Стратегії виходу на міжнародні ринки на прикладі ВАТ "Дніпропетровський трубний завод"
Ці форми конкуренції, як наголошувалося, особливо нестійкі. З іншого боку, диференціація продукту створює захист від конкурентних зіткнень, оскільки покупці мають перевагу і лояльність до конкретних продавців. Витрати перемикання, що описані раніше, мають той же ефект.
Крупні прирости виробничих потужностей. Коли економія на масштабі стимулює збільшення потужностей крупними порціями, такі прирости можуть постійно порушувати рівновагу галузевого попиту і пропозиції, особливо в тих випадках, коли є небезпека концентрації таких приростів. Галузь час від часу може випробовувати періоди надмірного накопичення потужностей і зниження цін, подібні тим, від яких страждають виробництва хлора, винилхлорида і аміачних добрив.
Різноманіття конкурентів. Конкуренти розрізняються по своїх стратегіях, походженні, персоналіях, стосунках з материнськими компаніями, мають різні цілі, методи ведення конкуренції і можуть постійно стикатися один з одним в процесі. Їм буває важко точно визначити наміри один одного і домовитися про «правила гри» в галузі. Стратегічний вибір, правильний для одного конкурента, виявиться помилковим для інших Іноземні конкуренти, діючи в інших умовах і часто маючи інші цілі, істотно доповнюють цю різноманітність. Додаткова різноманітність в галузь можуть привносити також власники-керівники дрібних підприємств промисловості або сфери послуг, які часто задовольняються нижчою нормою прибутку на інвестований капітал, не прийнятною для крупних публічних корпорацій, аби зберегти свою незалежність [10]. У такій галузі стан дрібних фірм може обмежувати прибутковість крупніших підприємств. Таким же чином фірми, що розглядають ринок як майданчик для збуту результатів використання надмірної потужності (наприклад, здійснюючи демпінг), проводитимуть політику, протилежну політиці тих фірм, які бачать в ринку свою головну мету.
Високі стратегічні ставки. Суперництво в галузі стає ще більш нестійким, якщо ряд фірм робить високі ставки на досягнення успіху в цій галузі. Наприклад, диверсифікована фірма може надавати велике значення досягненню успіху в певній галузі з метою просування загальної корпоративної стратегії.
Високі бар'єри для виходу. Бар'єри для виходу з галузі це економічні, стратегічні і психологічні чинники, утримуючі компанії на конкурентному полі навіть при низьких прибутках або збитковості.
1.3 Сутність аналізу конкурентів на галузевому ринку
Конкурентна стратегія припускає таке позиціонування бізнесу, яке дозволить збільшити до максимуму його потенціал, що відрізнить його від конкурентів. Звідси витікає, що центральним аспектом формулювання стратегії є усесторонній аналіз конкурента. Завдання такого аналізу полягає в отриманні характеристики кожного конкурента з погляду змін стратегії, які він може зробити, і його вірогідних успіхів, його можливих у відповідь кроків на будь-які стратегічні дії інших фірм і будь-які зміни, що виникають в галузі і за її межами [11]. Ретельний аналіз конкурента необхідний для отримання відповідей на наступні питання: Кого ми повинні вибрати як об'єкт для боротьби в галузі і яка має бути послідовність дій? Яке значення стратегічної дії даного конкурента і наскільки серйозно нам слід його сприймати? Чого слід уникати, щоб не викликати емоційної і різкої реакції конкурента? Аналіз конкурентів складається з чотирьох діагностичних компонентів (рис.1.4): Майбутніх цілей; поточній стратегії; уявлень; потенційних можливостей;
Розуміння цих чотирьох компонентів дозволяє обґрунтовано прогнозувати характер реакції конкурента на основі ключових питань, приведених на (рис.1.4). Більшість компаній проводять лише частковий аналіз, що дозволяє отримати інтуїтивне уявлення про поточні варіанти стратегії конкурентів і їх переваги і слабкі сторони (показаних в правій частині (рис.1.4). Значно менша увага, як правило, приділяється розумінню рушійних сил, що визначають поведінку конкурента, його майбутніх цілей і його уявлень про власну позицію і стан своєї галузі (ліва частина|частка| схеми). Встановити ці рушійні сили значно складніше, ніж фактичну поведінку конкурента, проте саме вони визначають його майбутню поведінку [12].
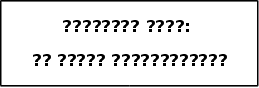
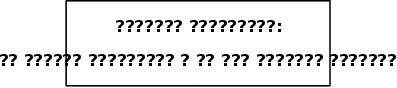





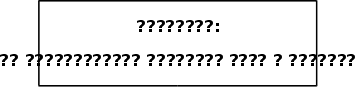
Рисунок 1.4 Компоненти аналізу конкурентів на галузевому ринку
Перш ніж обговорювати кожен компонент аналізу, важливо визначити, яких саме конкурентів необхідно досліджувати. Ясно, що аналізу мають бути піддані всі діючі найважливіші конкуренти. Проте інтерес може представити також аналіз потенційних конкурентів, здатних появиться на сцені. Прогнозування потенційних конкурентів, достатньо складне завдання. Нерідко їх можна виявити серед наступних груп:
- фірм, що не належать до даної галузі, але здатних подолати бар'єри для входження в неї з найменшими витратами;
- фірм, для яких входження в галузь обіцяє очевидний синергетичний ефект;
- фірм, для яких конкуренція в новій галузі є очевидним продовженням їх корпоративної стратегії;
- споживачів або постачальників, здатних здійснити вертикальну інтеграцію передуючих або подальших стадій виробництва [13].
Іншим потенційно корисним прийомом є спроба прогнозування вірогідного злиття і поглинань як серед конкурентів, що діють, так і потенційних учасників. Злиття може вмить перетворити слабкого конкурента на сильного або ще більш підсилити могутнього конкурента. Прогнозування фірм, здатних здійснити поглинання, слідує тій же логіці, що і прогнозування потенційних входжень в галузь. Прогнозування фірм усередині галузі, що є потенційними об'єктами злиття, може бути засноване, зокрема, на аналізі ситуації, що складається, в їх структурі власності, їх здатності адаптуватися до явищ, що відбуваються в галузі і потенційній привабливості галузі для розгортання в ній операцій.
Перший компонент аналізу-це діагностування цілей конкурентів (і критеріїв досягнення цих цілей) важливий з багатьох причин. Знання цілей дозволяє виявити ступінь задоволеності конкурентів їх поточною позицією і фінансовими результатами і тим самим визначити вірогідність зміни ними стратегії і характер реакції на зовнішні події (наприклад, динаміку економічного циклу) або дії інших фірм.
Наприклад, фірма, що надає велике значення стабільному зростанню об'єму продажів, може абсолютно інакше відреагувати на спад ділової активності або зростання частки ринку іншої компанії, чим фірма, що ставить на перше місце окупаємість капіталовкладень. Знання цілей конкурентів допоможе також передбачати їх реакцію на стратегічні зміни. Одні стратегічні зміни загрожуватимуть конкурентові більшою мірою, чим інші, залежно від його цілей і дій, що надаються на нього з боку материнської компанії (контролюючого власника) [14]. Цей масштаб загрози визначатиме вірогідність протидії. Нарешті, діагностування цілей конкурента допомагає інтерпретувати серйозність його намірів. Стратегічні дії, що робляться конкурентом для досягнення який-небудь з його головних цілей або наведення результату у відповідність з ключовим цільовим показником, не є випадковими. Таким же чином, діагностування цілей конкурента допоможе визначити, чи буде материнська компанія подавати серйозну підтримку ініціативі будь якій своїй бізнес-одиниці або її опору діям з боку конкурентів. Хоча найчастіше звертають увагу на фінансові цілі, усесторонній аналіз цілей конкурента, як правило, повинен охоплювати багато інших чинників якісного характеру. Серед них цілі, що формулюються в показниках ринкової позиції, технологічного лідерства, соціальних результатів і тому подібне.
Діагностування цілей повинне також розповсюджуватися на різні рівні управління. Існують загально корпоративні цілі, цілі бізнес-одиниці і навіть цілі, поставлені перед окремими функціями управління і ключовими менеджерами. Цілі вище стоячих рівнів грають важливу роль, але не визначають повністю мети нижче стоячих рівнів. Приведені нижче діагностичні питання допомагають визначити поточні і майбутні цілі конкурента. Цілі бізнес-одиниці: Які заявлені і незаявлені фінансові цілі конкурента? На яких підставах конкурент робить вибір, неминучий при постановці цілей, наприклад, визначає співвідношення між довгостроковими і короткостроковими цілями? Між прибутковістю і зростанням оборотів? Між розвитком виробництва і регулярною виплатою дивідендів? Яке відношення конкурента до ухвалення ризиків? Наскільки швидко фінансові показники включають рівень прибутковості, ринкову позицію (частку ринку), темпи зростання і прийнятний рівень ризиків, як конкурент зможе збалансувати ці чинники?
Поточна стратегія визначається за допомогою цілей які конкуренти ставлять перед собою в ключових напрямах ділової політики: Які заявлені і незаявлені фінансові цілі конкурента; на яких підставах конкурент робить вибір, неминучий при постановці цілей наприклад, визначає співвідношення між довгостроковими і короткостроковими цілями; Між прибутковістю і зростанням оборотів; між розвитком виробництва і регулярною виплатою дивідендів; яке відношення конкурента до ухвалення ризиків [15]. Наскільки швидко фінансові показники включають рівень прибутковості, ринкову позицію (частку ринку), темпи зростання і прийнятний рівень ризиків, як конкурент зможе збалансувати ці чинники? чи має конкурент економічні або неекономічні організаційні цінності і установки, що як розділяються більшістю працівників, так і властиві вищому керівництву, які роблять істотний вплив на мету? Чи прагне він стати лідером ринку (приклад, Texas Instruments)? Фігурою, що визначає політику галузі (Coca-Cola) Індивідуалістом, що незалежно діє? Технологічним лідером? Чи має він традиції або минулий досвід проведення певної стратегії або політики в тій або іншій функціональній області, організаційно оформленій у вигляді цілей? Суворі принципи відносно дизайну або якості продукції? Переваги в місце розташуванні? Яка організаційна структура конкурента? Як в даній структурі закріплюються відповідальність і повноваження по таких ключових рішеннях, як розміщення ресурсів, ціноутворення, зміни продукції? Організаційна структура конкурента дає деякі уявлення про відносний статус різних функціональних сфер, способах координації і напрямах, що вважаються стратегічно важливими. Наприклад, якщо відділ збуту очолює старший віце-президент, який підкоряється безпосередньо президентові фірми, а виробництвом керує менеджер, що підкоряється віце-президентові, це указує на те, що функції збуту надається більше значення, чим виробництву. Знання того, як розподіляється відповідальність за рішення, дає ключ до прогнозування можливих дій на ці рішення з боку вищого керівництва. Які застосовуються системи контролю і стимулювання. Як визначається винагорода вищого управлінського персоналу? Як оплачується праця працівників системи збуту? Чи володіють менеджери акціями? Які вживані система обліку і облікова політика конкурента? Як проводиться оцінка матеріальних запасів? Розподіляються витрати? Як враховується інфляція? Подібні проблеми в області обліку можуть робити істотний вплив на сприйняття конкурентом його результатів діяльності, рівня витрат, способів ціноутворення і так далі? Які менеджери займають керівні пости в досліджуваній фірмі, особливо пост керівника вищого рангу? Які їх освіта і професіоналізм співробітників? Хто з молодшого покоління менеджерів виглядає перспективним по рівню винагороди і фахівцем якої області він є? Чи існують в залученні працівників в компанію з боку які-небудь закономірності, вказуючи на можливі напрями її розвитку? Наприклад, компанія Bick Pen проводить явну політику залучення кадрів з інших галузей, оскільки має намір перейти до нетрадиційної стратегії [16]. Чи є вірогідність відставок і звільнень серед керівників? Який склад ради директорів? Чи має він достатнє число зовнішніх членів для здійснення ефективної незалежної оцінки? Які саме зовнішні члени входять в раду, які їх послужний список і зв'язки з компанією? Як вони управляють своїми фірмами або чиї інтереси представляють (банків, юридичних фірм і ін.)? Склад ради директорів може нести інформацію про орієнтацію компанії, її відношенні до ризику і навіть про найбільш вірогідні підходи до стратегії. Які контрактні зобов'язання можуть обмежувати свободу дій компанії? Чи є які-небудь боргові зобов'язання, здатні зробити лімітуючий вплив на можливий вибір цілей? Обмеження за умовами ліцензування або угод про спільні підприємства?
Другий найважливіший компонент аналізу конкурентів - виявлення представлень кожного конкурента, які діляться на дві основні категорії:
- уявлення конкурента про себе;
- уявлення конкурента про галузь і інші компанії в ній;
Кожна фірма діє, виходячи з тих або інших уявлень про ситуацію, в якій знаходиться. Наприклад, вона може бачити себе як соціальну відповідальну організацію, лідера галузі, виробника з низьким рівнем витрат, володаря кращої системи збуту і так далі. Ці уявлення про власну ситуацію визначають поведінку фірми і її реакцію на події [17]. Наприклад, якщо вона вважає себе за виробника з низьким рівнем витрат, вона може спробувати дисциплінувати фірму, що продає по понижених цінах, понизивши ціни на власні товари. Уявлення конкурента про власну ситуацію можуть бути вірними або невірними. Якщо вони невірні, виникає багатообіцяючий стратегічний засіб дії. Наприклад, якщо конкурент вважає, що користується найбільшою лояльністю споживачів на ринку, що насправді не так, то провокаційне зниження цін може послужити ефективним засобом зміцнення позицій. Конкурент може вирішити не проводити у відповідь зниження цін, вважаючи вплив цін на його частку ринку за слабкий, і переконатися в тому, що втрачає її, не встигнувши усвідомити помилковість своїх уявлень. Так само кожна фірма діє на основі уявлень про свою галузь і конкурентів. Вони також можуть бути вірними або невірними. Наприклад, фірма Gerber Products твердо вірила в те, що народжуваність постійно підвищуватиметься після 1950-х років, тоді як коефіцієнт народжуваності фактично падав, а реальна зміна тенденції на протилежну відбулася лише в 1979 р. Існує безліч прикладів фірм, що у великій мірі переоцінили або недооцінили витримку, ресурси або кваліфікацію своїх конкурентів. Дослідження уявлень всіх типів допомагає виявити відхилення, або мертві зони, що заважають сприйняттю менеджерами їх оточення. Мертві зони - це простір, де конкурент або зовсім не бачить значущі явища (наприклад, стратегічні дії), або сприймає їх невірно або дуже поволі. Виявлення таких мертвих зон допоможе фірмі визначити дії, які з найменшою вірогідністю викличуть негайну у відповідь реакцію протидії або реакція на яких не буде ефективною. Приведені нижче питання направлені на виявлення представлень конкурентів і областей, в яких ці уявлення, швидше за все, не будуть повністю об'єктивні і реалістичні: Які видимі уявлення конкурента про його порівняльну позицію у відношенні витрат, якості продукції, рівня технології і інших ключових аспектів бізнесу, що виявляються на основі публічних заяв, висловів менеджерів і представників системи збуту, а також інших вказівок? Що він вважає за свої переваги і слабкості? Чи має конкурент сильні історичні або психологічні прихильності до певних продуктів або певної політики здійснення функцій, наприклад, підходам до дизайну, якості продукції, розміщенню виробництва, організації розподілу і збуту і ін., яких він строго дотримуватиметься?. Чи є культурні, регіональні або національні відмінності, здатні зробити вплив на сприйняття конкурентом і додання значущості подіям?. Чи є організаційні цінності або принципи, інституційний суворо оформлені і здатні зробити вплив на сприйняття подій? Чи збереглися у дії які-небудь напрями і принципи, закладені засновником фірми, переконаним в їх необхідності? Яке думка конкурента щодо майбутнього попиту на продукцію? Реалістична оцінка потенційних можливостей кожного конкурента є завершальним діагностичним етапом аналізу конкурентів [18]. Цілі, уявлення і поточна стратегія конкурента впливають на вірогідність, терміни, характер і інтенсивність його дій у відповідь. Переваги і слабкі сторони конкурента визначають його здатність ініціювати стратегічні дії або відповідати на такі дії, а також реагувати на події, що відбуваються в галузі і за її межами. У загальному плані переваги і слабкі сторони можуть бути оцінені на основі аналізу позиції конкурента по відношенню до п'яти ключових конкурентних сил.
Області аналізу переваг і слабких сторін конкурента: продукція; маркетинг і збут; ступінь вертикальної інтеграції; дослідження і інжиніринг; патенти і авторські права; фінансове положення; загальний потенціал менеджменту; корпоративний портфель; ключові потенційні можливості; потенціал зростання; здібність до швидких дій у відповідь; здатність адаптуватися до змін; життєздатність;
1.4 Теоретичні засади формування стратегій виходу компаній на міжнародні ринки
Визначивши сили, що впливають на конкуренцію в галузі, і причини, що лежать у їх основі, фірма дістає можливість приступити до виявлення відносних переваг і слабких сторін своєї позиції в галузі і розробкою стратегії [19]. Із стратегічної точки зору вирішальними перевагами і слабостями фірми є її положення по відношенню до джерел кожної конкурентної сили. Яким чином фірма протистоїть субститутам? Причинам бар'єрів для входження в галузь? Як справляється з конкуренцією з боку компаній-суперників, що діють? Ефективна конкурентна стратегія припускає наступальні або оборонні дії, що робляться з метою захисту позиції від п'яти конкурентних сил. У широкому сенсі тут може бути застосоване декілька підходів:
таке позиціонування фірми, при якому її потенціал забезпечував би якнайкращий захист від існуючого набору конкурентних сил;
дія на баланс сил через стратегічні заходи з метою поліпшення відносної позиції фірми;
виявлення змін чинників, що лежать в основі конкурентних сил, реагування на ці зміни і тим самим використання цього при виробленні стратегії, відповідної новому конкурентному балансу сил, до того, як їх виявлять конкуренти.
Перший підхід приймає структуру галузі як даність і пристосовує до неї переваги і слабкості компанії. Стратегію в даному випадку можна розглядати як зведення оборони проти конкурентних сил або як пошук позицій в галузі, при яких ці сили найбільш слабкі. Знання можливостей компанії і джерел конкурентних сил дозволить виявити ті області, де компанія повинна вступати в конкурентну боротьбу і де уникати її. Наприклад, якщо для компанії характерні низькі витрати, вона може вибрати стратегію продажів покупцям, що володіють ринковою владою, але продавати вона їм буде лише ті продукти, які не схильні до конкуренції з боку субститутів [20].
Компанія може вибрати наступальну стратегію, що означає не просто пристосування до сил, що діють, а втручання в їх причини. Інновації в маркетингу допоможуть встановити впізнанність бренду або іншим способом добитися диференціації продукту. Крупні капіталовкладення в розвиток виробництва або у вертикальну інтеграцію впливають на бар'єри входження в галузь. Баланс сил частково є результатом зовнішніх чинників і частково знаходиться під контролем компанії. Еволюція галузі має також важливе стратегічне значення, оскільки вона, безумовно, несе з собою зміни в структурних характеристиках конкуренції. Подібно добре відомій моделі життєвого циклу продукту, в процесі розвитку галузі також відбуваються такі, наприклад, явища, як зміни темпів зростання, зниження витрат на рекламу у міру наближення до стадії зрілості, тенденція до вертикальної інтеграції виробництва. Ці явища не так важливі самі по собі, як їх дія на структурні чинники конкуренції. Таким чином, для протидії конкурентним силам і досягнення кращих показників в порівнянні з іншими фірмами галузі необхідно виділити наступні три потенційно успішних базових стратегічних підходи: абсолютне лідерство у витратах; диференціації; фокусування.
ДРУГИЙ РОЗДІЛ
2.1 Галузеві особливості й аналіз міжнародного ринку чорного трубо прокату
На початку 90-х років Росія була одним зі світових лідерів у споживанні труб, споживаючи близько 30 млн. тонн в рік. Загальноекономічні тенденції середини 90-х років і економічна криза 1998 року привели до падіння споживання в трубній галузі більш ніж в 3 рази. Стабілізація економічного життя в Росії, зростання економічних і виробничих показників останніх років, що намітилося, дозволило значно підвищити об’єм трубних ринків Росії [21]. Продовжуючи залишатися привабливою для інвестицій, російська трубна галузь після кризи 2001 року продовжує відновлення свого виробничого потенціалу. Об'єднання виробничих підприємств і створення крупних холдингів – характерна межа розвитку економіки в сучасній Росії. Укрупнення виробництва і пов'язана з тим, що концентрація капіталу дозволяє найефективніше вирішувати завдання зниження витрат і підвищення якості продукції. Нижче наводяться статистичні дані про виробництво труб в Росії (Рисунок 2.1).
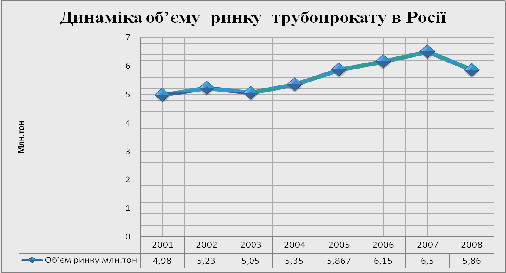
Рисунок 2.1Динаміка об’єму ринку трубопрокату в Росії
Сумарне виробництво сталевих труб в Росії в даний час знаходиться на рівні 5 млн. тонн в рік (5,8 млн. тонн в 2008 рік з деяким підвищенням виробництва в 2007 році) при середньому завантаженні виробничих потужностей трубних заводів на 50-60% (рис 1.7). Особливо значний підйом в даній підгалузі був відмічений в 2007 році. Відновлення економіки після кризи 2000 р, повсюдне збільшення попиту, прийнятний рівень світових і внутрішніх цін, в результаті якого трубні підприємства отримали деякі вільні засоби, дозволили трубним підприємствам проводить зважену інвестиційну політику, направлену на модернізацію і введення нових фондів для збільшення випуску кінцевої продукції. Після 2000 року випуск продукції цих підприємств неухильно збільшувався і дозрів рівня в 4,980 млн. тонн або близько 400 тис. тонн в місяць. Загально річна динаміка показала стійке зростання в порівнянні з 2000 роком в 1.5 разів (Рис.1.5). Структура споживчого попиту в основному задовольняється за рахунок внутрішнього виробництва (Рис 1.8). Проте по деяких групах сортаментів ситуація інша - споживання забезпечувалося імпортними постачаннями в основному з України, Німеччини, Італії, Японії і деяких інших країн (рис.1.6) В цілому на імпортні постачання доводиться близько 1/2 російського споживання сталевих труб.
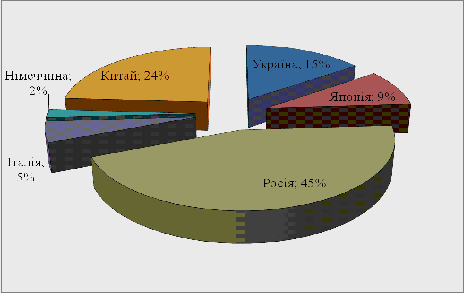
Рисунок 1.6 Структура споживання трубопрокату в Росії у 2007 р.
Основними споживачами продукції трубних підприємств є нафтові компанії і сектор газового сегменту. Нафтогазовий комплекс в сукупності споживає 60% всіх труб, випущених російськими заводами (близько 6.5 млн. тонн в 2007 році). Враховуючи, що нафтовики і «Газпром» також активно купують труби за кордоном, то на російський ПЕК в даний час доводиться близько 70% всіх споживаних в Росії труб (5,99 млн. тонн у2007 році), з них 73% (майже 5 млн. тон) - «гладкі» труби (це безшовні і електрозварювання нафто, водо-і газопровідні труби) і 27% (трохи більше 1 млн. тон) - нарізні (це обсадні, насосно-компресорні та бурильні) [23]. Решта труб споживається в інших галузях економіки, зокрема, в машинобудуванні і будівництві, а також інших добувних галузях, наприклад, в тій же металургії.
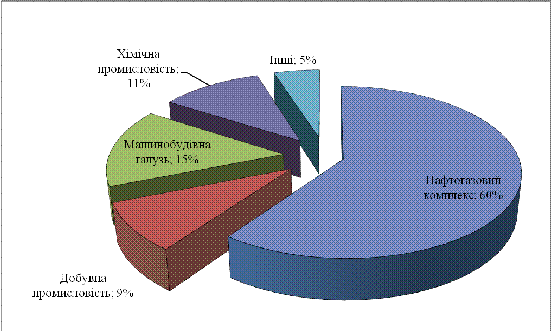 fLayoutInCell1fAllowOverlap1fBehindDocument1fHidden0fPseudoInline0fLayoutInCell1
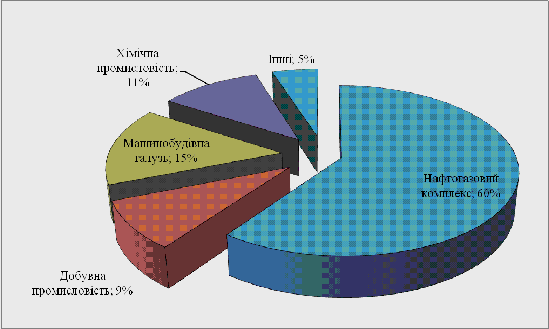
Рисунок. 1.8 Структура споживчого попиту
Загальні потреби паливно-енергетичних компаній складаються з суми транспортних потужностей (газу - і нафтопроводів), що знов вводяться, об'ємів здобичі енергоресурсів (розробка і створення інфраструктури нових родовищ) і реконструкції вже існуючих трубопроводів, терміни експлуатації яких у ряді випадків досягають декількох десятиліть [24].
При аналізі структури споживання сталевих труб в Росії стає очевидно, що попит сталевих труб задовольняється таким чином, що 59% споживання забезпечують внутрішні підприємства, а 41% попиту забезпечується імпортом.
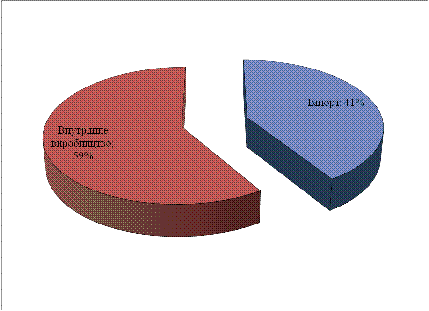 fLayoutInCell1fAllowOverlap1fBehindDocument0fHidden0fPseudoInline0fLayoutInCell1
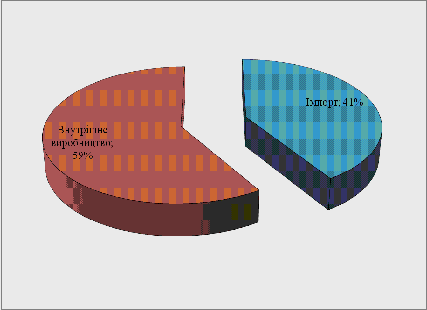
Рисунок 1.7 Внутрішнє споживання сталевих труб в Росії
У 2008 році істотно зріс попит на труби з боку нафтових компаній і «Газпрому» у зв'язку із збільшенням витрат на ремонт старих і прокладку нових трубопровідних шляхів і появою у компаній вільних засобів на ці цілі на тлі сприятливої зовнішньоекономічної кон'юнктури. Що сприяло збільшенню імпорту труб до Росії [25].
Зокрема, на рівень попиту на ці труби сильний вплив робить поточна кон'юнктура на ринку енергоносіїв. Падіння (точніше тимчасове уповільнення і розворот нафтового тренда у вересні-грудні 2008 року) привело до уповільнення інвестиційної активності нафтових і газових компаній. Дійсно, пряме зіставлення цін на нафту і об'ємом труб, що випускаються, показує, що кореляція між цінами на нафту і об'ємом труб (як нафтогазового, так і будівельного сортаменту), що випускаються виробниками, істотна та за період з 2003 по 2008 року коефіцієнт парної кореляції становить 0,888836.
Основні перспективи збільшення ринку на найближчі 5 років пов'язані з наступними точками зростання внутрішнього ринку:
1. Будівництво магістральних газопроводів і регіональних відведень: Ямал - Європа (загальна протяжність близько 5 тисяч км.), "Блакитний потік" (372 км. по суші і 393 - по дну морить), північноєвропейського газопроводу (у ФРН через акваторію Балтійського моря), газопроводу Баку - Тбілісі- Ерзерум протяжністю понад 1000 км. Всі газопроводи будуються з труб діаметром 1420 мм, за винятком окремих ділянок сухопутної частини "Блакитного потоку" (там частина труб діаметром 1220 мм).
2. Будівництво магістральних і регіональних нафтопроводів: Балтійської трубопровідної системи загальною протяжністю 2, 7 тис. км. (яка повинна пов'язати родовище Тімано-Печорське з побережжям Фінської затоки), Каспійського трубопроводу, нафтопроводу до Китаю за участю Юкоса і «Транснефті» протяжністю 2, 4 тис. км., нафтопроводу від Сахаліну до Японії (понад 200 км.), нафтопроводу Баку - Джейран, будівництво якого почалося у вересні 2006 року, протяжністю 1, 7 тис. км.
3. Ремонт магістральних газу - і нафтопроводів. 37% нафтопроводів має термін служби понад 30 років [26]. Майже 7 тис. км. нафтопроводів великого діаметру мають вік понад 30 років, у зв'язку з чим до теперішнього часу частка ремонту нафтопроводів великого діаметру повинна вирости до 300-400 км. в рік.
4. Розробка нових родовищ нафти і газу. В кінці 2001 року почалася здобич на найбільшому материковому родовищі газу – “Заполярному, через три-чотири роки планується довести її до 100 млрд. кубометрів в рік, що зажадає додаткових потужностей, що прокачують і добувних).
Навіть при гірших сценаріях розвитку макроекономічної ситуації повинна збільшитися і ніша нафтопровідних труб, і труб для нафтовидобутку за рахунок планованого приросту