Кон’юнктура світового ринку золота
9. Операції типу «swap»
Даний термін дуже часто використовується в економічній літературі. Стосовно до ринку золота він може бути витлумачений як купівляпродаж металу з одночасним здійсненням зворотної угоди. Обсяги даних угод перевищують обсяги операцій типу «спот», тому що золоті «свопи» не так сильно впливають на стан ринку дорогоцінних металів, як угоди «спот». Стандартна угода по цих операціях включає 32 тис. унцій (1 тонна). На практиці прийнято виділяти три типи «свопов» із золотом:
9.1. Своп за часом (фінансовий своп)
Це — класичний вид операції «своп». Він являє собою сполучення наявної і термінової контругоди: покупки (продажу) того самого кількості металу на умовах «спот» і продажу (покупки) на умовах «форвард». Дата виконання більш близької угоди іменується датою валютування, а дата виконання більш вилученої по терміну угоди — датою закінчення свопа. Угода може бути укладене практично на будьякий термін: від одного дня до декількох років. Звичайними термінами угоди «своп» вважаються 1, 3, 6 місяців і рік. Суть операції полягає в можливості конвертації золота у валюту c збереженням права викупу золота після закінчення «свопа». Наприкінці терміну дії договору сторони можуть домовитися про продовження угоди або ліквідувати «своп», провівши зворотні розрахунки. Якщо ж сторона, що володіла золотом, не має наміру його викуповувати, то воно може бути реалізоване на ринку або додано до резервів банку, що надав кошти. Процентні ставки по фінансовому свопу являють собою різницю між ставками по доларовому депозиті і золотому депозиті, тобто ставки по золотим свопам нижче, ніж по доларах на порівнянний період. Це зв'язано з більшою ліквідністю доларових активів стосовно золотого. Але бувають випадки, коли ставки по металу перевищують ставки на валютному ринку, тобто ставки по фінансовим свопам будуть негативними. При цьому ціна «спот» буде більше ціни «форвард». Така ситуація зветься «backwardation» (буквардейшн або депорт). Вона обумовлюється різкою недостачею досяжного золота. Подібна ситуація виникла, зокрема, на лондонському ринку в листопаду 1995 року.
Нарешті, ці операції дуже популярні серед центральних банків. Це зв'язано з тим, що, бажаючи конвертувати свої золоті запаси, вони можуть не побоюватися, що їх дії вплинуть на ринок золота; замість прямих продажів на ринку золото переміщається між контрагентами.
9.2. Своп по якості металу
На практиці може скластися ситуація, коли учаснику ринку золота може знадобитися золото більш високої проби, ніж те, що у нього є. Дане бажання може бути реалізоване в рамках «свопа» по якості металу. Такий «своп» передбачає одночасну покупку (продаж) металу однієї якості проти продажу (покупки) золота іншої якості. При цьому сторона, що продає метал більш високої якості, буде одержувати премію, що може залежати від розміру угоди і розміру ризику, зв'язаного з заміною одного виду золота на інше.
9.3. Своп по місцезнаходженню
Такий своп передбачає покупку (продаж) золота в одному місці проти продажу (покупки) його в іншому місці. Тому що золото в одному місці може коштувати дорожче, те в цьому випадку одна зі сторін одержує премію.
10. Депозитні операції
Тому що золото є фінансовим активом, то воно може приносити доход своєму власникові у випадку, якщо стає об'єктом позики. Дані операції проводяться тоді, коли необхідно залучити метал на рахунок або розмістити його на певний строк. При цьому депозитні ставки по золоту виявляються звичайно нижче ставок по валюті, що порозумівається більш високою ліквідністю валюти. Стандартні депозитні терміни — 1, 2, 3, 6 і 12 місяців, але вони можуть бути зменшені або, навпаки, продовжені. Банк, залучаючи дорогоцінні метали в рамках депозитних договорів, може протягом визначеного терміну використовувати їх для витягу прибутку, наприклад, у схемах фінансування золотодобування, для арбітражних операцій і т.д. Власники ж золота одержують доход на вкладене золото, а також звільняються від витрат, зв'язаних зі збереженням фізичного металу.
11. Форварди
Крім перерахованих вище угод на світовому ринку можуть здійснюватися інші операції: мова йде про форвардні угоди, що передбачають реальне постачання металу на термін, що перевищує другий робочий день. Укладаючи таку угоду, покупець страхується від підвищення в майбутньому ціни металу на спотовом ринку. Продавець, у свою чергу, має на меті убезпечити себе від зниження цін у майбутньому. Страхування забезпечується шляхом фіксації ціни, на підставі якої в майбутньому планується здійснити взаєморозрахунки. Однак така угода не дає можливості скористатися більш сприятливою кон'юнктурою.
12. COMEX
Місцезнаходження НьюЙорк
Обсяг контракту 100 тр. унцій
Торгуемі місяці усі місяці в році
Одиниця і валюта розрахунків $/тр.ун.
Мінімальна зміна ціни 10 центів
Максимальна денна зміна ціни 75$ за тр.ун.
13.TOCOM
Місцезнаходження Токіо
Обсяг контракту 1 кг
Торгуемые місяці усі місяці в році
Одиниця і валюта розрахунків йена/грам
Мінімальна зміна ціни 1 йена/грам
Максимальна денна зміна ціни 30 60 йена/грам
Форвард не може бути анульований. Його можна лише зрівноважити (закрити форвардну позицію) шляхом купівліпродажу обговореного угодою кількості товару за поточним курсом з подальшим його продажем за курсом, установленому форвардним контрактом. На золотому міжбанківському ринку дані угоди полягають досить рідко. При необхідності продажу металу на термін продавець звичайно збуває його на умовах спот, а потім укладає угоду своп: купує метал на умовах спот і одночасно продає його на умовах форвард.
14. Операції з похідними інструментами
Дотепер ми розглядали організацію і функціонування ринків фізичного металу. Однак не менший інтерес викликає й інша частина, зв'язана з торгівлею віртуальними інструментами.
Серед низки подій, що змінили вигляд світових фінансових ринків, деякі мали таке значення, як уведення торгівлі терміновими інструментами. Наступивша в 70х рр. ера безпрецедентної зміни процентних ставок і валютних курсів викликала потребу в нових фінансових інструментах, що могли б бути використані для керування зрослими ризиками. Розквіт індустрії похідних фінансових інструментів значною мірою зв'язаний з їхньою здатністю швидко й ефективно реагувати на мінливі тенденції на ринку. Згодом «віртуальна» частина ринку золота перетворилася в самостійну сферу з гігантськими оборотами, що перевищують обороти ринку фізичного золота в багато разів.
Основними інструментами є ф'ючерси й опціони.
Ф'ючерс — це законне єднальної сторони угода (терміновий контракт), відповідно до якого одна сторона погоджується здійснити, а інша — прийняти постачання визначеної кількості (а також визначеної якості) товару визначений термін у майбутньому за ціною, установлюваної під час висновку контракту.
У світовій практиці золоті ф'ючерсні контракти торгують на декількох біржах, при цьому найбільший обсяг контрактів на золото полягає на Товарній біржі НьюЙорка (COMEX). Операції з золотом стали там здійснюватися з 1974 р. Основними цілями операцій з ф'ючерсами є хеджирование і спекуляції. Привабливість даних угод полягає в тому, що для їх проведення не потрібно мати великих грошей або великої кількості товару. Вкладення щодо невеликого капіталу при сприятливих умовах може дати великий прибуток.
Іншою популярною формою термінового контракту є опціон на золото, уперше введений у 1976 р., і широко поширений в 1982 р. після початку операцій з ним в Америці.
Опціон — це терміновий контракт, що надає право покупцеві опціону купити (call option; колл опціон) або продати (put option; пута опціон) визначена стандартна кількість товару за визначеною ціною на визначену дату (європейський опціон) або протягом всього обговореного терміну (американський опціон). Продавець опціону продає контрагентові право виконати угоду або відмовитися від неї. За це право покупець опціону платить продавцеві винагорода — опціонну премію. Покупець має право виконати опціон за зафіксованою ціною — ціні виконання опціону. Таким чином, активною стороною при здійсненні операцій з опціонами є покупець, тому що тільки він приймає рішення про виконання умов опціонного контракту. Опціонні угоди часто використовуються для хеджирування. Так, якщо інвестор хеджирує себе від підвищення ціни золота, він може купити опціон «колл» або продати опціон «пута»; якщо він хеджирует себе від зниження ціни, він може продати опціон «колл» або купити опціон «пута». У порівнянні з іншими інструментами хеджирования опціон привабливий тим, що, крім фіксації ціни виконання з метою захисту від несприятливої зміни кон'юнктури, він дає можливість скористатися сприятливою кон'юнктурою. Крім цього опціони сприяють розвиткові спекулятивних операцій. Максимальний розмір втрат покупця опціону обмежений сплаченою премією, виграш потенційно не обмежений. Відповідно, навпаки складається ситуація для продавця опціону.
Опціони можуть обертатися і на позабіржовому ринку. Такі опціони називаються дилерськими. Їхня відмінність полягає в тому, що вони емітуються не біржею, а конкретною юридичною особою, що і гарантує виконання опціону. При цьому дилерські опціони можна розділити на дві групи:
Опціони, призначені для продажів на роздрібному ринку для задоволення приватного спекулятивного попиту. Первісне придбання таких опціонів було зв'язано з підвищеним ризиком, тому що в другій половині 70х рр. у США було зафіксовано багато випадків шахрайства з опціонами в силу високої волатильности ринку. Реакцією влади стало введення нових вимог до організації торгівлі дилерськими опціонами. Зокрема, передбачалися депонування золота в кастодіальному банці, а також опціонної премії для дилера до виконання опціону або витікання терміну його дії.
Золоті торговельні опціони. Суб'єктами угод тут виступають золотодобувні підприємства, промислові споживачі і великі дилери. Угоди з такими опціонами відрізняються великими обсягами і більш тривалими термінами дії. Призначенням таких опціонів є згладжування цінових ризиків виробників і споживачів металу, тобто не спекулятивний мотив, а хеджирування учасників процесу.
На відміну від біржових опціонів, що характеризуються усілякою відкритістю інформації щодо його ключових параметрів, дилерські опціони продаються або прямо, або через дилерську мережу. У будьякому випадку всі угоди з опціонами повинні супроводжуватися представленням відповідної звітності, що повинно гарантувати виконання умов опціонного контракту і знизити ризики учасників.
Обсяги торгівлі ф'ючерсами й опціонами («паперовим золотом») багаторазово перевершують обороти по купівліпродажу жовтого металу (останні складають лише кілька відсотків). У той же час, будучи вторинною по економмічному змісту до ринку фізичного золота, індустрія похідних інструментів останнім часом впливає на цінову динаміку базового активу в силу багаторазової переваги в обсягах.
1.2 Попит на золото як на резервний міжнародний платіжний засіб
З того моменту, коли золото одноособове затвердилося в ролі загального еквівалента, виділивши з різноманіття інших товарів, перемінилося не одне покоління людей, але саме двоїста природа золота як товару і засобу платежу визначила його тріумфальний хід по всіх континентах. З удосконалюванням людського суспільства видозмінювалися функції і роль жовтого металу; зараз воно вже не використовується як засіб платежу, але як і раніше грає свою роль у системі економічних відносин. На визначеному етапі розвитку суспільства золото придбало статус грошового металу. Надалі на його базі склалася система золотого стандарту, без якої важко уявити собі розвиток світової економіки в XIXXX вв. Пізніше, переборовши національні границі, золото стало основою світової валютної системи, виконуючи цю функцію, по суті, до 70х рр. XX в. Цей період характеризувався подвійною системою твердого регулювання операцій з дорогоцінними металами на національному і міждержавному рівні.
Основний обсяг руху золота був зосереджений між монетарною владою країн і міжнародних фінансових організацій. Приватний сектор був серйозно обмежений в операціях з фізичним металом. Досить сказати, що в США, що виявляють собою оплот ліберальної економіки, вільне володіння зливковим золотом приватним особам було дозволено тільки в 1975 р. Нагромадження протиріч усередині системи привело до її якісної зміни — переходу від фіксованих валютних курсів до «плаваючих», а отже, до зміни ролі золота. Воно було юридично виведене зі світової валютної системи. Це дало могутній поштовх до лібералізації операцій із золотом, до більшої приступності золота приватному сектору. Докорінно змінилися склад учасників і структура ринку дорогоцінних металів, розширився спектр операцій, проведених з дорогоцінними металами.
Аналізуючи сфери використання золота, потрібно виходити з того, наскільки важливим є його застосування в кожній конкретній сфері. У першу чергу доцільно розглянути роль золота як монетарного активу та його монетарні властивості. Адже відомо, що протягом більше 100 останніх років основними власниками золота були та залишаються центральні банки та наднаціональні організації [10].
У міжнародних розрахунках в умовах середньовічного металевого грошового обігу обмін національних грошей був можливим завдяки одноякісній основі – золоту і сріблу. Таким чином, у міжнародному обміні грошима виступали все ті ж метали – золото і срібло, алі при цьому вони скидали свою монетну форму, що їм додавала державна влада. Монети перетворювалися в прості злитки.
Сучасні національні і світова валютні системи пройшли наступний 5ти етапний історичний цикл цивілізованих валютнорозрахункових угод у світовій торгівлі, історично підготовлених розрахунками в шляхетних металах [23]:
а) Система золотого стандарту ( Паризька угода 1867 р.) з вільним переміщенням золота й обміном національних валют по золотому еквіваленту.
Паризька валютна система базувалася на наступних структурних принципах :
її основою був золотомонетний стандарт;
кожна валюта мала золотий вміст(Великобританія з 1816 долі, США – з 1837 долі, Німеччина – з 1875 долі, Франція з 1878 долі, Росія – з 1895 – 1897 р.р.);
відповідно до золотого вмісту валют встановлювалися і золоті паритети, тобто обмінний курс;
валюти вільно конвертувалися в золото;
золото використовувалося як загальновизнані світові гроші;
склався режим вільно плаваючих курсів валют з урахуванням ринкового попиту і пропозиції, алі в межах золотих крапок. Якщо ринковий курс валюти падав нижче паритету, те боржники воліли розплачуватися по міжнародним зобов'язанням золотом, а не іноземними валютами;
б) Перша світова війна і світова економічна криза 19291933 р.р. скінчила із усіма формами обміну кредитних грошів на золото ( «золотодевізний стандарт» 1922 р. – Генуезська конференція);
Генуезська валютна система функціонувала на наступних принципах :
її основою були золото і девізи – іноземні валюти;
національні кредитні гроші стали використовуватися в якості міжнародних платіжнорезервних засобів;
статус резервної валюти не був закріплений ні за однією валютою;
збережено золоті паритети, конверсія в золото стала здійснюватися через валюти трьох країн (США, Франція, Великобританія);
відновлено режим вільно коливних валютних курсів;
валютне регулювання здійснювалося у формі активної валютної політики, міжнародних конференцій і нарад;
Світова економічна кризу 30 років привела до скасування золотого стандарту і внутрішнього розміну кредитних грошів на золото в Німеччині, Австрії(1924), Великобританії (1931), США(1933), Франції(1936). Незважаючи на припинення розміну банкнот на золото у внутрішньому обороті, збереглася зовнішня конвертованість валют у золото за згодою центральних банків США, Великобританії, Франції.
в) БреттонВудска угода 1944 р. після другої світової війни, яка установило світовий «золотодевізний стандарт» обміну доларів США на золото й обміну національних валют на долари США – створення МВФ.
На БреттонВудской конференції були встановлені наступні принципи і правила організації світової торгівлі, валютних, кредитних і фінансових відносин:
введений золотодевізний стандарт, заснований на золоті і двох резервних валютах – доларі США і фунті стерлінгів;
угода передбачала чотири форми використання золота як основи світової валютної системи :
1) збережені золоті паритети валют і введена їхня фіксація в МВФ;
2) золото продовжувало використовуватися як міжнародний платіжний і резервний засіб;
3)спираючись на свій золотий запас, США дорівняли долар до золота, щоб закріпити за ним статус головної резервної валюти;
4) з цією метою казначейство США продовжувало розмінювати долар на золото іноземним центральним банкам і урядовим заставам за офіційною ціною, встановленої в 1934 р., виходячи з золотого змісту своєї валюти (35 доларів за 1 трійську унцію, рівну 31,1035 р. золота);
для введення валютних обмежень була потрібно згода МВФ;
установлено режим фіксованих валютних курсів, курсове співвідношення валют і їхня конвертованість стали здійснюватися на основі валютних паритетів, виражених у доларах США, ринковий курс валют міг відхилятися від паритету у вузьких межах (1% за Статутом МВФ і 0,75 % по Європейській валютній угоді);
Економічні, енергетичні і сировинні кризи 60х років дестабілізували Бреттон Вудскую систему. Питома вага США в золотих резервах зменшилася з 75% у 1949 р. до 23%. З формуванням трьох центрів партнерства і суперництва виник новий центр валютної сили у виді Європейського союзу, що суперничає зі США і Японією.
г) Ямайська угода країн – членів МВФ 1976 р. – скасування золота як засобу розрахунків, введення міжнародної розрахункової одиниці СДР, узаконювання кредитної форми валютних розрахунків при контролі паритету національних кредитних грошів і фактичного валового національного продукту;
Четверта світова система побудована на наступних принципах :
введений стандарт СДР замість золотодевізного стандарту;
юридично довершена демонетизація золота: скасовані його офіційна ціна, золоті паритети валют, припинений розмін доларів на золото;
по Ямайській валютній угоді золото не повинне служити мірою вартості і точкою відліку валютних курсів;
країнам надані право вибору будьякого режиму валютного курсу;
МВФ покликаний підсилити міждержавне валютне регулювання;
Підсумки функціонування СДР із 1970 року свідчать про те, що вони далекі від світових грошів. Більш того виник ряд проблем :
1) емісії і розподіли;
Рахунок СДР давши можливість країні запозичати конвертовані валюти через МВФ, однак обсяг емісії незначний – 21,4 млрд.СДР (еквівалент 34 млрд. доларів), що в 1997році збільшений у два рази. Однак, оскільки розподіл СДР пропорційний внеску країни в статут МВФ, практично вони зосереджені на рахунках розвитих країн.
2) забезпечення
Важливою проблемою СДР є їхнє забезпечення, оскільки на відміну від золота вони позбавлені власної вартості. Спочатку в 1970 р. одиниця СДР прирівнювалася до 0,888671 г. золота. Потім курс СДР із 1974 року визначався як середньозважений по «валютному кошику» 16 валют, з 1981 долі в «валютному кошику» залишилося 5 валют ( долар США, марка ФРН, фунт стерлінгів, японська ієна, французький франк), з 1999 долі «валютний кошик» складається з трьох валют (долар США, євро, фунт стерлінгів).
3) методу визначення курсу
4) сфера використання СДР, в основному, застосовуються в операціях МВФ як коефіцієнт перерахування національних валют, масштаб валютних порівнянь.
д) Маастрихська угода про введення з 1999 р. у Європейському союзі єдиної розрахункової і фактичної валюти – ЄВРО з відмиранням поняття «національна валюта», з 2002 долі національні валюти в країнах Європейського Союзу вилучені з обороту.
У даний час в ході еволюції світового економічного розвитку відбувся природний розвиток поняття «гроші» – від натуралістичного(з власною вартістю грошей як перехідного засобу товарного обміну) до кредитнорозрахункового наповнення (заснованого на паритеті вартості національного продукту країни і співвідношення з продуктивністю праці і національних продуктів інших країн світу) . При цьому вихідні поняття золота збереглися як резервні засоби розрахунків, а розвиток світових телекомунікацій привів до створення «електронних безготівкових» грошів як форми всесвітнього розрахункового засобу.
Золото продовжує відігравати значну роль як частина золотовалютних резервів, що утримуються центральними банками та наднаціональними організаціями (табл.А.1 Додатку А).На сьогоднішній день країни в середньому утримують 1112% їхніх золотовалютних резервів у золоті, хоча співі дношення значно варьюється в залежності від країни: так у США ця частка складає 61,1%, у розвинутих країнах Європи від 30% до 50%. Золоті резерви між країнами та наднаціональними установами розподіляться таким чином: Об’єднана Європа – 39% (12 411 т), США – 26%(8 135 т), МВФ та Світовий банк – 11%(4 000 т), Азія – 6%, інші країни необ’єднаної Європи та світу – 18% [7]. Сектор центральних банків у цілому виступав у ролі продавців, додаючи в середньому 480,9 т до щорічної пропозиції золота між 1998 – 2002 роками. З вересня 1999 долі велика часта цих продажів була здійснена в межах „угоди про золото” між центральними банками (Вашингтонська угода) [11]. Побоючись, що ціна на золото різко впаде, 15 центральних банків Європи підписали угоду, у якій встановлювали, що золото залишається важливим елементом світових монетарних резервів. Вони узгодили обмежити їх спільні продажі до 2 000 т на наступні 5 років, тобто по 400 т на рік. Дана угода була поновлена на наступні 5 років 8 березня 2004 долі на загальний ліміт у 2 500 т.
Найбільшим утримувачем державних золотовалютних резервів залишається материковий Китай, нагромадження якого на 1.01.07 р. перевищували 1 трлн дол. На другому місці – Японія, яка на кінець січня 2007 р. мала 895,4 млрд дол. Третю позицію утримує Росія з золотовалютними резервами 303,8 млрд дол. Четвертий у списку – острів Тайвань – 266 млрд дол. За ним йде Республіка Корея, валютні запаси якої зросли до 240,2 млрд дол., Індія – 179,1 млрд дол., Сінгапур – 136,8 млрд дол. , далі Гонконг, Німеччина і Франція.
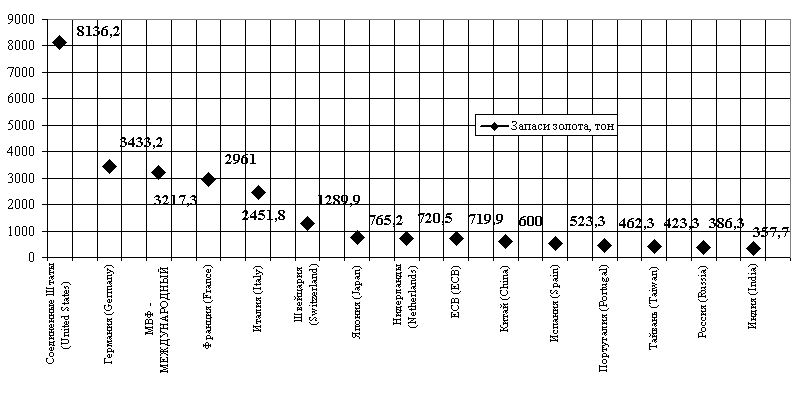
Рис.1.3. – Розподіл запасів золота в резервах національних банків країн світу, тонах [50]
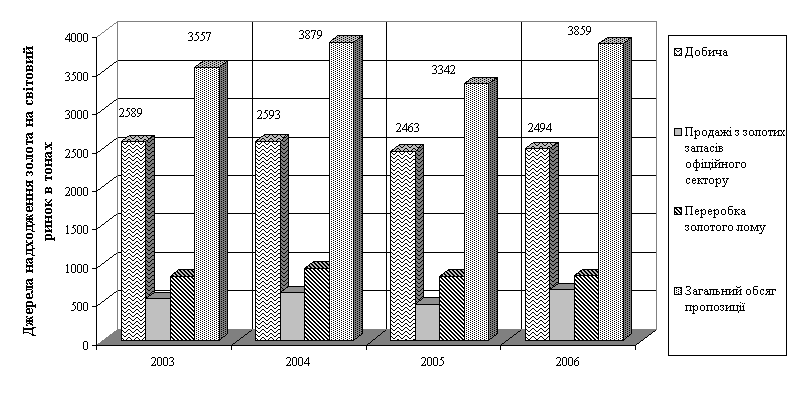
Рис.1.4.– Джерела пропозиції золота на світовому ринку у 2003 –2006 роках [52]
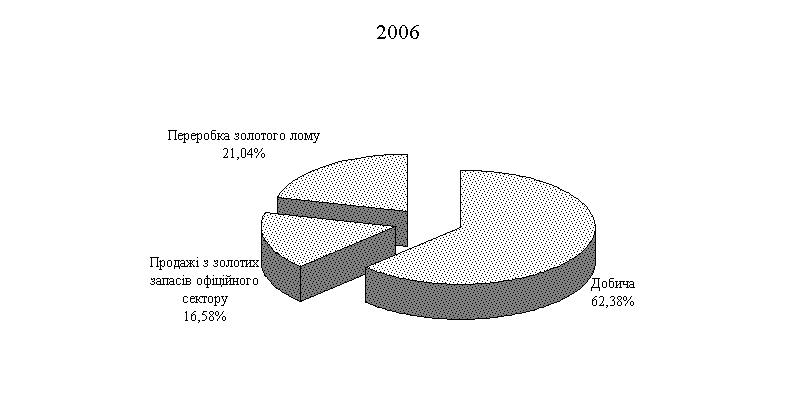
Рис.1.5. – Структурні частки джерел пропозиції золота у 2006 році [52]
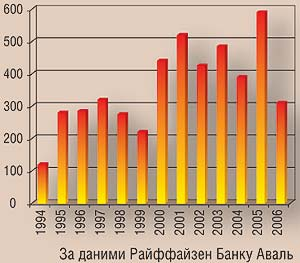
Рис.1.6. Щорічна купівля золота центробанками країн світу, тонн [55]
У 2006 р. золотовалютні резерви в Україні збільшилися на 14,8% (2,9 млрд дол.) і на 1.01.07 р. становили 22,3 млрд дол. У січні поточного року резерви збільшилися на 0,5% (105,6 млн дол.), склавши на 31.01.07 р. 22,4 млрд дол. За інформацією Нацбанку, частка монетарного золота в резервах на 31.01.07 р. склала 363,96 млн дол. (на 31.12.06 р. – 357,73 млн дол.), резерви в інвалюті – 12 954,57 млн дол. (на 31.12.06 р. – 13354,53 млн дол.), майже 9 млрд дол. – інші активи [49]. Фізичний запас золота в золотовалютних резервах України становив – 17,501 т станом на 31.12.2006 та 17,621 т станом на 31.01.2007 року, тобто за 1 місяць НБУ додатково купив 120 кг золота.
1.3 Попит на золото як технологічну сировину промисловості та приватну тезаврацію золотих виробів
Золото хімічний елемент, символ Au (латинь Aurum), атомний номер 79, атомна маса 196,9665. Золото метал красивого жовтого кольору, важкий, м'який і дуже пластичний; щільність 19320 кг/м3, температура плавлення 1064о С. Хімічно золото, як і інші шляхетні метали, досить інертно.
У техніці золото застосовують у виді сплавів з іншими металами, що підвищує міцність і твердість золота і дозволяє заощаджувати його. Вміст золота в ювелірних виробах, монетах, медалях, напівфабрикатах зубопротезного виробництва виражають пробою; звичайно добавкою служить мідь. У сплавах із платиною золото використовують у виробництві хімічно стійкої апаратури, у сплавах із платиною і сріблом в електротехниці.
Виробниче використання золота здійснюється по трьох напрямках.. Основними споживачами є галузі, що використовують золото для задоволення особистих потреб людини. Це ювелірне виробництво і стоматологія, при цьому ведучу роль, як по обсягам, так і по темпах росту, грає ювелірна промисловість, на яку приходиться від 80% (1991 р.) до 88% (2006 р.) загального обсягу золота, використовуваного у виробництві. Другою групою споживачів є галузі, що випускають продукцію, у якій золото включене в якості составної частини окремих вузлів і деталей. Це, зокрема, електронна, оборонна, космічна промисловість, загальне машинобудування, виробництво засобів транспорту. Третій напрямок представлений виробництвом золотих монет і медалей для колекційних і тезавраційних цілей.
Тезавраційна психологія переважної частини споживачів золота є основою формування попиту на жовтий метал. Чиста тезаврація у формі придбання злитків займає відносно скромне місце в загальній структурі споживання золота.
Ріст споживання золота в країнах, що розвиваються, відбувся за рахунок ювелірної промисловості, виготовлення медалей і інших галузей при відносно стабільному рівні попиту з боку електроніки, стоматології і виготовлення монет. У розвинутих країнах при загальному зниженні споживання відзначалася деяка активізація попиту з боку електроніки, стоматології й інших галузей.
Випереджальний характер споживання золота в ювелірній промисловості країн, що розвиваються, у порівнянні з розвинутими державами зв'язаний з особливостями попиту й істотними розходженнями у рівнях складності праці.
Для західних країн характерна висока вимогливість споживачів до якості ювелірних виробів із золота, до їхньої художності й оригінальності. Покупець, як правило заможний, тут орієнтується на мистецтво майстраювеліра, а не на масу витраченого матеріалу.
У країнах, що розвиваються, основу ювелірного промислу складає виготовлення найпростіших виробів із золота високої проби при мінімальних витратах праці. Здобуваючи подібну продукцію населення зберігає в такій формі свої заощадження і страхові нагромадження на "чорний день". При гарному врожаї сільські жителі купують золоті кільця і браслети, щоб у випадку посухи й інших напастей їх продати і вийти зі скрутного стану. Істотну роль у формуванні попиту грають побутові звичаї і традиції. Наприклад, в Індії, що є одним з великих споживачів золота, придане нареченої повинне неодмінно включати досить вагомий набір прикрас з високопробного золота.
Більшість найбільших споживачів золота не мають достатнього власного виробництва і використовують канали міжнародної торгівлі. Найбільш великими експортерами є ПАР, США, Австралія, Канада, Росія. Серед імпортерів ведуче місце займають країни Південної і ПівденноСхідної Азії, Ближнього і Середнього Сходу, Західної Європи. Міжнародна торгівля золотом має досить складну структуру. Перш ніж потрапити в міжнародний оборот первинне золото переробляється на спеціальних афінажних підприємствах у злитки визначеного стандарту. Вага злитків коливається в досить широких межах. Великі злитки (400 тр. унцій) обертаються на найбільших європейських біржах (Лондон, Цюріх) і на біржах у Сінгапуру. На біржі країн ПівденноСхідної Азії і Близьким Схід предметом угод із золотом є більш дрібні злитки. Це, зокрема, злитки вагою 3,73 тр. унцій (толу; Індія, Близький Схід),