Кон’юнктура світового ринку золота
335 336 доларів за 1 унцію паладію;
Станом на 25.05.2007 року ціна на дорогоцінні метали за 2006 – 2007 роки
зросла та складає (після 2х піків 700 та 720 доларів за унцію у 2006 році (рис.2.7 ) та 2х піків 680 та 690 доларів за унцію золота (рис.2.8):
655 657 доларів за 1 унцію золота; 12,9 – 12,94 доларів за 1 унцію срібла; 1278 – 1286 доларів за 1 унцію платини; 364 372 доларів за 1 унцію паладію;
Таким чином з 2005 по 25.05.2007 року середня ціна за унцію дорогоцінних металів зросла на +26,3 % (рис.2.5 –2.6), перевищивши пік цін “нафтової кризи” 1980 року(Ближній Схід). При цьому зростання цін 2005 – 2007 року на золото також здійснюється на фоні нової “нафтової кризи” (Ірак – Іран).
Таблиця 2.1
Результати фіксінгів по золоту на Лондонській біржі у 2007 році
(в дол.США за унцію) [50]
|
2007 |
Ян. |
Фев. |
Мар. |
Апр. |
Май. |
Июнь. |
Июль. |
Авг. |
Сен. |
Окт. |
Ноя. |
Дек. |
| 1 | 656.375 | 672 | 664.5 | |||||||||
| 2 | 650.225 | 657.95 | 660.775 | |||||||||
| 3 | 663.875 | 675.05 | ||||||||||
| 4 | 626.975 | 669.075 | 684.8 | 670.925 | ||||||||
| 5 | 617.75 | 648.7 | 637.675 | 673.05 | 671.4 | |||||||
| 6 | 653.575 | 644.175 | 669.75 | |||||||||
| 7 | 654.5 | 646.375 | 669.8 | |||||||||
| 8 | 653.275 | 654 | 685.075 | 656 | ||||||||
| 9 | 610.8 | 661.175 | 653.05 | |||||||||
| 10 | 609.575 | 677.125 | 675.675 | |||||||||
| 11 | 612.75 | 678.65 | 668.425 | 651.525 | ||||||||
| 12 | 616.925 | 663.95 | 650.125 | 677.875 | 650.025 | |||||||
| 13 | 666.275 | 650.65 | 679.375 | 645.875 | ||||||||
| 14 | 668.25 | 642 | 672.2 | |||||||||
| 15 | 627.625 | 667.375 | 647.3 | 667.625 | ||||||||
| 16 | 626.325 | 665.175 | 651.925 | 686.875 | 669.325 | |||||||
| 17 | 624.875 | 688 | 659.975 | |||||||||
| 18 | 633.9 | 689.575 | 660.75 | |||||||||
| 19 | 629 | 670.625 | 654.75 | 684.575 | 658.875 | |||||||
| 20 | 666.25 | 656.7 | 689.5 | |||||||||
| 21 | 659.925 | 659.625 | 660.2 | |||||||||
| 22 | 637.05 | 676.5 | 663.5 | 662.75 | ||||||||
| 23 | 640 | 680.25 | 659.2 | 689.85 | 660.625 | |||||||
| 24 | 642.55 | 689.7 | 660.25 | |||||||||
| 25 | 650.25 | 685.1 | 655.15 | |||||||||
| 26 | 645.6 | 685.125 | 661.325 | 679.25 | ||||||||
| 27 | 680.35 | 664.575 | 675 | |||||||||
| 28 | 670.6 | 666.175 | ||||||||||
| 29 | 644.075 | 662.95 | 658.875 | |||||||||
| 30 | 643.725 | 662.625 | 654.875 | |||||||||
| 31 | 648.125 | 657.85 |
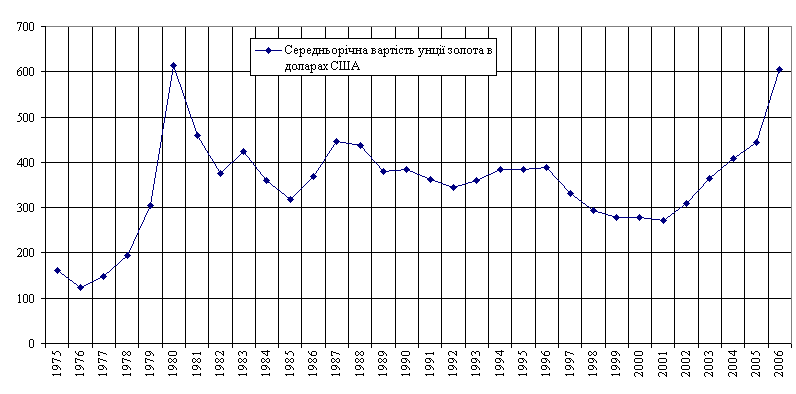
Рис.2.3. – Аналіз довгострокових тенденцій на ринку золота у 1975 – 2006 роках (середньорічна вартість унції золота в доларах США) [50]
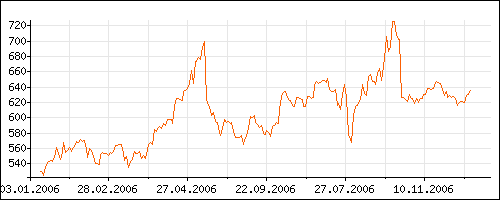
Рис.2.4. – Аналіз річних тенденцій ринку золота у 2006 році (ціна унції золота в доларах США – фіксинги Лондонської біржі) [50]
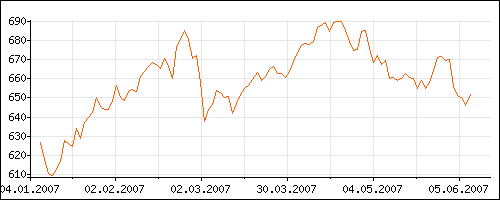
Рис.2.5. – Аналіз короткострокових тенденцій ринку золота у 2007 році (ціна унції золота в доларах США – фіксинги Лондонської біржі з 01.01.2007 по 14.06.2007) [50]
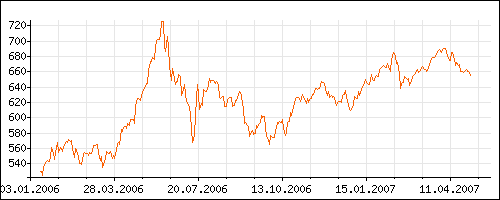
Рис.2.6. – Аналіз середньострокових та короткострокових тенденцій ринку золота у 2006 2007 роках (ціна унції золота в доларах США – фіксинги Лондонської біржі) [50]
2.2 Динаміка та структура пропозицій і попиту світового ринку золота
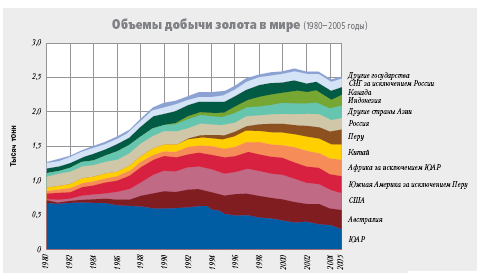
Рис.2.7. – Динаміка та структура обсягів добутку золота між країнами світу у 1980 – 2005 роках [29]
Аналіз ітогів 2005 2006 років показав, що попит на золото виріс на 7,1% чи у ваговому вираженні на 228 тонн, а в доларах США на 20% [52].
На 17% підвищився попит в Індії, де найбільший ринок золота у світі. Цьому підвищенню сприяли різні фактори: гарний економічний ріст, наслідки руйнівного цунамі, роль золота як фінансової зони безпеки, національні золоті традиції.
Після декількох років застою збільшення попиту на 13% також має місце в Китаї. Підвищився попит у Тайвані, Гонконгові, у країнах Близького Сходу, Туреччині і Японії. У Японії попит підвищився на 7%, чому сприяли зміцнення ієни стосовно долара США, у результаті чого золото для японців стало дешевше, а заплановане обмеження урядових депозитів з 1 квітня 2005 збільшує привабливість золота як активу.
У США попит незначно знизився у ваговому вираженні, але на 12% збільшився в доларах. Відзначається тенденція в придбанні фешенебельних і елегантних дорогих прикрас із золота.
У Європі попит знизився. В Італії попит упав на 6%, що зв'язано зі зміною смаку споживачів. Перевага віддається високій якості й елегантності прикрас від постачальників із творчим підходом, при цьому традиційні постачальники страждають.
Споживання золота в промисловості виросло на 9,3% (30 тонн). Попит в електронній галузі склав 6%, що менше середнього три попередні роки, де середній приріст складав 10%. Це зв'язано з утратою ринкової частки Японії, Південної Кореї і Сінгапуру. Сильно підвищився попит на золоту нитку в Індії (використовується на весіллях і інших заходах). Збільшено попит на золоті годинники у Швейцарії.
На 19,4% зменшили пропозицію золота центральні банки (120 тонн), на 12,2% (115 тонн) зменшилося надходження золотих відходів (скрапу).
Нинішня ситуація в сфері продажу зливкового золота відрізняється тим, що деяке зниження пропозиції в 2001 2003 роках відносно 1997 1998 років не торкнулося поточної зливкової продукції ( новий видобуток і переробка брухту), а відбулося винятково за рахунок меншої пропозиції на ринку з держрезервів і часток тезавраційних запасів. Навпроти, виробництво нових злитків, завдяки підтримці високого рівня видобутку і зрослим темпам переробки брухту йде нагору, що однак не компенсує зменшення обсягу пропозиції з накопичених запасів.
Основна тенденція на ринку – різке збільшення попиту інвесторами і часткою тезавраторів при відсутності процесів детезаврації(продажу злитків з накопичених запасів).
Таблиця 2.2
Аналіз структури пропозиції на світовому ринку золота ( у т чистого мірного металу) [53]
| Показник | 1994 | 1997 | 1998 | 1999 | 2000 | 2001 | 2002 | 2003 |
| 1. Нове видобування | 2285 | 2493 | 2542 | 2574 | 2591 | 2621 | 2590 | 2593 |
| 2. Переробка брухту | 621 | 626 | 1099 | 608 | 610 | 708 | 836 | 943 |
| 3. Пропозиції продажу держрезервів | 350 | 1265 | 601 | 1134 | 603 | 589 | 594 | 620 |
| 4. Пропозиції приватної детезаврації | 203 | 275 | 0 | 0 | 342 | 44 | 0 | 0 |
| 5. Загальний обсяг пропозиції | 3459 | 4658 | 4243 | 4316 | 4146 | 3962 | 4021 | 4156 |
| 6. З нього пропозиція нових злитків | 2906 | 3119 | 3641 | 3182 | 3201 | 3329 | 3426 | 3536 |
| 7. З нього пропозиція старих злитків | 553 | 1539 | 602 | 1134 | 945 | 633 | 595 | 620 |
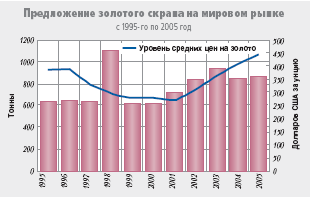
Рис.2.8. – Динаміка пропозиції вторинного золота (скрапу) у світі у 1995 – 2005 роках [29]
Таблиця 2.3
Видобуток золота основними країнамипродуцентами, тонн* [53]
| Країна | 1992 | 2002 | 2003 | 2004 | 2005 | 2005 в % до 1992 | Частка у світовому видобутку, % |
| ПАР | 614,1 | 399,2 | 373,0 | 341,0 | 300,0 | 48,9 | 12,2 |
| Австралія | 243,0 | 273,0 | 282,0 | 259,0 | 254,0 | 104,5 | 10,4 |
| США | 330,0 | 298,0 | 277,0 | 258,0 | 250,0 | 75,8 | 10,2 |
| Китай | 125,0 | 190,0 | 202,0 | 215,0 | 225,0 | 180,0 | 9,2 |
| Перу | 20,6 | 157,0 | 172,0 | 173,0 | 175,0 | 849,5 | 7,1 |
| Росія | 146,1 | 170,9 | 170,0 | 169,0 | 165,0 | 112,9 | 6,7 |
| Індонезія | 38,0 | 135,0 | 140,0 | 93,0 | 140,0 | 368,4 | 5,7 |
| Канада | 161,4 | 148,9 | 141,0 | 129,0 | 115,0 | 71,3 | 4,7 |
| Інші країни | 143,3 | 219,3 | 830,0 | 794,0 | 830,0 | 579,2 | 33,9 |
| Усього у світі | 2254,2 | 2564,2 | 2590,0 | 2430,0 | 2450,0 | 108,7 | 100,00 |
* Джерело http:/minerals.usgs.gov/minerals/pubs/commodity/
Таблиця 2.3
Загальна
структура
споживання
золота у світі
в 1970 2006 р.р., тонн*
(дані World Cold Council www.gold)
[53]
| 1970 | 1975 | 1980 | 1984 | 1994 | 1996 | 2005 | 2006 | |
|
Видобуток з надр |
1252,7 |
910,2 |
895,7 |
1058,5 |
2209,0 |
2284,0 |
2450,0 |
2500,0 |
| Галузь застосування: | ||||||||
| Ювелірні вироби | 1066 | 516 | 127 | 819 | 2604 | 2807 | 2709 | 2190 |
| Зубопротезування | 58 | 63 | 64 | 51 | 52 | 55 | 62 | 60 |
| Монети, медалі | 91 | 272 | 201 | 174 | 75 | 60 | 37 | 45 |
| Електроніка | 89 | 66 | 89 | 122 | 192 | 207 | 273 | 312 |
| Інші галузі | 62 | 57 | 66 | 53 | 200 | 348 | 646 | 663 |
|
Сумарна витрата |
1366 |
974 |
547 |
1219 |
3361 |
3477 |
3727 |
3270 |
| Непроданий залишок добутого з надр золота | 0 |
0 |
438,7 |
0 |
0 |
0 |
0 |
0 |
| Надходження золота на ринок з вторинних джерел |
113,3 |
63,8 |
0 |
160,5 |
1152 |
1193 |
1277 |
770 |
| Середня за рік ціна золота, $US за 1 грам | 1,0 | 4,2 | 19,7 | 13,0 | 11,9 | 12,5 | 14,2 | 19,3 |
На котируваннях золота в першій половині серпні 2005 року позитивно позначився грандіозний страйк гірників золотодобувних компаній у ПАР. Ведуча у світі золотодобувна промисловість ПАР виявилася просто паралізованою після того, як у перші вихідні серпня близько 75% працівників, зайнятих у цьому секторі, не вийшли на роботу. Представник Гірської палати (Chamber of Mines) ПАР Франс Баркер, що представляє інтереси страйкуючих заявив 8 серпня 2005 року, що страйк торкнувся всіх рудників країни. Загальнонаціональний страйк на золотодобувних підприємствах ПАР завершився лише 12 серпня, після чого почалося зниження цін на золото.
Однією з причин наступного падіння цін на золото в Лондоні було те, що споживачі золота в Індії, що є найбільшим імпортером ювелірних виробів, поки "не розгойдалися". Потім масові покупки золота споживачами Індії відновилися. Споживачі в Індії звичайно починають активно купувати метал у вересні, коли починається сезон весіль. Але підвищення попиту з боку цієї країни помітно вже зараз.
І всетаки наприкінці серпня 2005 року ціни на золото в Лондоні стабілізувалися на чеканнях того, що європейські Центральні банки цього року вже більше не будуть продавати золото. Всесвітня рада по золоту (World Gold Council) повідомила, що обсяг продажів золота європейськими центральними банками цього року перевищив ліміт у 500 тонн. Нагадаємо, що дванадцять країн Еврозоны, крім Великобританії, а також Швейцарія і Швеція підписали 27 вересня 2004 року угода, за умовами якого річний обсяг продажів золота не перевищує встановленого ліміту в розмірі 500 тонн.
Загальне світове споживання золота росте через економічний ріст в Індії, США і Китаї, а також через дії інвесторів, що намагаються застрахуватися від ослаблення долара, повідомляє Світова рада по золоту (World Gold Council). Сумарна кількість золота, добутого з надр землі в історично доступний для огляду період, за деякими оцінками, перевищує 135 тисяч тонн. Причому більш 40% цієї кількості представлено ювелірними виробами, 30 % зосереджено в державних резервах, майже 20% знаходиться на збереженні у виді злитків і монет і тільки 10 % використовується промисловістю в технічних і технологічних цілях. Золоті злитки, інвестиційні і пам'ятні монети можуть стати альтернативним засобом для заощадження нагромаджень. Інвестиційні монети випускаються великими тиражами більш мільйона штук.
Для прогнозу котирувань золота найближчим часом звертає увагу зв'язок цін золота і нафти. За останні 50 років ціни на золото і нафту рухалися практично синхронно кореляція між рядами позитивна і складає більш 80%. За цей час, середня ціна нафти в золотому вираженні дорівнювала 0,07 унції/барель. Однак, у результаті недавнього злету цін на нафту, співвідношення відхилилося далеко від цього середнього числа. У той час як ціни на нафту досягли небувалого максимуму більш $60 за барель, ціна на золото не пішли в ногу з цінами на нафту. При ціні на нафту в $60 за барель, ціни на золото повинна була б бути вище $850 за унцію. Деякі експерти думають, що через дватри роки ціна нафти досягне оцінки в $100 за барель. У цьому випадку ціна золота повинна досягти оцінки $1500 за унцію.
Важливим є також співвідношення цін золота з курсом долара. Непропорційний ріст, що спостерігається сьогодні, доларової грошової маси, разом із триразовим роздуттям американського дефіциту і зростаючим сукупним боргом США, залишає мало надій на те, що падіння долара, що почалося в 2001 році, швидко зупиниться. Відтоді іноземні власники активів у доларах США уже втратили 33% своїх нагромаджень. Як довго експортери нафти будуть миритися з таким положенням справ? Як довго вони продовжать тримати долари США як свої валютні резерви? Чим скінчиться дискусія в арабських країнах щодо оцінки вартості нафти в ісламських золотих і срібних динарах, поки невідомо.
Поки ж поточна ситуація змушує уряди багатьох країн диверсифікувати свої доларові активи, розмістивши частину з них у дорогоцінні метали й інші валюти, щоб захистити себе від подальших утрат. Утрати ростуть і великі власники резервів в американській валюті, такі як Японія, Китай, Південна Корея, Індія і Тайвань посилено шукають шляхи диверсифікованості своїх валютних запасів. У кінцевому рахунку, усе це зв'язано з ризиками масового скидання доларів і, відповідно, зі збільшенням цін на нафту і золото.
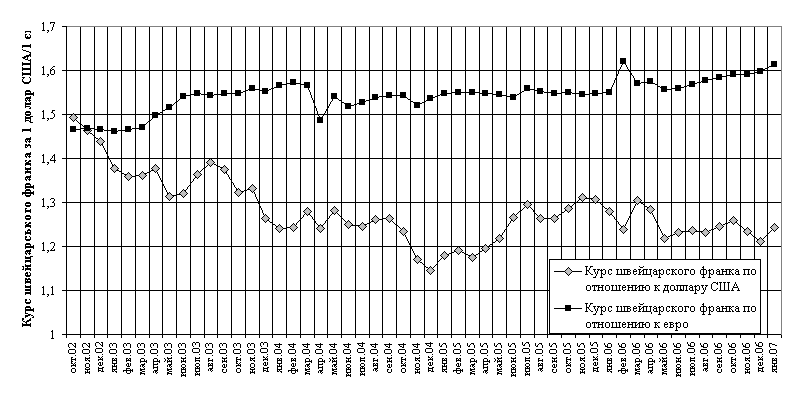
Рис.2.9. – Курсове падіння долара США до найстабільнішої валюти – швейцарського франка у 2002 –2007 роках [53]
Експерти Merrill Lynch вважають, що ціни на золото можуть вирости до 2010 року до $825 за тройскую унцію завдяки високим темпам росту економіки в Китаї, що незабаром може стати найбільшим у світі споживачем ювелірної продукції. Підйом попиту на золото в Китаї став причиною того, що його вартість піднімалася в вересні 2006 року до $720 за унцію, що є максимальним показником із січня 1980 року, коли золото торгувалося на рівні $725 за унцію. Фундаментальна причина сучасного підняття обсягів реалізації і подорожчання золота полягає в тім, що значення американської валюти як світового резервного активу виявилося під сумнівом (рис.2.7). Останнім часом у наукових і політичних колах виникли настрої на користь відновлення в тій чи іншій формі грошових функцій золота.
На думку прихильників посилення ролі золота в системах грошового обігу на національному і світовому рівнях здатне захистити світове співтовариство від негативних явищ у сфері фінансів, тому що сучасні паперові активи практично не мають власної вартості, їхня ринкова ціна визначається під впливом широкого спектра факторів, що можуть викликати як безпрецедентний ріст, так і повне знецінювання цих активів.
Золото, будучи «позанаціональним» активом із власною вартістю, не має подібного недоліку і, усе ще сприймається багатьма фахівцями як деяка альтернатива стосовно нинішньої системи грошових, фінансових і кредитних інструментів, побудованих на паперових боргових зобов'язаннях.
При цьому, у даний час можна говорити про те, що золото є не тільки теоретичною, але і практичною альтернативою. Розроблювачі глобальних комп'ютерних фінансових систем світу вже прийшли до єдиної точки зору, що світові ринки мають потребу в «комп'ютерному золоті» комп'ютерній валюті, яка не залежить від національних економік. І вони вже приступили до розробок глобальних електронних систем, здатних здійснювати розрахунки з використанням цифрового золота в цій ролі.
В даний час відомо про функціонування 3 систем цифрового золота і інших капіталомістких активів : EGOLD, DigiGold, GoldMoney. Так, компанія з продажу золота через Інтернет, що створила й експлуатує першу у світі систему цифрового золота EGOLD, створила достатній запас золота, щоб финансувати комерційні справи. Компанія перетворила золото в комп'ютерну валюту («забезпечувану еквівалентом золота»), і з листопада 1996 року здійснила більш 3,2 млн.комерційних операцій. Кожна така операція при оплаті підкріплювалася еквівалентною кількістю золота, що передається на надійне збереження третій стороні. При використанні «комп'ютерного золота», а не традиційної резервної валюти (долар США чи євро), відсутній кредитний ризик паперових валют, а це може змінити характер операцій на міжнародних фінансових ринках. Для цифрових грошей утратить значимість кредитний відсоток, а фінансові спекуляції перетерплять істотні чи зміни припиняться, міжнародна фінансова система стане надійної і стабільний. Зросте роль центральних банків, національних сховищ золота, придбає важливість лізинг золота й інших дорогоцінних металів.
2.3 Дослідження кореляції ринку золота з іншими ринками
Як показав аналіз проведеного дослідження, обсяг пропозиції на ринку дорогоцінних металів обумовлений стримуванням за рахунок природної рідкосності дорогоцінних металів та неможливості підняти його добуток згідно з ростом цін на ринку. Таким чином, при ажіотажному рості попиту у 2005 – 2007 роках ринок відповідає тільки ажіотажним ростом ціни.
Для пояснення динаміки цін на ринку золота доцільно впровадити елементи фундаментального аналізу, тобто виявити кореляційний зв’язок з зовнішніми факторами впливу на попит на ринку золота, якими є:
зміни в політиці розрахунків за енергоносії на Ближньому Сході з перехідом накопичення розрахункових доларів США на золото;
зміни в політиці національних банків країн світу по підвищенню частки дорогоцінних металів в золотовалютних резервах підтримки національних валют;
зміні в політиці розрахунків транснаціональних промислових корпорацій, які вводять золото в резерви капіталу корпорацій в умовах нестабільності регулюємих курсів розрахункових валют світу;
перехід на світову розрахункову систему “компьютерного золота”, тобто повернення через 100 років до системи забезпечення золотом розрахункової комп’ютерної світової валюти (“система золотого стандарту”).
Для цього в дипломній роботі виконаємо кореляційно регресійний аналіз між курсом золота у 2002 –2007 роках та:
курсом нафти на світових біржових ринках;
індексом ДоуДжонса росту промислових гигантів світу.
На графіках рис.2.10 – 2.15 наведені вихідні дані та результати кореляційно регресійного аналізу, виконані з застосуванням апарату “електронних таблиць” EXCEL –2003.
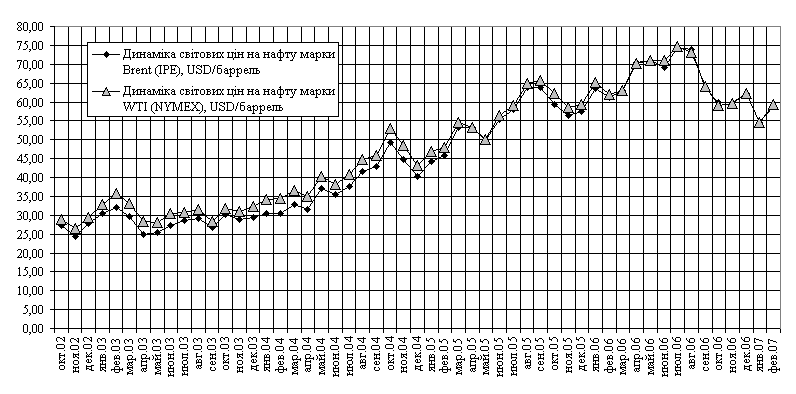
Рис.2.10. – Середньострокова динаміка цін на нафту у 2002 – 2007 роках (ціна 1 бареля в доларах США) [53]
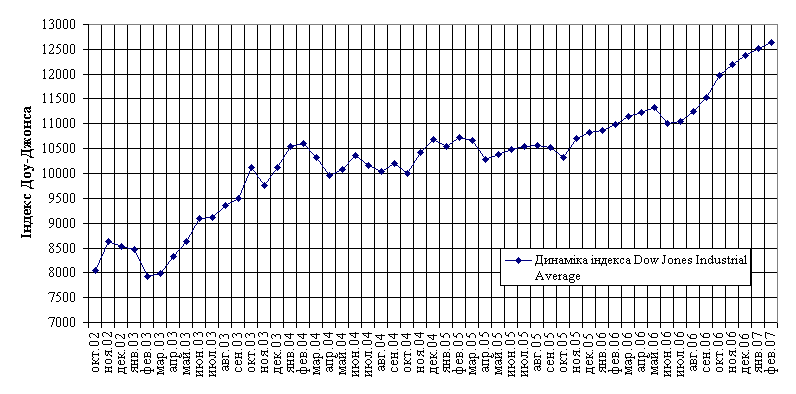
Рис.2.11. – Середньострокова динаміка індексу ДоуДжонса ринку цінних паперів у 2002 – 2007 роках [53]
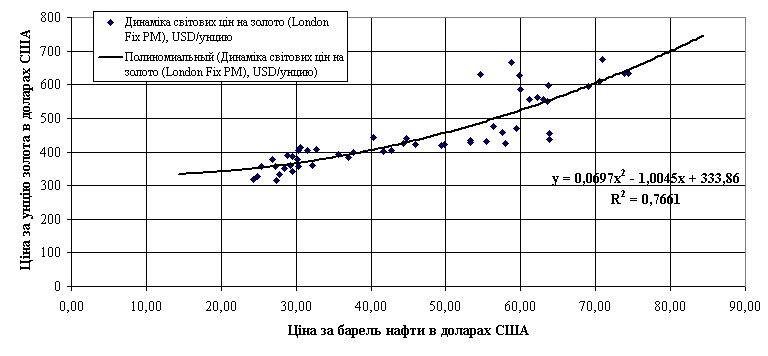
Рис. 2.12. Кореляційно регресійний зв’язок цін на золото та цін на нафту у 2002 –2006 роках
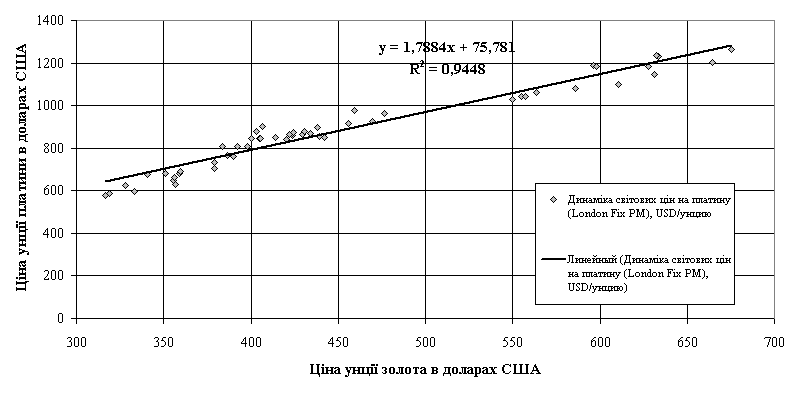
Рис. 2.13. Кореляційно регресійний зв’язок цін на золото та цін на платину у 2002 –2006 роках
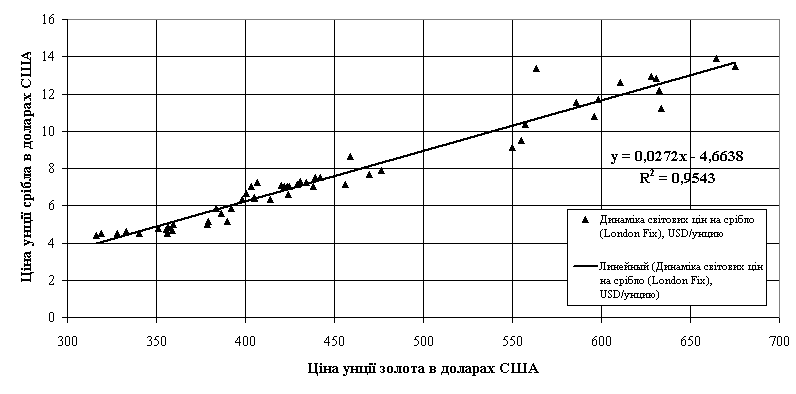
Рис. 2.14. Кореляційно регресійний зв’язок цін на золото та цін на срібло у 2002 –2006 роках
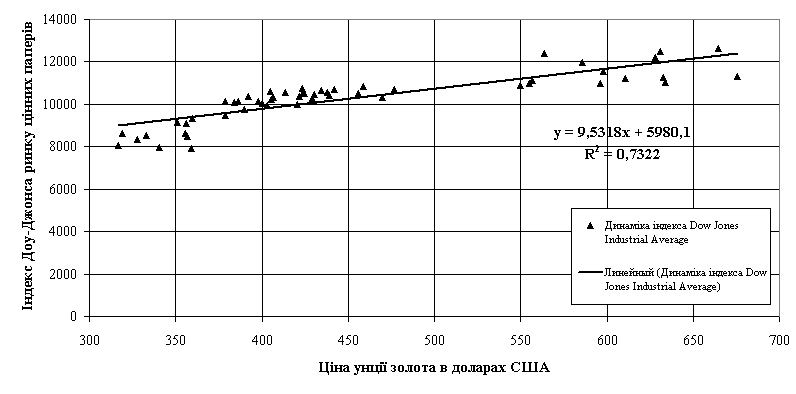
Рис. 2.15. Кореляційно регресійний зв’язок цін на золото та індекса ДоуДжонса ринку цінних паперів у 2002 –2006 роках
Як показують результати кореляційнорегресійного аналізу, наведеного на рис.2.10 –2.15:
1. Кореляційно регресійний зв’язок цін на золото та цін на нафту у 2002 – 2007 роках описується нелінійним рівнянням (висхідний напрямок):
Y = 0,0697*х21,0045*х+333,86
де Y – курс унції золота в доларах США
x – курс ціни 1 бареля нафти в доларах США
Коефіцієнт кореляції R2 =0,766 ( тобто зв”язок сильний)
2. Кореляційно регресійний зв’язок цін на золото та індекса ДоуДжонса ринку цінних паперів у 2002 – 2007 роках описується лінійним рівнянням (висхідний напрямок):
Y = 9,5318*х+5980,1
де х – курс унції золота в доларах США
Коефіцієнт кореляції R2 =0,7322 ( тобто зв”язок сильний)
3. Кореляційно регресійний зв’язок цін на золото та цін на срібло у 2002 – 2007 роках описується лінійним рівнянням (висхідний напрямок):
Y = 0,0272*х 4,6638
де х – курс унції золота в доларах США
Y – курс унції срібла в доларах США
Коефіцієнт кореляції R2 =0,9543 (тобто зв”язок дуже сильний)
4. Кореляційно регресійний зв’язок цін на золото та цін на платину у 2002 – 2007 роках описується лінійним рівнянням (висхідний напрямок):
Y = 1,7884*х + 75,781
де х – курс унції золота в доларах США
Y – курс унції платини в доларах США
Коефіцієнт кореляції R2 =0,9448 ( тобто зв’язок дуже сильний)
Таким чином, проведено дослідження підтверджує зв’язок з зовнішніми факторами впливу на попит на ринку золота, якими є:
зміни в політиці розрахунків за енергоносії на Ближньому Східі з перехідом накопичення розрахункових доларів США на золото на фоні політичного конфлікту США в Іраку та Ірані;
зміні в політиці розрахунків транснаціональних промислових корпорацій, які вводять золото в резерви капіталу корпорацій в умовах нестабільності регулюємих курсів розрахункових валют світу;
перехід на світову розрахункову систему “компьютерного золота”, тобто повернення через 100 років до системи забезпечення золотом розрахункової комп’ютерної світової валюти (“система золотого стандарта”).
Одночасно, підтверджений сильний кореляційний зв’язок між курсом золота (ведучий курс) та курсами інших дорогоцінних металів – платини та срібла, які практично лінійно наслідують зміни курсів на золото.
РОЗДІЛ 3
СУЧАСНИЙ СТАН ТА РОЗВИТОК РИНКУ ЗОЛОТА В УКРАЇНІ
3.1 Основні проблеми формування ринку золота в Україні
Російська імперія традиційно знаходилася в першому ряді виробників золота і займала помітне місце на світовому ринку.
Розвиток російської золотої промисловості почався з відкриття і розробки корінного золота (Воїцький рудник у Карелії, 1732 р.; Березовський на Уралі, 1742 р.). Однак вирішальне значення для створення золотого запасу Російської імперії мали відкриття россипного золота біля Березовського родовища (Брусніцин, 1771 р.). Царським урядом видобуток золота всіляко заохочувався, що сприяло зміцненню могутності Росії. Золотопромисловцям видавалися позички, кредити, установлювалися помірні податки, швидко оформлялися гірські і земельні відводи. Це сприяло відкриттю багатьох розсипів з високим змістом золота, у результаті чого його видобуток швидко зростав. У 1880х роках після спаду "золотої лихоманки" у Каліфорнії й Австралії, і до підйому видобутку в Південній Африці, Росія по видобутку золота займала перше місце. У 1887 р. у Росії було добуто 39 т золота, у 1913 р. видобуток піднявся до 64 т [36].
У СРСР золотодобування одержало новий істотний імпульс. Почалося інтенсивне освоєння ресурсів, розташованих у важкодоступних районах (головним чином за рахунок використання праці ув'язнених). У 1933 р. видобуток золота в СРСР склала 110 т, у 1936 р. 150 і в 1940 р. 180 т. Максимальний рівень видобутку був досягнутий у 1988 р., коли він склав 304 т. У 1990 р. останній рік існування СРСР видобуток знизився до 302 т [30].
В останні роки існування СРСР усі золоті копальні були об'єднані в 10 виробничих об'єднань, що підпорядковувались "Союззолото" (згодом "Главалмаззолото"). Найбільшими золотодобувними підприємствами СРСР в 1990 р. були "Северовостокзолото" (частка в річному видобутку складала 40%) і "Якутзолото" (частка в річному видобутку складала 25%).
Розпад СРСР і входження золотих промисловостей країн СНД в систему ринкових відносин супроводжувалися істотною перебудовою виробничої структури і обертання золота.
Росія протягом 200 років славилася видобутком золота з розсипів, але тепер їхні запаси з високим змістом металу скоротилися. В даний час існує диспропорція: 85% запасів російського золота знаходиться в руді, а 80% видобутку виробляється з розсипів. Для освоєння рудних родовищ необхідні великі і довгострокові інвестиції. Видобуток золота здійснюється на території 28 регіонів Росії, причому 80% золотодобувних підприємств знаходяться в районах Крайньої Півночі. В даний час у галузі працює 900 золотодобувних підприємств, з яких 600 на правах надрокористувачів (у тому числі 82 акціонерних товариства, 34 державні підприємства і 340 артелей старателів). У 1996 р. близько 60% золота, що добувається в Росії, приходилося на старателів. Фахівці звертають увагу на досить низький рівень продуктивності праці в галузі. У середині 90х років на один старателя приходилося в середньому 2 кг добутого золота, на державних підприємствах цей показник складав 300400 г. Для порівняння, в Австралії, де видобуток ведеться цілий рік, на одного працюючого приходиться 18 кг добутого золота.
СРСР займав друге місце у світі, добуваючи майже 300 тонн золота в рік. У СНД видобуток цього металу ведеться в першу чергу в Росії (до 200 тонн) і Узбекистані (приблизно 60 тонн). У Киргизії з недавнього часу його річний видобуток складає близько 20 тонн. У Казахстану в рік добувається приблизно 10 тонн золота. Таким чином, країни СНД поступово наблизилися до колишніх показників і в сумі контролюють понад 10% світового видобутку золота [31].
Росія є великим учасником світового ринку золота, стабільно утримуючись у групі лідерів. В останні роки видобуток у країні зростав в середньому на 1 2%. По оцінках, середні витрати виробництва російського золота складають 200 $/унцію, тобто вони в 3,2 рази нижче світової ціни продажу.
У СРСР до 60% золота споживали виробники ювелірних виробів, близько 37% промисловість і 3% медицина. Зараз у Росії 85 90% металу йде в ювелірне виробництво, 5 6% використовує стоматологія. У СРСР ювелірна галузь у рік споживала 40 тонн золота, тепер у Росії 10 тонн, зокрема внаслідок того, що до 60% обороту ювелірної промисловості знаходиться в тіньовій сфері. Пояснюють це недосконалістю податкового законодавства.
Узбекистан входить у першу десятку держав виробників золота. Його випереджають ПАР (до 15% світового видобутку), США й Австралія (по 11%), КНР і Росія (по 7 8%), Перу, Канада й Індонезія (6 7%). За даними Infogeo, собівартість унції золота в Узбекистану складає приблизно 120 140 дол./унц.
Щорічно в Узбекистану добувається близько 80 тонн золота [31].
У Киргизії в 2006 р. активізувався видобуток у Центральних Кизилкумах, що повинно дати понад 6 тонн золота в рік (передбачається вкласти до 40 млн. дол.). Oxus Gold фінансує також проект вартістю 50 млн. дол. на родовищі Джеррой на заході Киргизії, розвідані запаси золота на якому оцінюються в 110 тонн. Киргизія четверте місце в СНД по виробництву золота після Росії, Узбекистану та Казахстану. На тутешніх родовищах Макмал, Терексай, СолтонСары виробляється більш 2 тонн металу в рік.
У Казахстані розташовані дрібні рудні поклади з невеликими запасами золота. В даний час золото в країні добувається не стільки з золотоносних руд, скільки з поліметалевих. З розпадом СРСР золотодобувна промисловість Казахстану занепала. Більш 12 років не проводилися геологорозвідницькі роботи, практично не здійснюється госфинансирования галузі. Вважається, що зараз тут використовується менш 1% промислового потенціалу. У 2000 р. добуто 16,4 тонн золота, що на 50% більше, ніж у 1999 р. У наступні роки обсяги видобутку склали (тонн): 2001 р. 16,5, 2003 р. 9,9, у 2004 р. 9,5. У січні липні 2005 р., за повідомленням KazKommerzBank, виробництво золота оцінювалося в 5,1 тонн (срібла у 462 тонни) [31].
На Україні спроби налагодити видобуток золота в значному обсязі починаються з моменту розпаду СРСР. Загальні прогнозні запаси цього металу на українських родовищах, за даними Держкомгеології, складають 3,2 тис. тонн. Усього ж у країні мається понад 230 рудопроявлений золото, з яких 10 родовища з запасами по 80 135 тонн. У процесі розвідки