Аналіз і оцінка комерційної діяльності ПП РТА "Рубін"
5. універсальний прилад TR-0850 А - є портативним переносним генератором випробувальних телевізійних сигналів і вольтметром, призначається для перевірки і ремонту телевізорів чорно - білого зображення ("телевізійний транзитест" - типа TR-0850 А) незалежно від роботи телевізійного центру. Спільно з портативним блоком - приставкою типа TR-0850 1/S прилад генерує додаткову гаму випробувальних сигналів і дозволяє здійснювати контроль телевізорів кольорового зображення;
6. генератор кольорових смуг - універсальний прилад, за допомогою якого випробують всі елементи тракту кольорового телевізора від студійної апаратури до приймача включно;
7. генератор решітчастого і крапкового поля - для перевірки і регулювання лінійного растра на екранах кольорового і чорно - білого телевізорів;
8. тестер - тестовий контроль каналів кольоровості телевізорів;
9. контрольний технологічний модуль - для перевірки пошкодження кінескопів телевізорів;
10. петля розмагнічування - використовують при заміні кінескопів;
11. прилад вихідного контролю - для перевірки мікросхем.
За виконану роботу по ремонту телерадіоапаратури РТА "Рубін" надає гарантію - 1 місяць. Якщо ремонт проводиться своїм абонентам, то сам ремонт їм надається безкоштовно, а з абонентів стягається плата за виклик майстра на дім (1,5 грн.) та вартість радіодеталей, які замінюються в разі потреби. У період гарантійного терміну відремонтованого виробу повторний його ремонт в обсязі замовлення здійснюється безкоштовно за пред'явленням замовником гарантійного документу і гарантійний термін продовжується під час перебування виробу в ремонті. Гарантійні зобов'язання виконавця стосовно надання послуг визначаються Законом України "Про захист прав споживачів" та відповідно нормативно - правовим актам. Документами, що надають право замовникові на вимогу усунення недоліків у гарантійний термін, є касовий (товарний) чек, квитанція або гарантійний талон.
Надання послуг проводового мовлення - це другий вид діяльності ПП РТА "Рубін". Проводове мовлення - це система зв'язку, при якій трансляційні звукові програми доводяться проводами до великої кількості територіально розосереджених слухачів. Система оводового мовлення містить: центральну підсилювальну станцію, опорні підсилювальні станції, обладнання ліній (магістральні, розподільні й абонентські) та абонентські пристрої (з лінії та триптограмний передавач). Телевізійна передавальна станція - сукупність пристроїв, призначених для перетворення телевізійного зображення і звукового супроводу.
По мережі проводового телебачення у ПП РТА "Рубін" нараховується 5000 абонентів, з якими підприємство складає договір - "Договір - абонемент на користування міським проводовим телебаченням" (додаток 4), у відповідності з яким зобов'язується забезпечувати виправне технічне становище мережі проводового телебачення, а також надсилати у затверджені строки монтерів для підключення - відключення до мережі проводового телебачення. Абонплата за надання послуг проводового мовлення з абонентів складає 5 гривен в місяць. РТА "Рубін" транслює 16 каналів: OPT, REN - TV, НТВ, УТ-2, "Скіфія", СТБ, Інтер, УТ-1, РТР, ТНТ, OTV, EVROSPORT, ISTV, ІТЕЛ, DISKOVERI, ТВ-21. Прі підключенні до мережі проводового телебачення використовуються кабель РК-75.
Необхідне для транслювання проводового телебачення технічне забезпечення розташоване у мікрорайоні Сокіл в спеціально обладнаному приміщені - телевізійної передавальної станції. Телевізійна передавальна станція - сукупність пристроїв, призначених для перетворення телевізійного зображення і звукового супроводу. Блок-схема кожної ретрансляційної телевізійної станції розподіляється на 3 ланки:
1. джерела програм:
- власні: апаратно - студійні блоки, АСБ 1 та АСБ 2, апаратні записи телевізійних програм (АЗТП);
- зовнішні: оконцеві улаштування міжміських проводових та радіорелейних магістралей, з яких надходять закінчені телевізійні програми інших телецентрів;
2. комутаційне улаштування джерел програм - характеризується складністю та обсягом технічних споруд;
3. споживачі програм:
- власні: власні апаратні записи;
- зовнішні: вхідні улаштування міжміських проводових і радіорелейних ліній.
Для споживачів надаються пільги (до 50 %), встановлені з 1 червня 2001 року слідуючим категоріям громадян:
1. інвалідам ВВВ, прописаних без членів родини;
2. учасникам ВВВ, прописаних без членів родини;
3. самотнім пенсіонерам, прописаних без членів родини;
4. особам, які приймали участь в ліквідуванні аварії на Чорнобильській АЕС.
2.4 Аналіз сильних та слабих сторін
Аналіз сильних та слабких сторін допомагає визначити керівництву чи володіє організація внутрішніми силами, щоб скористуватись зовнішніми можливостями, а також допомагає виявити внутрішні слабкі сторони, які можуть ускладнити проблеми, пов'язані з зовнішніми загрозами. Керівництво повинне мати повне уявлення о внутрішніх потенціальних можливостях та недоліках організації, об існуванні зовнішніх проблем, щоб своєчасно їх попередити, та ефективно планувати свою діяльність, успішно функціонувати. В процесі управлінського обстеження зовнішнього та внутрішнього середовищ ПП РТА "Рубін" можливо викреслити слідуючи сильні та слабкі сторони цієї організації:
Сильні сторони: Слабкі сторони:
Спеціалізація діяльності; Застаріле обладнання;
Чітке та якісне планування; Труднощі з забезпеченням
Відоме ім'я; запчастин для ремонту
Сприятливий імідж; телерадіоапаратури;
Високій рівень кваліфікації Недостатня комп'ютеризація;
персоналу; Необхідність капітального
Достатність фінансових та ремонту будівлі та приміщень;
кадрових ресурсів; Відсутність системи
Високій рівень матеріального стимулювання праці,
професіоналізму;
Високій рівень професійної
та ділової етики;
Відсутність плинності кадрів;
Справедливість нарахування
заробітної плати та своєчасність її
виплати.
РОЗДІЛ 3
АНАЛІЗ КОМЕРЦІЙНОЇ ДІЯЛЬНОСТІ ПП РТА "РУБІН"
3.1 Аналіз ліквідності
Господарська діяльність є ефективною, якщо підприємство:
1. раціонально використовує свої активи;
2. своєчасно погашає зобов'язання;
3. рентабельно.
Аналіз фінансової звітності, заснований на даних статей Балансу (форма 1) та Звіту про фінансові результати (форма 2) дозволяє оцінити співвідношення між заборгованістю підприємства і його активами, структуру активів, розумність величини матеріально - виробничих запасів, дебіторської заборгованості тощо. Оцінити фінансовий стан підприємства можливо за допомогою фінансових коефіцієнтів, розрахованих на основі показників Балансу та Звіту про фінансові результати. Цим способом вивчаються такі важливі аспекти фінансового становища й результатів діяльності підприємства, як ліквідність, довгострокова платоспроможність, рентабельність. Аналіз ліквідності дає змогу визначити чи зможе підприємство погасити в необхідний термін поточні (короткострокові) зобов'язання. Коефіцієнти довгострокової платоспроможності та рентабельності використовують для аналізу можливості погашення довгострокових зобов'язань і здатності підприємства функціонувати продовж довгого часу.
Ліквідність означає здатність перетворити актив у гроші швидко та без збитків його ринкової вартості. Оцінюючи ліквідність підприємства, аналізують достатність поточних (обігових) активів для погашення поточних зобов'язань - короткострокової кредиторської заборгованості. Для оцінки ліквідності розраховують слідуючи три коефіцієнти:
1. коефіцієнт покриття;
2. коефіцієнт швидкої ліквідності;
3. коефіцієнт абсолютної ліквідності.
Перераховані показники розраховуються на основі даних форми 1 шляхом порівняння поточних активів та поточних зобов'язань підприємства. Поточні активи - це активи, які постійно обертаються в процесі господарчої діяльності підприємства. До них відносяться:
1. обігові активи. їх облік у відповідності з інструкцією № 291 ведеться на рахунках класу 2 "Запаси" та класу 2 "Засоби, розрахунки та інші активи". В Балансі вони відображаються у розділі 2 Активу, строках 100 -260;
2. витрати майбутніх періодів. Не звертаючи уваги на те, що витрати , сплачені наперед, тобто здійснені заради прибутку, який очікується в майбутньому, цілком імовірно, що частина цього прибутку може бути отримана на протязі одного року або операційного циклу підприємства. Таким чином, витрати майбутніх періодів зберігають грошові кошти підприємства.
У відповідності до інструкції № 291 витрати майбутніх періодів ураховуються на однойменному рахунку 39 і згідно з П(С)БО 2 відображаються в розділі 3 Активу Балансу, у рядку 270. Прикладом таких витрат є витрати, пов'язані з підготовчими роботами в сезонних галузях промисловості з освоєнням нових виробництв і агрегатів; оплачені авансом орендні платежі; оплата страхового поліса; переплата на газети, журнали, періодичні і довідкові видання та ін. Отже у рядку 270 Балансу у складі витрат майбутніх періодів ураховуються витрати, які підлягають списанню як протягом 12 місяців з дати Балансу, так і в більш пізній час.
Поточні зобов'язання згідно з П(С)БО 2 "Баланс" г- це зобов'язання, які будуть погашені протягом операційного циклу підприємства або протягом 12 місяців з дати балансу. Вони відображаються в розділі 4 Пасиву Балансу. Також до поточних зобов'язань слід віднести ту частину доходів майбутніх періодів, погашення яких очікуються протягом 12 місяців з дати балансу.
Оцінка фінансового стану ПП РТА "Рубін" проводиться за допомогою
даних статей Балансу (форма 1) і Звіту про фінансові результати (форма 2) (додаток 5; додаток 6).
1. Коефіцієнт поточної ліквідності - логіка обчислення даного показника полягає в тому, що підприємство погашає поточні (короткострокові) зобов'язання за рахунок поточних активів. Він дає загальну оцінку ліквідності активів, показуючи, скільки гривень поточних активів підприємства припадає на одну гривню поточних зобов'язань. Якщо поточні активи перевищують поточні зобов'язання, підприємство може розглядатися як таке, що успішно функціонує. Коефіцієнт розраховується за формулою:
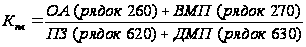 ,
(3.1)
де:
Кпл - коефіцієнт поточної ліквідності;
ОА - оборотні активи;
ВМП - витрати майбутніх періодів;
ПЗ - поточні зобов'язання;
ДМП - доходи майбутніх періодів.
Коефіцієнт поточної ліквідності ПП РТА "Рубін":
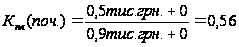
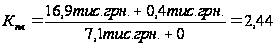
де:
Кпл (поч.) - коефіцієнт поточної ліквідності на початок 2001 року;
Кпл (кін.) - коефіцієнт поточної ліквідності на кінець 2001 року.
На початок свого існування у РТА "Рубін" коефіцієнт поточної ліквідності дорівнював 0,56, що свідчило про наявність неліквідного балансу, підприємство було неприбутковим і неспроможним погашати свої, борги. За рік свого існування коефіцієнт поточної ліквідності збільшився в 4,36 разів, фінансовий стан підприємства суттєво покращився (в основному за рахунок збільшення оборотних активів і зменшення поточних зобов'язань), і на даний час у РТА "Рубін", який вже має коефіцієнт поточної ліквідності 2,44, сприятливий стан ліквідних активів підприємства, тобто воно має можливість вчасно погашати свої поточні зобов'язання.
2. Коефіцієнт швидкої ліквідності - ураховує якість оборотних активів і є
більш суворим показником ліквідності, оскільки при його розрахунку
враховуються найбільш ліквідні поточні активи (запаси не враховуються).
Коефіцієнт розраховується за наступною формулою:
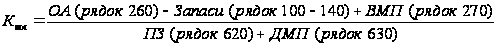 ,
(3.2)
де:
Кшл - коефіцієнт швидкої ліквідності;
ОА - оборотні активи;
ВМП - витрати майбутніх періодів;
ПЗ - поточні зобов'язання;
ДМП - доходи майбутніх періодів;
Коефіцієнт швидкої ліквідності ПП РТА "Рубін":
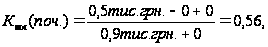
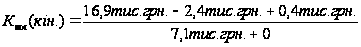 ,
де:
Кшл (поч.) - коефіцієнт швидкої ліквідності на початок 2001 року;
Кшл (кін.) - коефіцієнт швидкої ліквідності на кінець 2001 року.
На початок свого існування ПП РТА "Рубін" на кожну гривню поточної заборгованості мало лише 56 коп. ліквідних активів. Це недостатньо для нормального функціонування. На кінець року коефіцієнт швидкої ліквідності збільшився в 3,75 разів. Значення показнику значно покращилось за рахунок збільшення оборотних активів і зменшення поточних зобов'язань і складає 2,1 гривню, тобто на одну гривню поточних зобов'язань підприємство має тепер 2,1 гривню ліквідних активів і є спроможним своєчасно погашати свої поточні зобов'язання.
3. Коефіцієнт абсолютної ліквідності - показує, яка частина поточних (короткострокових) зобов'язань може бути погашена негайно. Коефіцієнт розраховується за наступною формулою:
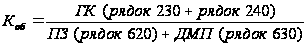 ,
(3.3)
де:
Коб - коефіцієнт абсолютної ліквідності;
ГК - грошові кошти та їх еквіваленти;
ПЗ - поточні зобов'язання;
ДМП - доходи майбутніх періодів.
Коефіцієнт абсолютної ліквідності РТА "Рубін":
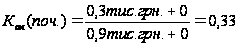 ,
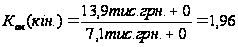 ,
де:
Кал (поч.) - коефіцієнт абсолютної ліквідності на початок 2001 року;
Кал (кін) - коефіцієнт абсолютної ліквідності на кінець 2001 року.
Значення коефіцієнту зросло в 5,9 разів за рахунок значного збільшення у РТА "Рубін" грошових коштів, що вказує на покращення фінансового становища й забезпеченості ліквідними активами. Підприємство на кінець 2001 року має змогу негайно та повністю погасити поточні зобов'язання.
Для оцінки платоспроможності та фінансової стійкості важливе не тільки розрахування співвідношення між поточними активами і поточними зобов'язаннями, але й визначити їх різницю. Різниця між поточними активами і поточними зобов'язаннями складає чистий або робочий капітал підприємства (Рк). Наявність чистого робочого капіталу свідчить про те, що підприємство здатне не тільки оплачувати поточні борги, але й володіє фінансовими ресурсами для розширення сфери діяльності та здійснення інвестиції. Сума чистого робочого капіталу визначається за формулою:
Рк = [ОА (рядок 260) + ВМП (рядок 270) - ПЗ (рядок 620) + ДМП (рядок 630)]; (3.4)
де:
ОА - оборотні активи;
ВМП - витрати майбутніх періодів;
ПЗ - поточні зобов'язання;
ДМП - доходи майбутніх періодів.
Робочий капітал РТА "Рубін" складає:
Рк (кін) = 16,9 тис. грн. + 0,4 тис. грн. - 7,1 тис. грн. + 0 = 10,2 тис. гри.,
де:
Рк (кін.) - чистий робочий капітал на кінець 2001 року. РТА "Рубін" на початку своєї діяльності не мало достатніх фінансових ресурсів для розширення своєї діяльності, тому розрахунок чистого робочого капіталу не можливий. Розмір чистого робочого капіталу на кінець 2001 року складає 10,2 тис. гривень, що свідчить про те, що підприємство достатньо забезпечене фінансовими ресурсами і має всі передумови для розширення сфери діяльності.
Ліквідність підприємства також можна охарактеризувати такими показниками, як обіговість запасів, обіговість дебіторської заборгованості, обіговість кредиторської заборгованості. Аналіз цих показників дозволяє оцінити ефективність використання таких активів, як запаси і дебіторська заборгованість.
3. Коефіцієнт оборотності запасів. Підтримування певного обсягу запасів необхідно для забезпечення відповідного обсягу реалізації. Підтримка запасів повинна бути на можливо низькому рівні, достатньому для прибуткової реалізації. Коефіцієнт оборотності запасів показує, як часто обертаються запаси для забезпечення поточного обсягу реалізації. Він розраховується за формулою:
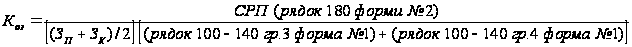
де:
Коз - коефіцієнт оборотності запасів;
СРП - собівартість реалізованих послуг (робіт);
ЗП - запаси на початок 2001 року;
ЗК - запаси на кінець 2001 року.
Коефіцієнт оборотності запасів для РТА "Рубін":
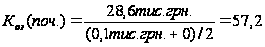 ,
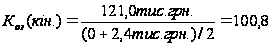 ,
де:
Коз (поч.) - коефіцієнт оборотності запасів на початок 2001 року;
К03 (кін) - коефіцієнт оборотності запасів на кінець 2001 року.
Кількість днів, необхідних на один оборот запасів можна отримати поділивши тривалість звітного періоду (один рік) на коефіцієнт оборотності запасів, тобто:
 ,
(3.6),
де:
КД - кількість днів, необхідних на один оборот запасів;
Зп - тривалість звітного періоду; К03 - коефіцієнт оборотності запасів.
Кількість днів, необхідних на один оборот запасів для РТА "Рубін" слідуюча:
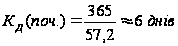 ,
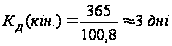 ,
де:
КД (поч.) - кількість днів, необхідних на один оборот запасів, на початок
2001 року;
КД (кін) - кількість днів, необхідних на один оборот запасів, на кінець
2001 року.
В РТА "Рубін" швидкість оборотності запасів значно збільшилася (в 1,76 разів) в основному за рахунок значного збільшення реалізації послуг з 28, 6 до 121, 0 тис. грн. (або в 4,2 рази), що свідчить про більш сталу діяльність підприємства і збільшення обсягів робіт. Термін використання запасів зменшився на 3 дні (6 днів - 3 дні), і для збереження поточного рівня виконання робіт поповнення запасів необхідно здійснювати через 3 дні.
4. Коефіцієнт оборотності дебіторської заборгованості. У процесі господарської діяльності підприємство надає товарний кредит для споживачів своєї продукції. Тобто існує розрив у часі між продажем товару і надходженням оплати за нього, у результаті чого виникає дебіторська заборгованість.
Коефіцієнт оборотності дебіторської заборгованості показує, оскільки разів за рік обернулися кошти, вкладені в розрахунки. Він обчислюється як відношення загального обсягу реалізації до середнього розміру дебіторської заборгованості:
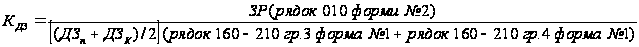
де:
КДЗ - коефіцієнт оборотності дебіторської заборгованості;
ЗР - загальний обсяг реалізації;
ДЗП - дебіторська заборгованість на початок 2001 року;
ДЗК - дебіторська заборгованість на кінець 2001 року;
Коефіцієнт оборотності дебіторської заборгованості для РТА "Рубін":
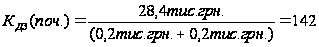 ,
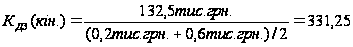 ,
де:
КДЗ (поч.) - коефіцієнт дебіторської заборгованості на початок 2001 року;
КДЗ (кін.) - коефіцієнт дебіторської заборгованості на кінець 2001 року.
За рік кількість оборотів збільшилася в 2,3 рази (в основному за рахунок значного збільшення реалізації послуг з 28, 6 до 121 тис. грн., і збільшення суми дебіторської заборгованості з 0,4 тис. грн.. (0,2+0,2 тис. грн.) до 0,8 тис. грн. (0,2+0,6 тис. грн.)), що свідчить про покращення діяльності 1111 РТА "Рубін" і більш швидке отримання оплати по рахунках.
Використовуючи цей коефіцієнт можна розрахувати період інкасації, тобто час, протягом якого дебіторська заборгованість обертається у грошові кошти. Для цього треба тривалість звітного періоду (один рік) поділити на коефіцієнт оборотності за розрахунками:
 , (3.8).
де:
П1 - період інкасації;
Зп - тривалість звітного періоду;
КДЗ - коефіцієнт дебіторської заборгованості.
Згідно з показниками РТА "Рубін" період інкасації (період очікування
підприємством отримання грошових коштів після реалізації послуги) складає:
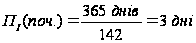 ,
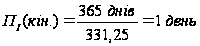 ,
де:
ПІ (поч.) - період інкасації на початок 2001 року;
ПІ (кін) - період інкасації на кінець 2001 року.
Період інкасації в РТА "Рубін" за рік скоротився на 2 дні або в 0,33 рази, це значить, що підприємство практично не має дебіторської заборгованості і вчасно отримує гроші за виконані роботи, це позитивно відображається на його фінансовому становищі.
3. Коефіцієнт оборотності кредиторської заборгованості. Кредиторська заборгованість на відміну дебіторської, свідчить про наявність грошових коштів, тимчасово залучених підприємством, і таких, що підлягають поверненню. За допомогою коефіцієнта оборотності кредиторської заборгованості аналізується період часу, протягом якого підприємство погашає кредиторську заборгованість, що також характеризує платоспроможність підприємства. Коефіцієнт оборотності кредиторської оборотності розраховується за формулою:
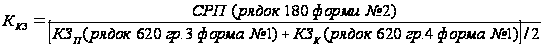 ,
(3.9)
де:
ККЗ - коефіцієнт оборотності кредиторської заборгованості;
СРП - собівартість реалізованих послуг;
КЗП - кредиторська заборгованість на початок 2001 року;
КЗК - кредиторська заборгованість на кінець 2001 року.
Коефіцієнт оборотності кредиторської заборгованості для РТА "Рубін":
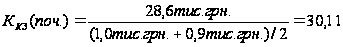 ,
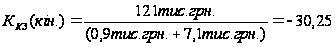 ,
де:
ККЗ (поч.) - коефіцієнт оборотності кредиторської заборгованості на початок 2001 року;
ККЗ {кін.) - коефіцієнт оборотності кредиторської заборгованості на кінець 2001 року.
За рік своєї діяльності підприємство стало швидше розраховуватись з кредиторами, що свідчить про вдалу його діяльність, про це говорить збільшення коефіцієнту оборотності кредиторської заборгованості в 1,005 разів.
Середню кількість днів, протягом яких підприємство оплачує рахунки кредиторів, можна розрахувати поділивши тривалість звітного періоду (один рік) на розрахований коефіцієнт оборотності кредиторської заборгованості, тобто:
 , (3.10)
де:
КД - середня кількість днів, протягом яких підприємство оплачує рахунки
кредиторів;
Зп - тривалість звітного періоду;
ККЗ - коефіцієнт оборотності кредиторської заборгованості.
Середня кількість днів, на протязі яких РТА "Рубін" оплачує рахунки кредиторів дорівнює:
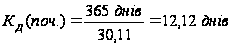 ,
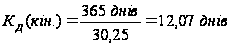
де:
КД (поч.) - середня кількість днів, на протязі яких,РТА "Рубін" оплачує
рахунки кредиторів на початок періоду;
КД{кін) - середня кількість днів, на протязі яких РТА "Рубін" оплачує рахунки кредиторів на кінець періоду.
Термін сплати рахунків кредиторів за рік зменшився на 0,05 днів або в 0,99 разів, тобто майже не змінився, і зараз складає 12,07 днів.
За результатом аналізу ліквідності ПП РТА "Рубін" можна зробити висновок, що підприємство за рік свого існування значно покращило своє фінансове становище, стало спроможним сплачувати свої борги, про що свідчить коефіцієнт поточної ліквідності 2,4, коефіцієнт швидкої ліквідності 2,1, за рік скоротився період інкасації в РТА "Рубін на 2 дні або в 0,33 рази, тобто підприємство практично не має дебіторської заборгованості і вчасно отримує кошти за реалізуємі послуги, з'явились кошти на розширення сфери діяльності в сумі 10,2 тис. грн.
3.2 Аналіз довгострокової платоспроможності
З позиції довгострокової перспективи фінансова стійкість підприємства характеризується структурою джерел залучення коштів, залежністю від зовнішніх інвесторів та кредиторів. Джерелами коштів підприємства є власний та позиковий капітал. Співвідношення між цими величинами дозволяє оцінити довгострокову платоспроможність.
Інформація про власний капітал відповідно Інструкції № 291 узагальнюється на рахунках класу 4 "Власний капітал та забезпечення зобов'язань" та в відповідності с П(С)БО 2 відображається в розділі 1 Пасиву Балансу, рядках 300-380.
Розмір позикового капіталу визначається шляхом узагальнення інформації по слідуючим розділам Балансу: розділ 2 "Забезпечення майбутніх витрат і платежів", розділ 3 "Довгострокові зобов'язання", розділ 4 "Поточні зобов'язання", розділ 5 "Доходи майбутніх періодів".
Для аналізу довгострокової платоспроможності використовують слідуючи коефіцієнти:
1. коефіцієнт концентрації власного капіталу;
2. коефіцієнт концентрації позикового капіталу;
3. співвідношення позикового та власного капіталу;
4. коефіцієнт забезпеченості по кредитах.
1. Коефіцієнт концентрації власного капіталу - визначає частину коштів власників підприємства у загальній сумі коштів, вкладених в майно підприємства. Характеризує можливість підприємства виконати свої зовнішні зобов'язання за рахунок використання власних коштів, незалежність його функціонування від позикових коштів. Розраховується за формулою:
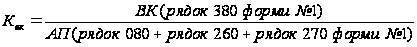 ,
(3,11)
де:
Квк - коефіцієнт концентрації власного капіталу;
ВК - власний капітал;
АП - активи підприємства.
Коефіцієнт концентрації власного капіталу для РТА "Рубін":
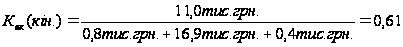 ,
де:
Квк(кін) - коефіцієнт концентрації власного капіталу на кінець 2001 року.
Коефіцієнт концентрації власного капіталу для РТА "Рубін" на початок 2001 року розрахувати неможливо, тому що підприємство не мало власних коштів. За рік РТА "Рубін" перетворилось з фінансово слабкого підприємства у фінансово стійке та практично незалежне від кредиторів, про що свідчить значення показника коефіцієнту концентрації власного капіталу 0,61. Частка власного капіталу в загальної сумі його фінансових ресурсів складає 61%, тобто на 61 % підприємство самостійно забезпечує своє фінансування.
2. Коефіцієнт концентрації позикового капіталу - є доповненням до попереднього коефіцієнту - їх загальна сума складає 1 (або 100 %). Коефіцієнт характеризує частку позикових коштів в загальної сумі коштів, вкладених в майно підприємства. Розраховується за формулою:
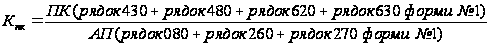 ,
(3.12)
де:
Кпк - коефіцієнт концентрації позикового капіталу;
ПК - позиковий капітал;
АП - активи підприємства.
Коефіцієнт концентрації позикового капіталу для РТА "Рубін":
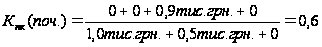 ,
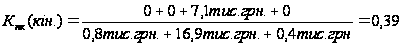 ,
де:
Кпк(поч.) - коефіцієнт концентрації позикового капіталу на початок 2001 року;
Кпк(кін) - коефіцієнт концентрації позикового капіталу на кінець 2001 року.
Частка позикових коштів в загальної сумі коштів, вкладених в майно підприємства, в РТА "Рубін" за рік зменшилась в 0,65 разів. На початку своєї діяльності РТА "Рубін" було фінансово слабким і залежним від позикових коштів на 60 %. Зараз, на підприємстві частка позикових коштів складає лише 39 %, що свідчить про значне покращення фінансового становища, та вдалу діяльність.
3. Коефіцієнт відношення позикового капіталу до власного - дає найбільш загальну оцінку фінансової стійкості підприємства. Розраховується за формулою:
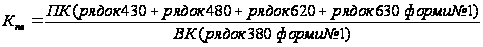 ,
(3.13)
де:
Кпв - коефіцієнт відношення позикового капіталу до власного;
ПК - позиковий капітал;
ВК - власний капітал.
Коефіцієнт відношення позикового капіталу до власного в РТА "Рубін":
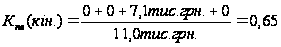 ,
де:
Кпв(кін.) - коефіцієнт відношення позикового капіталу до власного на кінець 2001 року.
Коефіцієнт відношення позикового капіталу до власного в РТА "Рубін" на початок 2001 року розрахувати неможливо, тому що підприємство не мало власних коштів і на початок існування залежало від кредиторів. Зараз положення підприємства суттєво покращилось, воно набагато менше стало залежати від кредиторів, доля позикового капіталу зменшилась до показника 0,65 і зараз на кожну 1 гривню власних коштів, вкладених в активи підприємства, припадає 0,65 копійок позикових.
За результатом аналізу довгострокової платоспроможності можна зробити висновки, що за рік свого існування ПП РТА "Рубін" набуло значної фінансової потужності: зменшилась залежність від кредиторів, про що говорить частка позикових коштів, які в загальної сумі коштів, вкладених в майно підприємства, дорівнюють показнику 0,65, збільшилась частка власного капіталу у загальній сумі коштів, вкладених в майно підприємства, і на кінець 2001 року вона в загальної сумі його фінансових ресурсів складала 61 %, тобто на 61 % підприємство здатне самостійно забезпечувати своє фінансування.
3.3 Аналіз рентабельності
На коротко- та довгострокову платоспроможність підприємства чинить вплив його здатність отримувати прибуток. У цьому зв'язку потребує розглядання слідуючий аспект діяльності підприємства - рентабельність, яка є істотним показником ефективності роботи підприємства. Оцінюючи рентабельність, визначають відношення прибутку до слідуючи показників:
1. рівень продаж;
2. активів;
3. власного капіталу.
При розрахунку цих показників використовують:
1. чистий прибуток, який визначається як балансовий прибуток за відрахуванням платежів до бюджету (рядок 190 форми №2 "Звіту про фінансові результати");
2. чиста реалізація, яка визначається як виручка від реалізації без урахування НДС, акцизного збору та інших відрахувань з доходу (рядок 030 форми № 2 "Звіту про фінансові результати").
Слід зауважити, що будь - яких абсолютних загальноприйнятих значень рентабельності, на які можна орієнтуватися при аналізу, не існує, бо її показники прудко коливаються по галузям. Зростання цих показників по періодам звітності вважається позитивної тенденцією.
1. Рентабельність продажу - цей коефіцієнт показує, який прибуток з однієї гривні продажу отримало підприємство. Визначається як відношення чистого прибутку до чистої реалізації:
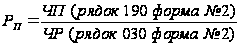 ,
(3.15)
де:
РП - коефіцієнт рентабельності продажу;
ЧП - чистий прибуток;
ЧР - чиста реалізація.
Коефіцієнт рентабельності продажу для РТА "Рубін":
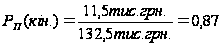 (8,7%)
де:
РП (кін) - коефіцієнт рентабельності продажу на кінець 2001 року.
Коефіцієнт рентабельності продажу для РТА "Рубін" на початок 2001 року розрахувати не можна, бо підприємство було неприбутковим. За 2001 рік підприємство покращило свою діяльність і на кінець 2001 року рентабельність продажу склала вже 8,7 % і якщо на початок року у РТА "Рубін" не було прибутку, то на кінець року у нього, після відрахування з отриманого доходу всіх витрат, залишається «9 копійок прибутку від кожної гривні продажу послуг.
2. Коефіцієнт обіговості активів - характеризує, наскільки ефективно використовуються активи з точки зору обсягу реалізації, оскільки показує скільки гривень реалізації припадає на кожну гривню, вкладену до активів підприємства. Іншими словами, скільки разів за звітний період активи обернулися в процесі реалізації послуг. Коефіцієнт визначається як відношення чистої реалізації до середньорічної вартості активів:
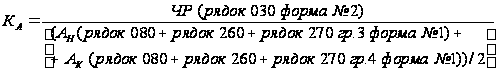
де:
КА - коефіцієнт обіговості активів;
ЧР - чиста реалізація;
АН - активи на початок періоду;
АК - активи на кінець періоду.
Коефіцієнт обіговості активів для РТА "Рубін":
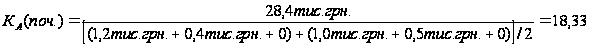 ,
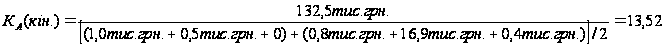
де:
А (поч.) - коефіцієнт обіговості активів на початок 2001 року;
КА (кін.) - коефіцієнт обіговості активів на кінець 2001 року.
За рік коефіцієнт обіговості активів РТА "Рубін" зменшився в 0,73 рази, це пояснюється значним збільшенням за звітний рік реалізації послуг ( в 4,6 разів), а також суми обігових активів(в 12 разів), які за короткий термін не встигли в повній мірі обернутися.
3. Рентабельність активів - характеризує наскільки ефективно підприємство використовує свої активи для отримання прибутку, тобто який прибуток приносить кожна гривня, вкладена до активів підприємства. Визначається як відношення чистого прибутку до середньої вартості активів:
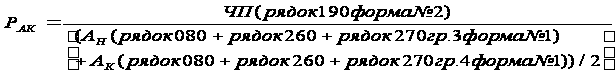
де:
РАК - коефіцієнт рентабельності активів;
ЧП - чистий прибуток;
АН - активи на початок 2001 року;
АК - активи на кінець 2001 року.
Рентабельність активів для РТА "Рубін":
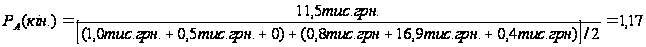
РА
(кін.)