Управление товарно-материальными затратами на ОАО "Русполимет"
Зср.=1772244/26 х 12=5680 руб.
Определяю заработную плату основных рабочих на 1 изделие:
3.П.1изд = З.П.осн.р./N,
где:
З.П.осн.р. - заработная плата основных рабочих учетом премии, руб.;
N - годовой выпуск, шт.
3.П.1изд.= 3089864/120000=154,5 руб.
Зед=1772244/120000=14,77 руб.
Определяю сдельную заработную плату вспомогательных рабочих:
З.П.осн.всп.р.=11,63 х 1730,2 х 9 х 1,9=344090,1 руб.
Определяю дополнительную заработную плату вспомогательных рабочих (20% от основной зарплаты):
З.П.доп.всп.р.=0,2 х 344090,1 =68818 руб.
Основной фонд заработной платы вспомогательных рабочих
Зосн=Зпл+Зд=344070,1+68818=412908,1 руб.
Среднюю заработную плату вспомогательных рабочих определяю по формуле:
Звс.р=(3.П.осн+3.П.всп)/(п х 12),
п -количество основных и вспомогательных рабочих;
Зср.вс.р.=(412908,1)/(33 х 12)=3823,2 руб.
Таблица 10 Штат руководителей, специалистов и служащих.
| Наименование | Кол-во | Оклад, руб | Годовая ЗП |
Годовая ЗП с учетом премии |
| Мастер | 1 | 4350 | 52200 | 119016 |
| Технолог | 1 | 3500 | 4200 | 95760 |
| Итого: | 2 | 94200 | 214776 |
2.10 Расчет общепроизводственных расходов
Определение стоимости производственного здания
Определяю стоимость здания по формуле:
Ст.зд.= VхСт1
где:
V - объем здания, м3;
Cт1 – стоимость 1 м3 здания, руб. Ст1=500 руб
Ст.зд.=1275 х 500=637500 руб.
Для определения стоимости оборудования составляю таблицу:
Таблица 11. - Стоимость оборудования
| Наименование оборудования | Тип | Мощность, кВт | Кол-во | Цена за 1 шт. оборудования | Общая стоимость, руб |
| Фрезерно-центровальный 2Г942 | 2Г942 | 36,28 | 1 | 450000 | 450000 |
| Токарный с ЧПУ 16К20Ф3 | 16К20Ф3 | 510 | 5 | 900000 | 4500000 |
| Вертикально-фрезерный 6Р13 | 6Р12 | 47,5 | 4 | 160000 | 640000 |
| Круглошлифовальный 3М151 | 3М151 | 310 | 3 | 280000 | 840000 |
| Итого | 1363,78 | 13 | 1790000 | 6430000 |
Амортизация оборудования и транспортных средств определяется по формуле:
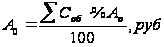 ,
где
Соб – общая стоимость оборудования и транспортных средств, руб;
%A – процент амортизационных отчислений, %.
%Aо = 5,2% - для станков с ручным управлением;
%Aо –6,7% - для станков с ЧПУ.
%Aо=
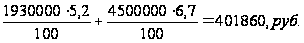
Расходы на содержание и эксплуатацию оборудования.
а) Заработанная плата вспомогательных рабочих:
Звсп = 344090,1 руб;
б) Дополнительная заработанная плата вспомогательных рабочих
Звсп =68818 руб;
в) Отчисления от заработанной платы определяются как 27,9% от основного фонда заработанной платы вспомогательных рабочих
Отч = 27,9%@ ( 344090.1+68818) = 11520135руб.
Текущий ремонт оборудования принимаем 3% от его стоимости.
Тр. = 0,03@6430000 = 192900 руб
Внутризаводское перемещение определяем произведением стоимости перевозки одной тонны груза на грузооборот. Грузооборот принимаем в размере 15% от годовой программы в тоннах. Стоимость перевозки одной тонны груза 15руб.
Впер. = 120000@0,01842@0,15@15 = 4973,4 руб.
Износ малоценных и быстроизнашиваемых инструментов и приспособлений определяется из расчета 16 руб. в год на единицу изделия.
Иинстр = 120000@0,01842@16 = 35166,4 руб.
Затраты на технологические процессы определяются из расчета 5 руб. на единицу изделия.
Тпр = 120000@0,01842@5 = 10920 руб.
Отчисления от заработанной платы руководителей, специалистов и служащих берется в размере 26,2 % от Зосн.рук.:
Орук = 0,262 @1189800=311727руб
Амортизация зданий, сооружений и инвентаря берется в размере 3 % от их стоимости:
Азд.,инв.= 0,03 @637500 = 19125 руб
Расход по содержанию зданий, сооружений и инвентаря.
а) расход пара на отопление определяется по формуле:
Qn = qn @Qoт @V @Цп / i @1000, руб, где:
Qn- длительность отопительного сезона, дн.
qn - расход пара на 1м3 здания; qn = 24
V – объем здания, м3
Цп – цена пара, руб
i – среднее содержание 1кг пара.
Qn = 24 @193 @1275 @1015 / 540 @1000 = 11100,7 руб
б) расход воды на бытовые и хозяйственные нужды
Qn = qв @Крд @Np @Цп / i @1000, руб
qв - норма расхода воды на одного работающего – 40л.; на бытовые нужды – 25л.
Крд - количество рабочих дней в году
Np – численность всех работающих, чел.
Цп – цена 1 м3 вод, руб.
Qn = 65 @249т @38 @9,1 / 1000 = 5597 руб
в) расход электроэнергии на освещение участка определяется по удельной удельной мощности освещения участка:
Стоимость расхода электроэнергии на освещение:
Qэл.=Fд х q х Т х Цэ
где: Рд.- освещаемая площадь, м2; %
q - норма освещения (1 кВт х ч х м2);
Т - количество часов освещения в год, Т=4700 ч.;
Цэл.- стоимость 1кВт х ч, руб.=1,44руб.
Оэл.=0,08 х127,5 х 4700 х 1,44=69034 руб.
Текущий ремонт зданий, сооружений и инвентаря принимаем из расчёта 6% от их стоимости.
Рт=0,06 х 637500=38250 руб.
Расходы по охране труда.
а) расходы на спецодежду
Спец.одежда: 150 руб. умноженные на всех производственных рабочих.
Сс.о.=150 х 35=5250 руб.
б) Дезинфекция из расчета 2000 руб в год
Стоимость износа малоценных и быстроизнашивающихся приспособлений из расчета 50 рублей на одного производственного рабочего:
Ст.износа=50 х 35=1750 руб.
2.11 Расчёт калькуляции себестоимости
Определим % общепроизводственных расходов
Со.р.=Со.р. х 100%/Зо.р.=5082283,9/1772244 х 100%=286%
Расчёт расхода производственной электроэнергии
Рэ=Nм х п х Фд х Кз/Nв, кВт
Общий расход электроэнергии
Рэ=3,7 кВт
2.12 Определение технико-экономических показателей
Объем реализации определяю по формуле:
Vp.n.=Ц х N,
где: Ц - оптовая цена (без НДС), руб.;
N - годовой выпуск, шт;
Vp.n.= 1220,75 х 120000=146490000 руб.
Себестоимость реализованной продукции определяю по формуле:
Ср=Сполн*N,
где: Сполн - полная себестоимость,руб.;
N - годовой выпуск, шт;
Ср=862,12 х 120000=103454400 руб.
Прибыль от реализованной продукции определяю по формуле:
n=Vp.n.-Cp,
где: Vp.n. - объем реализации, руб.;
Ср - себестоимость реализованной продукции, руб.;
П=146490000-103454400=43035600 руб.
Рентабельность определяю по формуле:
Рз=(( Vp.n.- Ср)/ Ср) х 100%,
где: Vp.n. - объем реализации, руб.;
Ср - себестоимость реализованной продукции, руб.;
Рз=((146490000-103454400)/ 146490000) х 100%=29,4%
Использование прибыли:
Рассматриваем три вида прибыли: прибыль от реализации, балансовая прибыль и чистая прибыль.
Налог на имущество 2,2% от среднегодовой стоимости имущества:
Сим=Сзд+Соб,
Сзд - стоимость зданий, руб.;
Соб - стоимость оборудования, руб.
Ним=2,2% Сср.г.=0,022 х 7067500=155485 руб.
Налог на содержание милиции:
Нсм=К*Зм*12*0,03, руб.
К- число работающих
Змин – минимальная заработная плата,
12 – число месяцев в году,
Нсм=38 х 1100 х 12 х 0,03=15048 руб.
Налог на прибыль 24% от налогооблагаемой прибыли:
Нпр=0,24 х Пн=0,24 х 42865067=10287616 руб.
Чистую прибыль определяю по формуле:
Пч=Пн-Нп,
где: Пн. - налогооблагаемая прибыль, руб.; Нп - налог на прибыль, руб.
Пч=42865067-10287616=325774551 руб.
Фонд потребления определяю по формуле:
Фп=0,6 х Пч=0,6 х 4435331,2 =2661198,7 руб.
Фонд накопления определяю по формуле:
Фн=0,4 х Пч=0,4 х 4435331,2 =1774132,4 руб.
Фонд заработной платы за год
Фз.п=1772244+412908,1+214776=2399928,1 руб.
Среднемесячная заработная плата на 1-го работающего определяю по формуле:
Ср.м.зп.=Фзп/(12 х работающих)
Ср.м.зп.= (2399928,1)/(12 х 38)=5263руб.
Фондоотдачу определяю по формуле:
Фoт=Vp.n./ Сср.г.ст.осн.ф.
Фот=4536000/ 7067500 = 6,42 руб.
Фондовооруженность определяю по формуле:
Фвоор= Сср.г.ст.осн.ф/ Кработающих
Фвоор=7067500 /38= 185986,8 руб/чел.
Таблица 12 - Технико-экономические показатели.
| Наименование показателей | Единицы измерения | Сумма, руб. |
| Годовой выпуск | Шт. | 120000 |
| Численность работающих | Чел | 38 |
| Численность рабочих основных | Чел | 26 |
| -вспомогательных рабочих | Чел. | 9 |
| -специалистов, служащих, руководителей | Чел. | 3 |
| Годовой фонд ЗП р. основных | Руб. | 1772244 |
| - вспомогательных рабочих | Руб. 412908 | 412908,1 |
| -специалистов, служащих, руководителей | Руб. | 214776 |
| Себестоимость изделия | Руб. | |
| Объём реализованной продукции | Руб. | 146490000 |
| Себестоимость реализованной продукции | Руб. | 103454400 |
| Прибыль от реализации | Руб. | 43035600 |
| Рентабельность | % | 29,4 |
Экономический эффект будет равен следующему:
Э1 = (Sзаг1 – Sзаг2) хN = (403,24 – 236,96)х120000 = 19953600 руб. –
такую дополнительную экономию мы получим при использовании заготовки штамповки на деталь "Вал".
При использовании второго технологического процесса уменьшается время межоперационного цикла на 18,5 мин, что также даёт дополнительную экономию: Э2 = 120000 * 0,30 *40 = 1480000 руб.
Дополнительная экономия из-за уменьшения фонда оплаты труда составит: Э3 = 1480 + 0,2*1480 + 0.26*1480 = 2160,8 тыс. руб. =2160800 руб.
Итоговая экономия = 23594400 руб.
Затраты на введение данного технологического мероприятия составят 200 тыс. руб., которые пойдут на маркетинговые исследования, на разработку подробного техпроцесса, на оценку и анализ экономической эффективности данного мероприятия, на переподготовку кадров, переналадку оборудования, изготовление нового инструмента и приспособлений и т.д.
Прибыль, которую мы получим от внедрения данного мероприятия
Объём реализованной продукции = 146490000 руб.
Себестоимость реализованной продукции = 103454400 руб.
Прибыль от реализации = 43035600 руб.
Увеличение налога на прибыль (налог на прибыль - 20%) – 0,20 * 43035600 = 10328544 руб.
Таблица. 13. - Эффект в первый год предложенного мероприятия.
| № п/п | Статьи чистого дохода | Результат |
| 1 | Рост прибыли от реализации продукции | 43035600руб. |
| 2 | Увеличение амортизации | --------------------------- |
| 3 | Увеличение налога на прибыль | 10328544 руб |
| 4 | Увеличение налога на имущество | ---------------------- |
| 5 | Уплата процентов за кредит | ------------------------- |
| Итого | 32707056 руб. | |
| Дополнительная прибыль на единицу продукции | 273 руб. |
Рассчитаем чистые денежные поступления на протяжении всего жизненного цикла мероприятия (берём 7 лет)
Расчёт: используем электронные таблицы Excel.
Исходные данные для вычислений:
Инвестиции -20000 тыс. руб.
Процент дисконта - 25%
Дополнительная прибыль от реализации за единицу продукции – 0,273 тыс.руб.
Количество реализованной продукции – 120000 шт.
Цена реализации – 1 тыс. руб.
Полученные данные из электронных таблиц представлены ниже в виде графика окупаемости инвестиций и расчёта поступления чистых денежных поступлений в результате работы данного проекта.
| Наиболее вероятные объемы продаж в течение жизненного цикла мероприятий, шт. | 1 | 2 | 3 | 4 | 5 | 6 | 7 | |
| 120000 | 120000 | 120000 | 120000 | 120000 | 120000 | 120000 | ||
| Мероприятия предусматривают закупку нового оборудования стоимостью | 20000 | тыс. р. | ||||||
| Срок службы этого оборудования | 7 | года | ||||||
| Ликвидационная стоимость | 0 | тыс. р. | ||||||
| Норма дисконта | 25% | |||||||
| Решение | ||||||||
| Дополнительная прибыль от реализации на единицу | 0,273 | тыс. р. | ||||||
| Годовая амортизация оборудования | 2857,143 | тыс. р. | ||||||
| Остаточная стоимость оборудования по годам, тыс.р. | ||||||||
| 20000 | 17142,9 | 14285,7 | 11428,6 | 8571,43 | 5714,29 | 2857,14 | ||
| Расчет чистых денежных поступлений | Табл. 1 | |||||||
| Показатель | Годы | |||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | ||
| Дополнительная прибыль от реализации, тыс.р. | 32760 | 32760 | 32760 | 32760 | 32760 | 32760 | 32760 | |
| Налог на имущество, тыс.р. | 440 | 377,143 | 314,286 | 251,429 | 188,571 | 125,714 | 62,8571 | |
| налогооблагаемая прибыль | 32 320 | 32 383 | 32 446 | 32 509 | 32 571 | 32 634 | 32 697 | |
| налог на прибыль | 6464 | 6476,57 | 6489,14 | 6501,71 | 6514,29 | 6526,86 | 6539,43 | |
| Амортизация, тыс.р. | 2857,143 | 2857,14 | 2857,14 | 2857,14 | 2857,14 | 2857,14 | 2857,14 | |
| Чистые денежные поступления, тыс.р. | 28713,143 | 28763,4 | 28813,7 | 28864 | 28914,3 | 28964,6 | 29014,9 | |
| Табл. 2Расчет экономического эффекта проектных предложений | ||||||||
| Показатель | Годы | |||||||
| 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | |
| Процент | 25% | 25% | 25% | 25% | 25% | 25% | 25% | 25% |
| Чистые денежные поступления, т.р. | 0 | 28713,1 | 28763,4 | 28813,7 | 28864 | 28914,3 | 28964,6 | 29014,9 |
| Дисконтированные чистые денежные поступления, т.р. | 0 | 22970,5 | 18408,6 | 14752,6 | 11822,7 | 9474,63 | 7592,89 | 6084,86 |
| Инвестиции, т.р. | 20000 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Сумма дисконтированных чистых денежных поступлений, т.р. | 0 | 22970,5 | 41379,1 | 56131,7 | 67954,4 | 77429,1 | 85021,9 | 91106,8 |
| Сумма дисконтированных инвестиций, т.р. | 20000 | 20000 | 20000 | 20000 | 20000 | 20000 | 20000 | 20000 |
| ЧДД, т.р. | -20000 | 2970,51 | 21379,1 | 36131,7 | 47954,4 | 57429,1 | 65021,9 | 71106,8 |
| ИД | 0 | 1,15 | 2,07 | 2,81 | 3,4 | 3,87 | 4,25 | 4,56 |
| Чистый дисконтированный доход, т.р. - | 71106,80 | |||||||
| Индекс доходности - | 3,40 | |||||||
| Срок окупаемости, лет - | 0,87 | |||||||
+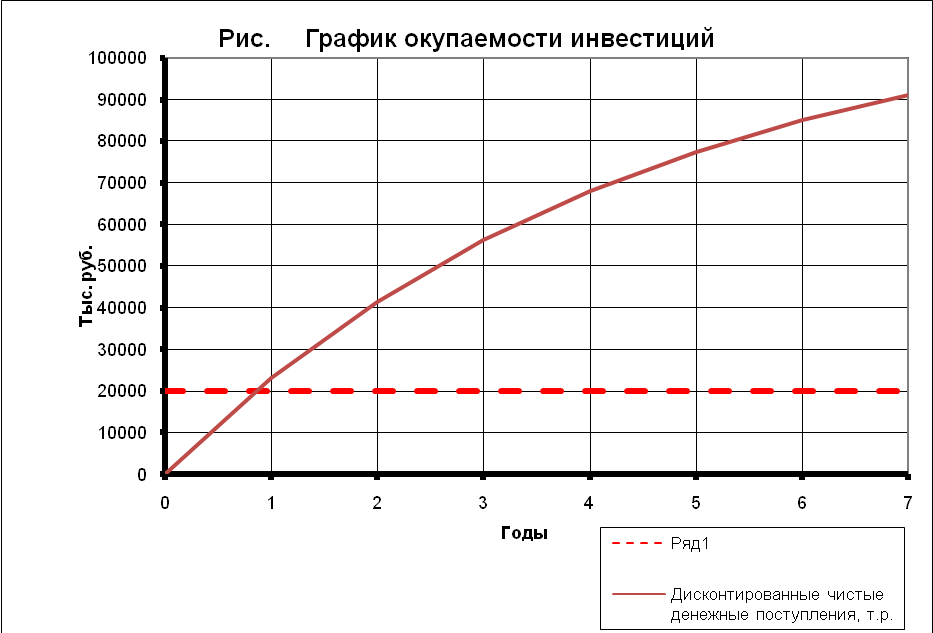
Срок окупаемости около 1 года, чистый дисконтированный доход за 7 лет составит 71,106 млн. руб., следовательно, можно утверждать, что данный проект достаточно выгоден предприятию.
3. Организационно-экономическая часть
3.1 .Проектируемые организационно-экономические мероприятия
В настоящее время на любом промышленном пpедпpиятии существует ремонтная служба, целью функциониpования которой является поддеpжание обоpудования в работоспособном состоянии.
Известно, что в процессе эксплуатации оборудования техническое состояние (ТС) Y любого его элемента (детали) непрерывно ухудшается под воздействием внешней среды (рисунок 1).
При достижении предельного состояния Yпр в момент времени Тотк элемент отказывает, и выполняется ремонт с целью восстановления его работоспособности. В общем случае процесс изменения ТС элемента оборудования может быть описан типичной кривой износа см. рис., на которой можно выделить три характерных участка: приработки, нормальной работы, ускоренного износа.
Учитывая стохастический характер факторов, влияющих на изменение ТС, можно считать, что функция Y = fТ(t) является трендом (математическим ожиданием) изменения ТС объекта в случае средних условий его эксплуатации. Изменение ТС реального объекта Y = fф(t) будет лежать между границей Y= fВ(t) соответствующей самым тяжелым условиям эксплуатации и Y = fН(t) соответствующего самым легким условиям эксплуатации. В общем случае функция Y = fф(t) не совпадает с трендом Y = fТ(t) и граничными функциями Y= fВ(t) , Y = fН(t).
В зависимости от того, какая из рассмотренных функций используется при планировании и организации ремонтов возможны три стратегии.
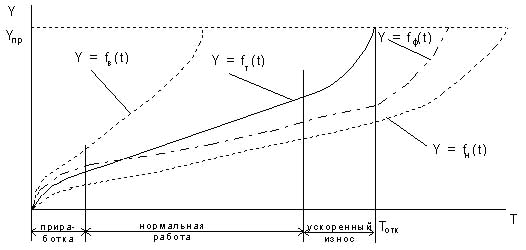
Рис. - Типичная кривая износа
Стратегия, в основе которой лежит выполнение аварийных ремонтов, базируется на кривой Y = fф(Т) и не предусматривает прогнозирования срока отказа Тотк . При ее использовании за срок отказа принимается срок фактического достижения функцией Y=fф(Т) значения Yпр.
Эта стратегия очень простая и предполагает, что ремонты выполняются после не запланированной остановки обоpудования в результате разрушения его деталей. При этом происходит разрушение и соседних деталей, а ремонтная служба не готова к проведению ремонта. Это приводит к увеличенному расходу ресурсов необходимых для восстановления работоспособного состояния оборудования (запасных частей, количеству ремонтных бригад, времени простоя оборудования в ремонте).
Исходя из проведенного анализа, наиболее совершенной можно считать стратегию ремонтов по состоянию, которая обеспечивает минимальные затраты на поддержание оборудования в работоспособном состоянии. Это достигается благодаря повышению точности прогноза срока отказа при прочих равных условиях. Для обоснования, в случае этой стратегии, укрупненного перечня задач ремонтной службы и выявления их связей проведен анализ ее предметной области.
Исходным элементом предметной области ремонтной службы можно считать оборудование. При его использовании по назначению (в технологическом пpоцессе) ТС Y1 ,Y2,, , Yn его деталей непрерывно ухудшается под воздействием внешней среды. На скорость и характер изменения ТС i-детали оказывают влияние два основных взаимно пpотивостоящих фактоpа:
1. внешняя среда СV ,под воздействием которой происходит ухудшение YI;
2. внутренние свойства детали СSI, характеризующие ее способность пpотивостоять воздействию внешней среды.
Учитывая эти фактоpы, ухудшение ТС детали во вpемени можно описать моделью:
Yi =f(CV, CSI, tI),
где tI - продолжительность эксплуатации детали.
В пpоцессе проектирования для заданных значений СV pазpабатывается обоpудование, обладающее некотоpым Cs. При этом соотношения СV и CS принимаются такими, что детали могут пpотивостоять внешней сpеде в течении заданного пеpиода вpемени tI. Следовательно, по истечении tI, под воздействием внешней среды, техническое состояние детали достигает предельного Ynp и она переходит в неpаботоспособное состояние.
С целью восстановления pаботоспособности обоpудования выполняются pемонтные воздействия. Учитывая стохастический характер СV и CS можно видеть, что определение срока Тp выполнения ремонтного воздействия по конкретной детали является достаточно сложной задачей.
В процессе функционирования ремонтной службы используется различная информация характеризующая оборудование. К ней можно отнести: номер чертежа детали, ее массу и материал из которого она изготовлена, срок последнего ремонта, ресурс и др. При этом необходимо отметить, что одна и та же информация используется при решении различных задач. Для исключения дублирования информация сведена в "Образ оборудования". Он содержит любые данные об оборудовании используемые при решении задач ремонтной службы, в том числе и задачи прогнозирования срока отказа и ремонта Тp.
Необходимо отметить, что эффективность pаботы pемонтной службы в значительной степени опpеделяется точностью опpеделения сpоков Тp. Для pасчета Тp детали используются математические модели, учитывающие изменение ТС:
Тp = ТT + f(Y, Ynp, Cv, Cs),
где ТT - сpок начала упpеждения пpогноза.
В идеальном случае значение Тp должно совпадать со сpоком Тотк достижения деталью предельного состояния Ynp и ее отказа, Тp = Тотк. Наpушение этого условия вызывает два нежелательных явления:
1. Тp < Тотк - частичное использование технического pесуpса детали и, следовательно, увеличение pасхода запасных частей и количества pемонтов;
2. Тp > Тотк - аваpийные pемонты обоpудования, при котоpых увеличивается pасход pесуpсов на их выполнение.
Задача планиpования ремонтного воздействия предполагает использование Тp при разработке плана ремонта включающего перечень работ и необходимых pесуpсов. Можно выделить тpи вида pесуpсов:
1. запасные части, используемые для замены отказавших деталей;
2. pемонтные бpигады, непосpедственно выполняющие pемонты;
3. интеpвал вpемени, в течение котоpого обоpудование пpостаивает в pемонте, а не используется по назначению.
Как плавило все задачи по определению объемов и перечня необходимых pесуpсов решаются ремонтной службой производственного цеха (РС ПЦ). Количество таких цехов на предприятии может достигать нескольких десятков.
Очень важной частью ремонтной службы является отдел главного механика. Его подразделения обеспечивают поставки ресурсов заказанных ремонтными службами производственных цехов.
На основе pазpаботанного плана ремонта выполняется его организация и выполнение. Результатом ремонта являются восстановленные хаpактеpистики Сs внутpенней среды обоpудования. Следовательно, восстанавливается способность обоpудования пpотивостоять внешней сpеде Сv. Затем вновь идет ухудшение Y обоpудования и включение в pаботу других компонентов из пpедметной области pемонтной службы пpомышленного пpедпpиятия с целью его восстановления.
В настоящее время на большинстве предприятий, и ОАО "Русполимет"в том числе, не ведётся полноценный учёт внеплановых и аварийных ремонтов, составляющих значительную часть в структуре ремонтного обслуживания и обусловленных большим возрастом и значительным износом оборудования. Средняя оценка качества выполненных за год ремонтов проводится визуально по бальной системе, а также по удельному весу отремонтированных единиц оборудования, сданных ОТК с первого предъявления, что неполно отражает объём неплановых ремонтов и качество их выполнения.
Таким образом, рациональная организация технического обслуживания и ремонта станков с ЧПУ предполагает решение целого ряда задач, важнейшими из которых являются:
- установление оптимальной структуры ремонтного цикла и периодичности технического обслуживания и ремонтов, наиболее соответствующих условиям эксплуатации оборудования;
- определение суммарного времени простоев станков в плановых и внеплановых ремонтах и ТО;
- определение оптимальных затрат времени и труда на ремонтообслуживание;
- учёт передового опыта в организации ремонтных работ.
ОАО "Русполимет", ориентируясь на специфику производства и относительно для себя приняло линейную форму управления ремонтной службой при соответствующем способе организации производства ремонтных работ. Таким образом в структуру управления ремонтным хозяйством включаются:
- отел главного механика (ОГМ) − в функциональном подчинении которого находиться всё ремонтное хозяйство предприятия;
- ремонтно-механический цех (РМЦ) − в ведении которого находятся все службы технического обслуживания и ремонта оборудования предприятия;
- ЦРКО
-ЦРМО
Ремонтно-механический цех в своём составе имеет ряд служб, специализирующихся на обслуживании отдельных групп оборудования, отличающихся в функциональном отношении:
При проведении ППР осуществляется обязательная технологическая и материальная подготовка работ.
Обеспечение выполнения ремонтного процесса материалами и комплектующими на ОАО "Русполимет" осуществляется в соответствии с принятыми СТП,:
На основании годового плана ППР и перечней запчастей, материалов и комплектующих изделий, полученных от механиков ремонтных бригад в виде докладной записки, ОГМ, ОГЭ составляют сводные годовые и квартальные заявки на материалы и комплектующие входящие в номенклатуру ОВК, ОМТС и БВКП в виде докладной записки, утвержденной техническим директором предприятия.
Мастера ремонтных бригад РМЦ и механики цехов, не входящие в структуру РМЦ, получают материалы, запчасти и комплектующие, согласно копий поданных ранее заявок, по требованиям со складов ОГМ, ОВК, ОМТС, ПДО.
Перед планированием заказов на запасные части ОГМ, ОГЭ проверяют наличие запасных частей по всем видам оборудования согласно номенклатуре на складе ОГМ. Фактическое наличие сверяется с нормой запаса, на основании чего в план работы РМЦ на следующий месяц включается изготовление запасных частей.
Запасные части к импортному оборудованию, закупаемые МЦ, заказываются по докладной записке, утвержденной техническим директором.
Функции обеспечения запасными частями и материалами и распределения их для ремонтных целей в отделе главного механика целесообразно возложить на одну группу по запасным частям бюро ППР.
Оперативное изготовление запчастей силами ремонтно-механического цеха производится на участке механической обработки или по межцеховому заказу силами основных механических цехов. Оформление заказов осуществляет мастер или механик по ремонту оборудования по требованию персонала ремонтных баз.
Вышеприведенное даёт возможность выявить несколько недостатков в организации службы снабжения ремонтных баз, а следовательно есть необходимость в совершенствовании механизма снабжения ремонтного хозяйства:
- распылённость обязанностей и компетенций участников структуры ремонтного хозяйства;
- усложнённая процедура получения запчастей и комплектующих;
- наличие нескольких складов запчастей и комплектующих, находящихся в ведении разных участников процесса материального снабжения;
- отсутствие систематизированной информации о потребностях ремонтных баз в запчастях и комплектующих значительно повышает вероятность возникновения срочных незапланированных работ по изготовлению и ремонту запчастей централизованным способом силами ремонтно-механического и основных производственных (механических) цехов.
В разрезе реструктуризации управления ремонтным персоналом лаборатории ЧПУ, можно выделить совершенствование службы и процедур снабжения, позволяющего упростить материальное обеспечение ремонтных служб, тем самым сократив внеплановые простои оборудования, возникающие по причине задержек, независящих от деятельности самого ремонтно-обслуживающего персонала.
Станки с ЧПУ имеют механическую, электрическую и электронную части. Рациональная система технического обслуживания таких станков предусматривает выполнение различных операций (осмотров, регулировок, смазки) после отработки каждым станком определённого количества часов, зависящего от его конструктивных особенностей и условий эксплуатации.
Для технического обслуживания и ремонта механической и электромеханической частей может использоваться система ППР, включающая плановые текущие и капитальные ремонты, а также различные виды обслуживаний. Электрическая и электронная часть станков с ЧПУ состоит из различных устройств, имеющих различные сроки службы, что делает малоэффективной их профилактическую замену через определённое число часов работы. В этих условиях возникает необходимость в устранении потока отказов отдельных элементов без значительной разборки электрической части и электронных устройств станка. Поэтому для данной части должен быть определёно профилактическое ремонтообслуживание, заключающееся в проведении плановых осмотров, периодической чистке от пыли, ревизии и промывке контактных соединений, поднастройке и регулировке электродинамических характеристик электронных и электромеханических устройств.
Для станков с ЧПУ рекомендуется следующая структура ремонтного цикла:
КР − ТР − ТР − ТР − ТР − ТР − ТР − ТР − ТР − КР
гдеКР − капитальный ремонт; ТР − текущий ремонт. [18, стр. 52]
Эффективность системы технического обслуживания и ремонта станков с ЧПУ во многом зависит от правильности планирования их простоев. Большую часть работ планового технического обслуживания станков с ЧПУ − периодические осмотры, чистка, регулировка механизмов − следует выполнять без простоев, в нерабочее время, однако полномасштабные плановые осмотры и ремонты должны выполняться во время запланированных остановок оборудования при согласовании с руководством обслуживаемого цеха.
Информация о состоянии оборудования, проведённых ремонтных работах за период эксплуатации имеет большое практическое значение для служб ремонта и обслуживания. Источником информации о проведённых работах и состоянии оборудования являются отчётные документы исполнителей ремонтной службы. Основным накопительным документом может являться журнал ремонтных работ, содержащий информацию о работе оборудования, работоспособности его систем и сборочных единиц, о неисправностях и проведённых ремонтах, использованных запчастях.
На основе информации о ремонтных работах производится анализ эффективности работы ремонтных подразделений и ремонтной службы в целом.
На основании вышеприведенного можно внести ряд предложений, позволяющих рационализировать работу ремонтных служб в отношении обслуживания оборудования с ЧПУ:
Для обслуживания оборудования с ЧПУ принять структуру ремонтного цикла, включающего между капитальными ряд текущих ремонтов. При этом, под текущими ремонтами следует понимать весь комплекс мероприятий, проводимых при техническом обслуживании (осмотры, плановые и внеплановые ремонты, регулировки, чистка).
Ввести ежедневное фиксирование сбоев, простоев и внеплановых (аварийных) остановок оборудования с занесением информации по каждому инвентарному номеру оборудования в журнал ремонтных работ, с указанием:
- количества и характера простоев технологического оборудования как связанных, так и не связанных с деятельностью ремонтной службы;
- характера и причин сбоев электронных систем, имевших место при работе оборудования;
- неисправностей и аварий электрической и механической частей станков;
- проведённых плановых и внеплановых ремонтов, настроек и регулировок основных систем;
- заменённых блоков и использованных запчастей (в плановом и внеплановом порядке);
- предполагаемого ресурса работоспособности отдельных частей, систем и сборочных единиц, требующих ремонта или замены в ближайшем будущем.
Предварительные планы-графики ППР составлять с равномерной нагрузкой по месяцам за месяц до начала планируемого года, с последующей ежемесячной корректировкой на основании анализа статистической информации журналов ремонтных работ, заполняемых ремонтным персоналом.
Основными факторами экономии от внедрения мероприятий по совершенствованию технологии и организации ремонта является сокращение трудоёмкости ремонтных работ и снижение простоев оборудования в ремонте.
Внедрение системы обслуживания оборудования на основании статистических данных прошлых лет возможно только при условии длительной фиксации и тщательного анализа всех причин выхода из строя агрегатов и узлов, а также фактических затрат труда на их устранение. Применение подобных систем обслуживания оборудования, как показывают исследования группы экспертов по технической поддержке, ремонту и модернизации (Денисов С.А., Горбач А.Н., Ковалев А.М.) РУП ГСЗ им. С.М. Кирова, проведенные в 2004 году,
В 2004 году на РУП ГСЗ им. С.М. Кирова были проведены исследования группы экспертов по технической поддержке, ремонту и модернизации (Денисов С.А., Горбач А.Н., Ковалев А.М.)
Приведём экспертную оценку данных исследований.
Экспертами выступают 3 человек. Предлагается 4 варианта повысить производительность труда ремонтных бригад.
Варианты повысить производительность труда ремонтных бригад
Таблица 3.1
| № варианта | Предлагаемая производительность труда ремонтных бригад |
| 1 | 15 |
| 2 | 20 |
| 3 | 25 |
| 4 | 23 |
Таблица 3.2 Сводная таблица расчётов
| № п/п | Эксперты | Варианты | |||
| 1 | 2 | 3 | 4 | ||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | 1 | 1 | 2 | 3 | 4 |
| 2 | 2 | 4 | 1 | 3 | 2 |
| 3 | 3 | 2 | 1 | 4 | 3 |
| 6 |
|
7 | 4 | 10 | 9 |
| 7 | Результирующий ранг | 2 | 1 | 4 | 3 |
| 8 | Средняя сумма рангов | 10 | 10 | 10 | 10 |
| 9 |
|
9 | 36 | 0 | 1 |

 2
Произведем пошаговый расчет для определения наиболее вероятной трудоемкости.
Определяем какая наиболее вероятная трудоемкость для выполнения данной операции. Мнение каждого эксперта заносятся в таблицу.
Далее считаем сумму рангов по каждому варианту.
Наименьшей сумме рангов присваивается 1, далее по возрастающей.
Средняя сумма рангов находится как сумма рангов деленная на количество экспертов.
(7+4+10+9)/3=10
Определяем квадрат разности, для чего сумма рангов вычитается из средней суммы рангов, а полученный результат возводится в квадрат.
Считаем коэффициент конкордации:
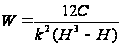 ;
где
К - количество экспертов;
Н - количество объектов.
C - сумма

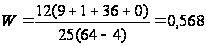 ;
Мнение экспертов
достаточно
согласованно
так как

Наиболее вероятное значение производительности труда ремонтных бригад 20%.
Таким же образом были проведены расчеты по вычислению других показатели .
Применение подобных систем обслуживания оборудования, как показывают исследования группы экспертов по технической поддержке, ремонту и модернизации (Денисов С.А., Горбач А.Н., Ковалев А.М.) РУП ГСЗ им. С.М. Кирова, проведенные в 2004 году позволяют:
- сократить простои оборудования во внеплановых ремонтах на 35 %;
- повысить производительность труда ремонтных бригад на 25 %;
- увеличить качество и снизить трудоёмкость ремонтных работ на 20 %.
В соответствии с этим, эффект от улучшения качества ремонта через количество высвобождаемого оборудования составит:
ΔQ =8284 * 0,35 / 2104 * 1,45 = 2900 / 3156 = 0,95 ед.
Удельный вес плановых работ в общем объёме выполненных:
Кпл = 10570 / (10570 + 8284 * 0,65) * 100 = 66,3 %
Изменение: 66,3 / 56 * 100 − 100 = 18,4 %
Величина простоев оборудования во внеплановых ремонтах:
Кпр = 7405 / (7405 + 8284 * 0,65) * 100 = 57,9 %
Изменение: 57,9 / 47,2 * 100 − 100 = 22,7 %
Применение более прогрессивных форм организации и систем обслуживания оборудования позволяет не только улучшить работу комплексных ремонтных бригад, но и рационализировать вывод оборудования в плановые ремонты, тем самым:
- сократить простои оборудования (как в плановом так и внеплановом порядке);
- за счёт своевременного планирования отдельных мероприятий по