Совершенствование структуры управления предприятия легкой промышленности
Если изменения в окружающей среде происходят сравнительно медленно, а организация относительно невелика, то для нее может оказаться предпочтительной централизованная структура управления. Преимущества централизованной структуры состоят в экономически эффективном использовании персонала, высокой степени координации и контроля за специализированными видами деятельности и в уменьшении вероятности того, что подразделения начнут расти в ущерб организации в целом [11, 171].
Для того, чтобы использовать преимущества специализации нужна эффективная интеграция организации. Для интеграции организаций, действующих в устойчивой окружающей среде и использующих технологии массового производства, подходят методы, связанные с разработкой и установлением правил и процедур, иерархическими структурами управления. Организации, действующие в более изменчивой окружающей среде и использующие разнообразные технологические процессы и технологии выпуска отдельных изделий, зачастую считают более правильным проводить интеграцию путем установления индивидуальных взаимосвязей, организации работы различных комитетов и проведения межотдельских совещаний.
На практике не существует в чистом виде ни одного типа или вида ОС. Это обусловлено эволюцией организационных структур, которая происходит в следствие изменения внешней среды организаций. Поэтому, осуществляя функцию организации, следует выбирать такую организационную структуру, которая соответствует стратегическим планам и обеспечивает ей эффективное взаимодействие с окружающей средой и достижение намеченных целей.
При выборе типа структуры управления важно также учесть, что она представляет собой «конфигурацию системы управления»: совокупность организационных подразделений и их взаимосвязей. Из-за взаимной противоречивости целей надежность достижения каждой из них оказывается максимальной при моноцелевом характере работы организационных единиц. Вследствие чего по принципу многообразия в рамках структуры ответственность за все элементы стратегии должна быть распределена между разными подразделениями компании. В то же время в соответствии с принципом масштабов наиболее экономичное распределение и использование ресурсов достигается при объединении однородных работ по достижению целей. Для каждого уровня системы управления, области деятельности и хозяйственной функции должны быть выделены все необходимые организационные и материальные ресурсы.
В рамках простых структур, в которых отсутствует пересечение полномочий руководителей, такое организационное обособление нашло выражение в виде принципа единства полномочий и ответственности.
Для обеспечения внутренней эффективности в соответствии с принципом масштабов компании объединяют в сферы ответственности организационных подразделений группы целей, достижение которых требует однородного потенциала. В основе такого объединения может лежать общность используемых ресурсов и однородность выполняемых работ.
Для служб, реализующих функцию управления, однородность решаемых задач может определяться на основе характера, частоты и скорости внешних изменений, а так же – масштабов подконтрольных подразделений. Для функции НИОКР основу функциональной близости составляют используемые компанией технологические процессы и набор технических компетенций. Для функции маркетинга границы положительного эффекта масштабов определяются экономически эффективной географической зоной охвата сбытовыми операциями, однородностью рыночных условий сбыта продукции. Для производственной функции основой экономии на масштабах является технологическая близость продукции и используемого оборудования.
Объединение обеспечивающих функций возможно в случае однородности контролируемых ими ресурсов [21, 86].
У однопродуктовых и однорыночных фирм принцип масштабов реализовался в виде функциональных структур, сформированных на основе «объединения однородных видов деятельности». При диверсификации развитием принципа экономии на масштабах стало использование положительной взаимосвязи областей деятельности.
Интеграция структуры компании осуществляется по двум направлениям. Во-первых, между различными областями деятельности на всех уровнях управления по линиям, намеченным при формировании стратегии диверсификации. Во-вторых, между различными уровнями управления.
Оперативные
подразделения,
обеспечивающие
текущие денежные
потоки, принято
называть центрами
прибыли. Подразделения
более высоких
уровней системы
управления,
обеспечивающие
перспективную
рентабельность,
на практике
часто называют
стратегическими
центрами.
При
минимальной
взаимосвязи
областей
хозяйственной
деятельности
горизонтальная
интеграция
затрагивает
только высшее
руководство
предприятия,
на котором
осуществляется
планирование
и контроль
распределения
единственного
общего в таких
случаях вида
ресурсов –
финансов.
Другим крайним вариантом структуры является горизонтальная интеграция при максимальной взаимосвязи областей хозяйственной деятельности. В этом случае централизованными оказываются все подразделения всех уровней управления, кроме отделений маркетинга, специализирующихся на сбытовых операциях в своих сегментах. Такие структуры управления максимально приближены к функциональным, характерным для монопродуктовых монорыночных компаний с естественной централизацией управления.
Вертикальная интеграция обеспечивает экономию за счет функциональной взаимосвязи уровней управления [45, 35].
При минимальной взаимосвязи уровней вертикальная интеграция сводится к распределению между ними только финансовых ресурсов. Финансирование инновационной и стратегической деятельности, обеспечивающих перспективную рентабельность, может осуществляться только за счет текущей прибыли операционной системы или привлечения средств со стороны. Но, даже в случае привлечения займов, финансовая устойчивость, ликвидность и платежеспособность предприятия зависят от обеспеченности кредитов материальным активами, то есть от результатов все той же оперативной хозяйственной деятельности. Поэтому оперативные, инновационные и стратегические планы всегда должны быть сбалансированы в рамках общего финансового плана. В противном случае фирма может не справиться с финансированием исследований и разработок в необходимом масштабе и сорвать достижение долгосрочных и среднесрочных целей. Более того, непосильные объемы перспективного финансирования могут подорвать текущую финансовую устойчивость.
Все вышесказанное в полной мере касается и других видов ресурсов, которые тоже могут быть взаимосвязаны у различных уровней системы управления. Возможности обеспечения такого рода положительной взаимосвязи в настоящее время возрастают в связи с увеличением гибкости производственных технологий и углублением рыночной сегментации.
Многообразие элементов организационных структур и их информационные взаимосвязи характеризуют систему управления предприятием и оказывают влияние на эффективность его функционирования. Различия в силе воздействия этих элементов усложняют задачу определения степени их влияния на обобщающий критерий работы предприятия, что затрудняет оптимизацию элементов организационных структур.
В качестве обобщающего критерия работы предприятия использован показатель рентабельности реализованной продукции. Целесообразность выбора данного показателя в качестве обобщающего критерия эффективности определяется тем, что из всех экономических показателей работы предприятия он менее чувствителен к динамике изменения инфляции и, следовательно, обеспечивает лучшую сопоставимость изменения экономической ситуации во времени. Важность предлагаемого подхода к прогнозированию эффективности организационных структур управления определяется тем, что более совершенная методика расчета влияния каждого структурного фактора на обобщающие показатели работы предприятия позволит повысить обоснованность всей системы рекомендаций и практических решений по дальнейшему совершенствованию управленческого процесса.
Таким образом, организационная структура управления – одно из ключевых понятий менеджмента, тесно связанное с целями, функциями, процессом управления, работой менеджеров и распределением между ними полномочий.
2 Анализ системы управления ОАО «Ростовская трикотажная фабрика»
2.1 Основные характеристики и направление деятельности ОАО «Ростовская трикотажная фабрика»
Свою историю трикотажная фабрика ОАО «Ростовская трикотажная фабрика» ведет с1931 года. С 1992 года фабрика стала акционерным обществом открытого типа» Ростовская трикотажная фабрика».
В течение 90-х годов предприятие АО «Колфа» теряло объемы продаж и объемы производства. Одна из главных причин сложившейся ситуации заключается в том, что предприятие не сумело в достаточной степени перестроиться на работу в новых конкурентных условиях рынка.
Помимо плохого знания внутреннего рынка работники предприятия никогда не изучали международный рынок и не знали, какой ассортимент по качеству, отделке, упаковке могут предложить зарубежные фирмы. На действующем рынке предприятие столкнулось в первую очередь с конкурентами из-за рубежа.
Для открытого акционерного общества «Ростовская трикотажная фабрика» постоянный рост цен на энергоносители и сырье, конкуренция продукции из стран Юго-Восточной Азии составляют угрозу стабильного развития предприятия в целом, а так же износ основных фондов и слабая инвестиционная активность в отрасль приводит к недостаточному уровню его конкурентоспособности.
Нужно было ломать стереотип мышления и переходить к планированию выпуска продукции, исходя не из мощностей предприятия, а из реального рыночного спроса.
Сегодня ассортимент фабрики составляет около 1000 наименований. ОАО «Ростовская трикотажная фабрика» производит и продает оптом трикотаж мужской, трикотаж женский, трикотаж детский, спортивный трикотаж и трикотаж ясельный.
В новых экономических условиях ОАО «Ростовская трикотажная фабрика» разработала новую схему технологического процесса производства верхних трикотажных изделий (Приложение А), отличительной чертой, которой является включение этапа «Разработка компьютерной программы моделирования изделий», что говорит о стремлении внедрять инновации на предприятии для повышения конкурентоспособности
Коллекции создаются художниками-дизайнерами с учетом сезонности, направлений моды, спроса и каждое полугодие обновляется на 80%. Отработанные конструкции продуманный дизайн, политика умеренных цен и мобильность производства позволяют предприятию успешно конкурировать и ежегодно увеличивать объемы выпуска продукции. Все изделия производятся из трикотажных полотен импортного производства. Контроль качества продукции происходит на всех этапах производства.
Усиление конкуренции на рынке трикотажных изделий, стесненные инвестиционные возможности ОАО «Ростовская трикотажная фабрика» и другие факторы предопределяют необходимость выработки новых подходов к управлению предприятием.
Анализ практической деятельности ОАО «Ростовская трикотажная фабрика» и Устава общества показал, что Общество осуществляет следующие виды деятельности:
выпуск и реализация верхнего трикотажа;
брокерские услуги,
изучение конъюнктуры рынка
инновационная деятельность,
освоение и подготовка производства новых перспективных образцов трикотажных изделий;
оказание платных услуг предприятиям, организациям и населению;
посредническая и коммерческая деятельность на территории России, стран Содружества Независимых Государств и иностранных государств;
организация фирменных магазинов; внешнеэкономическая деятельность1.
Основные показатели финансово – экономической деятельности рассчитаны на основании бухгалтерского баланса ОАО «Ростовская трикотажная фабрика» за последние 5 лет с 2004–2008 гг. (Приложение Б, В, Г, Д). С 1 января 2009 года предприятие находится на упрощенной системе налогообложения, поэтому показатели за 1 квартал 2009 года рассчитать невозможно.
Проведенный анализ хозяйственной деятельности предприятия говорит о том, что с 2004 по 2005 год наблюдается устойчивая тенденция снижения валюты баланса с 5710 до 2928 руб. Это свидетельствует о резком снижении производственной деятельности на предприятии. Причиной данному явлению послужило резкое снижение показателей платежеспособности предприятия до отрицательных значений в 2005 году. Затем с 2005 по 2007 год наблюдался значительный рост валюты баланса с 2928 до 31202 руб. Причиной данному факту стал резкий рост чистых активов с -166 до 24982 руб., а также повышение производительности труда с 77% до 114%. Однако, несмотря на дальнейшие темпы роста производительности труда с 2006 по 2008 гг. валюта баланса стала снижаться с 31202 руб. в 2006 году до 27646 в 2008 году. Данный факт может повлечь неплатежеспособность предприятия в ближайшем будущем.
О кризисном состоянии предприятия говорит и тот факт, что доля основных средств в совокупных активах предприятия составляет 0,99% по итогам 2008 года (Приложение Ж). Это произошло за счет вклада основных средств в Уставный капитал ООО «Донтехстрой», в связи с чем также произошло увеличение долгосрочных финансовых вложений.
Значение показателей кредитоспособности предприятия определим на основе расчета показателей «Отношение суммы привлечённых средств к капиталу и резервам», и «Отношение суммы краткосрочных обязательств к капиталу и резервам» по следующей методике:
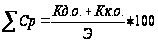 ,
(2.1)
Где:
 -
Отношение суммы
привлеченных
средств к капиталу
и резервам;
 -
Долгосрочные
обязательства
на конец отчетного
периода;
 -
Краткосрочные
обязательства
на конец отчетного
периода;
 -
Капитал и резервы
на конец отчетного
периода.
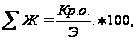 (2.2)
где:
 – Отношение
суммы краткосрочных
обязательств
к капиталу и
резервам,
 – Краткосрочные
обязательства
на конец отчетного
периода;
– Капитал
и резервы;
Результаты расчетов за последние 4 года представлены в таблице 2.1
Данные в таблице 2.1 показывают, что показатели «Отношение суммы привлечённых средств к капиталу и резервам» и «Отношение суммы краткосрочных обязательств к капиталу и резервам» принимают положительные значения с 2006 по 2008 года, что произошло за счет увеличения капиталов и резервов – вклад в Уставный капитал ООО «Донтехстрой». Однако уровень инвестиции с 2006 года падает, об этом говорит снижение показателя «Отношение суммы привлечённых средств к капиталу и резервам» с 24,9% в 2006 до 13,32% в 2008 годах.
Анализируя показатель «Покрытие платежей по обслуживанию долгов» нужно отметить, что он постоянно находится в основном на неудовлетворительном уровне. Данный показатель был рассчитан по следующей методике:
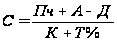 ,
(2.3)
где:
 -
Покрытие платежей
по обслуживанию
долгов;
 -
Чистая прибыль
за отчетный
период;
 -
амортизационные
отчисления
за отчетный
период;
 -
Дивиденды;
 -
Обязательства,
подлежавшие
погашению в
отчетном периоде;
 -
Проценты, подлежавшие
уплате в отчетном
периоде.
Показатель «Покрытие платежей по обслуживанию долгов» принимает отрицательное значение в 2004, 2005, 2007 годах (таблица 2.1). Это говорит о том, что получаемые средства меньше, чем обязательства Общества.
Таблица 2.1 – Показатели финансово-экономической деятельности ОАО «Ростовская трикотажная фабрика»
| Наименование показателя | 2004 год | 2005 год | 2006 год | 2007 год | 2008 год |
| Стоимость чистых активов эмитента, тыс. руб. | 2891 | -166 | 24 982 | 24 389 | 24 396 |
| Отношение суммы привлеченных средств к капиталу и резервам, % | 97,51 | -1863,86 | 24,90 | 11,16 | 13,32 |
| Отношение суммы краткосрочных обязательств к капиталу и резервам, % | 77,48 | -1515,06 | 11,16 | 11,16 | 13,32 |
| Покрытие платежей по обслуживанию долгов, руб. | -0,52 | -1,28 | 9,67 | -0,15 | 0,06 |
| Уровень просроченной задолженности, % | 0,00 | 0,00 | 0,00 | 0,00 | 0,00 |
| Оборачиваемость дебиторской задолженности, раз | 20,24 | 6,94 | 6,98 | 14,95 | 10,44 |
| Производительность труда, руб./чел. | 234,59 | 76,66 | 114,18 | 222,59 | 166,58 |
В пользу высокой деловой активности Общества и эффективности использования имеющихся ресурсов говорят показатели оборачиваемости дебиторской задолженности, которая была рассчитана следующим образом:
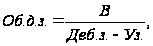 (2.4)
где:
 -
Оборачиваемость
дебиторской
задолженности;
 -
Выручка от
продажи товаров,
продукции,
работ, услуг
за вычетом
налога на добавленную
стоимость,
акцизов и т.п.
налогов и
обязательных
платежей;
 -
дебиторская
задолженность
на конец отчетного
периода;
 -
задолженность
участников
(учредителей)
по вкладам в
уставный капитал
на конец отчетного
периода
С 2006 по 2007 года скорость оборачиваемости возросла более чем в 2 раза. Значение показателя «Оборачиваемость дебиторской задолженности» изменилось с 6,98 в 2006 году до 14,95 в 2007 году. Однако уже в 2008 году темы оборачиваемости были снижены и составили 10,44, но это больше, чем в 2006 году. Увеличение скорости оборачиваемости является положительным фактором. Этот коэффициент показывает расширение или уменьшение коммерческого кредита, предоставляемого организацией. Рост показателя означает сокращение продаж в кредит. Причиной понижения показателя оборачиваемости дебиторской задолженности в 2008 году явился мировой финансовый кризис и как следствие снижение платежеспособности предприятий России.
Доля дивидендов в прибыли составляет 0%. Это говорит о том, что общество не выплачивает дивиденды, полученную чистую прибыль направляют на развитие общества.
О неэффективности деятельности предприятия и несовершенстве системы управления говорит показатель производительности труда:
Формула
 ,
(2.5)
где
 -
Производительность
труда;
-
Выручка;
 -
Среднесписочная
численность
сотрудников
(работников)
В 2008 году его значение резко уменьшилось по сравнению с 2007 годом 222,59 до 166,58.
Доля денежных средств в структуре оборотных активов по итогам 2008 года довольна низка и составляет 0%, что подтверждает наличие у предприятия проблем с оплатой услуг и о не денежном характере расчетов.
Сводно показатели прибыли и убытков ОАО «Ростовская трикотажная фабрика» представлены в таблице 2.2.
О кризисном состоянии предприятия свидетельствует тот факт, что в 2004, 2005 и 2007 годах общество имело большие суммы непокрытого убытка.
В 2005 году данный показатель принял наибольшее значение и составил -2985 тыс. руб. Но уже в 2006 году непокрытого убытка нет. Это произошло за счет вложения ОАО «Ростовская трикотажная фабрика» недвижимого имущества в уставный капитал ООО «Донтехстрой», а разница между оценочной стоимостью имущества и балансовой в данном случае в соответствии с Налоговым кодексом влияет на финансовый результат предприятия, но не признается доходом, учитываемым для целей налогообложения. 2008 год характеризуется очень низким уровнем чистой прибыли. Она составила всего 7000 рублей.
Рентабельность активов ОАО «Ростовская трикотажная фабрика» была рассчитана по следующей методике:
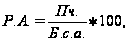 (2.6)
где:
 -
Рентабельность
активов;
 -
Чистая прибыль;
 -
балансовая
стоимость
активов.
Таблица 2.2 – Прибыль и убытки ОАО «Ростовская трикотажная фабрика»
| Наименование показателя | 2004 Г. | 2005 Г. | 2006 Г. | 2007 Г. | 2008 Г. |
| Выручка, тыс. руб. | 11495 | 2913 | 4339 | 6 010 | 4 331 |
| Валовая прибыль, тыс. руб. | -2823 | -1266 | -3147 | -698 | -565 |
| Чистая прибыль (нераспределенная прибыль (непокрытый убыток)), тыс. руб. | -2071 | -2985 | 25545 | -605 | 7 |
| Рентабельность активов, % | -36,27 | -101,95 | 81,87 | -2,23 | 0,03 |
| Рентабельность собственного капитала, % | -71,64 | 1798,19 | 102,25 | -2,48 | 0,03 |
| Рентабельность продукции (продаж), % | -24,77 | -111,02 | -72,53 | -11,61 | -13,05 |
| Оборачиваемость капитала | 3,31 | 7,05 | 0,15 | 0,25 | 0,18 |
| Коэффициент чистой прибыльности, % | -18,02 | -102,47 | 588,73 | -10,07 | 0,16 |
| Сумма непокрытого убытка на отчетную дату, тыс. руб. | 535 | 2028 | 0 | 0 | 0 |
| Соотношение непокрытого убытка на отчетную дату и валюты баланса | 0,09 | 0,69 | 0 | 0 | 0 |
При анализе рентабельности активов, видно, что данный показатель имеет неудовлетворительное значение (таблица 2.2).Показатель принимал отрицательно значение в 2004, 2005, 2007 годах. Наибольшее отрицательное значение было в 2005 году – 102%. В 2008 году показатель стремится к 0. Это говорит о том, что обществу необходимо повысить скорость оборачиваемости капитала для сохранения или повышения уровня прибыли на должном уровне.
Рентабельность собственного капитала характеризует, сколько прибыли получено с каждой единицы вложенных собственником средств, рассчитывается:
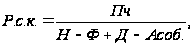 (2.7)
где:
 -
Рентабельность
собственного
капитала;
 -
Чистая прибыль;
 -
капитали резервы;
 -
целевые финансирование
и поступления;
-
доходы будущих
периодов;
 -
собственные
акции, выкупленные
у акционеров.
Показатель имеет устойчивую тенденцию снижения с 2004 по 2008 года (таблица 2.2.). Несмотря на то, что данный показатель хоть и имеет положительное значение 2005 году – 102%, его нужно оценивать адекватно, так как данный показатель складывается из Чистой прибыли (убытков) и Капитала и резервов (которые также имеют отрицательное значение). В 2008 году рентабельность собственного капитала ОАО «Ростовская трикотажная фабрика стремится к 0 (Таблица 2.2).
Показатель рентабельности продукции отражает изменения в политике ценообразования и способность предприятия контролировать себестоимость реализованной продукции, то есть ту часть средств, которая необходима для оплаты текущих расходов, возникающих в ходе производственно-хозяйственной деятельности, выплаты налогов и т.д.:
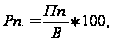 (2.8)
где:
 -
Рентабельность
продукции
(продаж);
 -
Прибыль от
продаж;
 Уменьшение
коэффициента
свидетельствует
о снижении
спроса на продукцию
предприятия.
Начиная с 2004 года,
данный показатель
принял отрицательное
значение (таблица
2.2). Наибольшее
отрицательное
значение было
в 2005 году – 111%. Затем
с 2006–2007 году была
положительная
динамика, показатель
изменил свое
значение с –
111% до – 11,6. Однако
в 2008 году все еще
сохраняется
отрицательное
значение
рентабельности
продукции –
13%, более того
значение показателя
увеличилось
с 2007 года. Сформировавшаяся
динамика
свидетельствует
о том, что продукция
предприятия
не рентабельна
и спрос на продукцию
отсутствует.
В заключении отметим, что общая характеристика предприятия и анализ его платежеспособности был необходим для обоснования неэффективности существующей структуры управления, необходимости изменения структуры управления, и для того, чтобы показать наличие либо отсутствие у предприятия средства для внедрения разрабатываемого проекта оптимизации организационной структуры.
Проведя анализ платежеспособности, уровня кредитного риска, а также финансового положения ОАО «Ростовская трикотажная фабрика» на основе экономического анализа динамики приведенных показателей, можно сделать вывод, что в общей картине ОАО «Ростовская трикотажная фабрика» показывает неудовлетворительные результаты по платежеспособности, а финансовое положение предприятия можно охарактеризовать как неустойчивое. В целом финансовые показатели свидетельствуют о низкой финансово – экономической эффективности деятельности ОАО «Ростовская трикотажная фабрика».
Низкие показатели рентабельности ОАО «Ростовская трикотажная фабрика», как обобщающие критерии эффективности существующей структуры управления, свидетельствуют о необходимости совершенствования управленческого процесса в ОАО «Ростовская трикотажная фабрика», в частности оптимизации его организационной структуры. Низкие показатели чистой прибыли и рентабельности собственных активов свидетельствуют об отсутствии у предприятия собственных средств для внедрения инноваций.
2.2 Анализ состояния организационной структуры управления ОАО «Ростовская трикотажная фабрика»
В последние годы руководству ОАО «Ростовская трикотажная фабрика», как и многих других текстильных предприятий не удалось преодолеть спад производства, устоять в конкурентной борьбе, выйти на новые рынки сбыта.
При равных или почти равных экономических условиях, схожем оборудовании, одинаковом уровне подготовки специалистов, успехи и неудачи российских предприятий текстильной промышленности объяснялись особенностями управленческой деятельности на них.
По оценке фирмы «Royal consulting» (Англия), до 90% российских предприятий имеют потенциальные возможности роста эффективности работы и снижения управленческих расходов на 20 – 25% за счет изменения системы управления предприятием, создание эффективной финансово-экономической системы и переподготовки кадров управленческого звена [23, 5].
Представляется, что предприятиям легкой промышленности поиск потенциала роста необходимо осуществить в области системы управления и её структуры.
Систему управления ОАО «Ростовская трикотажная фабрика» прежде всего определяет его организационно – правовая форма – открытое акционерное общество.
Акционерное общество (далее – общество) это одна из наиболее сложных организационно-правовых форм юридического лица.
Институт юридического лица определенным образом организует, упорядочивает внутренние отношения между участниками юридического лица, преобразуя их волю в волю организации в целом, позволяя ей выступать в гражданском обороте от собственного имени.
Традиционным признаком акционерного общества, как и любого другого юридического лица, является его организационное единство. Организационное единство юридического лица проявляется, прежде всего, в определенной иерархии, соподчиненности органов управления, составляющих его структуру, и в четкой регламентации отношений между его участниками. Благодаря этому становится возможным превратить желания множества участников в единую волю юридического лица в целом, а также выразить эту волю вовне. Таким образом, множество лиц, объединенных в организацию, выступает в гражданском обороте как одно лицо, один субъект права. Организационное единство юридического лица закрепляется его учредительными документами и нормативными актами, регулирующими его правовое положение. Организационное единство акционерного общества подразумевает, что оно имеет устойчивую и стабильную систему органов управления.
Органами управления Общества являются:
общее собрание акционеров;
Совет директоров;
единоличный исполнительный орган (Генеральный директор).
Высшим органом управления Общества является общее собрание акционеров. Общее собрание акционеров может быть проведено в следующих формах:
в форме собрания (совместного присутствия акционеров для обсуждения вопросов повестки дня и принятия решения по вопросам, поставленным на голосование);
в форме заочного голосования.
К компетенции общего собрания акционеров относится решение следующих вопросов:
внесение изменений и дополнений в устав Общества или утверждение устава Общества в новой редакции, за исключением изменений, связанных с уменьшением количества объявленных акций по результатам размещения дополнительных акций, изменений, связанных с созданием филиалов, открытием представительств общества и их ликвидацией, изменений и дополнений по результатам размещения акций общества, в т.ч. изменений, связанных с увеличением уставного капитала Общества;
реорганизация Общества;
ликвидация Общества, назначение ликвидационной комиссии и утверждение промежуточного и окончательного ликвидационных балансов;
избрание членов Совета директоров Общества и досрочное прекращение их полномочий;
определение количества, номинальной стоимости, категории объявленных акций и прав, предоставляемых этими акциями;
образование единоличного исполнительного органа (Генерального директора) Общества, досрочное прекращение его полномочий;
избрание членов ревизионной комиссии Общества и досрочное прекращение их полномочий;
утверждение аудитора Общества;
увеличение уставного капитала общества путем размещения посредством открытой подписки дополнительных обыкновенных акций, составляющих более 25 процентов ранее размещенных обыкновенных акций;
увеличение уставного капитала Общества путем увеличения номинальной стоимости акций;
увеличение уставного капитала общества путем размещения дополнительных акций посредством закрытой подписки;
увеличение уставного капитала общества путем размещения дополнительных акций в пределах количества и категорий (типов) объявленных акций за счет имущества общества, когда размещение дополнительных акций осуществляется посредством распределения их среди акционеров, если единогласие Совета директоров не было достигнуто и данный вопрос вынесен Советом директоров на решение общего собрания акционеров Общества;
увеличение уставного капитала общества путем размещения посредством открытой подписки дополнительных обыкновенных акций, составляющих 25 и менее процентов ранее размещенных обыкновенных акций, если единогласие Совета директоров не было достигнуто и данный вопрос вынесен Советом директоров на решение общего собрания акционеров Общества;
увеличение уставного капитала общества путем размещения посредством открытой подписки дополнительных привилегированных акций, если единогласие Совета директоров не было достигнуто и данный вопрос вынесен Советом директоров на решение общего собрания акционеров Общества;
размещение посредством открытой подписки конвертируемых в обыкновенные акции эмиссионных ценных бумаг, которые могут быть конвертированы в обыкновенные акции, составляющие более 25 процентов ранее размещенных обыкновенных акций;
размещение эмиссионных ценных бумаг, конвертируемых в акции, посредством закрытой подписки;
иные вопросы, предусмотренные Федеральным законом «Об акционерных обществах».
На общем собрании акционеров председательствует председатель Совета директоров общества.
Решение общего собрания акционеров по вопросу, поставленному на голосование, принимается большинством голосов акционеров – владельцев голосующих акций Общества, принимающих участие в собрании, если для принятия решения Федеральным законом «Об акционерных обществах» и настоящим уставом не установлено иное.
Ещё один орган управления – Совет директоров общества, который осуществляет общее руководство деятельностью общества, за исключением вопросов, отнесенных Федеральным законом «Об акционерных обществах» и настоящим уставом к компетенции общего собрания акционеров.
К компетенции Совета директоров общества относятся следующие вопросы:
Определение приоритетных направлений деятельности общества, в том числе утверждение годовых и ежеквартальных бюджетов общества;
Созыв годового и внеочередного общих собраний акционеров, за исключением случаев, предусмотренных п. 8 ст. 55 Федерального закона «Об акционерных обществах»;
Утверждение повестки дня общего собрания акционеров;
Определение даты составления списка лиц, имеющих право на участие в общем собрании акционеров, и другие вопросы, отнесенные к компетенции Совета директоров общества в соответствии с положениями главы VII Федерального закона «Об акционерных обществах» и связанные с подготовкой и проведением общего собрания акционеров;
Увеличение уставного капитала общества путем размещения дополнительных акций