Совершенствование структуры управления предприятия легкой промышленности
 ,
(3.2)
где:
 -
Бухгалтерская
рентабельность
инвестиций(ROI)
– показатель
оценки рентабельности
инвестиционного
проекта;
 -
Средний по
годам реализации
проекта чистого
дохода (после
налогообложения);
 -
средний по
годам объем
инвестиций
[42, 348]
Данный показатель сравнивает доходность проекта и вложенный капитал. При чем делается это не на основе денежных поступлений, а с учетом бухгалтерского показателя – дохода фирмы.
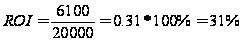
Прогнозная оценка величины рентабельности показывает, что данное решение является эффективным.
Проведенный анализ финансового состояния ОАО «Ростовская трикотажная фабрика» показал кризисное состояние предприятии, низкий уровень рентабельности собственного капитала, значение которой в 2008 году стремится к 0. В этой связи можно с уверенностью сказать, что у предприятия не хватит собственных средств для внедрения проекта.
Решить данную проблему можно с помощью инвестиций. В предыдущие годы ООО «Донтехстрой» осуществляло инвестиции в ОАО «Ростовскую трикотажную фабрику». Ввиду эффективности предлагаемого проекта осуществление инвестиций ООО «Донтехстрой» в ОАО «Ростовская трикотажная фабрика» представляются целесообразными.
В заключение отметим, что метод экономического прогнозирования эффективности оргструктур управления доведен до уровня практического применения и позволяет получить конкретные рекомендации по совершенствованию системы управления предприятием.
Представленный анализ эффективности оргструктуры ОАО «Ростовская трикотажная фабрика» показывает, что на современном этапе оптимальное решения экономических проблем следует искать в области модификации линейно-функциональных структур управления в матричную.
Заключение
В заключение дипломного проекта можно сделать вывод, что сущность организационной деятельности состоит в том, чтобы создать такие управленческие отношения, которые бы обеспечили наиболее эффективные связи между всеми элементами управляемой системы.
Организовать – значит разделить на части и делегировать выполнение общей управленческой задачи путем распределения ответственности и полномочий, а также установления взаимосвязей между различными видами работ.
Функция организации деятельности, например, производственной деятельности, включает в себя построение структуры, распределение заданий, функций, полномочий и ответственности среди подразделений (положение о подразделениях) и исполнителей (должностные инструкции). Эта деятельность должна иметь четкий целевой ориентир, например, повышение гибкости и адаптивности организационной структуры.
Таким образом, содержанием функции организации в управлении является:
приспособление организационной структуры фирмы к задачам намечаемой деятельности;
подбор людей для конкретной работы и делегирование им полномочий, прав использования ресурсов организации.
Организационная
структура
управления
предприятием
– это система
оптимального
распределения
функциональных
обязанностей,
прав и ответственности,
порядка и форм
взаимодействия
между людьми.
В
ходе исследования
мы выявили, что
существуют
два основных
типа организационных
структур.
Бюрократический
тип, который
эффективен
для крупных
и сверхкрупных
организаций.
Также мы выявили,
что данному
типу соответствует
линейно-функциональный
вид организационной
структуры,
основу которого
составляет
«шахтный»
принцип построения
и специализация
управленческого
персонала по
функциональным
подсистемам
организации.
Органический тип, которая отличается высокой гибкостью и использует групповую организацию труда. Данному типу соответствуют матричные и бригадные виды структур, которые достаточно просты и экономичны.
Анализ практический опыта организационной деятельности ОАО «Ростовская трикотажная фабрика» в процессе перехода к рыночным отношениям говорит о недостаточном понимании ими сущности новых целей, задач, стоящих перед хозяйствующим субъектом. В работе руководства были отмечены существенные недостатки, требующие оптимизации. Об этом свидетельствуют отрицательные показатели рентабельности предприятия. В сложившихся условиях необходимо рекомендовать руководству ОАО «Ростовская трикотажная фабрика» усовершенствовать построение организации. Новая матричная структура управления должна быть более простой и гибкой и легче адаптироваться к новым экономическим условиям.
В разработанном проекте новой структуры управления ОАО «Ростовская трикотажная фабрика» упор сделан переход к инновационному развитию и повышению маркетинговой составляющей, путем введения в структуру организации отдела по развитию и должности маркетолога. Переход к матричной структуре управления говорит о возможности повышения децентрализации в управлении ОАО «Ростовская трикотажная фабрика». Потенциальные преимущества такой схемы заключаются в улучшении взаимодействия и обмена информацией между руководством разных уровней (т.е. по вертикали), повышении эффективности процесса принятия решений, усилении мотивации деятельности руководителей, улучшении подготовки руководителей разных уровней.
Для оценки эффективности существующей и проектной организационной структуры в дипломной работе предложена методика, основанная на расчете влияния структурного фактора на обобщающие показатели работы предприятия, его рентабельность. Данный подход позволяет повысить обоснованность всей системы рекомендаций и практических решений по совершенствованию управленческого процесса.
Можно предложить следующие мероприятия для повышения эффективности управления ОАО «Ростовская трикотажная фабрика» и её структуры:
расширить систему маркетинга, создав структуре предприятия должность маркетолога;
сократить штат управленцев, функции которых могут быть переданы другим работникам без потери эффективности: заместитель главного бухгалтера, инженер по охране труда и технике безопасности, инженер по организации и нормированию труда.
разработать проект развития компании;
ввести должность управляющего развитием или внедрением проекта развития;
внедрить современные информационные технологии в процесс управления и производства, что повысит информационные коммуникации между элементами структуры в организации.
В целом можно сказать, что цель дипломного проекта в основном достигнута. Разработанный проект усовершенствования организационной структуры ОАО «Ростовская трикотажная фабрика» был одобрен руководством предприятия и принят во внимание для последующих работ по совершенствованию системы управления ОАО «Ростовская трикотажная фабрика».
Однако в ходе исследования были выявлены некоторые актуальные проблемы оптимизации ОАО «Ростовская трикотажная фабрика», представляющие, несомненно, значительный как научный, так и практический интерес. Эти вопросы не затрагивались в дипломном проекте, так как они не вошли в предмет исследования. Кроме того, объем дипломного проекта достаточно ограничен. В будущем необходимо более детально исследовать такие проблемы, как:
разработать проект инновационного развития ОАО «Ростовская трикотажная фабрика»;
пути расширения маркетинговой деятельности ОАО «Ростовская трикотажная фабрика»;
совершенствование технологий взаимодействия руководителей и подчиненных ОАО «Ростовская трикотажная фабрика».
Глубокое изучение данных и других проблем оптимизации организационной структуры ОАО «Ростовская трикотажная фабрика» позволит ещё больше повысить эффективность производственной деятельности изучаемого предприятия.
Библиографический список
Гражданский кодекс Российской Федерации, части первая и вторая. – М.: Юрист, 2008. – 140 с.
Федеральный закон «О бухгалтерском учете» от 21.11.96 г. №129 – ФЗ (в ред. Федеральных законов от 23.07.1998 №123 – ФЗ, от 28.03.2002 №32 – ФЗ, от 31.12.2002 №187 – ФЗ, от 31.12.2002 №191 – ФЗ, от 10.01.2003 №8 – ФЗ, Таможенного кодекса РФ от 28.05.2003 №61 – ФЗ, Федеральных законов от 30.06.2003 №86 – ФЗ, от 03.11.2006 №183 – ФЗ). // Собрание законодательства Российской Федерации, 1996, №48, ст. 5369. – 35 с.
Положение по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации (утв. приказом Министерства Финансов РФ от 29 июля 1998 г. №34н). – М.: Финансы и статистика, 2008 – 70 с.
ПБУ 1/98 «Учетная политика организации» (утв. Приказом Министерства финансов РФ от 9 декабря 1998 г. №60 н.) // Консультант Плюс
План счетов бухгалтерского учета финансово-хозяйственной деятельности организации и Инструкция по его применению. Утверждены приказом Минфина РФ от 31.10.2000 г. №94н. // Консультант Плюс
Устав ОАО «Ростовская трикотажная фабрика» – 25 с.
Абрютина М.С. Экономический анализ хозяйственной деятельности. Учебное пособие. – М.: Дело и сервис, 2007. – 380 с.
Анализ хозяйственной деятельности в промышленности /Под ред. В.И. Стражева. – Мн.: Высшая школа, 2006. – 410 с.
Акбердин Р.З., Кибанов А.Я. Совершенствование структуры, функций и экономических взаимоотношений управленческих подразделений предприятий при различных формах хозяйствования – М.: Норма, 2005. – 512 с.
Анализ хозяйственной деятельности предприятия: Учебное пособие. /Л.Л. Ермолович и др. – Мн.: Современная школа, 2006 – 290 с.
Армстронг М. Основы менеджмента – Ростов-на-Дону: Феникс, 2004. – 370 с.
Баканов М.И. Шеремет А.Д. Теория экономического анализа. – М.: Финансы и статистика. 2007. – 489 с.
Бовыкин В.И. Новый менеджмент: управление предприятием на ypовне высших стандартов; теория и практика эффективного управления. – М.: Инфра – М, 2007. – 550 с.
Болодурина И.П. Проблемы автоматизации маркетинговой деятельности промышленных предприятий. // Вестник Оренбургского государственного университета. -2005. – №6. – С. 45–50
Бурцев В.В. Внутренний контроль: основные понятия и организация поведения // Менеджмент в России и за рубежом. – 2002. – №4. – С. 34–39
Валуев С.А., Игнатьев А.В. Организационный менеджмент. – М.: Сфера, 2008. – 420 с.
Гвишиани Д.М. Организация и управление. – М.: Инфар – М, 2005. – 370 с.
Герасенко В.П. Теоретические основы экономического прогнозирования эффективности оргструктур предприятий. // Проблемы современной экономики. – 2008. – №3. – С. 77–80
Долгоруков А.М. Целеполагание в бизнесе. – М.: Экономика, 2004. – 290 с.
Долинская М.Г., Соловьев И.А. Маркетинг и конкурентоспособность промышленной продукции. – М.: Изд-во стандартов, 2004. – 360 с.
Зотов В.В., Ленский Е.В. Задачи и организационные основы менеджмента. – М.: Юнити-Дана, 2005. – 310 с.
Кабушкин С.Н. Основы менеджмента. – М.: Дело, 2006. – 580 с.
Кащеев О.В. Совершенствование организационной структуры и оптимизация управленческой деятельности на предприятиях текстильной промышленности. // Легпромбизнес. – 2009. – №3. – С. 5–10
Кузнецов Ю.В. Подлесных В.И. Основы менеджмента. – М.: Норма – М, 2006. – 330 с.
Математика в экономике / А.С. Солодовников и др. – М.: Финансы и кредит, 2008. – 422 с.
Методика экономического анализа промышленного предприятия (объединения). / Под ред. Бужинекого А.И., Шеремета А.Д. – М.: Финансы и статистика, 2007. – 520 с.
Менеджмент организации. /Под редакцией З.П. Румянцевой и Н.А. Саломатина. – М.: Дело, 2005. – 370 с.
Моисеева Н.К., Анискин Ю.П. Современное предприятие: конкурентоспособность, маркетинг, обновление. – М.: Внешторгиздат, 2005. – 280 с.
Омаров А.М. Социальное управление: некоторые вопросы теории и практики. – М.: Омега-Л, 2005. -230 с.
Организации: поведение, структура, процессы. / Под ред. Дж.Л. Гибсона, Д.М. Иванцевича. – М.: Экономика, 2007. – 394 с.
Основы научного управления социально-экономическими процессами: Учебник/ Под общ. ред. Белоусова Р.А., Селезнева А.З. – М.: Дело, 2007. – 440 с.
Питеев В.Г. Маркетинг и его место в управлении конкурентоспособностью организации. // Вестник Адыгейского государственного университета. – 2007. – №1. – С. 27 – 34
Попов В.М., Солодков Г.П., Топилин В.М. Системный анализ в управлении социально-экономическими и политическими процессами. – Ростов-на-Дону: СКАГС, 2002. – 501 с.
Пригожин А.И. Современная социология организаций. Учебник – М.: Интерпракс, 2005. – 372 с.
Производственный менеджмент. Учебник для вузов. / Под ред. проф. Ильенковой С.Д. – М.: ЮНИТИ-ДАНА, 2008. – 405 с.
Пузанкова Л. К вопросу формирования информационной системы управления маркетингом. // Практический маркетинг. – 2007. – №6. – С. 45 – 52
Радугин А.А. Основы менеджмента. – М.: Проспект, 2005. – 530 с.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия. – Мн.: Экоперспектива, 2005. – 488 с.
Смирнов Э.А. Основы теории организации. – М.: Экономика, 2006. – 360 с.
Табекина А.В. Менеджмент организации. – М.: КноРус, 2008. – 280 с.
Таранова Е.В. Стратегии адаптации предприятий легкой промышленности к инновационным изменениям. // Социологические исследования. – 2008. – №9. – С. 21 – 27
Тарасова Н.В., Ларионова И.А., Алексахин А.В. Организации и планирование производства. – М.: МИСиС, 2007. – 440 с.
Удалов В.А. Содержание и формы предпринимательской деятельности – М.: Экономика, 2005. – 580 с.
Управление организацией: Учебник / Под ред. Поршнева 3. П. Румянцевой, Н.А. Саломатина – М.: Юнити – Дана, 2004. – 590 с.
Хохлова Т.П. Эволюция методологии организационного проектирования: динамическое горизонтальное структурирование // Менеджмент в Россиии за рубежом. – 2006. – №4. – С. 15 – 23
Черняк Ю.И. Системный анализ в управлении экономикой. – М.: Экономика, 2005. – 311 с.
Шеремет А.Д., Сайфулин Р.С., Негашев Е.В. Теория финансового анализа. – М.: ИНФРА-М. 2007. – 524 с.
1 Устав ОАО «Ростовская трикотажная фабрика»