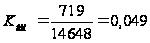Управление основными средствами предприятия (на примере ОАО "Биробиджанская мебельная фабрика")
ФЕДЕРАЛЬНОЕ АГЕНТСТВО ПО ОБРАЗОВАНИЮ
Государственное образовательное учреждение
высшего профессионального образования
«Дальневосточная государственная социально-гуманитарная академия»
Кафедра менеджмента, документоведения и документационного обеспечения управления
КУРСОВОЙ ПРОЕКТ
на тему: Управление основными средствами предприятия (на примере ОАО «Биробиджанская мебельная фабрика»)
Выполнил: студент Упоров К.П.
Факультет экономики и управления
Курс 5, группа 7551
Научный руководитель: Пилявская Т.В.
Биробиджан, 2009
Содержание
Введение
1 Теоретические аспекты управления основными средствами
1.1 Понятие и сущность основных средств предприятия
1.2 Методы оценки основных фондов и их амортизации
1.3 Показатели, характеризующие эффективность использования основных фондов
2 Анализ основных средств
2.1 Краткая технико-экономическая характеристика предприятия
2.2 Анализ динамики и структуры основных фондов
2.3 Анализ показателей эффективности использования основных средств
3 Резервы увеличения эффективности использования основных фондов
3.1 Направления поиска резервов
3.2 Экономическая оценка предложенных мероприятий
Заключение
Список используемой литературы
Приложение
Введение
Основные средства предприятия – это средства труда, которые многократно участвуют в производственном процессе и переносят свою стоимость на готовую продукцию по частям по мере износа.
В условиях рыночных отношений на первый план выдвигаются такие вопросы, касающиеся основных фондов, как технический уровень, качество, надёжность продукции, что целиком зависит от качественного состояния техники и эффективного её использования. Улучшение технических качеств средств труда и оснащённость работников ими обеспечивают основную часть роста эффективности производственного процесса.
Более полное использование основных фондов приводит к уменьшению потребностей во вводе новых производственных мощностей при изменении объема производства, а, следовательно, к лучшему использованию прибыли предприятия.
Улучшение использования основных фондов означает также ускорение их оборачиваемости, что в значимой мере способствует решению проблемы сокращения разрыва в сроках физического и морального износа, ускорения темпов обновления основных фондов.
Наконец, эффективная оценка и управление основных фондов тесно связано и с повышением качества выпускаемой продукции, ибо в условиях рыночной конкуренции быстрее реализуется и пользуется спросом высококачественная продукция.
Задачи работы:
1. Провести анализ основных фондов, в том числе:
1.1 Проанализировать динамику и структуру основных фондов
1.2 Проанализировать показатели эффективности использования основных средств
2. Выявить резервы по увеличению эффективности использования основных фондов
3. Дать экономическое обоснование предложенным мероприятиям
Объектом исследования является Открытое акционерное общество «Биробиджанская мебельная фабрика».
Предметом курсового проекта является процесс управления основными средствами на ОАО «Биробиджанская мебельная фабрика».
При выполнении работы будут использоваться следующие методы:
- анализ литературы
- анализ интернет-источников
- горизонтальный анализ
- вертикальный анализ
- детерминированный факторный анализ
- сопоставление коэффициентов
- прогнозирование
1 Теоретические аспекты управления основными средствами
1.1 Понятие и сущность основных средств предприятия
Чтобы разобраться в сущности нашей темы нам необходимо определить, что же такое основные средства. Основные средства – это часть имущества, используемая в качестве средств труда при производстве продукции, выполнении работ, оказании услуг, либо для управленческих нужд организации в течение периода, превышающего 12 месяцев или обычный операционный цикл, которая переносит свою стоимость на готовый продукт частями по мере износа. Такого понимания основных средств мы и будем придерживаться в дальнейшей работе.
К основным средствам относятся: земельные участки и объекты природопользования, здания, сооружения, передаточные устройства, рабочие и силовые машины, оборудование, измерительные и регулирующие приборы, вычислительная техника, транспортные средства, инструменты, производственный и хозяйственный инвентарь, рабочий, продуктивный и племенной скот, а также многолетние насаждения.
Основные средства классифицируются по нескольким признакам.
- По целевому назначению основные средства подразделяются на производственные и непроизводственные. Производственные основные средства функционируют в сфере материального производства, неоднократно участвуют в процессе производства, постепенно изнашиваются и переносят свою стоимость на готовый продукт частями по мере снашивания. Непроизводственные основные средства не участвуют в процессе производства и предназначены для целей непроизводственного потребления. К ним относятся: числящиеся на балансе предприятия объекты здравоохранения, физической культуры и спорта, жилищно-коммунального хозяйства – общежития, жилые дома, клубы, детские сады, бани и т.д.
- По степени участия в производственном процессе основные средства делятся на активные и пассивные. Активная часть воздействует на предмет труда, перемещает его в производственном процессе и осуществляет контроль над ходом производства (машины, оборудование, транспортные средства, инструменты). Пассивная часть создает условия для бесперебойного функционирования активной части (здания, сооружения, инвентарь).
- Основные средства разнообразны по составу. В соответствии с Типовой классификацией основные средства подразделяются по видам следующим образом:
1. Здания.
2. Сооружения.
3. Передаточные устройства.
4. Машины и оборудование (в том числе силовые машины и оборудование; рабочие машины и оборудование; измерительные и регулирующие приборы, устройства и лабораторное оборудование; вычислительная техника; прочие машины и оборудование).
5. Транспортные средства.
6. Инструмент.
7. Производственные инвентарь и принадлежности.
8. Хозяйственный инвентарь.
9. Рабочий и продуктивный скот.
10. Многолетние насаждения.
11. Капитальные затраты по улучшению земель (без сооружений).
12. Прочие основные средства.
- По принадлежности основные средства подразделяются на собственные и арендованные. Первые принадлежат предприятию и числятся на его балансе; вторые получены от других предприятий и организаций во временное пользование за плату.
- По характеру участия в производственном процессе различают действующие и бездействующие (находящиеся в запасе или на консервации) основные средства.
- По характеру участия в основной деятельности и способу перенесения стоимости на издержки производства и обращения основные средства подразделяются на:
- активные (их участие может быть измерено количеством часов работы, объемом работ);
- пассивные (здания, сооружения). Их участие в основной деятельности невозможно измерить в каких-либо показателях.
Рассмотрев понятие и виды основных средств целесообразно будет раскрыть методы их оценки, разобраться с понятием «амортизация» и способами ее начисления.
1.2 Методы оценки основных фондов и их амортизация
В целях оценки основных фондов используются несколько видов их стоимости, которые друг от друга отличаются. Оценка по первоначальной стоимости основных фондов (ОФперв) определяется на момент ввода объекта в эксплуатацию следующим образом:
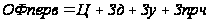 , (1.1)
где Ц - цена основных фондов с учетом упаковки;
Зд - затраты на доставку;
Зу - затраты на установку;
Зпрч – прочие затраты.
Восстановительная стоимость характеризует стоимость воспроизводства основных фондов в современных условиях, то есть с учетом достигнутого уровня развития производства, достижений НТП и роста производительности труда, а также роста цен.
Также выделяют балансовую стоимость основных фондов (ОФбал) - это стоимость, по которой учитываются основные фонды на предприятии. Она совпадает либо с первоначальной (ОФперв), либо с восстановительной стоимостью (ОФвост):
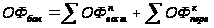 , (1.2)
где
 -
стоимость
основных фондов,
приобретенных
до переоценки;
 -
стоимость
основных фондов,
приобретенных
после переоценки.
Оценка по остаточной стоимости (ОФост) характеризует стоимость, еще не перенесенную на готовую продукцию:
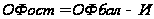 , (1.3)
где И - стоимость износа.
Под рыночной стоимостью объекта, входящего в состав основных фондов, понимается наиболее вероятная цена, которая, в принципе, может иметь место по договоренности продавцов и покупателей в случае продажи этого объекта на свободном конкурентном рынке. При этом предполагается, что продавцы и покупатели действуют разумно, не нарушая закона, объекты сделки не нуждаются в срочной продаже или покупке, а оплата сделок производится в денежной форме и не сопровождается дополнительными условиями.
Ликвидационная стоимость (ОФликв) - это стоимость возможной реализации выбывающих основных средств.
Амортизируемая стоимость (ОФам) - это стоимость основных фондов, которую необходимо перенести на готовую продукцию:
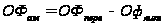 (1.4)
В экономических расчетах используется понятие среднегодовой стоимости основных фондов (ОФср.г):
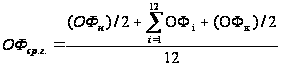 ,
(1.5)
где ОФн - стоимость основных фондов на начало года;
ОФк - стоимость основных фондов на конец года;
ОФi - стоимость основных фондов на начало i-го месяца.
Показатели движения и эффективности использования основных фондов
Количественные характеристики воспроизводства основных фондов рассчитываются по следующей принципиальной формуле:
ОФн + ОФв - ОФл =ОФк, (1.6)
где ОФн, ОФк - стоимость основных фондов на начало и конец года;
ОФв - стоимость введенных основных фондов;
ОФл - стоимость списанных основных фондов.
Движение основных фондов можно характеризовать с помощью следующих коэффициентов:
- коэффициент обновления
 (1.7)
- коэффициент выбытия
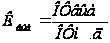 (1.8)
Коэффициент обновления показывает удельный вес введенных в отчетном периоде основных фондов. Коэффициент выбытия показывает удельный вес выбывших основных фондов. Эта группа показателей характеризует только движение основных фондов и ничего не говорит об их использовании.
Выяснив с помощью каких показателей производится оценка стоимости основных средств, мы можем перейти к рассмотрению их износа и переноса стоимости на готовый продукт, то есть именно амортизации.
Экономическое содержание износа - это потеря стоимости. Выделяют следующие виды износа:
- физический (изменение физических, механических и других свойств основных фондов под воздействием сил природы, труда и т.д.);
- моральный износ 1-го рода (потеря стоимости в результате появления более дешевых аналогичных средств труда);
- моральный износ 2-го рода (потеря стоимости, вызванная появлением более производительных средств труда);
- социальный износ (потеря стоимости в результате того, что новые основные фонды обеспечивают более высокий уровень удовлетворения социальных требований);
- экологический износ (потеря стоимости в результате того, что основные фонды перестают удовлетворять новым повышенным требованиям к охране окружающей среды, рациональному использованию природных ресурсов и т.п.).
Полный износ - это полное обесценивание основных фондов, когда дальнейшая их эксплуатация в любых условиях убыточна или невозможна. Износ может наступить как в случае работы, так и в случае бездействия основных фондов.
Процесс переноса стоимости основных средств на готовую продукцию и возмещение этой стоимости в процессе реализации продукции называется амортизацией. Амортизационные отчисления - это денежное выражение размера амортизации, которое должно соответствовать степени износа основных фондов.
Размер амортизационных отчислений зависит от балансовой стоимости основных фондов и норм амортизационных отчислений. Норма амортизации - это установленный размер амортизационных отчислений за определенный период времени по конкретному виду основных фондов, выраженный, как правило, в процентах к балансовой стоимости. Норма амортизации показывает процент ежегодного возмещения стоимости основных фондов:
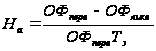 , (1.9)
где На - норма амортизации;
Тэ - число лет эксплуатации.
В некоторых случаях амортизационные отчисления производятся пропорционально объему выполненных работ.
Годовые амортизационные отчисления в стоимостном выражении (Аг) можно рассчитать по следующей формуле:
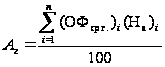 , (1.10)
где (На)i - дифференцированные нормы амортизации, установленные для каждой группы основных фондов;
n - количество групп основных фондов.
Остаточная стоимость основных фондов (ОФост) с учетом амортизационных отчислений может быть рассчитана по следующей формуле:
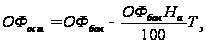 , (1.11)
где Тэ - число лет эксплуатации основных фондов;
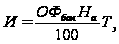 (1.12)
- износ основных
фондов в стоимостном
выражении.
Фактический износ основных фондов определить чрезвычайно сложно, поэтому в практике экономических расчетов износ принимается равным сумме амортизационных отчислений. Для оценки степени износа основных фондов используется коэффициент износа:
 (1.13)
Начисление амортизационных отчислений производится ежемесячно:
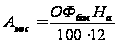 (1.14)
На введенные в действие основные фонды начисление амортизации начинается с первого числа следующего за датой ввода месяца. На списанные основные фонды начисление амортизации прекращается с первого числа, следующего за датой списания месяца. Нормы амортизационных отчислений могут корректироваться в зависимости от конкретных условий эксплуатации основных фондов. Амортизационные отчисления на полное восстановление активной части основных фондов производится только в течение нормативного срока их службы или срока, за который балансовая стоимость этих фондов полностью переносится на издержки. По другим видам основных средств - в течение всего фактического срока службы.
Нормы амортизации по жилым зданиям устанавливаются только для исчисления износа.
Ускоренная амортизация является целевым методом более быстрого по сравнению с нормативными сроками службы основных фондов полного перенесения их балансовой стоимости на издержки.
К нематериальным активам относятся затраты предприятий на нематериальные объекты, используемые в течение долгосрочных периодов хозяйственной деятельности и приносящие доход: право пользования земельными участками, природными ресурсами, патенты, лицензии, ноу-хау, программные продукты, монопольные права и привилегии, включая лицензии на определенные виды деятельности, организационные расходы (включая плату за государственную регистрацию, брокерское место и т.п.), торговые марки и товарные знаки. Цена фирмы возникает при покупке целых действующих предприятий. Обычно такие предприятия продаются и покупаются по рыночной цене исходя из их доходности, деловой репутации, престижности производимой ими продукции или оказываемых услуг и некоторых других факторов. Превышение покупной цены над балансовой стоимостью всех активов предприятия составляет цену деловой репутации фирмы и учитывается как нематериальный объект. Нематериальные активы переносят свою стоимость на издержки производства равномерно (ежемесячно) по нормам, определяемым на предприятии, исходя из установленного срока их использования. Срок полезного использования нематериальных активов можно определить следующими тремя способами:
1) срок полезного использования совпадает со сроком действия того или иного вида нематериальных активов, который предусмотрен соответствующим договором;
2) предприятия самостоятельно устанавливают срок полезного использования нематериальных активов. Основным фактором, влияющим на обоснование нормы амортизационных отчислений, должен быть срок, в течение которого предприятие собирается использовать данный вид активов с выгодой для себя. Точно установить длительность такого периода практически невозможно, поэтому на принятие решения по данному вопросу может повлиять и величина первоначальной стоимости нематериальных активов, и величина себестоимости выпускаемой продукции;
3) не представляется возможным установить срок полезного использования, тогда действующее законодательство предусматривает установление срока полезного использования, равного сроку существования предприятия.
1.3 Показатели эффективности использования основных фондов
Основные показатели эффективности использования основных фондов можно объединить в три группы:
1) Частные показатели;
2) Интегральные показатели, учитывающие совокупное влияние всех факторов, как экстенсивных, так и интенсивных;
3) Обобщающие показатели использования основных фондов, характеризующие различные аспекты использования (состояния) основных фондов в целом по предприятию.
К частным показателям, характеризующим эффективность использования основных фондов, относятся показатели использования машин и механизмов по времени и производительности. Все частные показатели можно разделить на две категории: показатели, характеризующие экстенсивность использования машин и оборудования, и показатели, характеризующие интенсивность их использования.
Для характеристики степени экстенсивной загрузки оборудования изучается баланс времени его работы. Он включает:
- календарный фонд времени – максимально возможное время работы оборудования (количество календарных дней в отчетном периоде умножается на 24 ч и на количество единиц установленного оборудования);
- режимный фонд времени (количество единиц установленного оборудования умножается на количество рабочих дней отчетного периода и на количество часов ежедневной работы с учетом коэффициента сменности);
- плановый фонд – время работы оборудования по плану. Отличается от режимного временем нахождения оборудования в плановом ремонте и на модернизации;
- фактический фонд отработанного времени.
Сравнение фактического и планового календарных фондов времени позволяет установить степень выполнения плана по вводу оборудования в эксплуатацию по количеству и срокам; календарного и режимного - возможности лучшего использования оборудования за счет повышения коэффициента сменности, а режимного и планового - резервы времени за счет сокращения затрат времени на ремонт.
К показателям экстенсивного использования основных фондов относятся:
Коэффициент экстенсивного использования оборудования (Кэкст), который определяется как отношение фактического количества часов работы оборудования (tф) к количеству часов работы по норме (tн):
Кэкст = tф / tн (1.15)
Коэффициент сменности работы оборудования (Ксм), который определяется как отношение общего количества отработанных оборудованием станкосмен (Дст.см) к количеству станков, работавших в наибольшую смену (n):
Ксм = Дст.см / n (1.16)
Коэффициент загрузки оборудования (Кзагр), который определяется (упрощенно) как отношение коэффициента сменности работы (Ксм) к плановой сменности оборудования (Кпл):
Кзагр = Ксм / Кпл (1.17)
Интенсивное использование основных фондов показывает коэффициент интенсивного использования оборудования (Кинт), который определяется как отношение фактической производительности оборудования (Пф) к нормативной (Пн):
Кинт = Пф / Пн (1.18)
Показателем, учитывающим экстенсивность и интенсивность использования основных фондов, является коэффициент интегрального использования оборудования (Кинтегр), который находится по формуле:
Кинтегр = Кэкст · Кинт (1.19)
Для обобщающей характеристики эффективности использования основных средств служат показатели рентабельности (отношение прибыли к среднегодовой стоимости основных производственных фондов), фондоотдачи (отношение стоимости произведенной или реализованной продукции после вычета НДС, акцизов к среднегодовой стоимости основных производственных фондов), фондоемкости (обратный показатель фондоотдачи) удельных капитальных вложений на один рубль прироста продукции. Рассчитывается также относительная экономия основных фондов:
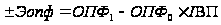 , (1.20)
где ОПФо, ОПФ1 - соответственно среднегодовая стоимость основных производственных фондов в базисном и отчетном годах;
IВП - индекс объема производства продукции.
При расчете среднегодовой стоимости фондов учитываются не только собственные, но и арендуемые основные средства и не включаются фонды, находящиеся на консервации, резервные и сданные в аренду.
Наиболее широко из общих показателей используется показатель фондоотдачи, который отражает эффективность использования овеществленного в основных производственных фондах труда и характеризует количество продукции, приходящейся на 1 руб. стоимости основных фондов. (3656)
Фондоотдача (Фотд) — показатель выпуска продукции на 1 руб. стоимости основных фондов; определяется как отношение объема выпуска продукции к стоимости основных производственных фондов за сопоставимый период времени (месяц, год):
Фотд = В / Ф, (1.21)
где В – объем выпуска продукции
Ф – стоимость основных производственных фондов
Необходимо отметить, что показатель фондоотдачи не позволяет в полном объеме оценить степень использования организацией имеющихся в ее распоряжении основных фондов. Величина показателя фондоотдачи находится в прямой зависимости от уровня производительности труда.
Фондоемкость — показатель, обратный фондоотдаче; характеризует стоимость производственных основных фондов, приходящуюся на 1 руб. продукции.
Фондоемкость рассчитывается по формуле:
Фемк = Ф / В (1.22)
Фондовооруженность - показатель, характеризующий оснащенность работников предприятий сферы материального производства основными производственными средствами. Фондовооруженность определяется как отношение стоимости основных средств предприятия к средней годовой списочной численности работников. Фондовооруженность находится следующим образом:
Фв = Ф / Ч (1.23)
Производительность труда (Пр) можно определить путем умножения показателя фондоотдачи (Фотд) на показатель фондовооруженности (Фв):
Пр = Фотд · Фв (1.24)
Наиболее обобщающим показателем эффективности использования основных фондов является фондорентабельность. Ее уровень зависит не только от фондоотдачи, но и от рентабельности продукции. Взаимосвязь этих показателей можно представить следующим образом:
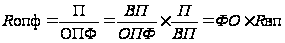 (1.25)
или
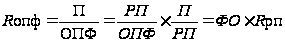 , (1.26)
где Roпф - рентабельность основных производственных фондов;
П - прибыль от реализации продукции; ОПФ - среднегодовая стоимость основных производственных фондов; ВП и РП - соответственно стоимость произведенной или реализованной продукции; ФО - фондоотдача; Rвn, Ppn - рентабельность произведенной или реализованной продукции.
2 Анализ основных средств ОАО «Биробиджанская мебельная фабрика»
2.1 Краткая технико-экономическая характеристика
Предприятие ОАО «Биробиджанская мебельная фабрика» (или ОАО «БМФ») является юридическим лицом, имеет обособленное имущество, самостоятельный баланс, расчётный или иные счета в учреждениях банков, печать со своим наименованием, бланки. Предприятие осуществляет свою деятельность в соответствии с законами и нормативными актами Российской Федерации, настоящим уставом.
Предприятие действует на основании хозяйственного расчёта и самофинансирования и несёт ответственность, установленную законодательством Российской Федерации за результаты своей производственно-хозяйственной и финансовой деятельности и выполнение обязательств перед собственником имущества, поставщиками, потребителями, бюджетом, банками и другими юридическими и физическими лицами.
Отношения Предприятия с другими предприятиями, организациями, органами муниципального управления и гражданами регламентируется законодательством Российской Федерации, взаимовыгодными договорами и настоящим Уставом.
Место нахождения предприятия: 679016, г. Биробиджан, ул. Шолом-Алейхема 40.
Уставный фонд предприятия: 12689 тысяч рублей.
Целями создания предприятия являются производство мебельной продукции, удовлетворение общественных потребностей и получение прибыли. Деятельность ОАО «БМФ» строится на принципах экономической самостоятельности, самофинансирования и самоокупаемости.
Предприятие устанавливает цены на все виды производимых работ, услуг, выпускаемую и реализуемую продукцию в соответствии с действующим законодательством Российской Федерации.
Предприятие самостоятельно распоряжается результатами производственной деятельности, полученной прибылью, остающейся в распоряжении предприятия после уплаты обязательных платежей и налогов.
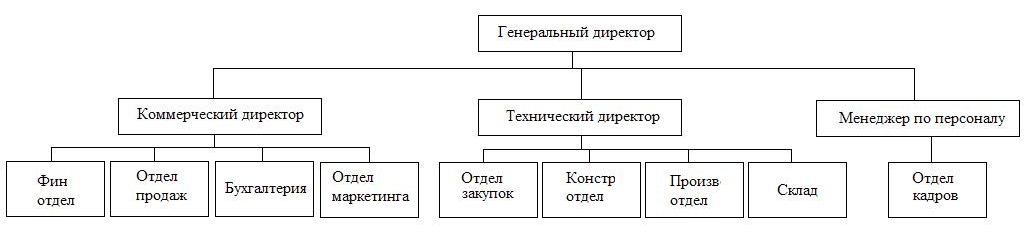
Рисунок 2.1 Структура управления ОАО «БМФ»
Структура управления ОАО «БМФ» является линейно-функциональной. Это сочетание линейной и функциональной организационных структур, построенной на основе вертикальной иерархии управления и базирующейся на строгой подчиненности низшего звена высшему и функциональной структуры, построенной на основе группировки персонала по широким задачам, которые они выполняют.
| Показатели | 2007 г | 2008 г | Отклонение | |
| абсолют. | относит. | |||
| Выручка от реализации продукции | 40266 | 32513 | -7753 | -19,25 |
| Себестоимость товарной продукции | 23587 | 18170 | -5417 | 22,97 |
| Валовая прибыль | 16679 | 14343 | -2336 | -14,01 |
| Рентабельность продукции, % | 1,71 | 1,79 | 0,08 | 4,82 |
| Стоимость основных фондов | 15479 | 14648 | -831 | 5,37 |
| Стоимость оборотных средств | 21763 | 23525 | 1762 | -8,1 |
| Фондоотдача, руб. | 2,6 | 2,2 | -0,38 | -14,67 |
| Уставный капитал | 12689 | 12689 | - | - |
| Добавочный капитал | 117 | 117 | - | - |
| Нераспределенная прибыль | 988 | 2127 | 1139 | -115,28 |
Анализируя данные таблицы можно сделать вывод о снижении выручки от реализации предприятия. Так по сравнению с 2007 годом выручка от реализации снизилась на 7753 тыс. рублей или 19,25%. Наряду со снижением выручки от реализации наблюдается снижение себестоимости продукции. За аналогичный период себестоимость продукции уменьшилась на 22,97%.
В отчетном периоде прибыль снизилась на 2336 тыс. рублей или 14,01%.
Величина активов предприятия за отчетный период увеличилась: при этом стоимость основных средств сократилась на 5,3%, оборотных активов возросла на 8,09%.
При снижении выручки от реализации наблюдается снижение эффективности использования основных фондов на 14,67%.
Уставный капитал составляет 12689 тыс. рублей, добавочный капитал – 117 тысяч рублей. В отчетном периоде произошло увеличение суммы нераспределенной прибыли на 1139 тысяч рублей или 15,28%.
2.2 Анализ динамики и структуры основных средств Биробиджанской мебельной фабрики
Для анализа динамики и структуры основных средств нам необходимо привести нужные показатели в удобный для анализа вид. В состав основных фондов включаются следующие категории:
- Здания
- Сооружения
- Машины и оборудование
- Транспортные средства
- Прочие виды основных фондов
Сгруппируем их в таблицу:
Таблица 2.1- Виды основных средств
| Вид ОС | нач года | кон года |
| Здания | 8049 | 6885 |
| Сооружения | 1238 | 1025 |
| Машины и оборудование | 5574 | 6006 |
| Транспортные средства | 464 | 440 |
| Прочие виды основных фондов | 154 | 292 |
| Итого | 15479 | 14648 |
Из таблицы мы видим, что основную часть основных фондов составляют здания – 8049 тыс. руб. и 6885 тыс. руб. на начало и конец 2008 года соответственно. Меньшую долю в размере 5574 и 6006 тыс. руб. соответственно составляют машины и оборудование как основной производящий элемент. Сооружения на начало года равны 1238 тыс. руб., на конец года 1025. Совокупная стоимость основных фондов на начало года составила 15479 тыс. руб., на конец года 14648 тыс. рублей.
Для расчета удельного веса категории в общей сумме необходимо показатель соотнести с суммой и умножить на 100%. Чтобы рассчитать изменение (динамику) в тысячах рублей нужно из показателя на конец года вычесть тот же показатель на начало года. Рассчитать относительное изменение (в процентах) можно следующим образом:

 ,
где
 -
процентное
изменение
показателя
Iкг – значение на конец года
Iнг – значение на начало года
Пользуясь приведенной выше методикой расчета динамики и структуры, мы получили таблицу следующего вида:
Таблица 2.2 – динамика и структура основных фондов
| Вид ОС | нач года | стр-ра, % | кон года | стр-ра, % | изменение | Изменение структуры | |
| тыс.руб | % | ||||||
| Здания | 8049 | 52 | 6885 | 47 | -1164 | -14,46 | -5 |
| Сооружения | 1238 | 8 | 1025 | 7 | -213 | -17,21 | -1 |
| Машины и оборудование | 5574 | 36,01 | 6006 | 41 | 432 | 7,75 | 4,99 |
| Транспортные средства | 464 | 2,99 | 440 | 3 | -24 | -5,17 | 0,01 |
| Прочие виды основных фондов | 154 | 1 | 292 | 2 | 138 | 89,61 | 1 |
| Итого | 15479 | 100 | 14648 | 100 | -831 | -5,37 | - |
Как мы видим на начало года основную долю основных средств составляют здания – 52%, затем следуют машины и оборудование – 36,01%, сооружения занимают третье место по величине и составляют 8%. Остальные категории (Транспортные средства и прочие виды основных фондов) образуют меньшую долю – не более 4%.
На конец года основную долю основных средств составляют здания – 47%, меньшую долю составляют машины и оборудование – 41%, сооружения занимают третье место по величине и составляют 7%. Остальные категории (Транспортные средства и прочие виды основных фондов) образуют меньшую долю – 5%.
По состоянию на конец года мы видим, что стоимость зданий уменьшилась на 1164 тыс.руб., что составляет 14,46% от суммы на начало года и стала равна 6885 тыс.рублей
В свою очередь второй по величине показатель машины и оборудование увеличился на 7,75% (или 432 тыс. руб.). По категории «транспортные средства» наблюдается спад в размере 24 тыс. рублей, что составляет 5,17 % от суммы на начало года. Также отрицательную тенденцию мы наблюдаем в статье «сооружения», они уменьшились на 213 тысяч рублей или 17,21%.
На конец года произошли изменения в структуре основных фондов. Изменение доли стоимости зданий составило 5% в сторону уменьшения. Доля машин и оборудования в общей структуре основных фондов увеличилась на 4,99%. Также наблюдается увеличение доли транспортных средств и прочих видов основных фондов на 0,01% и 1% соответственно. Доля сооружений уменьшилась на 1%.
Можно отметить, что общая сумма основных средств снизилась на 831 тысячу рублей. Для того, чтобы увидеть причины и последствия данного явления, необходимо провести более глубокий анализ основных средств, а именно проанализировать показатели эффективности их использования и просчитать экономию.
Динамику основных средств характеризуют такие показатели как коэффициент обновления, коэффициент выбытия, коэффициент износа, среднемесячная и среднегодовая суммы амортизации.
Коэффициенты обновления и выбытия характеризуют движение основных средств. Коэффициент обновления, рассчитанный по формуле