Анализ финансово-хозяйственной деятельности предприятия (на примере ЗАО Гидронеруд г. Новоорска)
Глава 2. АНАЛИЗ ФИНАНСОВО-ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ ЗАО "ГИДРОНЕРУД" ЗА 1996 - 1998 гг.
2.1. Анализ основных технико-экономических показателей деятельности ЗАО "Гидронеруд" за 1996 - 1998 гг.
Закрытое акционерное общество "Гидронеруд" образовано в 1992 году. Учредителями акционерного общества "Гидронеруд" являются: Промышленная Ассоциация предприятий строительных материалов КСМ (50% акций) и физические лица, владеющие 50 % акций.
ЗАО "Гидронеруд" создано для осущесьвления следующих видов деятельности:
Производственно-хозяйственной: производство ремонтных и строительно-монтажных работ, лесозаготовка, деревообработка, переработка отходов, производство строительных материалов, конструкций, техническая подготовка и производство комплектующих, изготовление и реализация товаров народного потребления, сбор и реализация нефтепродуктов, производство и реализация сельскохозяйственной продукции, развитие производства животноводства;
Коммерческой, торгово-закупочной деятельности и оказания посреднических услуг организациям и гражданам;
Добычи и реализации песка;
Автотранспортных перевозок и перевозки пассажиров.
Ежегодно ЗАО "Гидронеруд" добывало от 100 до 200 м3 песка в зависимости от потребностей заказчиков и возможностей самого предприятия. Основные потребители продукции (песка) ЗАО "Гидронеруд": ЗАО "Домостроитель", ЗАО "Железобетон", ЗАО "Сборный железобетон", ЗАО "Новотроицкий металлургстрой", ЗАО "Оренбургспецстрой", ОАО "ОНОС", ОАО "ОХМК" и др. Разработку песка общество осуществляет открытым способом на арендованных землях. Намыв песка производится сезонно (весна - осень). Для добычи нерудных строительных материалов предприятие использует земснаряды, которые арендует у ОАО "Уралсибгидромеханизация".
Песок отгружается автотранспортом и по железной дороге. Предприятие имеет собственные подъездные пути.
Кроме вышеуказанного, предприятие производит строительные материалы (блоки, кирпичи), которые использует в процессе строительства и реализует часть потребителям. ЗАО "Гидронеруд" построено административное здание на карьере "Орь" в Новоорском районе. Осуществляется строительство коттеджей для своих работников с предоставлением рассрочки оплаты платежей в течение 20 лет. Участвует в долевом строительстве жилых домов, получая после завершения строительства квартиры и предоставляя их своим работникам с оплатой в рассрочку.
У предприятия имеется на балансе торговый павильон, через который общество ведет оптовую и розничную торговлю.
Анализ основных технико-экономических показателей деятельности ЗАО "Гидронеруд" за 1996 - 1998 гг. представлен в таблице 2.1.
Таблица 2.1
Динамика основных технико-экономических показателей ЗАО "Гидронеруд" за 1996 - 1998 гг.
|
№ п/п |
Наименование показателя |
1996г. |
1997г. |
1998г. |
Абсо-лют. откл. |
Темп роста, % |
Темп роста, % |
|
1 |
2 |
3 |
4 |
5 |
6=5-4 |
7=5:4 |
8=5:3 |
|
1 |
Товарная продукция в натур. выраж., м3 в стоим. выраж., тыс. руб. |
100,4 1716,5 |
62,9 1393 |
45,8 1063 |
-17,1 -330 |
72,8 76,3 |
45,6 61,9 |
|
2 |
Себестоимость тов. продукции, тыс. руб. |
942,1 |
897 |
913 |
+16 |
101,8 |
96,9 |
|
3 |
Затраты на 1 руб. тов. продукции, коп. |
54,8 |
64,39 |
85,89 |
+21,5 |
133,4 |
156,5 |
|
4 |
Реализованная продукция в натур. выраж., м3 в стоим. выраж., тыс. руб. |
121 1849 |
61,3 1404 |
42,2 890 |
-19,1 -514 |
68,8 63,4 |
34,9 48,1 |
|
5 |
Себестоимость реализованной продукции, тыс. руб. |
1451 |
831 |
600 |
-231 |
72,2 |
41,4 |
|
6 |
Затраты на 1 руб. реализованной продукции, коп. |
78,47 |
59,19 |
67,42 |
+8,23 |
113,9 |
85,9 |
|
7 |
Прибыль (убыток) от тов. продукции, тыс. руб. |
774,4 |
496 |
150 |
-346 |
30,2 |
1904 |
Продолжение таблицы 2.1
|
1 |
2 |
3 |
4 |
5 |
6=5-4 |
7=5:4 |
8=5:3 |
|
8 |
Прибыль (убыток) от реализ. Продукции, тыс. руб. |
398 |
573 |
290 |
-283 |
50,6 |
72,9 |
|
9 |
Среднесписочная численность ППП, чел. |
26 |
26 |
17 |
-9 |
65,4 |
100 |
|
10 |
РОТ ППП, тыс. руб. |
93,2 |
204,3 |
97 |
-107,3 |
47,5 |
104,1 |
|
11 |
Среднесписочная зарплата на 1 работника ПП, руб. |
298,7 |
655 |
570 |
-85 |
87,0 |
190,8 |
Данные табл. 2.1 свидетельствуют о том, что за 1998 год объем товарной и реализованной продукции сократился по сравнению с 1996 годом соответственно 54,6 м3 или 653,5 тыс. руб. (с 1716,5 до 1063 тыс. руб.) и 78,8 м3 или 979 тыс. руб. ( с 1849 до 870 тыс. руб.). При этом темп роста соответственно составил 45,6 % и 34,9 % (в натуральных единицах) и 61,9 % и 47,1 % (в стоимостных единицах).
Себестоимость товарной продукции за 1998 по сравнению с 1997 годом незначительно возросла на 16 тыс. руб. (с 897 до 913 тыс. руб.), при этом темп роста составил101,8 %. Себестоимость товарной продукции за 1998 год по сравнению с 1996 годом сократилась на 29,1 тыс. руб. ( с 942,1 до 913 тыс. руб.) При этом темп роста составил за 1998 год 96,9 %.
Себестоимость реализованной продукции в 1998 году сократилась по сравнению с 1996 г. на 851 тыс. руб. (с 1451 до 600 тыс. руб.), по сравнению с 1997 годом на 620 тыс. руб. (с 1451 до 831 тыс. руб.). Темп их роста соответственно составил 69,8 % и 40,0 %.
Затраты на 1 рубль товарной продукции в 1998 году по сравнению с 1997 г. возросли на 21,5 коп. (с 64,39 до 85,89 коп.), темп роста составил 133,4 %, по сравнению с 1996 г. увеличились на 31,01 коп. (с 54,88 до 85,89 коп.), темп роста - 156,5 %.
Затраты на 1 рубль реализованной продукции сократились в 1998 году по сравнению с 1996 годом на 11,05 коп. (с 78,47 до 67,42 коп.).
Прибыль от товарной продукции уменьшилась в 1998 году по сравнению с 1997 годом на 346 тыс. руб. ( с496 до 150 тыс. руб.), по сравнению с 1996 годом на 624,4 тыс. руб. (с 774,4 до 150 тыс. руб.). темп их роста соответственно составил 30,2 % и 19,4 %.
Прибыль от реализованной продукции в 1998 году по сравнению с 1997 годом сократилась на 283 тыс. руб. (с 573 до 290 тыс. руб.), темп роста составил 50,6 %; по сравнению с 1996 годом уменьшилась на 108 тыс. руб. (с 398 до 290 тыс. руб.), темп роста составил 72,9 %.
Среднесписочная численность производственного персонала в 1996 - 1997 гг. не изменилась и составляла 26 человек, в 1998 г. сократилась на 9 человек (с 26 до 17 человек). Темп роста за 1998 год составил 65,4 %. Фонд оплаты труда значительно возрос в 1997 году по сравнению с 1996 годом на 111,1 тыс. руб. (с 93,2 до 204,3 тыс. руб.). В 1998 году произошло его сокращение на 107,3 тыс. руб. (с 204,3 до 97 тыс. руб.).
Среднемесячная зарплата на 1 рабочего увеличилась в 1998 году по сравнению с 1996 годом на271,3 тыс. руб. (с 298,7 до 570 тыс. руб.), темп роста составил 190,8 %, но сократилась по сравнению с 1997 годом на 85 тыс. руб. (с 655 до 570 тыс. руб.), темп роста составил 87 %.
Для анализа общего финансового положения ЗАО "Гидронеруд" за 1996 - 1998 гг. перейдем к общей оценке динамики и структуры статей бухгалтерского баланса предприятия.
2.2. Общая оценка динамики и структуры статей бухгалтерского баланса ЗАО "Гидронеруд" за 1996 - 1998 гг.
Сведения о размещении и использовании средств (активов) и источников их формирования (пассивов) представлены в балансе предприятия (форма № 1).
Для общей оценки динамики финансового состояния предприятия следует сгруппировать статьи баланса в отдельные специфические группы по признаку ликвидности (статьи актива) и срочности обязательств (статьи пассива). К ним относятся:
Общая стоимость имущества (итог баланса, строка 399);
Стоимость иммобилизованных активов (основных и прочих внеоборотных средств, итог раздела I актива баланса);
Стоимость оборотных (мобильных) средств (сумма итогов раздела II и III актива баланса);
Стоимость материальных оборотных средств (сумма строк 210, 220 раздела II актива баланса);
Величина дебиторской задолженности (сумма строк 230, 240 раздела II актива баланса);
Сумма свободных денежных средств (сумма строк 250, 260 раздела II актива баланса);
Стоимость собственного капитала (раздел IV пассива баланса и строк 630 -660 раздела IV пассива баланса);
Величина заемного капитала (раздел V и VI пассива баланса без строк 630 - 660);
Величина долгосрочных кредитов и займов (итог раздела V пассива баланса);
Величина краткосрочных кредитов и займов (строка 610 раздела VI пассива баланса);
Величина кредиторской задолженности (строка 620 раздела VI пассива баланса).
Чтение баланса по таким систематизированным группам ведется с использованием методов горизонтального и вертикального анализа. Анализ статей актива и пассива баланса ЗАО "Гидронеруд" за 1996 - 1998 гг. представлен соответственно в таблицах 2.2, 2.3, 2.4, 2.5, 2.6 и 2.7.
Министерство общего и профессионального образования РФ
Оренбургский государственный университет
Орский гуманитарно-технологический институт
(филиал)
Кафедра менеджмента
ГРАФИЧЕСКИЙ МАТЕРИАЛ
к дипломной работе на тему:
Анализ финансово-хозяйственной деятельности предприятия (на примере ЗАО "Гидронеруд" г. Новоорска)
Выполнил:
Студент VI курса з/о
Растяпина М.В.
_______________________
подпись
Научный руководитель:
Ст. преподаватель
Романова Т.В.
_______________________
подпись
Орск - 1999
Таблица 2.1
Динамика основных технико-экономических показателей ЗАО "Гидронеруд" за 1996 - 1998 гг.
|
№ п/п |
Наименование показателя |
1996г. |
1997г. |
1998г. |
Абсо-лют. откл. |
Темп роста, % |
Темп роста, % |
|
1 |
2 |
3 |
4 |
5 |
6=5-4 |
7=5:4 |
8=5:3 |
|
1 |
Товарная продукция в натур. выраж., м3 в стоим. выраж., тыс. руб. |
100,4 1716,5 |
62,9 1393 |
45,8 1063 |
-17,1 -330 |
72,8 76,3 |
45,6 61,9 |
|
2 |
Себестоимость тов. продукции, тыс. руб. |
942,1 |
897 |
913 |
+16 |
101,8 |
96,9 |
|
3 |
Затраты на 1 руб. тов. продукции, коп. |
54,8 |
64,39 |
85,89 |
+21,5 |
133,4 |
156,5 |
|
4 |
Реализованная продукция в натур. выраж., м3 в стоим. выраж., тыс. руб. |
121 1849 |
61,3 1404 |
42,2 890 |
-19,1 -514 |
68,8 63,4 |
34,9 48,1 |
|
5 |
Себестоимость реализованной продукции, тыс. руб. |
1451 |
831 |
600 |
-231 |
72,2 |
41,4 |
|
6 |
Затраты на 1 руб. реализованной продукции, коп. |
78,47 |
59,19 |
67,42 |
+8,23 |
113,9 |
85,9 |
|
7 |
Прибыль (убыток) от тов. продукции, тыс. руб. |
774,4 |
496 |
150 |
-346 |
30,2 |
1904 |
|
8 |
Прибыль (убыток) от реализ. продукции, тыс. руб. |
398 |
573 |
290 |
-283 |
50,6 |
72,9 |
|
9 |
Среднесписочная численность ППП, чел. |
26 |
26 |
17 |
-9 |
65,4 |
100 |
|
10 |
ФОТ ППП, тыс. руб. |
93,2 |
204,3 |
97 |
-107,3 |
47,5 |
104,1 |
|
11 |
Среднемесячная зарплата на 1 работника ППП, руб. |
298,7 |
655 |
570 |
-85 |
87,0 |
190,8 |
Р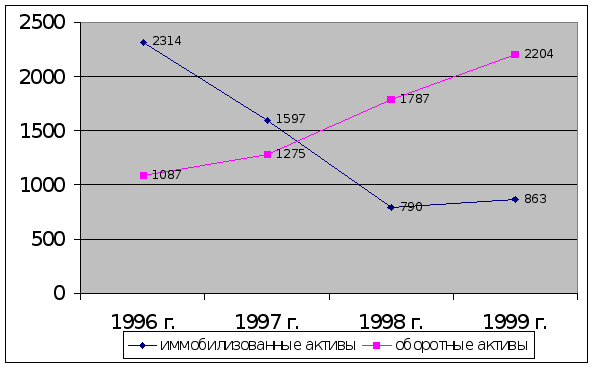
ис.
2.1. Динамика
стоимости
иммобилизованных
и оборотных
активов ЗАО
"Гидронеруд"
за 1996 - 1998 гг.
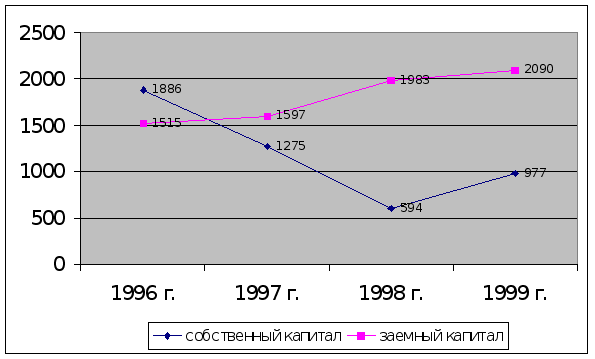
Рис. 2.2. Динамика стоимости собственного и заемного капитала ЗАО "Гидронеруд" за 1996 - 1998 гг.
Таблица 2.12
Динамика показателей финансовой устойчивости ЗАО "Гидронеруд" за 1996-1998 гг.
|
№ п. п. |
Наименование показателя |
на 1.01.1996г. |
на 1.01.1997г. |
на 1.01.1998г. |
на 1.01.1999г. |
|
1 |
2 |
3 |
4 |
5 |
6 |
|
1. |
Собственные средства, тыс. руб. |
1886 |
1275 |
594 |
977 |
|
2. |
Заемные средства, тыс. руб. |
1515 |
1597 |
1983 |
2090 |
|
3. |
Дебиторская задолженность, тыс. руб. |
148 |
75 |
64 |
71 |
|
4. |
Долгосрочные заемные средства, тыс. руб. |
532 |
532 |
532 |
532 |
|
5. |
Стоимость имущества, тыс. руб. |
3401 |
2872 |
2577 |
3067 |
|
6. |
Коэффициент независимости, (стр. 1: стр. 5) |
0,55 |
0,45 |
0,23 |
0,32 |
|
7. |
Удельный вес заемных средств, (стр. 2: стр. 5) |
0,45 |
0,55 |
0,77 |
0,68 |
|
8. |
Соотношение заемных и собственных средств (стр. 2 : стр. 1) |
0,45 |
0,55 |
3,33 |
2,14 |
|
9. |
Удельный вес дебиторской задолженности, (стр. 3 : стр. 5) |
0,04 |
0,63 |
0,02 |
0,02 |
|
10. |
Удельный вес собственных и долгосрочных заемных средств (стр. 1+стр. 4) : стр. 5) |
0,71 |
0,63 |
0,44 |
0,49 |
Таблица 2.15
Анализ ликвидности баланса ЗАО "Гидронеруд" за 1998 г
|
Актив |
на 1.01.1998г. |
на 1.01.1999г. |
Пассив |
на 1.01.1998г. |
на 1.01.1999г. |
Платеж. излишек или недостаток, тыс. руб. |
|||||
|
тыс. руб. |
уд. вес % |
тыс. руб. |
уд. вес % |
тыс. руб. |
уд. вес % |
тыс. руб. |
уд. вес % |
на 1.01. 1998г. |
на 1.01. 1999г. |
||
|
1. Наиболее ликвидные активы |
0,1 |
0,0 |
0 |
0,0 |
1. Наиболее срочные обязательства |
1451 |
56,3 |
1558 |
50,8 |
-1450,9 |
-1558 |
|
2. Быстроре-ализуемые активы |
64 |
2,5 |
71 |
2,3 |
2. Кратко-срочные пассивы |
- |
- |
- |
- |
+64 |
+71 |
|
3.Медленно-реализуе-мые активы |
1723 |
66,9 |
2133 |
69,6 |
3. Долгосро-чные пассивы |
532 |
20,6 |
532 |
17,3 |
+1191 |
+1601 |
|
4. Трудно реализуе-мые активы |
790 |
30,6 |
863 |
28,1 |
4. Постоян-ные пассивы |
594 |
23,1 |
977 |
31,9 |
-196 |
+114 |
|
БАЛАНС |
2577 |
100 |
3067 |
100 |
БАЛАНС |
2577 |
100 |
3067 |
100 |
- |
- |
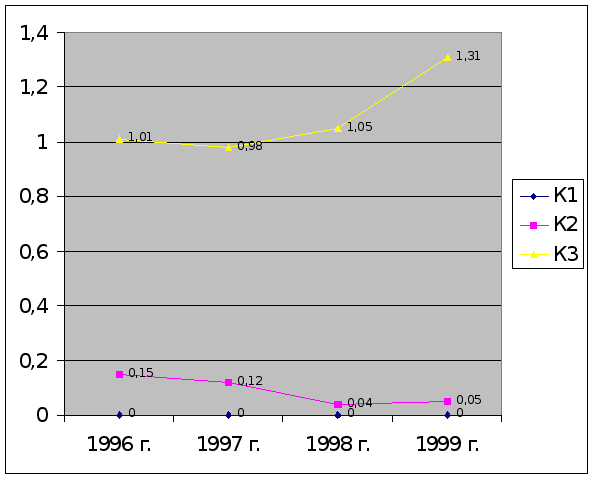
Рис. 2.4. Динамика показателей ликвидности ЗАО “Гидронеруд” за 1996-1998г.г.
К1 - коэффициент абсолютной ликвидности.
К2 - промежуточный коэффициент покрытия.
К3 - общий коэффициент покрытия.
Таблица 2.16
Динамика показателей платежеспособности
ЗАО "Гидронеруд" за 1996 - 1998 гг.
| №пп | Наименование показателя | на 1.01.1996 г. | на 1.01.1997 г. | на 1.01.1998 г. | на 1.01.1999 г. | |
| 1 | 2 | 3 | 4 | 5 | 6 | |
| 1 | Денежные средства, тыс. руб. | 0,03 | 0,0 | 0,0 | 0,0 | |
| 2 | Краткосрочные финансовые вложения, тыс. руб. | - | - | - | - | |
| 3 | Дебиторская задолженность, тыс. руб. | 148 | 75 | 64 | 71 | |
| 4 | Запасы и затраты (без расходов буд. периодов), тыс. руб. | 844 | 964 | 1458 | 1900 | |
| 5 | Краткосрочные обязательства, тыс. руб. | 983 | 1065 | 1451 | 1558 | |
|
6 |
Коэффициент абсолютной ликвидности (стр. 1+ стр. 2): стр. 5 |
0,0 |
0,0 |
0,0 |
0,0 |
|
|
7 |
Промежуточный коэффициент покрытия (стр.1 + стр.2 + стр.3 + стр. 4): стр. 5 |
0,15 |
0,07 |
0,04 |
0,05 |
|
|
8 |
Общий коэффициент покрытия (стр. 1 + стр.2 + стр. 3 + стр. 4) : стр. 5 |
1,01 |
0,98 |
1,05 |
1,31 |
|
|
9 |
Удельный вес запасов и затрат в сумме краткосрочных обязательств (стр. 4: стр. 5) |
0,86 |
0,91 |
1,01 |
1,22 |
|
Таблица 2.18.
Динамика показателей деловой активности
ЗАО "Гидронеруд" за 1996 – 1998 гг.
|
№ п/п |
Наименование показателя |
1996 г. |
1997 г. |
1998 г. |
|
1 |
2 |
3 |
4 |
5 |
|
1. |
Выручка от реализации, тыс. руб. |
1849 |
1404 |
890 |
|
2. |
Себестоимость реализованной продукции, тыс. руб. |
1451 |
831 |
600 |
|
3. |
Запасы и затраты, тыс. руб. |
1044.5 |
1436,5 |
1928 |
|
4. |
Стоимость имущества, тыс. руб. |
3136,5 |
2724,5 |
2822 |
|
5. |
Собственные средства, тыс. руб. |
1580,5 |
934,5 |
785,5 |
|
6. |
Денежные средства, тыс. руб. |
0,0 |
0,0 |
0,0 |
|
7. |
Дебиторская задолженность, тыс. руб. |
111,5 |
69,5 |
67,5 |
|
8. |
Кредиторская задолженность, тыс. руб. |
1024 |
1258 |
1504,5 |
|
9. |
Основные средства и прочие внеоборотные активы, тыс. руб. |
1955,5 |
1193,5 |
826,5 |
|
10. |
Общий коэффициент оборачиваемости (стр. 1: стр. 4) |
0,59 |
0,52 |
0,32 |
|
11. |
Коэффициент оборачиваемости мобильных средств (стр. 1: стр. 3 + стр.) |
1,77 |
0,98 |
0,46 |
|
12. |
Коэффициент оборачиваемости запасов (стр. 2 : стр. 3.) |
1,39 |
0,58 |
0,31 |
|
13. |
Средний срок оборота запасов (365 дней : стр. 12) |
263 |
629 |
1177 |
|
14. |
Коэффициент оборачиваемости дебиторской задолженности (стр.1 : стр. 7) |
16,6 |
20,2 |
13,3 |
|
15. |
Средний срок оборота дебиторской задолженности (365 : стр. 14) |
22 |
18 |
28 |
|
16. |
Коэффициент оборачиваемости кредиторской задолженности (стр. 1 : стр. 8) |
1,81 |
1,12 |
0,59 |
|
17. |
Средний срок оборота кредиторской задолженности (365 : стр. 16) |
202 |
326 |
619 |
|
18. |
Фондоотдача основных средств и прочих внеоборотных активов (стр. 1 : стр. 9) |
0,95 |
1,18 |
1,08 |
|
19. |
Оборачиваемость собственных средств (стр. 1 : стр. 5) |
1,17 |
1,50 |
1,13 |
Таблица 2.20.
Динамика показателей рентабельности ЗАО "Гидронеруд" за 1996 - 1998 гг.
| № |
Наименование показателя |
1996г |
1997г |
1998г |
|
1 |
2 |
3 |
4 |
5 |
|
1 |
Балансовая прибыль или убыток, тыс. руб. |
335 |
564 |
300 |
|
2 |
Платежи в бюджет, тыс. руб. |
117 |
197 |
105 |
|
3 |
Чистая прибыль, тыс. руб. (стр.1 - стр.2) |
218 |
367 |
195 |
|
4 |
Выручка от реализации, тыс. руб. |
1849 |
1404 |
890 |
|
5 |
Прибыль от реализации продукции, тыс. руб. |
398 |
573 |
290 |
|
6 |
Собственные средства, тыс. руб. |
1580,5 |
934,5 |
785,5 |
|
7 |
Долгосрочные заемные средства, тыс. руб. |
532 |
532 |
532 |
|
8 |
Основные средства, тыс. руб. |
1955,5 |
1193,5 |
826,5 |
|
9 |
Запасы и затраты, тыс. руб. |
1044,5 |
1436,5 |
1928 |
|
10 |
Стоимость имущества, тыс. руб. |
3136,5 |
2724,5 |
2822 |
|
11 |
Рентабельность реализованной продукции (стр.5 : стр.4) |
21,53 |
40,81 |
32,58 |
|
12. |
Коэффициенты рентабельности всего капитала, % - от балансовой прибыли (стр. 1: стр. 10) - от чистой прибыли (стр. 3: стр. 10) |
10,68 6,95 |
20,70 13,47 |
10,63 6,9 |
|
13. |
Коэффициенты рентабельности Собственных средств, % - от балансовой прибыли (стр. 1: стр. 6) - от чистой прибыли (стр. 3: стр. 6) |
21,2 13,79 |
60,35 39,27 |
38,19 24,82 |
|
14. |
Коэффициенты рентабельности Производственных фондов, % - от балансовой прибыли (стр. 1: (стр. 8 + стр. 9)) - от чистой прибыли (стр. 3: (стр.8 + стр. 9)) |
11,17 7,26 |
21,44 13,95 |
10,89 7,08 |
|
15. |
Коэффициенты рентабельности продаж, % - от балансовой прибыли (стр. 1: стр. 4) - от чистой прибыли (стр. 3: стр. 4) |
18,12 11,79 |
40,17 26,14 |
33,7 21,91 |
|
16. |
Коэффициенты рентабельности перманентного капитала, % - от балансовой прибыли (стр. 1: (стр. 6 + стр. 7)) - от чистой прибыли (стр. 3: (стр. 6 + стр. 7)) |
15,86 10,32 |
38,46 25,02 |
22,77 14,80 |
Рис. 3.2.- альбомная ориентация
Таблица 3.2.
План приобретения строительных нерудных материалов
предприятиями на 1999 год, м3
Наименование показателя |
Объем предполагаемого приобретения песка |
|
ЗАО трест "Орскпромстрой" |
20 |
|
ЗАО трест "Орскжилстрой" |
25 |
|
ЗАО "Железобетон" |
20 |
|
ЗАО "Домостроитель" |
23 |
|
ЗАО "Сборный железобетон" |
15 |
|
ЗАО "Новотроицкметаллургстрой" |
20 |
|
ОАО "Орскнефтеоргсинтез" |
12 |
|
ОАО "Орско-Халиловский металлургический комбинат" |
15 |
|
Всего за 1999 г |
150 |
Таблица 3.4
Себестоимость товарной продукции ЗАО "Гидронеруд"
в 1998 году и по плану на 1999 год, тыс. руб.
|
Наименование статьи |
1998(факт) |
1999(план) |
откл. |
||
|
тыс. руб. |
уд. вес |
тыс. руб. |
уд. вес |
тыс. руб. |
|
|
Электрическая энергия на производственные цели |
69 |
7,6 |
187 |
7,1 |
+118 |
|
Основная заработная плата производственных рабочих |
21 |
2,3 |
63 |
2,4 |
+42 |
|
Отчисления на социальное страхование |
8 |
0,8 |
24,3 |
0,9 |
+16,3 |
|
Расходы на содержание и эксплуатацию оборудования |
169 |
18,5 |
490 |
18,7 |
+321 |
|
Цеховые расходы |
322 |
35,5 |
914 |
35,0 |
+590 |
|
Общезаводские. расходы |
322 |
35,3 |
911 |
34,8 |
+589 |
|
Производственная себестоимость |
913 |
100 |
2589,3 |
99 |
+1676,3 |
|
Внепроизводственные расходы |
25,89 |
1 |
+25,89 |
||
|
Полная себестоимость |
913 |
100 |
2614,8 |
100 |
+1701,8 |
Министерство общего и профессионального образования РФ
Оренбургский государственный университет
Орский гуманитарно-технологический институт
(филиал)
Кафедра менеджмента
ДИПЛОМНАЯ РАБОТА
Тема: Анализ финансово-хозяйственной деятельности предприятия (на примере ЗАО "Гидронеруд" г. Новоорска)
Выполнил:
Студент VI курса з/о
Растяпина М.В.
_______________________
подпись
Научный руководитель:
Ст. преподаватель
Романова Т.В.
_______________________
подпись
"Допущена к защите"
зав. кафедрой менеджмента
доцент, к.э.н. Л.В.Пасечникова
___________________________
"_____"_______________1999 г.
Орск - 1999
СОДЕРЖАНИЕ
|
ВВЕДЕНИЕ |
3 |
|
Глава 1. СОДЕРЖАНИЕ И МЕТОДИКА АНАЛИЗА ФИНАНСОВО-ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ ПРЕДПРИЯТИЯ |
5 |
|
1.1. Развитие отрасли строительной индустрии РФ на современном этапе |
5 |
|
1.2. Значение и сущность управленческого и финансового анализа |
9 |
|
1.3. Методика анализа финансово-хозяйственной деятельности предприятия |
13 |
|
Глава 2. АНАЛИЗ ФИНАНСОВО-ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ ЗАО "ГИДРОНЕРУД" ЗА 1996-1998 гг. |
31 |
|
2.1. Анализ основных технико-экономическихпоказателей деятельности ЗАО "Гидронеруд" за 1996-1998 гг. |
31 |
|
2.2. Общая оценка динимики и структуры статей бухгалтерского баланса ЗАО "Гидронеруд" за 1996-1998 гг. |
34 |
|
2.3. Анализ финансовой устойчивости ЗАО "Гидронеруд" за 1996-1998 гг. |
51 |
|
2.4. Анализ ликвидности баланса предприятия |
55 |
|
2.5. Анализ платежеспособности ЗАО "Гидронеруд" за 1996-1998 гг. |
61 |
|
2.6. Анализ деловой активности ЗАО "Гидронеруд" за 1996-1998 гг. |
65 |
|
2.7. Анализ рентабельности предприятия |
70 |
|
Глава 3. НАПРАВЛЕНИЯ СОВЕРШЕНСТВОВАНИЯ ФИНАНСОВО-ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ ЗАО "ГИДРОНЕРУД" |
74 |
|
3.1. Основные направления совершенствования планирования и сбыта на ЗАО "Гидронеруд" |
74 |
|
3.2. Направления повышения эффективности финансово-хозяйственной деятельности ЗАО "Гидронеруд" |
80 |
|
ЗАКЛЮЧЕНИЕ |
86 |
|
СПИСОК ИСПОЛЬЗОВАННОЙ ЛИТЕРАТУРЫ |
89 |
|
ПРИЛОЖЕНИЕ 1 |
92 |
ВВЕДЕНИЕ
Прошло уже более семи с половиной лет после начала перехода России от административно-командной системы к рыночной, а экономический рост в стране еще не наступил. Именно отсутствие экономического роста выдвигается в качестве основного свидетельства неудач российских реформ. Официальная статистика демонстрирует падение реального ВВП, промышленного и сельскохозяйственного производства.
Наибольших значений масштаба падения производства достигли следующие отрасли промышленности: угольная, легкая, машиностроение, химическая и нефтехимическая, черная и цветная металлургия, строительных материалов. В стране нарастает угроза потери ценных элементов накопленного научно-технического потенциала, усиливается сырьевая направленность экономики. В России уже ряд лет продолжается инвестиционный голод, ведущий к проеданию национального богатства. Производственные инвестиции снижаются опережающими темпами. Страна остается в состоянии тяжелого экономического кризиса.
В условиях спада производства в строительной индустрии и сокращения инвестиционной активности, кризиса неплатежей и инфляционного роста цен, предприятия строительного комплекса оказались в тяжелом финансовом положении.
Большинство строительных организаций преобразовано в акционерные общества, базирующиеся на негосударственных формах собственности. Они остро ощущают потребность в оборотных средствах. Незначительная прибыль идет в фонд потребления, так как основная заработная плата, предусмотренная в сметах строек, занижена. Возникают вынужденные простои из-за сокращения финансирования инвестиций, что приводит к недоиспользованию людских ресурсов.
Многие строительные фирмы недостаточно уделяют внимания своим экономическим проблемам и допускают немалые убытки при расходовании материальных ресурсов и заработной платы. Дополнительные материальные затраты возникают также из-за неравномерного роста рыночных цен по отдельным видам материалов и конструкций. Поэтому современное строительство нуждается в слаженной системе управления, опирающейся на объективные экономические законы.
В связи с этим роль эффективного анализа финансово-хозяйственной деятельности в работе предприятий постоянно возрастает.
Переход на рыночные отношения предопределил необходимость совершенствования не только учета и отчетности, но и новый подход к оценке финансового состояния предприятия.
Инвестор, желающий выгодно вложить свой капитал в какую-то компанию, а также акционер, получающий дивиденды по ценным бумагам, заинтересованы в объективной информации о финансовом положении предприятия.
Современный анализ хозяйственной деятельности предприятия подразделяется на управленческий и финансовый анализ, каждый их которых имеет свою специфику.
Среди экономистов отсутствует единство мнений по вопросу о количестве и качестве оценочных показателей финансового состояния предприятий.
Проанализировав методики различных ведущих экономистов, мы предложили в данной дипломной работе обобщенную схему проведения анализа финансово-хозяйственной деятельности на предприятии.
Основной целью анализа финансово-хозяйственной деятельности предприятия является получение небольшого числа ключевых (наиболее информативных) параметров, дающих объективную и точную "картину" финансового состояния предприятия, для дальнейшего принятия руководством комплекса мероприятий по его оздоровлению.
Чтобы принимать решения по управлению в области производства, сбыта, финансов, инвестиций руководству предприятия нужна постоянная деловая осведомленность по соответствующим вопросам, которая является результатом отбора, анализа, оценки и концентрации исходной информации.
В настоящей работе проведен анализ финансово-хозяйственной деятельности предприятия по данным бухгалтерской отчетности.
Объектом исследования в дипломной работе является ЗАО "Гидронеруд" г. Новоорска.
Основные задачи дипломного проектирования:
Характеристика развития отрасли строительной индустрии РФ на современном этапе;
Описание методики проведения анализа фининсово-хозяйственной деятельности предприятия;
Проведение анализа финансово-хозяйственной деятельности ЗАО "Гидронеруд" за 1996-1998 гг;
Разработка предложений по совершенствованию финансово-хозяйственной деятельности ЗАО "Гидронеруд".
Глава 1. СОДЕРЖАНИЕ И МЕТОДИКА АНАЛИЗА ФИНАНСОВО-ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ ПРЕДПРИЯТИЯ
Развитие отрасли строительной индустрии РФ на современном этапе
Основой любой экономики является промышленность. Промышленность - главный фактор экономической стабильности, независимости и безопасности страны, а также ее финансовой устойчивости. Без мощной индустрии не может быть эффективной финансовой системы.
"В промышленном производстве в последние годы происходили крупные изменения, не носившие прогрессивной направленности (табл. 1.1)"1). Спад производства в 1998 г., по-видимому, достиг самой низшей точки. Реформы не стимулируют производство, кризис оказался большим, чем ожидалось, по масштабам и длительности. Резко уменьшился платежеспособный спрос предприятий и населения. Падение производства не привело к структурным преобразованиям в промышленности путем вытеснения и переформирования неэффективных предприятий.
В наибольшей мере снизилось производство изделий машиностроения (с 76,6 % до 37,5 % по сравнению с 1990 г.) и легкой промышленности (с 67,3 % до 13,0 % по сравнению с 1990 г.). Сократился выпуск продукции и в топливно-энергетическом комплексе, металлургии, химико-лесном комплексе, в инвестиционных отраслях, играющих первостепенную роль в обеспечении жизнедеятельности экономики.
В строительстве и промышленности строительных материалов также наблюдается значительный спад производства (с 77,7 % до 31,6 %, т.е. на 46,1 % по сравнению с 1990 г.). в решающей степени это обусловлено снижением инвестиционной активности, остротой платежного кризиса, в котором оказались многие предприятия. Из-за спада инвестиций выпуск основной продукции в промышленности строительных материалов сократился. "Цемента было произведено в 1996 г. 27,8 млн. т - 76% по сравнению с 1995 г. Примерно на 20 - 30 % уменьшился выпуск других материалов и изделий"2).
___________________
Логинов В., Курнышева И. Долговременные тенденции развития промышленности // Экономист. - 1999. - № 2. - С. 3.
Лычкин Ю. Потенциал строительного комплекса // Экономист.- 1997.- № 6.- С. 28.
Таблица 1.1
Динамика промышленного производства по отраслям (в % к 1990 г.)
|
1992г. |
1993г. |
1994г. |
1995г. |
1996г. |
1997г. (рас-четно) |
|
|
Промышленность, всего |
75,4 |
64,8 |
51,2 |
49,7 |
49,0 |
50,0 |
|
Электроэнергетика |
95,6 |
90,5 |
82,5 |
80,0 |
78,5 |
76,9 |
|
Топливная промышленность |
87,4 |
76,9 |
69,2 |
68,6 |
66,6 |
66,8 |
|
Черная металлургия |
77,4 |
64,6 |
53,3 |
58,6 |
56,3 |
56,9 |
|
Цветная металлургия |
68,1 |
58,6 |
53,2 |
54,8 |
52,1 |
54,7 |
|
Химическая и нефтехимическая промышленность |
73,4 |
57,6 |
43,8 |
47,3 |
42,1 |
42,9 |
|
Машиностроение и металлообработка |
76,6 |
64,6 |
44,6 |
40,6 |
36,1 |
37,5 |
|
Лесная, деревообрабатывающая и целлюлозно-бумажная промышленность |
77,7 |
63,2 |
44,2 |
43,9 |
34,2 |
34,5 |
|
Промышленность строительных материалов |
77,7 |
65,2 |
47,6 |
43,8 |
32,9 |
31,6 |
|
Легкая промышленность |
63,7 |
49,0 |
26,5 |
18,6 |
13,3 |
13,0 |
|
Пищевая промышленность |
75,6 |
68,7 |
57,0 |
52,4 |
47,7 |
47,2 |
Глубокий структурный кризис осложнил экономику большинства строительных организаций. Хотя во многих из них повышается производительность труда, проводится работа по децентрализации управления и демонополизации производства. "В отрасли на начало 1997 г. действовало 150 тысяч строительных, монтажных, проектных, изыскательских организаций промышленности строительных материалов. В них занято свыше 7 млн. человек или 11 % трудоспособного населения. В 1996 г. негосударственный сектор строительного комплекса выполнил более 85 % подрядных работ и произвел практически всю промышленную продукцию. Всего за последние годы модернизировано около 150 базовых объектов отрасли. Созданы мощности по производству эффективных теплоизоляционных изделий, высококачественного линолеума, стеклопакетов, прочных кровельных покрытий, керамической плитки, черепицы, изделий из ячеистого бетона, улучшению деревянных, полимерных дверных и оконных блоков.
"С другой стороны, производственные мощности по основным видам строительных материалов и изделий используются на 25 - 50 %"1). Незагруженную часть нельзя рассматривать как резервную, т. к. эти мощности не соответствуют изменившейся структуре спроса и в связи с этим требуется замещение устаревшего производственного потенциала. Необходимо активнее преобразовывать структуру производственной базы строительства, с тем чтобы в ближайшие годы выйти на выпуск продукции, отвечающей мировым стандартам.
В. Логинов выделяет следующие основные причины спада производства строительных материалов и его низкой эффективности:
Сближение уровня внутренних и мировых цен, приведшее к свертыванию неконкурентноспособных производств, что обострило ситуацию на экспортном рынке и увеличило долю импортной продукции в структуре покрытия платежеспособного спроса внутреннего рынка.
Ужесточение финансово-кредитной политики в реальном секторе экономики, приведшее к резкому снижению государственных инвестиций. Критерий "пусть выживает сильнейший" привел к деградации отраслей и производств с более высоким техническим потенциалом.
Взаимные неплатежи предприятий. Особено ощутимы задержки оплаты выполненных работ, достигающие иногда 2 - 3 лет. За такое время инфляция значительно уменьшает реальную стоимость выполненных работ и строительные фирмы несут убытки.
Низкий уровень обеспеченности оборотными средствами, которые в свое время не были проиндексированы в связи с девальвацией рубля. "Оборачиваемость оборотных средств во многих строительных организациях сократилась в 3 - 4 раза"2).
Непомерно высокие налоги, количество которых увеличивается на федеральном и региональном уровнях.
___________________
Лычкин Ю. Потенциал строительного комплекса // Экономист.- 1997.- № 6.- С. 29.
Воронин И., Хайтман В. Возможности оздоровления экономики строительства // Экономист.- 1998.- № 9.- С. 56.
Гипертрофированное развитие посредничества, сводящее на нет единственные конкурентные преимущества отечественной продукции - низкие цены на сырье и рабочую силу. К посредничеству предприятия обращаются из-за невозможности эффективно организовать работу собственных маркетинговых служб. В 1990 - 1996 гг. наибольший рост посреднических услуг отмечен в цветной металлургии (в 12 раз, 33 % в конечной цене) и наименьшее увеличение (в пределах 1,4 - 1,5 раза) наблюдалось в производстве строительных материалов.
Деформирование системы сметного ценообразования строительной продукции в сторону занижения из-за неадекватного установления региональными органами управления ресурсных коэффициентов для пересчета смет. Значительно занижены нормативы для расчета сметных накладных расходов и плановых накоплений, исчисляемых по новой методике от основной заработной платы, заложенной в сметах строек. Методические рекомендации по накладным расходам и плановым накоплениям разрабатывались еще в 1992 г. После этого появились другие налоговые ставки, которые полностью вошли в нормативы расчета. "В ряде строительных организаций только налоговые отчисления по статьям накладных расходов и плановых накоплений в 1,5 раза превышают их сметные лимиты"1).
Проанализировав мнения ведущих экономистов России, мы считаем, что для повышения эффективности работы промышленности строительных материалов требуется принятие