Анализ финансово-хозяйственной деятельности предприятия (на примере ЗАО Гидронеруд г. Новоорска)
Наибольший удельный вес в стоимости запасов и затрат в 1996 - 1998 гг. составили товары отгруженные. Удельный вес данного вида запасов за анализируемый период изменялся следующим образом: на 1. 01. 1996г. он составлял 83,4 %, на 1.01.1998 - 67,2 % и на 1.01.1999г. - 78,4 %.
Наименьший удельный вес в стоимости запасов и затрат за 1996 - 1998 гг. имели малоценные и быстроизнашивающиеся предметы. Удельный вес данного вида запасов или претерпел следующие изменения: на 1.01.1996 г. - 0,3 %, на 1.01.1998 г - 0,9 % и на 1.01.1998 г. - 0,5 %
Удельный вес сырья, материалов и других ценностей за 1996 - 1998 гг. изменялся следующим образом: на 1.01.1996 г он составлял - 8,7 %, на 1.01.1997 г. увеличился до 16,5 %, на 1.01.1998 г. незначительно сократился до 13,6 %, а на 1.01.1999 г. снизился на 7,8 %.
Таблица 2.8. - альбомная ориентация
Удельный вес расходов будущих периодов в общей стоимости запасов и затрат за данный период изменился следующим образом: на 1.01.1997 г. увеличился до 19,6 %, на 1.01.1998 г. незначительно уменьшился на 2,0 %, на 1.01.1999 г. сократился на 5,6 % (с 17,6 % до 12,0 %).
В среднем темпы роста запасов и затрат за 1996 год составляют 132,3 %, за 1997 год - 158,2 %, за 1998 год - 129,6 %. Темпы роста товаров отгруженных за 1996 год составляют 98,7 %, за 1997 год - 171,1 %, за 1998 г. - 151,2 %. Темпы роста расходов будущих периодов следующие: за 1996 г. - 338,2 %, за 1997 г. - 141,9 %, за 1998 г. -88,3 %. Темпы роста малоценных и быстроизнашивающихся предметов за 1996 год составляют 800 %, за 1997 г. - 87,5 % и за 1998 г. - 64,3 %
Анализ состава и структуры внеоборотных средств осуществляется по данным раздела 1 актива баланса. Данный анализ по ЗАО "Гидронеруд" за 1996 - 1998 гг. представлен в таблице 2. 9.
Данные таблицы 2.9 указывают на то, что все виды внеоборотных активов (кроме нематериальных активов в 1996 г) уменьшились за 1996 - 1997 гг. В среднем общая сумма внеоборотных активов ЗАО "Гидронеруд" за 1996 год уменьшилась 717 тыс. руб. (с 2314 до 1597 тыс. руб.), за 1997 г. - на 803 тыс. руб. (с 1597 до 790 тыс. руб.), за 1998 г. произошло незначительное увеличение общей суммы внеоборотных активов предприятия на 73 тыс. руб. (с 790 до 863 тыс. руб.)
Данное изменение является следствием уменьшения основных средств предприятия. За 1996 год основные средства ЗАО "Гидронеруд" сократились с 2311 до 1593 тыс. руб., т.е. на 717 тыс. руб.; за 1997 г. произошло их уменьшение на 803 тыс. руб. (с 1593 до 790 тыс. руб.), за 1998 год – небольшой рост на 73 тыс. руб. (с 790 до 863 тыс. руб.)
Структура внеоборотных средств ЗАО "Гидронеруд" представлена: нематериальными активами и основными средствами. Наибольший удельный вес в общей стоимости внеоборотных активов за 1996 – 1998 гг. имеют основные средства: на 1.01.1996 г.– 99,8 %, на 1.01.1997 г. – 99,7 %, на 1.01.1998 г. – 100 % и на 1.01.1999 г. – 100%.
Анализ состава и структуры дебиторской и кредиторской задолженности осуществляется соответственно по данным раздела II актива баланса и раздела VI пассива баланса. Изменение дебиторской задолженности ЗАО "Гидронеруд" за 1996 – 1998 гг.
Таблица 2. 9.
Анализ состава и структуры внеоборотных средств ЗАО "Гидронеруд"
за 1996 - 1998 гг.
|
1996 год |
|||||||
|
на нач. года |
на конец года |
Абсолют. откл. |
Темп роста, % |
||||
|
тыс. руб. |
уд. вес, % |
тыс. руб. |
уд. вес, % |
тыс. руб. |
уд. вес, % |
||
| 1. Нематериальные активы |
4 |
0, 2 |
4 |
0, 3 |
0 |
+ 0, 1 |
100 |
|
2. Основные средства |
2311 |
99, 8 |
1593 |
99, 7 |
- 717 |
- 0, 1 |
69, 0 |
|
3. Незаверш. строит-во |
_ |
_ |
_ |
_ |
_ |
_ |
_ |
|
4. Долгосрочные фин. вложения |
_ |
_ |
_ |
_ |
_ |
_ |
_ |
|
5. Прочие внеоборотные активы |
_ |
_ |
_ |
_ |
_ |
_ |
_ |
|
ВСЕГО: |
2314 |
100 |
1597 |
100 |
- 717 |
0 |
69, 0 |
|
1997 год |
|||||||
|
1. Нематериальные активы |
4 |
0, 3 |
_ |
_ |
-4 |
-0, 3 |
_ |
|
2. Основные средства |
1593 |
99, 7 |
790 |
100 |
-803 |
+0, 3 |
49, 6 |
|
ВСЕГО: |
1597 |
100 |
790 |
100 |
-803 |
0 |
49, 6 |
|
1998 год |
|||||||
|
1. Основные средства |
790 |
100 |
863 |
100 |
+73 |
0 |
109, 2 |
|
ВСЕГО: |
790 |
100 |
863 |
100 |
+73 |
0 |
109, 2 |
Таблица 2.10 - альбомная ориентация
представлено в таблицах 2.2, 2.4 и 2.6. Анализ состава и структуры кредиторской задолженности предприятия за анализируемый период представлен в таблице 2.10.
Данные таблицы 2.10 показывают, что кредиторская задолженность ЗАО "Гидронеруд" за 1996 – 1998 гг. возросла на 575 тыс. руб.: на 1.01.1996 г. она составляла
983 тыс. руб.; на 1.01.1997 г. – 1065 тыс. руб.; на 1.01.1998 г. – 1451 тыс. руб. и на 1.01.1999 г. – 1558 тыс. руб. Наиболее быстрыми темпами увеличивалась задолженность перед бюджетом: на 1.01.1996 г. она составляла 159 тыс. руб., на 1.01.1997 г. – 323 тыс. руб.; на 1.01.1998 г. – 532 тыс. руб.; на 1.01.1999 г. – 883 тыс. руб.
Более низкими были темпы изменения задолженности по оплате труда, поставщикам и подрядчикам, по социальному страхованию и обеспечению, авансам полученным и прочим кредиторам. Задолженность поставщикам и подрядчикам уменьшилась за 1996 г. на 88 тыс. руб. (с 726 до 638 тыс. руб.), за 1997 г. возросла на 135 тыс. руб. (с 638 до 773 тыс. руб.) и значительно уменьшилась в 1998 году на 277 тыс. руб. (с 773 до 496 тыс. руб.).
Задолженность по оплате труда значительно возросла за 1996 г. на 46 тыс. руб.(c 18 тыс. руб.). За 1997 г. задолженности по оплате труда на ЗАО “Гидронеруд” не было. Но в 1998 году произошло ее увеличение на 50 тыс. руб.
Задолженность по социальному страхованию и обеспечению за 1996 год увеличилась на 4 тыс. руб. (с 3 до 7 тыс. руб.), за 1997 год – на 11 тыс. руб. (с 7 до 18 тыс. руб.), за 1998 год – на 52 тыс. руб. (с 18 до 70 тыс. руб.).
Задолженность по авансам, полученным за 1996 год, уменьшилась на 81 тыс. руб. (c 63 до 2 тыс. руб.), за 1997 год возросла на 67 тыс. руб. (с 2 до 69 тыс. руб.), за 1998 год незначительно сократилась с 69 до 55 тыс. руб., т.е. на 14 тыс. руб.
Задолженность прочим кредиторам за 1996-1997г.г. увеличилась на 18 тыс. руб. (с 13 до 31 тыс. руб.) и на 28 тыс. руб. (с 31 до 59 тыс. руб.) соответственно. За 1998 год произошло сокращение задолженности прочим кредиторам на 55 тыс. руб. (с 59 до 4 тыс. руб.).
Наибольший удельный вес в составе кредиторской задолженности предприятия за 1996-1997гг. составляла задолженность поставщикам и подрядчикам, за 1998 г. перед бюджетом (56,7 %). Удельный вес задолженности поставщикам и подрядчикам за анализируемый период следующим образом: на 1.01.1996 г. он составлял -73,9 %; на 1.01.1997г. - 59,2 %; на 1.01.1998г. - 53,3 % и на 1.01.1999г.-31,8 %. Удельный вес задолженности по оплате труда на 1.01.1996г. составлял 1,8 %; на 1.01.1997г. – 6,0 % и 1.01.1999г. – 3,2 %. Удельный вес задолженности по социальному страхованию и обеспечению претерпел следующие изменения: на 1.01.1996г. он составлял - 0,4 %, на 1.01.1998г.-1,2 % и на 1.01.1999 - 4,5 %. Удельный вес задолженности перед бюджетом возрос на 14,1 % (c 16,2 % до 30,3 %) за 1996г.; на 6,3 % (с 30,3 % до 36,6 %) за 1997г., на 20,1 % (с 36,6 % до 56,7 %) за 1998г.
Удельный вес задолженности по авансам полученным уменьшился с 6,4 % на 1.01.1996 г. до 3,5 % на 1.01.1999 г., т.е. на 2,9 %. Удельный вес задолженности прочим кредиторам сократился с 1,3 % на 1.01.1996 г. до 0,3 % на 1.01.1999 г., т.е. на 1 %.
В среднем темпы роста кредиторской задолженности ЗАО "Гидронеруд" за 1996 г. составляют 108,3 %, за 1997 г. – 136,2 % и за 1998 г. – 107,4 %. Темпы роста задолженности перед бюджетом за 1996 г. составляют 203,1 %, за 1997 г. –164,7 % и за 1998 г. – 165,9 %.
Темпы роста задолженности поставщикам и подрядчикам следующие: за 1996 г. – 87,9 %, за 1997 г. – 121,2 % и за 1998 г. – 64,5 %. Темпы роста задолженности по социальному страхованию и обеспечению за 1996 г. составляют 175 %, за 1997 г. – 257,1 % и за 1998 г. – 388,9 %.Темпы роста задолженности прочим кредиторам следующие: за 1996 г. –238,5 %; за 1997 г. – 190,3 % и за 1998 г. – 6,8 %. Темпы роста задолженности по авансам, полученным за 1996 г., составляют 3,2 %, за 1997 г. – 3450 % и за 1998 г. – 79,7 %.
Анализ состава и структуры собственных источников приобретения имущества осуществляется по данным раздела IV пассива баланса. Данный анализ по ЗАО "Гидронеруд" за 1996 – 1998 г.г. представлен в таблице 2.11.
Результаты анализа показывают, что источники приобретения собственных средств предприятия за 1996 – 1997 г.г. уменьшились, так за 1996 г. – на 612 тыс. руб. за 1997 г. –
Таблица 2.11 -альбомная ориентация.
на 680 тыс. руб. Общее уменьшение произошло за счет уменьшения добавочного капитала и фондов социальной сферы. Уставный капитал за 1996 – 1997 г.г. не изменился.
За 1998 г. источники приобретения собственных средств предприятия возросли на 383 тыс. руб. (594 до 977 тыс. руб.) Общее увеличение произошло за счет увеличения уставного капитала ЗАО "Гидронеруд" на 6 тыс. руб. (c 2 до 8 тыс.руб.), роста добавочного капитала на 257 тыс. руб./с 586 до 843 тыс. руб.) и увеличения фонда накопления на 120 тыс. руб.
(c 1 до 121 тыс. руб.)
За 1996 г. произошло увеличение доли уставного капитала на 0,1 % и добавочного капитала на 0,5 %, уменьшение доли фондов социальной сферы на 0,6 %.
За 1997 г. доля уставного капитала возросла на 0,1 %, доля резервного капитала увеличилась на 0,6 %, фонда накопления на 0,1 % и произошло уменьшение доли добавочного капитала на 0,8 %.
За 1998 г. доли уставного капитала и фонда накопления на 0,5 % и 12,4 % соответственно. Доли добавочного и резервного капитала сократились на 12,4 % и 0,5 % соответственно.
После общей характеристики финансового состояния и его изменения за анализируемый период следующей важной задачей анализа финансово-хозяйственной деятельности ЗАО "Гидронеруд" за 1996-1998 гг. является исследование показателей финансовой устойчивости.
2.3. Анализ финансовой устойчивости ЗАО "Гидронеруд" за 1996-1998 гг.
Порядок расчетов коэффициентов финансовой устойчивости отражен в формулах (1.1), (1.2), (1.3), (1.4), (1.5) главы I данной дипломной работы.
Динамика коэффициентов финансовой устойчивости на ЗАО "Гидронеруд" за 1996-1998 гг. отражена в таблице 2.12.
В общей стоимости имущества предприятия на 1.01.1996 г. для собственных средств (коэффициент независимости) составила 55 % (при норме не ниже 70 %), это свидетельствует о финансовой неустойчивости предприятия. В последующие периоды происходит уменьшение доли собственных средств ЗАО "Гидронеруд" на 1.01.1997 г. они составляют 45 %; на 1.01.1998 г 23 % и на 1.01.1999 г. - 32 %. Динамика данного показателя отражена на рис. 2.2.
Таблица 2.12
Динамика показателей финансовой устойчивости ЗАО "Гидронеруд" за 1996-1998 гг.
|
№ п. п. |
Наименование показателя |
на 1.01.1996г. |
на 1.01.1997г. |
на 1.01.1998г. |
на 1.01.1999г. |
|
1 |
2 |
3 |
4 |
5 |
6 |
|
1. |
Собственные средства, тыс. руб. |
1886 |
1275 |
594 |
977 |
|
2. |
Заемные средства, тыс. руб. |
1515 |
1597 |
1983 |
2090 |
|
3. |
Дебиторская задолженность, тыс. руб. |
148 |
75 |
64 |
71 |
|
4. |
Долгосрочные заемные средства, тыс. руб. |
532 |
532 |
532 |
532 |
|
5. |
Стоимость имущества, тыс. руб. |
3401 |
2872 |
2577 |
3067 |
|
6. |
Коэффициент независимости, (стр. 1: стр. 5) |
0,55 |
0,45 |
0,23 |
0,32 |
|
7. |
Удельный вес заемных средств, (стр. 2: стр. 5) |
0,45 |
0,55 |
0,77 |
0,68 |
|
8. |
Соотношение заемных и собственных средств (стр. 2 : стр. 1) |
0,45 |
0,55 |
3,33 |
2,14 |
|
9. |
Удельный вес дебиторской задолженности, (стр. 3 : стр. 5) |
0,04 |
0,63 |
0,02 |
0,02 |
|
10. |
Удельный вес собственных и долгосрочных заемных средств (стр. 1+стр. 4) : стр. 5) |
0,71 |
0,63 |
0,44 |
0,49 |
По итогам деятельности за 1998 год, в случае банкротства данного акционерного общества после погашения задолженности останется 32 % стоимости активов, которые могут быть распределены между акционерами соответственно их доли в уставном капитале, в этом случае существует риск кредиторов.
По итогам деятельности за 1996 г. заемные средства предприятия не превышают собственные средства. По итогам деятельности за 1997 г. заемные средства ЗАО "Гидронеруд" превышают собственные средства и составляют на 1.01.1998 г. 77 %. По итогам деятельности за 1998 г. заемные средства предприятия незначительно сократились и составляют на 1.01.1999 г. 68 %.
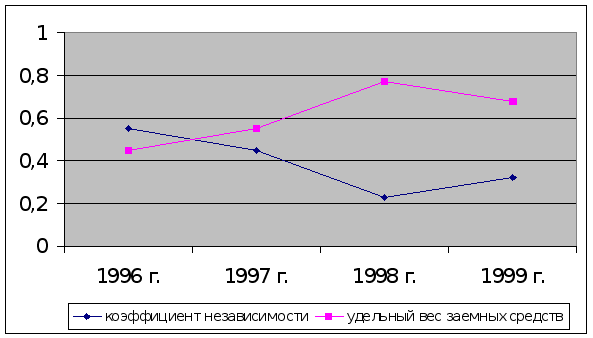
Рис.
2.3. Динамика
коэффициента
независимости
и удельного
веса заемных
средств ЗАО
"Гидронеруд"
за 1996 – 1998 гг.
За 1996 г. в стоимости имущества предприятия 55 % составляет кредиторская задолженность и 3 % составляет дебиторская задолженность.
За 1997 г. в стоимости имущества ЗАО "Гидронеруд" 77 % составляет кредиторская задолженность и 2 % составляет дебиторская задолженность.
За 1998 г. кредиторская задолженность сократилась до 68 %, дебиторская задолженность осталась на прежнем уровне (2 % от стоимости имущества).
За 1996 г. удельный вес заемных средств увеличился на 10 %, за 1997 г. – на 22 %, за 1998 г. сократился на 9 %. На 1.01.1998 г. заемные средства превышают собственные средства предприятия в 3,3 раза, на 1. 01. 1999 г. – в 2,1 раза. Удельный вес дебиторской
Таблица 2.13.
Анализ финансовой устойчивости ЗАО "Гидронеруд" за 1996-1998г.
|
Показатели |
на 1.01. 1996г |
на 1.01. 1996г |
на 1.01. 1997г |
на 1.01. 1998г |
|
|
1. |
2 |
3 |
4 |
5 |
6 |
|
1. |
Источники собственных средств |
1886 |
1275 |
594 |
977 |
|
2. |
Основные средства и вложения |
2314 |
1597 |
790 |
863 |
|
3. |
Наличие собственных оборотных средств (стр. 1-стр2) |
-428 |
-322 |
-196 |
114 |
|
4. |
Долгосрочные заемные средства |
532 |
532 |
532 |
532 |
|
5. |
Наличие собственных и долгосрочных заемных источников формир.запасов и затрат (стр.3 + стр4) |
104 |
210 |
336 |
646 |
|
6. |
Краткосрочные кредиты и заемные средства |
- |
- |
- |
- |
|
7. |
Общ. Величина осн. Источников формир. запасов и затрат (стр.51 стр.6) |
104 |
210 |
336 |
646 |
|
8. |
Общая величина запасов и затрат. |
939 |
1150 |
1723 |
2133 |
|
9. |
Излишек (+), недостаток (-) собствен. оборотн. средств (стр.3-стр.8) |
-1367 |
-1472 |
-1919 |
-2019 |
|
10. |
Излишек(+), недостаток(-) собствен. и долгосрочн. заемн. источников формир. запасов и затрат (стр5-стр8.)(ф2) |
-835 |
-940 |
-1387 |
-1487 |
|
11. |
Излишек(+), недостаток(-) общей величины основных источников формиров. запасов и затрат.(стр7- стр.8)(ф2) |
-835 |
-940 |
-1387 |
-1487 |
задолженности за анализируемый период (с 1996 – по 1998г.) изменился незначительно на 2 %.
Обобщающим показателем финансовой устойчивости предприятия является излишек или недостаток источников для формирования запасов и затрат, получаемый ввиде разницы величины источников средств и величины запасов и затрат. Порядок расчета показателей источников формирования запасов и затрат отражен в пункте 1.3 и в формуле (1.6) главы 1 данной дипломной работы.
По ЗАО "Гидронеруд" за 1996 – 1998 гг. каждый из трех показателей Ф1, Ф2, Ф3 меньше нуля. Можно сделать вывод о том, что для ЗАО "Гидронеруд" характерно за анализируемый период кризисное финансовое состояние. В данной ситуации денежные средства и дебиторская задолженность предприятия не покрывают даже его кредиторской задолженности. Необходимо оптимизировать структуру пассивов предприятия, снизить уровень запасов затрат в общей стоимости имущества ЗАО "Гидронеруд".
В условиях рынка в связи с усилением финансовых ограничений и необходимостью оценки провести анализ ликвидности баланса.
2.4. Анализ ликвидности баланса предприятия.
В зависимости от степени ликвидности, то есть скорости превращения в денежные средства, активы и пассивы предприятия разделяются на группы. Порядок разделения на группы отражен в пункте 1.3.3 и в формуле 1.7 главы 1 данной дипломной работы.
За 1996 группировка актива и пассива ЗАО "Гидронеруд" по степени ликвидности и по срокам их погашения представлена в таблице 2.13.
Сопоставление итогов первой группы по активу и пассиву (наиболее ликвидных средств с наиболее срочными обязательствами) позволяет выяснить текущую ликвидность. Текущая ликвидность свидетельствует о платежеспособности предприятия на ближайший к рассматриваемому моменту промежуток времени. ЗАО "Гидронеруд" по данному виду ликвидности баланса имеет платежный недостаток на 1.01.1996 года в размере 982,97 тыс. руб., а на 1.01.1997 года в размере 1015 тыс. руб. Таким образом, за 1996 год значение данного показателя увеличилось на 32,03 тыс. руб.
Сравнение итогов второй группы по активу и пассиву (быстрореализуемых активов с краткосрочными пассивами) показывает тенденцию увеличения или уменьшения текущей активности в недалеком будущем. ЗАО "Гидронеруд" по данному виду ликвидности баланса имеет платежный излишек на 1.01.1996 г. в размере 148 тыс. руб., а на 1.01.1997 г. в размере 75 тыс. руб. Таким образом, за 1996 год значение данного показателя на предприятии уменьшилось на 73 тыс. руб.
Таблица 2.13
Анализ ликвидности баланса ЗАО "Гидронеруд" за 1996 год.
Актив |
На 1.01.1996г |
На 1.01.1997г. |
Пассив |
На 1.01.1996г |
На 1.01.1997г. |
Платеж излишек или недостаток |
|||||
|
Тыс. руб. |
Уд. вес |
Тыс. руб. |
Уд. Вес |
Тыс. руб. |
Уд. вес |
Тыс. вес |
Уд. вес |
На 1.01. 96. |
На 1.01 .97. |
||
|
1. Наиболее ликвидные активы |
0,03 |
0 |
50 |
1,8 |
1. Наиболее срочные обязательства |
983 |
28,9 |
1065 |
37,1 |
- 982,97 |
-1015 |
|
2. Быстро реализ. активы |
148 |
4,4 |
75 |
2,6 |
2.Кратко-срочные пассивы |
- |
- |
- |
- |
+ 148 |
+ 75 |
|
3. Медленно реализ. активы |
939 |
27,6 |
1150 |
40,0 |
3.Долгосрочные пассивы |
532 |
15,6 |
532 |
18,5 |
+ 407 |
+ 618 |
|
4. Трудно реализ. активы |
2314 |
68,0 |
1597 |
55,6 |
4.Постоянные пассивы |
1886 |
55,5 |
1275 |
44,4 |
+428 |
+ 322 |
|
Баланс |
3401 |
100 |
2872 |
100 |
Баланс |
3401 |
100 |
2872 |
100 |
- |
- |
Сопоставление итогов третьей группы по активу и пассиву (медленнореализуемых активов с долгосрочными пассивами) отражает перспективную ликвидность. Перспективная ликвидность представляет собой прогноз платежеспособности предприятия на основе сравнения будущих поступлений и платежей. ЗАО "Гидронеруд" по данному виду ликвидности баланса имеет платежный излишек на 1.01.1996 г. в размере 407 тыс. руб., а на 1.01.1997 г. в размере 618 тыс. руб. За 1996 год значение данного показателя возросло на 211 тыс. руб.
Сопоставление итогов четвертой группы по активу и пассиву (труднореализуемых активов с постоянными пассивами) позволяет сделать вывод о наличии у предприятия собственных оборотных средств. ЗАО "Гидронеруд" на 1.01.1996 года имеет платежный недостаток собственных средств в размере 428 тыс. руб., а на 1.01.1997 г. в размере 322 тыс. руб. Таким образом, за 1996 год значение данного показателя на предприятии уменьшилось на 106 тыс. руб.
Следует отметить, что на 1.01.1996 г и на 1.01.1997 г удельный вес наиболее ликвидных активов в стоимости имущества предприятия составил соответственно 0,0 % и 1,8 %, быстрореализуемых актов – 4,4 % и 2,6 %; труднореализуемых активов – 68,0 % и 55,6 %
Наибольший удельный вес в стоимости имущества ЗАО “Гидронеруд” за 1996 занимают труднореализуемые и медленнореализуемые активы, что указывает на неликвидность баланса предприятия.
Удельный вес наиболее срочных обязательств в стоимости имущества предприятия на 1.01.1996 и на 1.01.1997 г составил соответственно 28,9 % и 37,1 %; долгосрочных пассивов – 15,6 % и 18,5 % , постоянных пассивов – 55,5 % и 44,4 %.
Анализ ликвидности баланса ЗАО "Гидронеруд" за 1997 г отражен в таблице 2.14.
Данные таблицы 2.14 свидетельствуют о том, что за 1997 год баланс ЗАО "Гидронеруд" неликвиден. Сопоставление наиболее ликвидных активов с наиболее срочными обязательствами характеризует текущую ликвидность предприятия. ЗАО "Гидронеруд" по данному виду ликвидности баланса имеет платежный недостаток на 1.01.1997 г. в размере 1015 тыс. руб., на 1.01.1998 произошло его увеличение до 1450,9 тыс. руб., т. е. на 435 тыс. руб.
Сопоставление труднореализуемых активов с постоянными пассивами указывает на недостаток собственных оборотных средств у предприятия. За 1997 г. произошло сокращение недостатка собственных оборотных средств до 196 тыс. руб., т.е. на 126 тыс. руб.
Таблица 2.14
Анализ ликвидности баланса ЗАО "Гидронеруд" за 1997 г
|
Актив |
на 1.01.1997г. |
на 1.01.1998г. |
Пассив |
на 1.01.1997г. |
на 1.01.1998г. |
Платеж. излишек или недостаток, тыс. руб. |
|||||
|
тыс. руб. |
уд. вес % |
тыс. руб. |
уд. вес % |
тыс. руб. |
уд. вес % |
тыс. руб. |
уд. вес % |
на 1.01. 1997г. |
на 1.01. 1998г. |
||
|
1. Наиболее ликвидные активы |
50 |
1,8 |
0,1 |
0,0 |
1. Наиболее срочные обязательства |
1065 |
37,1 |
1451 |
56,3 |
-1015 |
-1450,9 |
|
2. Быстрореализуемые активы |
75 |
2,6 |
64 |
2,5 |
2. Краткосрочные пассивы |
- |
- |
- |
- |
+75 |
+64 |
|
3. Медленно реализуемые активы |
1150 |
40,0 |
1723 |
66,9 |
3. Долгосрочные пассивы |
532 |
15,6 |
532 |
20,6 |
+618 |
+1191 |
|
4. Трудно реализуемые активы |
1597 |
55,6 |
790 |
30,6 |
4. Постоянные пассивы |
1275 |
44,4 |
594 |
23,1 |
-322 |
-196 |
|
БАЛАНС |
2872 |
100 |
2577 |
100 |
БАЛАНС |
2872 |
100 |
2577 |
100 |
- |
- |
Анализируя структуру размещения активов в 1997 г. мы видим, что произошли следующие изменения:
- удельный вес медленнореализуемых активов увеличился на 16,9 % (с 40,0 % до 66,9 %);
- удельный вес труднореализуемых активов сократился на 25,0 % (с 55,6 % до 30,6%);
- удельный вес быстрореализуемых активов уменьшился на 0,1 % (с 2,6 % до 2,5%);
- удельный вес наиболее ликвидных активов сократился на 1,8 % (с 1,8 % до 0,0 %).
Наибольшую долю в активах занимали труднореализуемые и медленнореализуемые активы (на 1.01.1997 г они составляют 95,6 %, на 1.01.1998 г. - 97,5 %)
Наибольший вес в пассивной части баланса на 1.01.1997 г. имеют постоянные пассивы - 44,4 %, на 1.01.1998 г. - наиболее срочные обязательства (56,3 %).
Анализ ликвидности баланса ЗАО "Гидронеруд" за 1998 г. представлен в таблице 2.15.
Таблица 2.15
Анализ ликвидности баланса ЗАО "Гидронеруд" за 1998 г
|
Актив |
на 1.01.1998г. |
на 1.01.1999г. |
Пассив |
на 1.01.1998г. |
на 1.01.1999г. |
Платеж. излишек или недостаток, тыс. руб. |
|||||
|
тыс. руб. |
уд. вес % |
тыс. руб. |
уд. вес % |
тыс. руб. |
уд. вес % |
тыс. руб. |
уд. вес % |
на 1.01. 1998г. |
на 1.01. 1999г. |
||
|
1. Наиболее ликвидные активы |
0,1 |
0,0 |
0 |
0,0 |
1. Наиболее срочные обязательства |
1451 |
56,3 |
1558 |
50,8 |
-1450,9 |
-1558 |
|
2. Быстроре-ализуемые активы |
64 |
2,5 |
71 |
2,3 |
2. Кратко-срочные пассивы |
- |
- |
- |
- |
+64 |
+71 |
|
3.Медленно-реализуе-мые активы |
1723 |
66,9 |
2133 |
69,6 |
3. Долгосро-чные пассивы |
532 |
20,6 |
532 |
17,3 |
+1191 |
+1601 |
|
4. Трудно реализуе-мые активы |
790 |
30,6 |
863 |
28,1 |
4. Постоян-ные пассивы |
594 |
23,1 |
977 |
31,9 |
-196 |
+114 |
|
БАЛАНС |
2577 |
100 |
3067 |
100 |
БАЛАНС |
2577 |
100 |
3067 |
100 |
- |
- |
Данные таблицы 2. 15 показывают, что баланс ЗАО "Гидронеруд" за 1998 год неликвиден. Сравнение наиболее ликвидных активов с наиболее срочными обязательствами позволяет определить текущую ликвидность предприятия. ЗАО "Гидронеруд" по данному виду ликвидности баланса имеет платежный недостаток на 1.01.1998 г. в размере 1450,9 тыс. руб. на 107,1 тыс. руб.
Сопоставление быстрореализуемых активов с краткосрочными пассивами показывают тенденцию увеличения или уменьшения текущей ликвидности в недалеком будущем. ЗАО "Гидронеруд" по данному виду ликвидности баланса имеет на 1.01.1998 г. платежный излишек в размере 64