Анализ финансово-хозяйственной деятельности предприятия (на примере ЗАО Гидронеруд г. Новоорска)
Сравнение медленнореализуемых активов с долгосрочными пассивами отражает перспективную ликвидность. ЗАО "Гидронеруд" по данному виду ликвидности баланса имеет платежный излишек на 1.01.1998 г. в размере 1191 тыс. руб., на 1.01.1999 г. в размере 1601 тыс. руб., т.е. произошел рост на 410 тыс. руб.
Сопоставление труднореализуемых активов с постоянными пассивами позволяет сделать вывод о наличии у предприятия собственных оборотных средств. ЗАО "Гидронеруд" на 1.01.1998 г. имеет недостаток собственных оборотных средств в размере 196 тыс. руб., а на 1.01.1999 г. излишек собственных оборотных средств в размере 114 тыс. руб.
В 1998 г. наибольшую долю в активах предприятия занимают медленнореализуемые и труднореализуемые активы (на 1.01.1998 г. они составляют 97.5 %, на 1.01. 1999 г.-97,7 %). Удельный вес наиболее ликвидных активов на начало и конец 1998 г. составляет 0,6 %.
Наибольший удельный вес в пассивной части имеют наиболее срочные обязательства (56,3 % на 1.01.1998 г. и 50.8 % на 1.01.1999 г.).
Анализируя структуру размещения компонентов актива и пассива баланса, мы видим, что произошли следующие изменения:
1. удельный вес быстрореализуемых активов уменьшился на 0.2 % (с 2,5 до 2.3 %);
2. удельный вес медленнореализуемых активов увеличился на 2,7 % (с 66,9 % до 69,6 %);
3. удельный вес труднореализуемых активов незначительно сократился на 2,5 % (с 30,6 % до 28,1 %);
4. удельный вес наиболее срочных обязательств уменьшился на 5,5 % (с 56,3 % до 50,8 %);
5. удельный вес долгосрочных пассивов сократился на 3,3 % (с 20,6 % до 17,3 %);
6. удельный вес постоянных пассивов возрос на 8,8 % (с 23,1 % до 31,9 %).
Проводимый по изложенной схеме анализ ликвидности баланса является приближенным. Для уточнения результатов данного анализа требуется провести анализ платежеспособности предприятия.
2.5. Анализ платежеспособности ЗАО "Гидронеруд" за 1996 - 1998 гг.
Существуют традиционные финансовые показатели платежеспособности: коэффициент абсолютной ликвидности, промежуточный коэффициент покрытия и общий коэффициент покрытия. Порядок расчета коэффициентов платежеспособности отражен в формулах (1.8), (1.9), (1.10), (1.11) главы 1 данной дипломной работы.
Динамика показателей платежеспособности ЗАО "Гидронеруд" за 1996 - 1998 гг. отражена в таблице 2.16.
Таблица 2.16
Динамика показателей платежеспособности
ЗАО "Гидронеруд" за 1996 - 1998 гг.
| №пп | Наименование показателя | на 1.01.1996 г. | на 1.01.1997 г. | на 1.01.1998 г. | на 1.01.1999 г. | |
| 1 | 2 | 3 | 4 | 5 | 6 | |
| 1 | Денежные средства, тыс. руб. | 0,03 | 0,0 | 0,0 | 0,0 | |
| 2 | Краткосрочные финансовые вложения, тыс. руб. | - | - | - | - | |
| 3 | Дебиторская задолженность, тыс. руб. | 148 | 75 | 64 | 71 | |
| 4 | Запасы и затраты (без расходов буд. периодов), тыс. руб. | 844 | 964 | 1458 | 1900 | |
| 5 | Краткосрочные обязательства, тыс. руб. | 983 | 1065 | 1451 | 1558 | |
|
6 |
Коэффициент абсолютной ликвидности (стр. 1+ стр. 2): стр. 5 |
0,0 |
0,0 |
0,0 |
0,0 |
|
|
7 |
Промежуточный коэффициент покрытия (стр.1 + стр.2 + стр.3 + стр. 4): стр. 5 |
0,15 |
0,07 |
0,04 |
0,05 |
|
|
8 |
Общий коэффициент покрытия (стр. 1 + стр.2 + стр. 3 + стр. 4) : стр. 5 |
1,01 |
0,98 |
1,05 |
1,31 |
|
|
9 |
Удельный вес запасов и затрат в сумме краткосрочных обязательств (стр. 4: стр. 5) |
0,86 |
0,91 |
1,01 |
1,22 |
|
Данные таблицы 2.16 показывают, что на 1.01.1996 г. коэффициент абсолютной ликвидности ЗАО «Гидронеруд» составил 0,00003 (при норме 0,2 – 0,25). Это свидетельствует о неплатежеспособности предприятия на отчетную дату. Значение коэффициента абсолютной ликвидности за анализируемый период (1996 – 1998гг.) не изменилось и составляло 0,0.
Значение промежуточного коэффициента покрытия на 1.01.1996 года составляло 0,15 (при норме 0,7 – 0,8) . Этот факт указывает на то, что в случае погашения всей дебиторской задолженности предприятие не сможет погасить все свои долги. На 1.01.1997 г. значение данного коэффициента уменьшилось на 0,08 (с 0,15 до 0,07), на 1.01.1998 г. и на 1.01.1999 г. оно составляло 0,04 и 0,05 соответственно. Таким образом, максимальное значение промежуточного коэффициента покрытия за анализируемый период было на начало 1996 г. (0,15), а минимальное - на начало 1998 г. (0,04).
Общий коэффициент покрытия показывает платежные возможности предприятия, оцениваемые при условии не только своевременных расчетов с дебиторами и благоприятной реализации готовой продукции, но и продажи в случае нужды прочих элементов оборотных должно быть, достаточно для выполнения краткосрочных обязательств.
Значение общего коэффициента покрытия на 1.01.1996г. составляло 1,01 (при норме 2,0-2,5), что подтверждает неплатежеспособность предприятия. На 1.01.1997г. значение данного коэффициента снизилось до 0,98 (<1). Далее наблюдается незначительный рост показателя: на 1. 01.1998г. он составил 1,05 и на 1.01.1999г. –1,31. На 1.01.1999г., реализовав все запасы, предприятие сможет покрыть кредиторскую задолженность.
Динамика рассматриваемых коэффициентов отражена на рисунке 2.4.
Удельный вес запасов и затрат в сумме краткосрочных обязательств увеличился за анализируемый период. Значение данного коэффициента на 1.01.1996 г. составляло 0,86, это указывает на то, что на каждый рубль краткосрочных обязательств приходится 0,86 руб. запасов и затрат, которые могут быть использованы для оплаты текущих обязательств после реализации. На 1.01.1997 г. значение удельного веса запасов и затрат в сумме краткосрочных обязательств ЗАО "Гидронеруд" возросло на 0,05 (c 0,86 до 0,91), на 1.01.1998 г. – на 0,1 (c 0,91 до 1,01) и на 1.01.1999 г. – на 0,21 (с 1,01 до 1,22).
Анализ коэффициентов платежеспособности рассматривают в качестве начального этапа оценки платежеспособности предприятия.
Для целей внутреннего и внешнего анализа платежеспособности предприятия необходимо знать, каким образом и из каких источников получает предприятие денежные средства и каковы основные направления их расходования. Для анализа движения денежных средств используют форму №4 и форму №5 бухгалтерской отчетности.
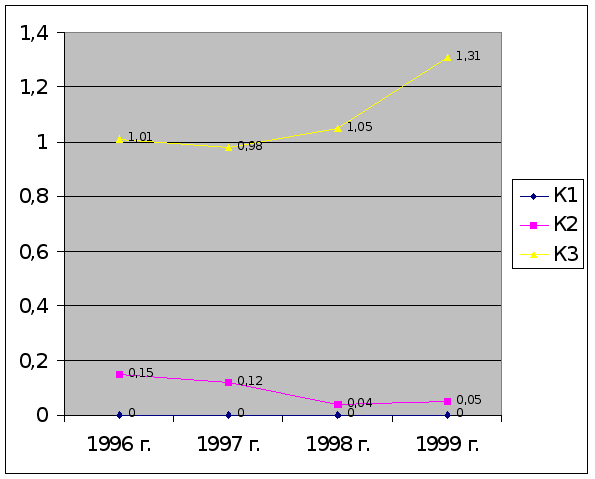
Рис. 2.4. Динамика показателей ликвидности ЗАО “Гидронеруд” за 1996-1998г.г.
К1 - коэффициент абсолютной ликвидности.
К2 - промежуточный коэффициент покрытия.
К3 - общий коэффициент покрытия.
Анализ движения денежных средств по ЗАО "Гидронеруд" за 1996 – 1998 г.г. представлен в таблице 2.17.
Таблица 2.17.
Анализ движения денежных средств ЗАО "Гидронеруд"
за 1996 – 1998 г.г., тыс. руб.
|
Наименование показателя |
Сумма (по текущей деятельности) |
||
|
1996 год |
1997 год |
1998 год |
|
|
1 |
2 |
3 |
4 |
|
1. Остаток денежных средств на начало года. |
0,0 |
0,0 |
0,0 |
|
2. Поступило денежных средств – всего в том числе:
|
1868 1864 4 |
2005 2005 - |
59 59 - |
|
3. Направлено денежных средств – всего в том числе: - на оплату приобретенных товаров, оплату работ, услуг - на оплату труда - отчисления на социальные нужды - на выдачу подотчетных сумм - на расчеты с бюджетом - прочие выплаты |
1868 1654 40 6 28 132 8 |
2005 1800 - - 25 180 - |
59 59 - - - - - |
|
4. Остаток денежных средств на конец года |
0,0 |
0,0 |
0,0 |
За 1996 год от текущей деятельности на предприятие поступило денежных средств в размере 1868 тыс. руб. Данные средства были получены в основном за счет реализации продукции, товаров и услуг (1864 тыс. руб.) и целевого финансирования (4 тыс. руб.). Расходование денежных средств осуществлялось в следующих направлениях:
1. на оплату приобретенных товаров, работ, услуг (1654 тыс. руб.);
2. на оплату труда (40 тыс. руб.);
3. отчисления на социальные нужды (6 тыс. руб.);
4. на выдачу подотчетных сумм (28 тыс. руб.);
5. на расчеты с бюджетом (132 тыс. руб.);
6. прочие выплаты (8 тыс. руб.)
Сравнивая поступления и направление денежных средств ЗАО "Гидронеруд" за 1996 год можно наблюдать, что все полученные денежные средства были направлены на оплату различного рода расходов. В результате финансовой и инвестиционной деятельности на предприятии денежных поступлений за 1996-1998 гг. не было.
За 1997 год от текущей деятельности на ЗАО "Гидронеруд" поступило денежных средств в размере 2005 тыс. руб. Все они были получены за счет реализации продукции, товаров и услуг. Данные денежные средства полностью были направлены на оплату приобретенных товаров, работ, услуг (в размере 1800 тыс. руб.); на расчеты с бюджетом (в размере 180 тыс. руб.) и на выдачу подотчетных сумм (в размере 25 тыс. руб.). Направление денежных средств на оплату труда не было.
За 1998 год от текущей деятельности на предприятии поступило денежных средств в размере 59 тыс. руб., которые были получены в результате реализации товаров и услуг и направлены полностью на оплату приобретенных товаров, оплату работ и услуг.
Анализ показателей платежеспособности и анализ движения денежных средств ЗАО "Гидронеруд" за 1996 – 1998 гг. показывает, что предприятие на данный момент времени неплатежеспособно.
Далее необходимо провести анализ эффективности деятельности предприятия. Показатели эффективности деятельности предприятия характеризуют степень его деловой активности.
2.6. Анализ деловой активности ЗАО "Гидронеруд" за 1996 – 1998 гг.
Порядок расчета коэффициентов деловой активности предприятия отражен в формулах (1.12) – (1.18) главы I данной работы.
Динамика показателей деловой активности ЗАО "Гидронеруд" за 1996 – 1998 гг. представлена в таблице 2.18.
Таблица 2.18.
Динамика показателей деловой активности
ЗАО "Гидронеруд" за 1996 – 1998 гг.
|
№ п/п |
Наименование показателя |
1996 г. |
1997 г. |
1998 г. |
|
1 |
2 |
3 |
4 |
5 |
|
1. |
Выручка от реализации, тыс. руб. |
1849 |
1404 |
890 |
|
2. |
Себестоимость реализованной продукции, тыс. руб. |
1451 |
831 |
600 |
|
3. |
Запасы и затраты, тыс. руб. |
1044.5 |
1436,5 |
1928 |
|
4. |
Стоимость имущества, тыс. руб. |
3136,5 |
2724,5 |
2822 |
|
5. |
Собственные средства, тыс. руб. |
1580,5 |
934,5 |
785,5 |
|
6. |
Денежные средства, тыс. руб. |
0,0 |
0,0 |
0,0 |
|
7. |
Дебиторская задолженность, тыс. руб. |
111,5 |
69,5 |
67,5 |
|
8. |
Кредиторская задолженность, тыс. руб. |
1024 |
1258 |
1504,5 |
|
9. |
Основные средства и прочие внеоборотные активы, тыс. руб. |
1955,5 |
1193,5 |
826,5 |
|
10. |
Общий коэффициент оборачиваемости (стр. 1: стр. 4) |
0,59 |
0,52 |
0,32 |
|
11. |
Коэффициент оборачиваемости мобильных средств (стр. 1: стр. 3 + стр.) |
1,77 |
0,98 |
0,46 |
|
12. |
Коэффициент оборачиваемости запасов (стр. 2 : стр. 3.) |
1,39 |
0,58 |
0,31 |
|
13. |
Средний срок оборота запасов (365 дней : стр. 12) |
263 |
629 |
1177 |
|
14. |
Коэффициент оборачиваемости дебиторской задолженности (стр.1 : стр. 7) |
16,6 |
20,2 |
13,3 |
|
15. |
Средний срок оборота дебиторской задолженности (365 : стр. 14) |
22 |
18 |
28 |
|
16. |
Коэффициент оборачиваемости кредиторской задолженности (стр. 1 : стр. 8) |
1,81 |
1,12 |
0,59 |
|
17. |
Средний срок оборота кредиторской задолженности (365 : стр. 16) |
202 |
326 |
619 |
|
18. |
Фондоотдача основных средств и прочих внеоборотных активов (стр. 1 : стр. 9) |
0,95 |
1,18 |
1,08 |
|
19. |
Оборачиваемость собственных средств (стр. 1 : стр. 5) |
1,17 |
1,50 |
1,13 |
За 1996 – 1998 гг. значение общего коэффициента оборачиваемости, отражающего эффективность использования всех ресурсов предприятия, составляет соответственно 0,59, 0,52 и 0,32, что указывает на замедление кругооборота средств предприятия. На каждый рубль активов ЗАО "Гидронеруд" реализовано продукции за 1996 – 1998 гг. соответственно на 0,59 руб., 0,52 руб. и 0,32 руб. Максимальное значение данного коэффициента за рассматриваемый период было на ЗАО "Гидронеруд" в 1996 году (0,59),
минимальное в 1998 году (0,32). Динамика данного коэффициента за 1996 – 1998 гг. представлена на рис. 2.5.
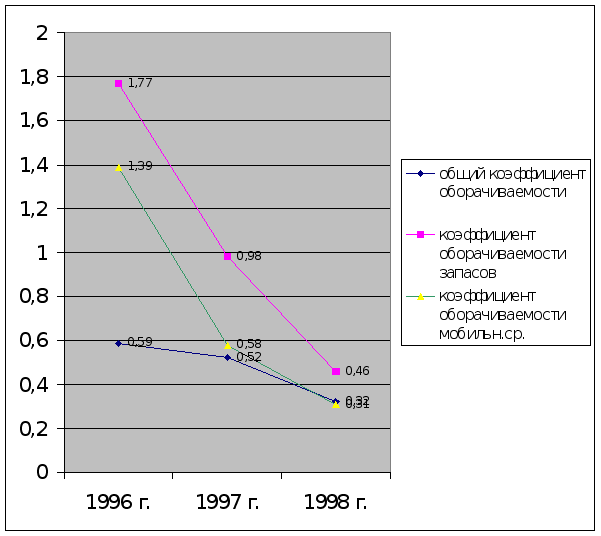
Рис. 2.5. Динамика показателей деловой активности ЗАО "Гидронеруд".
Коэффициент оборачиваемости мобильных средств, отражающий скорость их оборота, уменьшился за 1996 – 1998 г. с 1,77 до 0,46, т. е. на 1,31. Это отрицательно характеризует деятельность предприятия и означает, что на каждый рубль мобильных средств ЗАО "Гидронеруд" реализовано продукции в 1996 году на 1,77 рубля, в 1997 году – на 0,98 руб. и в 1998 году – на 0,46 рубля. Динамика данного коэффициента за 1996 – 1998 гг. отражена на рис. 2.6.
Р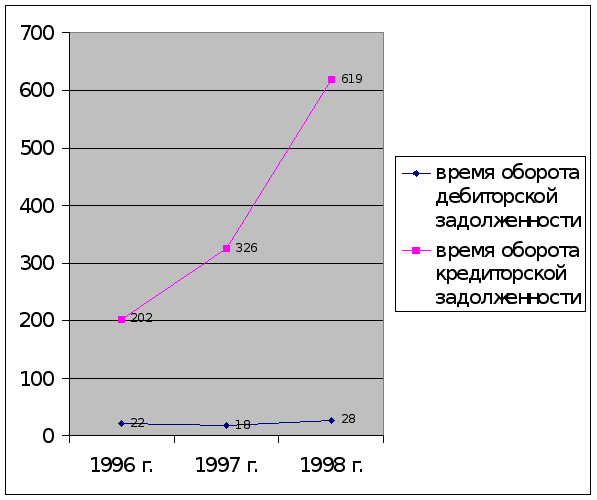
ис.
2.6. Динамика срока
оборота дебиторской
и кредиторской
задолженности
ЗАО "Гидронеруд"
за 1996 – 1998 гг.
Коэффициент оборачиваемости запасов, отражающий число оборотов запасов и затрат предприятия, уменьшился за 1996 – 1998 г. на 1,08 (с 1,39 до 0,31). Это означает, что на каждый рубль запасов и затрат ЗАО "Гидронеруд" реализовано продукции в 1996 году на 1,39 рубля, в 1997 году – на 0,58 рубля и в 1998 году – на 0,31 рубля. Для продажи запасов предприятию в 1996 году требуется 263 дня, в 1997 году – 629 дней, а в 1998 году – 1177 дней. Динамика данного показателя отражена на рис. 2.5.
Коэффициент оборачиваемости дебиторской задолженности показывает расширение или снижение коммерческого кредита, предоставляемого предприятием.
Коэффициент оборачиваемости дебиторской задолженности предприятия в 1997 году по сравнению с 1996 годом увеличился на 3,6 (с 16,6 до 20,2), в 1998 по сравнению с 1996 годом снизился на 3,4 (с 16,6 до 13,2).
Средний срок оборота дебиторской задолженности характеризует срок ее погашения. За 1996 год значение данного коэффициента составило 22 дня, за 1997 – 18 дней и за 1998 год – 28 дней.
Коэффициент оборачиваемости кредиторской задолженности показывает расширение или снижение коммерческого кредита, предоставляемого предприятию. Значение данного коэффициента за 1996 – 1998 г.г. сократилось на 1,22 (с 1,81 до 0,59). На каждый рубль кредиторской задолженности реализовано продукции за 1996 год на 1,81 рубля, за 1997 – на 1,12 руб. и за 1998 год – на 0,59 рубля.
Средний срок оборота кредиторской задолженности ЗАО "Гидронеруд" за 1996 – 1998 г. увеличился с 202 до 619 дней соответственно. Этот коэффициент указывает средний срок возврата долгов предприятия.
Динамика коэффициентов оборачиваемости дебиторской и кредиторской задолженности представлена на рис. 2.6.
Фондоотдача основных средств и прочих внеоборотных активов отражает эффективность их использования. За 1997 год по сравнению с 1996 годом произошло увеличение данного коэффициента на 0,23 (с 0,95 до 1,18). За 1998 год по сравнению с 1996 годом значение коэффициента возросло на 0,13 (с 0,95 до 1,08), но произошло сокращение по сравнению с 1997 годом на 0,1 (с 1,18 до 1,08). Таким образом, на каждый рубль основных и прочих внеоборотных средств ЗАО «Гидронеруд» реализовано продукции в 1996 году на 0,95 рубля, в 1997 году – на 1,18 рублей и в 19978 году – на 1,08 рублей.
Оборачиваемость собственных средств показывает скорость их оборота, что для акционерных обществ означает активность средств, которыми рискуют акционеры. Значение данного коэффициента за 1997 год по сравнению с 1996 годом возросло на 0,33 (с 1,17 до 1,5) в 1998 году снизилось по сравнению с 1997 годом на 0,37 (с 1,5 до 1,13), а по сравнению с 1996 годом – на 0,04 (с 1,17 до 1,13). Таким образом, в 1996 году на рубль собственных средств ЗАО "Гидронеруд"» реализовано продукции на 1,17 рубля, в 1997 году – на 1,5 рубля и в 1998 году – на 1,13 рубля.
Для оценки эффективности хозяйственной деятельности предприятия также используются показатели рентабельности – прибыльности или доходности его капитала, ресурсов или продукции.
2.7. Анализ рентабельности предприятия.
Рентабельность предприятия отражает степень прибыльности его деятельности. Анализ рентабельности заключается в исследовании уровней и динамики разнообразных финансовых коэффициентов рентабельности, которые являются относительными показателями финансовых результатов деятельности предприятия.
Порядок расчета коэффициентов рентабельности отражен в формулах (1.19-1.22) главы 1 данной дипломной работы. Динамика показателей рентабельности ЗАО "Гидронеруд" за 1996 - 1997 гг. отражена в таблице 2.20
ЗАО "Гидронеруд" по итогам деятельности за 1996 – 1998 гг. является прибыльным предприятием. Балансовая прибыль предприятия за 1996 год составила 335 тыс. руб., за 1997 год – 564 тыс. руб. и за 1998 год – 300 тыс. руб. Чистая прибыль за анализируемый период соответственно составила 218 тыс. руб., 367 тыс. руб. и 195 тыс. руб.
Коэффициенты рентабельности характеризуют прибыльность организации и рассчитываются как отношение полученной прибыли к затраченным средствам или объему реализованной продукции.
Коэффициент рентабельности всего капитала показывает эффективность использования всего имущества предприятия. Значение данного показателя в 1996 году
Таблица 2.20.
Динамика показателей рентабельности ЗАО "Гидронеруд" за 1996 - 1998 гг.
| № |
Наименование показателя |
1996г |
1997г |
1998г |
|
1 |
2 |
3 |
4 |
5 |
|
1 |
Балансовая прибыль или убыток, тыс. руб. |
335 |
564 |
300 |
|
2 |
Платежи в бюджет, тыс. руб. |
117 |
197 |
105 |
|
3 |
Чистая прибыль, тыс. руб. (стр.1 - стр.2) |
218 |
367 |
195 |
|
4 |
Выручка от реализации, тыс. руб. |
1849 |
1404 |
890 |
|
5 |
Прибыль от реализации продукции, тыс. руб. |
398 |
573 |
290 |
|
6 |
Собственные средства, тыс. руб. |
1580,5 |
934,5 |
785,5 |
|
7 |
Долгосрочные заемные средства, тыс. руб. |
532 |
532 |
532 |
|
8 |
Основные средства, тыс. руб. |
1955,5 |
1193,5 |
826,5 |
|
9 |
Запасы и затраты, тыс. руб. |
1044,5 |
1436,5 |
1928 |
|
10 |
Стоимость имущества, тыс. руб. |
3136,5 |
2724,5 |
2822 |
|
11 |
Рентабельность реализованной продукции (стр.5 : стр.4) |
21,53 |
40,81 |
32,58 |
|
12. |
Коэффициенты рентабельности всего капитала, % - от балансовой прибыли (стр. 1: стр. 10) - от чистой прибыли (стр. 3: стр. 10) |
10,68 6,95 |
20,70 13,47 |
10,63 6,9 |
|
13. |
Коэффициенты рентабельности Собственных средств, % - от балансовой прибыли (стр. 1: стр. 6) - от чистой прибыли (стр. 3: стр. 6) |
21,2 13,79 |
60,35 39,27 |
38,19 24,82 |
|
14. |
Коэффициенты рентабельности Производственных фондов, % - от балансовой прибыли (стр. 1: (стр. 8 + стр. 9)) - от чистой прибыли (стр. 3: (стр.8 + стр. 9)) |
11,17 7,26 |
21,44 13,95 |
10,89 7,08 |
|
15. |
Коэффициенты рентабельности продаж, % - от балансовой прибыли (стр. 1: стр. 4) - от чистой прибыли (стр. 3: стр. 4) |
18,12 11,79 |
40,17 26,14 |
33,7 21,91 |
|
16. |
Коэффициенты рентабельности перманентного капитала, % - от балансовой прибыли (стр. 1: (стр. 6 + стр. 7)) - от чистой прибыли (стр. 3: (стр. 6 + стр. 7)) |
15,86 10,32 |
38,46 25,02 |
22,77 14,80 |
составляло 10,68 % , в 1997 г произошло его увеличение до 20,7 % , а в 1998 году сокращение до 10,63 % .
Коэффициент рентабельности собственных средств показывает эффективность их использования. Значение данного коэффициента в 1996 году составляло 21,2 % . В 1997 году произошел рост коэффициента на 39,15 % (с 21,2 % до 60,35 %) , а в 1998 году спад на 22,16 % (с 60,35 % до 38,19 %) по сравнению с 1997 годом и рост на 16,99 % по сравнению с 1996 годом. Коэффициент рентабельности производственных фондов показывает эффективность использования основных средств и материальных оборотных средств (запасов и затрат) на предприятии. Максимальное значение данный показатель имел в 1997 году (21,44 %), а минимальное – в 1998 году (10,89 %).
Коэффициент рентабельности продаж показывает, сколько прибыли приходится на единицу реализованной продукции. Рост данного коэффициента является следствием роста цен при постоянных затратах на производство реализованной продукции или снижения затрат на производство реализованной продукции или снижения затрат на производство при постоянных ценах. Уменьшение данного коэффициента свидетельствует о снижении цен при постоянных затратах или о росте затрат при постоянных ценах, то есть о снижении спроса на продукцию предприятия. За 1996-1998 гг. значение данного коэффициента на ЗАО "Гидронеруд" увеличилось. Максимальное значение за анализируемый период - 40,17 % (в 1997 г.) и минимальное - 18,12 % (в 1996 г.).
Коэффициенты рентабельности перманентного капитала отражает эффективность использования капитала, вложенного в деятельность фирмы на длительный срок (как собственного, так и заемного). В 1996 году значение данного показателя составляло 15,86 %, в 1997 г. произошло увеличение на 22,6 % (с 15,86 % до 38,46 %), а в 1998 г. снижение на 15,69 % (с 38,46 % до 22,77 %).
Рентабельность реализованной продукции ЗАО "Гидронеруд" за 1996 г. составляла 21,53 %, за 1997 год - 40,81 % и за 1998 год - 32,58 %.
На основании проделанного анализа финансово-хозяйственной деятельности ЗАО "Гидронеруд" за 1996-1998 гг. можно сделать следующие выводы:
1) За 1996-1998 гг. общая стоимость имущества предприятия уменьшилась на 334 тыс. руб. (с 3401 тыс. руб. на 1.01.1996 г. до 3067 тыс. руб. на 1.01.1998 г.).
2) За 1996-1998 гг. удельный вес собственного капитала уменьшился на 23,6 % (с 55,5 на 1.01.1996 г. до 31,9 % на 1.01.1999 г.), что свидетельствует о финансовой неустойчивости предприятия.
3) Анализ ликвидности баланса предприятия за 1996-1998 гг. свидетельствует об отсутствии у предприятия текущей ликвидности.
4) Коэффициент абсолютной ликвидности предприятия за 1996-1998 гг. не изменился и составил 0,0 , промежуточный коэффициент покрытия уменьшил с 0,15 на 1.01.1996 г. до 0,05 на 1.01.1999 г., общий коэффициент покрытия возрос с 1,01 на 1.01.1996 г. до 1,31 на 1.01.1999 г., что подтверждает неплатежеспособность ЗАО "Гидронеруд" за анализируемый период.
5) Прибыль от реализации продукции предприятия сократилась с 398 тыс. руб. в 1996 г. до 290 тыс. руб. в 1998 г.
Для финансового оздоровления ЗАО "Гидронеруд" необходимо рассмотреть основные направления совершенствования его финансово-хозяйственной деятельности.
Глава 3. НАПРАВЛЕНИЯ СОВЕРЩЕНСТВОВАНИЯ ФИНАНСОВО-ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ ЗАО «ГИДРОНЕРУД»
3.1. Основные направления совершенствования планирования и сбыта на ЗАО "Гидронеруд".
В 1996-1998 гг. деятельность ЗАО "Гидронеруд" сопровождалась дальнейшим обострением кризисных явлений в экономике страны. Спад производства в промышленности, кризис неплатежей привели к падению покупательского спроса на продукцию ЗАО "Гидронеруд". Трудности с реализацией повлияли на объем производства предприятия, а точнее привели к его сокращению. Взаимоотношения с предприятиями в основном строились на бартерной основе.
ЗАО "Гидронеруд" является единственным предприятием в Оренбургской области осуществляющее добычу нерудных строительных материалов (песка) на Оринском месторождении строительных песков в Новоорском районе. Сырье Оринского месторождения представлено однородным материалом и по качественным показателям относится преимущественно к группе среднезернистых песков. Химический состав сырья представлен кремнием (от 80,9 % до 95,2 %), титаном (от 0,11 % до 0,32 %), алюминием (от 2,6 % до 5,02 %), железом (от 2,7 % до 8,2 %), магнием (от 0,11 % до 1,54 %), кальцием (от 0,6 % до 2,9 %), натрием (от 0,3 % до 0,96 %), калием (от 0,51 % до 0,94 %). Основные потребители продукции ЗАО "Гидронеруд" - это крупные и средние промышленные предприятия городов Оренбурга, Орска и Новотроицка. Такие как, ЗАО "Оренбургспецстрой", ЗАО "Домостроитель", ЗАО "Железобетон", ЗАО "Сборный железобетон", ЗАО "Новотроицкий металлургстрой", ЗАО трест "Орскпромстрой", ЗАО трест "Орскжилстрой", ОАО "Орскнефтеоргсинтез", ОАО "Орско-Халиловский металлургический комбинат". Указанные предприятия приобретают продукцию ЗАО "Гидронеруд" на основании предварительной договоренности.
Как указывалось ранее, взаимоотношения с предприятиями – потребителями строились на основе взаимного расчета. Денежные расчеты составляют незначительную сумму в общей сумме расчетов за продукцию.
За 1997-1998гг. ЗАО "Гидронеруд" взамен нерудных строительных материалов получило железобетонные изделия различного типа от ЗАО треста "Орскпромстрой". Часть полученной продукции была использована для собственного производства, другая их часть была реализована. В результате взаимозачета, проведенного с трестом "Орскпромстрой", была произведена оплата за электроэнергию.
Трест "Орскжилстрой" взамен нерудных строительных материалов предоставил ЗАО "Гидронеруд" железобетонные изделия и продукты питания.
ЗАО "Железобетон" рассчитался за поставленную продукцию железобетонными изделиями, горюче-смазочными материалами и лесом.
ЗАО "Домостроитель" взамен нерудных строительных материалов предоставил векселя, которые были направлены на погашение задолженности по налогам.
ЗАО "Сборный железобетон" погасил задолженность предприятия перед железной дорогой и территориальным дорожным фондом.
ЗАО "Новотроицкий металлургстрой" произвел расчет за продукцию предприятия, предоставив железобетонные изделия, квартиру в г. Новотроицке и погасив задолженность по региональным налогам.
В 1997-1998. ЗАО "Гидронеруд" осуществляло бартерные поставки на ОАО "Орско-Халиловский металлургический комбинат" и ОАО "Орскнефтеоргсинтез" Взамен нерудных строительных материалов были получены металлопродукция, различного вида краска, кирпич, горюче-смазочные материалы, бензин, дизельное топливо. В результате их реализации была произведена частичная оплата труда работников предприятия. Кроме этого, ЗАО "Гидронеруд" использовало данную продукцию в виде формы расчета с персоналом за их труд.
Таким образом, за 1996-1998 г. расчеты за продукцию проводились через взаимозачеты. Полученную продукцию ЗАО "Гидронеруд" использовало для собственного производства и реализовывало третьим лицам. Благодаря подобным схемам расчета ЗАО "Гидронеруд" смогло сохранить заказы и обеспечить загрузку производственных мощностей.
Помимо объективных причин внешнего характера, затрудняющих реализацию продукции ЗАО "Гидронеруд" можно выделить и внутренние такие как: отсутствие планирования на предприятии, неудовлетворительная работа производства и возрастающая себестоимость продукции.
Необходимость планирования деятельности предприятия очевидна. Планирование - это способ достижения цели на остове сбалансированности и последовательности выполнения всех производственных операций. Это необходимое условие своевременной подготовки сырья, материалов, комплектующих изделий, инструмента, оборудование для изготовления конечной продукции и создание запасов.
Чтобы не отстать от конкурентов и использовать возможности рынка каждая организация должна планировать перспективу собственного производства на основе договоров, заключенных с потребителями продукции и поставщиками материально – технических ресурсов и определять направления развития исходя из спроса на произведенную продукцию минимум на два – три года.
Заключения договоров