Антикризисный менеджмент и профилактика банкротства на предприятии в современных условиях рыночной экономики на примере НГДУ "Елховнефть"
То – текущие обязательства.
Сумму активов, используемых для расчета предыдущего коэффициента, увеличивают на величину запасов (строка 210 баланса). Коэффициент текущей ликвидности показывает, в какой степени текущие активы покрывают краткосрочные обязательства. Он характеризует платежные возможности организации, оцениваемые при условии не только своевременных расчетов с дебиторами и благоприятной реализации готовой продукции, но и продажи в случае нужды прочих элементов материальных оборотных средств. Уровень коэффициента покрытия зависит от отрасли производства, длительности производственного цикла, структуры запасов и затрат. Нормальным значением данного показателя считается 2.
Данный норматив установлен «Методическими положениями по оценке финансового состояния предприятия и установлению неудовлетворительной структуры баланса», которые утверждены 12 августа 1997г. распоряжением №310–р Федерального управления по делам о несостоятельности (банкротстве).
Выполнение этого норматива организацией означает, что на каждый рубль ее краткосрочных обязательств приходится не меньше двух рублей ликвидных средств. Превышение установленного норматива свидетельствует о том, что организация располагает достаточным объемом свободных ресурсов, формируемых за счет собственных источников.
Методика анализа возможного банкротства
В соответствии с Федеральным Законом РФ «О не состоятельности (банкротстве)», от 8 января 1998г. №6 –ФЗ, под несостоятельностью (банкротством) организации понимается неспособность удовлетворять требования кредиторов по оплате товаров (работ, услуг), включая неспособность обеспечить обязательные платежи в бюджет и внебюджетные фонды в связи с превышением обязательств должника над его имуществом или в связи с неудовлетворительной структурой баланса должника.
Неудовлетворительная структура баланса – такое состояние имущества и обязательств должника, когда за счет имущества не может быть обеспечено своевременное выполнение обязательств перед кредиторами в связи с недостаточной степенью ликвидности имущества должника. При этом общая стоимость может быть равна общей сумме обязательств должника или превышать ее.
Неудовлетворительность структуры баланса организации служит основанием для признания ее неплатежеспособной.
Основанием для принятия решения о несостоятельности (банкротстве) организации является система критериев для определения неудовлетворительной структуры баланса неплатежеспособных организаций, утвержденная постановлением Правительства Российской Федерации 20 мая 1994г.№ 498. Она состоит из трех показателей:
Коэффициента текущей ликвидности;
Коэффициента обеспеченности собственными средствами;
Коэффициента восстановления (утраты) платежеспособности.
Коэффициенты приводятся с учетом изменения бухгалтерской отчетности на основе Приказа Министерства Финансов РФ от 13 января 2000 г. №4н.
Структура баланса организации признается неудовлетворительной, а организация неплатежеспособной – если:
Коэффициент текущей ликвидности на конец текущего периода ниже;
Коэффициент обеспеченности собственными средствами -менее 0,1.
Коэффициент текущей ликвидности характеризует степень общего покрытия всеми оборотными средствами организации суммы срочных обязательств (суммы краткосрочных кредитов и займов, а так же кредиторской задолженности) и определяет общую обеспеченность организации оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств.
Коэффициент текущей ликвидности определяется как отношение фактической стоимости находящихся в наличии у организации оборотных средств в виде производственных запасов, готовой продукции, денежных средств, дебиторской задолженности прочих оборотных активов к наиболее срочным обязательствам организации в виде краткосрочных займов и различных кредиторских задолженностей:
Ктл. =
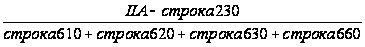 ,
(3.24)
где:
IIА – итог раздела II актива баланса «Оборотные активы»;
Строка 230 актива баланса – дебиторская задолженность (платежи, по корой, ожидаются более чем через 12 месяцев после отчетной даты);
Строка 610 пассива баланса – займы и кредиты;
Строка 620 пассива баланса – кредиторская задолженность;
Строка 630 пассива баланса – задолженность участников (учредителей) по выплате дивидендов;
Строка 660 пассива баланса – прочие краткосрочные обязательства;
Коэффициент обеспеченности собственными средствами характеризует наличие у организации собственных оборотных средств, необходимых для его финансовой устойчивости, и определяется как отношение разности между объемами источников собственных средств и фактической стоимости основных средств и прочих вне оборотных активов к фактической стоимости находящихся в наличии оборотных средств в виде производственных запасов, незавершенного производства, готовой продукции, денежных средств, дебиторской задолженности и прочих вне оборотных активов.
Коэффициент обеспеченности собственными средствами представляет собой отношение разности между объемами источников собственных средств и фактических вне оборотных активов к фактической стоимости находящихся в наличии оборотных средств:
Коб.с.с. = III П+ строка 640,650 – I А, (3.25)
где :
III П – итог раздела III пассива баланса «Капитал и резервы»;
I А – итог раздела I актива баланса «Внеоборотные активы»;
II А – итог раздела II актива баланса «оборотные активы»;
Строка 640 пассива баланса – доходы будущих периодов;
Строка 650пассива баланса – резервы предстоящих расходов.
При неудовлетворительной структуре баланса для проверки реальной возможности организации восстановить свою платежеспособность рассчитывается коэффициент восстановления платежеспособности сроком на 6 месяцев следующим образом: во
Квосст.=
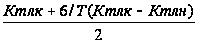 ,
(3.26)
где:
Ктлк, Ктлн – фактическое значение коэффициента текущей ликвидности на конец и начало отчетного периода;
6 – период восстановления платежеспособности в месяцах;
Т – отчетный период в месяцах;
2 – нормативное значение коэффициента текущей ликвидности;
Если коэффициент восстановления меньше 1, то значит у организации в ближайшие 6 месяцев нет реальной возможности восстановить платежеспособность.
Значение коэффициента восстановления больше 1 свидетельствует о реальной возможности у организации восстановить свою платежеспособность.
При удовлетворительной структуре баланса (Ктл > 2 и К об.с.с.> 0,1) для проверки устойчивости финансового положения рассчитывается коэффициент утраты платежеспособности на срок три месяца:
К утр =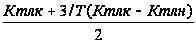 (3.27)
где: 3 – отчетный период в месяцах.
Значение коэффициента утраты платежеспособности больше 1 означает, что у организации есть реальная возможность не утрать возможности платежеспособности в течении 3-х месяцев.
Если коэффициент утраты менее 1, то это свидетельствует о том, что организация в ближайшие три месяца может утратить платежеспособность.
- Методика определения безубыточного объёма продаж и зоны безопасности предприятия
Безубыточность - такое состояние, когда бизнес не приносит ни прибыли, ни убытков. Это выручка, которая необходима для того, чтобы предприятие начало получать прибыль. Ее можно выразить и в количестве единиц продукции, которую необходимо продать, чтобы покрыть затраты, после чего каждая дополнительная единица проданной продукции будет приносить прибыль предприятию.
Разность между фактическим количеством реализованной продукции и безубыточным объемом продаж - это зона безопасности (зона прибыли), и чем она больше, тем прочнее финансовое состояние предприятия.
Безубыточный объем продаж и зона безопасности предприятия являются основополагающими показателями при разработке бизнес-планов, обосновании управленческих решений, оценке деятельности предприятий, определять и анализировать которые должны уметь каждый бухгалтер, экономист, менеджер.
Расчет данных показателей основывается на взаимодействии: затраты - объем продаж – прибыль. Для определения их уровня можно использовать графический и аналитический способы.
График строится следующим образом: по горизонтали показывается объем реализации продукции в процентах от производственной мощности предприятия, или в натуральных единицах (если выпускается один вид продукции), или в денежной оценке (если график строится для нескольких видов продукции), по вертикали - себестоимость проданной продукции и прибыль, которые вместе составляют выручку от реализации.
По графику можно установить, при каком объеме реализации продукции предприятие получит прибыль, а при каком ее не будет. Можно определить также точку, в которой затраты будут равны выручке от реализации продукции. Она получила название точки безубыточного объема реализации продукции, или порога рентабельности, или точки окупаемости затрат, ниже которой производство будет убыточным.
Разность между фактическим и безубыточным объемом, продаж — зона безопасности. Зона безопасности показывает, на сколько процентов фактический объем продаж выше критического, при котором рентабельность равна нулю.
Кроме графического метода, можно использовать и аналитический.
Аналитический способ расчета безубыточного объема продаж и зоны безопасности предприятия более удобен по сравнению с графическим, так как не нужно чертить каждый раз график, что довольно трудоемко. Можно вывести ряд формул и с их помощью рассчитать данные показатели. Для удобства вывода формул используем следующие обозначения:
Т - точка безубыточного объема реализации продукции (порог рентабельности, точка равновесия, критический объем продаж);
Дм - маржинальный доход (общая сумма);
Ду - удельный вес маржинального дохода в выручке от реализации продукции;
Дс — ставка маржинального дохода в цене за единицу продукции;
Ц - цена единицы продукции;
Н - непропорциональные (постоянные) затраты;
Рn - пропорциональные (переменные) затраты;
В - выручка от реализации продукции;
К - количество проданной продукции в натуральных единицах;
V - удельные переменные затраты.
Формула для расчета маржинального дохода имеет вид:
Дм = П+Н, (3.28)
Также можно определить маржинальный доход как разность между выручкой от реализации продукции и переменными затратами:
Дм = В – Рп (3.29)
Из пропорции: Т / Н = В /Дм (3.30)
можно вывести формулу для расчета точки безубыточного объема продаж в денежном измерении:
Т = В*Н/Дм (3.31)
или
Т = Н/(Дм/В) = Н/Ду (3.32)
Для расчета точки критического объема реализации в процентах к максимальному объему, который принимается за 100 %, может быть использована формула:
Т = Н/Дм * 100% (3.33)
Отношение постоянных расходов к общей сумме маржинального дохода и есть тот коэффициент, который определяет место расположения точки критического объема реализации продукции на графике.
Если заменить максимальный объем реализации продукции в денежном измерении (В) на соответствующий объем реализации в натуральных единицах (К), то можно рассчитать безубыточный объем реализации в натуральных единицах:
Т = К*Н/Дм, (3.34)
Для определения точки критического объема реализации продукции можно
Дс=Дм/К, (3.35)
вместо суммы маржинального дохода использовать ставку маржинального дохода в цене за единицу продукции (Дс):
Дм = К*Дс, (3.36)
Отсюда :
Т= К*Н/Дм
=
 = Н/Дс, (3.37)
Тогда :
Ставку маржинального дохода можно представить как разность между ценой (Р) и удельными переменными затратами (V);
Дс = Р- V, (3.38)
Т = Н/(Р-V), (3.39)
Тогда, преобразовав предыдущую формулу, критический объем реализации продукции можно рассчитать так:
К=
 ,
(3.40)
Если ставится задача определить объем реализации продукции для получения определенной суммы прибыли, то формула будет иметь вид:
В
=
 ,
(3.41)
Для определения зоны безопасности по стоимостным показателям аналитическим методом используется следующая формула:
ЗБ
=
 ,
(3.42)
Для одного вида продукции зону безопасности можно найти по количественным показателям:
ЗБ
=
 ,
(3.43).
- ДИАГНОСТИКА ФИНАНСОВОГО СОСТОЯНИЯ НГДУ «ЕЛХОВНЕФТЬ»
Анализ экономических показателей деятельности предприятия
- Анализ прибыли
Из данных таблицы 4.1. следует, что величина балансовой и чистой прибыли НГДУ снизились в 2002 году по сравнению с 2000 годом на 17% и 21% соответственно.
Снижение этих показателей произошло за счёт роста себестоимости продукции. Себестоимость товарной продукции по НГДУ в целом увеличилась в период с 2000- 2001гг. на 781709 тыс. руб. (45%). С 2001 по 2002 годы себестоимость товарной продукции НГДУ выросла на 639691 тыс. руб. (50%), по нефтепродуктам – на 142018 тыс.руб.(31,6%). Себестоимость товарной продукции в целом выросла с 2001 по 2002 г.г. на 682421 тыс. руб.(27%), в том числе по нефти она выросла на 788993 тыс. руб. (41%), по нефтепродуктам снизилась на 18%. В то же время выручка от реализации продукции в целом вза период с 2000