Антикризисный менеджмент и профилактика банкротства на предприятии в современных условиях рыночной экономики на примере НГДУ "Елховнефть"
DСОС = 292400 - 231150 = 61250 > 0 (по формуле 3.12)
DСДИ = 340915 - 231150 = 109765 > 0 (по формуле 3.13)
DОИЗ = 1248402 - 231150 = 1017252 > 0 (по формуле 3.14)
Вывод: абсолютно устойчивое предприятие, независящее от внешних кредиторов.
Расчёт финансовой устойчивости на 1.01.03.
СОС = 3284984 – 3062846 = 222138 (по формуле 3.9)
СДИ = 222138 + 7564 = 229702 (по формуле 3.10)
ОИЗ = 229702 + 348170 = 577872 (по формуле 3.11)
DСОС = 222138 – 217566 = 4572 > 0 (по формуле 3.12)
DСДИ = 229702 - 217566 = 12136 > 0 (по формуле 3.13)
DОИЗ = 577872 - 217566 = 360306 > 0 (по формуле 3.14)
Вывод: абсолютно устойчивое предприятие, не зависящее от внешних кредиторов.
Таблица 4.10
|
Расчёт коэффициентов, характеризующих финансовую устойчивость предприятия |
||||
|
Наименование |
Способ расчёта |
Расчёт коэффициентов |
||
|
1.01.01 г. |
1.01.02 г. |
31.12.02. |
||
|
1. Коэффициент финансовой независимости (Кфн) |
Кфн = СК/ВБ |
1842322/2237732=0,823 |
2777000/3925699=0,707 |
3396491/3726682=0,911 |
|
2. Коэффициент задолженности (Кз) |
Кз = ЗК/СК |
(57838+337572)/ 1842322=0,215 |
(48515+1100184)/ 2777000=0,410 |
(7564+322627)/ 3396491=0,097 |
|
3. Коэффициент самофинансирования (Ксф) |
Ксф=СК/ЗК |
1842322/(57838+ 337572)=4,660 |
2777000/(48515+ 1100184)=2,420 |
3396491/(7564+ 322627)=10,280 |
|
4. Коэффициент обеспеченности собственными оборотными средствами (Ко) |
Ко= СОС/ОА |
(1842322-1679018)/558714=0,292 |
(2777000-3069400)/3925699=-0,074 |
(3396491-3062846)/663836=0,503 |
|
5. Коэффициент маневренности (Км) |
Км=СОС/СК |
(1842322-1679018)/1842322=0,089 |
(2777000-3069400)/2777000=-0,105 |
(3396491-3062846)/3396491=0,098 |
|
6.Коэффициент финансовой напряжённости (Кф.напр.) |
Кф.напр.= ЗК/ВБ |
(57838+337572)/ 2237732=0,176 |
(48515+907487)/ 3925699=0,243 |
(7564+322627)/ 3726682=0,088 |
|
7. Коэффициент соотношения мобильных и иммобилизованных активов (Кс) |
Кс=ОА/ВОА |
558714/1679018= 0,333 |
856299/3069400= 0,279 |
663836/3062846= 0,217 |
|
8. Коэффициент имущества производственного назначения (Кипн) |
Ктпн= (ВОА+З)/А |
(1679018+246565)/2237732=0,861 |
(3069400+231150)/3925699=0,841 |
(3062846+217566)/3726682=0,880 |
Расчёт коэффициентов, характеризующих финансовую устойчивость по данным ПРИЛОЖЕНИЕ 1.
Коэффициент финансовой независимости (Кфн). Значение показателя превышает 0,5. Превышение указывает на укрепление финансовой независимости предприятия от внешних источников.
Коэффициент задолженности (Кз). Доля заёмного капитала в собственном капитале снижается.
Коэффициент самофинансирования (Ксф). Значение показателя превышает 1. Указывает на возможность покрытия собственным капиталом заёмных средств.
Коэффициент обеспеченности собственными оборотными средствами (Ко). Значение показателя в подавляющем большинства превышает 0,1. Это значит у предприятия есть возможность проведения независимой финансовой политики.
Коэффициент маневренности (Км). Значение не входит в границы 0,2-0,5. Предприятие не имеет финансовых возможностей для маневра.
Коэффициент финансовой напряжённости (Кф. напр.). Значение не превышает 0,5. Предприятие не испытывает зависимости от внешних финансовых источников.
Коэффициент соотношения мобильных и иммобилизованных активов (Кс). Показатель снижается, значит меньше средств авансируется в оборотные (мобильные) активы.
Коэффициент имущества производственного назначения (Кипн). Показатель превышает значение 0,5. Нет необходимости в привлечении заёмных средств для пополнения имущества.
Анализ ликвидности баланса.
Из данных талицы 4.11, видно что ликвидность баланса нарушена.
На 1.01.01. А1 < П1
А2 > П2
А3 > П3
А4 > П4
На 1.01.02. А1 < П1
А2 < П2
А3 > А3
А4 > П4.
На 31.12.02. А1 < П1
А2 > П2
А3 > П3
А4 < П4
За отчётный период увеличился платёжный недостаток наиболее ликвидных активов. Краткосрочной дебиторской задолженности не всегда бывает достаточно для погашения краткосрочных обязательств.
Расчет финансовых коэффициентов ликвидности проводим согласно исходных данных ПРИЛОЖЕНИЕ 1.
|
Таблица 4.12 Анализ финансовых коэффициентов ликвидности |
||||
|
Наименование коэффициента |
Порядок расчёта |
Значение коэффициента |
||
|
на 1.01.01 г. |
на 1.01.02 г. |
на 31.12.02 г. |
||
|
1.Коэффициент абсолютной ликвидности (Кал) |
Кал=(стр.250+260)/ (стр.610+620+630+660) |
17417/ (77768+151279)= 0,076 |
21543/ (68870+279868) = 0,019 |
25531/ (196879+82944)=0,090 |
|
2. Коэффициент критической ликвидности (Ккл) |
Ккл=(II разд. Баланса- стр.210-230)/ (стр.610+620+630+660) |
(558714- 246565-15421)/ (77768+151279)= 1,295 |
(856299- 231150-18792)/ (68870+279868) = 1,730 |
(663836-217566-34234)/ (196879+82944)= 1,472 |
|
3. Коэффициент текущей ликвидности (Ктл) |
Ктл=(II разд. Баланса- стр.230)/ (стр.610+620+630+660) |
(558714-15421)/ (77768+151279)= 1,207 |
(85629918792)/ (68870+279868) = 2,401 |
(663836-34234)/ (196879+82944)= 2,250 |
Коэффициент абсолютной ликвидности (Кал) – за период 1.01.01г – 31.12.02 гг. увеличился на 0,014 пункта. Если на 1.01.01г. он составил 0,076, то есть в случае поддержания остатка денежных средств на уровне отчётной даты (за счёт обеспечения равномерного поступления платежей партнёров) имеющаяся краткосрочная задолженность может быть погашена за 13 дней.
1/ 0,076 = 13.
1/ 0,019 = 53.
1/0,090 = 11.
Это значит, что краткосрочные обязательства НГДУ могут быть погашены своими денежными средствами за 13 дней на 1.01.01., за 53 дня на 1.01.02г., и за 11 дней на 31.12.02г., вместо 2 –5 дней по норме.
Коэффициент текущей ликвидности (Ктл) или коэффициент покрытия (Рис 4.1). Рост Ктл на 1,043 пункта за период 1.01.01 – 31.12.02гг., свидетельствует о том, что на каждый рубль его краткосрочных обязательств, приходится 2,25 руб. ликвидных средств.
Коэффициент критической ликвидности (Ккл) или промежуточный коэффициент покрытия. Ккл за указанный выше период времени вырос на 0,177 пункта, и выше допустимой нормы 0,5 – 0,8. Это значит, что при условии своевременного проведения расчётов, предприятие может расплатиться по долгам, то есть данными активами можно полностью расплатиться по долгам.
- Анализ возможности банкротства
Таблица 4.13
|
Анализ возможности банкротства |
||||
|
Наименование коэффициента |
Порядок расчёта |
Значение коэффициента |
||
|
на 1.01.01г. |
на 1.01.02г. |
на 31.12.02 г. |
||
|
1. Коэффициент текущей ликвидности |
Ктл=(IIА-строка230)/ (стр. 610+620+630+660) |
1,207 |
2,401 |
2,250 |
|
2.Коэффициент обеспеченности СОС |
Коб.сос=(IIIП - IА)/IIА |
0,292 |
-0,074 |
0,503 |
|
3. Коэффициент утраты платёжеспособности |
Квосст=(Ктл.к.+6/Т(Ктл.к.-Ктл.н.))/2 |
1,498 |
1,088 |
|
Расчёт финансовых коэффициентов проводим согласно исходных данных таблица ПРИЛОЖЕНИЕ 1.
Коэффициент текущей ликвидности. Значение коэффициента выше нормы 1-значит, что предприятие ликвидно, и у него достаточно средств, чтобы погасить обязательства.
Коэффициент обеспеченности собственными оборотными средствами на 1.01.01 г. и 31.12.02 г. превышает значение 0,1. Предприятие имеет собственные оборотные средства , необходимые для его финансовой устойчивости (Рис. 4.2.).
Коэффициент утраты платёжеспособности. Значение коэффициента выше допустимого значения 1, значит предприятие платёжеспособно.
- Анализ коэффициентов финансового состояния
Анализируя показатели НГДУ «Елховнефть» за период 1.01.01-31.12.02 годы следует отметить, что всё это время НГДУ работало в условиях нестабильности на нефтяном рынке, ужесточении требований к качеству сдаваемой нефти. Все эти факторы привели к тому, что перед НГДУ встала необходимость снижения уровня лимитов и нормативов по всем направлениям деятельности.
Предприятие из года в год наращивает объём добычи нефти. Об этом свидетельствует положительная динамика выручки, но в результате переоценки основных средств 2002 года, рост средней величины активов превысил рост выручки, растет себестоимость, абсолютная величина прибыли снижается и как следствие снижение эффективности деятельности предприятия. Все выше перечисленные моменты отражаются в динамике расчётных коэффициентов.
Снижение прибыли повлияло на снижение коэффициентов: рентабельности продаж с 0,129 на 1.01.01 г. до 0,057 на 1.01.02 г. и до 0,023 на 31.12.02 г.
рентабельность всего капитала предприятия с 0,187 на 1.01.01 г. до 0,049 на 1.01.02 г. и до 0,023 на 31.12.02 г.
Снижение прибыли и переоценка основных средств (увеличение добавочного капитала) повлияли на снижение коэффициентов:
рентабельности внеоборотных активов с 0,249 на 1.01.01 г. до 0,063 на 1.01.02 г. и до 0,028 на 31.12.02 г.
рентабельности собственного капитала с 0,227 на 1.01.01 г. до 0,069 на 1.01.02 г. и до 0,025 на 31.12.02 г.
рентабельности перманентного капитала с 0,220 на 1.01.01 г. до 0,068 на 1.01.02 г. и до 0,025 на 31.12.02 г.
Общей оборачиваемости капитала с 1.452 на 1.01.01 г. до 0,997 на 31.12.02 г. Уменьшение доли оборотных активов по сравнению с внеоборотными делает предприятие менее мобильным и способствует снижению платёжеспособности предприятия. В противовес этому, значение коэффициента автономии увеличивается с с 0,823 на 1.01.01 г. до 0,911 на 31.12.02 г., что свидетельствует о росте финансовой независимости. Соответственно снижается коэффициент соотношения заёмных и собственных средств с 0,215 на 1.01.01 г. 1.01.02 г. до 0,097 на 31.12.02 г. Это свидетельствует об устойчивом финансовом положении и достаточности собственных средств для покрытия обязательств. В то же время шло погашение долгосрочных кредитов банка «Сосестье Женераль» и «Еврооблигация» и краткосрочных кредитов это повлияло на такие показатели, как оборачиваемость кредиторской задолженности. В общем количество оборотов кредиторской задолженности увеличилось с 8 на 1.01.01 г. до 11 на 31.12.02 г., средний срок оборота уменьшился с 44 дней на 1.01.01 г. до 32 дней на 31.12.02 г. и эти факторы снижают зависимость от финансового положения кредиторов.
На предприятии ведётся непрерывная работа с дебиторами. В результате оборачиваемость дебиторской задолженности увеличилась с 12 на 1.01.01 г. до 16 на 31.12.02 г. Средний срок оборота дебиторской задолженности в днях уменьшился с 31 на 1.01.01 г. до 21 на 31.12.02 г.
Эти выводы подтверждает анализ ликвидности предприятия. За рассматриваемый период практически все показатели ликвидности выше своих нормативных значений.
Обращаясь к законодательно установленным критериям признания предприятия неплатёжеспособным, закреплёнными «Методическими положениями по оценке финансового состояния предприятий и установлению неудовлетворительной структуры баланса», следует отметить , что коэффициент покрытия и коэффициент обеспеченности собственными средствами выше своих нормативных значений. Это позволяет сделать вывод об удовлетворительной структуре баланса НГДУ «Елховнефть» и платёжеспособности самого предприятия.
5.АНТИКРИЗИСНЫЙ МЕНЕДЖМЕНТ НА ПРЕДПРИЯТИИ
- Выявление слабых и сильных сторон в деятельности предприятия
5.1.1. Определение безубыточного объёма продаж и зоны безопасности предприятия
Расчет показателей безубыточного объема продаж и зоны безопасности основывается на взаимодействии: затраты - объем продаж – прибыль. Для определения их уровня используют графический и аналитический способы.
График строится следующим образом: по горизонтали показывается объем реализации продукции в натуральных единицах, по вертикали - себестоимость проданной продукции и прибыль, которые вместе составляют выручку от реализации.
По графику можно установить, при каком объеме реализации продукции предприятие получит прибыль, а при каком ее не будет. Можно определить также точку, в которой затраты будут равны выручке от реализации продукции. Она получила название точки безубыточного объема реализации продукции, или порога рентабельности, или точки окупаемости затрат, ниже которой производство будет убыточным.
Разность между фактическим и безубыточным объемом, продаж — зона безопасности. Зона безопасности показывает, на сколько процентов фактический объем продаж выше критического, при котором рентабельность равна нулю.
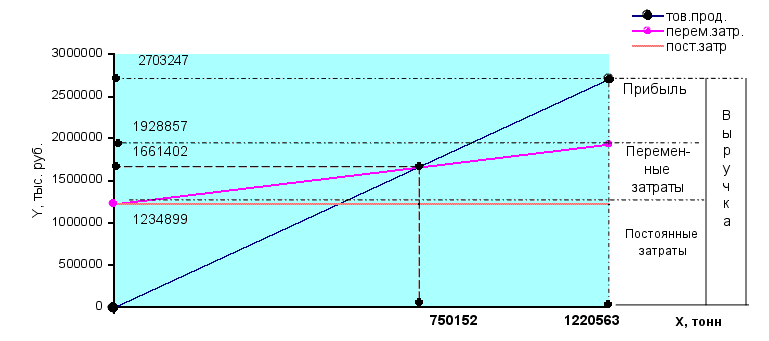
Исходные данные для построения графика (ПРИЛОЖЕНИЕ 4) по 2001 г.: объем товарной нефти составил 1220563 т.; товарная продукция по цене предприятия – 2703247 тыс. руб.;
постоянные затраты составили 1234899 тыс. руб.; переменные расходы на весь произведенный объем – 693958 тыс. руб. При таких условиях прибыль от
 реализации
продукции
составит 774390 тыс.
руб. На основании
этих данных
строится график
(рис. 5.1.).

По графику установили, что точка безубыточного объема реализации продукции находится на уровне 750152 тыс. т. или 61,5% от объема реализации продукции. То есть если предприятие реализует более 61,5% добытой продукции, то оно получает прибыль, если же меньше, то предприятие будет убыточным и обанкротится.
Исходные данные для построения графика по 2002 г.: объем товарной нефти составил 1229380 т.; товарная продукция по цене предприятия– 3167274 тыс. руб.; постоянные затраты составили 1554916 тыс. руб.; переменные расходы на весь произведенный объем – 1162934 тыс. руб. При таких условиях прибыль от реализации продукции составит 449424 тыс. руб. На основании этих данных строится график (рис. 5.2.).
Точка безубыточного объёма продаж

По графику установили, что точка безубыточного объема реализации продукции находится на уровне 953722 тыс. т. или 77,6% от объема реализации продукции. То есть если предприятие реализует более 77,6% добытой продукции, то оно получает прибыль, если же меньше, то предприятие будет убыточным и обанкротится.
Кроме графического метода, можно использовать и аналитический.
Рассчитаем маржинальный доход:
Дм01 = 774390 +1234899 =2009289 тыс. руб. (по формуле 3.28)
Дм02=449424 +1554916 = 2004340 тыс. руб. (по формуле 3.28)
Также можно определить маржинальный доход как разность между выручкой от реализации продукции и переменными затратами:
Дм01 =2703247 – 693958 =2009289 тыс. руб. (по формуле 3.29)
Дм02=3167274 –1162934 = 2004340 тыс. руб. (по формуле 3.29)
Маржинальный доход снизился в 1,002 раза, это произошло в основном за счет увеличения в 2002 году себестоимости продукции.
Рассчитаем точку безубыточного объема продаж в денежном измерении:
Т01=2703247х1234899 : 2009289 = 1661402 тыс. руб. (по формуле 3.31)
Т02=3167274х 1554916 : 2004340 =2457091 тыс. руб. (по формуле 3.31)
При определении точки безубыточного объема продаж в денежном измерении выходит, что для того чтобы окупить затраты 2002 г. необходимо реализовать больше продукции, чем в 2001 г.
Рассчитаем точку критического объема реализации в процентах к максимальному объему, который принимается за 100 %:
Т01=1234899:2009289х100=61,5% от объема добычи 2001 г. (по формуле 3.33)
Т02=1554916:2004340х100=77,6% от объема добычи 2002 г. (по формуле 3.33)
Рассчитаем безубыточный объем реализации в натуральных единицах:
Т01=1220563х1234899:2009289=750152 тыс. т. (по формуле 3.34)
Т02=1229380х1554916:2004340=953722 тыс. т. (по формуле 3.34)
Для определения точки критического объема реализации продукции можно вместо суммы маржинального дохода использовать ставку маржинального дохода в цене за единицу продукции (Дс):
ДС01=2009289000:1220563 =1646,19 руб. (по формуле 3.35)
ДС02=2004340000:1229380=1630,37 руб. (по формуле 3.35)
Тогда безубыточный объем реализации в натуральных единицах можно рассчитать также следующим образом:
Т01=1234899000 : 1646,19=750156 тонн (по формуле 3.37)
Т02=1554916000 : 1630,37 =953720 тонн (по формуле 3.37)
Способом цепной подстановки можно определить влияние каждого фактора на изменение безубыточного объема продаж:
Тусл1=1554916000 : (2214,75 – 568,56) = 944554 т.
Тусл2=1554916000 : (22576,32 – 568,56) = 774454 т.
Изменение точки безубыточности за счет:
суммы постоянных затрат 944554-750156=194399 т
цены реализации продукции