Методология статистического анализа функционирования финансово-промышленных групп
при этом
Y
=
 Yxi
.
4. По полученному значению Yxi определяется, изменение какого фактора оказало максимальное влияние на изменение значения показателя взаимодействия предприятия.
5. Если период исследования состоит из нескольких промежутков времени, то оценить влияние изменения факторов на изменение показателя взаимодействия можно на каждом промежутке. В этом случае конечное значение фактора на предыдущем интервале является начальным значением для последующего.
Для ответа на первый вопрос необходимо воспользоваться алгоритмом Б:
1. Определяются исходные плановые значения факторов (X0) и фактические значения (X1) в определенном периоде исследования.
2. Определяется отклонение фактического значения от планового (xi) каждого фактора в исследуемом периоде времени
xi = xi1 — xi0 , i = 1, ... , n (n – количество факторов),
где
хi0 – плановое значение i-го фактора в исследуемом периоде;
хi1 – фактическое значение i-го фактора в исследуемом периоде.
3. Вычисляется влияние отклонения каждого фактора на итоговое отклонение фактического значения показателя взаимодействия от планового значения
Yxi
=
 * xi
*
 , (n – количество
факторов),
при этом
Y
=
Yxi
.
4. По полученному значению Yxi определяется, отклонение какого фактора оказало максимальное влияние на отклонение фактического значения ПВ от планового значения.
5. Если период исследования состоит из нескольких промежутков времени, то оценить влияние отклонения фактических значений факторов от плановых значений на отклонение фактического значения ПВ от планового можно на каждом промежутке. В этом случае для каждого промежутка времени необходимо иметь плановые и фактические значения соответствующих факторов. Имея исходные данные необходимо действовать по алгоритму Б.
Пример 2.5. Пусть имеются результирующая функция Y и факторы x1, x2, x3, заполним таблицу 2.8:
Таблица 2.8
| Начальный период | Конечный период | |
| Результирующая функция |
Y0 |
Y1 |
| Фактор 1 |
x10 |
x11 |
| Фактор 2 |
x20 |
x21 |
| Фактор 3 |
x30 |
x31 |
Тогда влияние изменения первого фактора на изменение результирующей функции
Yх1 = (х11 - х10) * х21 * х31 ;
влияние изменения второго фактора на изменение результирующего показателя
Yх2 = х10 * (х21 - х20) * х31 ;
влияние изменения третьего фактора на изменение результирующего показателя:
Yх3 = х10 * х20 * (х31 - х30).
Проверить правильность расчетов можно с помощью следующей формулы:
Y = Y1 - Y0 = Yх1 + Yх2 + Yх3 .
Применив метод цепных подстановок, можно выявить изменение какого из факторов в наибольшей степени повлияло на снижение эффективности деятельности технологической цепочки.
Пример 2.6. Заполним таблицу 2.9:
Таблица 2.9
Значения исходных показателей
| Наименование | Начальный период | Конечный период |
|
Фактор 1 – ЧПЦ / 1 у.е. |
161 000 000 | 173 000 000 |
|
Валовые активы цепочки ВАЦ |
7 500 000 000 | 8 320 000 000 |
|
Фактор 2 – 1 у.е. / ВАЦ |
1,33E-10 | 1,20E-10 |
| Средняя эффективность Эср | 0,0241 | 0,0212 |
|
Фактор 3 – 1 / ЭСР |
41,51 | 47,06 |
| Результирующая функция ПВ | 0,8911 | 0,9786 |
Применив метод цепных подстановок, рассчитаем влияния изменения различных факторов на изменение показателя взаимодействия и заполним таблицу 2.10:
влияние изменения фактора 1 –
(173 000 000 - 161 000 000) * 1,20Е-10 * 47,06 = 0,0679;
влияние изменения фактора 2 –
161 000 000 * (1,20Е-10 - 1,33Е-10) * 47,06 = -0,0996;
влияние изменения фактора 3 –
161 000 000 * 1,33Е-10 * (47,06 - 41,51) = 0,1191;
сумма влияний –
0,0679 + (-0,0996) + 0,1191 = 0,0874;
изменение результирующей функции –
0,9786 - 0,8911 = 0,0874.
Таблица 2.10
| Влияющий фактор | Влияние |
|
Фактор 1 – ЧПЦ / 1 у.е. |
0,0679 |
|
Фактор 2 – 1 у. е. / ВАЦ |
-0,0996 |
|
Фактор 3 – 1 / ЭСР |
0,1191 |
| Сумма влияний | 0,0874 |
| Изменение показателя взаимодействия | 0,0874 |
По данным таблицы 2.10 можно сделать вывод, что на увеличение показателя взаимодействия повлияло в большей степени уменьшение среднего значения эффективности, а также увеличение совокупной чистой прибыли, отрицательное влияние оказало увеличение совокупных валовых активов цепочки и, как следствие, уменьшение фактора 2.
Таким образом первый и второй этапы применяется для анализа деятельности ТЦ в целом и выявления причин изменения показателя взаимодействия.
Далее следует третий этап – выявление узкого места технологической цепочки.
Третий этап контроля: выявление узкого места в цепочке
Во время функционирования технологической цепочки может происходить снижение эффективности ее функционирования.
Снижение эффективности может быть вызвано как деятельностью одного или нескольких предприятий-участников цепочки, так и внешними по отношению к ТЦ воздействиями [39, 136].
Выявить причину снижения интегральной эффективности функционирования технологической цепочки можно на втором этапе анализа. Но помимо интегральной эффективности необходимо выявлять узкие места технологической цепочки. Узкое место [125] технологической цепочки возникает по двум причинам:
1. Конкретное предприятие - участник получило либо несопоставимо высокие либо несопоставимо низкие доходы и таким образом снизило интегральную эффективность ТЦ.
2. Конкретное предприятие - участник представило неверные данные, в результате при проектировании были определены неверные контрольные цифры, как следствие появилась нестыковка по объемам продукции (полуфабриката в рамках ТЦ).
Для проверки правомерности этих предположений необходимо применить следующий алгоритм.
1. Провести процедуру выявления узкого места ТЦ.
2. Если узкое место не выявлено, делается вывод, что снижение эффективности функционирования ТЦ произошло под воздействием причин, не зависящих от действий самой ТЦ.
Для описания процедуры выявления узкого места ТЦ необходимо ввести несколько понятий и определений.
Под узким местом цепочки будем в дальнейшем понимать предприятие или несколько предприятий-участников технологической цепочки, деятельность которых понижает эффективность деятельности технологической цепочки [103, 113, 116, 138].
Для проверки достоверности первого предположения введем так называемый показатель взаимодействия предприятий с поправкой на предприятие j, формула которого выглядит следующим образом [42, 95, 101]:
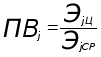 ,
где
ПВj – показатель взаимодействия с поправкой на предприятие j;
ЭjЦ – эффективность цепочки с поправкой на предприятие j:
|
ЧПjЦ ЭjЦ = ––––– , ВАjЦ |
где
ЧПjЦ = ( ЧПi
) - ЧПj;
ВАjЦ = (ВАi
) - ВАj;
ЭjСР – средняя эффективность предприятий цепочки с поправкой на предприятие j, вычисленная по следующим формулам:
для j = 1:
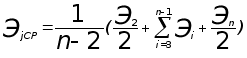 ;
для j = 2, 3, ..., n-1:
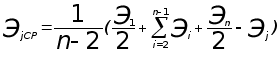 ;
для j = n:
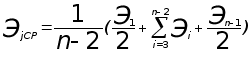 ;
Экономический смысл ПВj следующий:
Допустим, что в технологической цепочке одно из предприятий (предприятие j) заменено единичным, которое при расчетах всех интегральных показателей не оказывает влияния на общий показатель взаимодействия, то есть данные по этому предприятию в формулы не входят. Далее следует логичное предположение, что, если интегральные показатели, рассчитанные без учета j-го предприятия выше, чем рассчитанные с учетом данных этого предприятия, то j-ое предприятие своей деятельностью снижает интегральные показатели [44, 114, 137, 141].
Таким образом рассчитанные для всех предприятий ПВj дают нам возможность оценить какое из предприятий своей деятельностью снижает интегральный ПВ в большей степени. Следовательно, это предприятие и является узким местом технологической цепочки.
Процедура выявления узкого места следующая:
1. Всем предприятиям цепочки присваивается порядковый номер в соответствии с определением ТЦ;
2. Для каждого предприятия вычисляется показатель взаимодействия с поправкой на это предприятие;
3. Показатели взаимодействия, вычисленные в п. 2 сравниваются между собой;
4. Из всех показателей взаимодействия выбирается наибольший и фиксируется номер предприятия, поправка на который произведена при вычислении данного показателя взаимодействия;
5. Предприятие, стоящее под зафиксированным номером является узким местом цепочки.
Пример 2.7. Пусть имеются 5 предприятий, по которым на начальный и конечный периоды имеется следующая информация (таблицы 2.11, 2.12):
Таблица 2.11
Начальный период
| Предприятия | 1 | 2 | 3 | 4 | 5 |
| ЧПi, млн. руб. | 40 | 35 | 20 | 25 | 41 |
| ВАi, млн. руб. | 1 500 | 1 200 | 1 800 | 2 000 | 1 000 |
| Эi | 0,0267 | 0,0292 | 0,0111 | 0,0125 | 0,0410 |
Таблица 2.12
Конечный период
| Предприятия | 1 | 2 | 3 | 4 | 5 |
| ЧПi, млн. руб. | 35 | 38 | 28 | 32 | 40 |
| ВАi, млн. руб. | 1 600 | 1 450 | 2 000 | 1 670 | 1 600 |
| Эi | 0,0219 | 0,0262 | 0,0140 | 0,0192 | 0,0250 |
Вычислим для каждого периода показатели взаимодействия с поправкой на каждое предприятие j, затем зафиксируем значения j и определим узкие места для каждого периода. Для этого заполним таблицы 2.13 и 2.14:
Таблица 2.13
Начальный период
| Предприятия | 1 | 2 | 3 | 4 | 5 |
| ПВ с поправкой | 0,8602 | 0,8764 | 0,9050 | 0,9163 | 0,9295 |
| Выявление узкого места | Узкое место |
Таблица 2.14
Конечный период
| Предприятия | 1 | 2 | 3 | 4 | 5 |
| ПВ с поправкой | 0,9736 | 0,9821 | 0,9949 | 0,9739 | 0,9744 |
| Выявление узкого места | Узкое место |
Значения таблиц для наглядности проиллюстрированы рисунками (2.6), (2.7), на которых результаты вычислений представлены в виде гистограмм.
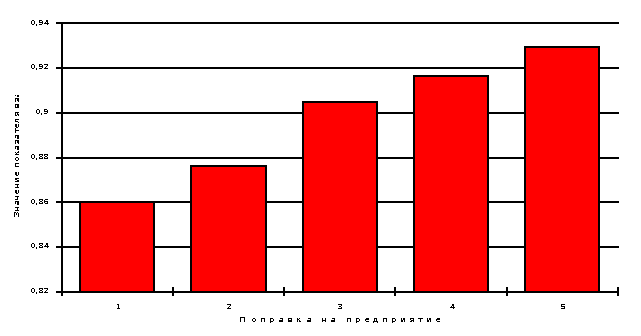
Рис. 2.6. Значения показателей взаимодействия с поправкой в начальном периоде
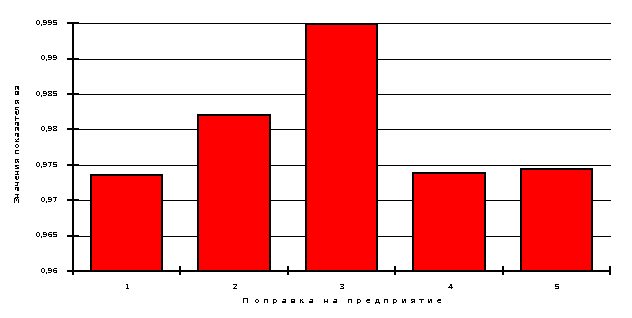
Рис. 2.7. Значения показателей взаимодействия с поправкой в конечном периоде
В примере выявлены узкие места:
в начальном периоде – предприятие 5;
в конечном периоде – предприятие 3.
Для проверки правомерности второй причины необходимо проверить так называемую фактическую сопряженность предприятий в рамках технологической цепочки.
Для оценки соответствия пропускной способности предприятий - участников со своими смежниками в рамках ТЦ рассчитывается коэффициент сопряженности мощностей (Ксоп) [131, 132, 133, 135]:
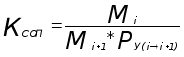 ,
где
Мi – мощность i-того предприятия по производству полуфабриката для предприятия (i+1) в рамках технологической цепочки;
Мi+1 – мощность (i+1)-вого предприятия по переработке полуфабриката, полученного от предприятия i в рамках технологической цепочки;
РУ(i i+1)
– удельный
расход продукции
i-того предприятия
для производства
единицы продукции
(i+1)-вого предприятия
в рамках технологической
цепочки;
i = 1, ..., n-1;
n – количество предприятий в ТЦ.
Если Ксоп < 1, то имеются “узкие” места.
Таким образом, в каждом отчетном периоде в цепочке можно выявить узкое место – предприятие, деятельность которого снижает интегральную эффективность функционирования цепочки.
Руководству предприятия совместно с руководством технологической цепочки необходимо выявить причины и источники недоработок (низкая производительность какого-либо цеха, отсутствие каналов сбыта и др.) и сформировать управляющее воздействие. Для выявления причин и источников недоработок проводится контроль деятельности конкретного предприятия (узкого места технологической цепочки), который рассмотрен ниже.
Контроль деятельности предприятия — узкого места технологической цепочки
Анализ предприятия, действующего в рамках ТЦ или самостоятельно проводится как один из неотъемлемых этапов контроля [21, 134, 142, 158].
Анализ финансовой отчетности
Порядок анализа финансовой отчетности подробно рассмотрен в пп. 2.2.1 и 2.2.2 этой главы.
Анализ прибыльности
Для анализа прибыльности деятельности предприятий заполняется таблица “Показатели прибыльности”, которая представляет собой набор финансовых коэффициентов [158].
Анализ включает вычисление следующих финансовых коэффициентов:
Прибыльность переменных затрат показывает насколько изменится валовая прибыль при изменении переменных затрат на 1 у.е.
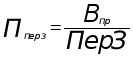 ,
где
Пперз — прибыльность переменных затрат;
Впр — валовая прибыль;
ПерЗ — переменные затраты.
Прибыльность постоянных затрат иллюстрирует степень отдаления предприятия от точки безубыточности
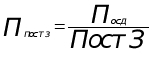 ,
где
Ппостз — прибыльность постоянных затраты;
Посд — прибыль от основной деятельности;
ПостЗ — постоянные затраты.
Прибыльность всех затрат показывает сколько прибыли от основной деятельности приходится на 1 у.е. текущих затрат
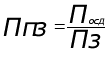 ,
где
Ппз — прибыльность всех затрат;
Посд — прибыль от основной деятельности;
Пз — сумма переменных и постоянных затрат.
Прибыльность продаж показывает долю прибыли от основной деятельности в выручке от реализации
 ,
где
Ппр — прибыльность продаж;
ВР — выручка от реализации (без НДС).
Показатели прибыльности инвестиционной деятельности оценивают эффективность использования свободных денежных средств в долгосрочных и краткосрочных финансовых вложениях (депозиты, акции и иные ценные бумаги), а также эффективность хранения в валюте.
Показатели прибыльности торговых операций рассчитываются только в случае наличия такой деятельности:
Показатели прибыльности всей деятельности рассчитываются аналогично показателям прибыльности основной деятельности, но при этом анализируется деятельность предприятия в целом.
Балансовая прибыльность затрат показывает, какую балансовую прибыль получило предприятие, произведя затраты
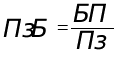
где
Пзб — балансовая прибыльность затрат;
БП — балансовая прибыль.
Чистая прибыльность затрат показывает, какую чистую прибыль получило предприятие, произведя затраты
|
ЧП Пзч = —— , Пз |
где
Пзч — чистая прибыльность затрат;
ЧП — чистая прибыль.
Прибыльность всей деятельности показывает, сколько чистой прибыли содержится в выручке от реализации и доходах от прочей реализации:
Пд = ЧП / (ВР + ДохПрР) ,
где
Пд — прибыльность всей деятельности;
ДохПрР — доходы от прочей реализации.
Точка безубыточности показывает, какую минимальную сумму предприятие должно получить при реализации продукции, чтобы покрыть свои издержки
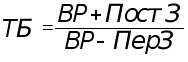 ,
где
ТБ — точка безубыточности.
Абсолютное отклонение от точки безубыточности показывает, на сколько реальная выручка от реализации превосходит значение точки безубыточности
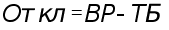 ,
где
Откл — отклонение предприятия от ТБ.
Запас прочности — отношение предыдущего показателя к выручке от реализации — показывает какую долю в выручке занимает доходная часть.
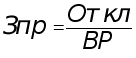 ,
где
Зпр — запас прочности.
Производственный рычаг показывает насколько эффективно предприятие занимается неосновной деятельностью
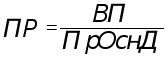
где
ПР — производственный рычаг;
ПрОснД — прибыль от основной деятельности.
Анализ ликвидности
Для оценки ликвидности используют следующие показатели:
Коэффициент общей ликвидности характеризует способность предприятия выполнять краткосрочные обязательства за счет всех текущих активов

где
Кол — коэффициент общей ликвидности;
ТА — текущие активы;
ТП — текущие пассивы;
Предприятие считается ликвидным, если Кол > 1.
Коэффициент промежуточной ликвидности — это способность предприятия выполнять краткосрочные обязательства за счет денежных средств, краткосрочных финансовых вложений, дебиторской задолженности (счета к получению) (ДЗ) и готовой продукции на складе (ГотПр)
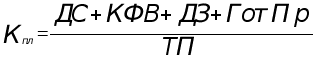 ,
где
Кпл — коэффициент промежуточной ликвидности;
ДС — денежные средства;
КФВ — краткосрочные финансовые вложения;
ДЗ — дебиторская задолженность;
ГотПр — готовая продукция.
Рекомендуемое значение: 0.9 - 1.0.
Коэффициент абсолютной (мгновенной) ликвидности — это способность предприятия выполнять краткосрочные обязательства за счет свободных денежных средств (ДС) и краткосрочных финансовых вложений (КФВ). Рекомендуемое значение: 0.2 - 0.3.
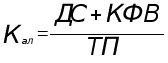 ,
где
Кал — коэффициент абсолютной ликвидности;
ДС — денежные средства;
КФВ — краткосрочные финансовые вложения.
Анализ финансовой устойчивости
Для анализа финансовой устойчивости используются следующие показатели:
Коэффициент общей платежеспособности, определяющий долю собственного капитала в имуществе фирмы
 ,
где
Коп — коэффициент общей платежеспособности;
СК — собственный капитал;
ВБ — валюта баланса.
Предприятие считается финансовоустойчивым, если Коп> 0.5.
Коэффициент автономии, соизмеряющий собственный и заемный капитал
 ,
где
Кав — коэффициент автономии;
ЗК — заемный капитал.
Данный показатель непосредственно связан с коэффициентом общей платежеспособности, следовательно, его величина для финансовоустойчивого предприятия должна быть больше единицы.
Коэффициент маневренности показывает какая часть собственного капитала вложена в наиболее маневренную (мобильную) часть активов
|
ЧОК Км = ——— , СК |
где
Км — коэффициент маневренности;
ЧОК — чистый оборотный капитал.
Доля собственных источников финансирования текущих активов показывает какая часть текущих активов образована за счет собственного капитала
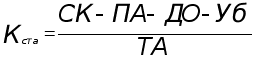 ,
где
Кста — доля собственных источников финансирования текущих активов;
ПА — постоянные активы;
ДО — долгосрочные обязательства;
Уб — убытки.
Коэффициент обеспеченности долгосрочных инвестиций, определяет какая доля инвестированного капитала иммобилизована в постоянные активы
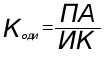 ,
где
Коди — коэффициент обеспеченности долгосрочных инвестиций;
ИК — инвестированный капитал.
Коэффициент иммобилизации характеризует соотношение постоянных и текущих активов, отражает, как правило, отраслевую специфику фирмы
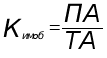
где
Кимоб — коэффициент иммобилизации.
Коэффициент самофинансирования показывает какая часть чистой прибыли (ЧП) предприятия направлена на его развитие, т.е. на увеличение дополнительного капитала предприятия (ДК)
|
ДК Кфин = ——— , ЧП |
где
Кфин — коэффициент самофинансоврования
ДК — добавочный капитал;
ЧП — чистая прибыль.
Анализ оборачиваемости
Анализ оборачиваемости подробно описан в п. 2.2.3 этой работы.
Анализ рентабельности
Анализ рентабельности позволяет определить отдачу на каждый вложенный рубль по видам активов.
Общая рентабельность (рентабельность всего капитала) [140, 146] показывает, сколько чистой прибыли (чистый экономический эффект) приходится на рубль всего вложенного в предприятие капитала
|
ЧП Ро = ——, ВБ |
где
Ро — общая рентабельность;
ЧП — чистая прибыль;
ВБ — валюта баланса.
Таким образом, общая рентабельность показывает эффективность функционирования исследуемого предприятия.
Рентабельность собственного капитала [151] характеризует эффективность использования собственного капитала и показывает, сколько чистой прибыли приходится на рубль собственного капитала
|
ЧП Рск = —— , СК |
где
Рск — рентабельность собственного капитала;
СК — собственный капитал ( значение берется из строки 480 Ф1).
Рентабельность уставного капитала характеризует эффективность использования уставного капитала и показывает, сколько чистой прибыли приходится на рубль уставного капитала
|
ЧП Рук = —— , УК |
где
Рук — рентабельность уставного капитала;
УК — уставный капитал.
Рентабельность постоянных активов [161] характеризует эффективность использования постоянных активов и показывает, сколько чистой прибыли приходится на рубль постоянных активов
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |