Методология статистического анализа функционирования финансово-промышленных групп
Рпа = —— ,
ПА
где
Рпа — рентабельность постоянных активов;
ПА— постоянные активы.
Рентабельность текущих активов [165] характеризует эффективность использования текущих активов и показывает, сколько чистой прибыли приходится на рубль текущих активов
|
ЧП Рта = —— , ТА |
где
Рта — рентабельность текущих активов;
ТА — текущие активы.
Строка “Доля кредитов в заемных средствах” вычисляется как частное от деления суммы строк “Долгосрочные обязательства” и “Краткосрочные кредиты” на строку “Итого заемных средств” агрегированного баланса.
Финансовым рычагом [164] называется соотношение заемного и собственного капиталов, рассчитываемое по формуле
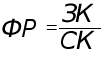 ,
где
ФР — финансовый рычаг;
ЗК — заемный капитал.
Факторный анализ предприятия
Оценка влияния изменения вышеназванных факторов на результирующую функцию производится с помощью приема цепных подстановок, относящегося к методам “элиминирования”. Согласно этому приему наибольшее влияние оказывает показатель, имеющий максимальную абсолютную величину коэффициента влияния.
Формула для вычисления какого-либо показателя приводится к виду
Y =
 ,
где
Y — результирующая функция,
хi — факторы.
Влияние изменения k - го фактора на изменение результирующей функции
Yk
=
 * xk
*
 .
В частности, для трех факторов имеем следующее:
влияние изменения первого фактора на изменение результирующей функции
Yх1 = ( х11 - х10 ) * х21 * х31 ;
влияние изменения второго фактора на изменение результирующей функции
Yх2 = х10 * ( х21 - х20 ) * х31 ;
влияние изменения третьего фактора на изменение результирующей функции
Yх3 = х10 * х20 * ( х31 - х30 ).
Проверить правильность расчетов можно с помощью следующей формулы
Y1 - Y0 = Y = Yх1 + Yх2 + Yх3 .
Факторный анализ рентабельности активов
Эффективность работы фирмы по экономическому содержанию соответствует рентабельности всех активов фирмы. Поскольку сумма всех активов фирмы равна валюте баланса, то формулу рентабельности активов можно представить в виде формулы общей рентабельности
|
ЧП Ра = ——, ВБ |
где
Ра — рентабельность активов фирмы;
ЧП — чистая прибыль фирмы за анализируемый период;
ВБ — валюта баланса.
Рассчитав рентабельность активов фирмы за исследуемый период, можно выяснить какую отдачу получила фирма на каждый вложенный рубль. Введем определения:
показатель — исходный элемент формулы;
фактор — рассчитываемый элемент формулы [154].
Для углубления анализа рентабельности и выявления степени влияния различных факторов на итоговую рентабельность составим мультипликативную модель рентабельности.
В модель должны корректно войти различные факторы, влияющие на итоговый показатель рентабельности. Мультипликативную модель рентабельности активов представим в следующем виде [127, 139]
|
ЧП ЧП ВР ТА СК Ра = —— = —— * —— * —— * —— , ВБ ВР ТА СК ВА |
где
ВР — выручка от реализации продукции ( без налога на добавленную стоимость);
ТА — текущие активы фирмы;
СК — собственный капитал фирмы;
ВА = ВБ — всего активов или валюта баланса;
факторы:
ПП = ЧП / ВР — прибыльность продаж (показывает сколько рублей чистой прибыли получено с каждого рубля реализации);
Оа = ВР / ТА — оборачиваемость активов (показывает количество оборотов всего оборотного капитала за анализируемый период);
Км = ТА / СК — коэффициент маневренности в одной из своих модификаций (показывает долю собственного капитала в финансировании оборотного капитала);
Коп = СК / ВА — коэффициент общей платежеспособности (показывает долю собственного капитала в имуществе фирмы).
Выбор именно этих факторов обусловлен двумя причинами:
во-первых, влияние данных факторов на рентабельность активов фирмы экономически очевидно;
во-вторых, получить значения показателей можно непосредственно по данным внешней финансовой отчетности.
Обозначим: ПП — х1;
Оа — х2;
Км — х3;
Коп — х4;
тогда
Y = х1 * х2 * х3 * х4 .
Немного видоизменив формулу [145, 147], мы сможем выяснить степень влияния изменения других факторов на изменение рентабельности активов
|
ЧП ЧП РР ЗПРП ТА Ра = —— = —— * ———–– * ———–– * —— , ВА РР ЗПРП ТА ВА |
где
показатели:
РР — результат от реализации;
ЗПРП — затраты на производство реализованной продукции;
ТА — текущие активы фирмы;
ВА — всего активов или валюта баланса;
факторы:
Кип = ЧП / РР — коэффициент использования прибыли (показывает какая часть дохода от реализации может быть пущена на выплату дивидендов и на пополнение фондов накопления);
Ррп = РР / ЗПРП — рентабельность реализованной продукции (показывает сумму дохода на каждый рубль, вложенный в производство реализованной продукции);
Оп = ЗПРП / ТА — количество оборотов текущих активов в процессе производства реализованной продукции;
Са = ТА / ВА — структура активов фирмы (показывает какаю часть активов фирмы составляют оборотные средства).
Обозначим: Кип — х1;
Ррп — х2;
Оп — х3;
Са — х4;
тогда
Y = х1 * х2 * х3 * х4 .
Помимо анализа рентабельности всех вложений фирмы можно провести анализ отдачи на каждый рубль собственных средств или анализ рентабельности собственного капитала.
Факторный анализ рентабельности собственного капитала
Факторный анализ рентабельности собственного капитала проводится на основе так называемой Dupont-формулы, устанавливающей взаимосвязь между рентабельностью собственного капитала и тремя основными финансовыми показателями предприятия: прибыльностью продаж, оборачиваемостью всех активов и финансовым рычагом в одной из его модификаций [157]
|
ЧП ВР ВА Рск = —— * —— * —— , ВР ВА СК |
где
показатели:
ЧП — чистая прибыль;
ВР — выручка от реализации продукции без НДС;
ВА — всего активов;
СК — собственный капитал;
факторы:
ПП = ЧП / ВР — прибыльность продаж;
Оа = ВР / ВА — оборачиваемость всех активов;
ФР = ВА / СК — коэффициент капитализации, показывающий структуру источников (пассивов).
Обозначим: ПП — х1;
Оа — х2;
ФР — х3;
тогда
Y = х1 * х2 * х3 .
Анализ вероятности банкротства
Вероятность банкротства предприятия — это одна из оценочных характеристик текущего состояния и обстановки на исследуемом предприятии. Проводя анализ вероятности ежемесячно, руководство предприятия или технологической цепочки может постоянно поддерживать вероятность на низком уровне. Поскольку вероятность зависит от ряда показателей, то для положительного результата необходимо следить не за каким-то одним, а за несколькими основными показателями одновременно.
Показатель вероятности банкротства получил название показателя Альтмана по имени своего создателя.
Суть метода заключается в следующем:
составляется аддитивная модель вида:
Y= ,
где
Y — результирующая функция;
X — вектор факторов.
Значение параметра Y определяется с помощью уравнения, переменные которого отражают некоторые ключевые характеристики анализируемой фирмы — ее ликвидность, скорость оборота капитала и т. д. Если для данной фирмы коэффициент превышает определенную пороговую величину, то фирма зачисляется в разряд надежных, если же полученный коэффициент ниже критической величины, то финансовое положение такого предприятия внушает опасения и выдавать кредит ей не рекомендуется.
В формуле Альтмана используются пять переменных:
х1 = ТА / ВБ — отношение оборотного капитала к сумме активов фирмы;
х2 = ДК / ВБ — отношение нераспределенного дохода к сумме активов;
х3 = Посд / ВБ — отношение операционных доходов (до вычета процентов и налогов) к сумме активов;
х4 = УК / ВБ — отношение рыночной стоимости акций фирмы к общей сумме активов;
х5 = ВР / ВБ — отношение суммы продаж к сумме активов.
В модели Альтмана применяется метод множественного дискриминантного анализа. Классификационное “правило”, полученное на основе уравнения, гласило:
если значение Y меньше 1,767, то фирму следует отнести к группе потенциальных банкротов;
если значение Y больше 1,767, фирме в ближайшей перспективе банкротство не угрожает.
Для оценки финансовой устойчивости можно пользоваться следующей формулой, адаптированной к российской терминологии [158, 164]:
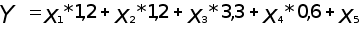 .
Степень близости предприятия к банкротству определяется по шкале, представленной на рис. 2.8.
| Значение Y | Вероятность банкротства |
| менее 1.8 | очень высокая |
| от 1.81 до 2.7 | высокая |
| от 2.71 до 2.99 | средняя |
| от 3.0 | низкая |
Рис. 2.8. Шкала вероятности банкротства
Принимая во внимание, что формула расчета Y в представленном здесь виде отличается от оригинала (в частности, вместо уставного капитала (УК) в оригинальном варианте используется рыночная стоимость акций — неопределяемый сейчас для большинства показатель) рекомендуется снизить верхнюю границу “очень высокой” степени вероятности банкротства до 1.
При ретроспективном анализе предприятия следует обращать внимание не столько на шкалу вероятностей банкротства, сколько на динамику этого показателя.
Показатель вероятности банкротства является комплексным показателем, включающим в себя целую группу показателей, характеризующих разные стороны деятельности предприятия: структуру активов и пассивов, рентабельность и оборачиваемость.
На этом этап контроля заканчивается. После него наступает самый главный этап в цикле — формирование управляющего воздействия.
2.3. Обоснование управляющего воздействия по данным статистического анализа эффективности функционирования технологической цепочки
Формирование управляющего воздействия является завершающим этапом цикла корпоративного управления. Процесс формирования управляющего воздействия сводится к следующей последовательности действий:
оценка исходной информации;
формирование списка альтернативных управляющих воздействий;
обоснование критерия выбора альтернативы;
выбор альтернативы;
анализ последствий конкретного управляющего воздействия;
принятие решения на управляющее воздействие;
доведение решения до низовых звеньев;
контроль за выполнением решения.
Таким образом, данный этап цикла является промежуточным между двумя циклами, поскольку выбор той или иной альтернативы сопряжен с новым планированием, организацией, мотивацией, и контролем.
В ситуации с ТЦ у менеджера существует примерно следующий список альтернативных управляющих воздействий в целях корректировки плана реализации проекта:
на уровне структурного плана — замена предприятия-узкого места другим предприятием, на которое будут возложены функции заменяемого;
на уровне календарного плана — пересмотр продолжительности каждого этапа (сокращение или увеличение продолжительности);
на уровне финансового плана — пересмотр финансовых потоков (перераспределение доходов пропорционально затратам).
Обоснование критерия выбора альтернативы не проводится: основной критерий — повышение эффективности функционирования ТЦ в целом.
Анализ последствий принятия решения проводится оценочным методом: сравниваются эффективности ТЦ в результате принятия каждой из альтернатив, выбирается та альтернатива, которая дает наибольший выигрыш при наименьших затратах.
ГЛАВА 3. факторный анализ эффективности КОРПОРАТИВНОГО УПРАВЛЕНИЯ НА ПРИМЕРЕ ФПГ «СЛАВЯНСКАЯ БУМАГА»
3.1. Описание ситуации
В данной главе рассматривается реальная программа, реализованная в ФПГ “Славянская бумага”, по производству 50 млн. штук школьных тетрадей.
Для производства тетрадей необходимо создать технологическую цепочку, которая обеспечит глубокую переработку сырья, необходимый объем производства и качество продукции. Необходимо учитывать, что для производства 50 млн. штук тетрадей необходимо произвести:
9000 м3 леса;
из леса — 2000 тонн целлюлозы;
из целлюлозы — 2040 тонн бумаги.
Таким образом, технологический цикл по производству тетрадей включает следующие операции:
валка и пиление леса;
изготовление целлюлозы;
изготовление писчей и обложечной бумаги;
изготовление тетрадей;
реализация тетрадей.
Между перечисленными операциями может быть транспортировка, если предприятия находятся на большом удалении друг от друга.
Управляющая компания на первом этапе проводит организационные мероприятия: подбирает участников ТЦ, анализирует их производственные возможности, заключает договора.
3.2. Проектирование и организация технологического цикла
Выбор участников ТЦ и организация цикла
На первом этапе предлагается использовать предприятие Учреждения 32/1 (ГУИН МВД), поскольку это дает несколько преимуществ:
низкая себестоимость;
удобное месторасположение;
жесткая система контроля;
налаженная система поставок.
Производительность колонии составляет 27 000 м3 леса в месяц.
На втором этапе целесообразно использовать одно из предприятий: либо Котласский ЦБК, либо Архангельский ЦБК. Оба предприятия находятся в Архангельской области, поэтому выбор одного из них осуществляется по критериям отбора предприятий-участников (глава 2).
Проанализируем агрегированные балансы и отчеты о прибылях и убытках предприятий для определения структуры активов, структуры задолженности и средней оборачиваемости активов.
Балансы и отчеты приведены в таблицах 3.1-3.4.
Проведем предварительный анализ отчетности двух предприятий.
Анализ внешней отчетности:
в таблицах 3.1 - 3.4 представлены агрегированные балансы и отчеты о прибылях и убытках, вычислим значение ЧОК (таблица 3.5):
Таблица 3.5
Значения чистого оборотного капитала
| Котласский ЦБК | Архангельский ЦБК | ||
| 1.10.94 | 1.01.95 | 1.10.94 | 1.01.95 |
| 20357079 | 79106232 | -1911598 | 1325733 |
Таблица 3.1
Баланс АООТ «Котласский ЦБК»
| Наименование статей | 1.10.94 | 1.01.95 |
| АКТИВ | ||
| Постоянные активы | ||
| нематериальные активы | 28717 | 61158 |
| основные средства | 179181205 | 186431465 |
| незавершенные капитальные вложения | 35075753 | 40591639 |
| долгосрочные финансовые вложения | 10031052 | 18821055 |
| прочие необоротные активы | 13967345 | 10525007 |
| == Итого постоянных активов | 238284072 | 256430324 |
| Текущие активы: | ||
| незавершенное производство | 622062 | 699366 |
| авансы поставщикам | 20991150 | 82951449 |
| производств. запасы и МБП | 29965918 | 40635807 |
| готовая продукция | 10181559 | 11724237 |
| товары | 842470 | 311854 |
| счета к получению | 49290872 | 20409616 |
| денежные средства | 18355434 | 19786641 |
| прочие | 1512630 | 6081530 |
| == Итого текущих активов | 131762095 | 182600500 |
| УБЫТКИ | ||
| ИТОГО АКТИВОВ | 370046167 | 439030824 |
| ПАССИВ | ||
| Собственные средства: | ||
| уставный капитал | 197267300 | 205044774 |
| накопленный капитал | 61363351 | 130481282 |
| == Итого собственных средств | 258630651 | 335526056 |
| Заемные средства: | ||
| долгосрочные обязательства | 10500 | 10500 |
| краткосрочные обязательства | ||
| краткосрочные кредиты | 17132099 | 3750341 |
| счета к оплате | 34847253 | 19470095 |
| авансы | 26095386 | 28015973 |
| расчеты по налогам | 6799184 | 16512548 |
| расчеты по заработной плате | 2637059 | 3116867 |
| прочие | 23894035 | 32628444 |
| = Итого краткосрочных обязательств | 111405016 | 103494268 |
| == Итого заемных средств | 111415516 | 103504768 |
| ИТОГО ПАССИВОВ | 370046167 | 439030824 |
| Чистый оборотный капитал | 20357079 | 79106232 |
Таблица 3.2
Баланс АООТ «Архангельский ЦБК»
| Наименование статей | 1.10.94 | 1.01.95 |
| АКТИВ | ||
| Постоянные активы | ||
| нематериальные активы | 298 | 1043 |
| основные средства | 31629378 | 32015437 |
| незавершенные капитальные вложения | 10398888 | 10602859 |
| долгосрочные финансовые вложения | 36927 | 40927 |
| прочие необоротные активы | 244638 | 198123 |
| == Итого постоянных активов | 42310129 | 42858389 |
| Текущие активы: | ||
| незавершенное производство | 100120 | 298750 |
| авансы поставщикам | ||
| производств. запасы и МБП | 841326 | 2502835 |
| готовая продукция | 522445 | 1125402 |
| товары | 21589 | 17397 |
| счета к получению | 979531 | 3023716 |
| денежные средства | 51425 | 85170 |
| прочие | 286993 | 150616 |
| == Итого текущих активов | 2803429 | 7203886 |
| УБЫТКИ | ||
| ИТОГО АКТИВОВ | 45113558 | 50062275 |
| ПАССИВ | ||
| Собственные средства: | ||
| уставный капитал | 39783838 | 43706306 |
| накопленный капитал | 423693 | 346816 |
| == Итого собственных средств | 40207531 | 44053122 |
| Заемные средства: | ||
| долгосрочные обязательства | 191000 | 131000 |
| краткосрочные обязательства | ||
| краткосрочные кредиты | 390000 | 620000 |
| счета к оплате | 959680 | 861662 |
| авансы | 348574 | 1532789 |
| расчеты по налогам | 227234 | 944235 |
| расчеты по заработной плате | 228369 | 621121 |
| прочие | 2561170 | 1298346 |
| = Итого текущих пассивов | 4715027 | 5878153 |
| == Итого заемных средств | 4906027 | 6009153 |
| ИТОГО ПАССИВОВ | 45113558 | 50062275 |
| Чистый оборотный капитал | -1911598 | 1325733 |
Таблица 3.3
Отчет о прибылях и убытках АООТ «Котласский ЦБК»
| Наименование статей | 1.10.94 | 1.01.95 |
| Выручка от реализации с НДС | 114691868 | 192215480 |
| Выручка от реализации (без НДС) | 102060144 | 178299921 |
| Переменные затраты | 45401799 | 76632800 |
| Расходы не включаемые в себестоимость | 237936 | 3266206 |
| Валовая прибыль | 56420409 | 98400915 |
| Постоянные затраты | 28302420 | 47973379 |
| Прибыль от основной деятельности | 28117989 | 50427536 |
| Доходы от прочей реализации | -20077 | 2491256 |
| Доходы по ЦБ и от долевого участия | 0 | -90 |
| Доходы от курсовой разницы | 259515 | 6860533 |
| Прочие доходы | -1990801 | 1349449 |
| Балансовая прибыль | 26366626 | 61128684 |
| Налоги из прибыли | 13483562 | 11885419 |
| Чистая прибыль | 12883064 | 49243265 |
Таблица 3.4
Отчет о прибылях и убытках АООТ «Архангельский ЦБК»
| НАИМЕНОВАНИЕ СТАТЕЙ | 1.10.94 | 1.01.95 |
| Выручка от реализации с НДС | 4763744 | 13729154 |
| Выручка от реализации (без НДС) | 3998726 | 11220575 |
| Переменные затраты | 1918829 | 5246840 |
| Расходы не включаемые в себестоимость | 128766 | 641376 |
| Валовая прибыль | 1951131 | 5332359 |
| Постоянные затраты | 1279219 | 3497894 |
| Прибыль от основной деятельности | 671912 | 1834465 |
| Доходы от прочей реализации | 37570 | 4348 |
| Доходы по ЦБ и от долевого участия | 0 | 0 |
| Доходы от курсовой разницы | 0 | 70595 |
| Прочие доходы | 36540 | -32424 |
| Балансовая прибыль | 746022 | 1876984 |
| Налоги из прибыли | 298011 | 805185 |
| Чистая прибыль | 448011 | 1071799 |
По значению ЧОК можно сделать вывод, что Котласский ЦБК обладает свободными средствами для возможного вложения в технологическую цепочку.
Предварительный анализ показывает, что значение ЧОК выросло у Котласского ЦБК примерно в 4 раза, а у Архангельского ЦБК из отрицательного стало положительным.
Анализ оборачиваемости:
Руководству ТЦ важно знать длительность переработки и изготовления продукции. Для определения длительности воспользуемся данными агрегированных балансов и отчетов о прибылях и убытках.
| АООТ «Котласский ЦБК» | ||
| 1.10.94 | 1.01.95 | |
| Оборот незавершенного производства, дни | 1,0 | 0,5 |
| АООТ «Архангельский ЦБК | ||
| 1.10.94 | 1.01.95 | |
| Оборот незавершенного производства, дни | 4,2 | 4,8 |
На данном этапе можно вычислить коэффициент технологической ценности:
у АООТ «Котласский ЦБК» на 1.01.95:
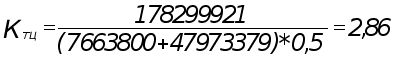 ;
у АООТ «Архангельский ЦБК» на 1.01.95:
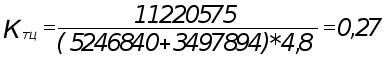 .
По данным анализа выбираем Котласский ЦБК. Мощности ЦБК позволяют вырабатывать 61 000 тонн целлюлозы в месяц.
Следующий шаг — поиск предприятия, производящего писчую и обложечную бумагу. Существует несколько вариантов: АООТ «Кондровобумпром» и АООТ «Корюковская фабрика технических бумаг».
Два этих предприятия имеют приблизительно равную производительность, позволяющую переработать целлюлозу, поставляемую с Котласского ЦБК, поэтому необходимо применить критерии отбора предприятия-участника.
Порядок выбора предприятия аналогичен выбору предприятия на предыдущем этапе.
Проанализировав отчетность данных предприятий, выбираем АООТ «Кондровобумпром», производительность которого 7500 т бумаги в месяц.
Четвертым шагом отбора предприятий является отбор непосредственно производителей тетрадей. Этот шаг облегчается тем, что у АООТ «Кондровобумпром» существуют давние налаженные связи с рядом производителей тетрадей. Таких производителей несколько:
АО «Бумизделия»;
АО «Светоч»;
АО «Тулабумпром»;
АО «Маяк».
Мощности привлекаемых для осуществления программы предприятий следующие (из расчета 1 месяц работы):
АО “Бумизделия” — до 25 млн. шт. тетрадей при 2-х сменной работе;
АО “Светоч” — до 36 млн. шт.;
АО “Тулабумпром” — до 45 млн. шт.;
АО “Маяк” — до 32 млн. шт.;
Таким образом, суммарные мощности этих предприятий позволяют перерабатывать всю бумагу, производимую АООТ «Кондровобумпром» в рамках ТЦ, поэтому рекомендуется привлечь все эти предприятия в качестве участников технологической цепочки.
Реализовывать продукцию будет ТОО «Подлипки», имеющее разветвленную торговую сеть в более чем ста городах России.
Проектирование цикла
Имея в качестве участников конкретные предприятия, можно переходить ко второму этапу — проектированию.
Проектирование производственной схемы
Для получения производственной схемы необходимо расположить предприятия-участники ТЦ в порядке прохождения продукта (рис. 3.1).