Методология статистического анализа функционирования финансово-промышленных групп




Рис. 3.1. Производственная схема изготовления тетрадей
Составив производственную схему можно переходить ко второму шагу — календарному плану проекта.
Календарный план проекта
На основе данных, полученных в результате предварительного отбора предприятий-участников составляется календарный план реализации проекта.
Календарный план определяет продолжительность прохождения продукта на каждом этапе его переработки и позволяет определить продолжительность всего производственного цикла.
Как видно по рис. 3.1 технологический цикл разбивается на 9 этапов:
валка и пиление леса;
транспортировка пиломатериалов;
переработка пиломатериалов в целлюлозу;
транспортировка целлюлозы;
производство бумаги;
транспортировка бумаги;
производство тетрадей;
транспортировка тетрадей;
реализация тетрадей.
Каждый из этапов имеет собственную продолжительность, которая определяется по предыдущему опыту работы:
| лес | транспорт | целлюлоза | транспорт | бумага | транспорт | тетради | транспорт | реализация |
| 1 этап | 2 этап | 3 этап | 4 этап | 5 этап | 6 этап | 7 этап | 8 этап | 9 этап |
| 10 дн. | 2 дн. | 1 день | 2 дн. | 8 дн. | 2 дн. | 11 дн. | 1 дн. | 15 дн. |
Таким образом, общая длительность ТЦ = 52 дней.
План финансовых потоков
На основе календарного плана составляется план финансовых потоков, отток соответствует оплате себестоимости и товаров, а приток — получение средств от покупателей. Ниже приведен расчет себестоимости одной тетради в рублях за штуку:
| лес | транспорт | целлюлоза | транспорт | бумага | транспорт | тетради | транспорт | реализация |
| 1 этап | 2 этап | 3 этап | 4 этап | 5 этап | 6 этап | 7 этап | 8 этап | 9 этап |
| 21 | 5,7 | 71 | 5,7 | 125 | 5,7 | 51 | 2,85 | 8 |
Таким образом, себестоимость одной тетради составляет приблизительно 296 рублей, включая транспортные и организационные расходы.
Теперь можно рассчитать платежи по проекту в целом:
1 этап = 1 050 миллионов рублей;
2 этап = 4 этап = 6 этап = 285 миллионов рублей;
3 этап = 3 550 миллионов рублей;
5 этап = 6 250 миллионов рублей;
7 этап = 2 550 миллионов рублей;
8 этап = 142,5 миллионов рублей;
9 этап = 400 миллионов рублей.
Совокупная стоимость проекта: 14 797,5 миллионов рублей.
Источником финансирования может быть кредитная линия — процентная ставка 100% годовых. По этим данным может быть рассчитана минимальная цена тетради.
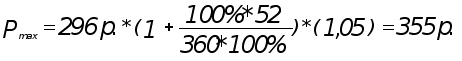 ,
где Pmax — максимальная цена тетрадей (без промежуточного погашения долга).
С учетом того, что сегодня оптовая цена на тетради составляет 380 рублей (без НДС), цена достигнутая в рамках ТЦ является конкурентоспособной.
Таким образом, самый жесткий график платежей выглядит следующим образом (по дням реализации проекта).
1 день = - 1050 миллионов рублей;
10 день = - 285 миллионов рублей;
12 день = - 3 550 миллионов рублей;
13 день = - 285 миллионов рублей;
15 день = - 6 250 миллионов рублей;
23 день = - 285 миллионов рублей;
25 день = - 2 550 миллионов рублей;
36 день = - 142,5 миллионов рублей;
37 день = - 400 миллионов рублей;
52 день = + 17 750 миллионов рублей.
52 день = - 2 137,7 миллионов рублей.
В схеме существует два источника понижения суммы долга:
1. Взятие кредита не сразу а по частям (что позволит уменьшить сумму долга);
2. Осуществление промежуточных отгрузок не целыми партиями, а вагонами по мере переработки (что позволит ускорить течение цикла, а соответственно ускорить поступление денег за конечную продукцию и погашение процентов).
Совокупная стоимость проекта (с учетом процентов за кредит) составит 16 934,9 миллионов рублей.
Доход по проекту: 17 750 - 16 934,9 = 815 * 0,5 (1 - налоги) = 407 миллионов рублей.
Совокупная стоимость проекта с учетом оптимизации кредита составит 16 325,5 миллионов рублей.
Доход по проекту: 17 750 - 16 325,5 = 1 424 * 0,5 (1 - налоги) = 712 миллионов рублей. Что почти на 300 миллионов выше чем неоптимизированный доход.
Проектирование эффективности
По данным, полученным в ходе составления схем функционирования процесса, можно начинать проектировать эффективность осуществления проекта.
В качестве дополнительных данных могут понадобиться значения следующих показателей:
интервал расчета — 5 дней;
горизонт расчета — 11 интервалов;
норма дисконта — 0,6% за интервал;
проценты за кредит — 100% годовых;
количество тетрадей, реализуемых за этап — 50 млн. шт.;
стоимость тетради — 355 руб. / шт.
Таким образом, для предварительного проектирования эффективности имеется достаточно данных, список которых может быть пополнен на любом шаге проектирования.
Проектирование эффективности начинается с обработки исходных данных для расчета показателей, необходимых для определения эффективности.
Затраты на одну тетрадь составляют 337 руб.
Таким образом:
ЧДД = 172,5 миллионов рублей, это означает, что при существующей инфляции (44% в год) и стоимости капитала.(100% в год) проект принесет доход, равный ЧДД.
ИД не рассчитывается, поскольку нет капиталовложений (вложений в основные средства).
ВНД = 74% годовых, это означает, что проект будет эффективным даже при инфляции 74% в год.
Для определения коммерческой эффективности проекта построим таблицу дисконтированных потоков платежей с учетом ставки дисконтирования (таблица 3.6).
Совокупный чистый поток по таблице 3.6 совпадает со значением ЧДД. Таким образом, по завершении всех этапов составлена функциональная схема осуществления проекта, получены контрольные цифры календарного и финансового плана, просчитана эффективность осуществления проекта.
Таблица 3.6
Потоки по интервалам планирования
| Интервалы | Приток | Отток | Чистый поток |
| 1 | 0,00 | 1 050,00 | -1 050,00 |
| 3 | 0,00 | 285,00 | -281,61 |
| 3 | 0,00 | 3 550,00 | -3 507,78 |
| 3 | 0,00 | 285,00 | -281,61 |
| 4 | 0,00 | 6 250,00 | -6 138,84 |
| 5 | 0,00 | 285,00 | -278,26 |
| 6 | 0,00 | 2 550,00 | -2 474,86 |
| 8 | 0,00 | 142,50 | -136,66 |
| 8 | 0,00 | 400,00 | -383,60 |
| 11 | 17 750,00 | 2 137,70 | 14 705,75 |
| ЧДД | 172,54 |
После того как цикл спроектирован начинается процесс организации технологической цепочки. Подписываются договора, определяется порядок взаиморасчетов, схема распределения прибыли.
После осуществления первого платежа начинается функционирование ТЦ, который нужно постоянно контролировать, и которым необходимо управлять.
3.3. Комплексный статистический анализ эффективности технологической цепочки
Анализ информации о функционировании ТЦ
Для проведения предварительного анализа необходимо иметь информацию о функционировании, обработав которую можно получить ответы на следующие вопросы:
1. Эффективно ли взаимодействие предприятий в рамках ТЦ;
2. Что влияет на интегральную эффективность;
3. Какое из предприятий ТЦ понижает эффективность ТЦ;
4. Какие факторы на предприятии влияют на его состояние.
Для ответа на первый вопрос воспользуемся показателем интегральной эффективности и показателем взаимодействия предприятий-участников ТЦ. Исходной информацией послужит финансовая отчетность предприятий-участников ТЦ составленная через два месяца после начала осуществления проекта.
Финансовая отчетность участников технологической цепочки представлена в приложении №3.
По данным финансовой отчетности проведем предварительный анализ взаимодействия предприятий-участников ТЦ.
Поскольку на одном из этапов (производство тетрадей) действует четыре предприятия, появляется возможность проанализировать не только цикл целиком, но и четыре условных технологических цепочки, в каждой из которых на этапе производства тетрадей будет находиться только одно из четырех предприятий. Таким образом, можно проанализировать четыре иерархически равных ТЦ.
Таблица 3.7
ТЦ “Бумизделия”
| Предприятие | 32/1 | Котлас | Кондрово | Бумизделия | Подлипки | Интегральн. |
| Чистая прибыль | 2532810 | 49243265 | 1071799 | 10268899 | 312755 | 63429528 |
| Всего активов | 211330549 | 439030824 | 199885146 | 298443192 | 7797111 | 1156486822 |
| Среднее | 0,0383 |
| Интегральное | 0,0548 |
| Показатель взаимодействия | 1,4303 |
Таблица 3.8
ТЦ “Светоч”
| Предприятие | 32/1 | Котлас | Кондрово | Светоч | Подлипки | Интегральн. |
| Чистая прибыль | 2532810 | 49243265 | 1071799 | 21384836 | 312755 | 63429528 |
| Всего активов | 211330549 | 439030824 | 199885146 | 35016165 | 7797111 | 1156486822 |
| Среднее | 0,1344 |
| Интегральное | 0,0835 |
| Показатель взаимодействия | 0,6211 |
Таблица 3.9
ТЦ “Тулабумпром”
| Предприятие | 32/1 | Котлас | Кондрово | Тулбумпром | Подлипки | Интегральн. |
| Чистая прибыль | 2532810 | 49243265 | 1071799 | 6018229 | 312755 | 63429528 |
| Всего активов | 211330549 | 439030824 | 199885146 | 49725295 | 7797111 | 1156486822 |
| Среднее | 0,0528 |
| Интегральное | 0,0652 |
| Показатель взаимодействия | 1,2351 |
Таблица 3.10
ТЦ “Маяк”
| Предприятие | 32/1 | Котлас | Кондрово | Маяк | Подлипки | Интегральн. |
| Чистая прибыль | 2532810 | 49243265 | 1071799 | 312755 | 312755 | 63429528 |
| Всего активов | 211330549 | 439030824 | 199885146 | 76815892 | 7797111 | 1156486822 |
| Среднее | 0,0551 |
| Интегральное | 0,0680 |
| Показатель взаимодействия | 1,2331 |
По данным таблиц построим график (рис. 3.2), по которому можно проанализировать связь между значениями эффективности цепочки и эффективности предприятия.
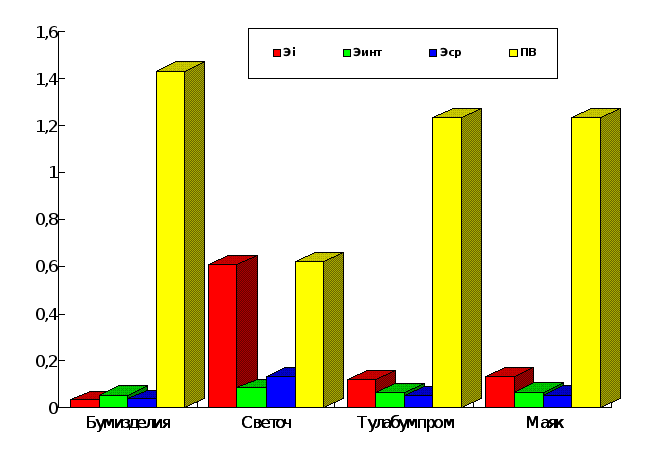 Рис.
3.2. Взаимосвязь
эффективности
предприятий
и интегральной
эффективности
Как видно из данного рисунка, наименьшее значение показателя взаимодействия наблюдается у предприятия, имеющего самое большое значение собственной эффективности, а наибольшее — у предприятия, имеющего наименьшее значение собственной эффективности.
Таким образом, при прочих равных условиях можно выявить следующую зависимость: чем больше собственная эффективность одного из предприятий цепочки, тем меньше значение показателя взаимодействия.
По данным анализа видно, что наиболее эффективным с точки зрения взаимодействия предприятий является цепочка “Бумизделия”.
Следующим этапом анализа является выявление предприятия-узкого места ТЦ.
Выявление предприятия-узкого места технологической цепочки
Выявление предприятия-узкого места ТЦ позволит определить какому участку технологической цепочки необходимо уделить повышенное внимание.
Для выявления предприятия-узкого места составим таблицу, включающую все предприятия и определим для каждого предприятия значение показателя взаимодействия с поправкой на данное предприятие.
Алгоритм выявления предприятия по данным показателей взаимодействия приведен в главе 2.
Таблица 3.10
Показатели взаимодействия с поправкой на каждое предприятие
| Предприятие | 32/1 | Котлас | Кондрово | Бумизделия | Светоч | Тулабумпром | Маяк | Подлипки |
| Чистая прибыль | 2532810 | 49243265 | 1071799 | 10268899 | 21384836 | 6018229 | 10369127 | 312755 |
| Всего активов | 211330549 | 439030824 | 199885146 | 298443192 | 35016165 | 49725295 | 76815892 | 7797111 |
| Эi | 0,0120 | 0,1122 | 0,0054 | 0,0344 | 0,6107 | 0,1210 | 0,1350 | 0,0401 |
| Номер предприятия | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| Эi с поправкой j | 0,0892 | 0,0591 | 0,0895 | 0,0892 | 0,0622 | 0,0750 | 0,0732 | 0,0770 |
| Эср j | 0,1638 | 0,1554 | 0,1732 | 0,1684 | 0,0723 | 0,1539 | 0,1516 | 0,1595 |
| ПВ j | 0,5444 | 0,3803 | 0,5170 | 0,5297 | 0,8600 | 0,4875 | 0,4826 | 0,4827 |
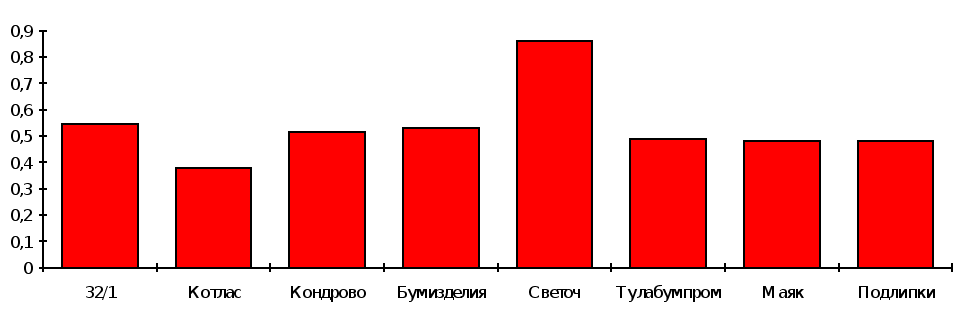
Рис. 3.3. Значения показателей взаимодействия с поправкой на конкретное предприятие
По данным анализа можно определить, что узким местом ТЦ является АО “Светоч”, поскольку его деятельность наиболее сильно понижает показатель взаимодействия.
По предварительным данным можно сказать, что это происходит потому, что АО “Светоч” имеет очень высокое по сравнению со всеми остальными значение чистой прибыли.
Необходимо проанализировать финансовое состояние данного предприятия, чтобы выявить причины, благодаря которым предприятию удалось достичь такого высокого уровня собственной эффективности. Но уже на предварительном этапе исследования можно сделать вывод, что присутствие данного предприятия в ТЦ нецелесообразно, поскольку это повышает интегральную эффективность процесса.
Анализ предприятия-узкого места технологической цепочки
Предприятие и его исходные данные
АО "Светоч" предоставило следующую отчетность:
1. агрегированный баланс;
2. отчет о прибылях и убытках;
Данные документы стали исходными данными для анализа финансового состояния АО "Светоч".
Анализ баланса
После обработки баланса было получено две таблицы:
таблица “Анализ изменения статей баланса”;
таблица “Структура баланса”.
Таблицы представлены в приложении №4.
Все таблицы анализируются экспертным методом. Выявляются закономерности в динамике и структуре.
На начальном этапе рассмотрим таблицу “Агрегированный баланс”. Анализ будем проводить исходя из схемы оптимального распределения ресурсов, представленной на рис. 3.4.
| Источники ( пассивы ) ( руб. ) | Финансирование | Активы ( руб. ) | |||
|
|
Постоянные |
||||
|
|
активы | ||||
|
|
Убытки | ||||
|
|
Текущие активы | ||||
| Чистый оборотный капитал ( ЧОК ) = ТА — ТП ( см. раздел II ) | |||||
| ЧОК > 0 | ЧОК = 0 |
ЧОК < 0 |
|||
| Имеется возможность использовать сумму равную ЧОК в качестве мобильного капитала. | Рациональная схема финансов предприятия. | Предприятие вынуждено покрывать убытки или финансировать приобретение постоянных активов в сумме равной ЧОК за счет текущих пассивов. | |||
 Долгосрочные
обязательства
Рис. 3.4. Схема оптимального распределения ресурсов
Схема распределения ресурсов АО "Светоч" представлена на рис.3.5.
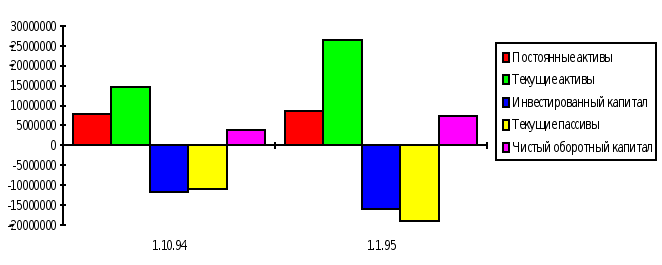 Рис.
3.5. Структура
баланса АО
“Светоч”
По данным таблицы “Агрегированный баланс” можно сразу выявить почти 2-х кратный рост чистого оборотного капитала. Более подробный анализ можно провести, используя другие таблицы.
Рассмотрим таблицу “Анализ изменения статей баланса” для оценки динамики состояния предприятия и для оценки влияния на изменение расчетных коэффициентов.
В целом по предприятию наблюдается рост всех статей баланса за исключением кредитов, сумма которых — как долгосрочных, так и краткосрочных — снизилась в среднем на 10%. Значительный рост наблюдается по статьям "авансы поставщикам" и "счета к получению", что говорит о высоком спросе на продукцию при низком проценте оплаченной продукции. В целом динамика положительная.
Рассмотрим таблицу “Структура баланса”, которая позволяет определить направленность деятельности предприятия и структуру источников.
По таблице можно сделать следующие выводы:
доля постоянных активов в имуществе АО "Светоч" сократилась;
сократилась доля готовой продукции, произошло перераспределение в отгруженную продукцию;
в пассивах сократилась доля собственных средств;
увеличилась доля полученных счетов, предприятие не может рассчитаться с поставщиками поскольку само не получает денежных средств от потребителей.
В целом по таблице можно сделать вывод, что общее состояние предприятия нормальное, поскольку изменение структуры произошло согласно оптимальной схеме распределения ресурсов.
Анализ баланса позволяет сделать обобщенные выводы:
общая тенденция в деятельности АО "Светоч" положительна, предприятие гасит кредиты, но в то же время увлекается кредитованием потребителей.
Анализ отчета о финансовых результатах и их использовании
После обработки отчета о прибылях и убытках формируется таблица “Структура отчета о прибылях и убытках” (таблицы представлены в приложении №5).
Рассмотрим таблицу “Структура отчета о прибылях и убытках”. Она дает возможность увидеть структуру затрат, а также структуру балансовой прибыли.
Таблица позволяет сделать вывод, что доля затрат в выручке от реализации составляет 60%, то есть очень высока рентабельность производства. С точки зрения руководства ТЦ — это повод насторожиться, поскольку налицо явное завышение доходов одного из участников цепочки. Уже на этом этапе анализа имеются основания при формировании управляющего воздействия особое внимание уделить структуре финансовых потоков.
Анализ прибыльности
Анализ прибыльности (таблица 3.11) позволяет определить отдачу от различных видов деятельности. Для изучения прибыльности заполняется таблица “Показатели прибыльности” которая разбита на пять разделов, позволяющая оценить разные виды деятельности предприятия.
Таблица 3.11
Показатели прибыльности
| Наименование позиций | Кварталы | |
| 1 | 2 | |
| Прибыльность переменных затрат | 176,6% | |
| Прибыльность постоянных затрат | 220,8% | |
| Прибыльность всех затрат | 78,4% | |
| Прибыльность продаж | 40,0% | |
| Прибыльность затрат балансовая | 113,7% | |
| Прибыльность затрат чистая | 320,1% | |
| Прибыльность всей деятельности | 138,9% | |
| Точка безубыточности | 4081160 | |
| Абсолютное отклонение от точки безубыточности | 9010461 | |
| "Запас прочности" | 68,8% | |
| Производственный рычаг | 1,5 |
По данным таблицы необходимо признать, что при формировании цикла были допущены ошибки, поскольку из таблицы явствует, что прибыльность всех затрат составляет 80%, то есть ТЦ своими средствами оплатила все затраты АО "Светоч".
Деятельность АО "Светоч" настолько эффективна, что отклонение от точки безубыточности превышает нижнюю границу прибыльности (точку безубыточности) почти в 2 раза.
Анализ ликвидности
С помощью показателей ликвидности можно сделать выводы о достаточности различных видов текущих активов для погашения краткосрочных обязательств предприятия. Значения показателей для анализа представлены в таблице 3.12:
Таблица 3.12
Значения коэффициентов ликвидности
| Наименования позиций | 1.04.93 | 1.07.93 |
| Коэффициент общей ликвидности | 1,694 | 1,756 |
| Коэффициент срочной ликвидности | 1,241 | 1,076 |
| Коэффициент абсолютной ликвидности | 0,520 | 0,271 |
По данным таблицы можно сделать следующие выводы:
коэффициент общей ликвидности больше нормы в 1,5 раза;
коэффициент срочной ликвидности больше нормы в 1,3 раза;
коэффициент абсолютной ликвидности приблизился к норме к окончанию деятельности.
В целом по таблице можно сделать вывод об удовлетворительном состоянии ликвидности АО "Светоч" (что лишь подтверждает предположение, сделанное по данным показателей прибыльности).
Анализ финансовой устойчивости
Для анализа финансовой устойчивости заполняется таблица 3.13, по данным которой можно судить об устойчивости АО "Светоч" к колебаниям в привлеченных средствах.
Таблица 3.13
| Наименования позиций | 1.04.93 | 1.07.93 |
| Коэффициент общей платежеспособности | 0,504 | 0,448 |
| Коэффициент автономии | 1,015 | 0,810 |
| Коэффициент маневренности | 0,333 | 0,466 |
| Доля собственных источников финансирования текущих активов | 0,258 | 0,277 |
| Коэффициент обеспеченности долгосрочных инвестиций | 0,676 | 0,542 |
| Коэффициент иммобилизации | 0,540 | 0,328 |
| Коэффициент обеспеченности запасов собственными источниками финансирования | 1,086 | 0,767 |
По данным таблицы можно сделать следующие обобщенные выводы:
в конце срока функционирования у АО "Светоч" наблюдается недостаток собственного капитала;
произошло ухудшение финансовой устойчивости по всем показателям за исключением коэффициента маневренности и доли собственных источников финансирования текущих активов.
Таблица 3.14
Показатели оборачиваемости АО "Светоч" (дни)
| Наименование позиций | ||
| ОБОРАЧИВАЕМОСТЬ ТЕКУЩИХ АКТИВОВ | ||
| (по усредненным значениям) | ||
| Оборот запасов материалов | 35,3 | |
| Доля в "затратном цикле" | 22,6% | |
| Оборот авансов поставщикам | 50,8 | |
| Доля в "затратном цикле" | 32,4% | |
| Оборот незавершенного производства | 1,4 | |
| Доля в "затратном цикле" | 0,9% | |
| Оборот готовой продукции | 11,5 | |
| Доля в "затратном цикле" | 7,4% | |
| Оборот товаров | 0,0 | |
| Доля в "затратном цикле" | 0,0% | |
| Оборот выставленных счетов | 50,1 | |
| Доля в "затратном цикле" | 32,0% | |
| Оборот прочих текущих активов | 7,5 | |
| Доля в "затратном цикле" | 4,8% | |
| === Итого "затратный цикл" | 156,7 | |
| ОБОРАЧИВАЕМОСТЬ ТЕКУЩИХ ПАССИВОВ | ||
| (по усредненным значениям) | ||
| Оборот предъявленных счетов | 85,0 | |
| Доля в "кредитном цикле" | 77,5% | |
| Оборот авансов покупателей | 9,7 | |
| Доля в "кредитном цикле" | 8,8% | |
| Оборот прочих текущих пассивов | 15,0 | |
| Доля в "кредитном цикле" | 13,7% | |
| === Итого "кредитный цикл" | 109,6 | |
| === Итого "чистый цикл" | 47,0 |
Таким образом, даже высокое значение прибыльности не удержало предприятие в рамках финансовой устойчивости. Можно сделать вывод о недостаточном качестве управления предприятием.
Анализ оборачиваемости
Данные для анализа оборачиваемости представлены в таблице 3.14.
Чистый цикл составляет 47 дней, по производственному циклу наблюдается дефицит оборотных средств, который равен полуторамесячному объему финансирования производства.
Анализ рентабельности
Показатели рентабельности представлены в таблице 3.15.
Таблица 3.15
Показатели рентабельности АО "Светоч"
| Наименование позиций | ||
| Рентабельность всего капитала | 74,4% | |
| Рентабельность собственного капитала | 158,4% | |
| Рентабельность уставного капитала | 3986,5% | |
| Рентабельность постоянных активов | 258,8% | |
| Рентабельность текущих активов | 104,4% | |
| Финансовый рычаг | 1,13 |
В общем по таблице можно сделать вывод, что рентабельность АО "Светоч" превышает значения, считающиеся нормальными во всем мире (10-15%) в 5-7 раз, что несомненно свидетельствует о завышении себестоимости при проведении переговоров. Фактическая себестоимость оказалась ниже проектной, но технологическая цепочка от этого не выиграла, а АО "Светоч" снизило цепочную эффективность почти в 2 раза.
Факторный анализ АО “Светоч”
Анализ общей рентабельности
Проводится с помощью двух моделей. В первой модели (таблица 3.16) оценивается влияние изменения прибыльности продаж, оборачиваемости активов, доли собственных источников финансирования оборотного капитала, общей платежеспособности; во второй модели (таблица 3.17) — влияние коэффициента использования прибыли, рентабельности реализованной продукции, количества оборотов текущих активов в производственном цикле, структура активов.
Таблица 3.16
Анализ влияния изменения факторов на общую рентабельность
АО "Светоч" (модель 1)
| Наименование | Условное | Значение, тыс. руб. | ||
| показателей и факторов | обозначение | 01.04.93 | 01.07.93 | |
| Чистая прибыль | ЧП | 0 | 21 384 836 | |
| Выручка от реализации | ВР | 0 | 13 091 621 | |
| Текущие активы | ТА | 14 606 321 | 26 372 254 | |
| Собственный капитал | СК | 11 325 587 | 15 670 505 | |
| Всего активов | ВА | 22 488 536 | 35 016 165 | |
| Прибыльность продаж | ПП = ЧП/ВР | 0,0000 | 1,6335 | |
| Оборачиваемость активов | Оа = ВР/ТА | 0,0000 | 0,4964 | |
| Доля собственных | ||||
| источников финансирования | Иф = ТА/СК | 1,2897 | 1,6829 | |
| оборотного капитала | ||||
| Общая платежеспособность | По = СК/ВА | 0,5036 | 0,4475 | |
| Общая рентабельность | Ра = ЧП / ВА | 0,0000 | 0,6107 | |
| Общая рентабельность | Ра = х1*х2*х3*х4 | 0,0000 | 0,6107 | |
| Изменение ПП | 1,6335 | |||
| Изменение Оа | 0,4964 | |||
| Изменение Иф | 0,3932 | |||
| Изменение По | -0,0561 | |||
| Изменение Ра | 0,6107 | |||
| Влияние ПП | 0,6107 | |||
| Влияние Оа | 0,0000 | |||
| Влияние Иф | 0,0000 | |||
| Влияние По | 0,0000 | |||
| Сумма влияний | 0,6107 | |||
Таблица 3.17
Анализ влияния изменения факторов на общую рентабельность
АО "Светоч" (модель 2)
| Наименование | Условное | Значение, тыс. руб. | ||
| показателей и факторов | обозначение | 01.04.93 | 01.07.93 | |
| Чистая прибыль | ЧП | 0 | 21 384 836 | |
| Результат от реализации | РР | 0 | 7 608 882 | |
| З-ты на пр-во реализ. пр-ции | ЗПРП | 0 | 6 681 635 | |
| Текущие активы | ТА | 14 606 321 | 26 372 254 | |
| Всего активов | ВА | 22 488 536 | 35 016 165 | |
| Коэф. использ. Прибыли | Кип = ЧП/РР | 0,0000 | 2,8105 | |
| Рент. Реализ. Продукции | Ррп = РР/ЗПРП | 0,0000 | 1,1388 | |
| Количество оборотов | ||||
| текущих активов в | Оп = ЗПРП/ТА | 0,0000 | 0,2534 | |
| производственном цикле | ||||
| Структура активов | Са = ТА/ВА | 0,6495 | 0,7531 | |
| Общая рентабельность | Ра = ЧП / ВА | 0,00% | 61,07% | |
| Общая рентабельность | Ра = х1*х2*х3*х4 | 0,00% | 61,07% | |
| Изменение Кип | 2,8105 | |||
| Изменение Ррп | 1,1388 | |||
| Изменение Оп | 0,2534 | |||
| Изменение Са | 0,1036 | |||
| Изменение Ра | 0,6107 | |||
| Влияние Кип | 0,6107 | |||
| Влияние Ррп | 0,0000 | |||
| Влияние Оп | 0,0000 | |||
| Влияние Са | 0,0000 | |||
| Сумма влияний | 0,6107 | |||
По данным таблицы можно сделать вывод о том, что изменение рентабельности произошло за счет изменения прибыльности продаж. Этот фактор единственный, влияние которого отлично от нуля и равно по величине изменению рентабельности.
По данным второй модели можно сделать вывод, что изменение общей рентабельности произошло за счет изменения коэффициента использования прибыли. По двум моделям в целом можно сделать вывод, что основной вклад в изменение общей рентабельности внесло изменение чистой прибыли предприятия АО "Светоч".
Анализ рентабельности собственного капитала
В модели оценивается влияние изменения прибыльности продаж, оборачиваемости активов и коэффициента капитализации на рентабельность собственного капитала. Исходные данные и расчеты по факторному анализу рентабельности приведены в таблице 3.18.
Таблица 3.18
Анализ влияния изменения факторов на рентабельность
собственного капитала АО "Светоч"
| Наименование | Условное | Значение, тыс. руб. | ||
| показателей и факторов | обозначение | 01.04.93 | 01.07.93 | |
| Чистая прибыль | ЧП | 0 | 21384836 | |
| Выручка от реализации | ВР | 0 | 13091621 | |
| Всего активов | ВА | 22488536 | 35016165 | |
| Собственный капитал | СК | 11325587 | 15670505 | |
| Прибыльность продаж | ПП = ЧП/ВР | 0,0000 | 1,6335 | |
| Оборачиваемость всех активов | ОА = ВР/ВА | 0,0000 | 0,3739 | |
| Коэффициент капитализации | Кк = ВА/СК | 1,9856 | 2,2345 | |
| Рентабельность собств. капитала | Рск = ЧП/СК | 0,0000 | 1,3647 | |
| Рентабельность собств. капитала | Рск = a * b * c | 0,0000 | 1,3647 | |
| Изменение ПП | 1,6335 | |||
| Изменение Оа | 0,3739 | |||
| Изменение Кк | 0,2489 | |||
| Изменение Рск | 1,3647 | |||
| Влияние ПП | 1,3647 | |||
| Влияние Оа | 0,0000 | |||
| Влияние Кк | 0,0000 | |||
| Сумма влияний | 1,3647 | |||
Вывод сделанный по данным первой и второй моделей подтверждается результатами модели рентабельности собственного капитала.
Вероятность банкротства АО “Светоч”
Для оценки вероятности банкротства заполняется таблица 3.19
Таблица 3.19
Значение показателя Альтмана и влияющих факторов
| Показатель Альтмана Z | 2,38 |
| Степень мобилизации активов | 0,90 |
| Рентабельность активов | 0,49 |
| Уровень самофинансирования | 0,61 |
| Доля акционерного капитала в источниках | 0,01 |
| Оборачиваемость активов | 0,37 |
Значение показателя Альтмана свидетельствует об очень низкой вероятности банкротства АО "Светоч". Во многом это вызвано высокой степенью мобилизации активов, а также уровня самофинансирования.
3.4. Формирование управляющего воздействия
На основании проведенного исследования можно сделать следующие выводы:
функционирование технологической цепочки без АО "Светоч" в 2 раза эффективнее, чем с участием АО "Светоч";
анализ состояния АО "Светоч" позволил выявить причины, по которым функционирование ТЦ оказалось низкоэффективным:
основная причина — рискованная политика привлечения заемных средств на АО "Светоч" из внешних по отношению к ТЦ источников, как результат — АО "Светоч" вынуждено завышать себестоимость на АО "Светоч", что привело к неравномерному распределению прибыли внутри ТЦ.
Таким образом, дальнейшее функционирование АО "Светоч" в рамках технологической цепочки не представляется возможным.
Возможны два альтернативных управляющих воздействия:
1. Устранение АО "Светоч" из ТЦ как модуля и функционирование с меньшей мощностью, но большей эффективностью.
2. Замена АО "Светоч" на другое предприятие с аналогичными начальными характеристиками.
Наиболее целесообразным с точки зрения перспективы эффективного функционирования ТЦ представляется выбор первой альтернативы, поскольку в предлагаемой схеме существуют наработанные связи и определенный порядок взаимодействия. Это приведет к увеличению продолжительности и, как следствие, повышению стоимости кредитных ресурсов ТЦ, но эти затраты очевидны и предсказуемы, а поиск и внедрение в ТЦ нового предприятия сопряжен со многими рисками, оценить которые очень трудно.
заключение
Анализ экономической ситуации в России показывает, что без концентрации финансового и промышленного капиталов в масштабах, достаточных для успешной конкуренции на мировом рынке, подъем российской экономики и достижение целей преобразований государства невозможны [166]. Крупное финансово-промышленное объединение со значительными ресурсами и связями обладает наибольшей жизнестойкостью, имеет несомненные преимущества в саморазвитии, в том числе при вступлении в любую, даже капиталоемкую отрасль.
Одной из эффективных форм самоорганизации и организации крупного капитала является ФПГ. Структура, состав и специализация ФПГ