Обґрунтування вибору напрямків розвитку підприємства (на матеріалах ТОВ "Класс-Лайн")
По-друге, стратегія використовується для розробки стратегічних проектів методом безупинного пошуку. Вона не може передбачити всіх змін, а дає лише узагальнену інформацію, канву для оперативних дій керівництву підприємства.
Характерна риса стратегії полягає в тому, що її успішне використання передбачає обов’язковий зворотний зв’язок, що дозволяє постійно коригувати стратегічний вибір.
Далеко не кожен керівник підприємства здатний мислити стратегічно.
Для стратегічного мислення необхідна наявність таких п’яти елементів:
перший – уміння змоделювати ситуацію, зрозуміти закономірності взаємодії між потребами, споживчим попитом, діяльністю і якістю їхньої продукції зі споживачами, як власної компанії так і клієнтів. Таким чином, частиною стратегічного мислення є аналіз;
другий елемент – здатність виявити необхідність змін, що у даний час відбуваються набагато інтенсивніше, ніж раніше;
третій елемент – здатність розробляти стратегію змін;
четвертим елементом є здатність використовувати в ході змін надійні методи. Знання того, з чого будується стратегічне управління, знайомство з питаннями стратегії можуть служити доброю підмогою грамотному менеджеру;
п’ятий елемент – це здатність втілювати стратегію в життя. Усі розумові і творчі зусилля, що вкладаються в розробку стратегії, можуть виявитися порожнім звуком, якщо підприємство не зможе їх реалізувати. У той же час і дії, не підкріплені думкою, звичайно виявляються марними. Тільки мислення і динамізм його реалізації, що доповнюють один одного, можуть привести до успіху.
Вибір стратегій для підприємств умовно можна розділити на три етапи:
розробку стратегії;
доведення;
аналіз.
На першому етапі, відповідно до постійних цілей й управлінського обстеження, вибирається придатна стратегія. Тут важливо розробити можливо більшу кількість альтернативних стратегій, щоб забезпечити широкий вибір і не пропустити потенційно кращий варіант.
На другому етапі ніби коригується, встановлюється адекватність стратегій цілям організації і з множини стратегій формується загальна.
Третій етап характеризується наповненням загальної стратегії конкретним змістом.
Кінцевим аналітичним завданням є одержання стратегічних висновків для формування менеджерами ефективного стратегічного плану дій. Для цього їм необхідно сформулювати узагальнені висновки за результатами всіх попередніх етапів аналізу, визначити загальну ситуацію компанії на перспективу й установити, на чому варто сфокусувати свою увагу в розвитку чи розробці стратегії.
Вибір стратегії підприємства є найважливішим і відповідальним моментом у житті компанії, тому керівництво повинне приділяти головну увагу ефективним стратегіям бізнесу, що базується на стійкій конкурентній перевазі.
Компанія має конкурентну перевагу, коли вона має вищі за конкурентів можливості у залученні покупців і боротьбі проти конкурентних сил. Існують численні джерела конкурентної переваги:
володіння найкращим продуктом на ринку;
розвиток високоякісного обслуговування покупця;
досягнення низьких витрат у порівнянні з конкурентами;
наявність зручнішого географічного розташування;
запатентована технологія;
особливості продукції і стиль роботи, найбільш привабливі для покупця;
коротші терміни розробки й випробувань нової продукції;
добре відома марка і репутація;
забезпечення покупців кращими споживчими властивостями за ті ж гроші (поєднання доброї якості, доброго сервісу і прийнятної ціни).
Конкурентна стратегія компанії складається з ділових підходів й ініціатив. Спрямованих на залучення покупців, протистояння конкурентним тискам і посилення ринкової позиції. Вдарити по компанії-конкуренту етично і чесно, заробити конкурентну перевагу в ринковій ніші і культивувати клієнтуру лояльних покупців – цілком природні цілі компанії.
Стратегія конкуренції компанії звичайно складається як з наступальних, так і оборонних дій з переходами від одних до інших відповідно до змін ринкових умов. Вона включає короткострокові тактичні маневри, розраховані на теперішні умови, а також дії, розраховані на наступний вплив на довгострокові конкурентні здатності фірми і її ринкову позицію.
Конкурентна стратегія має вужчий розмах, ніж стратегія бізнесу. Бізнес-стратегія містить не тільки пропозиції про те, як змагатися, але також охоплює функціональні сфери стратегії, відбиває, як менеджмент-плани відповідають різним змінним умовам галузі (не тільки пов’язаним з конкуренцією) і як менеджмент має намір формувати повний діапазон стратегічних рекомендацій, що відповідають бізнесу. Конкурентна стратегія має справу винятково з планом дій менеджменту з успішної конкуренції і забезпечення максимального задоволення покупців.
Компанії в усьому світі вишукують будь-які прийнятні підходи для залучення покупців, завойовуючи їхню лояльність на періодичних розпродажах, перемогами над конкурентами і відвойовуванням границь на ринку. І оскільки менеджери будують короткострокові тактики і довгострокові маневри під специфічну ситуацію компанії і ринкові умови, на практиці може виникати безліч варіацій стратегій і різних нюансів. У цьому значенні, скільки конкурентів стільки і стратегій конкуренції. Однак попри всі невловимі зовнішні розходження існує яскраво виражена спільність у будь-яких підходах, тому що кожен з них розглядає:
ринкову мету компанії;
вид конкурентної переваги, якої компанія намагається досягти.
Можна вказати п’ять категорій стратегічних підходів до конкуренції:
Стратегія лідерства за низькими витратами. Прагнення до низької вартості серед усіх продавців продукції чи послуг, щоб залучати широке коло покупців.
Стратегія широкої диференціації (розмаїтості). Прагнення диференціювати пропоновану продукцію компанії щодо конкурентів у напрямках, що будуть залучати широке коло покупців.
Стратегія забезпечення оптимальних витрат. Надання покупцям продукту більшої цінності за ті ж гроші, шляхом акцентування уваги на поєднанні низької вартості з одночасною широкомасштабною диференціацією. Метою є досягнення найкращих (найбільш низьких вартостей і цін щодо інших виробників продукції з порівнянною якістю й особливостями.
Стратегія, сфокусована на низьких витратах у ринковій ніші. Концентрація на вузькому купівельному сегменті і подолання конкурентів на основі нижчої вартості.
Стратегія, сфокусована на диференціації у вузькій ринковій ніші. Пропозиція для покупців у ніші продукції чи послуг, що відповідають їхнім смакам і запитам . [4, с.27]
| ТИП КОНКУРЕНТНОЇ ПЕРЕВАГИ | ||
| Низькі витрати | Диференціація | |
ЦІЛЬОВИЙ РИНОК |
Широке коло покупців на всьому ринку |
|
Окремий сегмент покупців чи ринкова ніша |
Рис. П’ять основних конкурентних стратегій.
На наведеному рисунку (рис. 1.6) показано п’ять основних конкурентних стратегій, що займають різні положення на ринку і передбачають відмінні один від одного підходи до управління бізнесом.
Прагнення забезпечити найнижчу вартість у галузі є ефективним підходом для ринків, де є багато покупців, чутливих до цін. Метою такого підходу є досягнення стійкої вартісної переваги над конкурентами. Що пропонують низькі ціни, і потім використання низького рівня цін компанії як бази для завоювання ринкової ніші чи досягнення більш високої маржі прибутку при торгівлі за сталою ринковою ціною.
Вартісна перевага приводить до високої прибутковості, як що тільки вона не використовується в агресивних спробах зрізання цін, щоб відібрати продаж у конкурентів. Досягнення переваги в низькій вартості означає, що низька вартість не може досягатися надто завзято, щоб пропонований фірмою кінцевий продукт не опинився на спартанському рівні, без всяких особливостей ля залучення покупців.
Для досягнення вартісної переваги загальні витрати фірми по всьому ланцюжку витрат повинні бути нижчі, ніж загальні витрати конкурентів.
Конкурентна перевага і позиція фірми на ринку повинні бути захищені від копіювання конкурентами і бути привабливими для покупців.
Стратегія досягнення лідерства з витрат виправдана в таких випадках:
вироблена в галузі продукція мало чим відрізняється одна від одної.
Більшість покупців чутливі до ціни і купують найдешевші товари.
Існує дуже мало способів досягти диференціації продукції, що задовольнила б покупців.
Більшість покупців використовують товар однакові, тому вимоги до нього з боку покупців не мають відмінностей.
Витрати покупця на переключення з одного продавця на іншого низькі.
Покупців багато, і вони мають значну силу, впливаючи на рівень цін.
Для того щоб одержати перевагу за витратами, компанія повинна бути більш досвідченою, ніж конкуренти, у питанні контролю структури витрат і їхнього руху і /чи знайти шляхи, що знижують витрати у всіх ланках ланцюжка цінностей. Успіх супроводжує ті компанії, чия конкурентна перевага базується на постійному пошуку шляхів економії по всьому ланцюжку цінностей. Вони дуже вмілі у знаходженні шляхів зниження витрат свого бізнесу.
Стратегії диференціації створюють конкурентну перевагу шляхом впровадження додаткових атрибутів і характеристик у продукцію компанії (чи послуги), яких конкуренти не мають. Те що фірма може зробити для створення купівельної цінності, складає основу диференціації. Успіх диференціації полягає в умінні компанії знизити витрати покупця по використанню продукції, більш повно відповідати вимогам покупців чи підсилювати моральне задоволення покупця від продукції компанії.
Стійка диференціація звичайно базується на унікальних внутрішніх навичках і майстерності компанії, до яких конкуренти не можуть легко знайти доступ. Диференціація пов’язана також з унікальними фізичними характеристиками, що не можуть існувати дуже довго, оскільки фінансово стабільні конкуренти можуть клону вати їх, поліпшувати чи знаходити товари-субститути для майже будь-яких характеристик, з метою привернути увагу покупців.
Стратегія оптимальних витрат поєднує стратегічні зусилля, спрямовані на зниження витрат, і стратегічні дії, пов’язані з незначним удосконаленням якості, сервісу, характеристик ч зовнішнього вигляду виробу. Ціль стратегії полягає в надання одержувачу більшої цінності з його гроші; іншими словами, наближення до конкурентів в основних моментах, що визначає параметри „якість – обслуговування – характеристики – зовнішній вигляд”, і перемога над ними за витратами на внесення всіх необхідних змін у товар. Стратегія оптимальних витрат буде успішною, якщо компанія має унікальний досвід у створенні більшого обсягу товару чи послуг з витратами нижчими, ніж у конкурентів. Головне достоїнство компанії в цьому випадку полягає в умінні одночасно знижувати собівартість одиниці продукції і вносити відповідні зміни в товар/послугу.
Конкурентна перевага від фокусування пов’язана як з досягненням низьких витрат при обслуговуванні цільової ринкової ніші, так і з розвитком здатності пропонувати покупцям ніші товар, відмінний від продукції конкурентів. Іншими словами, фокусування може ґрунтуватися на витратах, а може і на диференціації. Ця стратегія добре працює, коли:
Вимоги покупців до конкретного товару різні.
Не існує інших конкурентів, що намагаються спеціалізуватися на цьому сегменті.
У фірми немає можливості працювати на більш широкому сегменті чи ринку в цілому.
Сегменти покупців значно відрізняються один від одного за розміром, темпами зростання прибутковості і впливу п’яти сил конкуренції, що робить одні сегменти більш привабливими, ніж інші.
Існує велика розмаїтість наступальних дій, що можуть зберегти конкурентну перевагу. Ці дії можуть бути спрямовані на слабкі чи сильні сторони конкурентів, вони можуть сприяти захопленню незайнятих просторів чи масштабному наступу на багатьох фронтах, мати характер „партизанської війни” чи „ударів на випереджання”. Мішенню атаки можуть служити лідери, компанії, що йдуть слідом за лідером, маленькі чи слабкі фірми в галузі.
Стратегічні підходи до оборони позицій компанії можуть бути такими:
вжиття заходів для зміцнення існуючої позиції компанії;
постійний розвиток, поновлення продукції, щоб конкуренти „стріляли” по рухомій мішені, що дозволяє уникати також морального старіння виробів;
спонукання конкурентів відмовлятися навіть від спроб наступальних дій.
Вертикальна інтеграція „уперед” чи „назад” має стратегічний сенс, тільки якщо вона підсилює конкурентну перевагу компанії за рахунок скорочення витрат чи посилення диференціації. Відмова від вертикальної інтеграції, якщо недоліки переважають над достоїнствами, цілком можлива, хоча існують шляхи досягнення переваг від вертикальної інтеграції, що дозволяють уникнути її недоліків.
Велике значення має час здійснення стратегічних кроків.
Першопроходці мають стратегічну перевагу, однак технологія розвивається так швидко, що буває дешевше і простіше випливати за кимсь, а не бути лідером. [3, c.154-159]
В умовах України теорія і практика стратегічного управління ще не знайшли широкого розповсюдження.
Більшість керівників не мають потреби, необхідності у виробленні довгострокових стратегій, помилково вважаючи, що в сучасних умовах неможливо вирішувати перспективні питання. Хоча саме стратегічне мислення і такий інструмент, як стратегічне управління, є найважливішим чинником успішного виживання фірми в конкурентній боротьбі.
Відсутність орієнтирів, місії і цільової спрямованості розвитку організації, можливості розпізнавання поведінки зовнішнього середовища організації й адекватного на неї реагування, а також здатність активно впливати на це середовище роблять фірму безпомічною сьогодні і безперспективною завтра. [3, c.353]
Стратегічний маркетинг є складовою маркетингового менеджменту та стратегічного менеджменту фірми. Його основна мета полягає в розробленні маркетингової стратегії для досягнення маркетингових цілей фірми з урахуванням місцевих ринкових вимог та можливостей фірми [2].
Базова ділова стратегія фірми розробляється на основі корпоративної місії і встановлення цілей фірми та поділяється на функціональні стратегії згідно з організаційною структурою фірми.
Отже, розглядаючи стратегічний маркетинг як складову стратегічного менеджменту, слід виходити з поняття „функціональна стратегія”. Місце стратегічного маркетингу у структурі управління маркетингом фірми (тобто в структурі маркетингового менеджменту) визначається тим, що він охоплює стадію планування маркетингу в аспекті постановки маркетингових цілей і розроблення маркетингових стратегій.
Основні категорії стратегічного маркетингу такі: місія фірми, стратегічний господарський підрозділ, маркетингова ціль, портфель бізнесу фірми, маркетингова стратегія, ринкова частка фірми, відносна ринкова частка фірми.
Місія фірми (або корпоративна місія)- відтворює ті різновиди і різновиди бізнесу, на які орієнтується фірма.
Місію фірми визначають такі основні фактори:
коло потреб, які задовольняє фірма;
коло споживачів фірми;
товари, які виробляє фірма;
конкурентні переваги фірми;
Із схеми рис.1.7 видно, що головним стратегічним плановим рішенням являється вибір цілей для підприємства - місії та конкретних цілей, що забезпечують їх реалізацію. Оскільки любе підприємство - це відкрита система і існує завдяки тому, що задовольняє якусь потребу своїх споживачів, клієнтів, то й місія його повинна відшукуватись в навколишньому середовищі, а не всередині підприємства. Отже, прибуток не може бути місією підприємства, бо він цілком внутрішня проблема, хоч і дуже суттєва.
Категорія „стратегічний господарський підрозділ” (СГП) –характеризу-ться таким параметрами [10]:
певний вид продукції, який включає товари або послуги;
специфічні потреби, які мають бути задоволені;
певна група споживачів;
конкурентні переваги фірми;
Порівнюючи складові елементи СГП та місії фірми, можна помітити їхню схожість. Різниця між цими двома категоріями полягає в тому, що СГП – це первинна зона стратегічного планування фірми, а місія – узагальню вальна, об’єднувальна на рівні фірми категорія, яка передбачає визначення певних пріоритетів серед СГП.
Сукупність усіх СГП у межах фірми становить „портфель бізнесу фір-ми”, завдання стратегічного маркетингу щодо управління портфелем:
зміцнювати становище стійких прибуткових СГП;
розвивати, інвестувати перспективні СГП;
виключати з діяльності неприбуткові, безперспективні СГП;
формувати нові СГП.
Маркетингова ціль встановлюється після формування місії фірми та визначення впливу маркетингового середовища. Маркетингові цілі мають::
ієрархічність (підпорядкованість);
кількісну визначеність;
реальність;
взаємоузгодженість (сумісність);
гнучкість.
Ринкова частка фірми – це питома вага товарів фірми в загальній місткості даного ринку збуту. Відносна ринкова частка фірми – визначається як відношення ринкової частки фірми до ринкової частки найсильнішого ринкового конкурента.
Основне призначення маркетингової стратегії полягає в тому, щоб взаємоузгодити маркетингові цілі фірми з її можливостями, вимогами споживачів, використати слабкі позиції конкурентів та свої конкурентні переваги.
У процесі формування маркетингової стратегії можна виділити вхідні та вихідні елементи (рис.1.8).
Маркетингові стратегії класифікують за такими ознаками:
Залежно від терміну їх реалізації:
- довгострокові;
- середньострокові;
- короткострокові;
2. Залежно від стратегії життєвого циклу товарів фірми:
- маркетингові стратегії стратегії на стадії впровадження товару на ринок;
- маркетингові стратегії на стадії росту;
- маркетингові стратегії на стадії насичення ринку;
- маркетингові стратегії на стадії спаду;
3. За станом ринкового попиту:
- стратегія конверсійного маркетингу;
- стратегія креативного маркетингу;
- стратегія стимулюючого маркетингу;
- стратегія синхромаркетингу;
- стратегія підтримуючого маркетингу;
- стратегія ремаркетингу;
- стратегія де маркетингу;
4. Залежно від загальноекономічного стану фірми та її маркетингових спрямувань розрізняють три види базових маркетингових стратегій фірми:
- стратегія виживання;
- стратегія стабілізації;
- стратегія росту;
Стратегія виживання – виключно захисна стратегія, яка застосовується в умовах глибокої кризи економічної діяльності фірми, коли фірма перебуває на межі банкрутства. Основна мета цієї стратегії полягає у виході з кризового стану шляхом перегляду і перебудови всього маркетингового комплексу фірми (товарної, цінової політики, системи товароруху та просування товарів).
Стратегія стабілізації використовується за умов швидкого або несподіванного падіння базових показників фірми чи за умов, коли розвиток фірми має коливний характер. Ця стратегія передбачає вирівнювання показників з їхнім наступним підвищенням і перехід до стратегії росту.
Стратегія росту передбачає ріст обсягів продажу, прибутку, капіталу та інших показників фірми.
Маркетингові стратегії росту поділяються на такі різновиди:
маркетингова стратегія інтенсивного (органічного) росту;
маркетингова стратегія інтеграційного росту;
маркетингова стратегія диверсифікації;
5. За елементами маркетингового комплексу:
- товарна стратегія;
- цінова стратегія;
- стратегія товарного руху;
- стратегія просування;
6. За ознакою конкурентних переваг(за М.Портером):
- стратегія цінового лідерства;
- стратегія диференціації;
- стратегія фокусування(концентрації);
7. Залежно від виду диференціації:
- стратегія товарної диференціації;
- стратегія сервісної диференціації;
- стратегія іміджевої диференціації;
- стратегія кадрової диференціації.
8. Залежно від конкурентного становища фірми та її маркетингових спрямувань:
- стратегія ринкового лідера;
- стратегія челенджерів;
- стратегія послідовників;
- стратегія ринкової ніши.
9. Залежно від співвідношення відносної ринкової частки фірми та темпів росту її ринку збуту, або залежно від конкурентоспроможності та привабливості ринку збуту:
- стратегія розвитку;
- стратегія підтримання;
- стратегія збирання урожаю;
- стратегія елімінації;
10. Залежно від методу обрання цільового ринку:
- стратегія товарної спеціалізації;
- стратегія сегментної спеціалізації;
- стратегія одно сегментної концентрації;
- стратегія вибіркової спеціалізації;
- стратегія повного охоплення.
11. Залежно від ступеня сегментації ринків збуту фірми:
- стратегія недиференційованого (агрегованого) маркетингу;
- стратегія диференційованого маркетингу;
- стратегія концентрованого маркетингу.
Стратегічне планування є однією з основних функцій стратегічного управління. Воно представляє собою процес прийняття управлінських рішень відносно стратегічного передбачення (формування стратегій), розподілу ресурсів, адаптації компанії до зовнішнього середовища, внутрішньої організації.
Після формулювання місії на її основі встановлюються конкретні цілі, через які здійснюється місія підприємства. Цілі доводяться до виконавців, керівництво стимулює їх досягнення і тільки в цьому випадку вони становляться значимою частиною стратегічного планування.
Наступний етап стратегічного планування - діагностичний, який включає аналіз навколишнього середовища та внутрішніх можливостей підприємства.
Аналіз навколишнього середовища має на меті виявити потенційні загрози та можливості, з якими підприємство може зустрітись в майбутньому. Звичайно їх виділяють у сім областей: 1) економічні фактори; 2) політичні фактори; 3) ринкові фактори; 4) фактори технології; 5) фактори конкуренції; 6) міжнародні фактори; 7) соціокультурні фактори. Результатом такого аналізу може стати перелік майбутніх загроз та можливостей з урахуванням їх значення і ступеня впливу на підприємство.
Після цього керівництво повинно проаналізувати внутрішній потенціал підприємства для того, щоб виявити його сильні і слабкі сторони. Рекомендується обслідування таких функціональних зон підприємства: маркетинг, фінанси (бухгалтерський облік), операції (виробництво), людські ресурси, культура та імідж корпорації. Таким чином, результатом діагностичного етапу є перелік майбутніх загроз і можливостей в зовнішньому оточенні, а також сильних і слабких сторін підприємства. Тепер перед керівництвом закономірно виникає питання, чи зможе здійснитись місія підприємства та його конкретні цілі при існуючій стратегії в умовах оточення і розвитку підприємства, які прогнозуються в майбутньому. Усвідомлення того, що застосування існуючої стратегії в майбутньому не дозволить більше досягати поставлених цілей, дає картину ‘’стратегічних прогалин’’.
Наступним етапом стратегічного планування являється аналіз життєвого циклу продукту та аналіз експериментальних кривих. Концепція життєвого цикли продукції виходить з тієї гіпотези, що всі продукти слідують одному і тому ж типовому життєвому циклу.
Після аналізу життєвого циклу продукції керівництво повинно проаналізувати експериментальні криві. Концепція використання експериментальних кривих(кривих досвіду) виходить з того, що витрати на одиницю продукції сильно знижуються зі збільшенням кількості продукції (обсягу виробництва та поставки). Причина цього полягає в економії на масштабах виробництва, а також в тому, що зі збільшенням кількості продукції росте і набутий досвід по усуненню помилок та раціоналізації виробничих процесів.
Із концепцій життєвого циклу продукту і експериментальних кривих витікають такі стратегічні вимоги:
- Зрівноваженого поєднання продуктів, які знаходяться в різних фазах життєвого циклу.
- Розширення своєї ринкової долі, оскільки це дозволить збільшити обсяг виробництва і рухатись вниз по експериментальній кривій.
Обидві ці вимоги враховуються на наступному етапі стратегічного планування при визначенні ‘’стратегічних полів бізнесу’’ та формулюванні ’’портфеля’’. Портфель - це сукупність напрямків бізнесу або група господарських підрозділів. Люба фірма являє собою ‘’портфель’’ напрямків бізнесу. Концепція ‘’портфеля ’’ виходить з того, що підприємство на протязі довгого часу є життєздатним і являється прибутковим в тому випадку, якщо його поля бізнесу в фінансовому відношенні залишаються збалансованими, маючи на увазі майбутні можливості і загрози. ‘’Стратегічні поля бізнесу’’ виділяються за такими критеріями:
Очікуваний темп росту ринку(попиту).
Ринкова доля.
На наступному етапі стратегічного планування для кожного із полів бізнесу, в відповідності з концепцією ‘’портфеля’’, вибираються стратегії, тобто визначається стратегія кожного поля бізнесу.
Заключним етапом стратегічного планування являється стратегічне планування структури підприємства. Змістовним результатом стратегічного планування є зміни в організації, а саме: створення нових ринків, диверсифікація виробництва, проектування і створення нових потужностей, ліквідація нерентабельних виробництв, злиття і придбання фірм, розробка нових продуктів, реорганізація і перерозподіл повноважень та відповідальності і таке інше.
Для того, щоб організація була ефективною в довгостроковому аспекті, зазначені зміни повинні бути запланованою реакцією на очікувану в майбутньому динаміку навколишнього середовища, а не вимушеною реакцією на минулі та теперішні події.
РОЗДІЛ 2
ДІАГНОСТУВАННЯ ПОТЕНЦІАЛУ РОЗВИТКУ
ТОВ „КЛАСС-ЛАЙН”
2.1 Аналіз фінансової діяльності торгово-посередницького підприємства ТОВ „Класс-Лайн”
Товариство з обмеженою відповідальністю «Класс-Лайн» створене відповідно до чинного законодавства України [1,3], зареєстроване Печерською районною державною адміністрацією у м.Києві 18.09.2002 року, про що зроблено запис в журналі обліку реєстрації за № 34275, ідентифікаційний код 32161113.
Товариство має колективну форму власності, засновниками товариства є громадяни України Авраменко Вячеслав Валентинович та Сулейманова Олексендра Юріївна.
Основними видами діяльності згідно статуту є:
- 71130 оптова торгівля недержавних організацій;
- 712110 розрібна торгівля недержавних організацій;
- 72200 зовнішня торгівля недержавних організацій.
Статутний фонд /капітал/ товариства, що складається з грошових внесків засновників і становить 16 500 (шістнадцять тисяч п'ятсот) гривень, розподіляється між засновниками наступним чином:
- частка у статутному фонді /капіталі/ Авраменка В'ячеслава Валенти-новича формується за рахунок грошового внеску у розмізі 8 250 (вісім тисяч двісті п'ятдесят) гривень, шо складає 50% статутного фонду /капіталу/, 50% голосів;
- частка у статутному фонді /капіталі/ Сулейманової Олександри Юріївни формується за рахунок грошового внеску у розмірі 8 250 (вісім тисяч двісті п'ятдесят) гривень, що складає 50% статутного фонду /капіталу/, 50% голосів.
Товариство створене з метою здійснення виробничо-господарської, ко-мерційної та інших видів діяльності та отримання на цій основі максимального прибутку Учасниками Товариства.
Основним видом діяльності ТОВ “Класс-Лайн” на сучасному етапі роз-витку є імпортування та поставка устаткування та меблів безпосередньо від італійських фірм-виробників, зокрема:
офісні, житлові і банківські меблі (Рис.А.1 Додатку А);
торгове устаткування й аксесуари для магазинів різного профілю;
холодильне устаткування, вітрини і прилавки;
комплексне устаткування і меблі для барів, кафе і ресторанів;
професійне кухонне устаткування й аксесуари;
посуд і столові прилади для барів, кафе і ресторанів;
устаткування для перукарень;
пакувальне устаткування;
Враховуючи основний вид торгово-посередницької діяльності ТОВ “Класс-Лайн”, яке не виконує власноруч переробки імпортуємої продукції, його структура побудована за функціональним принципом з інтегрованим сумісниц-твом функцій, характерним для малого підприємства (рис.2.1).
До функціональних обов’язків директора ТОВ “Класс-Лайн” – Авраменка В.В. (він же співзасновник товариства) входить виконання наступних функцій:
виконавчого директора;
фінансового директора;
менеджера по зовнішньоекономічним операціям;
менеджера по оптовій торгівлі на внутрішньому ринку;
начальника відділу логістіки при його відсутності;
До функціональних обов’язків головного бухгалтера ТОВ “Класс-Лайн” – Живаліної Н.В. входить виконання наступних функцій:
загальна бухгалтерія;
зовнішньоекономічні операції;
фінансовий аналіз діяльності підприємства та звітність;
взаємовідносини з банками;
контроль за роботою операторів складського обліку;
До функціональних обов’язків начальника відділу логістики ТОВ “Класс-Лайн” – Передерія Г.О. входить виконання наступних функцій :
управління оптовими складами імпортованої продукції;
планування імпортних товарних потоків та митні операції;
планування товарних потоків постачання продукції з оптових складів клієнтам;
юридичне та економічне оформлення імпортних контрактів та контрактів на реалізацію продукції на Україні;
організація роботи та керівництво роботою працівників оптових складів;
директора підприємства при його відсутності;
Наймані робітники обслуговування оптових складів ( 5 працівників в
2003 році та 14 працівників у 2004 році) виконують наступні функції:
- водії – грузові оператори;
- охорона складів;
- оператори-бухгалтери комп’ютерного обліку товарів та оформлення товаросупровідних документів;
Аналіз функціонально-штатної структури ТОВ „Класс-Лайн” показує :
- на підприємстві відсутній підрозділ економічного планування та економічного аналізу і прогнозу результатів;
- головний бухгалтер не має заступників, а її функції при відсутності ні на кого не покладені;
- покладення функцій економічного аналізу на головного бухгалтера є недоцільним, оскільки бухгалтерський облік і економічний аналіз – це два паралельних інструмента управління підприємством;
- рішення на підприємстві приймаються одноосібно, що при недостат-ньому рівні інформації та компетенцій може привести до прийняття економічно хибних рішень.
Схеми торгово-посередницьких операцій ТОВ “Класс-Лайн” по імпорту меблевої продукції їз Італії в Україну ґрунтуються на взаємодії з оптовими торгівельними фірмами Європи, які поставляють продукції виробників Європейського Союзу.
Товарна номенклатура меблів [ ], імпортуєма ТОВ “Класс-Лайн” не відноситься до підакцизних, але згідно Закону України “Про податок на додану вартість” [5,с.7] відноситься до груп товарів, які оподатковуються у розмірі 20% від митної вартості податком на додану вартість. При цьому допускається оформлення імпортного податкового векселя зі строком погашення 30 днів.
Типові умови імпортних контрактів фірми ТОВ “Класс-Лайн” з фірмами "VITAGLASS D.O."(Verovska 64, 1000 Ljubljana, Slovenija) та "FENZI TRADE Inc."(г.Рига, Латвія) побудовані за наступними схемами:
заключення довгострокового (на 2 роки) контракту на поставку імпортної продукції нерезидентом (Італія, Німеччина, Латвія), при цьому нерезидент може бути посередником (Латвія, Словенія);
поставка продукції частинами за замовленнями на умовах СІР-Київ (автомобільним транспортом);
сплата імпортного ввізного мита, митних зборів та видача податкового
векселя на 30 днів при розмитненні продукції на митному складі у м.Києві;
- реалізація партії продукції на протязі 30 – 60 днів за схемою комерційного кредиту на 10 – 60 днів (через дебіторську заборгованість);
погашення податкового векселя через 30 днів за рахунок надходження коштів від дебіторів за реалізовану продукцію;
оплата за рахунок надходження коштів від дебіторів за реалізовану продукцію кредиторської заборгованості нерезиденту по імпортному контракту з відстрочкою сплати до 60 днів після строку отримання товару;
Основними ризиками та недоліками схем управління розрахунками в зовнішньоекономічних контрактах в ТОВ “Класс-Лайн” є наступні:
а) за рахунок надання нерезидентом комерційного кредиту відстрочкою сплати вартості поставленої продукції на 60 –75 днів після поставки в ціну товару закладаються проценти за надання комерційного кредиту на рівні вищому, ніж банківський кредит (за додатковий ризик);
б) при затримці реалізації отриманої партії за рахунок несвоєчасної спла-ти дебіторами вартості авансово відпущеної продукції виникають проблеми з оплатою імпортного податкового векселя (через 30 днів) та оплатою контракту нерезиденту (через 60 днів);
в) при несплаті нерезиденту вартості поставленої партії продукції через 90 днів законодавство України передбачає штрафні санкції за порушення режиму розрахунків при експортно- імпортних контрактах.
Таким чином, впроваджена схема зовнішньоекономічних розрахунків має негативний ефект „двох боргів” (внутрішнього – дебіторська заборгованість за реалізовані меблі та зовнішнього – оплата вартості імпортованих меблів та імпортного податкового векселя ПДВ), які при можливих затримках в графіках виконання фінансових розрахунків приводять до збитків і неефективності операцій ТОВ „Класс-Лайн”.
Інформаційною базою економічної діагностики діяльності підприємства ТОВ „Класс-Лайн” в дипломному проекті були:
- Форма №1 “Баланс” – звіт про фінансовий стан, що відображає активи, зобов'язання і капітал підприємства на встановлену дату [11,с.3].
- Форма №2 “Звіт про фінансові результати”, що містить дані про доходи, витрати і фінансові результати діяльності підприємства за звітний і попередній періоди [12,с.3].
У додатку Б приведені баланси підприємства ТОВ „Класс-Лайн” за 2002 - 2004 роки, у додатку В приведені звіти про фінансові результати за 2002 - 2004 роки.
У додатку Г представлені результати „вертикального”(внутрішня струк-тура) та „горизонтального”(індексно-хронологічний ріст) аналізу динаміки статей балансів підприємства та звітів про фінансові результати. Розрахунки виконані з використанням ”електронних” таблиць EXCEL - 2000 згідно статис-тичних алгоритмів робот [26,с.13], [28,с.24].
Спільний аналіз результатів первинної статистичної обробки балансових звітів та звітів про фінансові результати діяльності ТОВ “Класс-Лайн” за 2002 –2004 роки ( додатки Б,В,Г, табл.2.1 – 2.2 та графіки рис.2.2 – 2.3) , показує :
- валюта активів балансу у 2003 році зросла на 34,6 % відносно рівня 2002 року, а у 2004 році ще зросла на 329,1 % відносно рівня 2003 року, таким чином валюта балансу за два роки зросла з 602,4 тис.грн. до 3 473, 5 тис.грн.;
- необоротний капітал (основні фонди) підприємства займають незначну частку 0,8 –2,9 % в валюті баланса, тобто підприємство – чисто торгівельне, а основні фонди – це нестаціонарні склади та офісне обладнання.
Аналіз динаміки та структури майна ТОВ “Класс-Лайн”
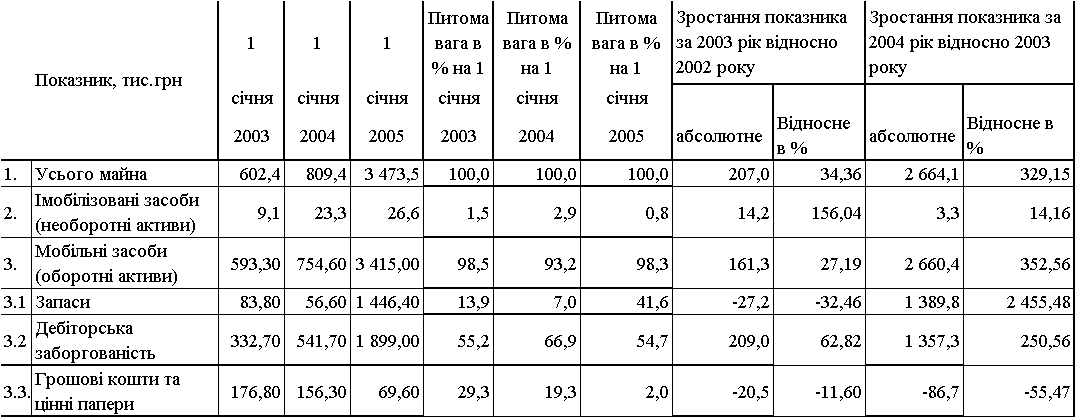
- динаміка структурної частки грошових коштів характеризується стрімким падінням з рівня 29,3% (2002) до 19, 3% (2003) та до 2,0% у 2004 році;
- динаміка структурної частки запасів характеризується падінням з рівня
13,9 %(2002) до рівня 7,0%(2003) та стрімким нарощуванням до рівня 41,6% у 2004 році;
- динаміка структурної долі дебіторської заборгованості характеризується підвищенням з рівня 55,2%(2002) до 66,9%(2003) та падінням до рівня 54,7%