Обґрунтування вибору напрямків розвитку підприємства (на матеріалах ТОВ "Класс-Лайн")
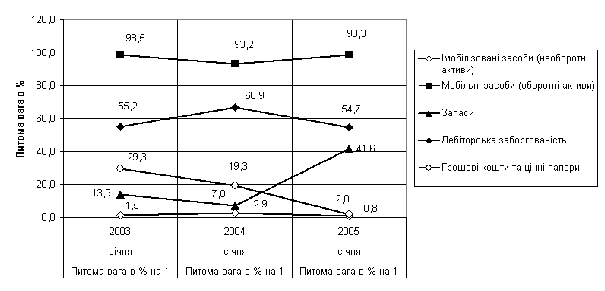
Рис.2.2. Динаміка структури майна(активів) ТОВ “Класс-Лайн”
Таким чином, у 2002 - 2004 роках для активів підприємства характерні процеси різкого нарощування запасів за рахунок практично повного використання грошових коштів підприємства, при цьому 54,7% активів займає дебіторська заборгованість за реалізовану продукцію, а 41,6% активів – запаси, тобто циклічне функціонування підприємства залежить від активності надход-ження коштів за реалізовану продукцію для придбання в запаси наступної партії продукції, яка, в основному, імпортується з-за кордону та реалізується оптом на Україні.
Вказане накоплення запасів пов’язане з зростанням обсягів заказів продукції та закупленням і ввезенням(імпортуванням) її ТОВ „Класс-Лайн” на територію України з темпом, який випереджає темп реалізації. Імпортовані комплекти меблів виставляються в колекціях меблевих салонів для залучення покупців, які бачать реальну продукцію та можливість її миттєвої доставки.
Таблиця 2.2
Динаміка джерел ресурсів підприємства ТОВ “Класс-Лайн”
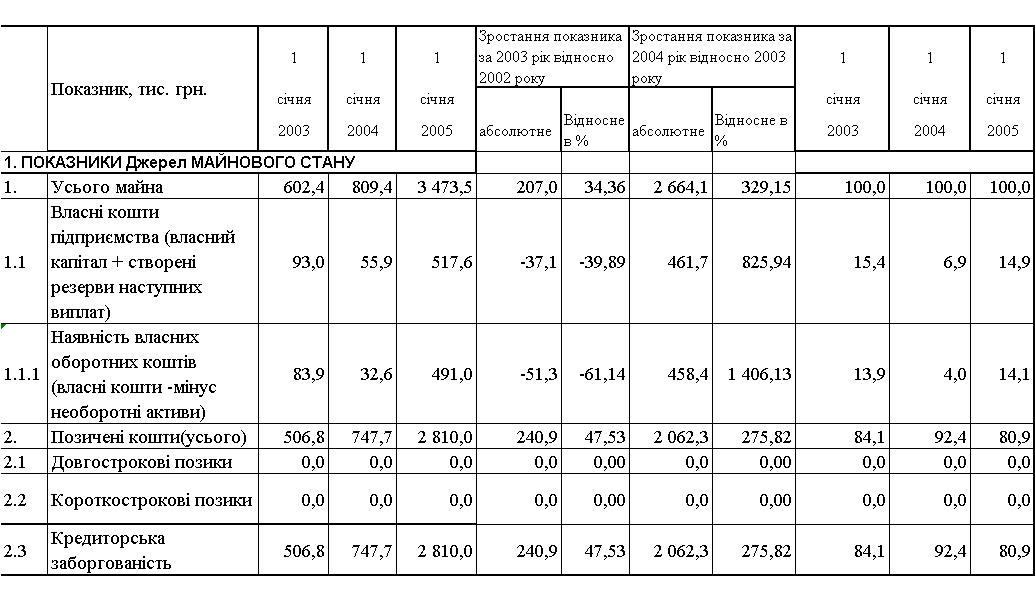
Як видно із даних табл.2.2 основними джерелами ресурсів підприємства ТОВ “Класс-Лайн” є власний капітал, частка якого у валюті ресурсів займає долю у 14,9% та кредиторська заборгованість, яка займає частку у 80,9%. Структурна частка поточної заборгованості в розрахунках становить всього 4,2%. Динаміка джерел ресурсів у 2002 -2004 роках наступна:
- кредиторська заборгованість у 2003 році зросла на 47,3% відносно рівня 2002 року, а у 2004 році різко зросла на 275,8% відносно рівня 2003 року;
- власний капітал знизився у 2003 році на 39,9% відносно рівня 2002 року, а у 2004 році різко зріс на 825,9% відносно рівня 2003 року за рахунок значного зростання прибутку у 2004 році (з рівня 39,4 тис.грн. у 2003 році до рівня 501,1 тис.грн. у 2004 році);
Процеси зростання обсягів джерел ресурсів ТОВ „Класс-Лайн” пов’язані з ростом обсягів продажу продукції та необхідністю додаткового залучення коштів для нарощування оборотних активів підприємства.
Таким чином, ТОВ “Класс-Лайн”, не залучаючи банківських кредитів, живе за рахунок комерційного кредитування з боку експортерів, які надають підприємству продукцію для реалізації на основі відстрочки платежу, тобто оплати за імпортовану продукцію на умовах банківського переказу через 60 днів після поставки продукції на митний кордон України.
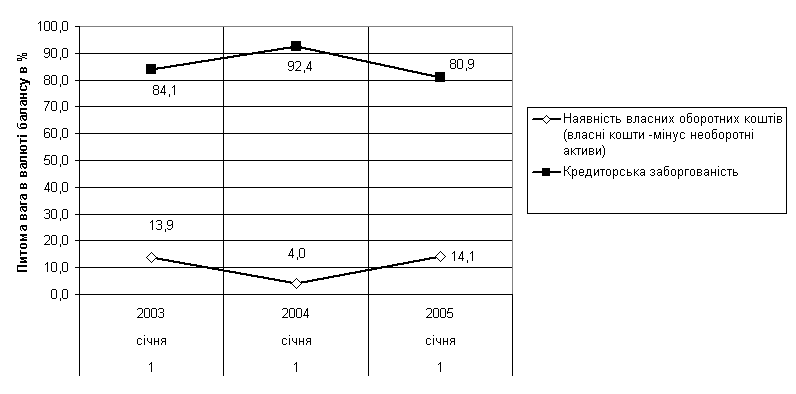
Рис.2.3 Динаміка структурних частин джерел ресурсів ТОВ “Класс-Лайн”
Оскільки частка необоротних кошті займає у 2004 році біля 1% валюти баланса, то для функціонування грошового капіталу використовується власний оборотний капітал підприємства, частка якого становить 14% від валюти балансу (Рис.2.3).
Аналіз динаміки показників звітів про фінансові результати ТОВ “Класс-Лайн” (додатку Г та графіки рис.2.4 –2.5) показує :
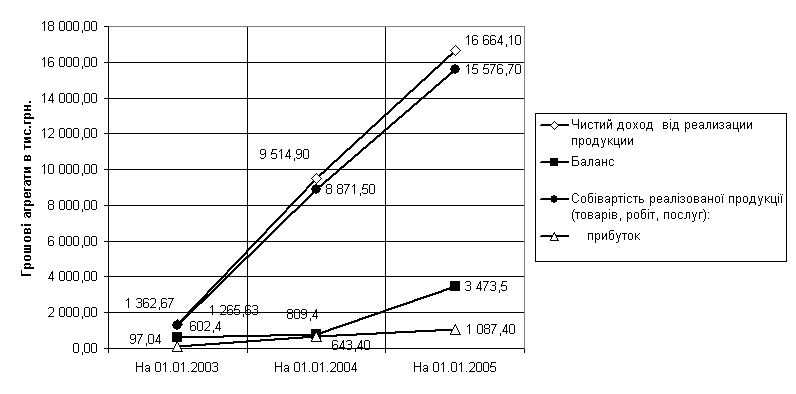
Рис. 2.4 Порівняння показників динаміки абсолютного росту валюти балансу та обсягів чистих доходів, витрат, валового прибутку від реалізації продукції ТОВ “Класс-Лайн”
обсяги реалізації продукції в 2002 – 2004 році значно нарощуються з рівня 1 635 тис.грн.(2002) до рівня 11 428 тис.грн. у 2003 році та до рівня
20 018 тис.грн. у 2004 році;
ланцюговий темп росту обсягів доходів від реалізації становить +598,3% у 2003 році відносно 2002 та +75,32% у 2004 році відносно рівня 2003 року;
- ланцюговий темп росту собівартості випуску та реалізації продукції становить + 600, 96% у 2003 році відносно 2002 та + 75,58% у 2004 році відносно рівня 2003 року, що практично відповідає темпам росту обсягів доходів від реалізації;
- темп росту фінансових результатів діяльності значно перевищує темпи росту валюти балансу, що свідчить про інтенсивний розвиток ділової діяльності підприємства;
- темп росту валового прибутку від реалізації показує, що прибутковість використання активів різко зросла в 4 рази в 2003 році та впала більш ніж в 2 рази в 2004 році.
Таким чином, результати проведеного аналізу показують, що у 2003 році підприємство пройшло стадію різкого зростання життєвого циклу (обсяг реалізації зріс в 6 разів), але у 2004 році при різкому розширенні обсягів реалізації до рівня в 11 разів відносно 2002 року в підприємстві стали відчутні процеси виходу на „горизонтальний” участок життєвого циклу (насичення).
Як показують структурні графіки рис.2.5:
- основна складова частка в структурі собівартості від 92,3% до 93,3% - це витрати на придбання товарної продукції для оптового перепродажу;
- частка інших операційних витрат становить від 6 % до 7,1 %, що, відповідно, залишає незначну частку на оплату праці менеджерів ТОВ “Класс-Лайн” та амортизаційні відрахування на утримання основних фондів офісу.
Для аналізу причин виявлених змін в основних показниках діяльності ТОВ „Класс-Лайн” у 2002 – 2004 роках у дипломному проекті проведений аналіз відносних показників фінансового стану підприємства – ліквідності, платоспроможності, фінансової стійкості та рентабельності роботи.
У додатку Д наведені алгоритми розрахунків показників фінансового стану підприємства [37,с.14] з використанням форм фінансової звітності – Форма 1 “Баланс” [11,с.5] та Форма 2 “Звіт про результати фінансової діяльності” [12,с.6].
У додатку Е наведені результати розрахунків показників фінансового стану підприємства за алгоритмами, наведеними додатку Д, реалізованими в таблично-програмному середовищі „електронних таблиць” EXCEL-2000.
Результати розрахунків показників фінансового стану при вторинній (коефіцієнтній) статистичній обробці балансових звітів та звітів про фінансові результати діяльності ТОВ “Класс-Лайн” за 2002 –2004 роки наведені на графіках рис.2.6 – 2.8.
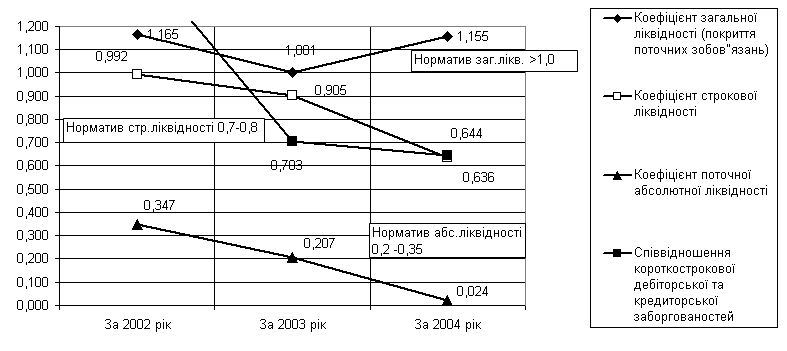
Рис.2.6 Динаміка показників ліквідності балансу ТОВ „Класс-Лайн”
Аналіз графіків показників ліквідності, наведених на рис.2.6, показує :
- у 2002-2003 роках всі нормативи ліквідності балансу в ТОВ „Класс-Лайн” знаходились в нормативному діапазоні стійкого ліквідного стану під-приємства;
- у 2004 році різко знизився до нуля показник абсолютної ліквідності та став нижче нормативного діапазону показник строкової ліквідності;
- у 2003 – 2004 роках показник відношення короткострокової дебіторської та кредиторської заборгованостей був суттєво нижче значення стійкого діапа-зону (більше 1,0), тому для розрахунків з кредиторами необхідно було не тільки отримати кошти дебіторської заборгованості за відпущені товари, але і розраховуватися частиною власних оборотних коштів (оборотна частина капіталу);
Таким чином, у 2004 році підприємство попало в кризову полосу нелік-відності балансу в короткострокових періодах, що зафіксовано у раніше вказаному факті використання у 2004 році всієї грошової маси на закупівлю товарних запасів.
Аналіз показників ділової активності ( Додаток Е) та рентабельності активів і власного капіталу ТОВ „Класс-Лайн” (рис.2.7) показує:
1. Ресурсовіддача активів в чисту виручку зросла з рівня 2,26 (2002) до 11,76 у 2003 році та зменшилась до рівня 4,8 у 2004 році;
2. Рентабельність активів та власного капіталу по валовому прибутку від реалізації ( різниця між чистим доходом та собівартістю продукції) є позитивною та має високі значення.
3. Витрати на реалізацію та інші статті позареалізаційних витрат, які не входять до виробничої собівартості продукції, у 2003 -2004 році перевищують валовий реалізаційний прибуток (Додаток Г), що приводить до збиткової діяльності по показнику загального операційного прибутку. Тому рентабельність активів та власного капіталу у 2003 - 2004 роках негативна чи близька до нульового рівня.
На рис.2.8 наведена динаміка показників ділової активності (швидкості обороту окремих характерних агрегатів активів та пасивів балансу) ТОВ „Класс-Лайн”.
Як показано на графіках рис.2.9 :
1. У 2003 році відносно 2002 року період обороту характерних агрегатів балансу значно скоротився:
по періоду 1 обороту обігових коштів на – 81,8%;
по періоду 1 обороту запасів на –90,4%;
по періоду 1 обороту(погашення) дебіторської заборгованості на - 77,1%;
по періоду 1 обороту(погашення) кредиторської заборгованості на – 79%;
по періоду 1 обороту операційного циклу на – 80%, що свідчить про різке підняття ділової активності підприємства :
2. У 2004 році відносно 2003 року з нарощенням обсягів операцій період обороту характерних агрегатів балансу підвищився:
по періоду 1 обороту обігових коштів на +158,4 %;
по періоду 1 обороту запасів на +1 355 %;
по періоду 1 обороту(погашення) дебіторської заборгованості на +96,6%;
по періоду 1 обороту редиторської заборгованості на +114%;
по періоду 1 обороту операційного циклу на +226,8%, що свідчить про зниження темпів ділової активності підприємства при нарощенні обсягів діяльності
якщо у 2002 році джерел покриття запасів було досить для покриття запасів (абсолютно стійкий фінансовий стан), то у 2003 році джерел покриття запасів стало недоставати (дефіцит = -24 тис.грн.) і підприємство перемістилося в зону нестійкого фінансового стану;
у 2004 році з різким нарощенням запасів, джерел покриття запасів (власний капітал + довгострокові кошти + банківські кредити) стало недоставати на значно більшу суму(дефіцит = - 955 тис.грн.), перевищуючу власний капітал підприємства, відповідно фінансової стійкості ТОВ “Класс-Лайн” по покриттю запасів характеризується як кризовий;
У закордонній практиці поширення придбала модель прогнозування банкрутства — Альтмана [26,с.68], яка була розроблена в 1968 році і відома також за назвою «розрахунок Z-показника» — інтегрального показника рівня погрози :
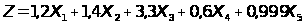 (2.1)
де Х1 = (Поточні активи - Поточні пасиви) / Обсяг активу;
Х2 = Нерозподілений прибуток / Обсяг активу;
Х3 = Прибуток до виплати відсотків / Обсяг активу;
Х4 = Ринкова вартість власного капіталу / Позикові засоби;
Х5 = Виторг від реалізації / Обсяг активу;
При Z < 1,8 - імовірність банкрутства дуже висока;
1,8 < Z < 2,7 - імовірність банкрутства середня;
2,7 < Z < 2,99 - імовірність банкрутства невелика;
Z > 2,99 - імовірність банкрутства незначна.
Розрахунок інтегрального показника Альтмана за даними балансу ТОВ «Класс-Лайн» за 2004 рік , дає наступні значення :
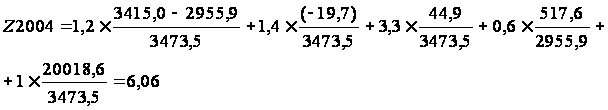
Імовірність банкрутства підприємства ТОВ “Класс-Лайн” по Альтману за рахунок високої структурної частки ресурсовіддачі активів практично відсутня.
2.2 Ідентифікація компетенцій підприємства ТОВ „Класс-Лайн”
Непередбачливі умови функціонування господарюючих суб'єктів характеризуються високим ступенем невизначеності та динамічності і зумовлюють необхідність пошуку нових, відповідних сучасним реаліям методологічних підходів до забезпечення успішного довгострокового розвитку підприємства.
Як визнають дослідники, передумовами такого розвитку є:
1) розробка та прийняття внутрішньо несуперечливого набору завдань та функціональних політик;
2) виявлення сильних та слабких сторін у діяльності підприємства шля-хом зіставлення його можливостей з умовами зовнішнього середовища та врахування відповідних результатів при формуванні своєї ринкової поведінки;
3) створення, нарощування та ефективне використання так званих відмітних компетенцій підприємства або його ключових факторів успіху [ ].
Компетенції підприємства набули певного окреслення та залишаються дискусійними, не зважаючи на бурхливий розвиток цього напрямку досліджень у працях зарубіжних стратегів та пильну увагу, що приділяють вивченню даної проблеми вітчизняні вчені.
Термін "компетенції підприємства" доцільно визначати у двох площинах: 1) для позначення наявності навичок (знань) у певній сфері діяльності (або компетентність як така); 2) для позначення відповідності вимогам для виконання певного виду роботи або реалізації певного напрямку діяльності (або конгруентність).
Компетенції підприємства (організації) — це невід'ємна складова його стратегічних активів, яка віддзеркалює комплекс колективного знання, досвіду та здібностей підприємства, що в поєднанні з унікальною технологією дозволяє створювати (підтримувати) конкурентні переваги та забезпечувати неповторну відмітність підприємства у певному ринковому оточенні.
Якщо аналізувати представлені види компетенцій за ступенем їх значущості для розвитку підприємства можна визначити два їх рівні — індивідуумів та організації.
Рівень особистих компетенцій включає професійні компетенції людини, під якими розуміються базові знання, вміння та здібності особистості, "що являють собою інваріантний компонент особистості сучасного фахівця та сприяє успіху в його професійній діяльності" [7], а також рольові компетенції як особисті характеристики, що визначають соціальну активність індивідуума у процесі організації та здійснення спільної діяльності людей у групах під час виконання певних виробничих завдань.
Якісно інший рівень утворюють компетенції підприємства (організації). Своєю чергою цей рівень представлений економічними, стратегічними та ключовими компетенціями.
Функціональні компетенції визначаються характерними здатностями підсистем підприємства здійснювати виробничі та комерційні функції оптимальним (максимально ефективним) способом.
Cтратегічні компетенції означають відмітні характеристики ділової стратегії у контексті її відповідності зовнішньому конкурентному середовищу на рівні підприємства (а не його підрозділу).
Нарешті ті з компетенцій, які можуть забезпечувати потенційний доступ підприємства на різні ринки, означають відмітні характеристики кінцевого продукту та практично не можуть бути відтвореними конкурентами, оскільки (за визначенням К.К. Прахалада і Г. Хамела) являють собою складну взаємодію окремих індивідуальних технологій та навичок, створюють групу ключових компетенцій підприємства [10].
Таке уявлення про сутність та ієрархію компетенцій підприємства створює теоретичне підґрунтя для подальшого розвитку методології стратегічного управління та методичного інструментарію дослідження необхідних передумов успішного довгострокового розвитку сучасного підприємства.
В табл.2.3 наведена оцінка компетенцій підприємства ТОВ „Класс-Лайн”.
Таблиця 2.3
Ідентифікація фактично розвинених компетенцій ТОВ „Класс-Лайн”
| Група компетенцій | Вид компетенції в групі | Результати ідентифікації компетенцій в ТОВ „Класс-Лайн” |
| Компетенції організації | Ключові компетенції |
1. Ключовим фактором успіху (конкурентної переваги)підприємства є спеціалізація в області поставки вишуканих зразків італійських меблів для формування унікальних задумок фірм – розробників інтер”єрів 2. Фактори успіху є тимчасовими, оскільки базуються на заказах фірм – розробників інтер”єрів, тобто немає прямого виходу на замовників. |
| Стратегічні компетенції | 1. Стратегія підприємства (стратегія концентрації по М.Портеру) формується на тимчасовій унікальності поставок меблів з Італії з можливістю вироблення унікальних комплектів меблів виробниками в Італії (по індивідуальним заказам) | |
| Функціональні компетенції | 1. Підприємство досконально володіє знаннями в сфері виробництва меблів в Італії та планує разом з виробниками в Італії програми перспективного випуску комплектів меблів за результатами маркетингу ринку попиту в Україні | |
| Особисті компетенції | Рольові компетенції |
1. Створений професійний колектив керівників, який вміють організовувати та виконувати цикл зовнішньоекономічних операцій по імпорту меблів з Італії. 2. Створений професійний колектив виконавців, який вміє працювати з різними видами клієнтури, зацікавлений у результатах загальної справи |
| Професійні компетенції |
1. Керівні працівники фірми набули знання та стали компетентним консультантами по асортименту, якості та виробникам меблів в Італії (ринок пропозицій) 2. Керівні працівники фірми накопичили базу маркетингових досліджень та стали компетентними консультантами ринку попиту на італійські меблі в Україні 3. Керівні працвіники фірми стали надавати професійні консультації по дизайну розташування відповідних комплектів меблів (участь в плануванні дизайну інтер”єрів) |
Оскільки досліджуєме підприємство ТОВ „Класс-Лайн” на етапі дослідження 2002 – 2004 років є класичним торгово - посередницьким підприємством по імпорту та торгівлі вишуканими італійськими меблями, відповідно основний розвиток компетенцій підприємства накопичувався на ієрархічних стадіях особистих компетенцій.
Компетенції підприємства розвинені відносно слабо, оскільки ключові фактори успіху підприємства є тимчасовими, а стратегія концентрації на ринку потребує виходу на прямих замовників, оскільки орієнтація тільки на виконання заказів фірм – дизайнерів інтер”єрів має зовнішні загрози з боку конкурентів – послідовників чи з боку самих фірм-дизайнерів інтер”єрів, які мають можливість організації самостійної поставки меблів з-за кордону .
ТОВ „Класс-Лайн”, накопичивши великий обсяг особистих компетенцій, має перспективну можливість реалізації їх у розвитку компетенцій підприємства, тобто формування нового стратегічного плану розвитку – формування власного підрозділу дизайну інтер”єрів та надання прямим замовникам повного комплексу послуг не тільки по поставці меблів, а і по формування архітектури та дизайну приміщень, в яких ці меблі будуть розташовані.
2.3 Визначення стратегічного простіру розвитку підприємства
ТОВ „Класс-Лайн”
Сьогоднішнім загальноприйнятим підходом встановлено, що конкурентні переваги фірми забезпечуються в процесі конкурентної боротьби з так називаними п'ятьма силами (напрямками) конкуренції, тобто з іншими продавцями аналогічної продукції, фірмами – потенційними конкурентами, виробниками замінників, постачальниками ресурсів, покупцями її продукції. Їх можна розглядати як основні ринкові сили.
Представляючи свою концепцію аналізу галузі (рис.2.10) М.Porter [7] проник у сутність структури в різноманітних конкурентних середовищах. Його концепція називає п'ять конкурентних сил, які визначають привабливість певної галузі. Цими рисами є:
вхідні бар'єри при проникненні в галузь нових конкурентів;
загроза продуктів-замінників;
вплив покупців, що дозволяє їм відстоювати свої інтереси;
вплив постачальників, що дозволяє їм відстоювати їх інтереси;
суперництво між існуючими конкурентами в галузі.
Модель п'яти сил (напрямків) конкуренції – це ефективний метод аналізу основних конкурентних сил, що впливають на положення фірми на ринку. Ця модель дає можливість більш цілеспрямовано оцінити конкурентну обстановку на ринку і на цій основі розробити такий варіант довгострокової стратегії фірми, що у найбільшій мері забезпечить її захист від впливу конкурентних сил і одночасно буде сприяти створенню додаткових конкурентних переваг.
В табл.2.4 наведені позитивні та негативні прояви впровадження маркетингових конкурентних стратегій за М.Портером.
Порівняльна характеристика стратегій Портера
| Стратегія | Шляхи реалізації | Переваги | Недоліки |
Цінове лідерство |
1. Економія на масштабах виробництва 2. Спрощення дизайну 3. Підвищення ефективності процесу виробництва |
1. Створюються високі вхідні бар’єри на ринок збуту фірми |
1. Можливість звуження ринку збуту 2. Можливість цінової війни 3. складність підтримання низьких витрат протягом тривалого часу |
Диференціація |
1. Надання товару таких якостей, які відрізнятимуть його від конкурентних товарів та будуть важливими для споживача | 1. Створюється певний високий імідж товару і фірми |
1. Можливість функціональної конкуренції 2. Великі витрати 3. Більш висока ціна на диференційований товар може бути несприйнятною для споживачів |
Концентрація |
1. Зосередження на одному сегменті 2. Створення іміджу високого професіоналізму |
1. Більше розуміння потреб сегменту 2. Імідж 3. Можливість концентрації зусиль |
1. Можливість скорочення цільового сегменту 2. Можливість видової конкуренції |
Характеристика окремих сил ринкової конкуренції складена на основі експертних оцінок спеціалістів ТОВ “Класс-Лайн” і наведена в таблиці 2.4. Як бачимо, використання методу М. Портера показує, що в цілому становище підприємства в своїй „ніші” на ринку досить стабільне. Найбільший ризик цьому становищу можуть надати поява конкурентів та підвищення цін постачальниками меблів в Італії.
Таблиця 2.4
Характеристика окремих сил для ТОВ “Класс-Лайн”
| № | Сила | Характеристика дії | Експертна оцінка за 5-ти бальною шкалою |
| 1 | Ризик входу потенційних конкурентів | Досить обмежений | 3 |
| 2 | Можливості “торгуватися” (знижувати ціни) покупців | Покупці мають обмежені можливості впливати на ціни. | 4 |
| 3 | Загрози товарів, що заміщують основний асортимент | Практично немає | 5 |
| 4 | Можливості “торгуватися” (підвищувати ціни) постачальників | Досить високі | 2 |
| 5 | Конкуренція серед існуючих фірм-продавців | Невисока | 5 |
| Сукупна дія сил | Досить стабільне становище | 4,0 |
Основні методи, які використовує ТОВ “Класс-Лайн” у конкурентній боротьбі, наступні: більш низькі ціни, ніж у конкурентів, більш високий рівень обслуговування споживачів. Особливо виграє підприємство за рахунок швидкості доставки: якщо клієнт замовляє меблі з виставки в салоні на території України, то на другий день він їх одержує. Якщо меблі замовлені за каталогом, то строк доставки їх клієнту не перевищує 5 днів.
Обгрунтування перспектив розвитку ТОВ „Класс-Лайн”, визначення можливих ризиків та напрямів проведення інвестиційної політики можна здійснити за результатами проведення SWOT-аналізу. На першому етапі вирішення завдань з оцінювання поточного стану підприємства та перспектив його розвитку проведений аналіз ситуації всередині підприємства і зовнішній аналіз, результати наведені в табл.2.5.
Таблиця 2.5
Перший етап SWOT- аналізу ТОВ “Класс-лайн”
| Запитання |
Відповідь |
| Чи сумісна можливість, що відкривається на ринку, з місією та цілями фірми? | Так, в повному ступені |
| Чи має фірма необхідні фінансові ресурси? | Ні не має. |
| Чи належне матеріально-технічне оснащення фірми? | Не в повному ступені. Необхідно закінчити реконструкцію складів та системи автоматизованого управління складами. Необхідно закупити програмне забезпечення АРМ „Дизайну приміщень” та провести навчання нового підрозділу роботі з ним. |
| Чи має фірма необхідні маркетингові «ноу-хау», які дозволяють досягти конкурентних переваг? | Так, фірма має власну технологію імпортування меблів та прогнозування необхідного виробництва у нерезидентів - виробників. . |
| Чи можливо організувати діяльність з помірними витратами, що дасть можливість одержати бажаний прибуток? | Так, хоча фірма і отримує досить прийнятний прибуток, його розмір може бути збільшено за рахунок зменшення витрат при оптимізації схеми витрат на зовнішньоекономічні розрахунки. |
| Чи дозволяє кадровий потенціал здійснити поставлені задачі? | Не зовсім, питома вага дизайнерів у штаті фірми від загальній кількості співробітників – всього 6,9% |
| Який імідж і стаж роботи на ринку має фірма? | Підприємство має високий позитивний імідж. Стаж роботи – 8 років |
Друга частина SWOT-аналізу [35] являє собою дослідження зовнішнього середовища. Основне призначення зовнішнього аналізу - виявити та усвідомити можливості й загрози, що можуть впливати на діяльність підприємства сьогодні або в майбутньому.
Оцінювання сильних і слабких сторін, маркетингових можливостей та загроз ТОВ “Класс-лайн” проведено за допомогою матриці SWOT-аналізу (табл. 2.6).
SWOT-аналіз ТОВ “Класс-лайн” показав, що підприємство має ряд сильних сторін і можливостей на концентрованому сегменті ринку імпортних вишуканих меблів, займає досить стабільне становище на ньому та має можливості для свого подальшого розвитку. В табл.2.6 показані конкретні напрями з потенціювання сильних сторін і можливостей за умови врахування й обмеження впливу слабких сторін і загроз, що забезпечить підприємству конкурентні переваги.
Щоб розглянути місце різних стратегічних напрямків діяльності ТОВ “Класс-Лайн” на ринку імпортних вишуканих меблів, побудуємо матрицю БКГ [32], використавши при цьому дані підприємства про обсяги продажів у 2004 році та матеріали аналітичних оглядів журналу “Світ меблів”. На цьому ринку основним конкурентом для ТОВ “Класс-Лайн” за обсягами продажу є приватна дизайнерська фірма “Anna Glorius”.
Виділимо такі основні стратегічні напрями діяльності ТОВ “Класс-лайн”: імпорт вишуканих італійских меблів в Україну; імпорт меблів для обладнання барів та кафе; імпорт кухонної техніки для ресторанів та кафе; комплексний дизайн та будівництво інтер”єра приміщень з імпортних меблів та обладнання. В табл. 2.7 зроблено розрахунок показників для побудови матриці БКГ.
Таблиця 2.6
Матриця SWOT-аналізу ТОВ “Класс-лайн”
|
Сильні сторони (S) 1.Досвід роботи на ринку 2. Висока швидкість доставки 3.Наявність електронної пошти, зв’язок через Web-вузли 4. Наявність на фірмі власного програмного забезпечення (програма комплексного обліку процесів імпортних поставок) |
Слабкі сторони (W) 1. Відсутність підрозділу економічного аналізу 2.Відсутність спеціального маркетингового підрозділу 3. Відсутність підрозділу дизайнерів інтер”єрів в структурі штату 4. Відсутність власного Веб-сайту |
|
|
Можливості (О) 1.Зниження вартості меблів при комплексному дизайні та обладнані приміщень 2.Поява необхідних фінансових ресурсів при авансуванні імпорту 3.Наявність тісних контактів з виробниками меблів |
SO-стратегія 1.Розширення участі на ринку 2.Привернення уваги можливих клієнтів за домомогою Інтернет – послуг дизайну 3.Автоматизація системи збуту на основі встановлення модулів у постійних партнерів |
WO-стратегія 1.Створення маркетингової, економічної та дизайнерської груп на підприємстві 2. Придбання техніки та програмного забезпечення „Дизайн інтер”єрів” 3. Навчання персоналу |
|
Загрози (Т) 1.Низька купівельна спроможність населення для впровадження дизайну інтер”єрів 2. Нестача обігових коштів у основних груп клієнтів-юридичних осіб |
ST-стратегія 1.Формування асортиментної політики, тісно пов’язаної із диверсифікацією в напрямку розширення асортименту послуг 2.Використання принципів цінової дискримінації клієнтів 3.Перегляд системи надання товарних кредитів і політики встановлення відсотків за ними |
WT-стратегія 1.Надання відстрочок у платежах для надійних клієнтів 2.Привернення уваги нових клієнтів шляхом формування оптимального ассортименту послуг, доступних за ціною для різних сегментів споживачів |
Таблиця 2.7
Розрахунок показників для побудови матриці БКГ
| Частка ринку ТОВ «Класс-лайн» | Частка ринку головного конкурента (фірма фірма “Anna Glorius”) | Відносна частка на ринку | Темп росту ринку | |
| Імпорт вишу-каних італійских меблів в Україну | 0,3 | 0,24 | 1,27 | 1,1 |
| Комплексний ди-зайн та будівниц-тво інтер”єра приміщень з імпортних меблів та обладнання | 0,1 | 0,12 | 0,80 | 1,25 |
| Імпорт меблів для обладнання барів та кафе | 0,2 | 0,15 | 1,32 | 1,0 |
| Імпорт кухонної техніки для ресторанів та кафе | 0,02 | 0,03 | 0,74 | 0,7 |
Отже, матриця БКГ для ТОВ “Класс-Лайн” має вигляд, зображений на рис.2.11. З цього рисунка видно, які місця в матриці зайняли різні напрямки діяльності підприємства. Згідно цих місць підприємству необхідно застосувати такі стратегії [33]:
стратегію підсилювання комплексного дизайну та будівництва інтер”єра приміщень з імпортних меблів та обладнання (квадрант „Знаки питання”);
- стратегію втримування для імпорту вишуканих італійских меблів в Україну(Квадрант „Зірки” - активізація реклами, зниження цін, модифіку-вання);
стратегію підтримування для імпорту меблів для обладнання барів та кафе (Квадрант „Дійні корови” - стимулювання збуту, реклама-нагадування);
стратегію скорочування для імпорту кухонної техніки для ресторанів та кафе (Квадрант „Собаки”).
Для визначення оцінки привабливості різних напрямків діяльності використана також багатофакторну матрицю компаній “Мак Кінсі” та “Дженерал Електрик” [24].
Для розрахунку та побудови цієї матриці був застосований метод експертних оцінок. Експертами виступили провідні спеціалісти ТОВ “Класс-Лайн”. В табл. 2.8 та 2.9 наведені вихідні дані оцінок привабливості ринків та конкурентних позицій підприємства.
Таблиця 2.8
Експертні оцінки привабливості ринків
| Характеристика привабливості | Вага | Комплекс-ний дизайн та будівництво інтер”єра приміщень з імпортних меблів та обладнання | Імпорт вишуканих італійских меблів в Україну | Імпорт меблів для обладнання барів та кафе | Імпорт кухонної техніки для ресторанів та кафе |
| Розмір і темп росту ринку | 0,2 | 9 | 6 | 5 | 4 |
| Якість ринку | 0,1 | 7 | 5 | 6 | 2 |
| Конкурентна ситуація | 0,4 | 7 | 4 | 3 | 3 |
| Вплив зовніш-нього середовища | 0,3 | 8 | 7 | 5 | 5 |
Таблиця 2.9
Експертні оцінки конкурентних позицій
| Характеристика привабливості | Вага | Комплексний дизайн та будівництво інтер”єра приміщень з імпортних меблів та обладнання | Імпорт вишуканих італійских меблів в Україну | Імпорт меблів для обладнання барів та кафе | Імпорт кухонної техніки для ресторанів та кафе |
| Відносна позиція на ринку | 0,2 | 7 | 6 | 3 | 2 |
| Відносний потенціал виробництва | 0,25 | 8 | 6 | 2 | 2 |
| Відносний потенціал НДДКР | 0,35 | 7 | 7 | 4 | 3 |
| Відносний потенціал персоналу | 0,2 | 9 | 8 | 3 | 3 |
В табл. 2.10 наведено розрахунок показників для побудови матриці Мак Кінсі.
Таблиця 2.10 Оцінка привабливості ринку та конкурентних позицій ТОВ «Класс-Лайн»
| Комплексний дизайн та будівництво інтер”єра приміщень з імпортних меблів та обладнання | Імпорт вишуканих італійских меблів в Україну | Імпорт меблів для обладнання барів та кафе | Імпорт кухонної техніки для ресторанів та кафе | |
| Оцінка привабливості ринку | 7,7 | 7,7 | 4,3 | 3,7 |
| Оцінка конкурентних позицій | 7,65 | 6,75 | 3,1 | 2,55 |
Як показують результати розрахунків, наведені в табл.2.10, для ТОВ “Класс-Лайн” стратегічно найбільш привабливим є комплексний дизайн інтер”єрів, середню ступінь привабливості має імпорт вишуканих італійських меблів та імпорт меблів для барів, ресторанів, а низьку – імпорт обладнання для кухонь барів, ресторанів.
Відповідно, матриця Мак-Кінсі має для ТОВ “Класс-лайн” наступний вигляд (див. рис. 2.12).
Таким чином, для ТОВ „Класс-Лайн” доцільно впроваджувати стратегію концентрації, яка передбачає спеціалізацію діяльності підприємства на одному сегменті ринку (або небагатьох сегментах) і завоювання на них цінового лідерства або дифференціації.
Основними перевагами стратегії концентрації є:
її використання не вимагає значних фінансових витрат і великих розмірів підприємства;
навіть займаючи незначну ринкову частку, підприємство може отримати великі прибутки;
РОЗДІЛ 3
ВИЯВЛЕННЯ АЛЬТЕРНАТИВ РОЗВИТКУ ПІДПРИЄМСТВА ТА ОБГРУНТУВАННЯ ДОЦІЛЬНОСТІ ЇХ РЕАЛІЗАЦІЇ
3.1 Концепція та економічне обгрунтування напрямку розвитку ТОВ „Класс-Лайн”
Основну стратегічна концепцію розвитку підприємства ТОВ „Класс-Лайн” побудуємо на основі маркетингової стратегії „нішерів”, яка є однією з провідних маркетингових стратегій та за класифікацією М.Портера називається стратегією фокусування, яка впроваджує маркетингові інструменти „ринкової ніші”, „цінового лідерства в ніші” та „диференціації послуг в ніші” [ ].
Діагностика фінансово-господарської діяльності ТОВ “Класс-Лайн” за 2002 – 2004 роки виявила наступні проблеми в його розвитку та основні напрямки для управління оптимізацією діяльності підприємства:
підприємство стрімко розвивається, нарощує обсяги операцій та доходів у темпах, які перевищують темпи зростання валюти балансу, при цьому статті балансу розвиваються в напрямку створення фінансово-нестійкої структури, необхідно прийняття заходів по реорганізації форм розрахунків та створення стійких джерел фінансування оборотних активів балансу;
в структурі джерел фінансування активів балансу присутні тільки 2 составні частини – власний капітал (14,9 %) та кредиторська заборгованість (81,0%), що веде до порушення нормативного коефіцієнта фінансової незалежності(автономії), який дорівнює 0,149 при нормативі не менше 0,5;
вказана структура кредиторської заборгованості характерна тільки для підприємств, спеціалізованих на імпорті сировини чи продукції та її оптової реалізації на внутрішньому ринку України, при цьому в зовнішньо-економічних договорах с постійними іноземними партнерами встановлюється строк оплати 60 – 80 днів з моменту перетину імпортованою продукцією митного кордону України з внесенням в підвищену ціну імпортованої продукції процентів за комерційний кредит та ризик експортера;
власного капіталу, як єдиного джерела покриття запасів в активах, катастрофічно недостає, а інші форми довгострокових джерел фінансування підприємство не використовує;
оскільки поточна дебіторська заборгованість за відпущену продукцію не покриває зобов”язання підприємства по кредиторській заборгованості, то для регулювання стійкістю підприємства повинен бути чіткий графік реалізації запасів продукції для покриття кредиторської заборгованості, що досягається вимогами авансової передоплати партій реалізуємої продукції до моменту її поставки в запаси;
Основні ризики та недоліки проаналізованих схем управління розрахунками в зовнішньоекономічних контрактах в ТОВ “Класс-Лайн” є наступними:
- за рахунок надання нерезидентом комерційного кредиту відстрочкою сплати вартості поставленої продукції на 60 –75 днів після поставки в ціну товару закладаються проценти за надання комерційного кредиту на рівні вищому, ніж