Обґрунтування вибору напрямків розвитку підприємства (на матеріалах ТОВ "Класс-Лайн")
- при затримці реалізації отриманої партії за рахунок несвоєчасної сплати дебіторами вартості авансово відпущеної продукції виникають проблеми з оплатою імпортного податкового векселя (через 30 днів) та оплатою контракту нерезиденту (через 60 днів);
- при несплаті нерезиденту вартості поставленої партії продукції через 90 днів законодавство України передбачає штрафні санкції за порушення режиму розрахунків при експортно- імпортних контрактах;
Для вирішення вишевизначених проблем є дві альтернативні пропозиції (рішення):
1) імпортування та продаж продукції вести тільки при 75 % схемі авансової передоплати майбутніми заказниками вартості заказу, що дозволить при прогнозній рентабельності в 20% провести розрахунки з італійськими експортерами, митною та податковою службою України за рахунок аванса.
Сплата залишку 25% буде проведена покупцем при фактичній поставці продукції та після її митного та податкового очищення. При такій схемі повернення 75% авансу заказнику при відказі від заказу буде проведене тільки після продажу партії продукції на території України іншому покупцю, тобто не буде кризовим для імпортера – ТОВ “Класс-Лайн”.
Недоліком такої схеми є дуже високий ризик клієнта – покупця і це може відхилити його рішення купівлі товару через ТОВ “Класс-Лайн” і зверненню до інших фірм –імпортерів.
2) Другим шляхом є пропонування клієнтам нової для торгово-посеред-ицького підприємства ТОВ “Класс-лайн” комплексної послуги – “дизайн інтер’єрів з поставкою заказ “під ключ” ”. Такий підхід дозволить:
- залучити клієнта вагомістю комплексного рішення проблеми;
- знизити авансову суму за комплексний заказ до 40 - 45 %, при цьому сума аванса буде витрачена на поставку імпортної продукції для створення “дизайну інтер’єру”(меблі, люстри, матеріалу драпування і т.і.). При цьому всі митні та податкові проблеми будуть вирішені за рахунок авансу.
Для здійснення розвитку ТОВ “Класс-Лайн” в пропонуємому напрямку необхідно:
а) створення підрозділу професійних архітекторів, художників та дизайнерів;
б) придбання комп’ютерної техніки та спеціалізованих програм для роботи підрозділу;
в) впровадження послуги – побудова реальних трьовимірних кольорових картин дизайну інтерьєру, який буде погоджуватися заказчиком до придбання матеріальних елементів побудови вибраного інтер’єру.
Викладена пропозиція є найбільш сучасною, оскільки проведений маркетинговий аналіз ринку діяльності підприємств в галузі “Дизайн інтер’єрів” показав, що цей вид підприємництва має великі потенційні можливості розвитку.
Враховуючі наведене, в дипломному проекті виконана розробка та обґрунтування доцільності створення на базі ТОВ “Класс-Лайн” нового підрозділу дизайну інтер’єрів, яке буде працювати в двох напрямках :
- професійний підрозділ буде надавати послуги дизайну інтер’єру на внутрішньому програмному забезпеченні (повна комп’ютерна деталізація реальних фірмових зразків меблів, архітектурних форм, оздоблювальних матеріалів та деталей інтер’єру по каталогу фірм Італії) при зверненні клієнта до офіса фірми;
- з метою реклами та залучення клієнтів на етапі предпроектного погодження ідеї дизайну інтер’єра майбутнім клієнтам надається доступ до Інтернет - сайту ТОВ “Класс-Лайн”, на якому він:
а) ознайомиться з фірмою та образцами виконаних робіт по дизайну інтер’єра;
б) зможе самостійно виконати формування первинної ідеї дизайну інтер’єру при діалоговому режимі роботи з програмою “VISICON 1.1” (стилізована деталізація);
в) зможе ознайомитися з фотокаталогами меблів, архітектурних форм, оздоблювальних матеріалів та деталей інтер’єру по каталогу фірм Італії;
Програма «Візікон» (компанія GRANDSOFT м. Москва) призначена для простого й оперативного дизайну і проектування приміщень і розрахована на людей, що не має спеціальної технічної підготовки. Завдяки цьому, у даний програмний продукт були включені тільки самі необхідні функції, що дозволило максимально спростити процес освоєння програми, а роботу зробити інтуїтивно зрозумілої і доступний (Рис.А.2 –А.4 Додатку А).
Програма «Візікон» може ефективно застосовуватися в наступних областях:
- Первинне проектування і перепланування квартири (оперативне пророблення ідеології майбутніх приміщень без докладної деталізації проекту).
- Підбор найкращих варіантів організації простору і розміщення меблів у режимі реального часу на основі вже готових бібліотек тривимірних об'єктів.
- Підбор найкращих колірних рішень і використовуваних матеріалів.
Інтуїтивно зрозуміле меню, підказки, приступність всіх основних функцій з панелей, ергономічний дизайн головного екрана програми – усе це сприяє вивченню програми в режимі реального часу, а «Майстер проектів» дозволить у лічені секунди створити план приміщення по заданих розмірах.
Базова версія програми призначена для рішення наступних основних задач:
Створення проекту приміщення (одна кімната, кілька кімнат).
Розміщення меблів і предметів інтер'єра в заданому просторі, у т.ч. проектування кухні, ванної, кабінету й інших функціональних приміщень на основі спеціалізованих бібліотек елементів максимально наближених до реальних форм.
Перегляд отриманих результатів у кольоровому об'ємному зображенні і внесення всіх необхідних змін у проект.
Одержання кількісної статистичної інформації з проекту (найменування і кількість використаних елементів, розміри, площі проектованого приміщення і т.п.).
Одержання різних роздруківок проекту і збереження тривимірних зображень приміщення в різних ракурсах у файлах графічного формату.
Так, за допомогою програма "VisiCon" можна швидко створити дизайни-проекти власної квартири, різних чи приміщень проектувати простір окремих кімнат.
Впроваджуємі в дипломному проекті пропозиції по розробці мультимедійного проекту “Інтернет – Дизайн інтер’єрів” надання послуг діалогового сервісу від ТОВ “Класс-Лайн” мають наступну сутність:
1. Цілями інноваційного проекту “Інтернет – Дизайн інтер’єрів” надання послуг ТОВ “Класс-Лайн” є створення прикладного програмного продукту, телекомунікаційного та прикладного Інтернет-серверів, шлюзів та внутрішніх Інтранет-серверів в підрозділі дизайну інтер’єрів ТОВ “Класс-Лайн” для надання можливості:
використання розвитку Інтернет – мережі телекомунікаційного спілкування для створення нової технології надання послуг віддаленим клієнтам, яка на базі взаємодії комп'ютерних програм дозволять готувати, перевіряти, подавати замовлення для дизайну в реальному режимі взаємодії з серверами центру;
отримувати клієнтам довідкову інформацію про хід та ефективність роботи з їх дизайн-проектами та інформацію про стан і своєчасність розрахунків їх фірм з офісу;
в автоматичному режимі мати самі останні версії програм та форм діалогових програм створення та дизайну інтерьєрів, які клієнт бажає створити самостійно при наявності в офісі тільки стандартної програми – редактора Інтернет , все програмне забезпечення та його актуалізація проводиться на сервері рекламного агентства розробниками центру телекомунікаційної технології і реклами (ЦТТР)ТОВ “Класс-Лайн”;
створення високоприбуткового посередницького бізнесу основаного на наданні консультативної підтримки зареєстрованих клієнтів в області існуючих та перспективних видів Інтернет-дизайну інтерьєрів, оперативний заказ та макетування клієнтом зовнішніх видів дизайну інтерьєрів, надання можливості просмотра на сайті ЦТТР ТОВ “Класс-Лайн” результатів дизайну виконаних замовлень;
2. Головною економічною фабулою стратегії інноваційного проекту є наступне:
створення програмно-телекомунікаційного центру проводиться за рахунок інвестування коштів на зворотній основі ;
повернення інвестованих коштів та фінансування існування центру забезпечується невеликою щомісячною абонентною платою - сумою внеску (12 $) кожним учасником телекомунікаційної системи “Інтернет-дизайну інтер’єрів”, що за рахунок новітніх телекомунікаційних технологій дозволяє колективу з 10 –12 працівників обслуговувати до 15000 клієнтів по Україні одночасно (Додаток Ж);
3. Подія, яка свідчить про закінчення проекту, кінцевий продукт:
впровадження центру транзит - прийому Інтернет/Інтранет заказів на діалоговий сервер (front-server) в ТОВ “Класс-Лайн”;
впровадження центру обробки заказів на аналітичному сервері (back-up server) в ТОВ “Класс-Лайн”;
4. Прогнозований час виконання проекту – 9 місяців
5. Погнозний бюджет проекту – 590 000 $
6. Характеристика сторін, які беруть участь у проекті :
заказчик – створюванний ЦТТР ТОВ “Класс-Лайн”;
- виконавець - приватне підприємство “Інформаційні та технологічні системи”
а) Передінвестиційна фаза проекту – бізнес-план проекту та оцінка інвестиційної привабливості
Економічне обґрунтування обраної інноваційної стратегії або Бізнес-план інноваційного проекту – це план розвитку нового підрозділу ЦТТР ТОВ “Класс-Лайн”, необхідного для освоєння нових сфер діяльності фірми. Основними цілями бізнес-плану є :
визначення ступеня життєздатності і майбутньої стійкості нового центру, зниження ризику підприємницької діяльності;
конкретизація перспектив бізнесу;
залучення уваги й інтересу потенційних інвесторів фірми, а також споживачів і постачальників;
Бізнес-план складається, якщо підприємство має недолік власних фінансо-вих ресурсів для виконання того чи іншого проекту, і це змушує його звертатися до інвесторів чи у банк за кредитом. Якість, обґрунтованість, переконливість матеріалів і розрахунків, що містяться в бізнес-плані, мають першочергове значення для рішення питання про джерела фінансування.
Головним інструментом розробки бізнес-плану є кошторисне планування. Кошторис – це форма планового розрахунку, що визначає докладну програму дій підприємства на майбутній період і включає розрахунок обсягів витрат і потреби в ресурсах шляхом множення норм витрати ресурсів на планований обсяг економічного показника (продаж, випуск продукції, обсяг послуг і т.п.).
У Додатку Ж наведені матеріали кошторисних розрахунків бізнес-плану ТОВ “Класс-Лайн” зі створення комп'ютерного центру ЦТТР по забезпеченню приймання та передачі заказів і діалоговому макетуванню дизайну проект-заказів клієнтами по мережі Інтернет .
Розраховані кошториси витрат та планових доходів, планова ціна за послуги центра, як посередника розрахована як функція кількості клієнтів, що приймають участь у проекті.
б)Змістовний опис вхідних умов інноваційного проекту
1. Інвестиції в інноваційний проект та умови їх оплати:
1.1 Отриманий довгостроковий кредит у комерційному банку на 5 років на суму 680 000 доларів США під 20 % щорічних. Повернення валютного кредиту рівними долями з кінця 3-го року, сплата процентів (в валюті) – щорічно;
Випущені та куплені облігації на суму 1 000 000 грн. ( 25 % від статутного фонду) з купонним доходом по 25 % щорічних, починаючи з кінця другого року, та викупом облігацій наприкінці 5 року;
1.3 Власнику повинні бути виплачені дивіденди з прибутку від інноваційного проекту у розмірах - за 4 рік впровадження 1 000 000 грн., за 5 рік впровадження – 2 000 000 грн., як компенсація за авансові витрати у 2003-2004 р. на розробку дослідної системи у сумі 1 200 000 грн.;
1.4 Розрахункова девальвація національної валюти відносно долара США становить 5 % на рік.
2. Норма доходу на інвестований капітал становить 25 % річних ( 20 % - річний процент за кредит + 5 % девальвація національної валюти).
3. Додаткові умови :
5.1 Тривалість життєвого циклу інноваційного проекту – 5 років ;
5.2 Амортизація обчислюється рівними частками протягом терміну служби(щорічними порціями);
4. Планові обсяги реалізації (кількість клієнтів, які приймають участь у експлуатації системи та оплачують абонентні послуги):
Таблиця 3.1
Показники планових обсягів реалізації послуг проекту
| Рік експлуатації | Середня кількість клієнтів | Ціна участі в проекті |
Сума в грн. / місяць |
| 1 рік | 1 000 | 15 $ / місяць | 81,49 |
| 2 рік | 5 000 | 12 $ / місяць | 68,45 |
| 3 рік | 8 000 | 12 $ / місяць | 71,87 |
| 4 рік | 10 000 | 12 $ / місяць | 75,47 |
| 5 рік | 15 000 | 12 $ / місяць | 79,24 |
5. Витрати (згідно кошторисним розрахункам бізнес-проекту):
Таблиця 3.2
Планові витрати проекту ЦТТР ТОВ “Класс-Лайн”
| Капітальні витрати на початку інноваційного проекту(0 рік) | Щорічні експлуатаційні витрати | ||||
| № | Назва витрат | Сума | № | Назва витрат | Сума |
| 1. | Купівля офісу та ремонт | 51 000 $ | 1. | Щорічна абонплата за телекомунікації | 75 540 $ |
| 2. | Кондиціонери | 3600 $ | 2. | Щорічні витратні матеріали | 800 $ |
| 3. | Офісні меблі | 2800 $ | 3. | Зарплата з подат-ками та зборами | 137 760 $ |
| 4. | Комп'ютерне обладнання | 170 326 $ | 4. | Утримання офісу | 8400 $ |
| 5. | Телекомунікаційне облад-ня | 68 900 $ | 5. | Абонплата за канал Інтернет | 60 000 $ |
| 6. | Монтаж комп' ютерної мережі | 7 296 $ | 6. | Експлуатаційні витрати | 24 000 $ |
| 7. |
Ліцензійне ПО (НМА) |
32 882 $ | |||
| 8. | Прикладне ПО | 246 000 $ | |||
|
Разом капітальних витрат |
582 800 $ | Разом щорічних витрат експлуатації | 306 500 $ | ||
3.2 Оцінка ефективності проекту “Інтернет – Дизайн інтер’єрів”
ТОВ „Класс-Лайн”
Результати розрахунків з інвесторами інноваційного проекту наведені в табл.3.3 – “Результати інвестиційної діяльності”, в якій занесені результати інвестиційних потоків на підприємство (із знаком “–“), та результати повернення інвестицій на протязі 5 років .
| Таблиця 3.3 | ||||||||
| Результати інвестицій в інноваційний проект ЦТТР ТОВ “Класс-Лайн” | ||||||||
| № | Значення показників на t - кроку діяльності | |||||||
| п/п | Показники | 0 рік | 1 рік | 2 рік | 3 рік | 4 рік | 5 рік | Сума |
| 1 | Земля | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 2 | Будинки, споруди | -270 300 | 0 | 0 | 0 | 0 | 0 | 0 |
| 3 | Обладнання | -1 557 787 | 0 | 0 | 0 | 0 | 0 | 0 |
| 4 | Нематеріальні активи | -1 478 075 | 0 | 0 | 0 | 0 | 0 | 0 |
| 5 | Разом: вкладення в основний капітал(кредит) | -3 306 161 | 0 | 0 | 1 390 694 | 1 460 228 | 1 533 240 | 0 |
| 6 | Приріст власного оборотного капіталу за рахунок облігацій(-) | -1 000 000 | 0 | 0 | 0 | 0 | 1 000 000 | 0 |
| 7 | Приріст власного оборотного капіталу за рахунок кредиту(-) | -297 839 | 0 | 0 | 0 | 0 | 0 | 0 |
| 8 | Усього інвестицій ( "-" - вкладено, " +" - повер- нуто інвесторам) | -4 604 000 | 0 | 0 | 0 | 0 | 0 | 5 384 161 (+ курсова різниця) |
| 9 | Дивідендні доходи акціонерам за авансові витрати на іннов. проект ( 1 200 000 грн.) | 0 | 0 | 0 | 0 | 1 000 000 | 2 000 000 | 3 000 000 |
| Таблиця 3.4 | |||||||
| Результати розрахунків амортизації в інноваційному проекті ТОВ “Класс-лайн” | |||||||
| Показники | Сума | Річ. % | Розрахункові суми амортизації, грн. | ||||
| Грн. | аморт. | 1 рік | 2 рік | 3 рік | 4 рік | 5 рік | |
| Інвестиції в ОФ та НМА, | 3 306 161 | 698 577 | 600 539 | 526 876 | 471 500 | 429 846 | |
| Група 1 | 270 300 | 5 | 13 515 | 12 839 | 12 197 | 11 587 | 11 008 |
| Група 2 | 1 557 787 | 25 | 389 447 | 292 085 | 219 064 | 164 298 | 123 223 |
| Група НМА | 1 478 075 | 20 | 295 615 | 295 615 | 295 615 | 295 615 | 295 615 |
Таблиця 3.5
| Результати операційної діяльності проекту ЦТТР “Класс-Лайн” | ||||||||
| № | Показники | Значення показників на t - кроку діяльності | ||||||
| п/п | 0 рік | 1 рік | 2 рік | 3 рік | 4 рік | 5 рік | Сума 5 років | |
| Розрахунок валового доходу( курс валюти на 0 рік = 5,3 грн./ 1 $) | ||||||||
| Курс валюти, грн./ 1 $ | 5,3 | 5,57 | 5,84 | 6,14 | 6,44 | 6,76 | ||
| 1 | Обсяг продажу, один. | 1000 | 5000 | 8000 | 10000 | 15000 | 0 | |
| 2 | Ціна продажу(без ПДВ) грн./один.(в місяць) | 81,49 | 68,45 | 71,87 | 75,47 | 79,24 | 0 | |
| 3 | Виручка от продажу, грн.(за 12 місяців) | 977850 | 4106970 | 6899710 | 9055868,9 | 14262993 | 0 | |
| Розрахунок валових витрат ( для оподаткування) | ||||||||
| 5 | Виробничі валові витрати, грн. | -1665045 | -1748297 | -1835712 | -1927498 | -2023873 | 0 | |
| 6 | Проценти по облігаціях, грн. | 0 | -250000 | -250000 | -250000 | -250000 | 0 | |
| 8 | Амортизація ОФ та НМА, грн. | -698577 | -600539 | -526876 | -471500,1 | -429846 | 0 | |
| 9 | Відсотки по кредитах ,грн. | -756840 | -794682 | -834416 | -584091,3 | -306648 | 0 | |
| Розрахунок балансового прибутку для оподаткування | ||||||||
| 10 | Балансовий прибуток, грн. | -2142612 | 713451,6 | 3452705 | 5822779,8 | 11252627 | 19098952 | |
| 11 | Податки (30%) на прибуток, грн. | 0 | -214035 | -1035812 | -1746834 | -3375788 | -6372469,1 | |
| 12 | Проектований чистий прибуток(для нарахування дивідендів), грн. | -2142612 | 499416,1 | 2416894 | 4075945,8 | 7876839 | 12726483 | |
| Розрахунок чистого операційного доходу ( + фонд амортизації) | ||||||||
| 13 | Чистий доход від опе-рацій (чистий прибу-ток + амортизація),грн. | -1444035 | 1099955 | 2943770 | 4547446 | 8306685 | 15453821,1 | |
В табл. 3.5 приведені результати розрахунку операційної діяльності підприємства на основі вхідних даних та Закону України “Про оподаткування прибутку підприємств” у розділі віднесення до валових затрат [4]:
сум виплачених процентів за кредити та процентний дохід по облігаціях ((вихідний грошовий потік);
Таблиця 3.6
| Результати фінансової діяльності проекту ЦТТР ТОВ “Класс-Лайн" | |||||||
| № | Значення показників на t - кроку діяльності | ||||||
| п/п | Показники | 0 рік | 1 рік | 2 рік | 3 рік | 4 рік | 5 рік |
| Розрахунки динаміки капіталізованого власного капіталу | |||||||
| 1 | Інвестиції оборотного капіталу, грн. | 1297839 | 0 | 0 | 0 | 0 | 0 |
| 2 | Прибуток до капіталізації, грн. | 0 | -2142612 | 499416 | 2416894 | 4075946 | 7876839 |
| 3 | Виплата дивідендів, грн. | 0 | 0 | 0 | 0 | -1000000 | -2000000 |
| 4 | Власний капітал з капіталізацією прибутку, грн. | 1297839 | -844773 | -345357 | 2071537 | 5147483 | 11024322 |
| Розрахунки динаміки запозичення та амортизаційного повернення коштів | |||||||
| 6 | Довгострокові кредити+облігац, грн. | 4604000 | 0 | 0 | 0 | 0 | 0 |
| 7 | Амортизація, грн. | 0 | 698577 | 600539 | 526876 | 471500 | 429846 |
| 8 | Погашення заборгова-ності по кредитах, грн. | 0 | 0 | 0 | -1390694 | -1460228 | -2533240 |
| Результати фінансової діяльності | |||||||
| 10 | Потік реальних грошей, грн. | 1297839 | -1444035 | 1099955 | 1553076 | 2087218 | 3773445 |
| 11 | Сальдо реальних грошей, грн. | 0 | -146196 | 953759 | 2506835 | 4594053 | 8367499 |
| 12 | Сальдо накопичених реальних грошей, грн. | 0 | -1444035 | -344080 | 1208997 | 3296214 | 8367499 |
За результатами розрахунків інвестиційної та операційної діяльностей підприємства (табл. 3.4 – 3.5) розраховуємо результати фінансової діяльності підприємства та грошові потоки.
При розрахунках показників табл. 3.6 прийнята методологія [36]:
1) Потік реальних грошей за кожний рік (п.10) розраховується як різниця сум чистого прибутку (п.2) – сум виплачених дивідендів акціонерам (п.3), та враховуючи, що виплата повернення кредиту(п.8) виконується за рахунок фонду амортизації (п.7) та, частково, чистого прибутку.
2) Сальдо реальних грошей (п.11) розраховується як початковий інвестований оборотний капітал + потік реальних грошей (п.10) – приведено наростаючою сумою.
3) Сальдо накопичених реальних грошей (п.12) розраховується як сума накопиченого реального потоку грошей (п.10) – приведено наростаючою сумою.
Ефективність проекту характеризується низкою показників, що відбивають співвідношення витрат і результатів з огляду на інтереси сторін - учасників.
Показники оцінки ефективності інвестиційного проекту щодо ефективності [15], [22], [39]:
комерційної (фінансової) – враховують фінансові наслідки реалізації проекту для його безпосередніх учасників;
бюджетної – враховують і відбивають фінансові наслідки проекту для державного, регіонального або місцевого бюджету;
економічної – враховують витрати і результати, пов’язані з реалізацією проекту; виходять за межі прямих фінансових інтересів безпосередніх учасників інвестиційного проекту і допускають вартісний вимір.
Порівняння різноманітних інвестиційних проектів (або варіантів того самого проекту) і вибір кращого з них проводять з урахуванням таких показників:
чистий дисконтований доход (ЧДД) та інтегральний ефект;
індекс доходності (ІД);
внутрішня норма доходності (ВНД);
строк окупності (СО);
В табл. 3.7 – 3.8 наведені результати розрахунку фінансових показників проекту для прийнятих умов бізнес-плану. В табл. 3.9 наведені розрахунки послідовними приближеннями значення ВНД – внутрішньої норми доходності, тобто такого значення % виплати дивідендів акціонерам від чистого прибутку, яка дозволяє вирівняти дисконтовані інвестиції та чистий дисконтований доход підприємства, тобто ВНД – досягнута фактична рентабельність капіталу.
| Таблиця 3.7 | |||||||||||
| Показники ефективності інноваційного проекту ЦТТР ТОВ “Класс-Лайн” | |||||||||||
| ( прямий розрахунок за вхідними даними) | |||||||||||
| № |
Значення показників на t - кроку діяльності |
Сума | |||||||||
| п/п | Показники | 1 рік | 2 рік | 3 рік | 4 рік | 5 рік | 5 років | ||||
| 1. | Ефект від інвестиційної діяльності(капітальні витрати) (табл.3.1) | -4 604 000 | 0 | 1 390 694 | 1 460 228 | 2 533 240 | 780 161 | ||||
| 2. | Ефект від операційної діяльності (табл.3.3) | -1 444 035 | 1 099 955 | 2 943 770 | 4 547 446 | 8 306 685 | 15 453 821 | ||||
| 3. | Потік реальних грошей (табл.3.4) | -146 196 | 1 099 955 | 1 553 076 | 2 087 218 | 3 773 445 | 8 367 499 | ||||
| 4. | Чистий прибуток (табл.3.4) | -2 142 612 | 499 416 | 2 416 894 | 4 075 946 | 7 876 839 | 12 726 483 | ||||
| 5. | Значення комплекса ( 1+d)t = D при коефіцієн-ті дисконтування d= 25% | 0,80 | 0,64 | 0,51 | 0,41 | 0,33 | |||||
| 6. | Дисконтований потік реальних грошей (п.3/D) | -146 196 | 703 971 | 795 175 | 854 924 | 1 236 483 | 3 444 357 | ||||
| 7. | Дисконтований потік чистого прибутку (п.4/D) | -2 142 612 | 319 626 | 1 237 450 | 1 669 507 | 2 581 082 | 3 665 054 | ||||
| 8. | Дисконтовані капітальні витрати (п.1/D) | -4 604 000 | 0 | 712 035 | 598 109 | 830 092 | -2 463 764 | ||||
| 9. | Дисконтований доход від операційної діяльності (п.2/D) | -1 444 035 | 703 971 | 1 507 210 | 1 862 634 | 2 721 935 | 5 351 715 | ||||
Таблиця 3.8
|
Результати розрахунків коефіцієнтів ефективності за даними табл. 2.7 |
Значення | Розмірність | ||
| 1 |
ЧДД =(сума пункт 9) – (сума пунктів 8) |
Чистий дисконтований дохід | 2 887 951,47 | грн. |
| 2 | КЕІ = (сума п.4)/ (суму п.1) *100 | Коефіцієнт ефективності інвестицій | 293,37 | % |
| 3 | ДКЕІ = (сума п.7)/ (суму п.8) *100 | Дисконтований коеф-т ефективності інвестицій | 148,76 | % |
| 4 | СО = (сума п.1)/(сума п.2/5) | Строк окупності інвестицій | 1,74 | Років |
| 5 | ДСО = (сума п.8)/(сума п.9/5) | Дисконтований строк окупності інвестицій | 2,30 | Років |
| 6 |
ІД = (сума пункт 2)/ (суму п.1) |
Індекс доходності | 3,53 | |
| 7 |
ІДД = (сума пункт 9)/ (суму п.8) |
Індекс дисконтованої доходності | 2,17 | |
| 8 | NPV = (сума пункт 6) | Сумарний дисконтований потік грошей за 5 років | 3 444 357,31 | грн. |
| 9 | ВНД =(приближення № 0) | Норма дисконту в розрахунках | 25 | % |
Показники ефективності проекту ЦТТР ТОВ “Класс-Лайн” (розрахунки значення ВНД за результатами варіаційних розрахунків) |
Таблиця 3.9 |
| Результати варіаційних розрахунків коефіцієнтів для оптимуму ВНД | |
| 1 | ЧДД | -27 701,21 | 355 311,99 | 2 887 951,47 | грн. |
| 2 |
ВНД = r ( i- наближення) |
55,00 | 50,00 | 25,00 | % |
Далі застосовують формулу розрахунку точного значення ВНД за найближчими приближеннями (мінімум абсолютного значення ЧДД) :
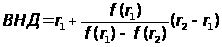
де r1 - значення табульованого коефіцієнта дисконтування, при якому f(r1)>0 (f(r1)<0)); r2 - значення табульованого коефіцієнта дисконтування, при якому f(r2)<0 (f(r2)>0)).
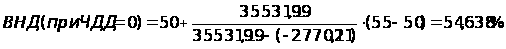
Як видно із аналізу результатів розрахунків (банківська норма доходу на інвестований капітал – 25 %) для алгоритмів прийняття проектного рішення - [6], [8], [10], [36]:
приведений чистий дисконтований дохід ЧДД ( мінус дисконтована сума інвестиції) = 2 887 951 грн. ( > 0);
Коефіцієнт ефективності інвестицій КЕІ = 293,37 %
(більше норми банківського проценту 25%);
Дисконтований коефіцієнт ефективності інвестицій КЕІ = 148,76 % (більше норми банківського проценту 25%);
Індекс доходності ІД = 3,53 ( > 1);
Індекс дисконтованої доходності ІДД = 2,17 ( > 1)
Строк окупності затрат СО = 1,74 років
(менше життєвого циклу інноваційного проекту – 5 років);
Дисконтований строк окупності затрат СО = 2,30 роки
(менше життєвого циклу інноваційного проекту – 5 років);
Внутрішня норма доходності ВНД = 54, 638 % ( що значно вище норми дисконту = банківського проценту 25 % з врахуванням 5% девальвації національної валюти);
Сумарний NPV-потік дисконтованих грошей від інноваційного проекту = 3 444 357 грн. ;
Таким чином інноваційний проект ТОВ “Класс-Лайн” для вхідних умов бізнес-проекту – є фінансово ефективним, одночасно альтернативно ефективним у порівнянні з вкладенням інвестицій під банківську норму проценту та повинен бути прийнятим.
3.3 Організаційна та проектна документація мультимедійного проекту “Інтернет – дизайн інтер’єра”
На рис.3.1 наведена зведена схема організації управління виконавцями проекту. Для зовнішньої організації виконання проекту “Інтернет/Інтранет технологія дизайна інтер’єра” створюється комітет тор-менеджерів по керівництву координацією робіт в проекті, який включає вищих керівників ПП “ІТС” та замовника – створюваний ЦТТР ТОВ “Класс-Лайн”. Комітет тор-менеджерів за поданням менеджерів проекту виконує функції лінійного функціонального управління своїми підрозділами для злагодженої роботи тимчасових матричних структур проекту.
Внутрішня організація виконання проекту в ПП “ІТС” складається з двох матричних структур, які виконують функції (рис.3.1):
розробка програмного забезпечення на WWW – серверах front-site та back-site;
побудова приймально-транзитного центру надання провайдерских послуг Інтернет для клієнтів ЦТТР по виділеним та комутованим каналам зв’язку та через транзитні лінії інших провайдерів глобальної мережі Інтернет;
Внутрішня організація виконання робіт в ЦТТР ТОВ “Класс-Лайн” складається з створення двох матричних підрозділів , які виконують функції :
методологічної розробки технічних завдань для програмістів ПП “ІТС”, оцінки роботи створених алгоритмів та видачі доповнень до технічного завдання;
побудови та експлуатації аналітичного центру ;
побудова мережі операторних місць по роботі з back-сервером заказів;
Внутрішня організація робіт в групі менеджерів по реалізації ТОВ “Класс-Лайн” складається з створення двох функціональних підрозділів :
заключення договорів з клієнтами та видачі криптопаролів входу до системи;
оперативної групи консультацій з клієнтами з питань методології функціонування системи та порядків заповнення заказів;
На рис.3.1 наведені зв’язки в додаткових матричних групах фахових виконавців, які працюють на постійному горизонтальному рівні взаємодії.
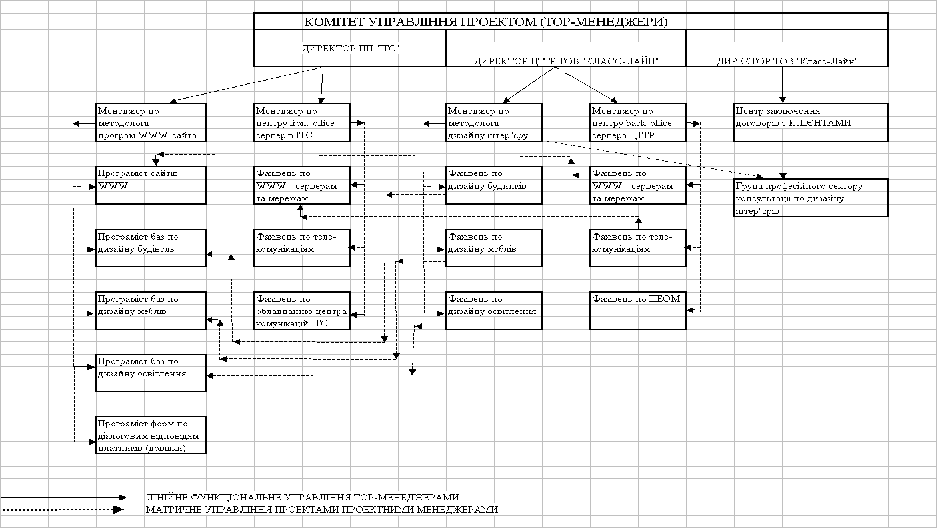
Рис.
3.1 Структура
функціонального
та матричного
управління
менеджерами
та виконавцями
проекту “Інтернет/Інтранет
дизайн інтер’єру
” ТОВ “Класс-Лайн”
Робоча структура проекту формується на основі наступної логіки та послідовності виконання робіт :
1. На передінвестиційній фазі проекту ТОВ “Класс-Лайн” виконує розробку бізнес-плану та оцінку інвестиційної привабливості проекта як для інвесторів так і для ТОВ “Класс-Лайн”
2. На основі пропозицій бізнес – плану ТОВ “Класс-Лайн” мобілізує кошти для проектування та розробки документації , а також для побудови центру провайдерських послуг, придбання комп’ютерного обладнання та розробки прикладного програмного забезпечення.
3. ТОВ “Класс-Лайн” спільно з ПП “ІТС” розробляють технічні завдання на:
структуру, розташування та состав обладнання і телекомунікацій проекту;
перелік форм реклами, методологію та алгоритми її заповнення та перехресної перевірки;
алгоритми програмної реалізації та типи застосовуємих баз даних;
режими роботи системи, захисту та конфіденційності інформації клієнтів в системі
В таблиці 3.10 наведений перелік основних робіт, СТR –словник робіт та матриця відповідальності сторін в проекті.
Таблиця 3.10
Матриця відповідальності проекту ЦТТР ТОВ “Класс-Лайн”
|
Назва роботи |
СТR – словник (індекс роботи) |
ПП ”ІТС” | ЦТТР ТОВ “Класс-Лайн” | Група менеджерів по реалізації ТОВ “Класс-Лайн” |
| Розробка бізнес плану на передінвестиційній фазі та організація інвестиційного фінансування |
1-2 |
+ |
||
| Розробка ТЗ на обладнання центру |
2-3 |
+ |
+ |
|
| Розробка ТЗ на структуру серверів WWW |
2-4 |
+ |
+ |
|
| Розробка ТЗ на форми реклами |
2-5 |
+ |
+ |
|
| Розробка документації на обладнання центру |
3-6 |
+ |
||
| Розробка документації на будівництво центру |
4-7 |
+ |
||
| Розробка документації на бази дизайну інтер’єру |
5-8 |
+ |
||
| Проведення тендеру на поставку обладнання центру та монтаж |
6-9 |
+ |
||
| Проведення тендеру на будівельні роботи по центру |
7-10 |
+ |
||
| Проведення тендеру на лінії телекомунікації (провайдер ліній виділеного та комутованого зв”язку) |
6-11 |
+ |
||
| Проведення тендеру на поставку ліцензійного системного забезпечення операційних систем, баз даних та активного обладнання |
6-12 |
+ |
||
| Формування (прийом на роботу) професійних програмістів (матрична група) та їх підготовка |
8-13 |
+ |
||
| Виконання будівельних робіт |
10-13 |
+ |
||
| Поставку обладнання центру та монтаж |
9-13 |
+ |
||
| Монтаж ліній виділеного та комутованого зв”язку |
11-13 |
+ |
||
| Інсталяція системного ПО, початок дослідної роботи центру |
12-13 |
+ |
||
| Програмування системи та її відладка |
13-14 |
+ |
||
| Встановлення системи в ЦТТР , проведення контрольних випробувань |
14-15 |
+ |
+ |
|
| Прийняття рішення про впровадження |
15-16 |
+ |
+ |
+ |
| Проведення рекламної компанії та семінарів по системі Інтернет-дизайну інтер’єрів |
16-17 |
+ |
+ |
|
| Заключення договорів з клієнтами на участь в системі |
17-18 |
+ |
+ |
|
| Розгортання в ЦТТР відділу обслуговування клієнтів (обслуговування серверних груп) |
16-19 |
+ |
+ |
|
| Розгортання в ЦТТР робочих місць “Менеджер по дизайну інтер’єрів ” |
19-18 |
+ |
+ |
|
| Кінець проекту – початок експлуатаційної фази |
18 |
+ |
+ |
В таблиці 3.11 визначається послідовність та взаємозв'язок робіт, їх тривалість, на основі її будується сітьовий графік та обчислюються його параметри: ранні та пізні строки початку і закінчення, тривалість критичного шляху, запаси часу по некритичних роботах [17,c.35].
Таблиця 3.11
Вихідні дані до розробки мережевого графіка проекту
| Код робо-ти (індекс по-чаткової та кінцевої „по-дії”) – СТR - словник |
Назва роботи |
Маточі-кування часу виконання роботи ( в тижнях) |
Ймовірне відхилення строків виконання робіт (в тижнях) |
Прогнозна вартість етапу робіт ( в тис.грн..) |
|
1-2 |
Розробка бізнес плану на передінвестиційній фазі та організація інвестиційного фінансування | 2,0 | 0,2 | 5,0 |
|
2-3 |
Розробка ТЗ на обладнання центру | 1,0 | 0,2 | 2,0 |
|
2-4 |
Розробка ТЗ на структуру серверів WWW | 1,0 | 0,2 | 1,0 |
|
2-5 |
Розробка ТЗ на форми реклами | 2,0 | 0,2 | 3,0 |
|
3-6 |
Розробка документації на обладнання центру | 1,0 | 0,3 | 4,0 |
|
4-7 |
Розробка документації на будівництво центру | 1,0 | 0,3 | 5,0 |
|
5-8 |
Розробка документації на бази дизайну інтер’єру | 1,0 | 0,3 | 3,0 |
|
6-9 |
Проведення тендеру на поставку обладнання центру та монтаж | 2,0 | 0,1 | 0,3 |
|
7-10 |
Проведення тендеру на будівельні роботи по центру | 2,0 | 0,1 | 0,3 |
|
6-11 |
Проведення тендеру на лінії телекомунікації (провайдер ліній виділеного та комутованого зв”язку) | 2,0 | 0,1 | 0,3 |
|
6-12 |
Проведення тендеру на поставку ліцензійного системного забезпечення операційних систем, баз даних та активного обладнання | 2,0 | 0,2 | 2,5 |
|
8-13 |
Формування (прийом на роботу) професійних програмістів (матрична група) та їх підготовка | 4,0 | 0,5 | 5,0 |
|
10-13 |
Виконання будівельних робіт | 3,0 | 0,2 | 250,0 |
|
9-13 |
Поставку обладнання центру та монтаж | 3,0 | 0,2 | 1 250,0 |
|
11-13 |
Монтаж ліній виділеного та комутованого зв”язку | 1,0 | 0,3 | 40,0 |
|
12-13 |
Інсталяція системного ПО, початок дослідної роботи центру | 4,0 | 0,3 | 160,0 |