Организация системы управления рисками на предприятии
Наименование
показателя
Х1
x1<0.15
0.15< x1<0.25
0.25
0.45
0.65< x1
Х2
х2<0
0
0.09
0.3
0.45
Х3
х3<0.55
0.55< x3<0.75
0.75
0.95< x3<1.4
1.4
Х4
х3<0.025
0.025< x4<0.09
0.09
0.3< x4<0.55
0.55
Х5
х5<0.1
0.1< x5<0.2
0.2
0.35< x5<0.65
0.65
Х6
х6<0
0 < x6<0.01
0.01 < x6<0.08
0.08 < x6<0.3
0.3
Здесь Х1 – Х6 – показатели, предложенные выше.
Правильное заполнение таблицы 3 дает, что сумма всех столбцов и строк таблицы равна N. Таблица 3 представляет собой нечто вроде финансовой карты предприятия, на которой отмечены как успехи финансовой политики предприятия, так и его слабые звенья.
Теперь выполним формальные арифметические действия по построению комплексного финансового показателя, выполнив двойную свертку данных таблицы 3:
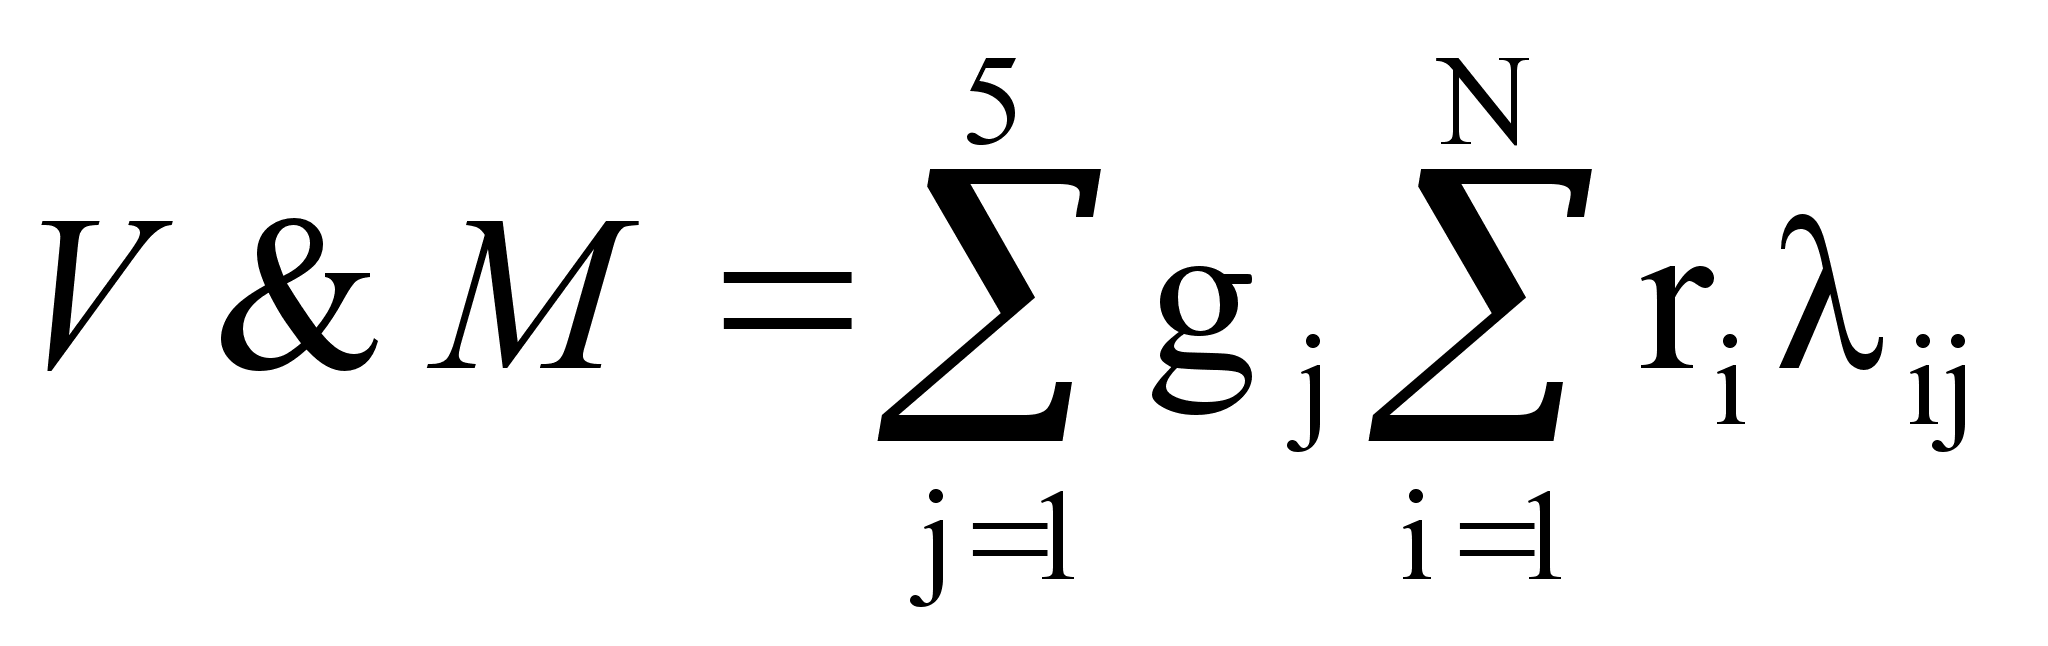 ,
(23)
где
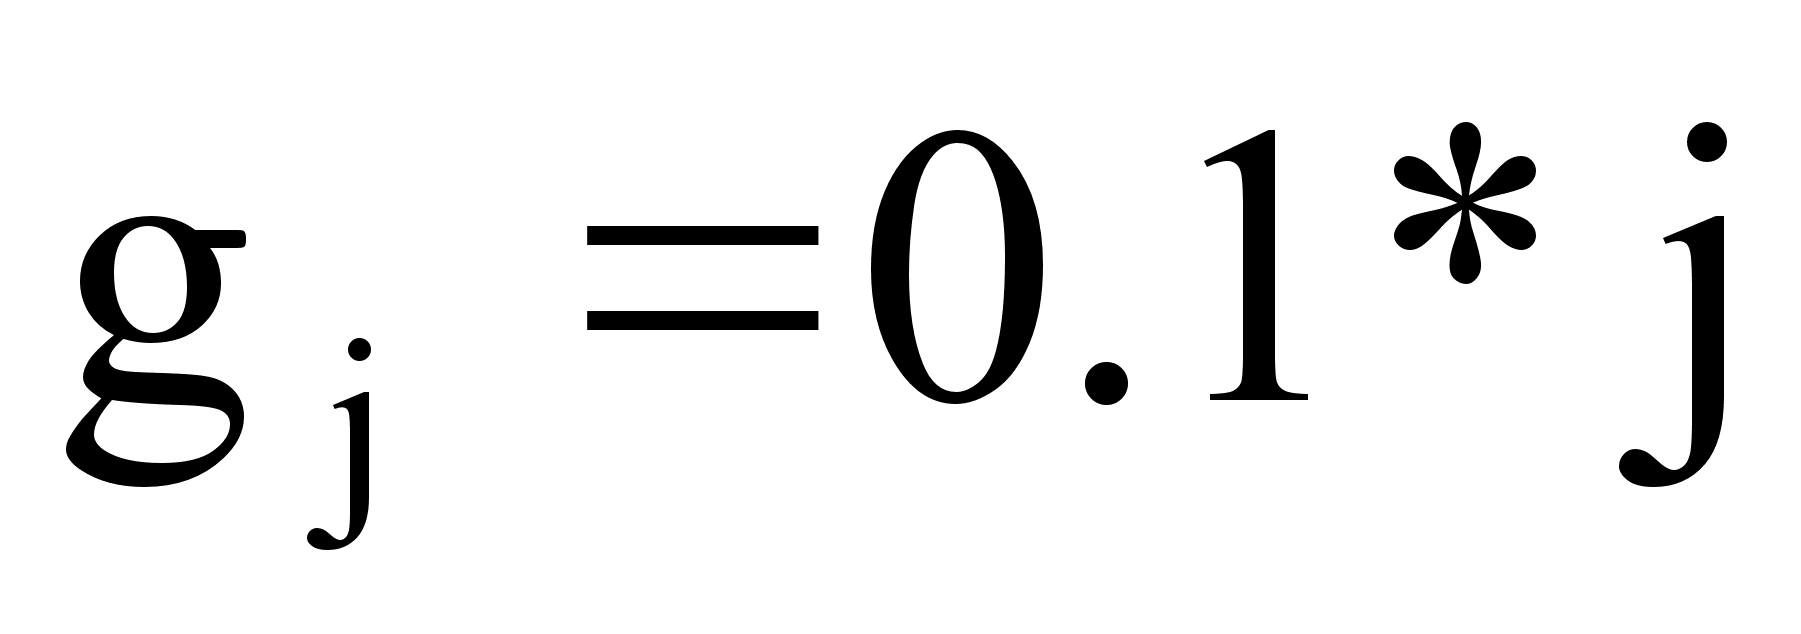 ,
(24)
ij определяется по таблице 1, а ri – по формуле (21) или (22). В ходе свертки используются две системы весовых коэффициентов – значимости показателей и опорные веса (24) для сведения нескольких отдельных показателей в один.
В таблице 5 приведен классификатор уровня комплексного показателя V&M, настроенный на систему весов (24):
Методика, рассматриваемая в статье Вишнякова Я.Д., Колосова А.В. и Шемякина В.Л. «Оценка и анализ финансовых рисков предприятия в условиях враждебной окружающей среды бизнеса», предлагает оценивать риск банкротства следующим образом.
Таблица 5 - Заключение о финансовом состоянии предприятия
| Интервал значений V&M | Заключение о финансовом состоянии |
| 0 - 0.2 | Предельный риск банкротства |
| 0.2 - 0.4 | Степень риска банкротства высокая |
| 0.4 – 0.6 | Степень риска банкротства средняя |
| 0.6 - 0.8 | Низкая степень риска банкротства |
| 0.8 – 1 | Риск банкротства незначителен |
Авторами статьи предлагается использовать модифицированную с учетом воздействий окружающей среды и рыночных механизмов Z-модель, имеющую следующий вид [5]:
R=А1хХ1+А2хХ2+А3хХ3+А4хХ4+А5хХ5+А6хХ6>0, (25)
где R — рейтинговое число;
Х1 — коэффициент обеспеченности предприятия собственными средствами (отношение собственных оборотных активов к общей сумме активов);
Х2 — коэффициент текущей ликвидности;
Х3 — рентабельность собственного капитала;
Х4 — коэффициент капитализации предприятия (отношение рыночной стоимости собственного капитала к балансовой стоимости заемных средств);
Х5 — показатель общей платежеспособности, определяемый как отношение рыночной стоимости активов ко всем обязательствам предприятия;
Х6 — коэффициент менеджмента, определяемый как отношение выручки от реализации к величине текущих обязательств предприятия;
А1, А2, А3, А4, А5, А6 — индексы значимости каждого фактора модели.
Коэффициенты являются показателями хозяйственной деятельности предприятия и степени его финансовой устойчивости. Они численно выражают риск неблагоприятного развития финансовой ситуации на предприятии.
Рейтинговое число R представляет собой численное выражение реакции предприятия на воздействие окружающей среды. Получившаяся величина R позволяет оценивать степень финансового риска данного предприятия при работе в условиях априорно враждебной окружающей среды бизнеса. При расчете R за несколько последовательных временных периодов мы получаем динамику изменения финансовой устойчивости предприятия, что позволяет анализировать влияние на него окружающей среды и тенденции дальнейшей динамики финансовой устойчивости предприятия.
При расчете в соответствии с предлагаемой моделью впервые для исчисления рейтингового числа применен коэффициент капитализации предприятия. Этот коэффициент позволяет в российских условиях, когда стоимость капитала предприятия по балансу занижена, точно оценить риск банкротства предприятия. До сих пор при расчете рейтингового числа [15] [R] использовались только стандартные коэффициенты финансового анализа, что ограничивало его экономический смысл. Также впервые для оценки качества менеджмента и, соответственно, степени финансовой устойчивости предприятия применен метод расчета коэффициента менеджмента как отношение выручки от реализации к текущим обязательствам предприятия. Основанием для именно такого расчета коэффициента является система налогообложения прибыли. Обычно коэффициент менеджмента определяется как отношение прибыли к выручке. Однако в условиях российской окружающей среды бизнеса предприятие стремится к занижению бухгалтерской прибыли всеми доступными способами. Поэтому стандартный расчет коэффициента менеджмента не позволяет реально принимать решения, касающиеся финансовой устойчивости предприятия. По мнению авторов статьи, при применении предлагаемого порядка расчета коэффициент будет отражать, насколько эффективно использует предприятие источники получения прибыли, насколько предприятие устойчиво к вредным воздействиям окружающей среды.
Следует отметить, что коэффициенты значимости для использования данной математической модели должны рассчитываться отдельно для каждой подотрасли. Например, они будут отличаться для анализа финансового состояния предприятий черной и цветной металлургии. Связано это ограничение с различиями в технологической цепочке и особенностями бухгалтерского учета.
Прежде чем приступать к анализу финансовых показателей предприятий и коэффициентов, входящих в состав модифицированной Z-модели, следует отметить, что при определении основных значимых коэффициентов была рассчитана значимость этих коэффициентов. Эти данные весов коэффициентов приведены в таблице 6.
Ранжирование основных коэффициентов, входящих в состав модифицированной Z-модели, показало следующее. Основным значимым фактором, существенно влияющим на финансовую устойчивость предприятия, является коэффициент текущей ликвидности, затем в порядке убывания следуют: показатель общей платежеспособности, рентабельность собственного капитала, коэффициент капитализации предприятия, коэффициент менеджмента и коэффициент обеспеченности предприятия собственными средствами.
Таблица 6 - Весовые характеристики основных значимых коэффициентов, входящих в состав модифицированной Z-модели
Предлагаемая методика многофакторного статистического анализа финансовой устойчивости предприятия позволяет не только ответить на вопрос, находится ли предприятие на грани банкротства или нет, но и выявить основные причины ухудшения финансового состояния предприятия, оценить факторы, определяющие состояние окружающей среды бизнеса и разработать меры по снижению финансовых рисков, угрожающих предприятию банкротством.
Предлагаемая модель оценки финансовых рисков промышленных предприятий учитывает как требования федерального законодательства «О несостоятельности (банкротстве)», так и реалии российского финансового рынка и уровень менеджмента в области управления финансовыми рисками
1.3 Приемы и методы управления риском
Методы управления рисками весьма разнообразны. Из сложившейся на настоящий момент практики достаточно четко видно, что у российских специалистов с одной стороны, и западных исследователей — с другой, сложились вполне четкие предпочтения в отношении методов управления рисками. Наличие подобных предпочтений обусловлено в первую очередь, характером экономического развития государства и, как следствие, группами рассматриваемых рисков.
Однако, несмотря на различия в предпочтениях, следует учитывать, что развитие экономических отношений в России способствует внедрению западного опыта и, как следствие, сближению российского и западного подходов к управлению и исследованию рисков.
Средствами разрешения рисков являются избежание их, удержание, передача, снижение степени [4].
Избежание риска означает простое уклонение от мероприятия, связанного с риском. Однако избежание риска для инвестора зачастую означает отказ от прибыли.
Удержание риска – это оставление риска за инвестором, т.е. на его ответственности. Так, инвестор, вкладывая венчурный капитал, заранее уверен, что он может за счет собственных средств покрыть возможную потерю венчурного капитала.
Передача риска означает, что инвестор предает ответственность за риск кому-то другому, например страховой компании.
Для снижения степени риска применяются различные приемы. Наиболее распространенными являются:
диверсификация;
приобретение дополнительной информации о выборе и результатах;
лимитирование;
самострахование;
страхование;
Диверсификация представляет собой процесс распределения инвестируемых средств между различными объектами вложения капитала, которые непосредственно не связаны между собой, с целью снижения степени риска и потерь доходов.
Диверсификация позволяет избежать часть риска при распределении капитала между разнообразными видами деятельности.
Лимитирование - это установление лимита, т.е. предельных сумм расходов, продажи, кредита и т.п. Лимитирование является важным приемом снижения степени риска и применяется банками при выдаче ссуд, при заключении договора на овердрафт и т.п. Хозяйствующими субъектами он применяется при продаже товаров в кредит, предоставлении займов, определении сумм вложения капитала и т.п.
Самострахование означает, что предприниматель предпочитает подстраховаться сам, чем покупать страховку в страховой компании. Тем самым он экономит на затратах капитала по страхованию. Самострахование представляет собой децентрализованную форму создания натуральных и денежных страховых (резервных) фондов непосредственно в хозяйствующем субъекте, особенно в тех, чья деятельность подвержена риску. Самострахование логично, когда стоимость страхуемого имущества относительно невелика по сравнению с имущественными и финансовыми параметрами всего бизнеса. Например, крупной корпорации нецелесообразно через страховую компанию страховать от пожара свое оборудование, которое установлено в небольшом арендованном ею помещении. Самострахование также имеет смысл, когда вероятность убытков чрезвычайно мала, когда фирма владеет большим количеством однотипного имущества. Так, транснациональные нефтяные компании, владеющие несколькими сотнями танкеров, практикуют самостраховку. Расчет очень простой и логичный: потеря одного танкера в год, что маловероятно, обойдется компании дешевле, чем плата страховых взносов за все танкеры.
Сущность страхования выражается в том, что инвестор готов отказаться от части доходов, чтобы избежать риска, т.е. он готов заплатить за снижение степени риска до нуля.
В таблицах 7 и 8 представлены способы уменьшения негативных последствий от различных видов риска, с которыми может столкнуться предприниматель [24].
Таблица 7 - Различные виды риска, не связанные со страхованием
| Вид риска | Способ уменьшения негативных последствий |
| Коммерческий риск |
Правильное определение допустимого уровня соотношения финансовых коэффициентов. Правильный выбор способов повышения прогнозируемой рентабельности инвестиций в данный проект |
|
Риск неоптимального распределения ресурсов |
Четкое и правильное определение приоритетов при распределении ресурсов в зависимости от их наличия. Правильные и четкие маркетинговые исследования для определения точного количества производимых продуктов. Использование матричной методики |
|
Экономические колебания и изменения вкуса клиентов |
Эффективное прогнозирование и планирование |
|
Действия конкурентов |
Активная деятельность по изучению и предвидению возможных действий конкурентов и их учет в маркетинговой и производственной деятельности |
| Недовольство работников, что может привести к их уходу или забастовкам |
Хорошо продуманные социально-экономические программы для служащих, учет их требований и просьб, проблемы мотиваций, создание благоприятной психологической обстановки и т. д. |
|
Финансовый риск, связанный с пассивностью капиталов, с одновременным размещением больших средств в одном проекте и т. д. |
Правильное управление финансами, своевременное размещение пассивных средств в приносящие прибыли проекты или предоставление выгодных кредитов. Главное, чтобы капитал не лежал «мертвым грузом», а работал. Передача части риска другом фирмам путем их подключения к участию в финансировании дорогостоящих и рискованных проектов, использование венчурного капитала |
|
Ошибки менеджеров |
Более тщательная система контроля и проверки, оправданного дублирования, особенно в ответственных узловых звеньях бизнеса, когда ошибка менеджера может очень дорого стоить. В этой связи полезно моделирование возможных финансовых последствий ошибок при выполнении наиболее дорогостоящих проектов |
| Изменения цен, спроса, уровня прибыли |
Более тщательное прогнозирование. Хеджирование и другие способы смягчения последствий риска |
| Риск неправильно выбранного проекта | Тщательная проверка всех аргументов «за» и «против». Использование компьютерного моделирования для более точного просчета вариантов в случае особой сложности проектов |
| Непредвиденные политические события, имеющие тяжелые последствия для данного бизнеса | Это не всегда можно предвидеть и невозможно застраховать. Но это необходимо учитывать как форс-мажорное обстоятельство, то есть иметь какие-10 жизненные и психологические схемы |
| Непредвиденные экономические потрясения и стихийные бедствия, экологические катастрофы |
Это должно быть учтено как форс-мажорное обстоятельство |
| Национальные и межнациональные волнения |
Это можно учесть и предвидеть. Избежать тяжелых последствий можно с помощью правильной работы по связям с общественностью с учетом национально-психологических условий в данной местности |
| Непредвиденные правительственные постановления (об изменениях в законах, ценах, налогах и т. д.) |
В России это имеет особенно важное значение. Поэтому необходимо тщательно изучать подзаконные акты по основным законам, а также внимательно следить за ситуацией. Абсолютно непредвиденных постановлений не бывает. Они готовятся заранее после обработки общественного мнения |
|
Риск уничтожения имущества, стоимость которого невелика по сравнению с финансовыми параметрами всей фирмы |
Самострахование с помощью внутренних мер |
|
Риск уничтожения большого количества однотипного имущества |
Самострахование |
Таблица 8 - Различные виды риска, которые целесообразно страховать с помощью страховых компаний
| Вид риска | Способ уменьшения негативных последствий |
| Пожар и другое стихийные бедствия |
Страхование сумм вероятных убытков |
| Автомобильные аварии |
Страхование автомобиля |
| Риск уничтожения или порчи груза при транспортировке |
Страхование стоимости груза (морская, авиационная и другое виды транспортной страховки) |
| Риск от небрежности работников фирмы |
Страхование стоимости возможных убытков от небрежности работников |
|
Риск от вероятной нечестности служащих, что может нанести материальный и моральный ущерб фирме |
Приобретение в страховой компании бондов «честности» |
| Риск невыполнения обязательств одним из работников или группой работников, от чего зависит выполнение всего проекта |
Приобретение бондов «гарантии» |
| Риск приостановки деловой активности фирмы (разные причины) | Страхование суммы возможных потерь за весь период остановки бизнеса |
|
Риск от возможной смерти или заболевания руководителя, ведущего работника фирмы, от интеллектуальной или другой квалифицированной деятельности которых зависит успех фирмы |
Страхование на сумму возможных убытков. Это особенно важно в наиболее ответственный период |
| Риск в связи с возможным заболеванием, смертью или несчастным случаем с работником |
Страхование в страховых компаниях |
При выборе конкретного средства разрешения риска предприятие должно исходить из следующих принципов:
- нельзя рисковать больше, чем это может позволить собственный капитал;
- нельзя рисковать многим ради малого;
- следует предугадывать последствия риска.
Применение на практике этих принципов означает, что всегда необходимо рассчитать максимально возможный убыток по данному виду риска, потом сопоставить его с объемом капитала предприятия, подвергаемого данному риску, и затем сопоставить весь возможный убыток с общим объемом собственных финансовых ресурсов. И только сделав последний шаг, возможно, определить, не приведет ли данный риск к банкротству предприятия.
Вопрос о выборе оптимальной политики, направленной на снижение риска, решается в рамках микроэкономической теории. Соответствующий результат гласит: оптимальная политика управления риском должна быть такой, чтобы предельные затраты на реализацию этой политики соответствовали предельной полезности, доставляемой ее применением [8].
Однако, ввиду значительных информационных требований этот принцип трудно реализуем на практике. Фактически применяются более простые критерии, например, критерий минимума затрат на мероприятия по снижению риска до приемлемого уровня.
В конкретных случаях выбор средств снижения риска зависит от возможностей его предсказания. Так, известные, часто встречающиеся риски могут быть снижены с помощью специально разрабатываемых превентивных мер. Например, риск потери части активов предприятия вследствие хищений может быть снижен за счет установления сигнализации на складах, улучшения действующей системы учета и контроля за хранением и использованием материальных ценностей.
Предвидимые, но плохо контролируемые риски могут быть снижены за счет диверсификации производства и использования резервной системы поставки ресурсов.
Каждый из перечисленных инструментов снижения риска имеет как определенные преимущества, так и недостатки. Поэтому обычно используют определенные комбинации этих инструментов «подавления» рисков. В качестве ориентира при выборе средств снижения риска используют специальные схемы, подобные нижеприведенной.
Таблица 9 – Схема для выбора средств снижения риска
|
Возможные потери прибыли, ресурсов |
Вероятность возникновения кризисной ситуации |
||
|
высокая |
средняя |
низкая |
|
|
1. Сравнимы с суммой активов проекта |
отвергнуть проект |
отвергнуть проект |
анализ путей снижения риска |
|
2. Не превышает суммы расчетной выручки |
превентивные меры |
страхование риска |
страхование риска |
|
3.Не превышает суммы расчетной прибыли |
превентивные меры |
применение политики резервирования, самострахования |
|
Завершающим этапом в анализе средств снижения риска является формулировка общего плана управления риском проекта [36].
Этот план должен включать: результаты идентификации всех областей риска проекта, перечень основных идентификаторов риска в каждой области; результаты рейтинговой оценки индикаторов риска, отражающих их значимость для достижения целей проекта; результаты статистического анализа риска, анализа чувствительности и глобального анализа риска принятия проекта; рекомендуемые стратегии снижения риска в каждой сфере деятельности, связанной с реализацией проекта; перечень процедур, обеспечивающих мониторинг рисков предпринимательского проекта.
1.4 Процесс управления рисками на предприятии
Развитие науки управления рисками в значительной степени рассматривается с позиции рисков финансовых институтов в условиях относительно стабильной экономической конъюнктуры. Необходимость рассмотрения рисков производственных предприятий в нестабильных политических, экономических и социальных условиях требует корректировки существующих принципов управления рисками и дополнительного обоснования эффективности используемых методов анализа рисков [28].
Одной из основных причин неэффективного управления рисками является отсутствие ясных и четких методологических основ этого процесса. Анализ приводимых в литературе принципов управления рисками показывает их разрозненность, а отдельным попыткам их систематизации присуще множество спорных моментов. Тем не менее, анализ исследований в области методологии управления рисками с учетом требований современной экономики позволяет сформировать систему принципов управления рисками:
- решение, связанное с риском, должно быть экономически грамотным и не должно оказывать негативного воздействия на результаты финансово-хозяйственной деятельности предприятия;
- управление рисками должно осуществляться в рамках корпоративной стратегии организации;
- управлении рисками принимаемые решения должны базироваться на необходимом объеме достоверной информации;
- при управлении рисками принимаемые решения должны учитывать объективные характеристики среды, в которой предприятие осуществляет свою деятельность;
- управление рисками должно носить системный характер;
- управление рисками должно предполагать текущий анализ эффективности принятых решений и оперативную корректуру набора используемых принципов и методов управления рисками.
Сущность каждого этапа управления рисками предполагает применение различных методов.
Весь процесс управления рисками можно отобразить следующим образом:
Рисунок 3 – Процесс управления рисками
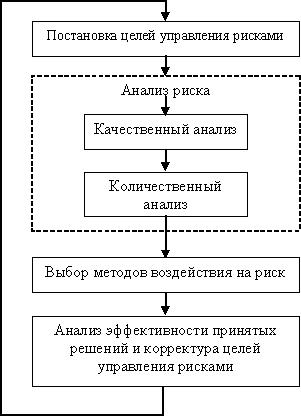
Постановка целей управления рисками;
Анализ риска;
Качественный анализ;
Количественный анализ;
Выбор методов воздействия на риск;
Анализ эффективности принятых решений и корректура целей управления рисками, и к началу.
Этап постановки целей управления рисками характеризуется использованием методов анализа и прогнозирования экономической конъюнктуры, выявления возможностей и потребностей предприятия в рамках стратегии и текущих планов его развития.
На этапе анализа риска используются методы качественного и количественного анализа: методы сбора имеющейся и новой информации, моделирования деятельности предприятия, статистические и вероятностные методы и т. п.
На третьем этапе производится сопоставление эффективности различных методов воздействия на риск: избежания риска, снижения риска, принятия риска на себя, передачи части или всего риска третьим лицам, которое завершается выработкой решения о выборе их оптимального набора.
На завершающем этапе управления рисками выбранных методов воздействия на риск. Результатом данного этапа должно стать новое знание о риске, позволяющее, при необходимости, откорректировать ранее поставленные цели управления риском.
Таким образом, на каждом из этапов используются свои методы управления рисками. Результаты каждого этапа становятся исходными данными для последующих этапов, образуя систему принятия решений с обратной связью. Такая система обеспечивает максимально эффективное достижение целей, поскольку знание, получаемое на каждом из этапов, позволяет корректировать не только методы воздействия на риск, но и сами цели управления рисками.
Базовым этапом, позволяющим сформировать дальнейшую стратегию управления рисками является этап анализа риска.
Задачей качественного анализа риска является выявление источников и причин риска, этапов и работ, при выполнении которых возникает риск, то есть:
- определение потенциальных зон риска;
- выявление рисков, сопутствующих деятельности предприятия;
- прогнозирование практических выгод и возможных негативных последствий проявления выявленных рисков.
Методы качественного анализа можно разделить на четыре группы:
Методы, базирующиеся на анализе имеющейся информации;
Методы сбора новой информации;
Методы моделирования деятельности организации;
Эвристические методы качественного анализа;
Итоговые результаты качественного анализа риска, в свою очередь, служат исходной информацией для проведения количественного анализа.
На этапе количественного анализа риска вычисляются числовые значения вероятности наступления рисковых событий и объема вызванного ими ущерба или выгоды.
Рассматривая всю совокупность методов количественного анализа рисков, можно сказать, что применение конкретного метода зависит от множества факторов:
- для каждого типа анализируемого риска существуют свои методы анализа и конкретные особенности их реализации. Например, при анализе технико-производственных рисков, связанных с отказом оборудования наибольшее распространение получили методы построения деревьев;
- для анализа рисков существенную роль играет объем и качество исходных данных. Так, если имеется значительная база данных по динамике РОФ, возможно применение методов имитационного моделирования и нейронных сетей. В противном случае вероятнее всего применение экспертных методов или методов нечеткой логики;
- при анализе рисков принципиально важно учитывать динамику показателей, влияющих на уровень риска. В случае анализа рисков на рынках в состоянии шока ряд методов попросту неприменим;
- при выборе методов анализа следует принимать во внимание не только глубину расчетных данных, но и горизонт прогнозирования показателей, влияющих на уровень риска;
- большое значение имеет срочность и технические возможности проведения анализа. Если в распоряжении аналитика имеется солидный вычислительный потенциал и запас времени, возможно обучение нейронных сетей, моделирование по методу Монте-Карло и т. д.;
- эффективность применения методов анализа риска повышается при формализации риска с целью математического моделирования его воздействия на результаты деятельности предприятия. В настоящее время не только экономические системы, но и промышленные комплексы достигли такой сложности, что зачастую расчет их устойчивости невозможен без элементов теории вероятностей;
- следует учитывать требования государственных контролирующих органов к формированию отчетности о рисках. В том случае, если на нормативном уровне требуется использование методов имитационного моделирования, их применение обязательно.
Все вышеперечисленное позволяет сделать вывод о том, что для эффективного анализа всего многообразия рисков в деятельности предприятия необходимо применять целый комплекс методов, что, в свою очередь, подтверждает актуальность разработки комплексного механизма управления рисками.
В современных условиях хозяйствования, характеризующихся политической экономической и социальной нестабильностью существующая на предприятии система управления должна включать механизм управления рисками [27].
Первым этапом формирования механизма управления риском на предприятии является создание службы риск-менеджмента. На сегодняшнем этапе развития российской экономики целью этой службы является минимизация потерь посредством мониторинга деятельности предприятия, анализа всего комплекса РОФ, выработки рекомендаций по снижению рисков и контроля за их выполнением. При этом важно определить место службы в организационной структуре предприятия, определить права и обязанности ее персонала и проинформировать работников предприятия о функциях службы и характере ее деятельности.
Источниками информации, предназначенной для анализа риска являются:
- бухгалтерская отчетность предприятия. Данные документы (баланс, отчет о прибыли и убытках, о движении денежных средств и т. д.) в сжатой форме содержат всю официальную информацию о предприятии — состояние основных фондов, уровень запасов материалов и готовой продукции, величину дебиторской и кредиторской задолженностей, финансовые результаты деятельности предприятия и пр. Анализ бухгалтерской отчетности предприятия позволит выявить значительную долю деловых, кредитных, организационных рисков;
- организационная структура и штатное расписание предприятия.
- Анализ данной информации позволяет выявлять организационные риски;
- карты технологических потоков (технико-производственные риски);
- договоры и контракты (деловые и юридические риски);
- себестоимость производства продукции. Ее анализ позволяет выявить подавляющее большинство РОФ и определить денежное выражение потерь из-за возникновения рисковых ситуации;
- финансово-производственные планы предприятия. Полнота их выполнения дает возможность комплексно оценить устойчивость предприятия ко всей совокупности рисков.
Социально-экономическая нестабильность (СЭН), в условиях которой действуют предприятия, вносит свои коррективы как в деятельность субъектов хозяйствования; так и в механизм управления рисками предприятий. При этом проследить ее влияние в полном объеме практически невозможно, но определить аспекты ее воздействия на отдельные риски вполне реально.
По завершении сбора информации, предназначенной для анализа рисков, служба риск-менеджмента получит возможность реально оценить динамику показателей деятельности предприятия с учетом воздействий внешних и внутренних социально-экономических и политических факторов, что позволит всесторонне и профессионально спрогнозировать будущее состояние рыночной конъюнктуры и реально оценить возможные риски.
Логическим продолжением работы службы риск-менеджмента должно стать формирование программы мероприятий по управлению рисками, при разработке которой должно быть учтено следующее:
- размер возможного ущерба и его вероятность;
- существующие механизмы снижения риска, предлагаемые государством и их производственно-экономическая эффективность;
- производственно-экономическая эффективность предлагаемых службой мероприятий по снижению рисков;
- практическая возможность реализации мероприятий в рамках выделенного лимита средств;
- соответствие мероприятий программы существующим нормативным актам, целям долгосрочного и краткосрочного планирования развития предприятия и основным направлениям его финансовой политики;
- субъективное отношение к риску разработчиков программы и руководства предприятия.
При разработке программы мероприятий по управлению рисками специалистам службы риск-менеджмента следует ориентироваться на максимальную унификацию формируемых оценок уровня риска, что выражается в формировании универсальных параметров, характеризующих объем возможного ущерба, В качестве таких параметров наиболее целесообразно использовать воздействия рисков на финансовые потоки и финансовое состояние предприятия.
Завершающим этапом разработки программы является формирование комплекса мероприятий по снижению рисков, с указанием планируемого эффекта от их реализации, сроков внедрения, источников финансирования и лиц, ответственных за выполнение данной программы. Программа обязательно должна быть утверждена руководством предприятия и учтена при финансово-производственном планировании.
Рисунок 4- Алгоритм функционирования механизма управления рисками
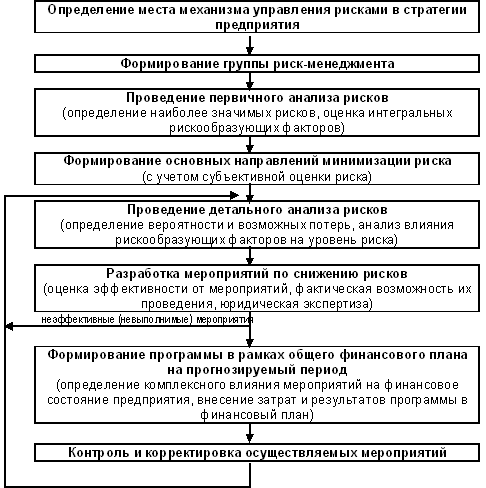
В процессе реализации программы специалисты службы риск-менеджмента должны осуществлять анализ эффективности принятых решений и по мере необходимости обеспечивать корректировку целей и средств минимизации рисков. При этом рекомендуется аккумулировать всю информацию об ошибках и недостатках разработки программы, проявившихся в ходе ее реализации. Такой подход позволит провести разработку последующих программ мероприятий по снижению рисков на более качественном уровне с использованием новых полученных знаний о риске.
Все вышеизложенное позволяет сделать вывод о том, что механизм управления рисками предприятия в современных условиях хозяйствования должен иметь четкую иерархическую структуру с необходимостью ее корректировки по итогам реализации программы мероприятий по снижению рисков и с учетом изменяющихся факторов воздействия. Алгоритм функционирования указанного механизма представлен на рисунке 3.
Анализ трудов отечественных и зарубежных исследователей теории и практики минимизации риска, текущего состояния и тенденций развития отечественной экономики, проблем и особенностей деятельности предприятий реального сектора подтверждает актуальность и своевременность разработки механизма управления рисками предприятия в современных условиях хозяйствования и подчеркивает необходимость его внедрения в практику деятельности финансово-экономических подразделений субъектов хозяйствования.
2 Анализ системы управления рисками в OOO НПЛ «Шарм Клео Косметик»
2.1 Краткая характеристика предприятия
Компания
"Шарм Клео
Косметик" была
создана 1 июня
1990 года сотрудниками
и выпускниками
Кубанского
Государственного
Технологического
Университета,
единственного,
в то время, в
Советском Союзе
ВУЗа, выпускавшего
специалистов
парфюмеров
и косметологов-технологов.
Производство
начиналось
с двух наименований
косметических
кремов, которые,
благодаря,
качественной
рецептуре и
интересному
дизайну упаковки,
сразу завоевали
большую популярность
и достойное
место на российском
рынке.
В 1991 г. компанией
была образована
научно-производственная
лаборатория
с арсеналом
современного
оборудования
и приборов.
Высокий профессионализм
и творческий
потенциал
научных сотрудников,
стремление
к поиску нестандартных
решений, тесный
контакт со
многими научными
и медицинскими
учреждениями
России, использование
богатейших
природных даров
Кубанской земли
и современных
технологий
привели к рождению
новых формул
косметических
средств.
Сегодня ассортимент продукции, выпускаемой "Шарм Клео Косметик" превышает 100 наименований. Формулы защищены патентами. Производство соответствует международному стандарту ISO 9002. Все продукты сертифицированы.
В НПЛ
"Шарм Клео
Косметик" создан
центр по обучению
косметологов.
Так
же на предприятии
получило развитие
ещё одно творческое
направление
- фитодизайн.
Компания регулярно принимает участие в специализированных выставках, ярмарках и профессиональных конкурсах мастерства, является их призером. Среди многих, завоеван Диплом победителя конкурса "Лучший отечественный товар" на межгосударственной ярмарке "Галантерея-99", Диплом международной парфюмерно-косметической выставки-ярмарки "Жемчужина-99" за высокое качество представленной продукции. Серебряной медали II Национального конкурса за лучшую парфюмерно-косметическую продукцию года в 1998 году был удостоен БАЛЬЗАМ ДЛЯ ГУБ. "КРЕМ КЛЕОПАТРЫ" стал победителем Всероссийского конкурса "100 лучших товаров России" в 1999 г., а серия "КРАСАПАНЯ" стала серебряным призером IV Национального конкурса на лучшую парфюмерно-косметическую продукцию 2000 года в номинации "Лучшая серия года".
По данным маркетинговых исследований «Шарм Клео Косметик» в 1999 г. принадлежало 3,5 % рынка парфюмерно-косметической продукции г. Краснодара.
ООО НПЛ «Шарм Клео Косметик» является коммерческой организацией занимающейся производством косметики. Создана организация учредителями физическими лицами на основе вступительных взносов.
Цель организации – получение прибыли.
Предприятие является юридическим лицом и самостоятельно отвечает всем своим имуществом по долгам и обязательствам, может быть истцом и ответчиком в суде.
Организация
занимается
не запрещенной
законом предпринимательской
деятельностью
(бытовое обслуживание
производство
промышленного
сырья, комплектующих,
материалов
и продукции
химической
промышленности,
услуги
по реализации
товаров, представительские
услуги).
ООО НПЛ «Шарм Клео Косметик» не имеет вышестоящей организации.
Таблица 10 - Технико-экономические показатели «Шарм Клео Косметик»
|
Показатели |
2000 г. | 2001 г. |
Изменения |
Темп роста, % |
|
7845,02 | 9880,88 | 2035,86 |
126 |
|
2. Среднесписочная численность работников, чел. |
43 | 43 | 0 | 100 |
| 3.Производительность труда, руб./чел. | 182,44 | 229,79 | 47,35 | 126 |
| 4.Фонд оплаты труда, тыс. руб. | 718861 | 1634533 | 915672 | 227 |
| 5. Среднегодовой уровень оплаты труда, руб. | 16718 | 38012 | 21294 | 227 |
| 6. Среднегодовая стоимость ОПФ тыс.руб. | 82,065 | 163,66 | 81,595 | 199 |
| 7.Фондоотдача на 1 руб. основных фондов, руб./руб. | 95,6 | 60,37 | -35,23 | 63 |
| 8.Фондовооруж-ть, руб./чел. | 1,91 | 3,81 | 1,9 | 199 |
| 9. Среднегодовая стоимость остатков оборотных средств тыс. руб.. | 6610,58 | 9053,11 | 2442,53 | 137 |
| 10. Себестоимость продукции (работ, услуг), тыс.руб. | 5388,73 | 7545,52 | 2156,79 | 140 |
| 11. Затраты на 1 руб. продукции (работ, услуг), руб./руб. | 0,67 | 0,76 | 0,09 | 113 |
| 12. Прибыль от реализации продукции, тыс.руб. | 2235,99 | 1766,60 | -469,39 | 79 |
|
13. Финансовый результат - прибыль (+) - убыток (-) |
+1808,4 | +985,14 | -823,26 | 54 |
|
14. Рентабельность, руб./руб.: - продукции - основной деятельности |
28,5 39,86 |
17,9 21,77 |
-10,6 -18,09 |
63 55 |
ООО «Шарм Клео Косметик» открыты представительства в следующих городах: Москва, Санкт-Петербург, Самаре, а также в ЮАР в городах Претория и Йоханнесбург.
Высшим органом управления организацией является общее собрание учредителей.
ООО «Шарм Клео Косметик» расположена в г. Краснодаре.
Технико-экономические показатели деятельности «Шарм Клео Косметик» за 2001 год приведены в таблице 10.
По данным таблицы основные показатели значительно увеличились за 2002 год. Так выручка от реализации выросла по сравнению с прошедшим периодом на 2035,86 тыс. рублей. Однако наблюдается увеличение затрат на рубль реализованных услуг на 0,09руб. Произошло это из-за увеличения себестоимости продукции и коммерческих расходов при условии, что цены на продукцию оставались на уровне 200 года. Производительность труда увеличилась на 26%, что позволяет сделать вывод об уровне автоматизации труда.
Р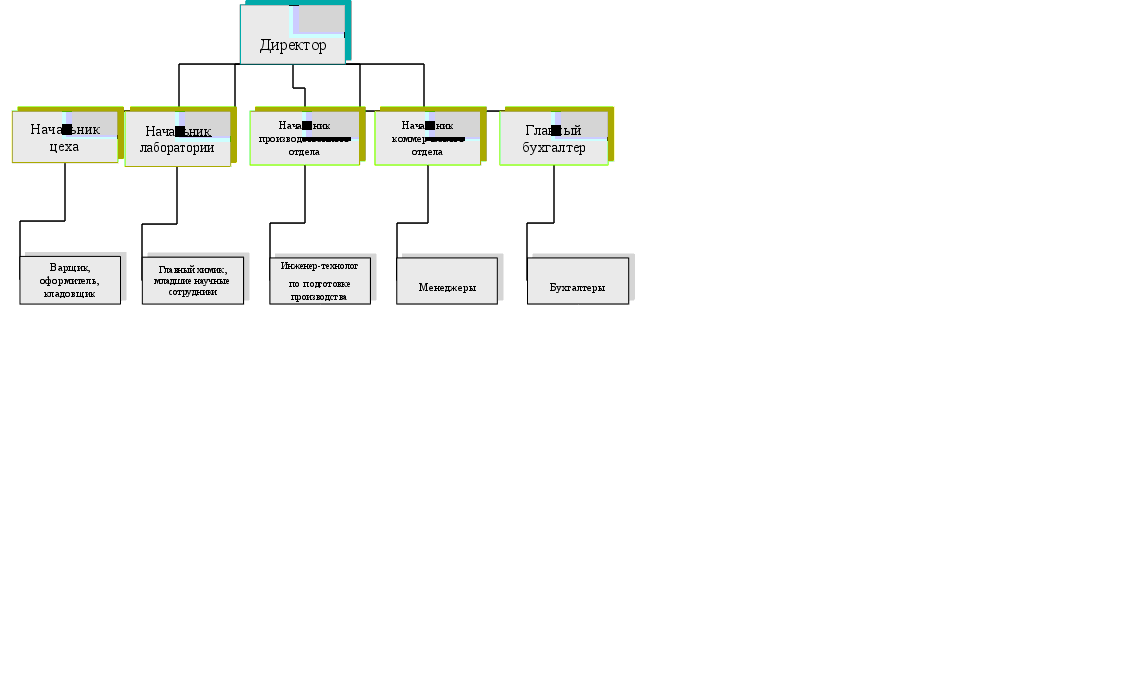 исунок
5 - Организационно-производственная
структура ООО
«Шарм Клео
Косметик»
2.2 Оценка риска предприятия на основе показателей финансовой отчетности
Оценка риска является важнейшей составляющей общей системы управления риском. Она представляет собой процесс определения количественным или качественным способом величины (степени) риска.
Количественная оценка риска позволяет получить наиболее точные решения. Однако осуществление количественной оценки встречает и наибольшие трудности, связанные с тем, что для количественной оценки рисков нужна соответствующая исходная информация. В России рынок информационных услуг развит пока очень слабо и, зачастую, трудно получить фактические данные, которые надо собирать и обрабатывать.
Из-за этих трудностей, связанными с недостатком информации, времени, а иногда и с невозможностью проведения данного расчета из-за отсутствия необходимых данных, относительная оценка риска на основе анализа финансового состояния предприятия представляет сегодня особый интерес. Это один из самых доступных методов оценки риска как для предпринимателя-владельца фирмы, так и для его партнеров.
Оценку финансового положения предприятия следует осуществлять, основываясь на главных документах финансовой отчетности, таких, как бухгалтерский баланс и счет прибылей и убытков.
Оценку риска на основе анализа финансового состояния фирмы будем проводить на примере ООО «Шарм Клео Косметик», в два этапа: исследование результативных критериев деятельности предприятия и анализ на основе специальных коэффициентов.
Все рассматриваемые данные, представленные в анализе, являются результатом функционирования данного предприятия в течение 2001 года.
Этап первый – анализ результативных критериев деятельности предприятия. Результативные критерии – это основные итоговые показатели деятельности фирмы, такие, как оборот или объем продаж, сумма активов и ликвидность.
Активы предпринимательской фирмы удобнее анализировать на основе балансового отчета фирмы. Проанализируем наличие, состав и размещение активов предприятия. Для удобства рассмотрения представим данные в табличной форме. Исходной базой является бухгалтерский баланс предприятия.
За 2001 г. общая стоимость активов возросла на 7 %. Данное увеличение в большей степени было вызвано ростом оборотного капитала на 402,14 тыс. руб. или 5%. Однако, если рассматривать структуру активов, то удельный вес внеоборотных активов увеличился на 1,95% и составил 15,05% стоимости активов. Увеличение произошло в основном за счет появления незавершенного строительства в размере 332,54 тыс. руб. и увеличения стоимости основных средств в 2,5 раза. Наличие в составе активов нематериальных активов косвенно характеризует избранную предприятием стратегию как инновационную, т.к. оно включает средства в патенты, лицензии и другую интеллектуальную собственность. Однако в конце 2001 г. их размер снизился на 76% и составил 2,41 тыс. руб.
В целом увеличение доли внеоборотных активов можно с одной стороны оценить положительно, т.к. они слабее подвержены инфляции, подвержены меньшему риску финансовых потерь в процессе хозяйственной деятельности и практически защищены от недобросовестных действий партнеров. С другой стороны необходимо отметить то, что внеоборотные активы относятся к группе слаболиквидных активов в коротком периоде времени и поэтому не могут служить средством обеспечения потоков платежей при снижении уровня платежеспособности предприятия и угрозе его банкротства.