Организация системы управления рисками на предприятии
Коэффициенты финансовых возможностей фирмы по покрытию различных видов убытков фирмы после внедрения ПЦМ рассчитываются по формулам:
К(НВеУ)ПЦМ = (НВеУПЦМ + РПЦМ * ФВ)/ФВ, (34)
К(МВоУ)ПЦМ = (МВоУПЦМ + РПЦМ * ФВ)/ФВ, (35)
К(ОУ)ПЦМ = (ОУПЦМ + РПЦМ * ФВ)/ФВ, (36)
где НВеУПЦМ, МВоУПЦМ и ОУПЦМ - соответственно наиболее вероятный, максимально возможный и ожидаемый убыток после внедрения ПЦМ;
РПЦМ - расходы по разработке и внедрению ПЦМ.
Заметим, что в числителе формул (34), (35) и (36) при определении эффективности ПЦМ дополнительно учитываются расходы по ее разработке и внедрению.
Если значение коэффициента отрицательное или равно нулю, то это означает, что у фирмы есть финансовые возможности по покрытию соответствующего вида убытка. Если же значение коэффициента больше нуля, то это говорит о том, что фирма испытывает трудности по его покрытию.
Сравнение и анализ полученных значений коэффициентов для ситуации до и после внедрения ПЦМ дают возможность косвенно оценить эффективность и целесообразность разработки и внедрения ПЦМ. Чем больше эти коэффициенты различаются между собой, тем выше эффективность внедрения ПЦМ.
3.3 Совершенствование системы способов минимизации рисков, используемой на «Шарм Клео Косметик»
Одним из способов снижения рисков неисполнения хозяйственных договоров ООО «Шарм Клео Косметик» является использование страховых инструментов. Примером страхования такого рода рисков является заключение договоров страхования на случай невозможности в связи с оговоренными причинами поставить товар по ранее заключенным контрактам, а также отказа покупателя от приема товара. В этих случаях страхователю возмещают убытки, связанные с необходимостью поиска новых покупателей, осуществлением возврата товаров и т. п.
Риски вхождения в договорные отношения с неплатежеспособными партнерами также выражаются в заключении договоров на закупку ресурсов с поставщиками, которые не в состоянии выполнить свои обязательства из-за плохого финансового состояния. Данные риски также включают в себя оказание услуг неплатежеспособным покупателям. В этом случае возникает риск того, что понесенные затраты либо окупятся несвоевременно, либо предприятию нужно будет пересматривать сроки реализации уже изготовленной продукции и идти на прочие дополнительные затраты. Кроме того, может измениться и объем произведенной продукции.
Чтобы избежать подобных потерь, предприятию необходимо проверять платежеспособность поставщиков сырья, материалов и покупателей произведенной продукции. Кроме того, для снижения рисков в данной ситуации предприятие может создавать резервы на случай непредвиденных затрат, прогнозировать отраслевую (для поставщиков) динамику цен, вовлекать поставщиков в деятельность предприятия путем заключения договоров участия в прибылях или путем приобретения акций, создавать резервные запасы исходных материалов и пр.
Кроме того, страхование может использоваться для снижения рисков возникновения непредвиденных расходов. Существует целый ряд видов страхования на случай перерыва в хозяйственной деятельности. Предприятия и организации, могут, например, заключить договор страхования на случай перерывов в своей деятельности в связи с поломками оборудования. Такое страхование проводится в дополнение к страхованию оборудования и прочих установок из-за воздействия воды, сырости, злоумышленных действий третьих лиц и других непредвиденных обстоятельств.
Отдельно стоит рассматривать страхование временной прибыли и страхование от потери дохода в результате изменения конъюнктуры рынка. По таким договорам страховая компания несет ответственность в случае возникновения у страхователя убытков, если он не смог из-за страхового случая обеспечить поставку продукции или оказать услуги в тот период, когда спрос на них был максимальным. Потеря прибыли может произойти в результате замены на предприятии устаревшего оборудования, внедрения новой техники, выплаты штрафных санкций и арбитражных судебных издержек.
Перед ООО «Шарм Клео Косметик» стоит риск хищения интеллектуальной собственности предприятия особенно в условиях недостаточной патентной защищенности производимой продукции и технологии изготовления в России. Данный риск также можно переложить на страховую компанию.
Кроме того, для предупреждения рисков или их минимизации необходимо установить на предприятии жесткую имущественную ответственность материально ответственных лиц, организовать охрану территории производственного предприятия.
Помимо страхования предприятию целесообразно использовать такой метод минимизации рисков как самострахование или резервирование средств на покрытие непредвиденных расходов. Тщательно разработанная оценка непредвиденных расходов сводит до минимума перерасход средств.
На ООО «Шарм Клео Косметик» создан резервный фонд, однако его размер ничтожен (менее 1 тыс. руб.)
Основными формами этого направления нейтрализации финансовых рисков являются:
- формирование резервного фонда предприятия. Он создается в соответствии с требованиями законодательства и устава предприятия;
- формирование целевых резервных фондов. Примером такого формирования могут служить фонд страхования ценового риска; фонд уценки товаров на предприятиях торговли; фонд погашения безнадежной дебиторской задолженности и т.п.;
- формирование системы страховых запасов материальных и финансовых ресурсов по отдельным элементам оборотных активов предприятия. Размер потребности в страховых запасах по отдельным элементам оборотных активов устанавливается в процессе их нормирования;
- нераспределенный остаток прибыли, полученной в отчетном периоде
Определение структуры резерва на покрытие непредвиденных расходов может производиться на базе определения непредвиденных расходов по видам затрат, например, на заработную плату, материалы, субконтракты. Такая дифференциация позволяет определить степень риска, связанного с каждой категорией затрат, которые затем можно распространить на отдельные этапы производства.
Резерв не должен использоваться для компенсации затрат, понесенных в следствии неудовлетворительной работы.
Текущие расходы резерва должны отслеживаться и оцениваться, чтобы обеспечить наличие остатка на покрытие будущих рисков.
При осуществлении нового производственного проекта может быть использован способ определения структуры резерва непредвиденных расходов путем его деления на общий резерв, который должен покрывать изменения в смете, доставки к общей сумме контракта и другие аналогичные элементы и специальный резерв, включающий в себя надбавки на покрытие роста цен, увеличение расходов по отдельным позициям, а также на оплату исков по контрактам.
После выполнения работы, для которых выделен резерв на покрытие непредвиденных расходов, можно сравнить плановое и фактическое распределение непредвиденных расходов, и на этой основе определить тенденции использования непредвиденных расходов до завершения проекта. При этом неиспользованная часть выделенного резерва на покрытие непредвиденных расходов может быть возвращена в резерв проекта.
Для эффективного управления дебиторской задолженностью, ликвидностью и заемной политикой для данного предприятия рекомендуется использовать такой способ снижения риска хозяйственной деятельности как лимитирование. Лимитирование может применяться при продаже товаров в кредит, предоставлении займов, определении сумм вложения капитала и т.п.
Система финансовых нормативов, обеспечивающих лимитирование концентрации рисков, должна включать:
- предельный размер (удельный вес) заемных средств, используемых в хозяйственной деятельности;
- минимальный размер (удельный вес) активов в высоколиквидной форме;
- максимальный размер товарного (коммерческого) или потребительского кредита, предоставляемого одному покупателю;
- максимальный период отвлечения средств в дебиторскую задолженность.
На исследуемом предприятии применяются некоторые виды такого способа снижения риска как диверсификация. Однако возможности этого способа минимизации риска в ООО «Шарм Клео Косметик» не исчерпаны. Так целесообразным будет применение диверсификации финансовой деятельности при одновременном увеличении масштабов последней. В частности увеличение краткосрочных финансовых вложений приведет к росту ликвидности, а их диверсификация к снижению риска.
ООО «Шарм Клео Косметик» необходимо учитывать риск неоптимального распределения ресурсов, экономические колебания и изменения вкуса клиентов и действия конкурентов. Для данного предприятия эти риски имеют особенное значение, т. к. в косметологическая отрасль характеризуется наличием острой конкурентной борьбы как между отечественными, так и западными компаниями.
Управлять данными рисками можно с помощью маркетинговых исследований. Так целесообразно провести исследование для определения точного количества производства продукции, изучения возможных действий конкурентов и предпочтений клиентов. Результаты данных исследований могут быть использованы производственным и коммерческим отделами для определения приоритетов при распределении ресурсов в зависимости от их наличия, прогноза вкусов клиентов и с учетом действий конкурентов в производственной и маркетинговой политике.
Кроме вышеперечисленных рекомендаций по снижению рисков ООО «Шарм Клео Косметик» могут быть использованы методы минимизации рисков, связанные с включением дополнительных пунктов в контракты с контрагентами, таких как:
- обеспечение востребования с контрагента по финансовой операции дополнительного уровня премии за риск;
- получение от контрагентов определенных гарантий;
- сокращение перечня форс-мажорных обстоятельств в контрактах с контрагентами;
- обеспечение компенсации возможных финансовых потерь по рискам за счет предусматриваемой системы штрафных санкций.
На практике наиболее эффективный результат можно получить лишь при комплексном использовании различных методов снижения риска. Комбинируя их друг с другом, в самых различных сочетаниях, можно достичь также оптимальной соотносительности между уровнем достигнутого снижения риска и необходимыми для этого дополнительными затратами.
Заключение
Данная работа была посвящена вопросу организации системы управления рисками на промышленном предприятии. Была достигнута поставленная в дипломной работе цель, а именно: проведение всесторонних теоретических исследований в области управления риском предприятии, анализ существующего положения ООО «Шарм Клео Косметик» относительно выявления, оценки и управления рисками, осуществление собственно оценки рисков, разработка мероприятий по совершенствованию технологии управления риском на предприятии.
Автором были предложены также такие мероприятия по совершенствованию управления рисками, в том числе использование математических методов, предложен комплексный организационный проект системы управления риском.
В теоретической части работы были исследована природа и экономическое содержание риска, рассмотрены теоретические основы управления риском на предприятии, приведены общие методы снижения риска, разработан механизма управления рисками предприятия в современных условиях хозяйствования.
На основе теоретических материалов был проведен анализ влияния рисков на функционирование предприятия на примере ООО НПЛ «Шарм Клео Косметик». На основании проведенного анализа можно сделать вывод о том, что в целом финансовое положение ООО НПЛ «Шарм Клео Косметик» за 2001 год улучшилось, однако уровень ликвидности предприятия достаточно низкий. Кроме того, в предшествующем периоде наблюдалось ухудшение финансовых показателей ООО «Шарм Клео Косметик», т.е. положение данного предприятия нельзя назвать устойчивым. Таким образом, можно сделать вывод, что на исследуемом предприятии не уделяют достаточно внимания проблеме управления рисками.
Результаты анализа показали, что для ООО «Шарм Клео Косметик» наиболее значимыми являются риск неисполнения хозяйственных договоров, ценовые риски, риск хищения интеллектуальной собственности.
Что касается используемых методов минимизации рисков, то на исследуемом предприятии основными являются диверсификация поставщиков и покупателей, а также видов деятельности, страхование имущества, а также такой прием компенсации риска как мониторинг социально-экономической и нормативно-правовой среды.
Кроме того, была проведена количественная оценка рисков ООО НПЛ «Шарм Клео Косметик», в частности вероятность невозврата долгов и риска банкротства.
С учетом выводов, сделанных на основе анализ финансового состояния исследуемого предприятия, рисков и методов, используемых для их снижения, были разработаны рекомендации по совершенствованию системы управления рисками, на основе создания отдела управления рисками. Данный отдел должен работать на основании программы целевых мероприятий по управлению рисками.
Для ООО «шарм Клео Косметик» рекомендованы для внедрения следующие методы снижения степени рисков:
- использование страховых инструментов для защиты интеллектуальной собственности и снижении риска неисполнения хозяйственных договоров, в частности заключение договоров страхования на случай невозможности в связи с оговоренными причинами поставить товар по ранее заключенным контрактам, а также отказа покупателя от приема товара. В этих случаях страхователю возмещают убытки, связанные с необходимостью поиска новых покупателей, осуществлением возврата товаров и т. п.;
- резервирование средств для покрытия непредвиденных расходов. Определение структуры резерва на покрытие непредвиденных расходов рекомендуется производиться на базе определения непредвиденных расходов по видам затрат, например, на заработную плату, материалы, субконтракты. Такая дифференциация позволит определить степень риска, связанного с каждой категорией затрат, которые затем можно распространить на отдельные этапы производства;
- лимитирование при управлении дебиторской задолженностью и в заемной политике. В систему нормативов, обеспечивающих лимитирование концентрации рисков рекомендуется включать: предельный размер заемных средств; минимальный размер активов в высоколиквидной форме; максимальный размер товарного кредита, предоставляемого одному покупателю; максимальный период отвлечения средств в дебиторскую задолженность.
Кроме того, для снижения риска неоптимального распределения ресурсов, экономического колебания и изменения вкусов клиентов и действий конкурентов предлагается использовать маркетинговые исследования. В частности, целесообразно провести исследование для определения точного количества производства продукции, изучения возможных действий конкурентов и предпочтений клиентов
В заключении надо сказать, что хотим мы того или не хотим, но, осуществляя предпринимательскую деятельность (особенно на стадии ее освоения), нам придется иметь дело с неопределенностью и повышенным риском.
Задача подлинного предпринимателя, хозяйственника нового типа состоит не в том, чтобы искать дело с заведомо предвидимым результатом, дело без риска. Надо не избегать неизбежного риска, а предвидеть его, стремясь снизить до возможно более низкого уровня.
Приложение Б
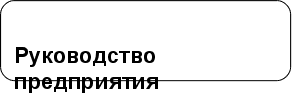









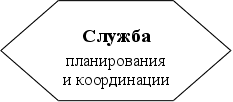 Другие
 подсистемы
управления
п редприятием


Группа планирования и антирисковых мероприятий
Группа мониторинга и анализа риска
Группа перспектив-
ного развития
Группа управления в кризисных ситуациях
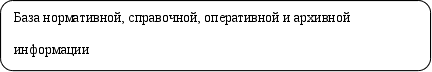
Отдел управления риском
Рисунок Б.1 – Организация управления риском на предприятии
Приложение В
Таблица В.1 – Карта управленческой процедуры закрепления работ в аппарате управления
|
Код операций |
Наименование операции |
Исполнители |
Трудоемкость операции |
|||||||
| Разовая,ч | Годовая,ч | |||||||||
|
1-2 1-3 2-4 3-5 3-6 4-7 5-7 6-8 7-8 8-9 |
Передача инструкции об исследовании рынка в отдел маркетинга Передача инструкции на производство об анализе производственных возможностей Исследование рынка Анализ производственных возможностей Разработка нового товара Предоставление отчёта об исследовании рынка Предоставление отчёта о производственных возможностях Предоставление отчёта о разработке нового товара Разработка программы маркетинга, включающей товарную стратегию Передача инструкции ПЭО о разработке плана производства |
|
Δ О |
12 12 12 12 2 12 12 2 2 6 |
0,08 0,08 12 12 32 0,17 0,17 0,17 24 0,08 |
0,96 0,96 144 144 64 2,04 2,04 0,34 48 0,48 |
||||
Продолжение таблицы В.1
|
9-10 10-11 11-12 11-13 12-14 14-15 15-16 13-16 16-17 |
Составление плана производства Передача отчёта о плане производства отделу управления риском (ОУР) Передача инструкции финансовому отделу Передача инструкции о планировании трудовых ресурсов Расчёт потребности в инвестициях Расчёт прибыли Предоставление расчёта ОУР Предоставление отчёта о планировании трудовых ресурсов Предоставление сводного отчёта ген. Директору |
|
|
|
6 6 12 6 12 12 12 6 12 |
16 0,17 0,08 0,08 4 4 0,17 0,17 0,2 |
96 1,02 0,96 0,48 48 48 2,04 1,02 2,4 |
Таблица В.2 – Условные обозначения и общие итоги
|
Наименование Операции |
Условные Обозначения |
Количество операций данного вида |
Затраты времени, % |
|
Передаточные Письменные Изучение Анализ Разработка Отчёт |
____ Δ О |
12 5 1 1 3 7 |
10 15 20 20 20 15 |
Таблица В.3 – Карта организации труда на рабочем месте для антирискового управляющего
| 1 Перечень операций, выполняемых на рабочем месте | |||||||||
|
Наименование операции |
Код процедуры |
Количество операции |
Трудоемкость разовая |
Трудоемкость годовая |
Код документов |
||||
|
1.Ознакомление и анализ документации различных подразделений (ЭВМ) 2.Разрабатывает календарный план работы по решению проблем (еженедельно) 3.Организация ежедневных совещаний с командой 4.Оформление актов, уведомлений, приказов, договоров, справок, реестров, протоколов, заявлений, обращений и других документов |
|||||||||
| 2 Распорядок работы | 3 Требования к работающему | ||||||||
| Часы | Недели |
1 Должен знать:
2 Должен уметь: 2.1 Ставить цели и формулировать задачи в условиях риска, не упуская перспективу развития организации 2.2Формировать команду по выводу из кризиса 2.3Организовать и контролировать работу исполнителей 2.4 Работать на компьютере с различными программами |
|||||||
| 1 | 2 | 3 | 4 | ||||||
|
1 2 3 4 5 6 7 |
Определение проблемы в условиях риска Анализ ситуации, работа на ЭВМ Проведение совещания с командой с разработкой вариантов решения Оценка альтернативных вариантов по различным критериям Составление программ решения с дальнейшей детализацией плана Доведение решений до конкретных исполнителей Контроль за выполнением плана |
||||||||
Продолжение таблицы В.1
| 4. Перечень мебели и оргоснастки | ||||
|
1.Стол 2. Кресло поворотное 3 ЭВМ 4. Калькулятор 5. Канцелярский набор 6. Телефон 7. Бумага разного формата 8. Календарь |
||||
| 5. Перечень постоянной информации на рабочем столе | ||||
|
1. План график работ по снижению рисковых воздействий 2. Справочная литература различного характера |
||||
| Примечание: на рабочем месте антирискового менеджера не должны находится посторонние предметы не относящиеся к процессу труда |
Шифр подсистемы |
08 |
Наименование рабочего места Антириск-менеджер |
Шифр рабочего места |
|
Шифр Подразделения |
0801-0804 | |||
| Составил | Количество рабочих мест | |||
| 1 | ||||
ИЛЛЮСТРАТИВНЫЙ МАТЕРИАЛ
К ДИПЛОМНОЙ РАБОТЕ
НА ТЕМУ «ОРГАНИЗАЦИЯ СИСТЕМЫ УПРАВЛЕНИЯ РИСКАМИ НА ПРЕДПРИЯТИИ»
Выполнила студентка ______________________ Дудник А. В.
Научный руководитель ______________________ Джакубова Т. Н.
Таблица 11 – Анализ состава и размещения активов предприятия
тыс. руб.
| № | Показатели | Базисный период | Отчетный период | Изменение удельных весов, % | Абсолютное отклонение | Относительное отклонение | ||
| Сумма | В % к стоимости имущества | Сумма | В % к стоимости имущества | |||||
|
1 1.1 1.2 1.3 1.4 1.5 2 2.1 2.2 2.2.1 2.2.2 2.3 2.4 2.5 |
Внеоборотные активы Всего В том числе: Нематериальные активы Основные средства Незавершенное строительство Долгосрочные финансовые вложения Прочие внеоборотные активы Оборотные активы Всего В том числе: Запасы Дебиторская задолженность всего Из нее: Платежи по которой ожидаются более чем через 12 месяцев после отчетной даты Платежи по которой ожидаются в течении 12 месяцев после отчетной даты Краткосрочные финансовые вложения Денежные средства Прочие оборотные средства |
1332,99 9,84 100,86 - 1222,29 - 8852,04 4649,01 3782,36 - 3782,36 13,42 106,01 5,22 |
13,1 0,1 0,99 - 12,0 - 86,9 45,7 37,1 - 37,1 0,13 1,04 0,05 |
1639,69 2,41 226,45 322,54 1088,29 - 9254,18 6674,98 2057,99 - 2057,99 13,01 166,63 55,94 |
15,05 0,02 2,08 2,96 9,99 - 84,95 61,27 18,89 - 18,89 0,12 1,53 0,51 |
1,95 -0,08 1,09 2,96 -2,01 - -1,95 15,57 -18,21 - -18,21 -0,01 0,49 0,46 |
306,7 -7,43 125,59 322,54 -134 - 402,14 2025,97 -1724,37 - -1724,37 -0,41 60,62 50,72 |
123 24 225 - 89 - 105 144 54 - 54 97 157 1072 |
Таблица 12 - Классификация оборотных активов по категориям риска
тыс. руб.
|
степень риска |
группа оборотных (текущих) активов |
Абсолютное значение |
Доля группы в общем объеме оборотных активов |
Изменения | |||
| Базисный период | Отчетный период | Базисный период | Отчетный период |
абсолютных значений |
в структуре оборотных средств | ||
|
Минимальная Малая Средняя Высокая |
Денежные средства + краткосрочные финансовые вложения Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) предприятий с нормальным финансовым положением + запасы сырья и материалов (исключая залежалые) +ГП и товары, пользующиеся спросом Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев) + затраты в незавершенном производстве + расходы будущих периодов + прочие оборотные активы Дебиторская задолженность предприятий в течение 12 месяцев, находящихся в тяжелом финансовом положении + ГП и товары, не пользующиеся спросом + залежалые запасы |
119,43 7987,27 392,36 - |
179,64 8279,43 498,42 - |
1,35 90,2 4,43 - |
1,94 89,5 5,39 - |
60,21 292,16 106,06 |
0,59 -0,7 0,96 - |
Таблица 13 - Динамика источников средств предприятия
тыс. руб.
| № | Показатели | Базисный период | Отчетный период | Изменение удельных весов, % | Абсолютное отклонение | Относительное отклонение | ||
| Сумма | В % к стоимости имущества | Сумма | В % к стоимости имущества | |||||
|
1 1.1 1.2 1.3 1.4 1.5 1.6 1.7 1.8 1.9 1.10 1.11 2 2.1 2.2 2.3 2.4 |
Собственный капитал и резервы Всего В том числе: уставной капитал добавочный капитал резервный капитал фонды накопления и социальной сферы целевое финансирование и поступления нераспределенная прибыль прошлых лет нераспределенная прибыль отчетного года расчеты по дивидендам доходы будущих периодов фонды потребления резервы предстоящих расходов и платежей Заемный капитал Всего В том числе: долгосрочные пассивы краткосрочные кредиты и заемные средства кредиторская задолженность прочие пассивы |
4229,99 8,5 0,38 600 1986,47 2259,29 5955,04 820,0 4956 178,89 |
41,53 0,08 0,003 5,89 19,5 22,18 58,47 8,05 48,66 1,76 |
5545,13 8,5 0,38 1000 3621,12 915,13 5348,74 723,12 4624,94 0,53 |
50,9 0,08 0,003 9,18 33,24 8,4 49,1 6,64 42,45 0,005 |
9,37 0 0 3,29 14,19 -13,8 -9,37 -1,41 -6,21 -1,76 |
1315,14 0 0 400 1634,65 -1344,16 -606,3 -96,88 -331,06 -178,36 |
131,1 100 100 166,7 182,3 40,5 89,8 88,2 93,3 0,3 |
Таблица 14 - Ликвидность баланса предприятия (абсолютные показатели)
тыс. руб.
| Группа активов | Начало анализируемого периода | Конец анализируемого периода | Группа пассивов | Начало анализируемого периода | Конец анализируемого периода | Платежный излишек или недостаток | |
| начало периода | конец периода | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
|
Наиболее ликвидные активы – А1 Быстрореализуемые активы –А2 Медленнореализуемые активы –А3 Труднореализуемые активы – А4 |
119,43 3787,58 5453,38 110,7 |
179,64 2113,93 7418,63 551,4 |
Наиболее срочные пассивы – П1 Краткосрочные пассивы –П2 Долгосрочные пассивы – П3 постоянные пассивы – П4 |
5134,89 820 0 4229,99 |
4625,47 723,12 0 5545,13 |
-5015,46 +2956,58 +5453,38 +4119,29 |
-4445,83 +1390,81 +7418,63 +4993,73 |
Таблица 15 - Динамика платежеспособности и финансовой устойчивости предприятия
| № | Показатели |
На начало предыдущего периода | На начало анализируемого периода | На конец анализируемого периода | Изменения | |||
| за предыдущий период | за изучаемый период | |||||||
| абсолютные |
темп роста, % |
абсолютные |
темп роста, % |
|||||
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | |
|
1 1.1 2 3 4 5 6 7 8 |
Величина функционирующего капитала в % к средствам предприятия Коэффициент абсолютной ликвидности Промежуточный коэффициент покрытия Общий коэффициент покрытия Коэффициент обеспеченности собственными средствами Коэффициент автономномии средств предприятия Коэффициент соотношения заемного и собственного капитала Коэффициент маневренности (мобильности, гибкости) собственных средств |
2329,72 52,52 0,0006 0,55 1,99 53,32 0,54 0,85 0,97 |
2897 28,44 0,0201 0,66 1,42 32,73 0,42 1,41 0,68 |
3905,4 35,85 0,0336 0,30 1,67 73,02 0,51 0,96 0,7 |
567,28 -24,08 0,0195 0,11 -0,57 -20,59 -0,12 0,56 -0,29 |
124 54 3350 1200 71 61 78 166 70 |
1008,4 7,41 0,0135 -0,36 0,25 40,29 0,9 -0,45 0,02 |
135 126 167 45 118 223 121 68 103 |
Таблица 4 - Классификатор уровней финансовых показателей
|
Наименование показателя |
Критерий разбиения по уровням: | ||||
| очень низкий | Низкий | средний | высокий | очень высокий | |
|
Х1 |
x1<0.15 |
0.15< x1<0.25 |
0.25 |
0.45 |
0.65< x1 |
|
Х2 |
х2<0 |
0 |
0.09 |
0.3 |
0.45 |
|
Х3 |
х3<0.55 |
0.55< x3<0.75 |
0.75 |
0.95< x3<1.4 |
1.4 |
|
Х4 |
х3<0.025 |
0.025< x4<0.09 |
0.09 |
0.3< x4<0.55 |
0.55 |
|
Х5 |
х5<0.1 |
0.1< x5<0.2 |
0.2 |
0.35< x5<0.65 |
0.65 |
|
Х6 |
х6<0 |
0 < x6<0.01 |
0.01 < x6<0.08 |
0.08 < x6<0.3 |
0.3 |
Таблица 5 - Заключение о финансовом состоянии предприятия
| Интервал значений V&M | Заключение о финансовом состоянии |
| 0 - 0.2 | Предельный риск банкротства |
| 0.2 - 0.4 | Степень риска банкротства высокая |
| 0.4 – 0.6 | Степень риска банкротства средняя |
| 0.6 - 0.8 | Низкая степень риска банкротства |
| 0.8 – 1 | Риск банкротства незначителен |
Таблица 16 - Текущий уровень факторов
|
Шифр показателя Хi |
Наименование показателя Хi |
Значение Хi в период I (хI,i) |
|
Х1 |
Коэффициент автономии | 0.509 |
|
Х2 |
Коэффициент обеспеченности | 0.422 |
|
Х3 |
Коэффициент промежуточной ликвидности | 0.416 |
|
Х4 |
Коэффициент абсолютной ликвидности | 0.031 |
|
Х5 |
Оборачиваемость всех активов (в годовом исчислении) | 0.938 |
|
Х6 |
Рентабельность всего капитала | 0.94 |
Таблица 17 - Распознавание текущего уровня показателей
|
Наименование показателя |
Уровень показателя | ||||
| очень низкий | низкий | средний | высокий | очень высокий | |
|
Х1 |
0 | 0 | 0 | 1 | 0 |
|
Х2 |
0 | 0 | 0 | 1 | 0 |