Организация системы управления рисками на предприятии
Следующим методом диссипации риска, применяемым на исследуемом предприятии являются различные варианты диверсификации.
ООО «Шарм Клео Косметик» занимается несколькими видами деятельности: производство и реализация косметики, фитодизайн, услуги по обучению косметологов. В зависимости от качественных характеристик той или иной косметической линии её цена может значительно меняться. Таким образом, ООО «НПЛ Шарм Клео Косметик» ориентируется на потребителей с разными финансовыми возможностями. Местоположение потребителей также различается. Кроме Краснодара предприятие поставляет продукцию в такие города как Москва, Санкт-Петербург, Брянск, Самару, Саратов, Петрозаводск и т.д. Кроме того «Шарм Клео Косметик» имеет представительства в ЮАР.
Можно также отметить, что на данном предприятии используется диверсификация закупок сырья и материалов, т.е. взаимодействие со многими поставщиками, что позволяет ослабить зависимость предприятия от его «окружения», от ненадежности отдельных поставщиков сырья, материалов и комплектующих. Среди поставщиков ООО «Шарм Клео Косметик» можно выделить следующие предприятия: ЗАО «Миран», ЗАО «Старая крепость», ЗАО «КапиталХим», ЗАО «ПКЦ «Кетгут», ООО «Диаформэкс», ООО «Мелс Косметик», ООО «Звенящий кедр», а также предприятия Москвы, Санкт – Петербурга и других городов.
Помимо методов диссипации риска рассматриваемое предприятие использует такой метод снижения степени риска как самострахование. На предприятии создан резервный фонд. Создание подобных фондов особенно актуально в условиях кризиса неплатежей. Однако размер резервного фонда является недостаточным по сравнению с возможными потерями в результате возникновения просроченной дебиторской задолженности, неисполнения договора или возникновения непредвиденных расходов.
Кроме вышеперечисленных методов в ООО «Шарм Клео Косметик» используется один из приемов компенсации риска – «мониторинг социально-экономической и нормативно-правовой среды». Данное предприятие приобретает различные актуализируемые компьютерные системы нормативно-справочной информации, заказывает прогнозно-аналитические исследования консультационных фирм и отдельных консультантов. Полученные в результате данные позволяют уловить новые тенденции во взаимоотношениях хозяйствующих субъектов, предусмотреть необходимые меры для компенсации потерь от изменений правил ведения хозяйственной деятельности, заблаговременно подготовиться к нормативным новшествам.
Анализируя используемую в данной организации систему управления рисками в целом, можно сказать, что хотя некоторые приемы снижения риска на предприятии используются довольно успешно, сама система не является полной. Так предприятие незащищено от таких видов рисков как имущественные риски, инфляционные риски, риски изменения конъюнктуры рынка недостаточно снижены риски неисполнения договоров, возникновения дебиторской задолженности, возникновения непредвиденных потерь и т.д. Причинами такого положения является отсутствие страховой культуры, опыта и специалистов по управлению рисками, нестабильность экономической и политической ситуации, что приводит к отсутствию интереса к страхованию рисков.
3. Совершенствование системы управления риском на предприятии
3.1. Разработка проекта организационной структуры отдела управления риском и карты организации труда
Анализ сложившейся ситуации показал как велико влияние фактора риска на работу рассматриваемого предприятия. Влияние рисков сказывается на всех сторонах работы предприятия, ухудшая его финансовое положение, производственные, сбытовые возможности, способность отвечать по своим обязательствам и другие аспекты. Кроме этого, изучив работу предприятия в различных подразделениях, был замечен следующий основной недостаток: функциональные специалисты занимаются лишь локальными задачами своего подразделения, а достижение локальных целей не всегда приводит к целям организации.
Из всего вышеперечисленного видна актуальность и необходимость наличия на этом предприятии эффективной системы управления риском.
В условиях производственного предприятия управление риском основывается на концепции приемлемого риска, постулирующей возможность рационального воздействия на уровень риска и доведения его
до приемлемого значения.
Таким образом, проект организации системы управления риском на ООО “Шарм Клео Косметик”, предусматривает, для наиболее эффективной реализации данной функции, выделение в системе управления предприятием отдельного структурного подразделения – отдел управления риском (ОУР). Проект обязательно должен включать разработку организационной структуры ОУР, разработку управленческой процедуры и карты организации труда на рабочем месте.
Этот отдел должен, в обязательном порядке, принять на вооружение специальную программу целевых мероприятий по управлению риском (ПЦМ). Разработка такой программы на уровне фирмы должна обеспечивать такое управление рисками, при котором основным элементам структуры и деятельности фирмы гарантируется высокая устойчивость и защищенность от внутренних и внешних рисков.
Функцию управления риском на предприятии наиболее целесообразно осуществлять с помощью специализированного подразделения или специальной подсистемы в системе управления предприятием, которая бы органично вписывалась в совокупность традиционно самостоятельных функциональных подсистем предприятия.
Принимая во внимание рекомендации экономической литературы по управлению рисками, а также недостатки, выявленные непосредственно на предприятии, необходимо чтобы отдел управления риском состоял из следующих основных исполнительных групп – мониторинга предприятия и среды его функционирования, аналитиков риска, планирования антирисковых мероприятий и управления в кризисных ситуациях, которые задействованы в процессе управления риском и связаны информационными потоками.
На рисунке Б. 1 отображена предлагаемая организационная структура подразделения, реализующего на производственном предприятии функцию управления риском, где одинарными стрелками показаны командные связи между структурными элементами, а двойными – информационные связи.
Необходимо отметить, что каждая из групп, входящих в состав отдела управления риском, должна включать специалистов различных областей знаний: прежде всего – антирискового управляющего, специалиста по маркетингу, специалиста по финансам, по управлению персоналом, планово-экономической работе, по производству.
Информационное обеспечение подсистемы поддерживается “службой администрирования и актуализации баз данных”. Достаточный уровень методической и инструментальной базы должен обеспечиваться “группа перспективного развития”, которая, выявляя или прогнозируя потребности, заказывает или разрабатывает своими силами методики, модели.
Ядром подразделения является “служба координации”, которая осуществляет планирование и организацию всей работы.
Служба координации выполняет следующий комплекс задач:
- поддержание взаимосвязи с руководством предприятия и другими подсистемами управления предприятием;
определение периодичности проведения работ по контролю риска функционирования предприятия;
определение состава работ очередного цикла контроля и управления (выбор типа анализа риска, методик, способов фиксации результатов и т. д.);
определение момента начала работ по анализу риска пробного решения;
организация взаимодействия исполнительных и информационных групп.
Установление приемлемого уровня риска для данного периода времени, для рассматриваемого пробного решения и тому подобное, а также оценка (утверждение) приемлемости достигнутого уровня риска для данного пробного решения являются прерогативой руководства предприятия или администратора соответствующей подсистемы, подготовившей предложение. Роль блока координации в этом случае сводится к обеспечению контроля за соблюдением установленных значений приемлемого уровня риска.
Руководству предприятия вообще принадлежит ключевая роль в решении проблем управления риском, так как оно утверждает программы мероприятий по снижению риска, принимает решения о начале их реализации в критических ситуациях, принимает предложенные пробные решения вместе с антирисковыми программами либо отвергает их. Надо сказать, что непосредственная реализация мероприятий по управлению риском зачастую противоречит деятельности основных производственных и управленческих подразделений предприятия, ухудшает их отчётные показатели, так как требует затрат, не приносящих сиюминутных доходов.
Поэтому крайне важно, чтобы окончательные антирисковые решения принимались на высшем уровне управления, где стоящие перед предприятием глобальные цели, связанные с обретением стабильности и устойчивости работы, улучшением финансового положения и ростом масштабов хозяйственной деятельности, не заслоняются промежуточными, “местническими” целями отдельных подразделений и их управляющих.
Отдел управления риском является логичным дополнением к традиционно самостоятельным функциональным подсистемам предприятия и располагается на одном управленческом уровне с ними. Отобразим, на рисунке 6, иным образом, но не меняя сути, схематично структуру управления при введении отдела управления риском. Здесь наш отдел координирует деятельность функциональных подразделений предприятия через ответственных исполнителей.
Рисунок 6 – Структура управления при введении отдела управления риском
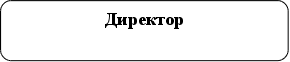




Главный бухгалтер
Начальник коммерческого отдела
Начальник
производственного отдела
Начальник
лаборатории
Началь ник цеха
ОТДЕЛ
УПРАВЛЕНИЯ
РИСКОМ

Ответственные исполнители


Проектирование системы антирисковых мероприятий предполагает разбиение комплекса работ между различными подразделениями и регулирование их отделом управления риском [17].
Разработка управленческой процедуры включает: определение цели, разработку схемы процедуры, описание операций, входящих в процедуру. На управленческую процедуру составляется карта процедуры.
В таблице В.1 показана управленческая процедура, которая позволяет наглядно представить всю технологию решения конкретной задачи.
В таблице В.2 приведены операции и соответствующие им условные обозначения (используемые в таблице В.1), а также количество операций каждого вида и затраты времени на каждую операцию.
Модель проектирования организации рабочего места исходит из того, что работа - это специализированные, закрепленные за отдельным исполнителем операции. Карта организации труда разрабатывается для проектируемого рабочего места. Карта организации труда на рабочем месте для антирискового управляющего представлена в приложении В (Таблица В.3).
Как видим, проектирование рабочего места антирискового управляющего и организация его труда имеют большое значение.
Проектирование работы предполагает получение ответа на вопросы: что делается и как делается. Оно включает в себя описание содержания работы, требований к ней и ее окружению. Определенная работа появляется тогда, когда организация испытывает потребность в решении какой-либо задачи. С этого момента работа начинает создаваться, проектироваться. Перепроектирование работы происходит, когда руководство организации принимает решение пересмотреть ответы на вопросы, что и как делать.
3.2 Совершенствование технологии управления риском с помощью создания программы целевых мероприятий по управлению риском
Риски воздействуют на различные стороны работы предприятия и, как правило, воздействие это носит негативный характер. Особенно вредно присутствие и влияние фактора риска на предприятие, уже находящегося в кризисе. Работу по стабилизации положения необходимо начинать с управления рисками, то есть разрабатывать и внедрять экономически целесообразные для предприятия рекомендации и мероприятия, направленные на уменьшение финансовых потерь, связанных с риском.
Любое предприятие, заинтересованное в снижении возможных потерь, связанных с экономическим риском, должно решить для себя несколько проблем:
- оценить возможные убытки, связанные с экономическими рисками;
- принять решение о том, оставляет ли она у себя определенные риски, т. е. несет ли всю ответственность по ним сама, отказывается от них или передает часть или всю ответственность по ним другим субъектам;
- по тем рискам или той части рисков, которые она оставляет у себя, фирма должна разработать программу управления ими, основной целью которой является снижение возможных потерь.
Решение этих задач возможно на основе разработки специальной программы целевых мероприятий по управлению риском (далее в тексте - ПЦМ) на уровне предприятия. Разработка подобной программы на уровне предприятия должна обеспечивать такое управление рисками, при котором основным элементам структуры и деятельности фирмы гарантируются высокая устойчивость и защищенность от внутренних и внешних экономических рисков.
Разработка ПЦМ должна включать две стадии – предварительную и основную. На предварительной стадии антирисковый менеджер должен знакомиться с той справочной и текущей конкретной информацией, которая позволит ему принять решения, предшествующие основной стадии разработки ПЦМ, и приступить к непосредственной разработке программы. Иными словами, цель этой стадии - изучение всей необходимой для составления ПЦМ информации.
Основная стадия представляет собой собственно разработку программы управления рисками, внедрение и реализация, которой будут способствовать уменьшению возможного ущерба для предприятия.
Антирисковый менеджер, для обоснованного принятия решений по управлению рисками, должен иметь всю необходимую для этого информацию. Эта информация должна быть, по возможности, сосредоточена в одном источнике. Работа на каждом из этапов должна вестись с использованием справочной информации, связанной с предварительной и основной стадиями разработки ПЦМ.
Таким образом, изучение разработки ПЦМ будем осуществлять в три стадии: разработка предварительных процедур, разработка комплекса превентивных мероприятий и, наконец, описание справочной информации по обоим этапам разработки ПЦМ.
Приступим к изучению первого, предварительного, этапа разработки ПЦМ и рассмотрим здесь следующие теоретические проблемы, связанные с этим этапом: цели, задачи и принципы управления рисками, риски, учитываемые в программе и процедуры управления рисками.
Цели и задачи управления рисками.
Целью разработки любой ПЦМ является обеспечение успешного функционирования предприятия в условиях риска. Эта цель может быть достигнута за счет решения следующих основных задач:
- выявления возможных экономических рисков;
- снижения финансовых потерь, связанных с экономическими рисками.
Эта главная цель и основные задачи могут быть конкретизированы с любой степенью глубины решения задачи разработки ПЦМ. Так, решение задачи снижения финансовых потерь, связанных с экономическим риском, может осуществляться, например, следующим образом: устранением существующего риска, предотвращением возможного риска, непосредственным предотвращением возможного ущерба, опосредованным предотвращением возможного ущерба (через управление факторами риска), компенсацией уже возникшего ущерба.
При анализе такой программы должны быть уточнены перечень, а также содержание целей и задач пересмотра ПЦМ.
Принципы управления рисками.
Реализация поставленных целей и задач управления рисками требует от антирискового менеджера уточнения и выбора тех основных принципов управления рисками фирмы, которые будут учитываться им при разработке ПЦМ.
Принципы, которыми руководствуется менеджер при разработке и внедрении ПЦМ, в первую очередь, определяются стратегией предприятия. Так, если предприятие ориентируется на обеспечение своей финансовой устойчивости, соответствующие принципы, которыми должен руководствоваться разработчик программы, будут диктовать выбор методов управления рисками, обеспечивающих эту финансовую устойчивость. Таким конкретным принципом, может быть, например, принцип ориентации компании на передачу всех рисков во внешнюю среду.
Для эффективного развития фирмы обязательно соблюдение следующего принципа управления рисками: согласование работы фирмы с требованиями внешней среды, в том числе с требованиями внешнего для данной фирмы риск-менеджмента.
Риски, учитываемые в программе.
Риски, с которыми сталкивается менеджер, многочисленны и разнообразны. Существуют различные виды рисков и критерии, позволяющие их классифицировать.
Прежде всего, необходимо говорить о коммерческих рисках, возникающих в любой коммерческой, производственно-хозяйственной деятельности. Критерий выделения данной группы рисков — первичная причина их возникновения (производственно-хозяйственная деятельность фирмы). Под коммерческим риском обычно понимается риск экономических потерь, связанных с реализацией коммерческой, производственно-хозяйственной деятельности.
Следующий критерий, который может использоваться при классификации рисков — последствия риска. В соответствии с ним все риски делятся на две большие группы — чистые и спекулятивные.
Для риск-менеджмента на уровне фирмы интерес представляют спекулятивные экономические риски — те риски, положительный и отрицательный результат которых может быть измерен в денежном выражении.
С учетом цели и задач риск-менеджмента объектом рассмотрения ПЦМ могут быть экономические риски, связанные с собственно производственно-хозяйственной деятельностью, а также экономические риски, связанные с проведением финансовых операций.
Процедуры управления рисками.
К числу возможных самых общих процедур управления рисками следует отнести:
- принятие рисков на себя (то есть на свою ответственность);
- отказ от рисков;
- передача части или всей ответственности по рискам другим субъектам.
Выбор той или иной процедуры управления рисками определяется общей стратегией фирмы в отношении рисков, которая, в свою очередь, зависит от суммарного размера потенциальных убытков, с одной стороны, и финансовых возможностей фирмы, с другой.
Стратегия фирмы в отношении рисков может быть различной. Для осторожной стратегии характерно предпочтение следующих процедур управления рисками:
- отказ от рисков;
- передача рисков другим субъектам.
Осторожная стратегия фирмы характеризуется тем, что руководство предприятия предпочитает минимизировать риск банкротства, потери планируемого дохода или прибыли. Надо иметь ввиду, что зачастую именно более рискованные стратегии позволяют фирме вырваться из общего окружения и освоить новую эффективную рыночную нишу.
Для более рискованной стратегии управления рисками характерно предпочтение следующих процедур:
-принятие рисков на себя;
- передача рисков другим субъектам.
Данная стратегия характеризуется тем, что размер рисков, оставляемых у себя, может быть достаточно большим, и только чрезмерные, катастрофические риски фирма частично или полностью передает другим субъектам.
Для часто встречающейся более взвешенной стратегии характерно почти равнозначное использование всех процедур управления рисками:
- отказ от рисков;
- принятие рисков на себя;
- передача рисков другим субъектам.
Количественным критерием выбора той или иной процедуры управления рисками являются пороговые значения, установленные либо по вероятности появления убытка, либо по размеру возможного убытка по некоторым направлениям и аспектам деятельности предприятия.
Приступим к рассмотрению второго этапа разработки целевой программы по управлению рисками (ПЦМ) – основного этапа. После того как менеджер закончил предварительную стадию разработки программы управления, он должен перейти непосредственно к разработке самой программы. Первым шагом разработки ПЦМ должен быть этап предварительного отбора рисков, с которыми менеджер будет работать дальше при составлении ПЦМ.
Вторым шагом разработки программы должен быть этап отбора возможных превентивных мероприятий и формирования на их основе плана. Проведение таких мероприятий направлено на снижение вероятности реализации риска, т. е. вероятности появления убытка, а также на уменьшение размера возможного ущерба.
Таким образом, рассмотрим следующие аспекты реализации основной стадии разработки ПЦМ: предварительный отбор рисков, отбор превентивных мероприятий и формирование плана превентивных мероприятий, анализ рисков после формирования плана превентивных мероприятий, окончательное формирование программы управления рисками и оценка эффективности программы управления рисками.
Предварительный отбор рисков.
До того как начнется непосредственная процедура отбора превентивных мероприятий, антирисковый менеджер уже может провести некоторый предварительный анализ рисков, имеющихся в фирме.
Зачастую вопрос о необходимости учета тех или иных рисков связан с выявлением факторов риска и оценкой их влияния. Для этих целей могут использоваться различные методы выявления и оценки факторов риска. К таким методам могут быть отнесены, например, методы факторного анализа, методы принятия решений в условиях неопределенности, оптимизационные методы, методы временных рядов, имитационные модели и другие.
Риски, отобранные менеджером на этом этапе, будут участвовать далее в разработке ПЦМ. При этом, после того как фирма “отсечет” часть рисков за счет применения процедуры отказа от рисков, антирисковый менеджер вправе пересмотреть решение по рискам, принятым на себя. Часть из них он в дальнейшем может так и оставить на собственном удержании, часть может удержать на основе самострахования и еще одну часть — передать другим субъектам на основе применения таких методов управления, как страхование или иные методы передачи риска.
Отбор превентивных мероприятий и формирование плана превентивных мероприятий.
Составление плана проведения превентивных мероприятий является следующим этапом реализации основной процедуры разработки ПЦМ.
При составлении такого плана менеджер должен учитывать некоторые ограничения. Прежде всего следует учитывать финансовые возможности фирмы по проведению превентивных мероприятий — здесь ограничения могут быть даны как по отдельному i-му мероприятию Оi, так и по всей группе мероприятий ΣiOi. Например, фирма может выделить на проведение всех превентивных мероприятий лишь некоторую сумму средств О. Эта сумма и будет ограничением общего размера расходов на внедрение превентивных мероприятий:
O = ΣiOi (29)
Следующим ограничением на внедрение того или иного превентивного мероприятия должна стать экономическая целесообразность его проведения. Под ней понимается ситуация, при которой расходы на внедрение превентивного мероприятия не превышают экономии по убыткам, полученной в результате его внедрения.
Зпмi ≤ Эпмi (30)
где 3пмi — затраты на проведение i-гo превентивного мероприятия;
Эпмi — экономия по убыткам, обусловленная внедрением i-гo превентивного мероприятия.
До тех пор пока имеет место данная ситуация, внедрение i-гo мероприятия является экономически оправданным.
Анализ рисков после формирования плана превентивных мероприятий.
Целью данного этапа является анализ всех рисков после того, как был сформирован план превентивных мероприятий, для того, чтобы определить возможности применения к ним тех или иных методов управления рисками.
После того как реализована процедура “Отбор превентивных мероприятий и формирование плана превентивных мероприятий”, необходимо проанализировать все риски фирмы заново, то есть оставшиеся риски, которые не подпали под превентивные мероприятия, и те, с которыми фирма будет иметь дело после проведения превентивных мероприятий — в некотором смысле новые для нее, так как значения их критериальных характеристик стали другими
Окончательное формирование программы управления рисками.
Фактически программа целевых мероприятий по управлению рисками (ПЦМ) сформировалась в результате реализации следующих основных процедур:
- предварительный отбор рисков, остающихся на уровне фирмы, с учетом выбранной стратегии фирмы и требований процедур управления ими;
- формирование плана превентивных мероприятий;
- выбор методов управления рисками.
В итоге в ПЦМ вошли следующие риски:
- те, которые попали под действие плана превентивных мероприятий;
- те, которые не попали под действие плана превентивных мероприятий.
И для тех и для других рисков менеджер может определить конкретные методы управления ими.
Реализация плана превентивных мероприятий и использование методов управления рисками в общем случае приводят к изменению вероятности наступления убытка и его возможного размера. Поэтому по всем рискам фирмы должны быть заново пересчитаны значения этих двух основных характеристик
Результатом этапа окончательного формирования программы целевых мероприятий по управлению рисками является разработанная программа управления рисками, включающая план превентивных мероприятий как обязательный блок программы.
Программа должна содержать: план проведения превентивных мероприятий, перечень рисков, подпадающих под план превентивных мероприятий, перечень рисков, не подпадающих под план превентивных мероприятий, конкретные методы управления по всем рискам, по всем рискам значения следующих характеристик: вероятность наступления убытка и его возможный размер, однородность и количество аналогичных рисков, пересчитанные с учетом внедрения ПУР значения максимально возможного, наиболее вероятного и ожидаемого убытков.
Оценка эффективности программы управления рисками.
Эффективность разработки ПЦМ может быть оценена способом, основанном на сопоставлении с финансовыми возможностями фирмы значений максимально возможного, наиболее вероятного и ожидаемого убытков до и после внедрения ПЦМ. Сопоставление можно проводить на основе расчета коэффициента финансовых возможностей фирмы по покрытию убытка. Этот коэффициент рассчитывается для максимально возможного, наиболее вероятного и ожидаемого убытков для двух вариантов — до внедрения программы управления рисками и после нее.
Коэффициенты финансовых возможностей фирмы по покрытию различных видов убытков фирмы до внедрения ПЦМ рассчитываются по формулам:
КНВеУ =(НВеУ*ФВ)/ФВ, (31)
КМВоУ = (МВоУ*ФВ)/ФВ, (32)
КОУ = (ОУ*ФВ)/ФВ, (33)
где НВеУ, МВоУ и ОУ - соответственно наиболее вероятный, максимально возможный и ожидаемый убыток;
ФВ