Основи внутрішньо-фірмового управління нововведеннями: стратегія і структура
Після виявлення принципової необхідності в створенні нових продуктів, що реалізують корпоративні цілі, і визначення їхніх стратегічних ролей виробляється більш конкретна оцінка витрат, які необхідні на їхню розробку і впровадження. Це – етап попередньої оцінки проектів НДВКР, що полягає у визначенні технічної й економічної здійснення створення того або іншого нововведення. Загальна схема оцінки технічного здійснення інноваційного проекту включає аналіз технічного потенціалу компанії ( що є у розпорядженні фірми портфеля патентів, виробничих технологій, устаткування, знань і кваліфікації дослідницького і технологічного персоналу і т.п.) технічних параметрів нововведення і можливих труднощів при його розробці. Аналіз економічної здійснення полягає у виборі критерію оцінки проекту, зіставленні витрат на його реалізацію з потенційним прибутком і визначенні ймовірних економічних проблем при виконанні проекту (див.Рис.2).
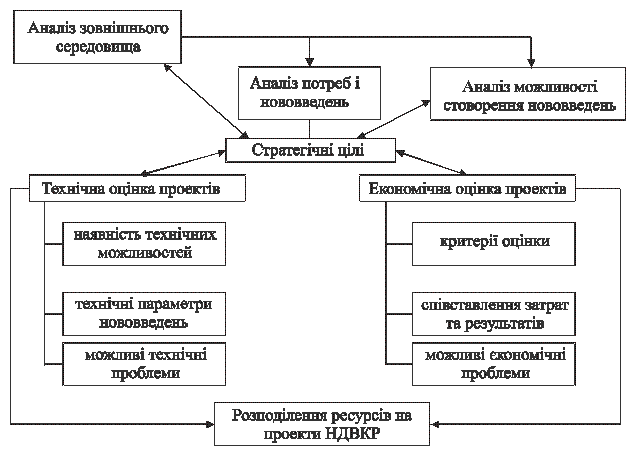
Рис.2. Оцінка проектів у процесі планування НДВКР.
У корпоративній практиці при оцінці інноваційних проектів найчастіше використовуються такі критерії як обсяг продажів нового продукту, обсяг прибутку, прибуток на інвестований капітал. Однак, у залежності від стратегічної ролі нового продукту, рівня ризику, зв'язаного з його розробкою, і інших факторів, можуть використовуватися інші показники.
Процес аналізу майбутньої економічної ефективності проекту створення нового продукту, як правило, дуже складний, а його результати, у силу необхідності обліку багатьох ринкових, тобто, що знаходяться часто поза сферою контролю корпорація факторів, досить неточні. Цим, зокрема, порозумівається настільки нерідка в корпоративній практиці ситуація, при якій фактичні витрати на проект починають значно перевищувати заплановані, що змушує фірму або урізувати дослідницький бюджет, або відмовлятися від подальшого фінансування проекту, Наприклад, корпорація "Тексас Інструментс", затративши майже 50 млн.дол. на програму розробки нової системи машинної пам'яті, устала перед необхідністю припинити неї. Черговий економічний аналіз програми показав, що навіть у випадку її вдалого (з технічні точки зору) завершення, нововведення буде занадто дорогим і нерентабельним. В даний час у практиці внутрішньофірмового планування використовуються сотні різних моделей оцінки дослідницьких проектів, що значно відрізняються друг від друга по своїй складності і широті обліку різних факторів. Тільки один з переліків досить загальних питань, які необхідно враховувати при оцінці програми НДВКР, нараховує більш 150 пунктів.
Цим етапом закінчується перший цикл планового процесу. У розпорядженні корпоративного керівництва знаходяться попередньо погоджені стратегії відділень, що включають пропозиції по інноваційній діяльності. У реальній корпоративній практиці процес узгодження стратегій (по вертикалі і по горизонталі) висуває перед менеджментом більше труднощів.
Надання надмірної автономії основній виробничій ланці, не підкріплене відповідною модифікацією системи оцінки і стимулювання його діяльності, приводить до розбіжності цілей штаб-квартири й операційної ланки. Результатом же зайвої централізації прийняття господарських рішень є перевантаження вищого рівня керування, неможливість обліку їм багатьох важливих факторів, що визначають стратегічний вибір, зниження ініціативності і заповзятливості керуючих середньої і нижчої ланки. Спроби знайти прийнятне співвідношення між цими полярними позиціями, тобто створити систему, що характеризується "централізованою розробкою політики і децентралізованим операційним керуванням", є в даний час, мабуть, основною лінією перебудови систем внутрішньофірмового керування.
Ця проблема гостро встала перед менеджментом ще наприкінці 60-х років, але, незважаючи на визначені міри, початі для її подолання, вона ще досить далека від остаточного рішення. Справа навіть не в методологічних прорахунках теоретиків і практиків капіталістичного керування, хоча ці помилки і значні; зазначена проблема і не може бути дозволена в умовах капіталістичної системи господарювання - суперечливості цілей різних компонентів організаційних систем, прийняття рішень на базі ринкової інформації, домінування прибутку як основну мету господарської діяльності.
Розглянута нами система стратегічного планування дозволяє простежити за основними напрямками пошуку менеджментом шляхів і засобів удосконалювання внутрішньофірмового керування – взаємообумовленою перебудовою організаційних структур, планових процедур в адміністративних механізмів.
Отже, у рамках другого циклу стратегічного планування стратегії виробничо-господарських відділень одержують конкретне вираження у функціональних і ринково-продуктових програмах; призначаються відповідальні за реалізацію програм і стратегій (блоків програм), особи, іншими словами, формується організаційна структура основної виробничої ланки.
Головним елементом цієї структури, на який покладається основна відповідальність за планування і реалізацію перспективних ринково-продуктових програм, є ''стратегічний господарський центр'' (СГЦ), принципи утворення, якого були розглянуті вище (див. ст. 1, §3).
Слід особливо зазначити, що стратегії, запропоновані відділеннями, погоджені і затверджені штаб-квартирою, не завжди можуть бути виконані силами окремих структурних одиниць. Динамічне коректування довгострокових стратегій, необхідність якого викликається зміною умов конкуренції, внутрішніми потребами корпорації, технологічними причинами й іншими факторами, вимагає і відповідних змін у науково-виробничій і збутовій базі, що забезпечувала їхню реалізацію. Ці зміни повинні бути не менш динамічними, чим зміни в умовах господарювання, модифікація цілей і стратегій їхнього досягнення.
У рамках формальної, твердої організаційної структури такі перебудови дуже скрутні. Групи, відділення або інші структурні одиниці, стратегії і плани, яких піддаються в процесі планування коректуванню, що вимагає додаткових ресурсів (сировинних, технологічних ("ноу-хау"), що комплектують деталей, компонентів і т.п.), змушені звертатися до вищестоящих управлінських рівнів або з запитом про їхнє виділення з корпоративних фондів, або здобувати них на стороні, або, нарешті, орієнтуватися на внутрішньофірмові постачання. Любою з цих варіантів вимагає складних і головне тривалих пошуків необхідних ресурсів і переговорів з їх власниками. Якщо такими виступають децентралізовані відділення, то посередником у переговорах є, як правило, вищестоящий рівень керування, що повинний санкціонувати трансферну угоду. Ступінь гнучкості й адаптивності такої системи, звичайно, досить низка, що в умовах різких і малопередбачуваних змін зовнішнього середовища, коли час, тобто випередження конкурента стає основною запорукою успіху на ринках збуту, а його втрата є чинником, що веде до втрати конкурентноздатності і, отже, що загрожує самому виживанню бізнесу. Угруповання структурних підрозділів по їхній участі в реалізації довгострокової ринкової стратегії у визначеній мері згладжують гостроту зазначених проблем.
Затверджена стратегія переводиться в програмний розріз, тобто визначаються конкретні заходи, які необхідно виконати для досягнення поставлених цілей, їхня послідовність, відповідальні виконавці і, нарешті, потреби в ресурсному забезпеченні.
На цьому ж етапі виробляється і конкретна оцінка витрат на реалізацію скоректованих інноваційних програм, прийнятих до виконання центральними лабораторіями і службами НИОКР операційних підрозділів. У ці програми включаються також заходи, зв'язані з виробничим освоєнням і впровадженням розроблених нововведень, указуються форми в ступінь участі в них різних підрозділів і служб, джерела фінансування окремих етапів процесу нововведення.
Таким чином, корпоративні органи планування одержують вимоги про ресурсне забезпечення стратегій основної виробничої ланки і центральних функціональних служб. У деяких корпораціях існуюча практика роздільного обґрунтування потреб у ресурсах на поточні нестатки і на перспективний розвиток приймає надалі форму роздільного планування, розробки бюджету і контролю за цими видами діяльності (наприклад, у корпорації "Тексас Інструментс"). Ціль окремого визначення потреб у ресурсах на інноваційні програми полягає в цьому випадку в посиленні стимулювання розробки нововведень, така практика покликана перешкоджати витраті засобів, виділених на перспективний розвиток, на покриття поточних потреб, підтримка досягнутого рівня функціонування, якості продукції і т.п. Крім того, виділення у вимогах про ресурсне забезпечення інноваційних заходів дозволяє штаб-квартирі визначати сукупні потреби в ресурсах на НДВКР, зіставляти їх з очікуваною віддачею, оцінювати передбачувану ефективність цих інвестицій, порівнювати отримані дані з аналогічними власними показниками за попередні роки і показниками конкурентів. Необхідність цього аналізу визначається тим обставиною, що навіть після попереднього узгодження інноваційних стратегій запитувані на їхню реалізацію ресурси звичайно перевищують наявні в розпорядженні фірми. В умовах лімітованих ресурсів керівництво компанії змушене оснащувати перелік пропонованих проектів. Ця задача вирішується за допомогою ранжирування інноваційних проектів по ступені їхньої важливості для досягнення стратегічних цілей корпорації в цілому і на базі економічно обґрунтованого розрахунку їхньої ефективності.
Після добору запропонованих програм, їхнього ранжирування й аналізу потреб у ресурсах виробляється зіставлення сукупної потреби в ресурсах і можливостей корпорації. Настає етап розподілу ресурсів – перший етап завершального циклу щорічного процесу стратегічного планування.
Необхідно підкреслити, що в щорічному плановому процесі беруть участь СГЦ, сформовані і попередній плановий період. Саме СГЦ, що виконують довгострокові ринкові програма, є одночасно і суб'єктом планування "унизу", і об'єктом розподілу ресурсів "зверху". Корекція поточної програми і її перспективна розробка ("ковзне" планування) обумовлюють зміни в складі СГЦ. Генеральний керуючий СГЦ, менеджер, що очолює реалізацію ринкової стратегії, одержує при її твердженні корпоративним керівництвом повноваження залучати всі ресурси і підрозділи, необхідні для рішення своєї основної задачі. Тим самим робиться спроба збільшити адаптивність організаційної системи до зовнішніх впливів, без корінної перебудови всієї організаційної структури.
Стадія розподілу ресурсів, що закріплює запропоновані модифікації організаційної побудови основної виробничої ланки, становить особливий інтерес, і тому буде розглянута окремо в наступному параграфі даної глави і главі 4.
Кроки, що починаються багатьма фірмами в напрямку інтеграції планування нововведень у загальну систему корпоративного планування і викликані об'єктивними потребами в поліпшенні обліку впливу зовнішніх факторів на процес нововведень, удосконалюванні самого процесу, подоланні бар'єра, що відокремлює науку від практики, загального підвищення ефективності виробництва, переслідують визначені цілі, які можна було б, на наш погляд, розбити на три групи, вироблення політики, організаційних заходів і економічних розрахунків.
Вироблення політики - націлювання інноваційної діяльності на відповідність головним стратегічним задачам концерну (забезпечення довгострокової норми прибутковості, росту обороту) і на її активну участь у рішенні цих задач.
Організаційні заходи – удосконалювання в процесі планування внутрішньофірмової міжфункціональної координації.
Економічні розрахунки – зменшення ризику інноваційної діяльності за рахунок формалізації процесу аналізу стратегічних варіантів не тільки на етапі планування проектів нововведень, але і на всіх етапах їхньої реалізації (контроль за доцільністю і необхідністю подальшого виконання, ефективністю здійснення і результативністю проектів).
Аналіз сучасної практики ведучих капіталістичних концернів показує, що буржуазний менеджмент прагне до скоординованого досягнення зазначених цілей. В основі спроб грузнути плани і програми інноваційних заходів з перспективними, стратегічними планами і проектами розвитку виробництва й удосконалювання його організації лежить прагнення керівництва фірм до здійснення комплексного соціально-економічного прогнозування й аналізу зовнішніх умов діяльності, включаючи науково-технічне прогнозування, аналіз ринків збуту, розрахунки потенційної ефективності нових виробництв. Однак, вивчення досвіду керування монополістичними об'єднаннями протягом останніх півтора-двох десятків лат свідчить про досить низьку результативність прогнозної діяльності, що, укупі з помилками управлінської практики, значною мірою утрудняє здійснення внутрішньофірмового планування і виявляється на його ефективності.
§ 2. Використання аналітичних методів розподілу ресурсів
Заключний етап процесу стратегічного планування – розподіл ресурсів між затвердженими програмами господарської діяльності, що реалізують стратегії функціональних і виробничо-збутових підрозділів компанії. Ми виділяємо розгляд цього етапу в окремий параграф через його ключове значення для розуміння процесу прийняття інвестиційних рішень на корпоративному рівні. Аналізовані нижче методи розподілу фінансових і матеріально-технічних ресурсів на виробничо-збутові нестатки й інноваційні заходи дозволяють більш повно розкрити механізм внутрішньо-фірмового керування, побачити на базі якої інформації приймаються менеджментом рішення про виділень засобів, якими розуміннями керуються при цьому керуючі.
Описана в попередньому розділі схема планового процесу, звичайно, у відомому змісті умовна. Прийняття планових рішень залежить від безлічі факторів: точності дотримання процедур планування, розподілу влади і відповідальності, тобто формальної організаційної структура, відповідності її зовнішнім умовам функціонування фірми, кваліфікація і стилів поводження персоналу, якості і приступності інформації, неформальних відносин між керуючими і фахівцями. Тому стадії розподілу ресурсів далеко не завжди передує ретельний аналіз усіх факторів, що впливають на вибір конкретних виробничо-збутових, інноваційних і інших функціональних програм. Нерідкі випадки і відверто авторитарного прийняття керівництвом рішень, що йдуть врозріз із пропозиціями і висновками спеціальних планово-аналітичних служб. Так, надмірна централізація планування в "Тексас Інструментс" привела до переродження формалізованої процедури стратегічного планування (по лінії функціональних служб, стратегій відділень і тактичних програм "продуктово-споживчих центрів" – ПСЦ) у неформальну процедуру планування "вниз'. Це відносилося і до планування нововведень, що було прокоментовано одним з менеджерів компанії в такий спосіб: "Пропозиції про нові продукти (зроблені відділеннями і ПСЦ – А.С.) переглядалися штаб-квартирою корпорації нескінченно довго і після цього вам, іноді видавався продукт квадратного перетину, якому треба було всунути в круглу дірку ринку".
У таких умовах визначення рівня витрат на окремі види господарської діяльності, зокрема, на НДВКР, носить в основному неформалізований характер. Орієнтирами служать такі показники як рівень інвестицій у минулому плановому періоді, витрати на НДВКР найближчих конкурентів стабільне виділення на інноваційну діяльність суми рівної визначеному відсоткові від обсягу продажів або частини прибутку, середньо галузевий рівень витрат на НДВКР. Наприклад, відповідно до даних по американській обробній промисловості цей показник, виражений відсотком від обсягу продажів, найбільш високий у виробництві напівпровідників – 8,3 %; далі випливають виробництво засобів програмного забезпечення й обслуговування ЕОМ – 7,4%, виробництво самих ЕОМ – 7,2 %, периферійних вихідних пристроїв до них – 6,9 %, фармацевтична промисловість – 6,7%, приладобудування – 5,4%, авіа космічна промисловість – 4,6 % і т.д.
Забезпечення затверджених програм ресурсами виробляється як у грошової, так і в матеріально-фізичній формі. Наприклад, 40 СГЦ корпорації "Дженерал Електрик", що володіють значною автономією і практично незалежні друг від друга в питаннях ресурсного забезпечення, ринкової конкуренції і т.п., запитують і одержують ресурси в грошовій формі. Штаб-квартира корпорації не вимагає також детального фінансового аналізу конкретних програм у рамках кожного СГЦ, оскільки вона фінансує не окремі програми, а цілі напрямки господарської діяльності – види бізнесу. Зовсім інший порядок і форма розподілу ресурсів у гігантській електронній монополії ІВМ. Виробнича специфіка ІВМ, основною продукцією якої є середні і великі ЕОМ і супутні засоби обробки інформації, визначає високий ступінь інтегрованності бізнесу. Усі виробничі підрозділи виконують велика кількість окремих програм по компонентах ЕОМ до інших видів продукції. Це обумовлює необхідність у гармонічному, координованому керівництві. Вищий орган планування – корпоративний комітет з керування – ретельно аналізує кожну програму окремо і її потребі в ресурсах. Останні розподіляються в натуральній формі. Тим самим гарантується цільове використання коштів і точна, взаємно взаємопогоджувана реалізація програм, оцінка і коректування яких допускається, до речі, у будь-який час протягом планового періоду по розсуду вищого керівництва.
Сучасною буржуазною теорією керування розроблений ряд аналітичних методів і моделей планування і розподілу ресурсів. Однак, як показує вивчення практики корпоративного планування, підйом і райдужні надії підприємців, зв'язані з їхнім застосуванням, протягом останнього років змінюються визначеними розчаруванням і сумнівами в ефективності цього інструментарію. Безумовно, моделі досить недосконалі. Однак, це не єдина причина їхньої невисокої віддачі. Інша полягає в зайво оптимістичному відношенні до моделей з боку керівників корпорацій. Цей оптимізм, замішаний на природному бажанні кожного підприємця одержати у своє розпорядження "безвідмовне" засіб швидкого придушення конкурентів, мистецьки підігрівався теоретиками менеджменту, університетами і консультаційними фірмами, що одержували від корпорації солідні гонорари за впровадження науково-аналітичних методів, підготовку штабних плановиків та інші послуги. У результаті такого роду "співробітництва" академічних кіл з бізнесом, останній виявився укомплектований фахівцями зі стратегічного планування. Більшість з цих дипломованих "професіоналів" мали досить віддалене представлення про реальні, практичні проблеми, з якими зіштовхується менеджмент у керуванні підприємницькою діяльністю. І, звичайно, знання ними новітніх науково-аналітичних методів не тільки не компенсувало недолік досвіду практичного ведення справ, але найчастіше приносило корпораціям велика шкода. Справа в тім, що з підвищенням ролі і престижу стратегічного планування у внутрішньо-фірмовому керуванні в 60-70-х рр., у корпоративній структурі відбувся визначений перерозподіл влади на користь планувального апарата. Плановики протягом цього періоду перестають задовольнятися консультативно-аналітичними функціями, що вони зобов'язані виконувати по статусі, а замість цього, по вираженню керівника однієї корпорації, "починають адмініструвати", тобто приймати рішення і віддавати накази про їхнє виконання. Таким чином, зростання невизначеності зовнішнього середовища, низька вірогідність соціально-економічних і технологічних прогнозів у сполученні з недосконалістю аналітичних методів і моделей і незнанням плановиками господарської практики, привели до відчутного зниження якості стратегічних рішень.
Однак, науково-аналітичні методи обґрунтування великих господарських рішень, незважаючи на всі їхні недоліки, пустили, мабуть, досить глибокі корені в промисловості капіталістичних країн, і, у першу чергу, у США. Причин тому трохи: це і визначена інерція управлінського апарата, і відсутність прийнятних альтернативних інструментів, і спроби удосконалювання, як самих моделей, так і форм, методів і масштабів їхнього використання. В міру підвищення професійної кваліфікації керуючих і розширення масштабів застосування електронно-обчислювальної техніки на нижніх ієрархічних рівнях, відбувається свого роду "де фетишизація" аналітичних методів і моделей; результати, отримані з їх допомогою вже не розглядаються як непорушна істина і не використовуються в якості готових стратегічних рішень. Їхнє застосування все більш обмежується стадією підготовки й аналізу рішень про вибір курсу дій і наступного розподілу ресурсів. Іншими словами, аналітичні методи поступово займають більш скромне місце в системі інструментів прийняття рішень, у більшому ступені відповідне їхній реальної (на сьогоднішній день) цінності. Нижче аналізуються найбільш популярні в корпоративній практиці моделі і недоліки їхнього практичного використання, насамперед, з погляду планування технологічного розвитку.
Однієї із самих розповсюджених у сучасній практиці корпоративного керування моделлю є стратегія внутрішньо-фірмового розподілу ресурсів, розроблена Бостонскою консультативною групою (БКГ).
Модель представляє корпорацію у виді ряду ринково-продуктових комбінацій, яким у ринково-стратегічній організаційній структурі відповідають стратегічні господарські центри – СГЦ.
Питання про розподілів ресурсів вирішується центральним органом (штаб-квартирою корпорації) за допомогою оцінки цих підрозділів, що конкурують між собою за ресурси. Оцінка. або класифікація СГЦ виробляється по потенційному росту і частці ринку. Таким чином, виділяються СГЦ чотирьох категорій, що характеризуються наступними параметрами: 1) високі темпи росту і значна частка ринку; 2) високий потенційний ріст - низька частка ринку; 3) низькі темпи росту - висока частка ринку; 4) низький потенційний ріст - низька частка ринку.
Оскільки за допомогою цієї моделі виробляється перерозподіл головним чином внутрішніх, власних ресурсів компаній (звичайно прагнучих до збільшення фінансової і ресурсної автономії, незалежності від зовнішніх джерел), та аналіз портфеля капіталовкладень фокусується на оцінці потоків готівки (cash flow) у відношенні СГЦ різних категорій. Вони багато в чому визначаються двома головними перемінними, використовуваними в моделі, - часток ринку і темпом його росту.
Значна частка ранка, контрольованого компанією, свідчить, як правило, про високий рівень прибутковості даного виду бізнесу, тому що виробничі і маркетингові витрати на одиницю продукції при збільшенні обсягів її випуску під впливом ряду факторів (економія на масштабах виробничих, управлінських і фінансових операцій, використання синергічних ефектів, нагромадження досвіду виробництва і маркетингу даного виду продукції і т.п.) звичайно скорочуються. Тому, незважаючи на те, що теоретично усі конкуруючі в галузі фірми можуть зазнавати впливу від факторів витрати, що знижує, їхній вплив на компанію, що володіє домінуючою часткою ринку, найбільш велико. Дилери галузі можуть, таким чином, одержувати більш високий рівень прибутку, чим конкуренти, за допомогою або збереження цінової структури ринку, або її підриву шляхом зниження цін до рівня, неприйнятного для конкурентів.
Обстеження майже 13 тис. нововведень, зроблених більш ніж 700 ведучими промисловими корпораціями США, показало, що за рахунок нагромадження досвіду виробництва нововведення, сукупні витрати зменшуються при подвоєнні кількості нововведень у середньому на 29% (див. Рис. 3).
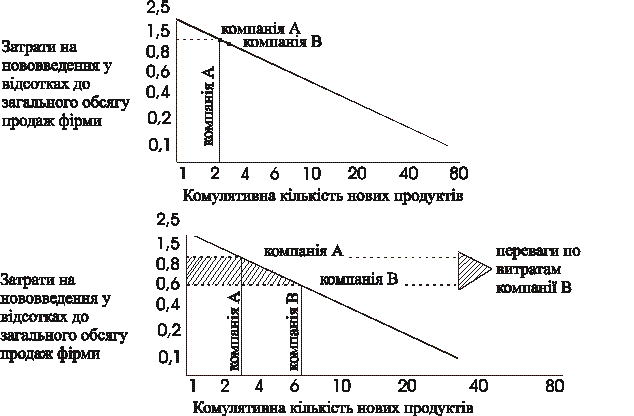
Рис. 3. Конкурентні переваги, отримані від накопичення досвіду випуску нововведень.
На ньому показані конкурентні переваги, що може одержувати компанія Б, одночасно з компанією А випустила по двох нововведення, які виявилися однаково успішними (верхній малюнок), але яка випередила потім останню у випуску наступних нововведень (нижній малюнок). Консультативна фірма, "Буз, Аллен енд Гамільтон", що проводила обстеження, вважає, що ці дані свідчать про необхідність здійснення корпораціями інноваційної діяльності на постійній основі. Ця вимога здійсненна лише за умови створення чітко формалізованого процесу планування і керування нововведеннями і його інтеграції з загальнокорпоративною системою стратегічного планування.
Оцінка темпів росту ринку багато в чому ґрунтується на концепції "життєвого циклу продукції". Головне положення цієї концепції говорить, що кожен елемент виробничо-розподільного процесу має визначений і обмежений термін функціонування. Цей період – життєвий цикл – має загальну для всіх об'єктів структуру, що включає фази виникнення, функціонування і припинення використання, у яких у залежності від об'єкта і цілей аналізу виділяються більш детальні стадії.
При оцінці динаміки ринку і рамках аналізу портфеля капіталовкладень, як правило, розглядаються стадії впровадження продукту на ринку, росту, обсягу його продажів, зрілості (насичення ринку) і спаду (скорочення обсягу продажів). Для всіх стадій буржуазна теорія маркетингу пропонує особливу стратегію економічного поводження, виходячи при цьому на той, що темпи росту ринку й умови конкуренції на кожній стадії різні. У найбільш загальному виді ці стратегії виглядають у такий спосіб: 1) на стадії впровадження - інтенсивне фінансування реклами і просування продукції на ринок, розвиток системи розподілу і стимулювання попиту на підклас продукція (product form); 2) на стадії росту - збільшення частки контрольованого ринку, підтримка високого рівня інвестування в рекламу і просування продукції, стимулювання попиту на конкретний продукт, що має свій торговельний знак (brand), розширення системі розподілу, коректування (регулювання) цін на продукцію відповідно до умов конкуренції; 3) на стадії зрілості - укрупнення (концентрація) елементів розподільної мережі, скорочення витрат на рекламу і підготовка до зниження цін на продукцію; і 4) на стадій спаду - зниження цін, скорочення "усіх маркетингових витрат і розробка планів припинення випуску продукцій.
Не вдаючись детально в критичний аналіз концепції "життєвого циклу", як напрямку буржуазної теорії менеджменту, - розглянемо її основні методологічні недоліки, що утрудняють застосування цієї концепції в практиці корпоративного планування нововведень.
Концепція "життєвого циклу" може бути застосована лише у відношенні конкретного виду продукції, що має торговельну марку (brand), наприклад конкретної марки автомобіля. Оскільки "життєвий цикл" продукту – це досить прийнятна модель історії його збуту, то у відношенні конкретної торговельної марки модель у цілому проста. Для більш широкої безлічі однорідної продукції (product form), наприклад, автомобілів даної фірми, справа обстоїть складніше. "Життєвий цикл" такої групи продукції визначається у виді суми реалізації кожного конкретного товару і зміна темпів росту обсягу продажів усієї сукупності цих товарів задає стадію циклу. Узагалі говорячи, безпосередніми складовими "життєвого циклу" є наступні три динамічні компоненти: 1) застаріння існуючих продуктів; 2) поява нових, і 3) остаточне зникнення з ринку продуктів даної групи. Це означає, що на кожній стадії "життєвого циклу" групи продукції окремі товари можуть знаходитися в стадії росту, інші – зрілості і т.д. Таким чином, практично дуже важко визначити загальну стадію життєвого циклу навіть для декількох однорідних продуктів. Для компаній, що займаються виробництвом широкої товарної номенклатури, а вона може нараховувати кілька десятків і навіть сотень тисяч найменувань, це створює більше проблем. Вони ще більш загострюються через труднощів практичного визначення стадії "життєвого циклу" (ріст, зрілість і т.д.) для кожної категорії продуктів і відповідного вибору інвестиційної стратегії. Крім того, концепція "життєвого циклу" не робить розходжень між продуктами, що володіють сильними ринковими позиціями і слабкими, але знаходяться на одній стадії циклу, тобто вона припускає, що ризик операцій з цими категоріями продукції однаковий. Модель, таким чином, припускає застосування однакових типів стратегії для всіх категорій продукції, що знаходяться на одній стадії циклу, з однаковим ступенем імовірності їхнього успішного здійснення. Ясно, що такий підхід ігнорує реальні ринкові процеси, що негативно позначається на якості стратегічних рішень.
Не менші методологічні труднощі зв'язані з застосуванням моделі БКГ, Найбільш значні з них - це визначення ринково-продуктових комбінацій (груп і категорій продуктів, ринків і ринкових сегментів), для яких можна розробити єдину довгострокову стратегію, тобто виділення в організаційній структурі "стратегічних господарських центрів". Але ж ця задача, тобто "визначення набору "будівельних цеглинок", що складають структуру фірми і відбивають зовнішніх умов функціонування, з якими зіштовхуються окремі види корпоративного бізнесу, є головною передумовою гарного планування.
Швидкі зміни зовнішніх умов діяльності фірми диктують необхідність частого перегляду видів бізнесу, згрупованих у СГЦ. Однак, у практиці внутрішньофірмового планування це виробляється, як правило, нерегулярно. Коректування складу СГЦ гальмуються організаційною інерцією, небажанням і острахом керуючих порушувати старі, сформовані зв'язки. Це обставина також негативна впливає на якість планування.
Оцінка темпів росту ринку визначеного виду бізнесу, тобто, в організаційному змісті – СГЦ, також досить неточна через розходження в темпах росту ринків окремих видів продукції. Іншими словами, загальний висновок про високі темпи росту ринку для даного СГЦ може бути абсолютно невірний у відношенні окремих продуктів.
Крім того, у моделі БКГ не враховуються принципово нові продукти, ринок яких монополізований якийсь час першим постачальником, і продукти, що характеризуються негативним потоком готівки, тобто, що знаходяться в стадії швидкого спаду через скорочення ринків збуту. Для цих продуктів модель БКГ рекомендує проводити стратегію швидкого і безповоротного деінвестування, тобто ліквідації виробництва. Тим самим модель ігнорує визначену циклічність спадів і підйомів у збуті більшості промислових продуктів, викликаних як загальному, властивому капіталістичному господарству нестійкістю темпів росту, так і циклічністю доведення винищувачів під впливом різних соціально-політичних, економічних і психологічних факторів. Наприклад, різке скорочення збуту лаку для волосся в США наприкінці 60-х років, назване зміною стилів зачісок, перемінилося наприкінці 70-х років різким ростом ринку цієї продукції.
Проте, моделі "життєвого циклу" і БКГ дозволяють штаб-квартирі коректувати з більшим або меншим ступенем точності запити про ресурсне забезпечення СХЦ різних категорій. Теоретично, інвестиційні стратегії у відношенні СГЦ різних категорій виглядають у такий спосіб.
Приплив готівки від СГЦ першої категорії звичайно невеликий, оскільки економія від масштабів і натопленого досвіду виробництва і маркетингу нівелюється потребою у великих капіталовкладеннях. Прагнення менеджменту якнайшвидше скоротити ці інвестиції і домогтися якнайшвидшого збільшення потоку наявних засобів може істотно погіршити довгострокові перспективи цих продуктів, тобто можливість їхнього переходу в третю категорію – стати продуктами, що приносять основну масу прибили. Для оцінки дійсної вартості цих видів продукції, очікуваний потік грошових надходжень повинний бути дисконтова ний до дійсного часу (тобто часу ухвалення інвестиційного рішення) з нормою дисконту, рівній нормі прибутковості альтернативних вкладень капіталу.
Продукти, що попадають у другу категорію, можуть бути трьох типів: 1) нова торговельна марка на ринку збуту (наприклад, упровадження ІВМ на ринок персональних комп'ютерів, велика частка якого в США захоплена корпораціями "Еппл Комп'ютер" і "Тенді Корпорейшн"); 2) продукти, що по тим або інших причинах не змогли закріпитися на ранці і не володіють перспективах посилення конкурентноздатності (наприклад, невдала спроба корпорації "Дженерал Електрик" закріпитися на ринку інформаційної технології); 3) продукти, що перейшли в другу категорію з першої (наприклад, ліквідація корпорацією "Тексас Інструментс" виробництва електронних годин, незважаючи на те, що на початку 70-х років вона була першим постачальником цієї продукції і якийсь час володіла монопольними ринковими позиціями в цьому бізнесі). Цієї категорії продукції звичайно відповідає перший етап життєвого циклу нововведення. Прийняття стратегічних рішень у відношенні цих продуктів – найбільш складна задача для керівництва корпорації. Для збільшення частки ринку такої продукції потрібні великі інвестиції, що не приносять протягом визначеного періоду часу (до закріплення продукту на ринку і переорієнтації на зниження витрат по його виробництву і маркетингові) адекватної віддачі. Ризик таких капіталовкладень, як правило, досить великий, оскільки нововведення можуть не витримати конкуренції і перейти, таким чином, у четверту категорію. Головна задача менеджменту полягає, отже, у виборі моменту ухвалення рішення про припинення фінансування цих проектів.
СГЦ третьої категорії є генераторами прибутку, тобто джерелами фінансування інших видів бізнесу і функціональних видів діяльності, у першу чергу, розробки нової продукції; капіталовкладення направляються на збереження досягнутого цими видами бізнесу статусу. Зрілі ринки цих продуктів, що характеризуються сильною конкуренцією, вимагають звичайно витрат як на поточні маркетингові заходи щодо збереження і збільшень частки ринку, так і на розробку продуктових і технологічних нововведень, тобто перспективну, стратегічну діяльність. Крім того, для збільшення швидкості обороту капіталу, вкладеного у виробництво цих продуктів, і збільшення потоку готівки капіталістичні фірм прибігають до штучного збільшення попиту, роблячи свідомо недовговічні, а часто і просто неякісні товари, що загрожують здоров'ю і навіть життю споживачів.
Нарешті, від продукції четвертої категорії рекомендується рятуватися якомога швидше. Однак, у деяких випадках корпорації зберігають ці види продукції у своїй номенклатурі. Зрілі, ємні ринки збуту продукції, деякою мірою захищені від різких коливань попиту і великих нововведень, у корені що змінюють переваги споживачів, дозволяють підтримувати конкурентноздатність продукції навіть в умовах щодо малої частки ринку. Наприклад, у США корпорація "Жиллетт" контролює 60% ринку бритвених лез, "Шик" – 20%, а "Уілкінсон" і "Американ Сейфті Рейзор" – продовжують успішно конкурувати, володіючи лише 7-8 відсотками ринку.
Стратегії у відношенні кардинальних нововведень, що не мають аналогів, полягає в активному інвестуванні з метою створення ринку збуту. При цьому допускається збитковість цих видів продукції в плині стадії впровадження на ринок і його розширення. Протягом цього періоду оціночний показник прибутковості у