Основи внутрішньо-фірмового управління нововведеннями: стратегія і структура
1.Потенційний прибуток від продажів оцінюється в 10 балів, якщо протягом 5-ти років комерційних операцій програма генерує 10% додаткової суми продажів для компанії або центра прибутку, а її проектована норма прибутку (коефіцієнт окупності), до виплати податків дорівнює 40%.
2.Норма росту продажів (у штуках або в дол., у постійних цінах) досягає 10 балів у тому випадку, якщо темп очікуваного росту не нижче 10% щорічно.
3.Аналіз конкуренції, ключовими складовими який є: здатність конкурентів реагувати на дане нововведення, ефективність патентного захисту винаходу, технологічна активність у галузі, тобто можливість заміни застарілої продукції нової в короткий період. Кожному з цих трьох елементів надається значення від 1-го до 3-х балів, їхня сума не повинна перевищувати 10 балів.
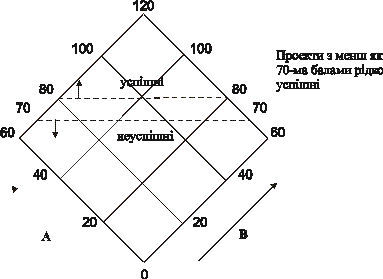
| А | Фактори комерційно привабливі | Проекти | В | Фактори відповідності можливостям фірми | Проекти | ||||
| І | ІІ | ІІІ | І | ІІ | ІІІ | ||||
| 1. | – | – | – | 1. | – | – | – | ||
| 2. | – | – | – | 2. | – | – | – | ||
| 3. | – | – | – | 3. | – | – | – | ||
| 4. | – | – | – | 4. | – | – | – | ||
| 5. | – | – | – | 5. | – | – | – | ||
| 6. | – | – | – | 6. | – | – | – | ||
| Всього | – | – | – | Всього | – | – | – | ||
Рис. 2.
4.Розподіл ризику: 10 балів призначається у випадку, якщо нова продукція розрахована на збут у 4-5 значних ринкових сегментах. У такий спосіб виміряється потенційний негативний вплив конкурента у випадку, якщо останній у стані розвити випуск нової продукції, фірма повинна мати кілька варіантів або чимось видів нової продукції, що відрізняються, або форм маркетингу для її збуту на різних ринках.
5. Можливість структурної перебудови галузі на основі застосування кардинального нововведення. У випадку великої можливості подібної перебудови даному факторові призначається 10 балів.
6. Фактори, що оцінюють політичні, соціальні, географічні і т.д. наслідку програми. Призначається 5 балів у випадку негативного наслідку і більш 5-ти при позитивному впливі програми.
Ресурсні можливості фірми, її готовність до виконання програми описуються наступними визначеннями:
1.Необхідність витрат капіталу. Оскільки в період інфляції бізнес, що використовує значні витрати капіталу, рідко створює адекватну "реальну" прибуток на інвестиції, остільки бальна оцінка цього фактора тим нижче, чим вище витрати капіталу.
2.Внутрішні маркетингові можливості, тобто здатність власних підрозділів просувати на ринок нову продукцію. Призначається 10 балів при використанні винятково власної збутової мережі.
3.Внутрішні виробничі можливості. Наявність у фірмі виробничих потужностей, необхідних для освоєння нової продукції, що веде до скорочення часу її комерціалізації і зниженню капітальних витрат. Усе це підвищує імовірність комерційного успіху і знижує ризик. Призначається 10 балів, якщо фірма має у своєму розпорядженні необхідними для реалізації програми виробничими потужностями, що вимагають лише невеликої модифікації.
4.Ефективність науково-технічної бази поєднує п'ять функцій: наукову підтримку прикладних досліджень і інженерних розробок; нові компоненти розвитку, що підсилюють переваги фірми, зокрема – фундаментальні дослідження; нові системи; поліпшення виробленого продукту, підтримка його життєвого циклу; розвиток продуктивних сил, що підтримують виробництво, контроль якості; підтримка збуту або послуги клієнтам. Кожної функції призначається по 2 бали, якщо зусилля, що утримуються в ній, відповідають необхідним. Розподіл усієї суми науково-технічних зусиль по п'ятьох функціях в ідеалі рівномірне, але у виробництві, що зароджується, вони спрямовані на одержання розробок і охоплюють перші дві функції, а в зрілому, на його підтримку, використовуючи три останні.
5.Відповідність сировинної бази. Важливими шляхами забезпечення сировинної бази є використання відходів, контракти з декількома постачальниками, робота з довгострокових контрактів і т.д. Призначається 10 балів, якщо забезпеченість сировиною застрахована від несподіванок.
6.Наявність у корпорації творчо мислячих керуючих, фахівців в області фінансів і права, а також ініціативних, творчих менеджерів, (виконуючих роль "чемпіона", "антрепренера"), що особливо важливо для успіху програми. Призначається 10 балів при наявності у фірмі талантів вищого класу.
Названі фактори в обох групах дають по 60 максимальних балів у кожнім наборі, а разом – 120 (графічне зображення такої оцінки факторів представлене на мал.2). Досвід корпорації "Континентал груп, Інк." показав, що ті проекти, що набирали 80 і більш балів були успішними, а проекти, що набирали 70 і менш балів, - не мали успіху. Використання факторного аналізу дозволяє здійснювати пряме порівняння різних можливостей для розподілу ресурсів, що, як правило, обмежені. Більш того, вплив цих перемінних один на одного складається в оцінку передбачуваного успіху, що можливий при мінімумі в 80 балів. При цьому аналіз зазначених 12-ти факторів здійснюється інтерактивно на кожному етапі розробок програми, тобто від трьох до шести разів. Задача оцінки і прийняття на цій підставі рішення про початок або продовження впровадження нововведення вирішується за допомогою розрахунків імітаційної фінансової моделі програми. На основі цих розрахунків визначається "чутливість" проектованих значень норми прибутку до змін потреби в капіталі, вартості матеріалів, робочої сили, структури ціни і т.д. У такий спосіб здійснюється аналіз ризику.
Як можна бачити, усі фактори, використовувані для оцінки програм, будуються навколо основної мети корпорації, що виражається кількісно у визначеній нормі прибутковості. У той же час розвиваються і комплексні методи оцінки і добору програм, уводяться нові моменти у вже досить традиційні способи вибору інвестиційних проектів, якимись по суті своєї і є нововведення. Так, наприклад, метод дисконтування не тільки доповнюється аналізом ризику на основі виявлення імовірності одержання тієї або іншої дисконтованої норми прибутку, але також вбудовується в досить широку система факторів, що характеризують особливості фінансування нововведень. Це свідчить про появу специфічних моментів у господарюванні в умовах інтенсивного застосування на практиці досягнень НТР, розробки науково-технічних нововведень, що, одночасно, веде до нових протиріч капіталістичної системи.
§3. Оптимізація бюджету НДВКР
Витрати на НДВКР, як було відзначено вище, займають від 18 (іноді навіть менше, як у вищенаведеній програмі) до 50% у загальних інноваційних витратах. Однак, незалежно від розмірів цієї частки, їхня роль є вирішальною для успіху скільки-небудь значного нововведення. Це і зрозуміло: нововведення є по своєму змісті новим продуктом або процесом остільки, оскільки ґрунтується на новому знанні. Виробництво цього знання, як уже кілька разів підкреслювалося в книзі, можливо тільки при визначених фінансових витратах, зв'язаних у першу чергу з оплатою науково-дослідного персоналу. Виходячи з такої важливої ролі бюджету на НИОКР, природно припустити, що, складаючи частину витрат на інноваційні проекти, ці дослідницькі бюджети формують витрати як усієї служби НДВКР, так і служать вихідним пунктом для визначення розмірів інвестицій, що будуть потрібні в майбутньому для комерційного застосування цього результату. Як пише західногерманский дослідник Х.Гешка, "якщо виявити специфічні для галузі взаємозв'язку між витратами на НДВКР і обумовленими ними інвестиціями і виходити із середнього терміну здійснення проекту, то можна одержати верхню границю витрат на НДВКР для визначеного планового періоду". Однак у реальності існує ряд підхід моментів лімітують, що такий нормативний, серед яких головний - фінансові можливості фірми. Як було показано в ст.3, вони визначаються такими показниками, як обсяг продажів (оборот), величиною прибутку, готівкою. При цьому загальна сума засобів на НДВКР, як у цілому, так і у відділеннях, не складається з нормативно обумовлених бюджетів НДВКР по кожнім проекті, а навпаки - загальна сума асигнувань поділяється між поточними і проектами, що включаються знову в дослідницьку програму, як комерційними, прикладними, так і фундаментальними.
Іншою стороною такого обмежувального підходу до бюджету НДВКР є те, що далеко не всі проекти, що відповідають вимогам фінансових критеріїв фірми, приймаються для розробки. Тим самим знижується ринкова вартість фірми, зв'язана з оцінкою її активів ринком капіталів. Ця оцінка включає рівень проведених у фірмі НДВКР, що розраховується у витратах на них. Якщо бюджет НДВКР установлюється на нижньому для даної фірми рівні, то скороченню підлягають ті проекти, що у найменшому ступені знижують її ринкову вартість.
Багато в чому скорочення бюджетів НИОКР під впливом зовнішніх (циклічний спад, наприклад), і внутрішніх (зниження грошових надходжень) факторів порозумівається превалюванням бухгалтерської точки зору на дослідницькі витрати як на витрати, що вступає в протиріччя зі сприйняттям цих витрат як капіталу, що приносить прибуток.
Витрати на НДВКР складаються з грошових витрат на заробітну плату, закупівлю устаткування, податкових і рентних платежів і інших статей. Сума всіх цих витрат складає щорічний бюджет на НДВКР. У той же час робота дослідницького відділу орієнтована на виконання визначених цілей і підрозділяється на проекти, стадії і т.п., і містить у собі діяльність по оцінці, вимірові і контролеві проектів. Хоча теоретично і можливо розраховувати в деталях грошові витрати по кожній задачі, практично це не робиться ніде.
Звичайно в підготовці річних бюджетів центральною ланкою кошторисних розрахунків є підрахунок витрат на робочу силу, оскільки саме вони складають найбільш істотний компонент витрат на стадії НДВКР. Так, у США в середньому частка робочої сили у вартості науково-дослідних проектів складає від 65% до 85%. У країнах Західної Європи її частка більш висока. Тому загальний кошторис витрат на НДВКР зважує наявність і майбутню потребу в кадрових ресурсах і їхнє технічне забезпечення, з одного боку, і матеріальні можливості фірми - з іншої. При складанні бюджетного кошторису НДВКР ці розуміння вимагають ретельного обліку можливих витрат по елементах витрат, хоча справа це і досить важке. Позначається відсутність попереднього досвіду й аналогічних розрахунків, непередбачуваність технічних проблем, зміни в програмах у результаті появи нових знань або потреб, невизначеність часу дослідницького циклу, зайвий оптимізм фахівців-розроблювачів, розходження в продуктивності праці дослідників, інфляція, а також суб'єктивні пристрасті особи, що оцінює проект. Невизначеність – така головна риса формування кошторису витрат на НДВКР, причому ця невизначеність тим значніше, ніж тривалий цикл розробки і впровадження нововведення, чим більш воно "технологічно" і масштабно.
Один з методів розрахунку бюджету складається в оцінці потреби в людських ресурсах на кожній окремій фазі досліджень і розробок (скажемо, у людино-годинах) і в грошовому вираженні цих потреб. Розрахунок починається з визначення вартості прямих вартових витрат робочої сили; до них додаються розраховані по визначених нормах накладні витрати (сюди включається оплата допоміжного персоналу і такі постійні витрати, як податки, амортизація устаткування, а іноді і вартість комунальних послуг), а також загальні й адміністративні витрати; враховуються також резервні витрати, як наприклад, ріст вартості робочої сили. Для ілюстрації розрахунків подібним методом можна скористатися наступними даними.
| долл. | |
| Вартість години основної робочої сили | n |
| Накладні витрати (150%) | 1,5 n |
| 2,5 n | |
| Загальні та адміністративні витрати (10%) | 0,25 n |
| 2,75 n | |
| Непередбачувані витрати (10%) | 0,275 n |
| Вартість 1-ї людино-години | 3,025 n |
На основі цих даних проектована вартість витрат робочої сили разом з накладними й адміністративними витратами підраховується шляхом множення годинної вартості робочої сили на заплановане число людино-годин. У цьому прикладі даний розрахунок вартості усередненої години по всьому дослідницькому персоналі і по виттям фазам дослідницького циклу. На практиці робиться більш складний розрахунок окремо по кожній групі працівників тієї або іншої кваліфікації, потрібних у кожній фазі. Для того, щоб скласти повний кошторис витрат на НИОКР за цією схемою, треба до отриманого результату додати витрати на сировину і допоміжні матеріали, що складають разом з витратами на основну робочу силу прямі витрати на НИОКР. Необхідно підкреслити, що бюджетові витрат на будь-якому рівні і будь-якому виді (будь те дослідницький бюджет або бюджет іншого функціонального підрозділу) надається в капіталістичних фірмах роль незаперечного контролера. Тому розрахунок бюджетного кошторису є справою дуже відповідальним. І якщо в період виконання бюджету буде виявлено, що можливо його перевитрату, те всіма способами вишукуються резерви для компенсації статей перевитрати статтям економки.
Якщо в приведеному прикладі через ріст вартості життя компанія вводить антиінфляційне виправлення, а вартість години робочого часу основної робочої сили росте, то, хоча кількість людино-годин бути визначено вірно, загальні планові і реальні витрати не зійдуться. У цьому випадку можливі три джерела економії: використання для виконання програми менш дорогої робочої сили, аналіз програми з погляду її можливого завершення до планового терміну, скорочення накладних витрат. Найменш реалістичний перший шлях, тому що більш дешева робоча сила - це менш кваліфіковані виконавці. Третій шлях - важкий, але більш реальний, як і другий. Найчастіше керуючі НДВКР йдуть по шляху їхньої комбінації.
Таким чином, бюджетний контроль, незалежно від того, чи відповідає розрахунковий бюджет необхідним реально витратам, іде по лінії аналізу правильності витрат на заробітну плату, термінів виконання робіт, а також - недопущення перевитрати по статті накладних витрат. Більш того, з боку адміністрації зберігається прагнення не тільки не допустити перевитрати бюджету НДВКР, але й урізати його з першою нагодою. Ця точка зору диктується відношенням до витрат на НИОКР як до накладних витрат.
Подібна точка зору тим більше стійка, що вона підтримується державними законодавчими актами. Так, з кінця 1975 р. у США діє видане Керуванням фінансово-бухгалтерських стандартів (Financial Accounting Standarts Board) постанова про державні стандарти обліку витрат на НДВКР і фінансових книгах корпорацій, зміст яких зводиться в основних рисах до наступного.
1.Види діяльності, включені в НДВКР для фінансово-бухгалтерського обліку витрат на них, визначаються в основному так само, як і в описах Національного наукового фонду США, але з тією різницею, що у витратах на НДВКР у фірмах враховується витрати на соціальні дослідження типу тих, котрі проводять ''Дженерал Моторз".
2.Витрати, що зв'язані з науково-дослідною діяльністю, включають прямі витрати на матеріали, персонал, послуги з боку, на устаткування і спорудження, використані або сконструйовані для окремого науково-дослідного проекту, що не має альтернативного напрямку в майбутньому, а також відповідно розподілені непрямі витрати. Загальні й адміністративні витрати, що прямо не відповідають науково-дослідної діяльності і будь-які капітальні вкладення (наприклад, будівництво лабораторних корпусів, включаючи відсоток по будівництву) не повинні враховуватися у витратах на НДВКР.
3.Усі витрати на НДВКР повинні відноситися на рахунок витрат у момент здійснення. Окремі випадки, коли ці витрати списуються протягом ряду років, установлюються державними регулювальними органами.
4.Виявлені у фінансових рахунках корпорації відкладені витрати на НДВКР повинні бути відняті з витрат на капіталовкладення і прилічені до витрат на НДВКР, зробленим у відповідний рік.
Установлений порядок обліку витрат на НДВКР має для господарської діяльності корпорацій як позитивні, так і негативні сторони. Головне достоїнство державних стандартів для них полягає в зручності підрахунків податків з доходів, що йдуть на НДВКР. Такі доходи обкладаються зі значними пільгами. Податкові знижки, як буде показано нижче, досить високі і мають на меті стимулювати інноваційну діяльність у промислових корпораціях. Причому, чим вище сумарні витрати на НДВКР, тим більше вигідні умови їхнього оподатковування. Однак, зручність розрахунків податків не знижує для корпорацій, що проводять великі дослідження, проблеми списання значних асигнувань у виді різних відрахувань із грошових доходів. Саме цей пункт у стандартах зазнавав критики ще в період їхньої розробки, не затихла вона і пізніше. Головні критичні зауваження по цьому питанню встануть у пригоді до наступного. Одноразове списання витрат на НДВКР може привести до різкого падіння поточних прибутків корпорації, що є предметом особливої турботи вищих керуючих, оскільки являють собою показник фінансового становища і діяльності фірми. Падіння поточних доходів, як правило, приводить до скорочення фінансування великомасштабних, дорогих інноваційних програм. Подібний принцип списання витрат, таким чином, заходить у суперечність з кінцевою метою проведення досліджень і розробок у корпораціях – зміцнення її фінансового становища. Успішні і прибуткові нововведення повинні бути причиною росту ринкової цінності фірми, що проводить них. Цей ріст звичайно більш значний, чим ті суми, що витрачаються на інноваційні програми, і виражається він у підвищенні курсу її акцій, що сприяє росту цільової норми прибутковості. Однак зазначене підвищення вартості відіб'ється в бухгалтерських книгах тільки тоді, коли нові акції будуть куплені. Те ж саме можна сказати і про зростання доходів корпорації за рахунок випуску продукції на підставі упровадження відкриттів. Як правило, тільки незначна частка витрат на НДВКР, зроблених у даному році, відбиває тоді ж і на .фінансових результатах. Велика частина таких витрат робиться в розрахунку на прибуток у віддаленому майбутньому. Списання витрат на НДВКР із доходів поточного року спотворює реальну картину фінансової діяльності фірми; у рахунках поточного року, на думку фахівців із внутрішньо корпоративного планування, повинна відбивати тільки та частка витрат на НДВКР, що приносить ефект у цьому ж році, а витрати, що принесуть прибуток у майбутньому повинні бути розподілені в інвестиційних витратах майбутнього років, тобто капіталізуватися. Це викликано потребами стратегічного планування, необхідністю узгодження довгострокових планів, що простираються іноді на 3-5 і навіть більш років, з досягненням високих грошових прибутків. Для того щоб можна було коректувати розвиток бізнесу, фінансова звітність повинна реально відбивати його стан. При встановленому порядку обліку витрат на НДВКР оцінка поточного припливу грошових витрат або занижується, або завишується.
Таким чином, незважаючи на те, що дотепер дослідницькі витрати враховуються в бухгалтерських книгах як витрати, у реальному керувань фінансуванням НДВКР, тобто при доборі проектів, керуванні ними і розрахунку доходів від них, видимо, єдино правильним є відношення до них як до капітальних витрат. Саме фінансово-інвестиційна точка зору на бюджет НДВКР сприяє його встановленню на такому рівні, при якому можлива максимізація ринкової вартості акціонерного капіталу фірми і норми прибутку.
Відправною крапкою вироблення такого оптимального бюджету є аналіз граничних прибутків. Він полягає у вивченні співвідношення витрат і прибутків, отриманих завдяки таким рішенням у фінансовій сфері, що так чи інакше підвищують ділову активність фірми. При цьому передбачається, що постійні витрати є за своїм характером витратами минулого періоду, що неможливо ніяк змінити в сьогоденні відповідно до руху рівня активності.
Аналіз здійснюється за допомогою диференціального вирахування. У його категоріях це означає, що перша похідна (збільшення) прибутків менше, ніж перша похідна витрат. Позитивний граничний доход є стимулом для керуючих до підвищення активності, навіть якщо цілком розподілені (тобто перенесення на вартість продукту) постійні витрати ще не покриті, до крапки, де граничні витрати дорівнюють граничним доходам, тобто коли граничний прибуток дорівнює нулеві.
Стосовно до оцінки і добору інноваційних програм аналіз граничної ефективності виглядає в такий спосіб. При ранжируванні потенційно можливих інноваційних проектів за рівнем їхньої ефективності (по відносній величині, яка генерується ними у внутрішній нормі прибутковості) з'ясовується, що потенційні прибутки від кожного проекту падають у міру додавання до списку проектів кожного наступного. Це явище економічною мовою позначається як скорочується прибутковість; графічно воно зображено на Рис. 3а.
Він відбиває наступні моменти: граничні прибутки падають, як було відзначено, таким чином, що накопичені прибутки прагнуть до нуля, тобто приріст прибутків кожної наступної програми вирівнюється з приростом витрат (або витрат на кожну наступну програму). Чисті прибутки, отримані шляхом вирахування накопичених витрат з накопичених прибутків, досягає піка в крапці, де граничні прибутки порівнюються з граничними витратами; потім вони стрімко падають. Саме ця крапка показує оптимальний рівень дослідницької діяльності.
Природно очікувати при цьому, що в міру збільшення її активності росте і затрачуваний на НДВКР капітал; а витрати капіталу ростуть також із граничною ефективністю. Гранична (гранична) норма по логіці аналізу повинна розташовуватися теж на граничному рівні вартості капіталу, а не на середньому. Графічно це відбито на Рис.3б. Очевидно, що проекти з нормою прибутковості більш або рівної граничному її рівневі можуть бути прийняті, а менше цього рівня - відсторонені.
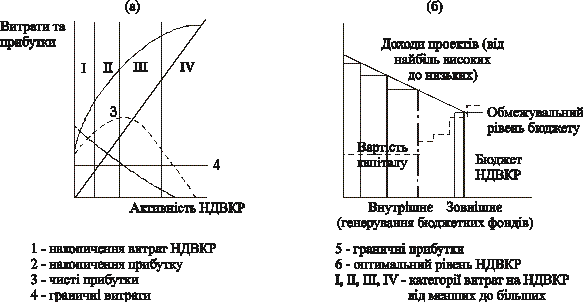
Рис.3
Оптимізація дослідницького бюджету, тобто вибір його оптимального рівня, найчастіше відбувається на основі максимізації прибутків від інноваційних проектів. Найбільш важливими параметрами, що визначають високий оптимальний рівень дослідницького бюджету, є наступні: 1) високі прибутки на кращі проекти; 2) низькі темпи зниження прибутків від кращих до гіршого; 3) високий реальний ріст витрат на НДВКР і 4) низькі темпи знецінення минулих вкладень у НДВКР. Перші два параметри добре відбиті на мал. 3а і 3б; інші два випливають з факту знецінення витрат на НДВКР, тобто зв'язані з дисконтуванням (приведенням) до одного моменту часу різночасних витрат і доходів (цей процес описаний у § 1 глави). Максимум прибутків від продажів зв'язаний із широким діапазоном часток витрат на виторгах від продажів, що веде до можливості широкого вибору запропонованих вищим керуючим на твердження дослідницьких бюджетів. При цьому виникає небезпека прийняття таких бюджетів, що у більшому ступені орієнтують НДВКР на поточні доходи. Зокрема, зосередження вищої ланки керування американських корпорацій на цьому показнику веде до того, що губиться інвестиційна природа НДВКР, а тому найчастіше упускаються з виду стратегічно важливі напрямки нововведень.
Приведений спосіб вибору оптимального бюджету НДВКР, що виходить з максимізації прибутків на основі аналізу граничної ефективності витрат, ґрунтується на припущенні про наявність у необхідний момент часу необхідних на здійснення відібраних програм засобів. У реальності, однак, по різних причинах одержання додаткових сум як на дослідницький бюджет, так і на наступні етапи інноваційних програм представляє значну проблему.
Наступний крок – раціоналізація бюджету НДВКР – являє собою найважливішу задачу керуючого дослідженнями, оскільки бюджет затверджується вищим управлінський ешелоном звичайно на значно більш низькому рівні, чим той, котрий запитується службами НДВКР, виходячи з описаних вище припущень. Причина такого обмеження полягає в тім, що фірма, як правило, функціонує в умовах лімітованих наявних коштів.
Які б ні були внутрішні причини обмеження витрат на НИОКР, його наслідком є заниження довгострокового росту фірми і приведених дійсних і майбутніх її прибутків.
Зовнішні причини, що приводять до обмеження дослідницьких бюджетів, більш серйозні, чим внутрішні. Велика частина фондів, що йдуть на нові капвкладення, формується з грошових надходжень, які генеруються самою компанією: цей перерозподіл прибутку й амортизаційних відрахувань. Вихід за межі таких надходжень означає нові позики або випуск нових акцій, що, природно, знижує прибутку фірми, оскільки і ті й інші вимагають виплати відсотків.
Таким чином, покриття витрат на НДВКР, особливо в галузях з довгостроковими і дорогими програмами, як, наприклад, виробництво ЕОМ, авіа космічна й електротехнічна промисловість, представляє досить значну проблему.
Оскільки проведення досліджень зв'язане з великою невизначеністю, і, отже, високим ступенем ризику, фонди на них, як правило, формуються з власних засобів корпорації: їхнім джерелом можуть служити як її нерозподілені прибутки, так і доходи, отримані від випуску акцій. Ці фонди складають так називаний ризиковий капітал, утрата якого не веде до настільки важких наслідків для положення корпорації, як утрата позикових засобів у результаті невдалого дослідницького проекту. Але на дослідження виділяються звичайно суми менше, ніж на придбання нового обладнання, необхідного для випуску нової продукції, оснащення, сировини і напівфабрикатів. У такому виділенні власного капіталу корпорації, до речі, лежить можливість його специфічного використання в організаційно відособлених підрозділах НДВКР – венчурних групах, що можуть розвиватися в самостійно функціонуючу філію і навіть – в окрему фірму. Відособлена частина капіталу, складаючи невловимі активи материнської корпорації, у той же час знижує ризик у її діяльності, страхує від можливих невдач і втрат.
Нерозподілені прибутки корпорацій, що йдуть на НДВКР, обкладаються пільговими податками, що є одним з основних важелів стимулювання інноваційної діяльності з боку держави стосовно приватного сектора і служить посиленню фінансової моці найбільших корпорацій. У 1981 р. адміністрація Рейгана прийняла новий закон про податкові пільги компаніям, що здійснюють торговельну і господарську діяльність (тобто він не стосується тих фірм, що зайняті тільки дослідженнями і розробками і ті доводять них до промислового впровадження). Основним елементом закону поряд із поруч інших, менш істотних, є положення про те, що промислова фірма одержує додаткову 25%-ную податкову знижку з будь-якої суми, виділюваної на проведення НДВКР понад базовий рівень, що визначений рівнем 1981 р. У цю суму включаються витрати на заробітну плату, лабораторне устаткування і матеріали, а також орендні платежі, наприклад, оплата дорогого машинного часу.
Період дії нової податкової пільги з липня 1981 р. до 1 січня 1986 р. Завдяки їй передові в технічному відношенні фірми зможуть збільшити витрати на НДВКР на 20-40%. Якщо, наприклад, якась фірма, витрачаючи щорічно на НДВКР 1 млн. дол. вирішить підвищити їхня вартість до 2 млн. дол., то фактично їй треба буде додати не 1 млн. долл., а 290 тис., дол., тому що вона заощадить 710 тис. дол. на податках із прибутків. Ця економія буде складатися зі звичайної46%-ний знижки з податків на доходи, що йдуть на проведені фірмами НДВКР, плюс ще додаткова 25%-ная знижка. Остання не тільки сприяє збільшенню бюджету НДВКР, але також веде до росту норм прибутку від нововведень.
Ефект підвищення норми прибутку зв'язаний з розрахунком граничної норми прибутковості від НДВКР. Так, якби інноваційні програми якоїсь корпорації генерували до прийняття закону 200 умовних одиниць прибутку при 100 одиницях сумарних витрат, то норма прибутку склав би до і після відрахування податків 2. Після прийняття закону прибутку з урахуванням виплати податків склали б 104 од. (при 48%-ний звичайній податковій ставці на прибутку), а витрати з обліком нової податкової знижки - тільки 27 од.; тоді норма прибутку від дослідницьких бюджетів склав би 3,85. Виходить, одним з наслідків нової податкової пільги є зниження граничних витрат, розрахованих на рівні активності 1981 р.
Проілюструємо це малюнком 3а: при такому зниженні в секторі П, пік кривої чистих прибутків зміститься вправо, як і рівень оптимальної дослідницької активності. Це буде означати підвищення ефективності додаткових вкладень у НДВКР.
Аналіз малюнка 3б, що враховує виплати податків, показує, що зубцювата ламана лінія, що представляє собою вартість капіталу, є результатом впливі 25%-ний податкової пільги на граничні витрати капіталу. Якщо в 1981 м, бюджет НДВКР був нижче того рівня, що був необхідний для виконання всіх гранично ефективних програм, то зниження цих витрат стимулює збільшення бюджету. Оскільки фірма при цьому повинна мати більш високі граничні грошові надходження для фінансування дослідницького бюджету, гранична норма прибутку для проектів також підвищиться. Комбінація прибутковості, що скорочується, від нових проектів і росту вартості капіталу визначить новий, більш високий граничний рівень переглянутого бюджету.
Керівники корпорацій вважають, що податкові пільги набагато ефективніше стимулюють інноваційну діяльність приватних промислових фірм, ніж інші заходи, як наприклад, субсидії або державна участь, тому що перші виключають втручання уряду в справи компанії. Як і всі податкові міри в руслі "рейганоміки", так і податкове стимулювання НДВКР більше відповідає вузькокорисним інтересам найбільших корпорацій, ніж проводилося в 70-і роки більш інтенсивний централізований перерозподіл прибутку під егідою держави.
Однак, корпорації не відмовляються і від державної участі у фінансуванні НДВКР. Так, у 70-і роки авіа будівельні фірми США жадали від уряду підвищення асигнувань на НДВКР, указуючи, що 15,5% витрат, що покриваються федеральним бюджетом,