Основи внутрішньо-фірмового управління нововведеннями: стратегія і структура
Таким чином, за допомогою моделі керування портфелем капіталовкладень оцінюються різні види господарської діяльності корпорації, вибираються інвестиційні (і, відповідно, інноваційні) стратегії у відношенні кожного напрямку бізнесу, приймаються рішення про коректування виробничої структури корпорації. Наприклад, "Дженерал Електрик" з її допомогою виділила зі своїх численних напрямків господарської й інноваційної діяльності ряд бізнесів, подальше фінансування і розвиток яких було визнано безперспективним. У цю категорію потрапило приблизно 30 % підприємств компанії, у тому числі такі високотехнологічні як виробництво ядерних реакторів, засобів зв'язку, систем кабельного і кольорового телебачення, Передачі і розподіли електроенергії.
Відповідно до моделі "життєвого циклу" найбільш бажаної для корпорації послідовністю переходу продукції з однієї категорії в іншу є наступна: із другої в першу, потім у третю, і, якщо цього не можна уникнути – у четверту, тобто послідовність, що відповідає виникненню, ростові і зрілості ринку визначеної продукції. Однієї з найважливіших задач вищого керівництва є створення збалансованого (причому з урахуванням довгострокової перспективи) портфеля, набору видів продукції, що випускається, або напрямків бізнесу, організаційно згрупованих у СГЦ. Теоретично збалансований портфель повинний включати трохи СГЦ третьої категорії, тобто прибутку, що приносять основну масу; один-два СГЦ першої категорії, що повинні перейти в третю; трохи – другий, що еволюціонують у першу; і, можливо, трохи СГЦ четвертої категорії.
У розпорядженні менеджменту знаходиться ряд важелів, що дозволяють регулювати склад портфеля СГЦ, а також у визначеній мері, наскільки це не залежить від впливу зовнішніх факторів, швидкість і напрямок руху основних видів продукції з однієї категорії в іншу. Єдина, глобальна мета, який керується при цьому корпоративне керування – це досягнення цільової норми прибутковості в плановому періоді. Домінування цієї мети, спроба регулювати її досягнення за допомогою механізму селективного фінансування виробництва лише тих видів продукції, що обіцяють максимальну вигоду, обумовлює неможливість для капіталістичної фірми цілеспрямовано і добровільно дотримувати інтересів суспільства. Відома реакційність методики портфельного розподілу ресурсів у рамках капіталістичної корпорації виявляється і при зборі інноваційних проектів. Менеджмент йде на фінансування розробки тільки тих нововведень, що "уписуються" в існуючий набір стратегічних проектів і збігаються з перспективним планом його розвитку. Нововведення ж, що з'явилися в рамках фірм і володіють навіть значною суспільною корисністю, але суперечному досягненню фінансових цілей власників капіталу і вищих керуючих, можуть так і не одержати подальшого розвитку, їхнє впровадження і виробництво затримується доти, поки воно не стане вигідним з погляду фінансових інтересів фірми. На гостроту цієї проблеми вказує і той факт, що буржуазна держава (особливо в США починає в останні роки активні заходи для стимулювання розробки таких нововведень. На це, зокрема, націлене введення податкових пільг для інвестицій у НДВКР, стимулювання створення корпораціями венчурних підрозділів і т.п.
Підводячи підсумок, випливає ще раз підкреслити, що органи, що відповідають за науково-технічний розвиток корпорацій, починають грати усе більш помітну роль у внутрішньо-фірмовому плануванні, що особливо чітко виявляється в технологічно передових концернах. Підхід, що раніше домінував, до керування і планування НДВКР, що полягає в концентрації уваги корпоративного менеджменту на "традиційних" питаннях (наприклад, про якість керівництва лабораторією або про обсяги фінансування НДВКР), починає змінюватися переважною орієнтацією на стратегічні фактори розвита НДВКР, такі, наприклад, як вибір нової технологічної області для компанії; визначення шляхів переходу до нової технологічної бази і засобів керування цим переходом; розробка методів підготовки корпорації до змін у технології, викликаних внутрішнім і зовнішніми стосовно неї факторам. Ця тенденція ще мало помітна, але більш широкі процеси модифікації механізмів стратегічного планування по лінії інтеграції в плановий процес науково-дослідної діяльності дозволяють припустити, що вона буде розвиватися. Застосовувані капіталістичними фірмами схеми і процедури планування інноваційної діяльності в силу різної ролі підрозділів сфери НДВКР у виробленні господарських стратегій, а також у залежності від накопиченого науково-технічного потенціалу, традицій проведення досліджень, підходів до контролю і фінансування НИОКР, досить різноманітні. У сучасній практиці найбільших монополій зустрічаються і централізовані, і децентралізовані системи планування, і що сполучать і той і інший підхід. Усіх них, однак, поєднує одна риса: суперечливість використовуваних управлінських систем, що страждають як методичної невідпрацьованості, так і, що випробують на собі деструктивний вплив капіталістичної системи господарювання. Звідси - їхні часті перебудови, що знижують ефективність планування нововведень, і, як наслідок – результативність самих НДВКР.
БЮДЖЕТНО-ФІНАНСОВИЙ МЕХАНІЗМ НОВОВВЕДЕНЬ У КОРПОРАЦІЇ
Будь-яке науково-технічне нововведення при капіталізмі знаходить право громадянства лише тоді, коли витрати на його впровадження не тільки відшкодовуються, але і повертаються з визначеним приростом. Прибуток, в основі якої лежить прибавочна вартість, зроблена всіма найнятими капіталом працівниками, що беруть участь у виробничому процесі, - це мета і засіб його безперервного поновлення. Забезпечення цільової норми прибутковості, що є розрахунковою формою норми прибутку і концентрованим вираженням стратегічних цілей корпорації, - така головна задача функціонування фінансово-економічного механізму нововведень.
Виділення бюджету на НДВКР являє собою одну зі складових у розподілі ресурсів у корпорації в цілому: воно починається а процесі корпоративного планування. Тільки після того, як установлені довгострокові цілі всієї корпорації, що керують служби НДВКР можуть сформулювати конкретні задачі й установити пріоритетність реалізації найбільш насущних проектів. Будучи затвердженими, ці проекту висувають необхідність в ефективних методах бюджетного розподілу і контролю над ресурсами. Перед службами НДВКР, незалежно від їхнього статусу в організаційній структурі фірми, ставляться в першу чергу наступні задачі: забезпечувати ефективне використання коштів, і давати корисний вихід у виді нововведень, перерозподіляти грошові потоки від малоефективних програм – до потенційно більш вигідного.
Такий підхід до фінансування НДВКР, базується на строго бюджетній основі, з одного боку, і на прибутковості програм – з іншої, припускає аналіз науково-виробничого циклу, оцінку і добір проектів, а також специфічні підходи в розробці бюджетів програм, що необхідні два ув'язування короткострокових бюджетних планів з довгостроковими цілями корпорації. Особливості функціонування витрачених на НДВКР грошових ресурсів вимагають специфічних процедур їхнього фінансування.
§ 1. Економічні критерії оцінки інноваційних програм
Капіталістичне ведення господарства припускає співвіднесення витрат з результатами. Витрати на НДВКР віддалені від результатів, причому не тільки часом власне досліджень і розробок, але і часом їхнього впровадження у виробництво. Якщо обліково-бухгалтерське відношення до витрат на НДВКР вимагає, щоб вони розглядалися як витрати і мінімізувалися, то фінансово-інвестиційний підхід полягає в максимізації доходів у порівнянні з витратами. Імперативом такого підходу є не мінімізація витрат, а виявлення їхніх оптимальних розмірів, тобто таких, котрі дадуть доходи, причому максимально можливі.
Віддаленість результатів НДВКР вимагає охоплення тривалими тимчасовими рамками їхніх найважливіших задач поряд із задачами окремого бюджетного року, а також визначення необхідних розмірів витрат як на тривалий період (вважається раціональним на термін від 3 до 5 років), так і на рік. Ці мети відносяться звичайно або до одному, або до декількох розроблювальних нових продуктів, оскільки саме вони є звичайно об'єктом діяльності дослідницьких відділів.
Характер задач керуючого жадає від його приймати рішення про вибір найбільш раціональних з цілого набору стратегій, про що докладно сказано вище. Для нього інвестування в нововведення – одна з численних альтернатив вкладення грошей для одержання прибутків. Тому керуючий НДВКР вступає в конкуренцію з керуючих інших підрозділів за фінансові ресурси, що розподіляються. Його головною задачею, таким чином, є обґрунтування за допомогою фінансових критеріїв оцінки всієї сукупності дослідницьких програм, здійснюваних у фірмі. Напрямку досліджень, що будуть відібрані для реалізації, з числа запропонованих, залежать не тільки від їхніх внутрішніх достоїнств, але також від альтернатив можливих доходів від їхнього впровадження і від розмірів їхнього додаткового фінансування.
Кожен продукт має свій комерційний цикл, що, починається з вступу на ринок і закінчується відходом з його. Тривалість цього циклу має ряд наслідків для дослідницького процесу. По-перше, - це дохідна частина науково-виробничого циклу (якщо розглядати його в рамках кожної окремої продуктової програми), що є метою досліджень і джерелом нових дослідницьких зусиль, нового науково-виробничого циклу. По-друге, зовнішній вигляд продукту діє як годинник, що регулюють початок розробки нового продукту з метою підтримки виробництва. Усе це добре ілюструє Рис.1. На ньому сполучені стадії розробки продукту і його комерціалізації, на якій починають окупатися витрати. Період, що передує випускові продукції, є періодом найбільш активних НИОКР, а витрати ростуть експоненційно в ранній стадії проекту.
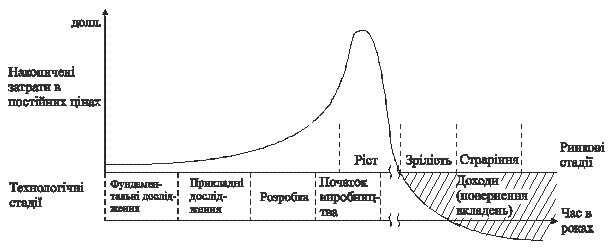
Рис. 1. Крива інноваційних затрат
Представлення про реальний середньостатистичний розподіл необхідних грошових ресурсів по етапах нововведень дає таблиця 1. Як можна бачити, у цілому по галузі промисловості, відповідно до статистики ряду країн, на даній стадії НДВКР падає біля половини витрат на весь проект нововведення. Ця частка варіює в залежності від країни, галузі, масштабів самого проекту. Особливо великі наступні витрати після стадії НДВКР у військовому виробництві. Американські дослідники порівнюють них з підвідною частиною айсберга. У сумі витрат на НДВКР витрати на власні дослідження складають від 30% (хімічна промисловість) до 6,5% (машинобудівна промисловість); інша частина приходиться на проектування і створення прототипу, або досвідченого виробництва. Значна частка інноваційних витрат йде на оснащення (будинку, устаткування) і підготовку виробництва. Тут, однак, результати розрахунків сильно розходяться, складаючи в крайніх крапках 60% і 18%.
Таблиця 1. Поетапне розподілення затрат на нововведення (в %).
|
США (данні міністерства торгівлі) |
США (данні Е.Менсфільда) |
Канада | Країни Південно-Східної Азії | |
| Досліди та розробки | 15-30 | 46,2 | 59 | 47 |
| в т.ч. – проектування та створення прототипу або досвідченого виробництва | 5-10 | 10-20 | немає даних | немає даних |
| Оснастка та підготовка виробництва | 40-60 | 36,9 | 31 | 18 |
| Пускові виробничі витрати | 5-15 | 9,1 | 6 | 15 |
| Початкові ринкові витрати | 10-25 | 7,7 | 2 | 20 |
Для підвищення ефективності інноваційних проектів часто буває необхідно скоротити їхні тимчасові рамки, для чого ще до закінчення попереднього етапу приступає до розробки наступного. Це однак, веде до додаткових грошових витрат. Особливо вони зростають, коли стадія оснащення і підготовки виробництва починається до того, як остаточно довершений іспит зразка виробу.
Більш докладні дані про розподіл витрат по етапах нововведення (табл. №2) дає представлення про тимчасові рамки програм у хімічній і електронній промисловості, річному розподілі грошових витрат, їхньому загальному обсязі, а також про те, яку частку у витратах складають витрати на НДВКР. Усі річні витрати в таблиці виражені в доларах на долар дослідницьких витрат у 1-ом року програми. Дані показують, що незважаючи на велику тривалість, інноваційні проекти в хімічне промисловості акумулюють менше коштів, чим великомасштабні програми в електронній промисловості, за рахунок більш низьких витрат на проектування й оснащення в процесі підготовки виробництва.
Таблиця 2. Річні витрати в процесі технічних нововведень (в долл. на 1. долл., затрачений на НДВКР в 1-й рік)
| РІК | ||||||||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | ||
| Хімічна промисловість ( 7 проектів) | Річні | 1,04 | 1,07 | 0,90 | 1,28 | 0,79 | 0,92 | 0,78 | 0,53 | 0,68 | 0,59 | 0,03 | 0,04 | 0,02 | 0,35 | 0,13 |
| Накопичені | 1,04 | 2,11 | 3,01 | 9,29 | 5,08 | 6,00 | 6,78 | 7,31 | 7,99 | 8,58 | 8,61 | 8,65 | 8,67 | 9,02 | 9,15 | |
| Електронна промисловість | ||||||||||||||||
|
Великі проекти |
Річні Накопичені |
1,66 1,66 |
1,83 3,49 |
2,60 6,09 |
1,40 7,49 |
1,45 8,94 |
0,87 9,81 |
1,21 11,02 |
0,26 11,28 |
|||||||
|
Середні проекти |
Річні Накопичені |
1,14 1,14 |
1,96 3,10 |
2,58 5,68 |
1,25 6,93 |
0,71 7,64 |
0,5 7,69 |
|||||||||
Усі річні результуючі дані по окремих напрямках господарської діяльності ретельно розглядаються і враховуються керуючими при доборі і складанні портфеля інноваційних проектів корпорації з метою фінансового їхнього забезпечення протягом усього періоду реалізація.
Як підкреслюється в статті американського дослідника Л. Елліса, при сполученні тимчасового циклу НДВКР, і життєвого циклу продукту можливо багаторічний вимір кожного окремого проекту в цілому. Такий вимір дозволяє провести оцінку кожного проекту і вибрати найбільш перспективні. Оцінка і добір нових проектів НДВКР є однієї з найбільш важких задач багато продуктового бізнесу, оскільки найбільш критична стратегічна проблема, що коштує як перед вищими керуючими, так і перед керівниками дослідницьких підрозділів, - це максимізація прибутків, одержуваних протягом визначеного часу фірмою, що залежать від прийнятих рішень в області інвестування в НДВКР. Тому для добору проектів будуються такі об'єктивні критерії, що відповідають задачам фінансового аналізу, який у свою чергу засновується на припущення, що інвестиції в НДВКР мають ту ж природу, що в капіталовкладення і будь-який новий вид бізнесу.
Найбільше часто при оцінці вкладень у довгострокові інноваційні програми корпораціями використовуються такі фінансові показники як: валовий прибуток (profit margin), строк окупності капіталовкладень (payback period), прибуток на інвестований капітал (return on investment), приведена (дисконтова на) вартість капіталу (present value), внутрішня (цільова) норма прибутку (internal rate of return). Усі ці вимірники передбачуваної віддачі проектів нововведень, використовувані як критерії для порівняння окремих програм при їхньому доборі, володіють як позитивними сторонами, так і недоліками. З них найбільш простий показник - валовий прибуток; але він не несе ніякої інформації про те, які ж повинні бути інвестиції, щоб одержати ту або іншу величину валового прибутку. Строк окупності – також досить ясний показник, що оцінює деякою мірою і ризикованість програми (чим показник вище, чим вище ризик), але він нічого не говорить про те, що відбувається за межами строку окупності з розмірами прибутків. Корисний показник – прибуток на інвестований капітал, але для майбутніх капіталовкладень його необхідно перераховувати після кожного визначеного періоду, чого не вимагає інший показник – приведена або дисконтована вартість інвестованого капіталу. Однак і він не вільний від недоліків: норма дисконту повинна бити попередньо обрана, що найчастіше веде до помилкових рішень. Виходить, що норма дисконтування залежить від суб'єктивного вибору, а отже, може бути або завищена, або занижена.
Самим надійним і найбільш уживаним критерієм для добору інвестиційних програм є в даний момент внутрішня норма прибутку (коефіцієнт окупності). Цей показник розраховується по методу дисконтування грошових надходжень (discounted cash flow rate of return). Суть методу полягає в приведенні різночасних інвестицій і надходжень компанії до одного періоду часу, Коефіцієнт окупності являє собою ставку дисконтування (коефіцієнт приведення), при використанні якої приведені грошові надходження за весь інноваційний цикл стають рівними обсягові дисконтова них капіталовкладень у НДВКР, освоєння і виробництво нового продукту, він розраховується по формулі:
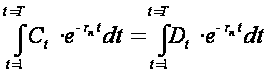
де Rn – коефіцієнт приведення (окупності) капіталовкладення, алгебраїчна величина; е – постійна величина, експонента; Т – період розробки, впровадження і виробництва нового продукту в літах; Dt – грошові надходження від продажу продукту в рік t; Ct – капвкладення протягом t-го року. Очевидно, що отриманий з вищенаведеної формули коефіцієнт окупності – це заданий "зсередини", рамками даного проекту показник, значимість якого для приймаюче рішення особи не може поширюватися на інші проекти; тому він і називається "внутрішньою нормою прибутковості". Він відбиває максимально можливий рівень рентабельності для конкретного інноваційного проекту. Порівняння проектів за абсолютним значенням коефіцієнтів окупності неможливо, тому що вони відбивають специфічні особливості проектів. Ці задані зсередини показники можуть зіставлятися по своїх відносних значеннях, у порівнянні зі ззовні заданим показником ефективності капвкладень. Такий показник являє собою усереднене значення ефективності одиниці капіталу в часі, що існує в конкретній області його додатків. Таким показником, що представляє собою норматив окупності капіталовкладень для будь-якого проекту в даній галузі, є критична (гранична) ставка дисконтування (hurdle internal rate of return).
Очевидно, що, якщо розрахункова величина окупності задовольняє умові Rп ≥ Rк (Rк - критична ставка дисконтування), те проект вважається ефективним з фінансової точки зору і може бути прийнятий до розробки і впровадження. У такий спосіб здійснюється первісний добір проектів, заснований на порівняльному аналізі коефіцієнтів окупності.
Цей показник може використовуватися в сполучення з іншими названими показниками, що дає додаткову оцінку ризику при доборі інноваційних проектів.
Однак, для того, щоб невизначеність і ризик, з якими особливо сполучені нововведення, були надані найбільше повно, методологія добору проектів за фінансовими критеріями піддається в останні роки значної модифікації на основі використання теорій імовірностей і теорії ігор.
В області економічної теорії розходження між ризиком і невизначеністю часто ґрунтується на тім, відомо або невідомий розподіл можливих результатів. Якщо відомий розподіл результатів може бути розраховане або задано, то використовується термін ризик; у противному случав - невизначеність.
Ризик зв'язаний з недостатнім знанням майбутнього. Розрахунки виробничих витрат мають внутрішні помилки передбачуваного і непередбаченого характеру. За винятком крапок особливо високої невизначеності минулий досвід, або накопичений у фірмі, або наявний у багажі керуючого, або десь ще, допомагає виразити розміри ризику у визначенні витрат. Визначення майбутніх прибутків "друга задача при прийнятті рішень щодо програм нововведень і значно більш важка. Прогнози майбутніх ринків, часток ринку, що визначають очікувані розміри продажу, доходів, норму прибутковості – усе це сильно варіює від випадку до випадку. Але і тут минулий досвід дає визначені критерії для виміру ризику. У тому випадку, якщо ґрунтуються на вихідному з досвіду аналізі й описі ризику, то при калькуляції таких показників, як строк окупності капвкладень, приведена вартість капіталу застосовуються традиційні методи розрахунку вартості капіталу (виміряється нормою відсотка на використовуваний капітал). Це значить, що проекти з більш високим ризиком ґрунтуються на більш високій нормі дисконтування, тобто передбачається більш високий позиковий відсоток, ніж для проектів, міні ризикованих (коротше строк окупності, менше використання позикових засобів). З цього приводу американський економіст Э.Мітчелл пише: "Оскільки інвестори звичайно не схильні до ризику, вони віддають перевагу інвестиціям із ймовірним розподілом майбутніх значень (доходів), що тісно згруповані, або менш розсіяні, стосовно середнього. Вони діють відповідно до цієї переваги шляхом застосування більш високих ставок дисконтування до більш ризикованих інвестицій у порівнянні з менш ризикованими".
У відповідностей з таким розрахунком одержують останній підсумковий показник внутрішньої норми прибутку, або коефіцієнта окупності. Природно, перевага віддається програмам з більш високим показником коефіцієнта окупності (у порівнянні з "граничним" показником).
Сучасний підхід до аналізу ризику полягає в тім, що керуючому, що приймає рішення щодо вибору програм, представляється таблиця з розподілом імовірності тієї або іншої норми прибутку (коефіцієнта окупності) по обох програмах.
Якщо, наприклад, керуючий має інформацію, що очікувана норма прибутку по першій програмі – 9,2%, а по другий – 10,3%, те він, природно, віддає перевагу другої. Якщо ж він буде знати, крім цього, що по першій програмі імовірність повної втрати капіталу 1 шанс із 20, одержання 4%-5% прибутку – I шанс із 10, 8-10% - 2 з 10, 30% - 1 з 50, а по другій програмі можливість повної втрати капіталу - 1 шанс із 10, одержання 3-5% прибутку - 1 з 10, 9-11% - 2 з 10 і 30% - 1 з 100, то вибір може бути іншим. Велика можливість повної втрати капіталу по програмі з великим коефіцієнтом окупності може застерегти адміністрацію від вибору саме цієї, яка здавалася спочатку, більш кращою, програми. При аналізі ризику, зв'язаного з капвкладеннями, на основі формалізованого методу з використанням машинного моделювання не обмежується розглядом розподілу імовірностей якогось одного показника; досліджуються в комплексі усі фактори, що впливають на успіх тієї або іншої програми, а саме: яким може бути розмір ринку, динаміка його розвитку, розрахункова ціна нового продукту, необхідні інвестиційні засоби, терміни амортизації, постійні й експлуатаційні витрати.
Поряд із зазначеними методами аналізу ризику, у яких використовуються математичні розрахунки імовірності того або іншого показника, застосовуються й інші формалізовані прийоми, як наприклад, імітаційний, а також аналіз "чутливості" якого-небудь з елементів капвкладень; до застосовуваної норми прибутку. Вихід на більш високий рівень коефіцієнта окупності веде до підвищення і загального рівня капвкладень і всіх їхніх елементів на визначений відсоток. Саме такий метод аналізу ризику використаний у моделі, опис якої дано нижче.
Застосування математичних методів з використанням машинного моделювання ще недостатньо для прийняття керуючим остаточного рішення, а надає йому лише інформації про ризик. Ця інформація повинна бути зважена і доповнена розуміннями про розвиток загального рівня наукових досліджень у корпорації і про їхнє комерційне застосування в майбутньому.
§ 2. методи оцінки і добору програм нововведення
Критерії оцінки інноваційних програм у сукупності з аналізом ризику, складають наріжні камені всіх моделей добору, тобто правил, по яких проходить процедура оцінки і добору проектів нововведень. Її результатом є відповіді на наступні питання:
Яка частка ринку повинна бути завойована для ефективної реалізації нової продуктової програми?
Які технологічні нововведення необхідні?
Що відбудеться, якщо час, витрати і виконання задач не будуть відповідати запланованим?
Чи маються джерела додаткових фондів?
Що відбудеться, якщо проект виявиться невдалим?
На сторінках літератури, присвяченої керуванню дослідженнями і розробками, питання про методи оцінки програми є черговим. Моделі оцінки з'являються буквально сотнями, і за рідкісним винятком, більшість з них ніколи не використовується в практиці. Їх умовно можна розбити на 8 типів: індексні, оцінки портфеля програм, теорії рішень, аналізу ризику, граничних господарських величин, бальні і моделі контрольних аркушів і портфелів. Усі вони викликають критичні зауваження по наступних пунктах.
Більшість моделей сконструйована в розрахунку на єдине приймаюче рішення особа, а не на організацію як таку і не на безліч відповідальних за ухвалення рішення осіб. У їхній основі лежить припущення, що особа, що приймає рішення, має вичерпну інформацію про можливий ризик, витрати, ціни, наявності трудових і матеріально-фінансових ресурсів, а також, що організаційні цілі й обмеження, стабільні і добре відомі. Передбачається, далі, що поряд з цією інформацією при виборі програми мається якісний прогноз їхньої ефективності. Програми при цьому розглядаються як незалежні реальності, ігнорується їх технічний або економічний взаємозв'язок. Виходить, що безліч цілей і обмежень реального світу згладжуються і залишається єдина мета і єдине обмеження – цільова норма прибутковості. Практично всі спроби комплексного підходу, який би враховував безліч факторів, в основі своєї завжди мали і будуть мати головну мету капіталістичного виробництва, виражену у формі росту норми прибутковості.
Відомий американський фахівець в області дослідження інноваційної практики в сучасній корпорації Э.Менсфілд, визнає, що, як правило, у реальному житті найчастіше використовується найпростіша модель оцінки і вибору проектів, що він виражає математичною формулою лінійного програмування задачі максимізації доходів при обмежених ресурсах. Він вважає головним недоліком методів оцінки, через якого вони відкидаються практиками керування, то, що в них найчастіше не відбиває необхідність прийняття рішень в умовах невизначеності інформації, у той час як застосування ускладнених моделей обходиться недешево. У середньому впровадження у фірмі системи ПАТТЕРН, наприклад, коштує 250 тис. дол., а її експлуатація близько 50 тис.дол. щорічно. Але, мабуть, найбільша слабість формалізованих методів оцінки програм полягає в тому, що при їхньому використанні практично не враховуються психологічні особливості бачення фахівця з оцінки проектів, його роль в ухваленні рішення про їхній вибір. Аналіз розробки найбільш цікавих і важливих відкриттів і впровадження їх у виробництво показує, що, як правило, у процесі добору недооцінювалися найбільш прибуткові з них, а менш прибуткові – переоцінювалися. Такий результат виникає через острах відповідальності за ухвалення ризикованого рішення. Звідси низька ефективність методів оцінки програм.
Будь-яка використовувана модель добору програми базується на оцінках витрат грошей і часу на її здійснення, але усі вищезгадані причини ведуть до перекручування таких оцінок. Обстеження 12 аерокосмічних програм показало, що в середньому на кожну з них реальні вартісні витрати перевершували розрахункові в 3,2 рази, а тимчасові - у 1,4 рази.
Якщо важко пророчити витрати ресурсів, то ці труднощі зростають багаторазово в оцінці прибутковості нових проектів. Обстеження Менсфілда показали, що всі нововведення, розроблені і впроваджені в одній найбільшій американській корпорації протягом 5-ти років, ґрунтувалися на припущеннях про прибутки, з яких половина виявилася або вдвічі нижче, або удвічі вище реальних дисконтова них прибутків. Невизначеність була настільки велика, що компанії було потрібно біля 5-ти років після впровадження нового продукту або процесу, щоб підрахувати з достатнім ступенем вірогідності її дисконтовані прибутки.
Саме через занадто високий ступінь невизначеності метод дисконтування не застосовується для оцінки інноваційних програм у всякому разі – у чистому виді, не доповненому припущеннями, що приймають у розрахунок крім знецінення грошей у майбутньому багато інших факторів. Метод дисконтування грошових надходжень одержав широке поширення в США послу другої світової війни для оцінки інвестиційних проектів, особливо в тих галузях, що зв'язані з непоправними і природними ресурсами, що виснажуються, як, наприклад нафтовидобувна. Однак інвестування, зв'язане з НДВКР, має багато специфічних рис, характеризується підвищеною невизначеністю і вимагає використання складних, багатофакторних методів.
Пошуки комплексних методів, що враховують організаційну структуру і роль суб'єктивного елемента, що володіють убудованою системою оцінок, що випливають із субординованої безлічі цілей фірми, ведуться як у світі управлінської науки, так і в практиці. Одержали поширення моделі, побудовані на аналізі факторів, у яких, деякою мірою, переборені вищезгадані недоліки.
Аналіз факторів у тім або іншому виді використовується досить широко при виборі інноваційних програм. Так, у 13-ти обстежених фірмах найбільше часто застосовувалися наступні з 12-ти факторів: прибутковість проекту – у всіх 13-ти фірмах, розміри ринку – у 13-ти, можливості насиченості ринку - у 13-ти, конкуренція на ринку - у 10-ти, виробничі можливості - у 8-ми, збутові потужності -у 5-ти, ризикованість програми - у 7-ми. Усі 12 факторів відбивають значне число ознак, що характеризують програми, або проекти нововведень. Так, наприклад, фактор прибутковість проекту описується ознаками: самооплатність капвкладень (дисконтовані грошові доходи), Доходи на акції, строк окупності, прибуток від продажів і т.д.
Вибір факторів для побудови моделі ґрунтується на наступних припущеннях.
1. Оскільки для особи, що оперує системою оцінки програм і проектів, важко мати справа з більш ніж чотирма ключовими факторами, остільки їхній необхідно групувати в більш широкі по складу визначення.
2. Застосовувані фактори повинні безпосередньо впливати на підвищення імовірності успіху при реалізації програм.
3. Застосовувані фактори повинні мати кількісне вираження для їхнього порівняння в різних програмах.
4. Аналіз факторів здійснюється на кожнім етапі процесу нововведення, починаючи від зародження ідеї про нього, що порозумівається підвищеним ризиком інноваційної діяльності. Витрати ж на неї ростуть експоненційно і досягають піка в початковий момент виробничого освоєння (див. Рис.1). У кожній крапці кривій витрат можливість досягнення кінцевого успіху повинна визначатися відповідальними адміністраторами. І чим вище ризик і невизначеність одержання прибутку, тим більше відповідальним стає рішення про продовження або припинення програми. Критична крапка ухвалення рішення щодо продовження програми знаходиться на пізній стадії її реалізації, коли витрати починають різко зростати. У цій крапці можливість комерційного і технічного успіху повинна бути дуже висока для того, щоб виправдати рішення про продовження проекту.
Нижче описана багатофакторна модель оцінки і добору інноваційних проектів, розроблена в компанії "Континентал груп, інк." під керівництвом її віце-президента Б. Меррифілда.
Модель використовувалася у фірмі протягом більш ніж 12-ти років, зарекомендувавши себе як досить афективний інструмент добору інноваційних програм, тому що дає достовірну оцінку в 8-ми випадках з 10-ти для прогностичного аналізу програм, розрахованих на термін від 2-4 до 7-10 років. Проекти у фірмі аналізуються по 12-ти факторах, кожний з яких оцінюється по 10-ти