Прогноз доли рынка и объемов продаж
• распределенные по шагам расчетного периода затраты по созданию и вводу в эксплуатацию новых основных средств и ликвидации выбывающих существующих основных средств;
некапитализируемые (единовременные) затраты (например, уплата налога на земельный участок, используемый в ходе строительства, оплата лицензии, расходы по строительству объектов внешней инфраструктуры и пр.);
изменения оборотного капитала (обычно речь идет о товарно-материальных запасах). При этом увеличение рассматривается как отток денежных средств, уменьшение — как приток.
В качестве притока в денежный поток от инвестиционной деятельности включаются доходы от реализации выбывающих активов (задний, сооружений, оборудования, запасов).
Продажа основных средств после окончания срока их эксплуатации осуществляется по ликвидационной стоимости, которая представляет собой разность между рыночной ценой на момент ликвидации и уплачиваемыми налогами.
В денежных потоках от операционной деятельности учитываются все виды доходов и расходов на соответствующем шаге расчета, связанные с производством продукции, и налоги, уплачиваемые с указанных доходов. Основными притоками при этом являются:
Доходы от реализации продукции и другие доходы
Доходы и расходы от внереализационных операций, непосредственно не связанных с производством продукции. К ним, в частности, относятся:
доходы от сдачи имущества в аренду или лизинг;
возврат займов, предоставленных другим участникам.
Оттоки от операционной деятельности формируются из затрат на производство и сбыт продукции, которые обычно состоят из производственных издержек и налогов.
Оттоки и притоки денежных средств учитываются в плане в соответствии с реальными сроками поступления платежей (например, отгруженная продукция оплачивается не сразу, также как и оплата расходов, например, на материалы, за аренду и т.п.).
Денежные потоки от финансовой деятельности - это результаты операций со средствами, внешними по отношению к инвестиционному проекту, т.е. поступающими не за счет осуществления проекта. Они состоят из собственного (акционерного) капитала и привлеченных средств:
в качестве притоков относятся вложения собственного капитала и привлеченных средств: субсидий и дотаций, заемных средств, в том числе и за счет выпуска предприятием собственных долговых ценных бумаг;
в качестве оттоков - затраты на возврат и обслуживание займов и выпущенных предприятием долговых ценных бумаг, а также при необходимости на выплату дивидендов по акциям предприятия.
Финансирование капитальных вложений в первом году осуществляется за счет собственных средств («первоначальный капитал») и за счет заемных (кредита/банка). В последующие годы рекомендуется максимально использовать собственные средства (прибыль) и только в случае их нехватки используется кредит на условиях, оговоренных в задании.
План на первый год составляется в форме таблицы 16.
Планирование денежных средств по операционной деятельности осуществляется на основе плана доходов и расходов.
Поступления от продаж планируются исходя из реальных сроков поступления денежных средств. Если в конце года часть отгруженной потребителям продукции остается неоплаченной, то она выносится в столбец «Задолженность». Задолженность по поступлениям денежных средств будет учтена в балансовом плане как дебиторская задолженность.
Выплаты, в том числе и налоги, планируются также с учетом реального времени осуществления платежей. Возникающая при этом задолженность на конец года отражается затем в балансовом плане как кредиторская задолженность.
Покупка оборудования и увеличение запасов отражаются в плане движения денежных средств в разделе «инвестиционная деятельность». Капитальные вложения в основные (приобретение оборудования) и оборотные средства (создание запасов) планируются в соответствии с данными таблицы 10. В данном случае инвестиционная деятельность представлена в виде оттока денежных средств, поэтому сальдо по инвестиционной деятельности рассчитывается со знаком «минус».
Финансовая деятельность показывает источники финансирования проекта (собственный капитал и заемный - в виде краткосрочного кредита), а также платежи по погашению кредита. Величина собственного капитала приведена в исходных данных, а размер кредита определяется на основании реальной потребности в денежных средствах (чтобы общее кумулятивное сальдо не было отрицательным на каждом шаге проекта). Возврат кредита (отток денежных средств) производится ежеквартально с использованием полугодовой отсрочки. Размер погашения кредита определяется величиной накопленных к данному моменту денежных средств (чтобы общее кумулятивное сальдо не было отрицательным). Если в течение года не удастся полностью погасить кредит, оставшуюся часть долга по кредиту записывают в столбец «Задолженность».
Общее сальдо рассчитывается как сумма сальдо по операционной, инвестиционной и финансовой деятельности. Общее кумулятивное сальдо - это общее сальдо нарастающим итогом.
Таблица 16 – План движения денежных средств на первый год, тыс. руб.
| Показатели | Январь | Февраль | Март | Апрель | Май | Июнь | Июль | Август | Сентябрь | Октябрь | Ноябрь | Декабрь | Задолж. |
| 1. Операционная деятельность | |||||||||||||
| Поступления от продаж | 0 | 1256,85 | 1256,85 | 1256,85 | 1256,85 | 1256,85 | 1256,85 | 1256,85 | 1256,85 | 1256,85 | 1256,85 | 1256,85 | 1256,85 |
| Выплаты: | -177,78 | -947,34 | -1100,79 | -947,34 | -1132,74 | -1100,79 | -947,34 | -1132,74 | -956,04 | -947,34 | -1153,74 | -356,04 | -778,26 |
| Переменные затраты, в т.ч. | 0 | -691,10 | -691,10 | -691,10 | -691,10 | -691,10 | -691,10 | -691,10 | -691,10 | -691,10 | -691,10 | -691,10 | -691,10 |
| затраты на материалы | 0 | -370,60 | -370,60 | -370,60 | -370,60 | -370,60 | -370,60 | -370,60 | -370,60 | -370,60 | -370,60 | -370,60 | -370,60 |
| зарплата основных рабочих | 0 | -320,48 | -320,48 | -320,48 | -320,48 | -320,48 | -320,48 | -320,48 | -320,48 | -320,48 | -320,48 | -320,48 | -320,48 |
| Постоянные расходы, в т.ч.: | -51,62 | -130,08 | -130,08 | -130,08 | -130,08 | -130,08 | -130,08 | -130,08 | -130,08 | -130,08 | -130,08 | -130,08 | -78,46 |
| зарплата вспомогательных рабочих с отчислениями | 0 | -46,62 | -46,62 | -46,62 | -46,62 | -46,62 | -46,62 | -46,62 | -46,62 | -46,62 | -46,62 | -46,62 | -46,62 |
| зарплата РСС с отчислениями | 0 | -31,84 | -31,84 | -31,84 | -31,84 | -31,84 | -31,84 | -31,84 | -31,84 | -31,84 | -31,84 | -31,84 | -31,84 |
| содержание оборудования | -9,95 | -9,95 | -9,95 | -9,95 | -9,95 | -9,95 | -9,95 | -9,95 | -9,95 | -9,95 | -9,95 | -9,95 | -9,95 |
| аренда зданий | -41,67 | -41,67 | -41,67 | -41,67 | -41,67 | -41,67 | -41,67 | -41,67 | -41,67 | -41,67 | -41,67 | -41,67 | |
| Общехозяйственные расходы | -42,05 | -42,05 | -42,05 | -42,05 | -42,05 | -42,05 | -42,05 | -42,05 | -42,05 | -42,05 | -42,05 | -42,05 | |
| Коммерческие расходы | -84,11 | -84,11 | -84,11 | -84,11 | -84,11 | -84,11 | -84,11 | -84,11 | -84,11 | -84,11 | -84,11 | -84,11 | |
| Налог на имущество | -8,7 | -8,7 | -8,7 | -8,7 | |||||||||
| Налог на прибыль | -185,4 | -185,4 | -206,4 | -206,4 | |||||||||
| Проценты по кредиту | -144,75 | -144,75 | 0,00 | 0,00 | |||||||||
| Сальдо по операционной деятельности | -177,78 | 309,51 | 312,61 | 309,51 | 124,11 | 212,61 | 309,51 | 124,11 | 300,81 | 309,51 | 103,11 | 300,81 | |
| 2. Инвестиционная деятельность | |||||||||||||
| Прирост постоянных активов (покупка оборудования) | -1819,7 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | |
| Прирост оборотного капитала (запасы) | -449,9 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | |
| Сальдо по инвестиционной деятельности | -2269,6 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | |
| 3. Финансовая деятельность | |||||||||||||
| Собственный капитал | 1000 | ||||||||||||
| Краткосрочные кредиты | 1447 | ||||||||||||
| Возврат кредита | -1447 | ||||||||||||
| Сальдо по финансовой деятельности | 2447 | 0 | 0 | 0 | 0 | 0 | -1447 | 0 | 0 | 0 | 0 | 0 | |
| Общее сальдо | 0 | 309,51 | 212,61 | 309,51 | 124,11 | 212,61 | -1137,87 | 124,11 | 300,81 | 309,51 | 103,11 | 300,81 | |
| Общее куммулятивное сальдо | 0 | 309,51 | 522,12 | 831,63 | 955,74 | 1168,35 | 30,48 | 154,59 | 455,4 | 764,91 | 868,02 | 1168,83 | |
План движения денежных средств на пять лет составляется по таблице 17 аналогично плану первого года. Однако во втором и в последующих годах необходимо учесть переходящий остаток по поступлениям от продаж (дебиторскую задолженность) и по выплатам (кредиторскую задолженность). Поступления от продаж с переходящим остатком рассчитываются по следующей формуле:
Пj=Дj+Д(j-1)/12-Дj/12, (20)
где Пj - поступления от продаж в j-м году;
Дj - доходы от продаж в j-м году (таблица 15);
Д(j-1) - доходы от продаж в (j-1) -м (предыдущем) году.
Выплаты с переходящим остатком рассчитываются по формуле:
Вj =Зj+З(j-1)/12-Зj/12, (21)
где Вj - выплаты в j-м году;
Зj - затраты в j-м году, по которым имеется задолженность (таблица 15);
З(j-1) - затраты в (j-1)-м году, по которым имеется задолженность.
Таблица 17
План движения денежных средств на пять лет, тыс. руб.
| Показатели | Годы | ||||
| 1 - й | 2 - й | 3 - й | 4 - й | 5 - й | |
| 1. Операционная деятельность | |||||
| Поступления от продаж | 15082,2 | 15341,25 | 16010,1 | 16743,18 | 17521,71 |
| Выплаты: | -11696,16 | -12428,13 | -12980,89 | -13583,73 | -14222,75 |
| Переменные затраты, в т.ч. | -7601,88 | -8444,89 | -8846,45 | -9288,74 | -9754,67 |
| затраты на материалы | -4076,6 | -4528,6 | -4743,9 | -4981,1 | -5231,6 |
| зарплата основных рабочих | -3525,28 | -3916,29 | -4102,55 | -4307,64 | -4523,07 |
| Постоянные расходы, в т.ч.: | -1472,51 | -1568,18 | -1613,75 | -1664,04 | -1718,75 |
| зарплата вспомогательных рабочих с отчислениями | -512,82 | -569,67 | -596,17 | -626,9 | -657,89 |
| зарплата РСС с отчислениями | -350,24 | -389,06 | -407,58 | -427,99 | -449,41 |
| содержание оборудования | -109,45 | -109,45 | -109,45 | -109,45 | -109,45 |
| аренда зданий | -500 | -500 | 500 | -500 | 500 |
| Общехозяйственные расходы | -504,62 | -513,9 | -537,4 | -562,1 | -588,1 |
| Коммерческие расходы | -1009,25 | -1027,7 | -1074,8 | -1124,3 | -1176,2 |
| Налог на имущество | -34,8 | -29,5 | -24,3 | -19,02 | -13,76 |
| Налог на прибыль | -783,6 | -843,96 | -884,19 | -925,53 | -971,27 |
| Проценты по кредиту | -289,5 | 0 | 0 | 0 | 0 |
| Сальдо по операционной деятельности | 3386,04 | 2913,12 | 3029,21 | 3159,45 | 3298,96 |
| 2. Инвестиционная деятельность | |||||
| Прирост постоянных активов (покупка оборудования) | -1819,7 | 0 | 0 | 0 | 0 |
| Прирост оборотного капитала (запасы) | -449,9 | -8,3 | -21,2 | -22,2 | -23,3 |
| Сальдо по инвестиционной деятельности | -2269,6 | -8,3 | -21,2 | -22,2 | -23,3 |
| 3. Финансовая деятельность | |||||
| Собственный капитал | 1000 | 0 | 0 | 0 | 0 |
| Краткосрочные кредиты | 1447,38 | 0 | 0 | 0 | 0 |
| Возврат кредита | -1447,38 | 0 | 0 | 0 | 0 |
| Сальдо по финансовой деятельности | 1000 | 0 | 0 | 0 | 0 |
| Общее сальдо | 2116,44 | 2904,82 | 3008,01 | 3137,25 | 3275,66 |
| Общее куммулятивное сальдо | 2116,44 | 5021,26 | 8029,27 | 11166,52 | 14442,18 |
3.3. Балансовый план
Балансовый план показывает состояние имущества и задолженностей предприятия на определенный момент времени (обычно на конец квартала или года).
Так как план разрабатывается на производство новой продукции, имеющиеся на начало первого года имущество и задолженности фирмы не учитываются.
Баланс составляется в форме таблицы 18 на основе ранее разработанных планов (доходов и расходов и движения денежных средств). Статьи баланса рассчитываются следующим образом.
Активы
Денежные средства равны общему кумулятивному сальдо на конец года (последняя строка таблицы 17).
Дебиторская задолженность равна переходящему неоплаченному остатку по поступлениям от продаж:
Пj=Дj/12, (22)
Товарно-материальные запасы равны суммарным запасам по годам в таблице 9.
Основные средства равны первоначальной стоимости оборудования (без учета износа, как в первый год) – таблица 10.
Пассивы
• Кредиторская задолженность равна сумме переходящих неоплаченных остатков по затратам, по которым имеется задолженность:
Вj = Зj /12, (23)
Если по краткосрочным кредитам имеется задолженность, то в эту статью баланса надо внести непогашенный остаток кредита в первый год.
Долгосрочные займы равны нулю.
Собственные средства включают в себя собственный капитал, чистую прибыль и амортизационный фонд нарастающим итогом.
Таблица 18. Балансовый план на конец года (за пять лет), тыс. руб.
| Показатели | Годы | ||||
| 1 - й | 2 - й | 3 - й | 4 - й | 5 - й | |
| Активы | 7558 | 10937 | 14216 | 17652 | 21243 |
| Текущие: | 7449 | 10828 | 14107 | 17543 | 21134 |
| Денежные средства | 2116 | 5021 | 8029 | 11167 | 14442 |
| Дебиторская задолженность | 1257 | 1278 | 1334 | 1395 | 1460 |
| Тов.-матер.запасы | 4076 | 4529 | 4744 | 4981 | 5232 |
| Постоянные: | 109 | 109 | 109 | 109 | 109 |
| Здания и сооружения | 0 | 0 | 0 | 0 | 0 |
| Оборудование | 109 | 109 | 109 | 109 | 109 |
| Пассивы | 4498 | 7335 | 10406 | 13611 | 16961 |
| Краткосрочные обязательства: | 778 | 703 | 735 | 770 | 805 |
| Кредиторская задолженность | 778 | 703 | 735 | 770 | 805 |
| Краткосрочные кредиты | 0 | 0 | 0 | 0 | 0 |
| Долгосрочные займы: | |||||
| Собственные средства: | 3720 | 6632 | 9671 | 12841 | 16156 |
| Собственный капитал | 1000 | 1000 | 1000 | 1000 | 1000 |
| Чистая прибыль | 2481 | 5154 | 7954 | 10885 | 13961 |
| Амортизационный фонд | 239 | 478 | 717 | 956 | 1195 |
4. ОЦЕНКА ЭФФЕКТИВНОСТИ ПРОЕКТА
Оценка эффективности проводится с использованием метода дисконтирования, так как жизненный цикл проекта 5 лет, и в течение этого периода денежные средства обесцениваются под влиянием инфляции и других возможных изменений внешней среды.
Для оценки эффективности инновационного проекта чаще всего используются такие показатели, как: чистый дисконтированный доход, индекс доходности, внутренняя норма доходности, срок окупаемости инвестиций.
Показатель чистого дисконтированного дохода (ЧДД или NPV) определяется по формуле:
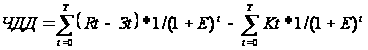 , (24)
где Rt - доходы, достигаемые на 1-м шаге расчета (реализации проекта);
t - затраты, осуществляемые на 1-м шаге расчета;
Кt - капитальные вложения на 1-м шаге расчета;
Е - норма дисконта (норма дохода на капитал), доли единицы;
t - номер шага расчета (=0,1,2, 3,…Т);
Т - горизонт расчета, равный номеру шага расчета (месяц, квартал, год), на котором производится ликвидация объекта (проекта).
Для промышленных предприятий Rt формируется как выручка (нетто) от продажи (реализации) продукции (за минусом налога на добавленную стоимость; акцизов и аналогичных обязательных платежей).
Сумма затрат 3t формируется как себестоимость проданной продукции (за вычетом амортизационных отчислений) плюс первоочередные налоги и платежи, отнесенные на финансовые результаты хозяйственной деятельности, и налог на прибыль.
В итоге сальдо денежного потока по операционной деятельности (эффект), достигаемый на t -м шаге расчета, определяется по формуле:
Сдо = Rt - 3t = Rt - (С t - А t + Нt ), (25)
где С t - полная себестоимость продукции на t-м шаге расчета;
А t - амортизационные отчисления на t-м шаге расчета.
Таким образом, ЧДД представляет разницу между суммарным дисконтированным сальдо денежного потока по операционной деятельности и приведенным к тому же моменту времени суммарным сальдо денежного потока по инвестиционной деятельности. Денежный поток по финансовой деятельности не учитывается при расчете показателей эффективности.
Упрощенная формула ЧДД с использованием рассчитанного по шагам проекта коэффициента дисконтирования выглядит так:
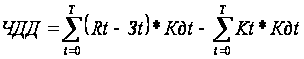 , (26)
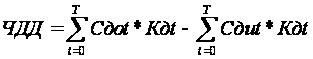 , (27)
где Сдоt - сальдо денежного потока по операционной деятельности на t-м шаге расчета;
Сдиt - сальдо денежного потока по инвестиционной деятельности на t-м шаге расчета;
Кдt - коэффициент дисконтирования (приведения) на t-м шаге расчета при постоянной норме дисконта. Кдt рассчитывается по формуле:
Кдt = 1/(1 + Е)t, (28)
Если ЧДД инвестиционного проекта положителен (при заданной норме дисконта), то проект эффективен и может рассматриваться вопрос о его реализации; при этом, чем выше уровень ЧДД, тем эффективней проект.
Для оценки эффективности капитальных вложений в проект используется показатель индекс доходности (ИД или ROI), который определяется отношением суммы приведенных эффектов к величине дисконтированных капитальных вложений (или суммарного дисконтированного сальдо по операционной деятельности к суммарному дисконтированному сальдо по инвестиционной деятельности):
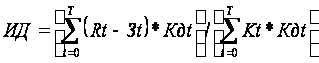 , (29)
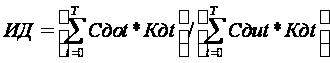 , (30)
Из формул расчета ЧДД и ИД видно, что если ЧДД положителен, то ИД > 1 и проект эффективен; если ЧДД отрицателен, то ИД < 1 и проект представляется неэффективным; если ЧДД = О, то ИД = 1 и вопрос об эффективности проекта остается открытым.
Срок окупаемости капиталообразующих инвестиций определяется временным интервалом (от начала осуществления проекта), за пределами которого интегральный эффект становится положительным, то есть это период (месяцы, годы), за который первоначальные капиталовложения по инвестиционному проекту покрываются суммарным эффектом от его осуществления. Он рассчитывается по формуле:
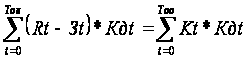 , (31)
где Ток - срок окупаемости капитальных вложений, то есть номер шага расчета (месяц, квартал, год), за пределами которого интегральный эффект становится положительным. В точке окупаемости ЧДЦ = 0. Гораздо проще определить срок окупаемости инвестиций графическим методом с помощью построения финансового профиля проекта.
Внутренняя норма доходности (ВНД или IRR) более полно отражает реальную рентабельность проекта. Она соответствует такой норме дисконта, при которой ЧДД при реализации проекта равен нулю.
Численное значение ВНД определяется решением уравнения:
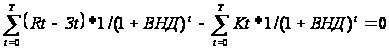 , (32)
Если полученная величина ВНД больше выбранной нормы дисконта Е, то проект эффективен.
Для расчета используется форма таблицы 19.
Таблица 19 – Расчет дисконтированного эффекта, тыс. руб.
| Показатели | Годы | Итого | ||||
| 1 | 2 | 3 | 4 | 5 | ||
| Коэффициент дисконтирования | 1 | 0,833 | 0,694 | 0,578 | 0,482 | |
| Сальдо по операционной деятельности | 3386 | 2913 | 3029 | 3159 | 3299 | |
| С учетом дисконтирования | 3386 | 2427 | 2102 | 1826 | 1590 | 11331 |
| Сальдо по инвестиционной деятельности | 2270 | 8,3 | -21,2 | -22,2 | -23,3 | |
| С учетом дисконтирования | -2270 | -6,9 | -14,7 | -12,8 | -11,2 | -2315,6 |
| Денежные потоки | 5656 | 2433,9 | 2116,7 | 1838,8 | 1601,2 | |
| Дисконтированнные денежные потоки | 5656 | 2027,4 | 1469 | 1062,8 | 771,8 | 10987 |
| Дисконтированные денежные потоки нарастающим итогом | 5656 | 7683,4 | 9152,4 | 10215,2 | 10987 | |
В данном бизнес-плане норма дисконта равна величине процента за пользование кредитом.
В расчете экономической эффективности проекта учитываются денежные потоки только по операционной и инвестиционной деятельности (таблица 17).
На основе таблицы 19 (дисконтированные денежные потоки нарастающим итогом) строится финансовый профиль проекта, по которому определяется срок окупаемости капвложений (период возврата инвестиций). Это такой период, по истечении которого график дисконтированного эффекта становится неотрицательным (равным нулю).
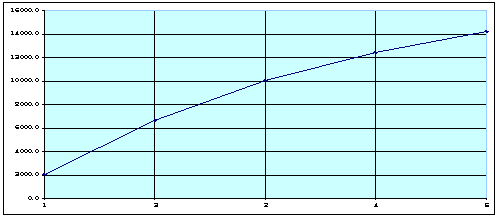
Рисунок 2 – Финансовый профиль проекта
Далее рассчитываются показатели экономической эффективности:
Чистый дисконтированный доход (NPV) - равен дисконтированным денежным потокам нарастающим итогом в пятом году (таблица 17).
ЧДД = 10987 тыс. руб.
ЧДД >0, проект эффективен.
Индекс доходности (ROI) - равен отношению суммарного дисконтированного сальдо по операционной деятельности (за пять лет) к суммарному дисконтированному сальдо по инвестиционной деятельности.
ИД = 11331/2315,6 = 4,9
Индекс доходности > 1, следовательно проект эффективен.
Внутренняя норма доходности (IRR) - это такая норма дисконта, при которой чистый дисконтированный эффект равен нулю.
Внутренняя норма доходности более 20%, поэтому проект эффективен.
ЗАКЛЮЧЕНИЕ
В ходе выполнения курсовой работы был разработан бизнес – план фирмы «Старт» по выпуску нового конкурентоспособного изделия.
При разработке бизнес – плана нашли решение следующие задачи:
1. Определена прогнозируемая доля рынка, объемы продаж и объемы выпуска нового изделия.
2. Определены затраты, необходимые для производства и реализации
Рассчитаны необходимые дополнительные капитальные вложения.
Сделан вывод о прибыльности проекта на основе расчета точки безубыточности и запаса прочности.
Сделано финансовое обоснование бизнес-плана:
разработан план доходов и расходов на первый год с помесячной разбивкой и на последующие годы,
рассчитан план денежных поступлений и выплат на первый год с помесячной разбивкой и на последующие годы,
составлен балансовый план на конец первого и последующих лет,
6. Определена экономическая эффективность проекта по следующим показателям:
чистый дисконтированный доход,
индекс доходности,
внутренняя норма доходности,
срок окупаемости (период возврата) инвестиций на основе построения финансового профиля проекта.
По произведенным расчетам фирма будет занимать долю рынка 19,79% от его потенциала. Объем выпуска за пять лет составит 9523 единиц продукции.
На производство и реализацию продукции предприятие понесет затраты в размере 62241 тыс. руб. Они содержат: затраты на материалы, заработная плата с отчислениями основных рабочих, вспомогательных рабочих, РСС, амортизационные отчисления, содержание оборудования, аренда зданий, общехозяйственные и коммерческие расходы. Средняя цена одного изделия за пять лет составит 8500 руб. с учетом рентабельности 30%. К концу реализации проекта она будет снижаться (на 0,5%).
Для выпуска нового продукта необходимы дополнительные капитальные вложения в оборудования и оборотные средства. В первый год они составят 2269,6 тыс. руб. Финансирование будет осуществляться за счет собственных средств 1000 тыс. руб. (27%) и кредита (73%).
На основе составления графика точки безубыточности и расчета запаса финансовой прочности (78%) можно сделать вывод о прибыльности проекта.
При финансовом обосновании проекта составлен: план доходов и расходов, план движения денежных средств, балансовый план предприятия.
Из плана доходов и расходов видно, что за пять лет предприятие получит чистую прибыль в размере 13959,98 тыс. руб. Кроме того, по нему можно увидеть выручку предприятия и предусмотреть расходы.
Из плана движения денежных средств видны денежные притоки и оттоки предприятия. Можно спланировать и проанализировать графики различных платежей. На основании расчетов видно, что за период реализации проекта предприятие получит денежные средства в размере 14442,18 тыс. руб. При этом сальдо по операционной деятельности составит 15786,78тыс. руб., по инвестиционной деятельности 2344,6 тыс. руб.
Из балансового плана можно увидеть состояние имущества и задолженностей предприятия на определенный период. По расчетом видно, что увеличиваются все статьи баланса: дебиторская задолженность на 17% (из-за увеличения отгруженной, но не оплаченной продукции), кредиторская задолженность на 17% (из-за роста заработной платы по численности, материалов из-за увеличения выпуска).
Проведена оценка экономической эффективности проекта по показателям:
- чистый дисконтированный доход = 10987 тыс. руб., денежные средства предприятия
ЧДД >0, проект эффективен.
- индекс доходности = 11331/2315,6 = 4,9, на рубль вложенный средств получается 64,9 рубля дохода.
Индекс доходности > 1, следовательно, проект эффективен.
- внутренняя норма доходности более 20%, поэтому проект эффективен.
Кроме того, необходимо проанализировать возможные риски при реализации проекта и выработать мероприятия по их предотвращению.
При реализации бизнес – плана фирмы «Старт» возможны следующие риски:
- превышение стоимости инвестиций в проект (изменения в законодательстве РФ, рост инфляции);
- нехватка финансовых средств для реализации проекта (временные разрывы между поступлением денежных средств и сроками их расходования, неточность прогнозирования стоимости проекта);
- несвоевременность реализации мероприятий по закупу и установке оборудования (задержка поставка, увеличение длительности монтажа);
- потеря конкурентоспособности товара (снижение спроса, выход нового товара конкурентов).
Для предотвращения их наступления необходимо предусмотреть: фиксацию цены на оборудование, частичное внесение платы заранее, ранний выход на рынок для опережения конкурентов, широкую акцию по продвижению нового изделия для обеспечения необходимого спроса, страхование проекта.
БИБЛИОГРАФИЧЕСКИЙ СПИСОК
Калинина Л.Л. Дипломное проектирование: методические указания / Л.Л. Калинина, Е.П. Груздева. - Екатеринбург: ГОУ ВПО «УГТУ-УПИ», 2005. 39 с.
Бизнес-планирование: учебник / под ред. В.М.Попова и С.И.Ляпунова. - М.: Финансы и статистика, 2003. - 672 с.
Горемыкин В.А. Бизнес-план: методика разработки. 25 реальных образцов бизнес-плана /В.А.Горемыкин. - 2-е изд. - М.: «Ось-89», 2003. - 576 с.
Методические рекомендации по оценке эффективности инвестиционных проектов и их отбору для финансирования. - М.: Информэлекгро , 2000.
Мазур И.И. Управление проектами: учебное пособие для вузов / И.И.Мазур, В.Д.Шапиро, Н.Г. Ольдерогге. - М.: ЗАО «Издательство «Экономика», 2001. - 574 с.
Сергеев А.А. Экономические основы бизнес-планирования: учебное пособие для вузов /ААСергеев. - 2-е изд., перераб. и доп. - М.: ЮНИТИ-ДАНА, 2004. - 462 с.