Организация производства и менеджмент
Таблица 11 – Матрица передаваемых грузов
| Питающие станки | Потребляющие станки | |||||
| Ф | Т | Р | Ш | С1 | С2 | |
| Ф | - | 61600 | 27500 | 9500 | 12000 | 12000 |
| Т | 24000 | - | 61600 | - | 13750 | 13750 |
| Р | - | - | - | 61600 | - | - |
| Ш | - | - | - | - | - | - |
| С1 | 18500 | - | - | 12000 | - | - |
| С2 | 18500 | - | - | 12000 | - | - |
Таблица 12 – Матрица расстояний
| I | II | III | IV | V | VI | |
| I | 3 | 6 | 9 | 12 | 15 | |
| II | 3 | 3 | 6 | 9 | 12 | |
| III | 6 | 3 | 3 | 6 | 9 | |
| IV | 9 | 6 | 3 | 3 | 6 | |
| V | 12 | 9 | 6 | 3 | 3 | |
| VI | 15 | 12 | 9 | 6 | 3 |
Грузооборот равен:
24000*3+18500*12+18500*15+61600*3+27500*6+61600*3+9500*9+61600*3+12000*3+12000*6+12000*12+13750*9+12000*15+13750*12=2097150 кг·м
Таблица 13 – Матрица передаваемых грузов
| Питающие станки | Потребляющие станки | |||||
| Т | С1 | С2 | Ф | Р | Ш | |
| Т | - | 13750 | 13750 | 24000 | 61600 | - |
| С1 | - | - | - | 18500 | - | 12000 |
| С2 | - | - | - | 18500 | - | 12000 |
| Ф | 61600 | 12000 | 12000 | - | 27500 | 9500 |
| Р | - | - | - | - | - | 61600 |
Грузооборот равен:
61600*9+13750*3+12000*6+13750*6+12000*3+24000*9+18500*6+18500*3+61600*12+27500*3+12000*12+12000*9+9500*6+61600*3=2484150 кг·м
Таблица 15 – Матрица передаваемых грузов
| Питающие станки | Потребляющие станки | |||||
| Т | Ф | С1 | С2 | Ш | Р | |
| Т | - | 24000 | 13750 | 13750 | - | 61600 |
| Ф | 61600 | - | 12000 | 12000 | 9500 | 27500 |
| С1 | - | 18500 | - | - | 12000 | - |
| С2 | - | 18500 | - | - | 12000 | - |
| Ш | - | - | - | - | - | - |
| Р | - | - | - | - | 61600 | - |
Грузооборот равен:
61600*3+24000*3+18500*3+18500*6+13750*6+12000*3+13750*9+12000*6+9500*9+12000*6+12000*3+61600*3+61600*15+27500*12=2369850 кг·м
Таблица 17 – Матрица передаваемых грузов
| С1 | С2 | Ф | Ш | Т | Р | |
| С1 | - | - | 18500 | 12000 | - | - |
| С2 | - | - | 18500 | 12000 | - | - |
| Ф | 12000 | 12000 | - | 9500 | 61600 | 27500 |
| Ш | - | - | - | - | - | - |
| Т | 13750 | 13750 | 24000 | - | - | 61600 |
| Р | - | - | - | 61600 | - | - |
Грузооборот равен:
12000*6+13750*12+12000*3+13750*9+18500*6+18500*3+24000*6+12000*9+12000*6+9500*3+61600*6+61600*6+27500*9+61600*3=2087250 кг·м
Вывод: в результате расчетов выявлено, что оптимальный грузооборот, равный 2087250 кг·м обеспечивается при варианте 4, соответствующем маршруту обработки С-Ф-Ш.
3.1 Определение стоимости здания
Стоимость зданий определяют укрупнено по их площади и удельным затратам на строительство одного метра площади с учетом строительства водопровода, канализации, отопления, вентиляции, фундамента под оборудование и сети промышленных проводок.
Общую площадь подразделяют на производственную, вспомогательную и площадь обслуживающих помещений.
Производственная – площадь, занимаемая технологическим оборудованием, производственным инвентарём, проходами и проездами между оборудованием, местами для складирования заготовок и отходов. Средняя рыночная стоимость производственных площадей составляет 20000 руб. за 1 кв. м.
Вспомогательная – площадь, занимаемая складами, железнодорожными путями, главными проездами и вспомогательными участками (бюро цехового контроля, инструментально – раздаточная кладовая, ремонтный и заточный участки). Рассчитывается в размере 25% от стоимости производственных площадей.
Площадь обслуживающих помещений – контора цеха (1,0м2 на работающего), бытовые помещения: гардероб, душевые и т.д. (1,8м2 на работающего). Средняя рыночная стоимость непроизводственных площадей составляет 15000 руб. за 1 кв.м.
Таблица 18 – Определение стоимости здания цеха
| Наименование помещений | Площадь помещений, м2 | Стоимость 1 м2 в здании, тыс. руб. | Стоимость здания, тыс. руб. |
| Производственные и вспомогательное | 137,5 | 20 | 2750 |
| Обслуживающие | 36,5 | 15 | 547,5 |
| Итого: | 174 | 3297,5 |
3.2 Определение стоимости технологического оборудования
Таблица 19 – Расчет стоимости оборудования
| Оборудование | Количество, штук | Мощность двигателя, кВт | Стоимость единицы оборудования, тыс. руб. | Всего сумма, тыс. руб. | |
| На единицу | На количество | ||||
| Станок мод. 1А425 | 2 | 7,5 | 15 | 9700 | 19400 |
| Станок мод. 165 | 1 | 22 | 22 | 9760 | 9760 |
| Станок мод. 16К20 | 1 | 10 | 10 | 5100 | 5100 |
| Станок мод. 3Н125 | 1 | 2,2 | 2,2 | 1420 | 1420 |
| Станок мод. 3М151 | 1 | 10 | 10 | 11600 | 11600 |
| Станок мод. 3451В | 1 | 3 | 3 | 13080 | 13080 |
| Станок мод. 5В833 | 2 | 4 | 8 | 23570 | 47140 |
| Станок мод. 5К301П | 2 | 2,2 | 4,4 | 7700 | 15400 |
| Станок мод. 692 | 1 | 2,2 | 2,2 | 4730 | 4730 |
| Станок мод. 7Б55 | 1 | 17 | 17 | 11100 | 11100 |
| Итого: | 13 | 93,8 | 138730 | ||
| Транспортирование и монтаж технологического оборудования, 5% | 6936,5 | ||||
| Итого первоначальная стоимость технологического оборудования цеха | 145666,5 | ||||
3.3 Определение стоимости ценных инструментов, приспособлений, контрольно-измерительных приборов, инвентаря
К ценным инструментам, приспособлениям и контрольно-измерительным приборам относят средства труда, входящие в состав основных фондов.
Первоначальная стоимость запасов ценных инструментов, приспособлений контрольно-измерительных приборов может быть определена, укрупнено в размере 15% от первоначальной стоимости технологического оборудования, т.е. 21849,98 тыс. руб.
Стоимость производственного и хозяйственного инвентаря может быть рассчитана, укрупнено в размере 3% от первоначальной стоимости технологического оборудования и равной 4370 тыс. руб.
Расчет фондов заработной платы по категориям работающих
4.1 Расчет фонда заработной платы вспомогательных рабочих
Число вспомогательных рабочих равно 25% от общего числа основных рабочих. Число вспомогательных рабочих, занятых обслуживанием оборудования, равно 60% от общего числа вспомогательных рабочих. Число вспомогательных рабочих, занятых обслуживанием цеха, равно 40% от общего числа вспомогательных рабочих.
Для оплаты вспомогательных рабочих применяется повременно-премиальная система. Так как зарплата вспомогательных рабочих в себестоимости продукции относится к косвенным расходам и учитывается по трем статьям, то расчет годового фонда зарплаты осуществляют раздельно, по каждой категории вспомогательных рабочих в соответствии со штатным расписанием. Годовой фонд времени одного рабочего принимается равным 1860 часов (таблица 20).
Таблица 20 – Расчет годового фонда заработной платы вспомогательных рабочих
| Наименование профессий | Число рабочих, чел. | Разряд работы | Часовая тарифная ставка, руб. | Время, подлежащее оплате за год. часы | Значение расчетных показателей по фонду заработной платы, руб. |
| Вспомогательные рабочие, занятые обслуживанием оборудования | 1 | 3 | 11,8 | 1860 | 21948 |
| Вспомогательные рабочие, занятые обслуживанием цеха | 1 | 3 | 11,2 | 1860 | 20832 |
| Итого годовой тарифный фонд заработной платы | 42780 | ||||
| Фонд премий и доплат, 30% от тарифного фонда заработной платы | 12834 | ||||
| Годовой фонд основной заработной платы | 55614 | ||||
| Годовой фонд дополнительной заработной платы, 14% от основной заработной платы | 7786 | ||||
| Планируемый годовой фонд заработной платы | 63400 | ||||
| Число вспомогательных рабочих по проекту | 2 | ||||
| Средняя зарплата одного вспомогательного рабочего по проекту в месяц | 2642 | ||||
4.2 Расчет годового фонда заработной платы руководителей, специалистов, служащих
Число руководителей составляет 5% от общего числа основных и вспомогательных рабочих; число специалистов – 10% от общего числа основных и вспомогательных рабочих. Число служащих – 2% от общего числа основных и вспомогательных рабочих.
Расчет годового фонда заработной платы для данных категорий работающих осуществляется в соответствии со штатно-окладной оплатой труда (таблица 16).
Таблица 21 – Расчет годового фонда заработной платы руководителей, специалистов, служащих
| Категории работающих | Количество работающих, чел. | Оклад в месяц | Годовой фонд зарплаты |
| Руководители | 1 | 5700 | 68400 |
| Специалисты | 1 | 4300 | 51600 |
| Служащие | 1 | 2500 | 30000 |
| Итого: | 150000 | ||
| Мастер цеха | 5000 | 60000 | |
4.3 Расчет фондов заработной платы основных рабочих
Расчет затрат, связанных с оплатой труда работников, начинают с определения необходимого числа основных рабочих по каждой профессии и разряду в отдельности.
Расчетное число основных рабочих (таблица 10) определяется по формуле:
 ,
где Т3 – общее суммарное время, необходимое для выполнения сменного задания, мин; ТСМ – длительность смены, 480 мин.
Таблица 22 – Расчет годового фонда заработной платы основных рабочих
| Профессия | Разряд | Часовая тарифная ставка, руб. | Годовой объем работ по штучному времени, нормо-часы | Значение расчетных показателей по фонду заработной платы, руб. |
| Токарь | 2 | 15,5 | 5986,7 | 83813,8 |
| Фрезеровщик | 2 | 14,7 | 5831,7 | 90391,35 |
| Сверлильщик | 2 | 14,0 | 1535 | 22564,5 |
| Строгальщик | 2 | 15,0 | 876,7 | 13050,5 |
| Шлифовальщик | 2 | 12,6 | 1216,7 | 15330,42 |
| Шлифовальщик | 4 | 14,5 | 983,3 | 14257,85 |
| Итого годовой фонд прямой заработной платы | 239408,42 | |||
| Фонд планируемых премий, в% от фонда прямой заработной платы (50%) | 119704,21 | |||
| Годовой фонд основной заработной платы основных рабочих | 359112,63 | |||
| Годовой фонд дополнительной заработной платы основных рабочих, в% от основной заработной платы (14%) | 50275,77 | |||
| Годовой фонд заработной платы основных рабочих | 409388,4 | |||
| Число основных рабочих по проекту | 6 | |||
| Средняя зарплата одного основного рабочего по проекту в месяц | 5685,9 | |||
5. Составление сметы расходов (плановая себестоимость изделия)
Производственная себестоимость изделия определяется по статьям калькуляции, точным методом на основе нормативов использованных материальных и трудовых затрат, связанных с процессом себестоимости производится по следующей формуле:
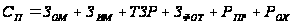 ,
где
 – затраты на
основные материалы,
руб.;
 – затраты на
вспомогательные
материалы,
руб.;
ТЗР – транспортно-заготовительные расходы, руб.;
 – затраты по
фонду оплаты
труда производственных
рабочих, руб.;
 – общепроизводственные
расходы, руб.;
 – общехозяйственные
расходы, руб.
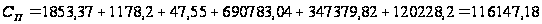
5.1 Расчет затрат на основные материалы
Затраты на основные материалы с учетом возвратных расходов определяются по формуле:
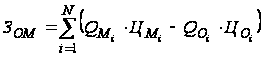
где
 – расходы основных
материалов
по каждой группе,
кг;
 – масса реализуемых
отходов по
каждой группе
материалов,
кг;
 ,
 – соответственного
оптовая цена
материалов
и отходов по
каждой группе,
руб./кг;
 – число однородных
групп материалов.
Стоимость и нормы расходов используемых основных материалов и реализуемых отходов приведены в таблицах 23 и 24.
Таблица 23 – Расчет затрат на основные материалы
| Годовой выпуск деталей, шт. | Цена материала за тонну, тыс. руб. | Плановая норма расхода материала на 1 деталь, кг | Потребность материала на годовой выпуск, т | Транспортно-заготовительные расходы | Плановая цена материала за тонну, тыс. руб. | Затраты материала на годовой выпуск деталей, тыс. руб. | |
| % | тыс. руб. | ||||||
| 11000 | 110 | 3,6 | 39,6 | 5 | 5,5 | 115,5 | 4573,8 |
| 11000 | 65 | 0,96 | 10,56 | 5 | 3,25 | 68,25 | 720,72 |
| 8000 | 270 | 1,2 | 9,6 | 5 | 13,5 | 283,5 | 2721,6 |
| 10000 | 210 | 2,3 | 23 | 5 | 10,5 | 220,5 | 5071,5 |
| Итого: | 13087,62 | ||||||
Таблица 24 – Расчет реализуемых отходов
| Годовой выпуск деталей, шт. | Реализуемые отходы | |||
| Масса отходов на одну деталь, кг | Масса отходов на годовой выпуск деталей, т | Цена отходов за тонну, тыс. руб. | Стоимость отходов на годовой выпуск деталей, тыс. руб. | |
| 11000 | 0,2 | 2,2 | 6 | 13,2 |
| 11000 | 0,2 | 2,2 | 2 | 4,4 |
| 8000 | 0,05 | 0,4 | 14 | 5,6 |
| 10000 | 0,045 | 0,45 | 5 | 2,25 |
| Итого: | 25,45 | |||
ЗОМ=13087,62–25,45=13062,17 тыс. руб.
5.2 Составление сметы общепроизводственных расходов
Текущие затраты, связанные с эксплуатацией цехового оборудования, рассчитываются на основании потребляемой электроэнергии.
Силовая потребляемая электроэнергия:
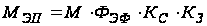 ,
где М – общая установленная мощность электродвигателей, кВт;
 – годовой фонд
эффективного
рабочего времени
единицы оборудования
(ч);
ФЭФ=n ·TCМ ·Д ·m, где
n – количество смен в сутки, 2;
ТСМ – длительность смены, 480 мин.;
Д – количество рабочих дней в году, 260 дн.;
m – плановый норматив постоев, 3…6%
ФЭФ =2 ·480 ·260 ·5=1248000 мин.=20800 ч.
КС – коэффициент спроса (равен 1,2);
КЗ – средний коэффициент загрузки оборудования (принимается равным 0,85).
МЭП =93,8· 20800 · 1,2 · 0,85 = 1990060,8 кВт
Затраты на цеховую электроэнергию с учетом освещения цеха непроизводственных потерь определяются по формуле:
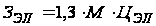 ,
где
 – стоимость
одного кВт∙ч
силовой электроэнергии.
ЗЭЛ = (1,3 · 1990060,8)/1000=3363,2 руб.
Таблица 25 – Составление сметы общепроизводственных расходов
| Наименование статей расходов | Значение показателей, тыс. руб. |
|
Эксплуатация оборудования Энергия для производственных нужд: силовая электроэнергия, кВт платежи в рублях за один кВт установленной мощности в год, тыс. руб. |
1990060,8 3363,2 |
|
Годовой фонд заработной платы вспомогательных рабочих, занятых обслуживанием оборудования Отчисления на социальные нужды –26% от годового фонда заработной платы вспомогательных рабочих, занятых обслуживанием оборудования |
21948 6101,54 |
| Капитальный и текущий ремонт оборудования и транспортных средств – 6% от их стоимости | 8739,99 |
|
Амортизационные отчисления, в процентах к первоначальной стоимости: технологическое оборудование – 10% от стоимости инструменты, приспособления, приборы – 12,5% от стоимости производственный инвентарь – 14,3% от стоимости |
14566,65 18208,31 20830,3 |
|
Расходы на содержание аппарата управления цеха (кроме мастеров) Годовой фонд заработной платы руководителей, специалистов, служащих Отчисления на социальные нужды – 26% от годового фонда заработной платы руководителей, специалистов, служащих |
150000 41700 |
|
Расходы на содержание мастеров: годовой фонд заработной платы мастеров отчисления на социальные нужды – 26% от годового фонда заработной платы мастеров |
60000 16680 |
|
Годовой фонд заработной платы вспомогательных рабочих, обслуживающих цех Отчисления на социальные нужды –26% от годового фонда заработной платы вспомогательных рабочих, обслуживающих цех |
20832 5791 |
|
Расходы на содержание зданий, сооружений: Амортизационные отчисления (здание цеха) – 5% от первоначальной стоимости |
164,87 |
| Капитальный и текущий ремонт зданий, сооружений – 3% от первоначальной стоимости | 100 |
| Годовые общепроизводственные расходы | 389025,86 |
| Прочие расходы – 25% | 97256,47 |
| Итого общепроизводственных (косвенных) расходов | 486282,33 |
5.3 Определение цеховой себестоимости годового выпуска продукции
Под продукцией следует понимать все готовые детали, включенные в годовое задание цеха при определении цеховой себестоимости годового выпуска продукции (таблица 26).
Таблица 26 – Определение цеховой себестоимости годового выпуска продукции
| Статья затрат | Сумма, тыс. руб. | Структура, в % |
| Сырье и материалы | 13062,17 | 1,3 |
| Основная заработная плата основных производственных рабочих | 359112,63 | 35,1 |
| Дополнительная заработная плата | 50275,77 | 4,9 |
| Отчисления на социальные нужды, 26% | 113809,98 | 11,1 |
| Общепроизводственные расходы, в т.ч. эксплуатация оборудования | 486282,33 | 47,6 |
| Итого цеховая себестоимость годового выпуска продукции | 1022542,88 | 100 |
5. Расчет отпускной цены детали
Оптовая цена детали (цена предприятия) определяется по формуле
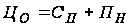 ,
где СП – полная себестоимость детали, руб.;
 – нормативная
прибыль (составляющая
20% от СП).
Свободная отпускная цена детали определяется по формуле
где НДС – налог на добавленную стоимость (18% от цены предприятия).
Расчеты цен сведены в таблицу 27.
Таблица 27 – Расчет отпускной цены детали
| Статьи затрат | Сумма, тыс. руб. |
| Затраты на приобретения сырья и основных материалов в год | 13087,62 |
| Стоимость возвратных отходов в год | 25,42 |
| Итого затрата на материалы за вычетом возвратных отходов | 13062,17 |
| Заработная плата основная и дополнительная с отчислениями на социальные нужды основных производственных рабочих | 523198,38 |
| Общепроизводственные расходы | 486282,33 |
| Общехозяйственные расходы – 25% от основной заработной платы производственных рабочих | 89778,16 |
| Итого производственная себестоимость | 1125434,08 |
| Коммерческие расходы – 2% от производственной себестоимости | 22508,68 |
| Итого полная себестоимость на партию | 1147942,76 |
| Полная себестоимость одной детали | 28,7 |
| Нормативная прибыль | 5,77 |
| Внутризаводская оптовая цена детали | 34,44 |
| Свободная отпускная цена детали | 40,64 |
6. Расчет экономических показателей, определяющих эффективность спроектированного цеха
Цель данного расчета – определить размер годовой прогнозируемой прибыли и окупаемости инвестиций, вложенных в основные фонды и материально–производственные запасы.
Прогнозируемая прибыль на годовой выпуск продукции определяют по формуле
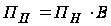 ,
где ПН – нормативная прибыль на j ю деталь, тыс. руб.;
В - планируемая годовая программа выпуска деталей, шт.
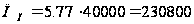 тыс. руб.;
Основным показателем, определяющим эффективность спроектированного цеха, является расчетный срок окупаемости капитальных вложений в производственные фонды в равнении с нормативными. Этот показатель определяют по формуле:
 ,
где
 – расчетный
срок окупаемости,
число лет;
ОФ – стоимость основных производственных фондов и материально-производственных запасов (стоимость зданий, оборудования, инструмента и т.д.);
 – годовая
прогнозируемая
прибыль.
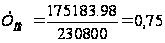 лет.
Общую рентабельность производства определяют по формуле

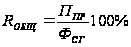
В нашем случае общая рентабельность производства составит
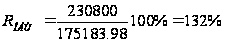
Эффективность использования фондов предприятия определяется показателем фондоотдачи (Фо)
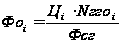
где
 – цена j й детали,
руб.
 -
годовой объем
производства
j й детали, шт.
Фсг – среднегодовая стоимость основных производственных фондов, руб.
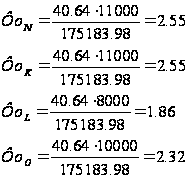
Список литературы
Организация производства. Методические указания по выполнению курсового проекта. Пенза, 2004
Зайцев Н.Я. Экономика промышленного предприятия [Текст]: учебник / Н.Я. Зайцев. – М., 2002. -384 с.
Новицкий И.И. Организация производства на предприятиях [Текст]: учебно-методическое пособие / И.И. Новицкий. М.: Финансы и статистика, 2001. - 392 с.
Организация производства и управление предприятием: учебник / Под ред. О.Г. Туровца. – М.: ИНФРА – М, 2002. -528 с.
Фатхутдинов Р.А. Организация производства [Текст]: учебник для вузов / Р.А. Фатхундинов. – М.: Банки и биржи, ЮНИТИ, 2003.