Управління Херсонським виноробним заводом у кризовій ситуації
Для відновлення основних фондів останнім часом було придбано:
пляшкомийна машина;
фасовочно-укупорочна машина;
укупорочний автомат;
етикеровочний автомат;
пакувальна машина;
електронасосні установки;
фільтруюча установка;
комплект фільтрів для очищення,
Тобто з придбаного, можна зробити висновок, що якість продукції, яка випускається, покращиться і збільшаться обсяги виробництва при подальшій наявності фінансових засобів і раціональному використанні матеріальних ресурсів.
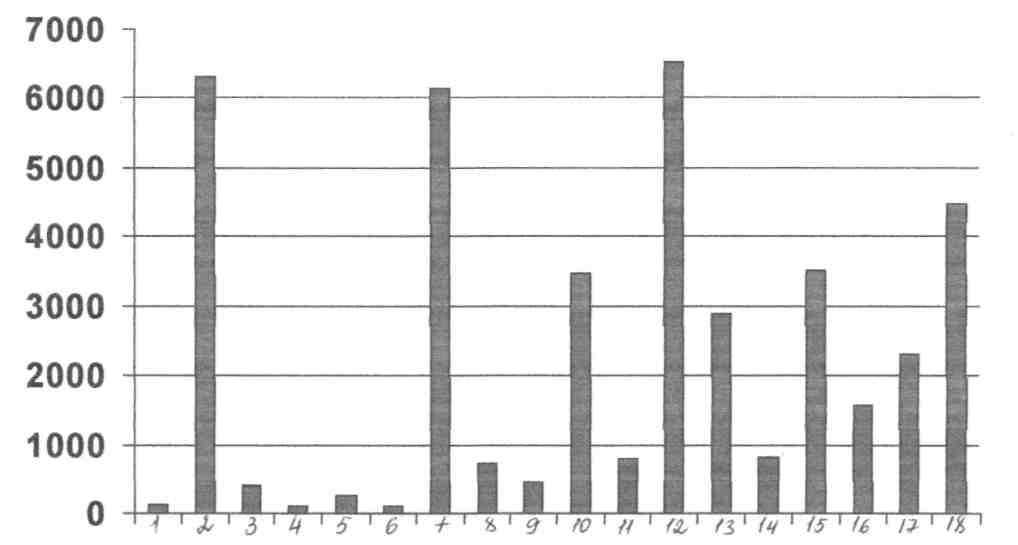
Рис. 10 Кількість виноматеріалів які є на винзаводі на початку виробництва, дал.
- Братина (120 дал) - 1
- Херес Український (6309,5) - 2;
- Альминська долина (399,6) - 3;
- Гроно Закарпаття рожеве (98,9) - 4;
- Степовий вітерець рожевий (254,7) - 5;
- Фетяска (116,3) - 6;
- Європейське сухокріплене (6131,2) - 7;
- Ркацителі (736,2) - 8;
- Столове изабельне (459,6) - 9;
- Херес Столовий (3469,3) - 10;
- Європейське кріплене (799,6) -11;
- Столове біле (6520,1) - 12;
- Столове рожеве купажне (2880,2) - 13;
- Совиньон (807,8)-14;
- Сік спиртовий зброджений яблучний (3503,8) - 15;
- Сік зброджений яблучний (1566,4) - 16;
- Сік зброджений сливовий (2302,6) - 17;
- Сік зброджений аличевий (4272,4) - 18.
Основна частина цих виноматеріалів некондиційна. Для їхньої доробки необхідно придбати:
цукру - 24т.;
спирту - 3тис. дал;
Наявність склотари: 1
)Пляшка 0,5 закрита - 79537;
2) Пляшка 0,5 обкатана - 101906;
3)Пляшка 0,5 квадратна сувенірна - 36773;
4)Пляшка 0,5 квадратна різьблена - 1496;
5) Пляшка 0,5 коньячна - 147824;
6) Пляшка 0,5 графінчик - 4187;
7) Пляшка 0,5 Леді - 63525;
8) Пляшка 0,5 Артеміда - 10775;
9) Пляшка 0,7 Водолае- і3085;
10) Пляшка 1,0 літра - 83628;
11) Пляшка 0,7 літра - 16432.
Як показав аналіз, виробничі потужності Херсонського виноробного
заводу становлять:
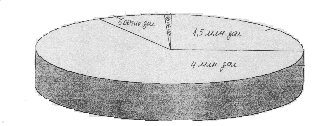
Рис. 11 Загрузка виробничих потужностей ХВЗ у процентному відношенні
1 - по розливу вина (1,5млн дал);
2 - по розливу лікеро-горілчаної продукції (4млн дал);
3 - по одноразовому збереженню виноматеріалів (500тис дал);
4 - по одноразовому збереженню спирту (40тис дал). Херсонський виноробний завод має як слабкі та сильні сторони, так і загрози та можливості, які відображені на рисунку 12.
| Слабкі сторони: | Сильні сторони: |
| - недостатній попит на продукцію; | - достатній досвід роботи у цій галузі; |
| - велика заборгованість підприємства; | вдале місце розташування |
| - недостаток фінансових коштів; | підприємства; |
| - відсутність служби маркетингу, як | - сучасний метод упаковки продукції. |
| самостійної ланки підприємства. | |
| Загрози: | Можливості: |
| - високий рівень конкуренції; | - укладання договорів на реалізацію |
| - високі податки у виноробній галузі; | продукції без посередників; |
| - низька платоспроможність населення. | - розширення границь ринку. |
Рис. 12 SWOT-аналіз діяльності Херсонського виноробного заводу
Розділ 3 Аналіз фінансово-господарської діяльності підприємства
Херсонський винзавод.
3.1 Аналіз ліквідності
Функціонування підприємства супроводжується безперервним кругообігом коштів. При цьому визначаються джерела коштів, напрямки і форми фінансування, оптимізується структура капіталу, проводяться розрахунки з постачальниками матеріально технічних ресурсів, покупцями продукції, державними органами по сплаті податків, персоналом підприємства. Всі ці грошові відносини відображені у фінансовому звіті підприємства.
Аналіз фінансової звітності підприємства свідчить про те, як за допомогою даних, відображених у цій звітності можна провести поточний фінансовий стан підприємства. Такий аналіз дозволить оцінити співвідношення між заборгованістю підприємства і його активами, структуру активів, розумність величини матеріально-виробничих запасів, дебіторської заборгованості.
Основною метою аналізу фінансового стану підприємства є оцінка результатів ефективності діяльності підприємства за звітний період та його поточного фінансового положення. В залежності від цілей аналізу фінансової звітності застосовують такі прийоми аналізу:
- використання абсолютних показників, дозволяючи зробити висновки по основним джерелам залучення коштів, напрямках їх використання, розмірах отриманого прибутку;
- використання порівнювальних відсоткових показників для читання фінансової звітності та виявлення відхилень по найважливішим статтям;
- горизонтальний аналіз - характеризує зміни окремих статей фінансової звітності за рік або ряд років;
- аналіз тенденцій (трендовий аналіз) - характеризує зміну показників діяльності підприємства на протязі ряду років по порівнянню з базовим показником, який дорівнює 100;
- порівняльний аналіз - порівнює окремі показники діяльності свого підприємства з іншими аналогічними підприємствами у одній галузі; допомагає виявити стратегію конкурентів та перспективи розвитку;
- порівняння з середньо галузевими показниками, він показує стійкість підприємства на даному ринку;
- аналіз фінансових коефіцієнтів.
Проведемо економічний аналіз підприємства за допомогою коефіцієнтного методу. Цей метод дозволяє вивчити такі важливі аспекти фінансового стану і результатів діяльності підприємства як: ліквідність довгострокова платоспроможність, рентабельність, становище на ринку цінних паперів. Він заснований на оцінці перелічених аспектів, що здійснюють за допомогою фінансових коштів, розрахованих на підставі даних, які наведені у формах фінансової звітності.
Ліквідність - означає здатність перетворити актив на гроші швидко і без втрат його ринкової вартості.
Оцінюючи ліквідність підприємства, аналізують його здатність своєчасно і в повному обсязі погасити поточні зобов'язання - короткострокову кредиторську заборгованість.
При оцінці ліквідності розраховують:
1) Коефіцієнт поточної ліквідності;
2) Коефіцієнт швидкої ліквідності;
3) Коефіцієнт абсолютної ліквідності;
4) Коефіцієнт обігу запасів;
5) Коефіцієнт обігу дебіторської заборгованості
6) Коефіцієнт обігу кредиторської заборгованості
Перші три коефіцієнти, які розраховуються на підставі даних форми №1 "Баланс" шляхом порівняння поточних активів і поточних зобов'язань підприємства, характеризують достатність поточних активів для погашення боргів протягом року. Четвертий, п'ятий і шостий коефіцієнти розраховуються на підставі форми №1 "Баланс" у форму №2 "Звіт про фінансові результати". Ці коефіцієнти дозволяють оцінити ефективність використання активів.
Поточні активи - це активи, які постійно обертаються у процесі господарської діяльності підприємства. До поточних активів відносять:
Оборотні активи - це грошові кошти та їх еквіваленти не обмеженні у використанні, а також інші активи, призначені для реалізації або споживання протягом операційного циклу або протягом 12 місяців з дати балансу.
Витрати майбутніх періодів. Віднесення витрат майбутніх періодів до поточних активів пояснюється так: незважаючи на те що це витрати, виплачені наперед, тобто здійснені заради отримання прибутку, очікуваного в майбутньому, цілком імовірно, що частина цього прибутку може бути отримана протягом одного року або операційного циклу підприємства. Тобто, витрати майбутніх періодів зберігають грошові кошти підприємства.
Тепер, враховуючи вищевикладене, шляхом порівняння поточних активів і поточних зобов'язань розрахуємо перші три з вище перелічених коефіцієнтів ліквідності.
1) Коефіцієнт поточної ліквідності. Цей коефіцієнт дає загальну оцінку ліквідності активів, показуючи, скільки гривень поточних активів підприємства припадає на одну гривню поточних зобов'язань.
|
Коефіцієнт поточної ліквідності |
= |
Оборотні активи (ряд. 260) + Витрати майбутніх періодів (рад. 270) |
|
Поточні зобов'язання (ряд. 620) + Доходи майбутніх періодів (ряд. 630) |
Коефіцієнт поточної ліквідності (99) = (11322+4)/15971 = 0,709
Коефіцієнт поточної ліквідності (2000)=(5779+4)/18965 = 0,305
При нормальному функціонуванні підприємства норма коефіцієнта повинна бути 1-2. У даному випадку видно, що у 2000 році коефіцієнт = 0,305, що у три рази нижче норми, у 1999 році коефіцієнт = 0,709, що майже в 1,5 рази нижче норми. Коефіцієнт 2000 року у порівнянні з коефіцієнтом 1999 року знизився. Це свідчить, про несприятливий стан ліквідності активів підприємства. Херсонський виноробний завод має неліквідний баланс.
2) Коефіцієнт швидкості ліквідності. На відміну від попереднього коефіцієнту він враховує якість оборотних активів і є більш суворим показником ліквідності, оскільки при його розрахунку враховуються найбільш ліквідні поточні активи. Цей коефіцієнт розраховується таким чином:
|
Коефіцієнт швидкої ліквідності |
= | Оборотні активи (ряд. 260) - Запаси (ряд. 100-140) + Витрати майбутніх періодів (ряд. 270) |
| Поточні зобов'язання (ряд. 620) + Доходи майбутніх періодів (ряд. 630) |
Коефіцієнт швидкості ліквідності.(99)=(11322-(13699-1)+4)/15971 =0,478
Коефіцієнт швидкості ліквідності (2000)=(5779-(2024)+4)/18965=0,198
Норма коефіцієнта дорівнює 1-2. У 1999 році коефіцієнт швидкої ліквідності "ХВЗ" = 0,478, що у 2,5 рази нижче норми, а у 2000 ропі коефіцієнт становив 0,198, що майже у 9 разів нижче норми. Коефіцієнт 2000 року у порівнянні з 1999 роком знизився
Ці результати є низькими показниками за мірками більшості галузей. Це значить, що у 1999 році підприємство мало майже 50 копійок ліквідних активів, а у 2000 році майже 20 копійок. Це свідчить про те, що більша частина грошових коштів укладена в запаси.
3) Коефіцієнт абсолютної ліквідності розрахувати неможливо, тому що відсутні показники.
4) Коефіцієнт оборотності запасів. Цей коефіцієнт показує, як часто обертаються запаси для забезпечення поточного обсягу продажу. Він розраховується за формулою:
|
Коефіцієнт оборотності запасів |
= | Собівартість реалізованної продукції (товарів, робіт, послуг) (ряд. 040 ф. №2) |
| [(Запаси на початок + Запаси на кінепь)/2] (ряд. 100-140гр. 3 ф. №1 + ряд. 100-140гр. 4 ф. №1) |
Коефіцієнт оборотності запасів (2000)=3863,6/((3698+2024)/2)=1,35
Цей коефіцієнт свідчить про те, скільки на одну гривню собівартості 1,35 припадає запасів. Поділивши тривалість звітного періоду (1 рік) на коефіцієнт оборотності запасів, отримаємо кількість днів, необхідну на один обіг запасів: 365/1,35=270 днів. Це означає, що для збереження поточного рівня продажу поповнення запасів необхідно здійснювати через 270 днів.
5) - Коефіцієнт обігу дебіторської заборгованості. Розрив у часі між продажем товару і надходженням оплати за нього виникає дебіторська заборгованість. Коефіцієнт обчислюється:
|
Коефіцієнт оборотності дебіторської заборгованості |
= |
Загальний обсяг реалізації ( ряд 010 ф. №2) |
|
[(Деб. заборгов. на початок +Деб. заборгов. на кінець)/2] (ряд 160-210гр. 3 ф. №1 + ряд 160-210ГО. 4 А. №П |
Коефіцієнт обігу дебіторської заборгованості =
= 8967,9/((2104-1564)+(2754-49)/2)=5,53
Тобто, у підприємства в 5,53 рази обернулися кошти, вкладенні в розрахунки. Використовуючи цей коефіцієнт розрахуємо час, протягом якого дебіторська заборгованість обернеться у грошові кошти. Для цього поділимо тривалість звітного періоду (1 рік) на коефіцієнт обігу за розрахунками: 365/5,53=66 днів (період очікування підприємством отримання грошових коштів після реалізації продукції).
6) Коефіцієнт обігу кредиторської заборгованості. Кредиторська заборгованість, на відміну від дебіторської, свідчить про наявність грошових коштів, тимчасово залучених підприємством, і таких, що підлягають поверненню. Період погашення кредиторської заборгованості розраховується за допомогою коефіцієнта обігу кредиторської заборгованості.
|
Коефіцієнт оборотної кредиторської заборгованності |
= | (Собівартість реалізованої продукції (товарів, робіт, послуг) (ряд 040 ф. №2) |
| [(Кред. заборгов. на початок + Кред. заборгов. на кінець)/2] (ряд 620гр. 3 ф. №1 + ряд 620гр. 4 ф. №1) |
Коефіцієнт обігу кредиторської заборгованості(2000) =
= 3863,6/((15971+18965)/2)=0,22
Поділивши тривалість звітного періоду (1 рік) на коефіцієнт обігу кредиторської заборгованості, отримаємо середню кількість днів, протягом яких підприємство сплачує рахунки кредиторів: 365/0,22=1659 днів (за період яких підприємство повинно сплатити рахунки кредиторів).
Порівняння термінів погашення дебіторської і кредиторської заборгованості дозволить нам зробити висновок про платоспроможність підприємства.
Термін дебіторської заборгованості = 66 днів;
Термін кредиторської заборгованості = 1659 днів.
Ми бачимо, що в даному випадку йде перевищення терміну погашення кредиторської заборгованості над терміном погашення дебіторської заборгованості, що свідчить про погіршення платоспроможності підприємства.
Деякі аналітики для оцінки платоспроможності та фінансової стійкості не тільки розраховують відношення між поточними активами та поточними зобов'язаннями, але й визначають їх різницю. Різниця між поточними активами та поточними зобов'язаннями становить чистий робочий капітал підприємства, який також можна використати в міру платоспроможності та фінансової стійкості підприємства. Чистий робочий капітал (Рк) розраховується по формулі:
Рк = [Обігові активи (ряд 260) + Витрати майбутніх періодів (ряд 270) - [Поточні зобов'язання (ряд 620) + Доходи майбутніх періодів (ряд 630)]
Рк(99)=(11322+4)-15971=-4645 тис.грн.
Рк(2000)=(5779+4)-18965=-17520,25тис.грн.
Від'ємні показники підприємства робочого капіталу свідчать про те, що підприємство не в змозі не тільки сплатити поточні борги, - воно не має фінансових ресурсів для розширення діяльності та залучення інвестицій.
3.2 Аналіз довгострокової платоспроможності.
З позиції довгострокової перспективи фінансова стійкість підприємства характеризується структурою джерел коштів, ступенем залежності від інвесторів та кредиторів. Джерелами коштів підприємства є власний та залучений капітал. Відношення між цими величинами дозволить оцінити довгострокову платоспроможність підприємства.
Розглянемо коефіцієнти, які можна використати при аналізі довгострокової платоспроможності підприємства:
1) Коефіцієнт концентрації власного капіталу;
2) Коефіцієнт концентрації залученого капіталу;
3) Відношення залученого капіталу та власного;
4) Коефіцієнт забезпеченості по кредитам.
1) Коефіцієнт концентрації власного капіталу. Він відображає частку коштів власників підприємства у загальній сумі коштів, вкладених у власність підприємства. Він розраховується по формулі:
|
Коефіцієнт концентрації власного капіталу |
= | Власний капітал (ряд 380 ф. №1) |
| Активи підприємства (ряд 080+ряд 260 + ряд 270ф.№1) |
Коефіцієнт концентрації власного капіталу(99)=
=974/(5648+11322+4)=0,06
Коефіцієнт концентрації власного капіталу(2000)=
=-6402/(6780+5779+4)=-0,51
Підприємство не має власного капіталу. Ці низькі показники свідчать про фінансову нестійкість підприємства, його нестабільність та залежність підприємства від кредиторів.
Підприємство свої збитки покриває за рахунок статутного капіталу, але цього капіталу недостатньо для покриття, його
сума = -6402.
2) Коефіцієнт концентрації залученого капіталу є доповненням до попереднього коефіцієнту - їх сума повинна дорівнювати 1. Цей коефіцієнт розраховується по формулі:
|
Коефіцієнт концентрації залученнго капіталу |
= | Залучений капітал (ряд 430 +ряд 480 + ряд 620 + ряд 630 ф. №1) |
| Активи підприємства (ряд 080+ряд 260 + ряд270ф.№1) |
Коефіцієнт концентрації залученого капіталу(99)=
=(29+15971)/(5648+11322+40=0,94
Коефіцієнт концентрації залученого капіталу(2000)=
=918965/(6780+5779+4)=1,51
Ці коефіцієнти свідчать про велику заборгованість підприємства. Збільшення показника 2000 року у порівнянні з 1999 роком свідчить про збільшення частки залучених коштів у фінансуванні підприємства. Коефіцієнт концентрації залученого капіталу перевищує коефіцієнт власного капіталу у 16,4 рази.
3) Відношення залученого капіталу та власного. Цей показник дає найбільш загальну оцінку фінансової стійкості підприємства.
|
Коефіцієнт відношення залученного капіталу та -власного капіталу |
= | Залучений капітал (ряд 430+ряд 480 + ряд 620+ряд 630 ф. №1) |
| Власний капітал (ряд 380 ф. №1) |
Коефіцієнт відношення залученого капіталу та власного(99)= =(29+15971)/974=16,43
Коефіцієнт відношення залученого капіталу та власного(2000)= =18965/-6402=-2,96
Ці показники свідчать про посилення залежності підприємства від кредиторів
3.3 Аналіз коефіцієнтів рентабельності
На короткострокову та довгострокову платоспроможність підприємства має вплив його здатність отримувати прибуток, тобто рентабельність, яка є якісним показником ефективності роботи підприємства.
При оцінці рентабельності визначають відношення прибутку до наступних показників: рівня продажу, активам, власного капіталу.
Розрахунок коефіцієнта прибутку вирахувати не можливо, бо він відсутній (на підприємстві нема прибутку).
Ми можемо розрахувати коефіцієнти фондовіддачі та фондоозброєння:
Коефіцієнт
фондовіддачі
=
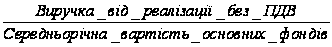
Коефіцієнт
фондоозброєння
=
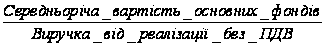
Фондовіддача
(1999) =
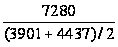 =1,9
Фондовіддача
(2000) =
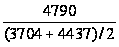 =1,2
Фон доозброєння
(1999) =
 =
0,5
Фон доозброєння
(2000) =
 =
0,8
Коефіцієнт фондовіддачі характеризує, скільки з 1грн. вартості основних фондів підприємство має виручки від реалізації продукції. З розрахованого коефіцієнту видно, що підприємство у 1999 році мало показник 1,9, а у 2000 році показник 1,2, який по зрівнянню з 2000 роком помітно зменшився.
Коефіцієнт фондовіддачі показує, яка вартість основних фондів у тис.грн приходиться на одного робітника. З результатів видно, що у 1999 році він мав показник 0,5, а у 2000 році - 0,8, тобто він значно підвищився.
Зниження показника фондовіддачі 1999 року в порівнянні з показником 2000 року та підвищення показника фондовіддачі 1999 року в порівнянні з показником 2000 року свідчить про погіршення використання основних фондів.
Аналіз фінансово-господарської діяльності Херсонського виноробного заводу, проведений на основі звітно-фінансової документації за 1999-2000 роки показав, що підприємство на сьогоднішній день є банкрутом. Тому, для поліпшення його діяльності першочерговою задачею є отримання будь-яких коштів.
Для підвищення ефективності використання основних фондів необхідно підвищення ступеня їх завантаження, відновлення фондів, використання прогресивного обладнання фондів, сучасні технології та кваліфікації робітників.
Розділ 4. Управління Херсонським винзаводом у кризовій ситуації
Так, вивчивши діяльність Херсонського виноробного заводу ми можемо визначити на якому етапі життєвого циклу продукту знаходиться підприємство. Його діяльність та стан відображає 4-та фаза - зрілість, насиченість та стабілізація ринку. Алкогольні напої були і будуть споживатися населенням, але за яких умов і якої ціни це вже інше запитання. Продукція Херсонського виноробного заводу не має великий попит тому, що вона ще не досягла високого рівня якості продукту, тобто у Херсонського виноробного заводу немає коштів на оновлення устаткування дільниць, на деякі зміни в дизайні упаковки товару, підвищення рівня смакових властивостей у продукті, на придбання нових, більш яскравих видів етикеток на винопродукцію як у інших конкурентів. Тому підприємству необхідно шукати шляхи виходу із кризового становища.
4.1 Оптимізація структури управління.
На Херсонському виноробному заводі працює 136 чоловік, з яких 32 чоловіка - це управлінський персонал. Фактично припадає на одного керівника 4 робітника, тоді як норма управління на одного керівника дорівнює більше 8 робітників.
Для оптимального співвідношення управлінського та обслуговуючого персоналу необхідно скоротити адміністративний персонал у 2,5 - 3 рази, після чого управлінський персонал повинен становити не більше 10-13 чоловік.
У наш час підприємство є не платоспроможним. Розрахуємо фонд оплати праці при скороченні числа менеджерів у 2,5 - 3 рази.
1) 220*32*1,365*12=115315,2 грн. - середній фонд оплати праці управлінського персоналу за рік з налогами.
2) 115315,2/2,5=46126,08 грн. - якщо фонд оплати праці скоротиться у 2,5 рази.
3) 115315,2/3=38438,4 грн - якщо фонд оплати праці скоротиться у З рази.
З розрахованих результатів видно, що скоротивши адміністративний персонал у 2,5 - 3 рази Херсонський виноробний завод зекономить на фонді оплати праці від 70 до 77 тис.грн. за рік.
На сьогоднішній день досвідчений маркетолог має дуже важливе значення. Він вивчає у першу чергу нові потреби населення, а вже потім суміщає їх з потребами заводу. Нашою пропозицією буде найняти маркетолога, який вивчав би динаміку на вино-горілчану продукцію, аналізував би ціни конкурентів, виявляв би нові можливості підприємства, а також заключав договори хоча б на половину готової до реалізації продукції, тоді як на підприємстві на кінець звітного періоду готова продукція складає 26 тис.грн.
Таким чином витрати на маркетолога будуть:
(250+(250*36,5/100)*12=4095 грн. за рік
При скороченні фонду оплати праці у 3 рази витрати будуть складати:
38438,4+4095=42533,4 грн.
При скороченні фонду оплати праці у 2,5 рази витрати будуть складати:
46126,08+4095=50221,08 грн.
Також нашими пропозиціями є: скоротити чисельність бухгалтерського відділку, служби піддати частковому скороченню та частковому сумісництву професій. Ці пропозиції може допоможуть підприємству вийти з даного становища.
4.2 Оренда - як додаткове джерело прибутку
Херсонський виноробний завод має парк автомобілів кількістю 21 машина, які представлені в таблиці 10. Зараз для підприємства це велика кількість машин, тому нашою пропозицією буде віддати в оренду хоча 6 1/3 машин при середній вартості оренди однієї машини 250 грн. у місяць:
250*7*12=21000 грн - підприємство отримає додатковий прибуток за рік оренди машин.
250*7*36=63000 грн - підприємство отримає додатковий прибуток за З роки оренди.
Територія винзаводу має загальну площу 9,2 га., якщо 1/2 з них здати в оренду при вартості 1кв.м. 5грн:
5*41000*12=2460000грн - за один рік оренди підприємство отримає прибутку.
5*41000*36=7380000грн - за три роки оренди підприємство отримає прибутку.
Так як у підприємства висока дебіторська заборгованість по балансу, нема готівки, недостатній попит на продукцію, служба маркетингу відсутня - все це заважає Херсонському виноробному заводу вийти з економічної кризи, в зв'язку з цим актуальною проблемою для підприємства є отримання додаткових прибутків за рахунок власних коштів.
Таким чином, з врахуванням скорочення управлінського персоналу, сумісництва частки професій, введення посади маркетолога, здачі в оренду частки парку автомобілів та площі підприємство отримає додатковий прибуток за рік:
- при скороченні управлінського персоналу у 2,5 рази: 50221,8+21000+2460000=2531221,8 грн.
- при скороченні управлінського персоналу у 3 рази: 42553,4+21000+2460000=2523533,4 грн.
Таблиця 12
БАЛАНС АВТОТРАНСПОРТНИХ ЗАСОБІВ "ХВЗ" НА 01.01.2001р.
| Автотранспорт | Бортовий номер | Рік випуску | балансова вартість | Знос | Залишкова вартість на 01.01.01 | Знос за І кв. з врахуванням коефіцієнту 0,8 | Знос за Я кв. з врахуванням коефіцієнту 0,8 | Знос за III кв. з врахуванням коефіцієнту 0,8 | Знос за IV кв. з врахуванням коефіцієнту 0,8 | |
| ∑ | % | |||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| ГАЗ-3110 | 555-77 | 98 | 38250 | 13526,17 | 35,4 | 24723,83 | 1236,19 | 1174,38 | 1115,66 | 1059,88 |
| ГАЗ-31029 | 20-89 | 94 | 34840 | 19531,85 | 56,1 | 15308,15 | 765,41 | 727,14 | 690,78 | 656,24 |
| ПАЗ-672 | 39-74 | 78 | 4573,2 | 4164,44 | 91,1 | 408,78 | 20,44 | 19,42 | 18,45 | 17,52 |
| УАЗ-ЛЕК |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||||||||