Управленческий учет
 - превышение
в косвенных
затратах, отнесенное
на заказ.
Себестоимость одного изделия, из которых сформирован заказ, определяется по формуле:
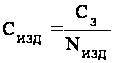 ,
где
 - количество
изделий, входящих
в заказ.
3.3. Попроцессный метод учета затрат и калькулирования себестоимости продукции используется на предприятиях серийного и массового производства. При этом изделия одного вида проходят обработку в определенной последовательности на нескольких этапах (стадиях) производства, называемых переделами, пока не будут полностью завершены. Попроцессный метод характерен для таких отраслей промышленности, как текстильная, нефтеперерабатывающая, бумажная, химическая, машиностроительная, лакокрасочная и других.
Основной особенностью попроцессного метода является то, что все прямые и косвенные затраты на производство учитываются по статьям калькуляции на весь выпуск продукции, а не на индивидуальные изделия (заказ). Затраты за отчетный период времени обобщаются по производственным подразделениям безотносительно к изделиям. Для этого организуется аналитический учет затрат каждого передела к синтетическому счету 20 «Основное производство», что позволяет калькулировать себестоимость продукции каждого подразделения предприятия. Схема попроцессного метода учета затрат и калькулирования себестоимости продукции представлена на рис.3.1.
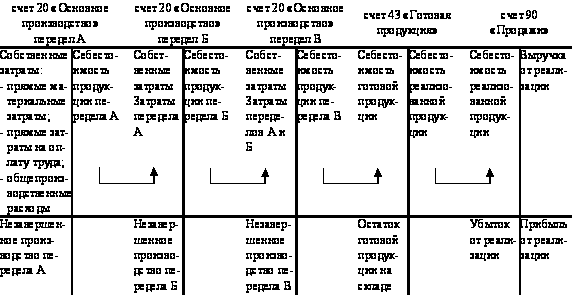
Рис.3.1. Схема попроцессного метода учета затрат и калькулирования себестоимости продукции.
При использовании попроцессного метода предполагается, что стоимость основных материалов, необходимых для производства продукции, списывается в начале производственного цикла. Далее, по мере последовательного прохождения отдельных этапов производства (переделов), к стоимости основных материалов добавляются прямые затраты на оплату труда и косвенные затраты (общепроизводственные расходы), которые в совокупности составляют затраты на обработку (добавленные затраты или конверсионные расходы).
Таким образом, процесс накопления затрат идет параллельно процессу производства. Себестоимость готовых изделий определяется по формуле:
 ,
где
 - число производственных
подразделений
(переделов),
участвовавших
в обработке
изделий;
 - сумма затрат
i-го передела,
приходящихся
на изделия,
выпущенные
за отчетный
период,
а себестоимость готового изделия рассчитывается:
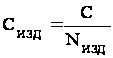 ,
где
- количество
готовых изделий,
выпущенных
за отчетный
период.
Для калькулирования затрат на основе попроцессного метода используется отчет производственного подразделения, в котором отражается информация о количестве изделий, запущенных в обработку в отчетном периоде, сумме затрат за период, а также об изделиях, выпущенных и оставшихся в незавершенном производстве. На основе отчетов подразделений составляется сводная ведомость затрат на производство, где обобщаются все производственные затраты, отнесенные на то или иное подразделение, и содержится распределение полных затрат между запасами незавершенного производства и готовой продукцией, выпущенной за отчетный период.
При калькулировании себестоимости и составлении отчетов производственных подразделений может использоваться один из двух методов оценки запасов: метод средней взвешенной или метод ФИФО. Различие между этими двумя методами заключается в учете запасов незавершенного производства на начало отчетного периода. При методе средней взвешенной не принимается во внимание частичная готовность начальных запасов незавершенного производства, тем самым они приравниваются к изделиям, запущенным в обработку в отчетном периоде. При методе ФИФО расчет производится исходя из принципа, согласно которому единицы продукции в незавершенном производстве на начало периода будут завершены до того, как новые изделия поступят в обработку, т.е. первая запущенная в обработку единица продукции будет первой выпущенной единицей продукции в отчетном периоде.
В попроцессном методе учета затрат и калькулирования себестоимости продукции процесс производства отражается в физических (натуральных), условных (планово-учетных) и стоимостных (денежных) единицах.
Физические единицы используются для учета запасов незавершенного производства на начало и конец отчетного периода и количества изделий, запущенных в обработку и выпущенных за отчетный период. Между этими величинами должен соблюдаться баланс изделий, т.е. должно выполняться соотношение:
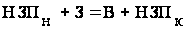 (при использовании
метода средней
взвешенной),
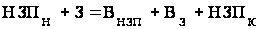 (при использовании
метода ФИФО),
где
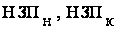 - запасы незавершенного
производства
соответственно
на начало и
конец отчетного
периода;
 - количество
изделий, запущенных
в обработку
за отчетный
период;
 - количество
выпущенных
изделий за
отчетный период;
 - количество
выпущенных
изделий за
отчетный период
из запасов
незавершенного
производства
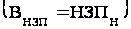 ;
 - количество
выпущенных
изделий за
отчетный период
из числа запущенных
в обработку.
Учет изделий в физических единицах может быть представлен в виде счета (рис.3.2).
| ФЕ | ФЕ | |||
|
|
|
|
|
|
|
|
|
|
||
| а) |
|
|||
| б) | ||||
 +

Рис.3.2. Учет изделий в физических единицах при использовании:
а) метода средней взвешенной
б) метода ФИФО
В попроцессном методе в отличие от позаказного затраты списываются за отчетный период, а не за время изготовления заказа. Это приводит к тому, что часть изделий постоянно находится в незавершенном производстве. Поэтому производственные затраты передела должны быть распределены между готовыми изделиями и запасами незавершенного производства. Для этого в попроцессном методе осуществляется пересчет физических единиц, находящихся в процессе обработки, в условные единицы, определяющие условную готовность запасов незавершенного производства. Количество условно готовых изделий в незавершенном производстве определяется по формуле:
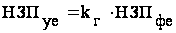 ,
где
 - незавершенное
производство
в условных
единицах;
 - коэффициент
(степень) готовности
незавершенного
производства,
в долях;
 - незавершенное
производство
в физических
единицах.
Пересчет физических единиц в условные осуществляется по отношению к прямым материальным затратам и добавленным затратам. Так как основные материалы отпускаются на обработку в самом начале производственного цикла, поэтому незавершенное производство считается полностью завершенным с точки зрения использования материалов, т.е. коэффициент готовности равен единице, а запасы незавершенного производства в условных единицах совпадают с запасами незавершенного производства в физических единицах. Степень готовности незавершенного производства определяется производственными инженерами только по отношению к процессу обработки (добавленным затратам).
Для учета продукции в условных единицах необходимо соблюдение баланса условной готовности изделий по отношению к прямым материальным затратам:
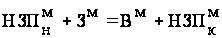 (при использовании
метода средней
взвешенной),
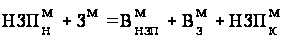 (при использовании
метода ФИФО),
где
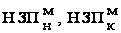 - запасы незавершенного
производства
в условных
единицах готовности
по отношению
к прямым материальным
затратам
соответственно
на начало и
конец отчетного
периода;
 - количество
условно готовых
по отношению
к прямым материальным
затратам изделий,
из числа запущенных
в обработку
за отчетный
период;
 - количество
изделий в условных
единицах готовности
по отношению
к прямым материальным
затратам, выпущенных
за отчетный
период;
 - количество
изделий в условных
единицах готовности
по отношению
к прямым материальным
затратам, выпущенных
за отчетный
период из запасов
незавершенного
производства
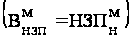 ;
 - количество
изделий в условных
единицах готовности
по отношению
к прямым материальным
затратам, выпущенных
за отчетный
период из числа
запущенных
в обработку
и по отношению к добавленным затратам:
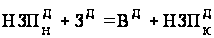 (при использовании
метода средней
взвешенной),
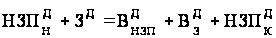 (при использовании
метода ФИФО),
где
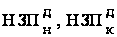 - запасы незавершенного
производства
в условных
единицах готовности
по отношению
к добавленным
затратам
соответственно
на начало и
конец отчетного
периода;
 - количество
условно готовых
по отношению
к добавленным
затратам изделий,
из числа запущенных
в обработку
за отчетный
период;
 - количество
изделий в условных
единицах готовности
по отношению
к добавленным
затратам, выпущенных
за отчетный
период;
 - количество
изделий в условных
единицах готовности
по отношению
к добавленным
затратам, выпущенных
за отчетный
период из запасов
незавершенного
производства
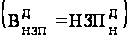 ;
 - количество
изделий в условных
единицах готовности
по отношению
к добавленным
затратам, выпущенных
за отчетный
период из числа
запущенных
в обработку.
Учет изделий в условных единицах может быть представлен в виде счета (рис.3.3).
| УЕ | УЕ | |||
|
|
|
|
|
|
|
|
|
|
||
| а) |
|
|||
| б) | ||||
 +
 +


Рис.3.3. Учет изделий в условных единицах при использовании:
а) метода средней взвешенной
б) метода ФИФО
Стоимостные (денежные) единицы используются для учета затрат и калькулирования себестоимости продукции. Все производственные затраты в попроцессном методе аккумулируются на счете 20 «Основное производство» по двум основным статьям: прямым материальным затратам и добавленным затратам.
Учет производственных затрат предусматривает соблюдение баланса по прямым материальным затратам:
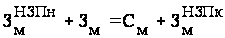 (при использовании
метода средней
взвешенной),
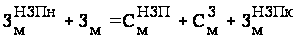 (при использовании
метода ФИФО),
где
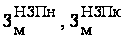 - прямые материальные
затраты в
незавершенном
производстве
соответственно
на начало и
конец отчетного
периода;
 - прямые
материальные
затраты в изделиях,
запущенных
в обработку
за отчетный
период;
 - прямые
материальные
затраты в
себестоимости
готовых изделий;
 - прямые
материальные
затраты в
себестоимости
готовых изделий
из запасов
незавершенного
производства
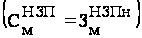 ;
 - прямые
материальные
затраты в
себестоимости
готовых изделий
из числа запущенных
в обработку
и по добавленным затратам:
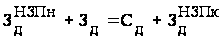 (при использовании
метода средней
взвешенной),
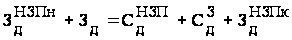 (при использовании
метода ФИФО),
где
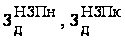 - добавленные
затраты в
незавершенном
производстве
соответственно
на начало и
конец отчетного
периода;
 - добавленные
затраты в изделиях,
запущенных
в обработку
за отчетный
период;
 - добавленные
затраты в
себестоимости
готовых изделий;
 - добавленные
затраты в
себестоимости
готовых изделий
из запасов
незавершенного
производства
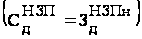 ;
 - добавленные
затраты в
себестоимости
готовых изделий
из числа запущенных
в обработку.
В зависимости от используемого метода оценки запасов учет производственных затрат и калькулирование себестоимости продукции, которые осуществляются на счете 20 «Основное производство», можно представить в следующем виде (рис.3.4):
| ДЕ | ДЕ | |||
|
|
|
|
|
|
|
|
|
|
||
| а) |
|
|||
| б) | ||||
 +
 +


Рис.3.4. Учет производственных затрат и калькулирование себестоимости продукции при использовании:
а) метода средней взвешенной
б) метода ФИФО
Для калькулирования себестоимости продукции рассчитываются затраты на изделие в незавершенном производстве (при использовании метода ФИФО):
прямые материальные затраты:
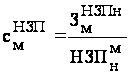 ;
добавленные затраты:
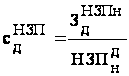
и затраты на изделие, запущенное в обработку за отчетный период:
прямые материальные затраты:
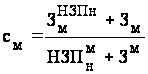 (при использовании
метода средней
взвешенной),
 (при использовании
метода ФИФО);
добавленные затраты:
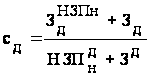 (при использовании
метода средней
взвешенной),
 (при использовании
метода ФИФО);
Таким образом, себестоимость изделия в незавершенном производстве (предыдущем периоде) составит:
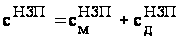 ,
а себестоимость изделия, запущенного в обработку за отчетный период, составит:
 .
Используя информацию о себестоимости изделия в незавершенном производстве (для метода ФИФО) и себестоимости изделия, запущенного в обработку за отчетный период, рассчитываются прямые материальные затраты в себестоимости готовых изделий:
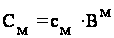 (при использовании
метода средней
взвешенной),
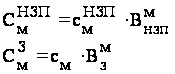 (при использовании
метода ФИФО),
добавленные затраты в себестоимости готовых изделий:
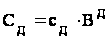 (при использовании
метода средней
взвешенной),
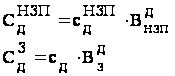 (при использовании
метода ФИФО)
и себестоимость готовых изделий:
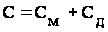 (при использовании
метода средней
взвешенной),
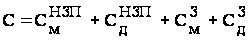 (при использовании
метода ФИФО).
Несмотря на различие в методах оценки запасов, производственная себестоимость единицы продукции получается практически одинаковой. Значительное отличие появляется тогда, когда наблюдается существенное колебание цен на сырье, материалы и оплаты труда. Изменяясь от периода к периоду, они будут влиять на себестоимость единицы продукции при использовании того или иного метода оценки запасов.
3.4. В зависимости от способа оценки затрат для осуществления оперативного учета и контроля различают методы учета затрат по фактической и нормативной себестоимости.
При использовании метода учета затрат по фактической себестоимости прямые материальные затраты, прямые затраты на оплату труда и общепроизводственные расходы отражаются по дебету счета 20 “Основное производство” по их фактической величине. Сданную на склад готовую продукцию по фактической себестоимости списывают с кредита счета 20 “Основное производство” в дебет счета 43 “Готовая продукция”. Дебетовое сальдо счета 20 “Основное производство” показывает фактические затраты, относящиеся к незавершенному производству. Фактическая себестоимость реализованной продукции учитывается по дебету счета 90 “Продажи” в корреспонденции со счетом 43 “Готовая продукция”. Дебетовый остаток счета 43 “Готовая продукция” определяет фактическую себестоимость готовых изделий на конец отчетного периода, а сальдо по счету 90 “Продажи” − фактический финансовый результат реализации продукции.
Величину фактической себестоимости конкретного вида продукции можно определить в конце отчетного периода по формуле:
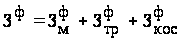 ,
где
 - фактические
прямые материальные
затраты, определяются:
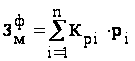 ,
где
- количество
видов основных
материалов,
используемых
при изготовлении
конкретного
изделия;
 - количество
фактически
израсходованного
материала i-го
вида;
 - фактическая
цена материала
i-го вида;
 - фактические
прямые затраты
на оплату труда,
определяются:
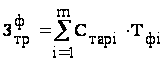 ,
где
 - количество
технологических
операций, которые
проходит продукция
при своем
изготовлении;
 - нормативная
ставка оплаты
труда на i-той
технологической
операции;
 - фактически
отработанное
время на i-той
технологической
операции;
 - фактические
косвенные
затраты, определяются:
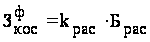 ,
где
 - фактическая
величина базы
распределения
косвенных
затрат, соответствующая
конкретному
заказу;
 - фактический
коэффициент
распределения
косвенных
затрат определяется:
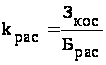 ,
где
