Управленческий учет
Сущностью и основной характеристикой «директ-костинга» является подразделение затрат на постоянные и переменные в зависимости от изменения объема производства, при этом на себестоимость единицы продукции относят только переменные затраты, постоянные расходы не относят. То есть идея состоит в том, что определение переменных затрат по производству и реализации готовой продукции более важно для принятия управленческих решений, чем определение данных о постоянных затратах, на величину которых руководитель не оказывает оперативного влияния. Одним из ключевых показателей системы «директ-костинг» является маржинальный доход или сумма покрытия, представляющий собой разницу между выручкой от реализации и переменными затратами. Величина маржинального дохода, определенная для конкретного вида продукции, показывает «вклад» данного товара в покрытие постоянных затрат и тем самым − в общую сумму прибыли организации.
В настоящее время в результате постепенной трансформации «директ-костинг» предусматривает учет себестоимости не только в части прямых переменных расходов, но и в части переменных косвенных затрат.
Главной особенностью системы «директ-костинг» является то, что себестоимость продукции (работ, услуг) учитывается и планируется только в части переменных затрат. При этом постоянные расходы собирают на отдельном счете (или счетах) и с заданной периодичностью (например, один раз в месяц) списывают непосредственно на счет финансовых результатов. Другими словами, постоянные расходы не включаются в себестоимость продукции, а как расходы периода относятся на уменьшение прибыли от реализации в том периоде, в котором они были произведены. В то же время, отдельный учет постоянных затрат дает возможность менеджерам осуществлять более оперативный их контроль и регулирование.
В качестве постоянных расходов выступают часть общепроизводственных расходов и все общехозяйственные расходы, которые только содействуют изготовлению продукции, непосредственно не участвуя в ее производстве. Это затраты, связанные с процессом обслуживания и управления и зависящие в большей мере от длительности отчетного периода. В системе «директ-костинг» по переменным затратам оцениваются и остатки готовой продукции на складе, и незавершенное производство на конец периода. При этом ограничение себестоимости лишь переменными расходами позволяет упростить планирование, учет и контроль за счет резкого уменьшения числа калькуляционных статей затрат: себестоимость становится «более обозримой», а отдельные затраты − лучше контролируемыми.
Деление расходов на постоянные и переменные позволяет получить информацию о расходах, необходимую для принятия большого числа управленческих решений. В первую очередь, это касается решений в части оценки затрат при различной производительности.
Еще одно преимущество системы «директ-костинг» состоит в том, что ее применение позволяет использовать многоступенчатый принцип построения отчета о доходах. Отчет должен содержать такие показатели, как: выручка от реализации продукции (ВР), переменные затраты (ПЗ), маржинальный доход (МД = ВР - ПЗ), постоянные (фиксированные) затраты (ФЗ) и прибыль (П = МД - ФЗ). Таким образом, на первом этапе выявляется маржинальный доход, т.е. сумма продаж за вычетом переменных затрат, а затем уже чистая прибыль организации без постоянных расходов. Данный подход усиливает контроль за формированием затрат обращения по местам возникновения затрат и по центрам ответственности и, следовательно, позволяет менеджерам принимать более оперативные и эффективные управленческие решения.
При использовании «директ-костинга» размер прибыли определяется уровнем переменных производственных затрат, ценами продажи, структурой выпускаемой продукции и величиной постоянных затрат производства. В результате такая учетная информация позволяет в оперативном порядке находить наиболее выгодные комбинации продажных цен и объема производства, быстро переориентировать производство в соответствии с меняющейся конъюнктурой рынка.
С помощью «директ-костинга» обосновываются важные управленческие решения, в том числе по оптимизации производственной программы, о целесообразности принятия к исполнению определенного заказа, о приобретении или замене оборудования, производстве полуфабрикатов или заказе их на стороне, выпуске побочной продукции, по вопросам ценовой политики и другие.
Система «директ-костинг» позволяет:
определять формы зависимости затрат от объемов производства;
получать информацию о прибыльности или убыточности хозяйственной деятельности в зависимости от объема производства и продаж;
рассчитывать критическую точку объема продаж;
оптимизировать товарный ассортимент;
прогнозировать поведение затрат в зависимости от различных факторов;
принимать управленческие решения в условиях ограниченности какого-либо ресурса;
проводить эффективную ценовую политику;
решать тактические задачи управления организацией.
На основе анализа переменных и постоянных затрат разрабатываются гибкие программы-сметы (гибкие бюджеты). Они составляются таким образом, что хотя и ориентируются на исходную ожидаемую величину выручки, позволяют учесть возможные отклонения объема продаж и выручки от реализации и влияние этих отклонений на конечную величину прибыли. Они позволяют менеджеру рассчитать тот объем продаж, при котором достигается безубыточность организации, а затем оценить прибыльность при различных уровнях деловой активности.
В условиях рыночной экономики «директ-костинг» дает также информацию о возможности использования в конкурентной борьбе демпинга − продажи товаров по заведомо заниженным ценам, что связано с установлением нижнего краткосрочного предела цены (на уровне переменных затрат на изготовление).
Одним из важнейших преимуществ использования в учете системы «директ-костинг» является возможность изучения взаимосвязей и взаимозависимостей между объемом производства, затратами и прибылью. Ее применение позволяет управленческому аппарату заострить внимание на изменении маржинального дохода как по организации в целом, так и по отдельным видам продукции, таким образом делая возможным оценку прибыльности производства и продаж различных продуктов вне зависимости от общего спада или подъема объемов реализации, связанных с сезонностью продаж или другими факторами. С другой стороны, выявляя продукцию с большей рентабельностью, организация оптимизирует свой ассортимент.
Благодаря использованию «директ-костинга» значительно расширяются аналитические и контрольные возможности учета: анализируя поведение переменных и постоянных затрат зависимости от изменения объемов продаж, можно гибко и оперативно принимать решения по управлению, особенно касающиеся выбора между альтернативными вариантами действий. Раздельное отражение в учете позволяет более четко отслеживать и контролировать как переменные, так и постоянные производственные затраты в разрезе подразделений организации, товарных групп и сегментов рынка. Кроме того, использование системы «директ-костинг» при составлении внутренней управленческой отчетности позволяет избежать излишней капитализации постоянных накладных расходов в периоды, когда спрос на производимую продукцию уменьшается и происходит накопление производственных запасов.
Вместе с тем, данная система имеет некоторые недостатки. Так, она не может быть использована для калькулирования фактической производственной себестоимости продукции за отчетный год. «Директ-костинг» не дает ответа на вопрос, сколько стоит произведенный продукт, какова его полная себестоимость с точки зрения возмещения всех затрат. В связи с чем для определения полной себестоимости продукции требуется дополнительное распределение условно-постоянных расходов. Кроме того, информация о себестоимости продукции, ограниченной переменными затратами, не может быть использована для прогнозирования рентабельности на основную продукцию организации в долгосрочном периоде: постоянные расходы остаются таковыми только в определенном интервале релевантности − при резком увеличении объема производства их уровень также возрастет, состав же переменных расходов, как правило, изменяется под влиянием изменения технологии и организации производства.
Надо отметить также тот факт, что ведение учетных работ в рамках системы «директ-костинг» осложняется трудностью подразделения затрат производства на переменные и постоянные (большая часть расходов организации носит полупеременный или условно-постоянный характер), особенно если учесть, что такая классификация не может быть неизменной в организации, а должна уточняться исходя из постоянно меняющихся условий хозяйствования.
Тема 4. Планирование затрат и бюджетирование
Сущность планирования затрат и классификация планов.
Основные этапы планирования затрат.
Бюджетирование на предприятии.
4.1. Управленческий учет ориентирован, в первую очередь, на перспективу. В связи с этим одной из важнейших функций управленческого учета является планирование будущей деятельности организации.
Основу управления затратами на предприятии составляет их планирование. Основной целью планирования затрат является установление экономически обоснованной суммы и состава текущих расходов предприятия в плановом периоде в разрезе каждого вида выпускаемой продукции, отдельных центров ответственности и по операционной деятельности в целом. Планирование затрат является неотъемлемой частью общей системы планирования операционной деятельности предприятия.
Планирование можно охарактеризовать как особый тип процесса принятия решений, в рамках которого анализируется информация о прошлой финансовой и производственной деятельности хозяйствующего субъекта, оцениваются потенциальные ресурсы и разрабатываются цели организации на перспективу, а также приоритетность решения задач для их достижения.
Планирование охватывает целостно всю деятельность организации. В зависимости от сроков оно может быть долгосрочным (перспективным), среднесрочным (статическим) и оперативным (текущим).
Долгосрочное планирование реализуется в форме стратегических планов организации или планов генерального развития бизнеса. В долгосрочных планах разрабатываются общие перспективные цели и задачи организации на срок более 3 лет.
Среднесрочное планирование выражается в составлении планов деятельности организации сроком от 1 до 3 лет. Чаще всего оно реализуется в виде административных планов, в которых обеспечивается построение эффективной системы организации деятельности предприятия, направленной на достижение целей и задач перспективного планирования.
Краткосрочное планирование осуществляется в виде оперативных планов, в которых задачи, стоящие перед организациями, разбиваются по всей структуре управления, за каждым менеджером закрепляются конкретные участки деятельности и ответственность за заданные показатели. Оперативные планы составляются сроком до одного года, с разбивкой, в зависимости от необходимости, на кварталы, месяцы, дни, смены, часы.
Краткосрочное планирование предполагает закрепление целей и задач организации в системе бюджетов и смет, составленных для структурных подразделений и отдельных направлений деятельности. Другими словами, оперативное планирование неразрывно связано с бюджетированием − процессом разработки и составления бюджетов в соответствии с целями хозяйственной и финансовой деятельности организации.
Основной формой планирования затрат предприятия является их бюджетирование. Разработка плановых бюджетов осуществляется по предприятию в целом (основные результаты расчета этого бюджета включаются в состав плана доходов и расходов по операционной деятельности и других текущих планов предприятия), в разрезе всех типов его центров ответственности, а также по отдельным видам выпускаемой продукции (в форме плановой или нормативной их калькуляции).
Различают следующие виды планов: административные; оперативные; стратегические.
Административные планы – это тактические планы развития и поддержания организационной структуры. Целью таких планов является создание организации, при которой возможно достижение желаемых уровней выполнения плановых показателей. Административные планы являются среднесрочными и пересматриваются ежегодно.
Оперативные планы – это тактические планы, которые прямо связаны с достижением целей фирмы. Такие планы являются краткосрочными, обычно сформулированы в виде годовых или квартальных бюджетов, например, план производства, план материально-технического снабжения, план общепроизводственных расходов и т.п.
Стратегические планы – это планы генерального развития бизнеса и долгосрочной структуры организации. Причинами пересмотра стратегических планов могут быть: внедрение новых технологий; изменение в предпочтениях потребителя; возникновение нового конкурента и др.
4.2. Планирование затрат предприятия предусматривает осуществление ряда основных этапов:
1. Анализ затрат предприятия в предплановом периоде. Основными задачами проведения этого анализа является выявление основных тенденций изменения суммы и уровня затрат предприятия в предплановом периоде, установление размеров отклонения фактических их показателей от плановых (нормативных), выяснение основных причин, вызвавших эти отклонения. Особое внимание в процессе анализа обращается на выявление причин возникновения излишних расходов, не обусловленных нормальной организацией операционной деятельности: сверхнормативных расходов материальных ресурсов − сырья, материалов, полуфабрикатов, топлива, электроэнергии и других их видов; сверхнормативных расходов на оплату труда в форме оплаты за сверхнормативные работы и работы, не связанные с операционной деятельностью предприятия; сверхнормативные транспортные расходы, вызванные несовершенной структурой поставщиков и покупателей продукции, несовершенными условиями ее поставки; сверхнормативные затраты средств, связанные с нарушениями технологической и трудовой дисциплины, формированием излишних запасов сырья, материалов и готовой продукции, простоем машин и оборудования.
На первой стадии анализа рассматривается динамика общей суммы и уровня затрат в предплановом периоде, определяются темпы изменения этих показателей, рассчитываются показатели абсолютной и относительной экономии затрат или их перерасхода по отношению к предшествующему периоду или ранее установленному плановому их бюджету (текущему плану). Абсолютное отклонение затрат представляет собой разницу между фактической и плановой (нормативной) их суммой. Относительное отклонение (экономия или перерасход) затрат рассчитывается по следующим формулам:
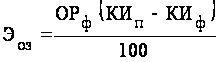 ,
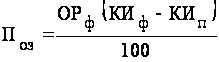 ,
где
 - сумма относительной
экономии затрат
на предприятии
(если фактический
коэффициент
издержкоемкости
операционной
деятельности
ниже планового);
 - сумма относительного
перерасхода
затрат на предприятии
(если фактический
коэффициент
издержкоемкости
операционной
деятельности
выше планового);
 - фактический
объем реализации
продукции в
рассматриваемом
периоде;
 - плановый
коэффициент
(уровень) издержкоемкости
в отчетном
периоде;
 - фактический
коэффициент
(уровень) издержкоемкости
в отчетном
периоде.
На второй стадии анализа рассматриваются аналогичные показатели, характеризующие динамику отдельных статей затрат по предприятию в целом (в разрезе учетной номенклатуры их видов). Этот анализ дополняется рассмотрением показателей динамики удельного веса отдельных статей затрат в общей их сумме.
На третьей стадии анализа рассматривается фактическое выполнение установленных бюджетов в разрезе отдельных центров ответственности предприятия. В процессе анализа определяются размеры абсолютного и относительного отклонения затрат от запланированных (нормативных) показателей (при этом в плановые показатели по гибким бюджетам вносятся соответствующие коррективы, вызванные изменением объема деятельности соответствующего структурного подразделения).
На четвертой стадии анализа рассматривается уровень выполнения отдельных показателей плановой (нормативной) калькуляции в разрезе видов продукции. Результаты этого анализа служат предпосылкой корректировки системы норм и нормативов, производственной программы (по номенклатуре продукции) и ценовой политики предприятия на предстоящий период с учетом изменившихся условий осуществления операционной деятельности.
На пятой стадии анализа определяется влияние отдельных факторов, вызвавших изменение суммы и уровня издержкоемкости на предприятии. Такой анализ проводится по предприятию в целом и в разрезе отдельных центров ответственности.
2. Подготовка необходимой исходной базы планирования. Основными исходными данными, необходимыми для проведения плановых расчетов затрат, являются:
план реализации товарной продукции в разрезе отдельных ее видов в стоимостных и натуральных показателях;
план производства валовой и товарной продукции в разрезе отдельных ее видов в натуральных и стоимостных показателях;
план материально-технического обеспечения производства и реализации продукции;
нормы и нормативы затрат труда, материальных ресурсов и другая нормативная база, используемая в управлении затратами;
планы организационно-технических мероприятий, направленных на экономию затрат предприятия в плановом периоде;
результаты анализа затрат предприятия в предплановом периоде.
3. Прогнозирование изменения основных факторов, влияющих на объем и структуру затрат на предприятии. К числу основных факторов, требующих учета в процессе планирования затрат, относятся:
изменение объема производства и реализации продукции. Это один из важнейших факторов, позволяющих воздействовать на формирование суммы и уровня затрат;
изменение состава производимой и реализуемой продукции (ее номенклатуры и ассортимента);
изменение технических условий осуществления операционной деятельности (уровня фондо - и механовооруженности в разрезе видов работ и производимой продукции);
изменение амортизационной политики предприятия (использование в плановом периоде метода ускоренной амортизации активной части производственных основных средств);
намеченное изменение ставок налоговых платежей, относимых на издержки (себестоимость);
изменение уровня цен и условий поставки сырья, материалов и других материальных ресурсов по контрактам, заключенным на плановый период;
изменение условий оплаты труда в соответствии с коллективным трудовым договором и индивидуальными трудовыми контрактами, заключенными на плановый период;
другие факторы, оказывающие ощутимое влияние на сумму и уровень затрат на предприятии с учетом специфики осуществления его операционной деятельности.
4. Составление плановой (нормативной) калькуляции на отдельные виды выпускаемой продукции. Расчеты, связанные с разработкой плановой (нормативной) калькуляции, осуществляются в разрезе отдельных статей учетной номенклатуры затрат. Обычно плановая (нормативная) калькуляция по видам продукции разрабатывается на предстоящий год с дифференциацией показателей по отдельным сезонным периодам или кварталам. В процессе составления плановой (нормативной) калькуляции определяются системы калькулирования продукции (позаказная, попроцессная, нормативная и т.п.) и размеры прямых и непрямых затрат на производство и реализацию отдельных ее видов (при необходимости уточняется база распределения непрямых затрат).
Для увязки с ценовой политикой предприятия, комплексного управления различными видами прибыли, в плановой калькуляции наряду с общей суммой и структурой удельных затрат приводятся показатели проектируемой на плановый период оптовой (отпускной) цены на соответствующий вид продукции; ставки и суммы налога на добавленную стоимость, акцизного сбора и других налоговых платежей, входящих в цену продукции; сумма и уровень маржинальной и валовой прибыли; ставка и сумма налога на прибыль и других обязательных платежей, осуществляемых за счет валовой прибыли; сумма и уровень чистой прибыли предприятия.
Перечень калькуляционных единиц продукции предприятие устанавливает самостоятельно с учетом особенностей своей операционной деятельности.
5. Разработка плановых бюджетов в разрезе отдельных типов центров ответственности. Основой разработки таких бюджетов являются:
проектируемая на предстоящий период система центров ответственности (их типов и количества) с учетом организационной структуры предприятия и технологических особенностей осуществления операционной деятельности;
проектируемые объемные показатели деятельности отдельных центров ответственности (объема выпуска отдельных видов продукции; объема реализации отдельных видов продукции; объема производства полуфабрикатов; объема отдельных видов работ и т.п.);
плановая (нормативная) калькуляция на отдельные виды выпускаемой продукции.
Плановые бюджеты в разрезе отдельных центров ответственности разрабатываются на период до одного года в разрезе видов продукции и статей затрат учетной их номенклатуры.
6. Разработка текущего плана (планового бюджета) затрат по предприятию в целом. Этот этап завершает процесс планирования затрат на предприятии. Основное внимание на этом этапе планирования должно быть уделено обеспечению сбалансированности показателей плановой (нормативной) калькуляции на отдельные виды продукции и плановых бюджетов в разрезе отдельных типов центров ответственности как по общей сумме, так и по каждой статье операционных затрат.
Результаты плановых расчетов суммы и состава затрат по предприятию в целом дополняются расчетами коэффициентов издержкоемкости, издержкоотдачи и рентабельности, а также группировкой отдельных затрат в разрезе постоянных и переменных их видов для обеспечения использования системы “взаимосвязь издержек, объема реализации и прибыли” и механизма операционного левериджа в процессе последующего планирования прибыли.
Основные планируемые показатели суммы и состава затрат включаются в разрабатываемый текущий план доходов и расходов по операционной деятельности и другие виды текущих и оперативных планов предприятия.
4.3. Процесс бюджетирования заключается в систематической разработке курса действий на будущее, который отражает использование имеющихся в распоряжении предприятия ограниченных производственных, финансовых и человеческих ресурсов, с одной стороны, и прогнозируемую конъюнктуру рынка − с другой. В процессе разработки бюджета отдельные виды деятельности координируются таким образом, чтобы все структурные подразделения предприятия работали согласованно для достижения общей цели.
Бюджетное планирование представляет собой процесс подготовки отдельных бюджетов по структурным подразделениям или функциональным сферам организации, разработанных на основе утвержденных высшим руководством программ.
Иногда этот термин трактуется более широко, как система выбора тактических целей планирования на уровне предприятия в рамках принятой стратегии, разработки планов (смет затрат и доходов) будущих операций компании и контроля исполнения этих планов. Иными словами, бюджетное планирование можно рассматривать как систему внутреннего финансового управления.
Бюджетирование – это комплексный процесс, включающий:
бюджет как финансовый план по выбранным позициям;
финансовую и управленческую отчетность как результат выполнения бюджета;
последовательную цепочку управленческих действий, направленных на объединение различных управленческих подсистем, действующих на предприятии в единую систему бюджетного управления.
В управленческом учете термин «бюджет» (budget) приближен к понятию смета (смета доходов и расходов, или план). Составление бюджетов помогает планировать работу на перспективу с целью решения поставленных задач и достижения желаемых результатов. Кроме того, бюджет позволяет систематически контролировать деятельность, направленную на достижение поставленных целей и задач, и следить за потребляемыми нами ресурсами.
Разработка бюджета также как и программирование является процессом планирования. Существенная разница между двумя этими видами планирования заключается в том, что программы заглядывают в будущее на несколько лет вперед, а бюджет, как правило, рассчитывается на один, следующий год.
Бюджеты являются ключевым инструментом системы управленческого контроля. Практические все компании, за исключением самых мелких, составляют бюджеты. Многие компании в качестве годового бюджета рассматривают план прибыли, который показывает планируемую деятельность компании по центрам ответственности для получения прибыли. Почти все неприбыльные организации также составляют бюджеты.
Бюджет представляет собой финансовый документ, созданный до того, как предполагаемые действия выполняются. Его также часто называют финансовым (в данном контексте следует понимать как выраженный в стоимостном измерении) планом действий. Эти данные планируют серию событий, которые свершатся в будущем, что является прогнозом будущих финансовых операций.
Бюджет должен представлять информацию доступным и ясным образом так, чтобы его содержание было понятно пользователю. Бюджет может не содержать одновременно и доходы и расходы, нет необходимости, чтобы они были сбалансированы. Например, бюджет использования материалов содержит только планируемые расходы сырья и полуфабрикатов. Бюджет также может быть подготовлен в натуральном выражении, например, могут быть использованы такие измерители, как часы труда, единицы продукции, количество услуг и т.п.
При подготовке бюджета необходимо начать с ясно сформулированного его названия или заголовка и указания периода, для которого он составляется. Реальная форма представления бюджета создается его разработчиком. Компания может создать свои собственные формы бюджета, которые она будет постоянно использовать.
На практике годовой бюджет часто разрабатывается укрупнено по кварталам, и только первый квартал детализируется по месяцам. В течение года бюджеты могут корректироваться с учетом изменившихся обстоятельств. Широко применяются непрерывные или скользящие бюджеты. Сущность их заключается в том, что по мере завершения месяца или квартала, к бюджету добавляется следующий детализированный бюджет, чем обеспечивается непрерывное внутригодовое планирование.
В случаях существенных изменений, таких, как выпуск нового продукта, внедрение новых технологий и нового оборудования, которые требуют дополнительных капитальных вложений, бюджеты разрабатываются на период пять или даже более лет.
К основным функциям бюджета относятся:
планирование операций, обеспечивающих достижение целей организации. Основные плановые решения обычно вырабатываются в процессе подготовки программ, и сам процесс разработки бюджета по существу является уточнением этих планов. Разработка бюджетов по существу является самым детализированным видом планирования, уточняющим основные операции по отдельным подразделениям или функциям компании на ближайший период;
координация различных видов деятельности и отдельных подразделений. Каждый центр ответственности влияет на работу других центров ответственности и сам зависит от их деятельности. В процессе разработки бюджета координируются отдельные виды деятельности таким образом, чтобы все подразделения организации работали согласованно, воплощая цели организации в целом. Очень важно, чтобы планы производства были скоординированы с планом отдела маркетинга, т.е. необходимо произвести количество продукции в соответствии с запланированным объемом продаж и желаемым уровнем конечных запасов готовой продукции. План закупки материалов должен исходить из потребностей производства количества продукции, определенного в бюджете производства, и так далее;
согласование интересов отдельных работников и групп в целом по организации. Бюджет служит, в том числе, и средством обучения менеджеров. Составление бюджетов способствует изучению в деталях деятельности своих подразделений и взаимоотношений одних центров ответственности с другими центрами в целом по организации. Это особенно важно для лиц, вновь назначенных на должность руководителя центра ответственности;
стимулирование руководителей всех рангов в достижении целей своих центров ответственности. Процесс составления бюджета может быть также мощным средством для стимулирования руководителей в осуществлении целей их центров ответственности и, следовательно, целей организации в целом. Каждый руководитель должен точно знать, что ожидают от их центров ответственности. Стимулирующая роль бюджета проявляется еще больше, если менеджеры принимают активное участие в разработке бюджета своего подразделения;
контроль текущей деятельности, обеспечение плановой дисциплины. Бюджет представляет собой отчет о желаемых результатах на момент формирования бюджета. Тщательно подготовленный бюджет является наилучшим стандартом, с которым сравнивают фактически достигнутые результаты, так как он включает оценку эффекта всех переменных, которые прогнозировались во время разработки бюджета. Анализ отклонений между фактически достигнутыми результатами и данными бюджета может: помочь идентифицировать проблемную область, которая требует первоочередного внимания; выявить новые возможности, не предусмотренные в процессе разработки бюджета; показать, что первоначальный бюджет в некоторой степени был нереалистичным;
основа для оценки выполнения плана центрами ответственности и их руководителей. Отклонения от бюджета, определяемые ежемесячно, служат для целей контроля в течение всего года. Главным фактором оценки каждого центра ответственности и его руководителя является сравнение фактических и бюджетных данных за год. В некоторых компаниях премии менеджеров рассчитываются как определенный процент от положительного отклонения по его центру ответственности (например, от суммы сэкономленных материалов, фондов оплаты труда).
Общий бюджет представляет собой скоординированный по всем подразделениям или функциям план работы предприятия и охватывает всю его деятельность. Общий бюджет организации состоит из двух частей: оперативного и финансового бюджетов (рис 4.1).
Оперативный бюджет - показывает планируемые операции на предстоящий год для сегмента или отдельной функции компании. Он также называется текущим, периодическим бюджетом. Оперативный бюджет включает в себя бюджетный (прогнозный) отчет о прибылях и убытках, который, в свою очередь, формируется на основе таких бюджетов, как бюджет продаж (бюджет доходов), производственный бюджет (с детализацией в отдельных бюджетах по всем элементам производственных затрат), бюджет товарно-материальных запасов и бюджеты коммерческих и общих и административных расходов.
На основе подготовленных периодических бюджетов главный менеджер или директор по составлению бюджетов может начать разрабатывать прогноз себестоимости реализованной продукции, используя данные бюджетов использования материалов, затрат труда и общепроизводственных расходов. Информация о доходах берется из бюджета продаж. Используя данные об ожидаемых доходах и себестоимости реализованной продукции, коммерческих затратах и общих и административных расходах можно подготовить прогнозный отчет о прибылях и убытках, составление которого является последним шагом при подготовке оперативного бюджета.
Прогноз объема продаж является отправной точкой всего процесса подготовки бюджета. План продаж определяется высшим руководством на основе исследований отдела маркетинга. Во многих случаях объем продаж ограничивается имеющимися производственными мощностями. Бюджет объема продаж и его товарная структура, оказывают воздействие на большинство других бюджетов, которые по существу исходят из информации, определенной в бюджете продаж.
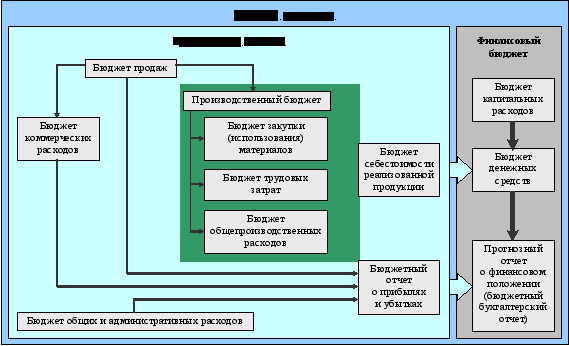
Рис.4.1. Структура общего бюджета организации.
После установления планируемого объема продаж в натуральном выражении становится возможным определить количество единиц продукции или услуг, которые необходимо произвести, чтобы обеспечить запланированные продажи и необходимый уровень запасов. На основе информации о желаемом уровне запасов готовой продукции на конец периода, о наличии продукции на начало бюджетного периода и о количестве единиц продаж разрабатывается производственный график.
Плановые потребности закупки материалов и их использования могут быть подготовлены как в одном документе, так и в отдельных самостоятельных бюджетах. В этом бюджете определяются сроки закупки, виды и количества сырья, материалов и полуфабрикатов, которые необходимо приобрести для удовлетворения производственных планов. Использование материалов определяется производственным бюджетом и предполагаемыми изменениями в уровне материальных запасов. Умножая количество единиц материалов на оценочные закупочные цены на эти материалы, получают бюджет закупки материалов.
Бюджет трудовых затрат определяет необходимое рабочее время в часах, требуемое для выполнения запланированного объема производства, которое рассчитывается умножением количества единиц продукции или услуг на норму затрат труда в часах на единицу. В этом же документе могут определяться и затраты труда в денежном выражении путем умножения необходимого рабочего времени на часовые ставки оплаты труда.
Бюджет общепроизводственных расходов представляет собой детализированный план предполагаемых производственных затрат, не являющихся прямыми затратами материалов и труда, которые должны быть понесены для выполнения производственного плана в будущем периоде. Этот бюджет составляется для достижения следующих целей:
интеграции всех бюджетов общепроизводственных расходов, разработанных менеджерами;
путем аккумулирования информации, вычислить нормативы этих расходов на предстоящий учетный период для распределения их в будущем периоде на отдельные виды продукции или другие объекты калькулирования затрат.
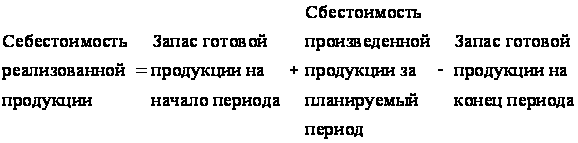
Бюджет себестоимости реализованной продукции разрабатывается при наличии информации о стоимости трудовых затрат, прямых затрат на материалы, общепроизводственных расходов, об уровне продаж в планируемом периоде и запасов готовой продукции на начало и конец планируемого периода.
В основе его составления лежит следующая формула расчета:
В бюджете коммерческих расходов детализируются все предполагаемые расходы, связанные со сбытом продукции и услуг в будущем периоде. Некоторые расходы (комиссионные и транспортные затраты) могут быть переменными, другие – (расходы на рекламу и заработная плата старших контролеров) являются постоянными.
Бюджет общих и административных расходов представляет собой детализированный план текущих операционных расходов, отличных от расходов, непосредственно связанных с производством и сбытом, и необходимых для поддержания деятельности в целом по предприятию в будущем периоде. Разработка этого бюджета необходима для обеспечения информации, которая требуется для подготовки бюджета денежных средств, а также для целей контроля этих расходов.
Финансовый бюджет представляет собой план, в котором отражаются предполагаемые источники финансовых средств и направления их использования в будущем периоде.
Финансовый бюджет состоит из:
бюджета капитальных затрат;
бюджета денежных средств компании;
бюджетного бухгалтерского баланса.
Бюджет капитальных расходов предусматривает определение нужд капитальных вложений и получение инвестиционных ресурсов для них является комплексной задачей всего управленческого учета. Информация, касающаяся долгосрочных капиталовложений, влияет на бюджет денежных средств, на прогнозный отчет о прибылях и убытках, на прогнозный бухгалтерский баланс.
Следовательно, все решения по капитальным расходам должны планироваться и включаться в общий бюджет.
Бюджет денежных средств (прогноз денежных потоков) является одним из самых важных бюджетов в процессе планирования деятельности компании в целом.
Бюджет денежных средств (прогноз денежных потоков), разрабатывается после того, как все бюджеты, относящиеся к оперативному, а также бюджет капитальных расходов и прогнозный (бюджетный) отчет о прибылях и убытках уже завершены.
Бюджет денежных средств объединяет все потоки денежных средств, которые планируются в результате операций, предусмотренных на всех уровнях общего бюджета.
Бюджет денежных средств представляет собой план поступления и выбытия денежных средств на будущий период. Он показывает ожидаемое конечное сальдо на счете денежных средств на конец периода бюджетирования, а также финансовое положение в каждом месяце планируемого года. При