Управленческий учет
 - фактическая
величина базы
распределения
косвенных
затрат в отчетном
периоде.
Достоинство этого метода состоит в простоте проводимых расчетов, а к недостаткам можно отнести:
отсутствие норм и нормативов для контроля количества использованных ресурсов и цен на них;
невозможность определения и анализа мест, виновников и причин отклонений;
проведения расчета затрат только в конце отчетного периода.
Для устранения этих недостатков в учете затрат и калькулировании себестоимости продукции и осуществления оперативного контроля за уровнем различных видов затрат на предприятиях широко используется нормативный метод.
Нормативный метод учета затрат и калькулирования себестоимости продукции предусматривает разработку норм и нормативов на используемые в производстве ресурсы, составление на их основе нормативных калькуляций, отражение фактических затрат с подразделением их на затраты по нормам и отклонениям от них, оперативный и последующий анализ отклонений с выделением не только размеров отклонений, но и мест их возникновения, причин и виновников. Данные нормативных калькуляций служат для составления бюджетов предприятий, и, соответственно, для оценки деятельности отдельных работников и предприятия в целом. Нормативное калькулирование используется, как правило, в организациях с массовым или крупносерийным производством с большим числом часто повторяющихся во времени операций.
Метод нормативного учета затрат возник в 20-х годах XX века в США и получил название «стандарт-кост». «Стандарт» − это количество заранее определенных материальных и трудовых затрат, необходимых для производства единицы продукции, работ и услуг. «Стандарты» в западном учете заменяют понятие нормативов. «Кост» − это денежное выражение производственных затрат на изготовление единицы продукции. «Стандарт-кост» стал прообразом отечественного метода нормативного учета затрат.
В основе нормативного калькулирования заложены следующие принципы:
разработка норм и нормативов затрат и составление плановых нормативных калькуляций себестоимости выпускаемых изделий;
корректировка норм в течение отчетного периода под воздействием изменившихся условий производства либо цен на ресурсы;
учет фактических производственных затрат с подразделением их на расходы по нормам и отклонениям от них;
текущий и итоговый анализ причин и факторов, вызвавших отклонения фактических затрат от нормативных;
определение фактической себестоимости продукции через суммирование нормативных затрат, отклонений и изменений норм.
Нормы и нормативы затрат всех видов ресурсов определяются заранее, т.е. носят плановый характер. В зависимости от предъявляемых требований все нормы подразделяют на три группы: основные, идеальные и текущие.
Основные (базовые) нормы используются организациями в течение продолжительных периодов времени и являются базой для сравнения фактических затрат при определенных условиях и объеме производства.
Идеальные нормы являются, как правило, недостижимым эталоном затрат.д.ругими словами, это минимальные затраты ресурсов, возможные только при абсолютно рациональном производстве, исключающем любые сбои и остановки в производственном цикле. На практике идеальные нормы обычно не выполняются и скорее служат ориентиром, чем реально достижимым результатом.
Текущие (реальные) нормы определяют затраты, которые должны возникнуть при эффективном производстве. Они разрабатываются с учетом возможных незначительных отклонений от нормальных условий производства и, в то же время, не предусматривают нерациональное использование ресурсов. Текущие нормы могут различаться в зависимости от их реальной достижимости: легко достижимые, трудно достижимые, либо очень жесткие.
На практике чаще всего используются текущие нормы затрат со средним процентом достижения: с одной стороны, они являются реальными, а следовательно, приближают показатели нормативной калькуляции к фактическим; с другой − служат стимулирующим фактором для работников, занятых в производственном процессе.
Для определения нормативных затрат на производство продукции используются шесть основных элементов:
нормативное количество основных материалов;
нормативная цена основных материалов;
нормативное рабочее время;
нормативная ставка оплаты труда;
нормативный коэффициент общепроизводственных расходов;
нормативная база распределения общепроизводственных расходов.
Нормативное количество или нормы расходов основных материалов устанавливаются исходя из специфики конкретного изделия и показывают, какое количество материалов необходимо для изготовления единицы продукции при заданной производственной технологии. Рассчитывается количество материалов, необходимых для выполнения каждой отдельной операции. Разработкой данных норм занимается производственно-технологический или планово-производственный отдел.
Нормативные цены на основные материалы устанавливаются отделом закупок на основе изучения ситуации на рынке, с учетом возможных изменений в уровне цен. При этом должны быть учтены такие факторы, как территориальная удаленность поставщика, условия доставки, предоставляемые скидки, гарантии качества и другие.
На основе нормативного количества основных материалов и нормативных цен устанавливаются нормативные прямые материальные затраты на единицу различных видов продукции:
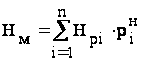 ,
где
 - количество
видов основных
материалов,
используемых
при изготовлении
конкретного
изделия;
 - нормативное
количество
(норма) расхода
материала i-го
вида;
 - нормативная
цена материала
i-го вида.
Нормативное рабочее время в расчете на единицу продукции показывает, какое количество человеко-часов необходимо для изготовления конкретного изделия при соблюдении определенной технологии. Оно рассчитывается путем детального анализа всех производственных операций и установления наиболее эффективных методов производства, использования оборудования и условий работы. При этом в нормативные трудозатраты включаются также неизбежные простои по объективным причинам. За расчет данных нормативов отвечает производственно-технологический отдел.
Нормативная ставка оплаты труда обычно соответствует часовым тарифным ставкам, присваиваемым в соответствии с квалификацией и опытом рабочих. Тарифные ставки определяются политикой предприятия в области оплаты труда и указываются в контрактах или трудовых договорах, заключаемых с работниками.
На основе нормативного рабочего времени и нормативной ставки оплаты труда устанавливаются нормативные прямые затраты на оплату труда, приходящиеся на единицу различных видов продукции:
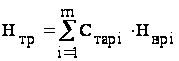 ,
где
 - количество
технологических
операций, которые
проходит продукция
при своем
изготовлении;
 - нормативная
ставка оплаты
труда на i-той
технологической
операции;
 - нормативное
рабочее время
на i-той
технологической
операции.
Нормативный коэффициент общепроизводственных расходов определяется отношением нормативной суммы общепроизводственных расходов к нормативной величине затрат, принятых за базу распределения. Наиболее часто при нормативном методе учета затрат в качестве нормативной базы распределения общепроизводственных расходов используются нормо-часы прямого труда.
Нормативные общепроизводственные расходы определяются:
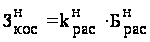 ,
где
 - нормативный
коэффициент
общепроизводственных
расходов;
 - величина
нормативной
базы распределения
общепроизводственных
расходов для
конкретного
вида продукции.
При использовании нормативного метода общая формула для определения фактических затрат на производство имеет вид:
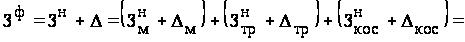
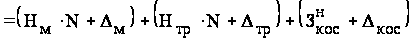 ,
где
 - фактические
затраты;
 - нормативные
затраты (материальные,
трудовые, косвенные);
 - отклонения
от нормативных
затрат (материальных,
трудовых, косвенных);
 - количество
произведенной
продукции
конкретного
вида.
Все используемые при учете затрат и калькулировании себестоимости нормы объединяются в специальные карты-спецификации. Действующие на предприятии нормы могут пересматриваться с течением времени под влиянием внешних и внутренних факторов, например, в результате изменения цен на рынке ресурсов, технологии производства продукции, ассортимента выпускаемой продукции и т.д.
С учетом изменения норм общая формула определения фактических затрат имеет вид:
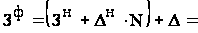
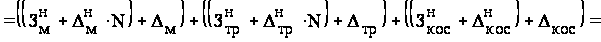
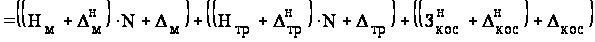 ,
где
 - изменения
нормативных
затрат (материальных,
трудовых, косвенных).
Сущность нормативного метода состоит в том, что в основу определения фактической себестоимости положена заранее составленная нормативная калькуляция себестоимости отдельных видов продукции. При этом может использоваться одна из двух моделей нормативного метода учета затрат:
Учет по нормативным затратам. При использовании этой модели фактические затраты определяются из соотношения:
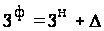 .
Движение материальных ценностей (основных материалов, незавершенного производства, готовой продукции) на счетах бухгалтерского учета будет отражаться по нормативной стоимости (в учетных ценах). Отклонения, выявляемые по мере их возникновения, накапливаются и в конце отчетного периода (месяца) присоединяются к нормативным затратам.
Общая схема реализации первой модели нормативного метода учета затрат и калькулирования себестоимости продукции представлена на рис.3.5.
| сч.10 «Материалы» |
сч.20 «Основное производство» |
сч.43 «Готовая продукция» |
сч.90 «Продажи» | |||||||
|
|
|
|
|
|
|
|
||||
|
сч.16 «Отклонение в стоимости материальных ценностей» |
||||||||||
|
|
|
|||||||||
|
|
||||||||||
|
сч.70 «Расчеты с персоналом по оплате труда» |
||||||||||
|
|
||||||||||
|
сч.25 «Общепроизводственные расходы» |
||||||||||
|
|
||||||||||
|
|
||||||||||


Рис.3.5. Общая схема реализации первой модели нормативного метода учета затрат и калькулирования себестоимости продукции
По дебету
счета 20 “Основное
производство”
в течение месяца
собираются
нормативные
величины прямых
материальных
затрат
 (в корреспонденции
с кредитом
счета 10 “Материалы”),
прямых затрат
на оплату труда
 (в корреспонденции
с кредитом
счета 70 “Расчеты
с персоналом
по оплате труда”)
и косвенных
затрат
 (в корреспонденции
с кредитом
счета 25 “Общепроизводственные
затраты”). В
конце месяца
дополнительной
проводкой при
превышения
фактических
затрат над
нормативными
или сторнировочной
записью в противном
случае в дебет
счета 20 “Основное
производство”
списываются
отклонения
прямых материальных
затрат
 с кредита счета
16 “Отклонение
в стоимости
материальных
ценностей”,
прямых затрат
на оплату труда
 с кредита счета
70 “Расчеты с
персоналом
по оплате труда”
и косвенных
затрат
 с кредита счета
25 “Общепроизводственные
затраты”.
С кредита
счета 20 “Основное
производство”
в дебет счета
43 “Готовая
продукция”
в течение месяца
переносится
нормативная
себестоимость
готовых изделий
 ,
а в конце месяца
− дополнительной
проводкой или
сторнировочной
записью отклонение
от нормативной
себестоимости
 .
Дебетовый
остаток по
счету 20 “Основное
производство”
определяет
фактические
затраты в
незавершенном
производстве
 .
С кредита
счета 43 “Готовая
продукция”
в дебет счета
90 “Продажи” в
течение месяца
списывается
нормативная
себестоимость
реализованной
продукции
 ,
а в конце месяца
− дополнительной
проводкой или
сторнировочной
записью отклонение
от нормативной
себестоимости
 .
Дебетовый
остаток по
счету 43 “Готовая
продукция”
определяет
фактическую
себестоимость
готовой продукции
 .
Дебетовый оборот по счету 90 “Продажи” соответствует фактической себестоимости реализованной продукции:
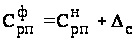 .
По кредиту
счета 90 “Продажи”
отражается
нормативная
выручка от
реализации
 и отклонение
от нормативной
выручки, а кредитовый
остаток по
этому счету
определяет
фактическую
прибыль от
реализации
продукции или
убыток в случае
дебетового
остатка.
Параллельный учет фактических и нормативных затрат. При использовании этой модели работает следующее соотношение:
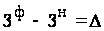 .
Эта модель предусматривает отражение информации о затратах на производство в двух оценках: по фактическим и нормативным затратам на фактический объем производства.
Общая схема реализации второй модели нормативного метода учета затрат и калькулирования себестоимости продукции представлена на рис.3.6.
|
сч.20 «Основное производство» |
сч.40 «Выпуск продукции (работ, услуг)" |
сч.43 «Готовая продукция» |
сч.90 «Продажи» | |||||||
|
|
|
|
|
|
|
|
|
|||
|
|
||||||||||
|
|
||||||||||
|
|
||||||||||





Рис.3.6. Общая схема реализации второй модели нормативного метода учета затрат и калькулирования себестоимости продукции.
По дебету
счета 20 “Основное
производство”
собираются
фактические
величины прямых
материальных
затрат
 ,
прямых затрат
на оплату труда
 и косвенных
затрат
 .
В конце месяца
с кредита счета
20 “Основное
производство”
в дебет счета
40 “Выпуск продукции
(работ, услуг)
” переносятся
фактические
затраты выпущенных
изделий
 .
Дебетовый
остаток по
счету 20 “Основное
производство”
определяет
фактические
затраты в
незавершенном
производстве
.
В течение месяца
по кредиту
счета 40 “Выпуск
продукции
(работ, услуг)
” в корреспонденции
с дебетом счета
43 “Готовая
продукция”
отражается
нормативная
себестоимость
готовой продукции.
С кредита
счета 43 “Готовая
продукция”
в дебет счета
90 “Продажи” в
течение месяца
списывается
нормативная
себестоимость
реализованной
продукции
.
Дебетовый
остаток по
счету 43 “Готовая
продукция”
определяет
фактическую
себестоимость
готовой продукции
.
В конце месяца
по счету 40 “Выпуск
продукции
(работ, услуг)
” выявляется
отклонение
фактической
себестоимости
от нормативной
,
которое дополнительной
проводкой или
сторнировочной
записью списывается
в дебет счета
90 “Продажи”.
Дебетовый оборот по счету 90 “Продажи” соответствует фактической себестоимости реализованной продукции:
.
По кредиту
счета 90 “Продажи”
отражается
фактическая
выручка от
реализации
 ,
а кредитовый
остаток по
этому счету
определяет
фактическую
прибыль от
реализации
продукции или
убыток в случае
дебетового
остатка.
Нормативное калькулирование способствует реализации двух основных управленческих функций: планирования и контроля. На основе заранее рассчитанных норм и нормативов затрат в рамках управленческого учета на предприятии разрабатываются бюджеты и сметы для различных центров ответственности на предстоящий период. При этом бюджеты и сметы, составляемые для отдельных центров ответственности, объединяются для определения совокупных плановых затрат предприятия, а также предполагаемой прибыли.
Важнейшим элементом нормативного учета является учет по отклонениям. Выявление и учет отклонений, отражаемых в отчетах центров ответственности, обеспечивают постоянный контроль за уровнем затрат и позволяют разрабатывать меры регулирующего воздействия, направленные на уменьшение или исключение отклонений в будущем.
Общее отклонение фактических затрат от нормативных определяется по формуле:
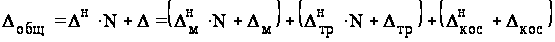 .
Оценивая каждую составляющую общего отклонения фактических затрат от нормативных, выявляется влияние различных факторов, вызвавших то или иное отклонение.
Отклонения фактических результатов от нормативных бывают как положительными, так и отрицательными. Положительные отклонения могут быть вызваны перерасходом сырья и материалов, простоями и непроизводительными трудозатратами, внеплановым ремонтом оборудования и т.д. Отрицательные отклонения на практике встречаются реже и свидетельствуют о достижении экономии в использовании различных видов ресурсов, повышении производительности труда, более эффективном использовании оборудования, а иногда и о том, что заданные нормативы затрат являются завышенными.
3.5. В зависимости от полноты учитываемых затрат на выпуск продукции различают методы учета полных и переменных затрат.
Согласно методу учета полных затрат все производственные затраты (и переменные и постоянные) участвуют в расчете себестоимости продукции. При использовании этого метода только коммерческие, общие и административные расходы рассматриваются как периодические (постоянные) расходы.
При методе учета полных затрат себестоимость реализованной продукции будет, как правило, больше, чем при методе учета переменных затрат, потому что в этом случае все производственные затраты как переменные, так и постоянные, включаются в производственную себестоимость, и они участвуют в расчете себестоимости единицы продукции, которая в результате будет больше, чем при методе учета переменных затрат. Все производственные затраты, как прямые материальные, прямые трудовые, так и общепроизводственные расходы распределяются между остатками незавершенного производства, остатками готовой продукции и себестоимостью реализованной продукции.
При использовании данного метода, между всеми выпускаемыми видами продукции будут распределяться, помимо общепроизводственных, общехозяйственные расходы. Базой распределения общехозяйственных расходов может быть выбрана любая (заработная плата основного персонала, объем прямых издержек, объем продаж и др.).
Метод учета переменных затрат – это подход к учету затрат и калькулированию себестоимости продукции, при котором для исчисления себестоимости продукции и оценки запасов учитываются только переменные производственные затраты. Прямые материальные затраты, прямые трудовые затраты и переменные общепроизводственные расходы являются теми элементами себестоимости, которые участвуют при расчете себестоимости продукции. Постоянные общепроизводственные расходы рассматриваются как расходы текущего отчетного периода.
При методе учета переменных затрат при расчете себестоимости единицы продукции учитывают только переменную часть производственных расходов, а все постоянные расходы рассматриваются как затраты, относимые на период времени.
Метод переменных затрат предусматривает неполное, ограниченное включение затрат в себестоимость по какому-либо признаку. Если в качестве такого признака выступает зависимость затрат от объема производства, то метод получил название «директ-костинг».
«Директ-костинг» представляет собой систему управленческого учета, основанную на классификации затрат на постоянные (периодические) и переменные (приходящиеся на единицу готового