Разработка предложений по совершенствованию логистической системы в целях повышения финансовых результатов предприятия на примере ЗАО "Рос&Нефть"






Рисунок 2.1 – Организационно-производственная структура управления ЗАО «Рос&Нефть»
Данный тип организационной структуры относится к наиболее распространенному линейно-функциональному построению организации, традиционно используемым многими предприятиями разных отраслей народного хозяйства. Линейное управление предполагает распределение должностных обязанностей таким образом, чтобы каждый служащий был максимально нацелен на выполнение производственных задач предприятия. В числе преимуществ линейной организации – ответственность, установленные обязательства, четкое распределение обязанностей и полномочий; оперативный процесс принятия решений; проекта в понимании и использовании, возможность поддерживать необходимую дисциплину.
Преимущественно линейные полномочия в ЗАО «Рос&Нефть» позволили сформировать стабильную и прочную организацию.
В числе недостатков линейного построения предприятия – негибкость, жесткость, неприспособленность к дальнейшему росту организации, что и будет подтверждено в ходе дальнейшего анализа.
Линейное управление подкрепляется специальными функциональными вспомогательными службами, созданными на ресурсной основе (отдел кадров, бухгалтерия, планово-финансовый отдел, отдел логистики, отдел сертификации продукции). Среди недостатков линейно - функционального построения – разногласия между линейными и функциональными служащими. Линейные служащие часто противодействуют работе функциональных экспертов; возникающие разногласия выражаются в неправильном толковании полученной от экспертов информации, которая передается линейными служащими непосредственным исполнителям. Имеет место недостаточная компетентность отдельных руководителей, келейность при принятии решений, кастовый подбор кадров. Линейные полномочия снижают эффективность управления у руководителей в силу большой перегрузки информацией, огромного потока документации, множественность контактов с подчиненными. При такой структурной организации системы управления в ЗАО «РосНефть» возможности руководства по рационализации логистической системы крайне ограничены. Необходимо усиление уровня функционального управления логистической деятельности компании с выделением в ее структуре соответствующего подразделения.
По объему реализации топлива ЗАО «Рос&Нефть» занимает 3-ю позицию после ООО «Сургутнефегаз-Калининград» и ЗАО «ЛукОйл-Калининградморнефть», которые являются основными конкурентами компании. Доля на рынке нефтепродуктов составляет 15-17%.
Торговля нефтепродуктами осуществляется как за наличный расчет, так и с использованием собственных топливных карт, что позволяет обслуживать не только физических, но и юридических лиц.
В дальнейшем (2006 г.) предполагается обслуживать клиентов, владельцев международных пластиковых карт.
Среди крупнейших клиентов, владельцев топливной карты «Рос&Нефть» можно выделить следующих:
ГУ ЦБРФ
ОСБ №8626
МДМ
Бауцентр
Страховая компания «Айни»
Администрация морского порта
Управление ГосНаркоКонтроля
Управление инкассации
СпецАвтоТранс
10) Спутник Райзен
11) Балттранс
Таблица 2.1 - Карты, эмитированные компаниями, представленными на рынке г. Калининграда и области за 2005г.
| Название компании | Количество эмитированных карт |
| ОАО "Лукойл-Интер-Кард" (вместе с "Хелп-Кириши") | 10 000 |
| ОАО "СургутНефтеГаз" | 7300 |
| ЗАО "Рос&Нефть" | 6657 |
| ООО ТФ "Идель" | 2300 |
| "БалтНефть" | 6 |
На рис. 2.2 представлена доля компаний на региональном рынке нефтепродуктов.
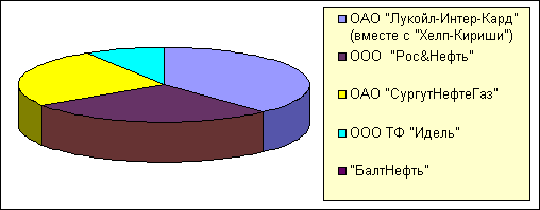
Рисунок 2.2 – Рынок розничной торговли нефтепродуктами предприятиями Калининградской области
Таким образом, лидером в данном сегменте рынка является ОАО "Лукойл-Интер-Кард", второе место - ОАО "СургутНефтеГаз", третье - ЗАО «Рос&Нефть , четвертое - ООО ТФ "Идель", пятое-"БалтНефть".
Оптовая торговля составляет 10 % от общей реализации нефтепродуктов.
Основные поставщики нефтепродуктов на региональный рынок:
- ЗАО «Рос&Нефть» - удельный вес -70%;
- ООО «ТД Юкос» филиал – удельный вес- 20%
- ЗАО «ТД Калининград» удельный вес.-8 %.
Основные потребители нефтепродуктов:
- ЗАО «Авианефть»- удельный вес-70%;
- ООО «Питерснаб» - удельный вес.- 12%.
Основными направлениями развития деятельности предприятия являются расширение сети АЗС до 10-12, расширение спектра дополнительных видов услуг на уже существующих АЗС.
Анализ технико-экономических и финансовых показателей деятельности предприятия.
Компания «Рос&Нефть» вышла на проектную мощность только в 2005 г., поэтому данные о деятельности предприятия анализируются по итогам деятельности за 2005 г. с поквартальной разбивкой технико-экономических и финансовых показателей.
 Таблица
2.2 - Основные
технико-экономические
показатели
ЗАО «Рос&Нефть»
в 2005 г.
| Показатели | 1кв. | 2 кв. | 3 кв. | 4 кв. | 4 кв. к 1 кв. | |
| Абсолютное отклонение,(+,-) | Темп роста, % | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Выручка, тыс.руб. | 249 477 | 356 168 | 362 969 | 381643 | 132166 | 153,0 |
| 2.Себестоимость реализованной продукции, тыс. руб. | 228018 | 329097 | 334952 | 350171 | 122153 | 153,6 |
| 3. Прибыль от реализации продукции, тыс. руб. | 21 459 | 27 071 | 28 017 | 31472 | 10013 | 146,7 |
| 4. Балансовая прибыль, тыс. руб. | -349 | 2 | 1449 | 2399 | 2748 | - |
| 5. Среднегодовая стоимость имущества, тыс.руб. | аренда | аренда | аренда | аренда | х | х |
| 6. Среднегодовая стоимость основных средств, тыс. руб. | 7509,0 | 13790,5 | 13365,5 | 14989,0 | 7480,0 | 199,6 |
| 7. Среднесписочная численность персонала, чел. | 215 | 224 | 220 | 225 | 10 | 104,7 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 8. Фонд заработной платы. т. р. | 7 339 | 7 272 | 7 379 | 7598 | 259 | 103,5 |
|
9. Производительность труда. тыс. руб./чел. |
1 160 | 1 590 | 1 650 | 1696 | 536 | 146,2 |
| 10.Среднемесячная заработная плата 1-го работника, тыс. руб. /чел. | 11,4 | 10,8 | 11,2 | 11,3 | -0,1 | 99,1 |
| 11.Рентабельность продаж % | 8,6 | 7,6 | 7,7 | 8,2 | -0,4 | 95,3 |
| 12.Рентабельность реализованной продукции, % | 9,4 | 8,2 | 8,4 | 9,0 | -0,4 | 95,7 |
За истекший год доходы предприятия возросли на 132 166 тыс. руб. с 249477 до 381643 тыс. руб. или на 153,0%. Прибыль реализованной продукции увеличилась на 10013 тыс. руб. с 21459 до 31472 тыс. руб. или на 146,7%.
Однако себестоимость реализованной продукции росла более высокими темпами (153,6%), чем выручка и прибыль от реализации, что следует признать отрицательной тенденцией.
Убыточность по показателю балансовой прибыли по итогам работы предприятия в первом квартале (-349 тыс. руб.) в течение года была ликвидирована и по результатам работы в четвертом квартале была получена прибыль в сумме 2399 тыс. руб.
В течение года наблюдается постепенный рост производительности труда промышленно-производственного персонала – с 1160 в первом квартале до 1696 тыс. руб./чел. в четвертом.
Численность персонала фирмы на протяжении года существенно не изменялась, так же как и среднемесячная заработная плата одного среднесписочного работника.
Показатели рентабельности продаж и рентабельности реализованной продукции по итогам четвертого квартала оказалась ниже по сравнению с первым кварталом, но выше, чем во втором и третьем кварталах.
В нижеприведенной табл. 2.3 содержаться аналитические данные, полученные из бухгалтерского баланса.
Таблица 2.3 - Аналитический баланс-нетто ЗАО «Рос&Нефть», тыс. руб.
| Показатели | На 31.03.05. | На 30.06.05 | На 30.09.05 | На 31.12.05 | Отклонение 31.12 от 31.03.05 | |||||
| Сумма |
Уд. вес,% |
Сумма |
Уд. вес,% |
Сумма |
Уд. вес,% |
Сумма |
Уд. вес,% |
По сумме | Темп роста, % | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| АКТИВ | ||||||||||
| Внеоборотные активы | 7 509 | 8 | 12 401 | 10 | 14 330 | 11 | 15648 | 11 | 8139 | 208,4 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 |
| Оборотные активы | 87 178 | 92 | 110 827 | 90 | 119 944 | 89 | 127241 | 89 | 40063 | 146,0 |
| в том числе: | ||||||||||
| Запасы | 30 178 | 35 | 25 347 | 23 | 45 490 | 38 | 55920 | 39 | 25742 | 185,3 |
| НДС по приобретенным ценностям | 6 911 | 8 | 11 615 | 10 | 19 542 | 16 | 21419 | 15 | 14508 | в 3,1 р. |
| Краткосрочная дебиторская задолженность | 6 463 | 7 | 24 893 | 23 | 17 621 | 15 | 16010 | 11 | 9547 | в 2,5 р. |
| Краткосрочные финансовые вложения | 41 580 | 48 | 46 532 | 42 | 34 807 | 29 | 30843 | 22 | -10737 | 74,2 |
| Денежные средства | 2 046 | 2 | 2 440 | 2 | 2 484 | 2 | 3049 | 2 | 1003 | 149,0 |
| Прочие оборотные активы | - | - | - | - | - | - | - | - | - | - |
| БАЛАНС | 94 687 | 100 | 123 229 | 100 | 134 273 | 100 | 142889 | 100 | 48202 | 150,9 |
| ПАССИВ | ||||||||||
| Собственные средства | -1 992 | -2 | -1 990 | -2 | -541 | -0,4 | 1858 | 1 | 3850 | х |
| Долгосрочные пассивы | - | - | - | - | - | - | - | - | - | - |
| Краткосрочные пассивы | 96 679 | 102 | 125 219 | 102 | 134 814 | 100,4 | 141031 | 99 | 44352 | 145,9 |
| в том числе | ||||||||||
| Краткосрочные займы | 31 638 | 33 | 46 236 | 37 | 5 675 | 4 | 12711 | 9 | -18927 | 40,2 |
| Кредиторская задолженность. | 65 041 | 67 | 78 983 | 63 | 129 139 | 96 | 128320 | 90 | 63279 | 197,3 |
| Расчеты по дивидендам | - | - | - | - | - | - | - | - | - | - |
| Прочие краткосрочные пассивы | - | - | - | - | - | - | - | - | - | - |
| БАЛАНС | 94 687 | 100 | 123 229 | 100 | 134 814 | 100 | 142889 | 100 | 48202 | 150,9 |
По данным таблиц 2.2 и 2.3 можно проследить увеличение валюты баланса, что свидетельствует о наращивании производственного потенциала фирмы.
Основные средства увеличились на 3 %, в связи с вводом в эксплуатацию дополнительного оборудования, для повышения эффективности отпуска топлива на АЗС.
Оборотные активы ЗАО «Рос&Нефть» снизились на 3 % . Данная динамика обусловлена в основном снижением в третьем квартале краткосрочной дебиторской задолженности на 4%, а так же снижением краткосрочных финансовых вложений на 26%.
Сумма пассивов возросла на 145,9%. Отсутствие долгосрочных пассивов на фоне роста краткосрочных пассивов снижает финансовую устойчивость предприятия. В структуре пассивов произошли существенные изменения: значительно понизилась доля краткосрочных займов с 33 до 9% за счет снижения в третьем квартале суммы краткосрочных займов, а удельный вес кредиторской задолженности увеличился с 67 до 90%, которая и возросла почти в два раза.
Таблица 2.4 - Структура доходов и расходов ЗАО «Рос&нефть», тыс. руб.
| Статьи доходов и расходов | 1 кв-л 2005г. | 2 кв-л 005г. | 3 кв-л 2005г. | 4 кв-л 2005г. |
| 1 | 2 | 3 | 4 | 5 |
|
Выручка без НДС |
||||
| Выручка от реализации нефтепродуктов | 237 940 | 342 903 | 346 905 | 362188 |
| Выручка магазины | 7 507 | 8 182 | 10 002 | 12415 |
| Выручка кафе | 3 904 | 4 947 | 5 831 | 6689 |
| Выручка за услуги | 126 | 136 | 231 | 351 |
|
Итого выручка |
249 477 |
356 168 |
362 969 |
381643 |
|
Внерелизационные доходы |
||||
| % по займам | 1 159 | 1 178 | 1 067 | 966 |
| 1 | 2 | 3 | 4 | 5 |
| Излишки | 108 | 53 | 32 | 166 |
| Курсовые разницы | 211 | 503 | 0 | 0 |
| Прочее | 16 | 16 | 78 | 170 |
|
Итого внерелизационных. доходов |
1 494 |
1 7501 |
1 177 |
1298 |
|
Итого доходов |
250 971 |
357 918 |
364 146 |
384239 |
|
Себестоимость |
||||
| Себестоимость складская н/п | 219 717 | 319 524 | 323 303 | 336546 |
| Себестоимость- магазины | 5 664 | 6 192 | 7 615 | 8513 |
| Себестоимость- кафе | 2 637 | 3 381 | 4 034 | 5112 |
|
Итого |
228 018 |
329 097 |
334 952 |
350171 |
|
Коммерческие расходы |
||||
| Амортизация основных средств | 261 | 301 | 346 | 378 |
| Расходы на аренду основных средств | 6 457 | 11 321 | 11 197 | 11212 |
| Расходы на транспортировку | 1 780 | 1 165 | 1 090 | 1304 |
| Списание на затраты ОС ст.до 10 000 руб.. | 143 | 127 | 332 | 345 |
| Расходы на техническое. обслуживание | 306 | 437 | 379 | 333 |
| Расходы на содержание автотранспорта | 272 | 468 | 319 | 486 |
| Расходы на комиссионное вознаграждение | 153 | 42 | 0 | 37 |
| Расходы на коммунальные услуги | 58 | 313 | 101 | 466 |
| Расходы на услуги связи | 40 | 36 | 71 | 59 |
| Расходы на услуги бензовозов | 132 | 50 | 2 | 223 |
| Расходы на охрану | 96 | 92 | 93 | 98 |
| Проведение анализов | 147 | 145 | 149 | 150 |
| Расходы на обновление ПО | 35 | 39 | 44 | 44 |
| Естественная убыль | 51 | 164 | 224 | 289 |
| Прочие расходы | 120 | 178 | 158 | 181 |
| Расходы по экологической .безопасности. | 0 | 40 | 2 | 25 |
| Расходы на рекламу | 31 | 53 | 42 | 62 |
| Расходы на магазины (кафе) | 84 | 106 | 127 | 144 |
|
Итого |
10 656 |
16 127 |
14 676 |
15 836 |
|
Управленческие расходы |
||||
| Расходы на оплату труда | 7 339 | 7 272 | 7 379 | 7598 |
| ЕСН | 1 697 | 1 688 | 1 717 | 1768 |
| Командировочные расходы | 91 | 101 | 92 | 342 |
| 1 | 2 | 3 | 4 | 5 |
| Представительские | 4 | 10 | 8 | 19 |
| Расходы на услуги нотариуса | 2 | 4 | 1 | 4 |
| Расходы на канцтовары | 131 | 134 | 202 | 386 |
| Расходы на хозтовары | 191 | 220 | 209 | 473 |
| Аудиторские услуги | 113 | 113 | 266 | 304 |
| Расходы на страхование | 65 | 192 | 188 | 206 |
| Расходы на подготовку кадров | 21 | 11 | 5 | 34 |
| Расходы на подписку | 5 | 6 | 5 | 13 |
| Расходы на медобслуживание. | 25 | 10 | 78 | 346 |
|
Итого |
9 684 |
9 760 |
10 140 |
11 493 |
|
Внерелизационные расходы |
||||
| % по кредитам, займам | 1 836 | 1 562 | 1 164 | 1311 |
| 1 | 2 | 3 | 4 | 5 |
| Материальная помощь | 231 | 120 | 166 | 185 |
| Услуги банков | 507 | 626 | 661 | 669 |
| Курсовые разницы | 170 | 31 | 94 | 105 |
| Штрафы, пени | 0 | 95 | 10 | 4 |
| Спонсорская помощь | 0 | 10 | 10 | 10 |
|
Налоги в т.ч. |
||||
| налог на имущество | 38 | 39 | 44 | 58 |
| Недостачи | 66 | 63 | 280 | 317 |
| Прочие | 114 | 31 | 88 | 324 |
|
Итого |
2 962 |
2 578 |
2 517 |
2983 |
|
Итого расходов |
251 320 |
357 562 |
362 287 |
380483 |
|
Прибыль/Убыток |
-349 |
355 |
1 861 |
3157 |
По данным таблицы 2. 4, и сравнении между собой статей затрат, обращают внимание следующие моменты: в структуре материальных затрат имеются значительные различия, так удельный вес расходов «Покупные товары» ЗАО «Рос&Нефть»составляют около 90%, это говорит о том, что предприятие является торговым. Поэтому основное внимание необходимо уделять работе с поставщиками, находя более «выгодных» партнеров. Вторую и третью позиции занимают расходы по оплате труда и расходы по арендной плате. Таким образом, группировка затрат по экономическим элементам позволяет определить наиболее значимые статьи расходов.
На рис. 2.3 дано графическое изображение динамики основных показателей, характеризующих финансовое состояние предприятия.
Анализ численности и производительности труда работников ЗАО «Рос&Нефть»
Одним из факторов успешного развития розничного товарооборота являются обеспеченность трудовыми ресурсами, правильность установления режима труда. Эффективность использования рабочего времени, рост производительности труда. Производительность труда в торговле измеряется суммой товарооборота, приходящегося на одного работника. Для характеристики производительности труда исчисляются два показателя – средний оборот на одного торгового работника и средний оборот на одного продавца. Анализ динамики показателей по труду в ЗАО «Рос&Нефть» выполним по данным таблицы 2.5.
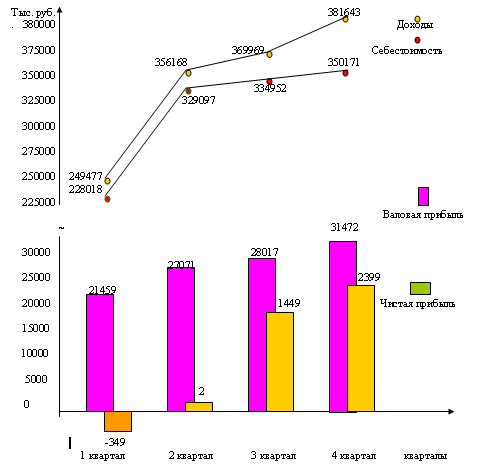
Рисунок 2.3 - Динамика выручки и себестоимости реализованной продукции, валовой и чистой прибыли за 2005 г.
Таблица 2.5 - Динамика показателей по труду ЗАО «Рос&Нефть»
| Показатели | Фактические данные | 4 кв. к 1 кв. | ||||
| 1 кв. | 2 кв. | 3 кв. | 4 кв. | Абсолютное отклонение, (+,-) | Темп роста, % | |
| 1.Розничный товарооборот, млн.р. | 102,3 | 117,4 | 127,7 | 140,5 | 38,2 | 137,3 |
| 2.Среднесписочная численность всех работников, чел. | 215 | 224 | 220 | 225 | 10 | 104,7 |
| 2.1. в т.ч. продавцы | 90 | 90 | 90 | 90 | - | 100,0 |
| 3.Уд. вес продавцов в общей численности торговых работников, % | 41,9 | 40,2 | 40,1 | 40,0 | -1,9 | 95,5 |
| 4.Среднеквартальный оборот на 1-го работника, тыс. руб. | 476 | 524 | 580 | 639 | 163 | 134,2 |
| 5. Среднеквартальный оборот на одного продавца, тыс.руб. | 1137 | 1304 | 1419 | 1561 | 424 | 137,3 |
В течение года численность промышленно-производственного персонала увеличилась незначительно – на 10 единиц (104,7%), а численность продавцов оставалась стабильной – 90 единиц. С ростом объемов розничного товарооборота постепенно увеличивалась численность технического персонала, что и привело к увеличению общей численности работников.
Поскольку темпы роста розничного товарооборота превышали темпы роста численности персонала, то это и привело к росту показателей производительности труда. Так, торговый оборот, приходящийся на одного среднесписочного работника фирмы в течение года увеличился на 163 тыс. руб. или на 34,2%, а на одного продавца – соответственно на 424 тыс. руб. или на 37,3%.
Данные свидетельствуют о повышении эффективности использования персонала фирмы.
Анализ использования основных фондов
Рост объема товарооборота и улучшение обслуживания населения зависит от степени оснащенности торговых организаций основными фондами и эффективности их использования. Структура основных фондов торгового предприятия существенно отличается от структуры основных фондов в промышленности. Это обусловлено особенностями технологического процесса в торговле, необходимостью применения живого труда обслуживающего персонала, низким уровнем механизации и автоматизации торгового процесса. Для более полного анализа имущественного положения необходимо рассчитать специальные показатели (табл. 2.6).
Таблица 2.6 - Сводная таблица аналитических показателей группы имущественного положения, млн.руб.
| Показатель | Значение | Норма | |||
| На 01.04.05 | На 01.07.05 | На 01.10.05 |
На 01.01.06 | ||
| 1.1 Сумма хозяйственных средств, находящихся в распоряжении организации (активы) | 94,7 | 125,2 | 134,8 | 142,9 | Рост |
| 1.2 Доля основных средств в активах (%) |
7,5/94,7*100 =7,9 |
12,4/125,2* 100=9,9 |
14,3/134,8* 100= 10,6 |
15,6/142,9* 100=10,9 |
Рост |
| 1.3.Коэффициент износа основных средств | 0,3/7,5*100= 4,0 | 0,3/12,4*100=2,4 | 0,3/14,3*100=2,1 | 0,3/15,6*100=1,9 | Снижение |
| 1.6 Коэффициент обновления, % | (15,6-7,5)/7,5*100-100 =8 | Рост | |||
В результате анализа показателей имущественного положения выявлены следующие основные тенденции: сумма основных средств, находящихся в распоряжении предприятия увеличилась на 8,1 млн. руб. (15,6-7,5), также, как и их доля в активах предприятия на 3,0 % (10,9-7,9), что можно квалифицировать как положительное явление; износ основных средств снизился на 52,5 % (1,9:4,0*100-100) за счет установки нового дополнительного оборудования; коэффициент обновления составил 8 %.
Анализ издержек обращения по ЗАО « Рос&Нефть»
Затраты по доведению товаров от производства до потребителя, выраженные в денежной форме, называются издержками обращения. К ним относятся расходы на транспортировку, подработку, хранение и реализацию товаров, а также административно-управленческие расходы. Издержки обращения торговых предприятий измеряются в сумме и по их уровню. Уровень издержек обращения представляет отношение их суммы к товарообороту, выраженное в процентах. Он является одним из важнейших качественных показателей оценки хозяйственной деятельности торговых предприятий и показывает сколько, процентов занимают издержки обращения в розничной (продажной) стоимости товаров. Задачи анализа издержек обращения – не только изучить выполнение плана и дать объективную оценку соблюдению их сметы, но и выявить резервы сокращения расходов и разработать меры по их использованию путем устранения непроизводительных затрат, бесхозяйственности, расточительства и обеспечения наиболее экономного, целесообразного и эффективного использования средств и труда. В процессе анализа необходимо изучить динамику издержек обращения, выявить и измерить влияние основных факторов на их размер. Анализ издержек обращения проводят по данным бухгалтерской и статистической отчетности, текущего их учета, первичных и сводных документов. Фактическая сумма издержек обращения показывается в квартальных и годовом «Отчете по прибылям и убыткам» (форма №2), «Отчете о финансовых результатах» (форма № 5-Ф). Для изучения причин выявленных отклонений от плана и в динамике по издержкам используются данные первичных документов, материалы проверок, обследований, личных наблюдений. Так, только побывав на местах, можно выявить случаи утечки воды, нерационального расходования электроэнергии, материалов, топлива, использования транспорта и т.п. В соответствии с действующими нормативными положениями многие торговые расходы не отражаются на издержках обращения. К ним относятся товарные потери сверх установленных норм, повышенные проценты, уплаченные за несвоевременный возврат кредитов банка и др., они относятся на уменьшение прибыли, остающейся в распоряжении предприятия, или списываются за счет других источников. В связи с этим возникает необходимость определения, анализа, оценки всех расходов торгового предприятия как относимых, так и не относимых на издержки обращения. Общую сумму торговых расходов называют экономическими издержками обращения. Вычитанием из валового дохода, остающегося в распоряжении торгового предприятия, экономических издержек обращения определяют экономическую (реальную) прибыль от реализации товаров.
Ценообразование на рынке нефтепродуктовой розницы по всем законам маркетинга можно определить как комбинирование двух стратегий: «ориентацией на издержки» и «вслед за конкурентами». Анализ затрат предшествует анализу прибыли и продаж. Как следует из классической экономической литературы, затраты на производство и реализацию продукции делятся на постоянные и переменные.
В структуре затрат ЗАО «Рос&Нефть» переменные затраты составляют более 90%. К сожалению, степень воздействия на их уровень минимальна: выбор поставщика и контроль оптовых цен ограничен, железнодорожный тариф величина постоянная, скорректировать стоимость услуг нефтебазы и автоперевозки также сложно. Постоянные затраты, напротив, подлежат оптимизации в первую очередь. Анализ структуры затрат представлен в таблице 2.7.
Одной из основных статей постоянных издержек ЗАО «Рос&Нефть” составляют расходы на оплату труда. Исходя из данных таблиц 2.5 и 2.7, можно увидеть, что темпы роста товарооборота опережают темпы увеличения численности и суммы расходов на оплату труда.
Таблица 2.7 - Анализ структуры затрат ЗАО «Рос&Нефть» млн.руб.
| Затраты | 1 кв-л | 2 кв-л | 3 кв-л | 4 кв-л | ||||
| Сумма | Уд.вес | Сумма | Уд.вес | Сумма | Уд.вес | Сумма | Уд.вес | |
|
1.Переменные затраты всего: |
230,287 |
91,63 |
331,312 |
92,66 |
337,501 |
93,16 |
353,552 |
93,1 |
|
в т.ч. – себестоимость покупных товаров |
228,018 | 90,72 | 329,097 | 92,04 | 334,953 | 92,45 | 350,171 | 92,2 |
| - транспортные расходы | 1, 780 | 0,71 | 1, 165 | 0,32 | 1, 089 | 0,30 | 1,354 | 0,36 |
| - на хранение | 0,489 | 0,2 |
1, 050 |
0,3 |
1 ,459 | 0,41 | 2,027 | 0,53 |
|
2.Постоянные затраты всего: |
21,033 |
8,37 |
26,250 |
7,34 |
24,785 |
6,84 |
26,226 |
6,91 |
|
в т.ч. - затраты на оплату труда |
7, 339 |
2,94 |
7, 272 | 2,03 | 7, 379 | 2,04 | 7,598 | 2,00 |
| - на социальные нужды | 1, 697 | 0,67 | 1, 688 | 0,47 | 1, 717 | 0,47 | 1,768 | 0,47 |
| - аренда имущества | 6,457 | 2,57 | 11, 320 | 3,16 | 9,738 | 2,69 | 10,784 | 2,84 |
| - амортизация | 0,261 | 0,10 | 0,300 | 0,08 | 0,345 | 0,09 | 0,368 | 0,10 |
| - техническое обслуживание | 0,506 | 0,20 | 0,877 | 0,24 | 0,812 | 0,22 | 0,823 | 0,22 |
|
- услуги банков |
0,507 | 0,20 | 0,626 | 0,17 | 0,661 | 0,18 | 0,723 | 0,19 |
|
- % по кредитам |
1,835 | 0,73 | 1,561 | 0,43 | 1,164 | 0,32 | 0,966 | 0,25 |
|
- потери н/п |
0,117 |
0,04 |
0,227 |
0,06 |
0,503 |
0,14 | 0,551 | 0,15 |
|
- прочее |
2,314 |
0,92 |
2,379 |
0,66 |
2,466 |
0,68 | 2,645 | 0,70 |
|
Всего затрат |
251,320 |
100 |
357,562 |
100 |
362,286 |
100 |
379,778 |
100 |
Соответственно предприятие получило относительную экономию по издержкам на заработную плату.
Существенную позицию занимают расходы на аренду АЗС. По условиям договора аренды расходы по техническому обслуживанию несет арендатор. Поскольку арендованные комплексы приняты с начальным износом 60%, увеличение таких расходов связано в первую очередь с заменой и выходом из строя технологических узлов, деталей, запчастей.
Потери топлива на разных стадиях его транспортировки всегда были его больным вопросом. Потери топлива связаны как с физическими законами - испарение, так и с несовершенной системой контроля уровня, температуры, плотности.
Анализ розничного товарооборота ЗАО «Рос&Нефть».
Как уже отмечалось, ЗАО «Рос&Нефть» является предприятием розничной торговли в сфере реализации нефтепродуктов населению. На сегодняшний день, с ростом благосостояния и платежеспособности населения, растет и конкуренция в данной области. Поэтому, в условиях неопределенности и непредсказуемости развития рыночной экономики необходимо проводить комплексный и глубокий анализ хозяйственной деятельности предприятия для того, чтобы принять обоснованные оптимальные управленческие решения, которые в свою очередь являются необходимой предпосылкой успешного функционирования данного бизнеса.
Для обеспечения высокого жизненного уровня населения необходимо всемерное развитие торговли. Руководствуясь данной