Разработка предложений по совершенствованию логистической системы в целях повышения финансовых результатов предприятия на примере ЗАО "Рос&Нефть"
Анализ реализации нефтепродуктов производиться в тесной увязке с анализом товарного обеспечения, товарных запасов и оборачиваемости товаров. Каждый из этих факторов оказывает определенное влияние на объем товарооборота и его структуру. Основные данные, используемые, при анализе выполнения плана товарооборота, содержатся в бизнес-плане, бухгалтерской, статистической отчетности.
Розничный товарооборот представляет собой суму продаж товаров покупателям для личного потребления. В его состав включается продажа товаров населению за наличный расчет (а так же с использованием пластиковых карт) и в кредит, а так же продажа товаров в порядке мелкого опта коллективным потребителям-предприятиям, учреждениям и организациям.
Анализ розничного товарооборота в торговой организации начинается с изучения общего объема оборота. В качестве примера приводятся данные о динамике плана розничного товарооборота по ЗАО «Рос&нефть» (табл. 2.8).
Таблица 2.8 - Динаминака и выполнение плана розничного товарооборота по кварталам за 2005 г. ЗАО «Рос&Нефть», (млн.р.)
| Показатели | План | Факт | В % к плану | В % к предыдущему к кварталу |
| Объем розничного т/о за год | 575 | 626 | 108,9 | |
| 1-ый квартал | 130 | 130 | 100,5 | |
| 2-ой квартал | 140 | 150 | 107,2 | 115,4 |
| 3-ий квартал | 145 | 164 | 113,2 | 109,3 |
| 4-ый квартал | 160 | 182 | 113,8 | 111,0 |
Как видно из вышеприведенных данных, план розничного товарооборота в целом перевыполнен на 8,9%.
Равномерность развития товарооборота торгового предприятия можно более углубленно проанализировать используя данные, приведенные в таблице 2.9.
Таблица 2.9 - Информация о доле каждого квартала в годовом розничном товарообороте ЗАО «Рос&Нефть»
| Показатели | План | Факт | Отклонение | |
| От плана | от прошлого квартала | |||
| 1-ый кв.2005г. | 22,6 | 20,8 | -1,8 | |
| 2-ой кв.2005 г. | 24,4 | 24,0 | -0,4 | +3,2 |
| 3-ий кв.2005 г. | 25,2 | 26,2 | +1,0 | +2,2 |
| 4-ый кв. 2005 г. | 27,8 | 29,0 | +2,6 | +2,8 |
| Всего за год | 100,0 | 100,0 | - | - |
Таблица 2.10 - Информация о динамике ассортимента и структуры розничного товарооборота ЗАО « Рос&Нефть»
| Виды топлива | Фактически реализовано | Отклонение 4 кв. от 1 кв. | ||||||||
| 1 кв. | 2 кв. | 3 кв. | 4 кв. | |||||||
| тонн | млн.руб. | тонн | млн.руб. | тонн | млн.руб. | тонн | млн.руб. | тонн | млн.руб. | |
| Бензин А-80 | 26 | 0,4 | 32 | 0,5 | 28 | 0,5 | 34 | 0,6 | 8 | 0,2 |
| Бензин АИ-92 | 2 274 | 36,4 | 2 960 | 49,3 | 2 976 | 52,8 | 3035 | 57,4 | 761 | 21,0 |
| Бензин АИ-95 | 2 279 | 37,8 | 2 432 | 43,1 | 2 551 | 47,3 | 2569 | 50,2 | 290 | 12,4 |
| БензинАИ-98 | 170 | 3,1 | 172 | 3,4 | 169 | 3,5 | 185 | 3,9 | 15 | 0,8 |
| Диз. топливо | 3 217 | 41,3 | 2 930 | 40,7 | 2 930 | 43,9 | 3018 | 48,8 | -199 | 7,5 |
|
Всего |
7 966 |
119,0 |
8 526 |
137,0 |
8 654 |
148,0 |
8841 |
160,9 |
875 |
41,9 |
| в том числе: | ||||||||||
| а) по пластиковым картам: | ||||||||||
| Бензин А-80 | 19 | 0,3 | 24 | 0,4 | 22 | 0,4 | 25 | 0,4 | - | 0,1 |
| Бензин АИ-92 | 499 | 7,7 | 599 | 9,7 | 638 | 11,3 | 664 | 12,5 | 165 | 4,8 |
| Бензин АИ-95 | 690 | 11,0 | 716 | 12,0 | 758 | 13,7 | 781 | 15,3 | 91 | 4,3 |
| БензинАИ-98 | 35 | 0,6 | 34 | 0,6 | 33 | 0,6 | 40 | 0,9 | 5 | 0,3 |
| Диз. Топливо | 1 441 | 18,4 | 1 404 | 19,3 | 1 435 | 21,0 | 1472 | 23,8 | 31 | 5,4 |
| Итого | 2 684 | 38,0 | 2 777 | 42,0 | 2 886 | 47,0 | 2982 | 52,9 | 298 | 14,9 |
| б) физ. лицам: | ||||||||||
| Бензин А-80 | 7 | 0,1 | 8 | 0,1 | 7 | 0,1 | 8 | 0,1 | 1 | - |
| Бензин АИ-92 | 1 774 | 28,7 | 2 361 | 39,6 | 2 338 | 41,8 | 2368 | 44,7 | 594 | 16,0 |
| Бензин АИ-95 | 1 588 | 26,4 | 1 716 | 30,7 | 1 793 | 33,7 | 1806 | 35,3 | 218 | 8,9 |
| БензинАИ-98 | 135 | 2,5 | 138 | 2,7 | 135 | 2,8 | 148 | 3,2 | 13 | 0,7 |
| Диз. топливо | 1 777 | 23,3 | 1 527 | 21,4 | 1 495 | 22,6 | 1529 | 24,7 | -248 | 1,4 |
| Итого | 5 281 | 81,0 | 5 750 | 95,0 | 5 768 | 101,0 | 5859 | 108,0 | 579 | 27,0 |
На основании данных таблицы можно сделать вывод: за период с 01.01.05 по 31.12.05 общая реализация как в натуральном, так денежном выражении выросла соответственно на 875 тонн (111,0%) и 41,9 млн. руб. (135,2%). Более высокие темпы роста стоимости реализованного топлива по сравнению с темпами роста количества проданного топлива свидетельствуют о влиянии фактора цен.
Если рассматривать в разрезе номенклатуры, можно проследить существенное снижение объема реализации как во втором, так и в третьем квартале дизельного топлива – на 9 %. Однако, как видно из таблицы 2.11, самое большое увеличение розничной цены пришлось на дизельное топливо – прирост составил 25,6%.
Таблица 2.11 - Динамика роста отпускных цен ЗАО «Рос&Нефть»
| Виды топлива | Фактические средние цены, руб./кг | Изменение 4 кв. от 1 кв., (+,-) | ||||
| 1 кв. | 2 кв. | 3 кв. | 4 кв. | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Бензин А-80 | 14,18 | 15,07 | 16,21 | 17,42 | 3,24 | 123,1 |
| Бензин АИ-92 | 16,00 | 16,67 | 17,75 | 18,90 | 2,90 | 118,1 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Бензин АИ-95 | 16,59 | 17,72 | 18,61 | 19,54 | 2,95 | 117,8 |
| БензинАИ-98 | 18,35 | 19,65 | 20,50 | 21,32 | 2,97 | 108,5 |
| Диз. топливо | 12,87 | 13,87 | 15,00 | 16,17 | 3,30 | 125,6 |
При анализе торговой деятельности ЗАО «Рос&Нефть» необходимо проверить соблюдение отдельными подразделениями (АЗС) ассортиментного минимума, правил торговли. Важно изучить качество и культуру обслуживания покупателей. При оценке выполнения плана и динамики розничного товарооборота отдельными АЗС, можно выделить АЗС, которые являются лидерами по продажам того или иного вида топлива.
Удельный вес в общем объеме реализации АИ-92 и АИ-95 у АЗС №2,3,6,9 составляет от 12% до 19%; удельный вес о общем объеме реализации составляет от 13%до 23% АИ-98 у АЗС № 2,3,8; дизельное топливо у АЗС №1,5,8,9, - от 11% до 28%.
Проанализировав внешние факторы, можно отметить, что неравномерность розничного товарооборота в первую очередь связана с месторасположением АЗС. Так, если на городских заправках, преобладает реализация АИ-92, АИ-95, то на выезде из города и на приграничных заправках в лидеры выходит дизельное топливо. Существенную роль на объем реализации того или иного вида топлива оказывает такой фактор, как сезонность. В более холодное время года увеличивается расход топлива, это связано с физическими свойствами нефтепродуктов. При понижении температуры топлива увеличивается его плотность, соответственно и его расход. В летне-осенний сезон, (сезон отпусков), на городских заправках можно наблюдать некоторое снижение продаж по АИ-92,95,98.
Факторы, влияющие на объем розничного товарооборота.
Основные факторы, влияющие на объем розничного товарооборота, можно подразделить на три группы:
Обеспеченность товарными ресурсами, правильность их распределения и использования;
Обеспеченность трудовыми ресурсами и эффективность труда торговых работников;
Состояние, развитие и эффективность использования материально-технической базы торговли.
2.2 Анализ финансовых результатов предприятия
Финансовый результат - обобщающий показатель анализа и оценки эффективности (неэффективности) деятельности хозяйствующего субъекта на определенных стадиях (этапах) его формирования. В новом плане счетов открывается сопоставляющий синтетический счет 99 «Прибыли и убытки», предназначенный для выявления конечного финансового результата деятельности любой коммерческой организации. Целью их деятельности является извлечение прибыли для ее капитализации, развития бизнеса, обогащения собственников, акционеров и работников.
В современных условиях хозяйствования финансовый результат организации в бухгалтерском учете слагается из совокупности результатов от реализации продукции (работ, услуг), товаров и иных материальных ценностей (основных средств, нематериальных активов, материальных оборотных средств и других активов).
Финансовый результат хозяйственной деятельности организации определяется показателем прибыли (или убытка), который формируется в течение финансового года.
Финансовый результат хозяйственной деятельности организации формируется из трех слагаемых, основным из которых является реализационный финансовый результат от продаж. Вторым слагаемым является финансовый результат, не связанный непосредственно с основной деятельностью организации. В некоторых организациях, где доля второго слагаемого велика, происходит существенная корректировка конечного финансового результата (например, с прибыли на убыток или наоборот). Третьим слагаемым является финансовый результат от прочих видов деятельности.
Цель финансового анализа — оценка прошлой деятельности и положения предприятия на данный момент, а также оценка будущего потенциала предприятия [3, с.280].
Анализ может вестись как по абсолютным, так и по относительным показателям. Особое значение имеет расчет относительных показателей ликвидности и рыночной устойчивости, а также рентабельности предприятия.
Прибыль и рентабельность являются важными показателями эффективности производства. Прибыль - это, с одной стороны, основной источник фонда предприятий, а с другой - источник доходов государственного и местного бюджетов. Важно при этом учитывать не только размеры и прирост прибыли, во и уровень рентабельности; знать, сколько прибыли получено на каждый рубль производственных фондов.
На величину прибыли и уровень рентабельности оказывают влияние многие факторы. Прибыль и рентабельность предприятия являются обобщающими показателями интенсификации производственной и маркетинговой деятельности.
Ниже представлена схема формирования и анализа показателей и факторов прибыли (рис. 2.4) [3 с. 281].
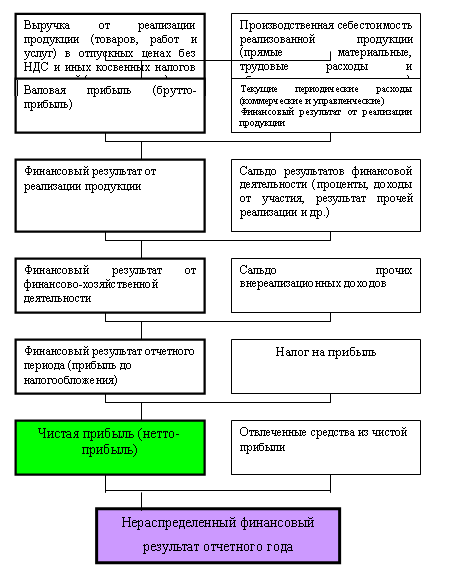
Рисунок 2.4 - Модель формирования чистой прибыли коммерческого предприятия
Для углубленного анализа прибыли целесообразно группировать факторы, влияющие на ее размер.
Степень влияния различных факторов на прибыль от реализации определяется следующим образом. Для этого воспользуемся данными таблицы 2.12, содержащей: 1) расчеты фактической реализации и затрат в отчетном году по ценам реализации базисного года; 2) расчеты фактических данных с поправкой на изменения цен на материальные и прочие ресурсы.
Таблица 2.12 – Данные для факторного анализа прибыли от продаж предприятия за 2005г., (тыс. руб.)
| Показатели | По базису 1 квартал | Отчетный 4 квартал | ||
| По базису на фактически реализованную продукцию | Фактически по отчету | Фактические данные с корректировкой на изменение цен, тарифов | ||
| 1.Реализация продукции в отпускных ценах предприятия | 249477 | 313283 | 381643 | 303914 |
| 2.Полные затрата на производство и реализацию продукции | 248358 | 309882 | 377500 | 302551 |
| 3.Убытки от реализации | 1119 | 3401 | 4143 | 1363 |
На основании данных бухгалтерского и оперативного учета составлена табл. 2.12, позволяющая определить степень влияния различных факторов на прибыль фирмы. Отчетные данные дополнены расчетными показателями: 1) расчетом фактической реализации и затрат в отчетном четвертом квартале по ценам базисного первого квартала; 2) расчетом фактических данных с поправкой на изменение цен на материальные и прочие ресурсы.
1. Влияние на прибыль изменения отпускных цен на продукцию и услуги рассчитывается как разность между выручкой от реализации продукции в отчетном году в действующих ценах и в ценах базисного года 68360 тыс. руб. (381643-313283). Это означает, что дополнительная прибыль (68360 тыс. руб.) получена за счет роста цен на нефтепродукты и тарифы, услуги предприятия. Анализ данных бухгалтерского учета раскроет причины и величину повышения отпускных цен в каждом конкретном случае.
2. Влияние на прибыль увеличения объема реализации нефтепродуктов в оценке по базисной полной себестоимости (собственно объема нефтепродуктов). Сначала исчисляется коэффициент роста объема реализации нефтепродуктов в оценке по базисной себестоимости. Он равен 1,24772 (309882: 248358). Затем корректируется базисная прибыль по этому коэффициенту и вычитается из нее базисная величина прибыли:
1119*1,24772-1119=277,2 тыс. руб.
Рост объемов реализации увеличил прибыль на 277,2 тыс. руб.
3. Влияние на прибыль увеличения объема реализации нефтепродуктов за счет структурных сдвигов в составе нефтепродуктов определяется, как разница между коэффициентом роста объема реализации нефтепродуктов в оценке по отпускным ценам и коэффициентом роста объема реализации нефтепродуктов в оценке по базисной себестоимости. Полученный коэффициент умножается на прибыль базисного года:
1119(313283: 249477-309882: 248358)=1,0 тыс. руб.
4. Влияние на прибыль изменения себестоимости (изменения затрат на 1 руб. нефтепродуктов) выражается разницей между базисной полной себестоимостью фактически реализованной продукции и фактической себестоимостью, исчисленной с учетом изменения цен на материальные и прочие ресурсы, тарифов и др.:
309882-302551=7331,0 тыс. руб.
5. Влияние на прибыль изменения себестоимости за счет структурных сдвигов в составе нефтепродуктов исчисляется путем сравнения базисной полной себестоимости, скорректированной на коэффициент роста объема нефтепродуктов, с базисной полной себестоимостью фактически реализованных нефтепродуктов:
248358*313283: 249477-309882=1995,8 тыс. руб.
6. Влияние на прибыль изменений закупочных цен на нефтепродукты, тарифов, ставок оплаты труда. В данном случае произошло повышение цен на материалы, тарифов на энергию и перевозки, давшее увеличение себестоимости на 73917,0 тыс. руб., а также была повышена оплата труда в сумме 259 тыс. руб. (табл.1.2), что дало увеличение убытков в целом на 74176,0 тыс.руб.
7. Влияние на прибыль перерасхода, вызванного нарушениями хозяйственной и технологической дисциплины составили 765 тыс. руб.
Общая сумма влияний рассмотренных факторов на прибыль равна 747 тыс. руб., что соответствует общему отклонению по прибыли - 747 тыс. руб. (- 2263 – (- 1516)).
Общие результаты факторного анализа представлены в сводной таблице влияния факторов на прибыль от реализации продукции (табл.2.13).
Таблица 2.13 – Сводная таблица влияния факторов на прибыль от реализации продукции и услуг ЗАО «РосНефть» за 2005 г.
| Наименование факторов | Сумма влияния, тыс. руб. |
| Изменение отпускных цен на нефтепродукты | +68360,0 |
| Изменение объема продукции | +277,2 |
| Изменение структуры продукции | +1,0 |
| Изменение уровня затрат | +7331,0 |
| Изменение структуры затрат | +1995,8 |
| Изменение закупочных цен, тарифов | -74176,0 |
| Нарушения хозяйственной дисциплины | -765,0 |
| Итого | +3024,0 |
Как видно из приведенных расчетов, разнонаправленное действие факторов повлияли на изменение прибыли.
Наибольшее воздействие на снижение прибыли предприятия оказал рост закупочных цен на нефтепродукты у поставщиков, рост тарифов, в том числе и по доставке нефтепродуктов в Калининградскую область, увеличение затрат на оплату труда персонала в общей сумме 74176,0 тыс. руб. Потери, вызванные нарушением хозяйственной и технологической дисциплины снизили прибыль на 765,0 тыс. руб.
Остальные же факторы повлияли на прибыль в сторону увеличения этого финансового показателя. Прибыль увеличилась в основном за счет роста отпускных цен на нефтепродукты (+ 68360,0 тыс. руб.).
Финансовые результаты от прочих видов деятельности представлены в таблице 2.14.
Таблица 2.14 – Анализ финансовых результатов от прочих видов деятельности, (тыс. руб.)
| Наименование показателя | 1 кв. | 2 кв. | 3 кв. | 4 кв. | Изменение 4 кв. от 1 кв. | |
| Абсолютное отклонение, (+,-) | Темп роста, % | |||||
| 1.Валовая прибыль | 21459 | 27071 | 28017 | 31472 | 10013 | 146,7 |
| 2.Коммерческие расходы | 10656 | 16127 | 14676 | 15836 | 5180 | 148,6 |
| 3.Управленческие расходы | 9684 | 9760 | 10140 | 11493 | 1809 | 118,7 |
| 4.Прибыль (убыток) от продаж | 1119 | 1184 | 3201 | 4143 | 3024 | в 3,7 р. |
| Прочие доходы и расходы: | ||||||
| 5.Проценты к получению | 1159 | 1178 | 1067 | 966 | -193 | 83,3 |
| 6.Проценты к уплате | 1836 | 1562 | 1164 | 1311 | -525 | 71,4 |
| 7.Доходы от участия в других организациях | - | - | - | - | - | - |
| 8.Прочие операционные доходы | - | - | - | - | - | - |
| 9.Прочие операционные расходы | - | - | - | - | - | - |
| 10.Внереализационные доходы | 335 | 572 | 110 | 332 | -3 | 99,1 |
| 11. Внереализационные расходы | 1126 | 1017 | 1353 | 973 | -153 | 86,4 |
| Прибыль (убыток) до налогообложения | -349 | 355 | 1861 | 3157 | 3506 | Х |
| 12.Отложенные налоговые активы | - | - | - | - | - | - |
| 13.Отложенные налоговые обязательства | - | 263 | - | - | - | - |
| 14.Текущий налог на прибыль | - | 85 | 412 | 758 | 758 | Х |
| Чистая прибыль (убыток) отчетного периода | -349 | 2 | 1449 | 2399 | 2748 | Х |
Фирма не вела финансовую деятельность, связанную с вложением в ценные бумаги, ведением операций на финансовом рынке, ведением совместной деятельности.
В первом квартале 2005 г. сумму валовых убытков предприятия увеличили прочие расходы, превосходящие прочие доходы.
На 276 тыс. руб. валовые убытки увеличили прочие операционные расходы (штрафы за нарушение договорных обязательств, возмещение причиненных убытков другим предприятиям при проведении производственных работ).
Отрицательная разница, образовавшаяся вследствие отклонения курса продажи (покупки) иностранной валюты от официального курса Центрального Банка РФ на дату совершения сделки продажи (покупки) валюты также увеличила валовые убытки на 97 тыс. руб.
В целом же отрицательные финансовые результаты от внереализационных операций увеличили валовые убытки на 233 тыс. руб. или на 10,3% (233:2263).
Чистые убытки отчетного первого квартала составили 349 тыс. руб.
Начиная со второго квартала фирма, нормализовав свою деятельность на региональном рынке нефтепродуктов, начала функционировать прибыльно, доведя размер чистой прибыли в четвертом квартале до суммы в 2399 тыс. руб.
Анализ ликвидности и финансовой устойчивости фирмы.
Для анализа ликвидности ЗАО «Рос&Нефть» необходимо рассчитать следующие показатели (табл. 2.15) на основе данных бухгалтерских балансов.
Таблица 2.15 - Сводная таблица аналитических показателей группы ликвидности
| Показатель | Значение | Норма | |||
| На 01.04.05 | На 01.07.05 | На 01.10.05 | На 01.01.06 | ||
|
Величина собственных оборотных средств млн.руб. (СОСн) |
7,5-0,4= =7,1 |
12,4-1,1= = 13,5 |
14,3-0,5= =12,9 |
15,65-1,86= =13,79 |
увеличение |
|
Маневренность собственных оборотных средств (Мн) |
2,0/7,1= =0,28 |
2,4/1,1)= = 0,17 |
2,4/12,9= = 0,19 |
3,05/13,79= =0,22 |
рост |
|
Коэффициент текущей ликвидности (Ктл) |
87,2/96, 6= 0,9 |
110,8/125,2= 0,88 |
119,9/134,4= 0,88 |
127,24/141,03= =0,90 |
>2 |
|
Коэффициент быстрой ликвидности (Кбл) |
(87,2-30,2)/96,6= = 0,6 |
(110,8-25,3)/125,2= 0,7 |
(119,9-45,5)/134,8= 0,55 |
(127,24-55,92)/141,03= =0,51 |
>1 |
|
Коэффициент абсолютной ликвидности (Кал) |
2,0/96,6= 0,02 |
2,4/125,2=0,02 |
2,5/134,8=0,02 |
3,05/141,03= =0,02 |
>0.2 |
|
Доля оборотных средств в активах (Дн) |
87,2/94,7=0,92 |
110,8/123,2=0,9 |
119,9/134,3=0,89 |
127,24/142,89= =0,89 |
- |
|
Доля собственных оборотных средств в их общей сумме (Дсос) |
7,1/87,2= 0,08 |
13,5/110,8= 0,13 |
12,9/119,9=0,12 |
13,79/127,24= =0,11 |
>0.5 |
|
Доля запасов в оборотных активах (Дз) |
30,2/87,2=0,34 |
25,3/110,8=0,22 |
45,5/119,9=0,38 |
55,92/127,24= =0,44 |
- |
|
Доля собственных оборотных средств в покрытии запасов (Дсосз) |
7,1/30,2= =0,2 |
13,5/25,3= =0,5 |
12,9)/45,5= = 0,3 |
13,79/55,92= =0,25 |
>0.5 |
|
Коэффициент покрытия запасов (Кпз) |
(7,1-7,5)/30,2= = (-0,5) |
(13,5-12,4)/25,3= =-1,02 |
(12,9-14,3)/45,4= = -0,6 |
(13,79-15,65)/55,92= -0,03 |
>1 |
Величина и доля собственных оборотных средств ЗАО «Рос&Нефть» невелики, что свидетельствует о недостаточно ликвидном положении организации.
Данное состояние подтверждают коэффициенты ликвидности.
Так, коэффициент текущей ликвидности при норме больше 2 составил всего 0,9, коэффициент быстрой ликвидности при норме более 1 составил всего 0,51, а коэффициент абсолютной ликвидности вообще близок к нулю.
Коэффициент покрытия запасов остался неизменным отрицательным. Это говорит о том, что если предприятие в ближайшем будущем не изменит динамику показателей в благоприятную сторону, то у него будут серьезные проблемы в расчетах с кредиторами.
Анализ финансовой устойчивости
В табл. 2.16 произведен расчет аналитических показателей, характеризующих финансовую устойчивость ЗАО « Рос&Нефть».
Таблица 2.16 - Сводная таблица аналитических показателей группы финансовой устойчивости ЗАО «Рос&Нефть»
| Показатель | Значение | Норма | |||
| На 01.04.05 | На 01.07.05 | На 01.10.05 | На 01.01.06 | ||
|
Коэффициент концентрации собственного капитала (Ккск) |
0,3/94,7= = 0,003 |
(-1,1)/123,2= = (-0,008) |
1,4/134,3= = 0,01 |
1,86/142,89= =0,01 |
>0.6 |
|
Коэффициент финансовой зависимости ( Кфз) |
94,6/0,3= = 315,3 |
123,2/(-1,1)= =(-112) |
134,3/1,4= = 95,9 |
142,89/1,86= =76,82 |
<1.4 |
|
Коэффициент маневренности собственного капитала (Кмск) |
87,2/(-1,9)= 45,8 |
110,8/(-1,9)=58 |
119,9/(-0,5)= =240 |
127,24/1,86= =68,41 |
- |
|
Коэффициент структуры долгосрочных вложений (Ксдв) |
- | - | - | - | <0.6 |
|
Коэффициент долгосрочного привлечения заемных средств ( Кдпс) |
- | - | - | - | - |
|
Коэффициент структуры заемного капитала (Кскз) |
- | - | - | - | - |
|
Коэффициент соотношения заемных и собственных средств (Ксзисс)ч |
31,6/0,3 = =105,3 |
46,2/(-1,1)= = (-42) |
5,6/1,4= = 4 |
12,7/1,86= =6,83 |
Сниже-ние |
Проанализировав финансовую устойчивость ЗАО «Рос&Нефть» можно констатировать, что за анализируемый период финансовая устойчивость предприятия увеличилась. Об этом говорит динамика следующих показателей:
Коэффициент концентрации собственного капитала увеличился с 0,003 до 0,01, хотя это и ниже нормативного значения (более 0,6).
Коэффициент финансовой зависимости снизился с 315,3 до 76,82 (при норме менее 1.4).
Коэффициент соотношения заемных и собственных средств также понизился со 105,3 до 6,83.
Предприятие ЗАО «Рос&Нефть» не использует при финансировании активов долгосрочный заемный капитал, что также отрицательно сказывается на финансовой устойчивости фирмы.
2.3 Анализ факторов внешней и внутренней среды, влияющих на финансовые результаты фирмы
Для выяснения степени устойчивости анализируемого предприятия на региональном рынке нефтепродуктов необходимо оценить его конкурентоспособность.
Важным вопросом в процессе исследования является оценка уровня освоения данного сектора региональной экономики. В последние годы активность различных российских компаний в регионе резко возросла. Интенсивно ведется строительство АЗС по территории всей Калининградской области. Сегодня в Калининградской области их порядка 120. Естественно, хозяева у АЗС разные.
Табл. 2.17 содержит сравнительную характеристику преимуществ и слабых сторон основных конкурирующих предприятий.
Таблица 2.17 - Оценка конкурентоспособности ЗАО «Рос&Нефть»
| Конкуренты |
Сильные стороны |
Слабые стороны |
|
ООО «ЛукОйл-Калининград- морнефть» |
- собственная продукция ; - собственные нефтебазы; - собственные инвестиции; -собственная сеть АЗС; - кол-во АЗС (33) ; - социальная политика и гарантии; - экологическая безопасность. |
- система лояльности; -система документооборота; - работа в «реальном времени» (он лайн); |
| ООО «Калининграднефтепродукт» |
- собственная продукция ; - собственные нефтебазы; - собственные инвестиции; -собственная сеть АЗС; - кол-во АЗС (57). |
- социальная политика; - контроль за качеством топлива; - уровень обслуживания на АЗС; |
| ЗАО «Рос&нефть» |
- собственные нефтебазы - сеть собственных АЗС (9); -собственная доставка на АЗС; -жесткий контроль за качеством топлива; - система лояльности по пластиковым картам; - работа в реальном времени; - социальная политика; - уровень обслуживания. |
- инвестиции; - покупное топливо; - недостаточное кол-во АЗС; - техническая оснащенность. |
На данный момент выделилось сразу несколько крупных игроков. Среди них «ЛукОйл-Калининградморнефть» - дочернее предприятие НК «ЛукОйл»- имеет 33 АЗС; ЗАО «Рос&Нефть» - имеет 9 АЗС, «Калининграднефтепродукт» - дочернее предприятие ОАО «СургутНефтегаз» - имеет 57 АЗС.
В табл. 2.18 посредством метода SWOT-анализа дана оценка сильных и слабых сторон ЗАО «Рос&Нефть» с учетом имеющихся у предприятия возможностей и угроз во внешней среде.
Таблица 2.18 - SWOT-анализ ЗАО «Рос&Нефть»
|
Сильные стороны- S |
Слабые стороны - W |
|
|
- компетентность руководства, высокая квалификация работников. - широкий товарный ассортимент. - прочная конкурентная позиция. - Успешная кредитная история и устойчивые финансовые показатели, - высокая степень соблюдения договорных обязательств в отно-шении конечных потребителей. - хороший имидж компании в общественной жизни (участие в выставках, конкурсах, благотворительная деятельность). - известность торговой марки, освоение новых сегментов рынка. - высокий уровень обслуживания, сервиса, внедрение новых техно-логий, что позволяет более каче-ственно обслуживать клиентов. |
- слабая развитая система планирования издержек. - недостаточное количество АЗС - отсутствие бюджетирования на предприятии. - высокие цены поставщиков (заводов-производителей) |
|
|
Возможности - О |
Стратегические действия - SO |
Стратегические действия-WO |
|
- привлечение кредитных ресурсов; - выход на новые рынки; - транзит; - появление новых поставщиков; - ослабление конкурирующих фирм; - расширение рынка за счет ус-транения мелких конкурентов. |
- получение кредитов под строительство АЗС; - дальнейшее развитие сопутству-ющих услуг (строительно-ремонтные работы); - освоение новых сфер деятельности (производство); - дифференциация предложения по клиентам. -улучшение сервиса и сокращение времени на обслуживание; - развитие сети корпоративных клиентов и новых потребительских сегментов. Деловая стратегия в специфической (топливной) сфере деятельности для завоевания сильной долго-срочной конкурентной позиции |
- организация планирования и бюджетирования; - оптимизация управления запасами; - оптимизация системы распределения; - увеличение рентабельности, контроль над затратами. |
|
Угрозы - Т |
Стратегические действия - ST |
Стратегические действия-WT |
|
-неблагоприятная политика правительства; - отмена таможенных льгот; - появление товаров- субститутов; - снижение платежеспособного спроса; - появление на рынке компаний - конкурентов с более низкими ценами, но соответственно с более низким качеством топлива |
- развитие маркетинговой службы, отслеживание конкурентов; -обновление ассортимента за счет введения более популярных и доступных товаров; - расширение сервисных услуг. |
- активная позиция по отношению к конкурентам; - распродажа «неходовых» товаров по сниженным ценам. - популяризация и донесение до конечного потребителя по средствам СМИ, акций информации о высоком качестве реализуемых товаров |
Тенденции изменения состояния рынка можно охарактеризовать следующим образом. Несмотря на кажущуюся устойчивость, считать этот рынок стабильно поделенным пока рано. Поскольку как раз сейчас идет его активная перестройка. Еще в середине 90-х гг. государство распределило регионы между разными крупными нефтяными компаниями. Роснефти достался центр России, в частности Московская, Смоленская и Калининградская области. Каждая компания развернула бизнес строго на отведенной ей территории, возвела там собственную инфраструктуру нефтеперегонные заводы, нефтебазы, сети АЗС, и к соседу за забор проникнуть не пыталась. До 2001 г. все крупные нефтяные компании четко придерживались установленных правил игры. А потом картина стала резко меняться — основные игроки перестали соблюдать территориальные обязательства и начали внедряться в интересующие их области, становясь конкурентами уже развернувшихся там структур, подминая под себя, что плохо лежит. Так, ЗАО «РосНефть» имея две АЗС, за 3-года выкупила у «Бинекса» 4 АЗС. На самом деле подобная тактика диверсификации вложений сейчас очень популярна среди крупных игроков: в каждом регионе компании–гиганты стараются охватить примерно такой сегмент рынка.
Однако у агрессивной политики есть и свой плюс — она идет на пользу потребителю, ибо гиганты всеми силами стараются продвигать свои брэнды в стране. А чем нынче удивишь отвыкшего от товарного дефицита покупателя? Разве что уровнем обслуживания да качеством товара.
Тем не менее, несмотря на активные перемены, в нефтяном бизнесе есть еще необжитые, т.е. свободные места. Сегодня в большом количестве появляются как прямые «дочки» ЛУКОЙЛа, ЮКОСа, Роснефти и других крупных игроков, так и частники. Более того, многие нефтяные компании стремительно пересматривают планы строительства новых заправочных станций в сторону интенсификации, пытаясь успеть обзавестись собственной торговой сетью до общего падения цен на экспортную нефть.
2.4 Анализ логистической системы и ее влияния на финансовые результаты предприятия
Концептуальные положения логистики позволяют говорить о его направленности на достижение конечного коммерческого результата – успешной реализации предложенного рынку товара высокого качества и по доступной цене.
Сфера логистики – уровень решения задач – операционный. Результат усилий в сфере логистики – это формирование потокового процесса в форме материального, информационного и финансового потока и оптимизация совокупных издержек обращения на всем диапазоне реализации этого процесса – «от источника к цели».
Маркетинговый процесс в логистике – это последовательное продвижение товарной массы по материальным элементам логистической системы и соответствующего этой товарной массе информационного, финансового и сервисного потока услуг от «источника до конечной цели». Отличительная характеристика потокового процесса в логистике – это наличие оценочных критериев оптимизации развития этого процесса в границах логистической системы.
Конечная коммерческая эффективность усилий маркетинга и логистики проявляется на этапе реализации товара. Именно этот этап показывает, насколько эффективно дополняют друг друга маркетинг и логистика в достижении цели – успешной реализации предложенного рынку товара. При этом в общем случае могут возникнуть три ситуации:
1. Ситуация, характеризующаяся высокими параметрами качества товара и его потребительскими свойствами, но продажная цена товара слишком высока. Это значит, что специалисты службы маркетинга предложили рынку товар, на который объективно существует спрос, но из-за высокой цены реализации продать такой товар невозможно или очень затруднительно. Это значит, что специалистам службы логистики не удалось минимизировать издержки производства и обращения, что естественно повысило цену реализации. Коммерческий результат в этом случае можно считать неудовлетворительным.
2. Ситуация, характеризующаяся низкими параметрами качества товара и его потребительскими свойствами, но при этом продажная цена товара ниже сложившейся на рынке. Это значит, что специалистам службы маркетинга по разным причинам не удалось разработать и предложить рынку конкурентоспособный товар, как по качеству, так и по его потребительским свойствам, но товар конкурентоспособен по цене. Это значит, что специалисты службы логистики удачно решили задачу минимизации совокупных издержек обращения, что делает возможным реализацию товара, учитывая низкую платежеспособность спроса. Коммерческий результат в этом случае можно считать удовлетворительным.
3. Ситуация, характеризующаяся высокими параметрами качества и потребительских свойств, предложенного рынку товара при одновременно приемлемой цене реализации. Это значит, что специалисты службы маркетинга и службы логистики сработали на «отлично» и добились высокого коммерческого результата. Маркетологи предложили рынку конкурентоспособный товар, как по качеству, так и потребительским свойствам, а специалисты службы логистики решили задачу минимизации совокупных издержек в сфере обращения. Коммерческий результат в этом случае будет максимально эффективным.
Таким образом, этап реализации показывает, как должны дополнять друг друга и усиливать конечный коммерческий результат службы маркетинга и логистики, добиваясь совместными усилиями высокого коммерческого результата, при этом, решая свои собственные цели и задачи, не подменяя, и не подавляя друг друга.
Логистическая система – это сложная, организационно-завершенная (структурированная) экономическая система, состоящая из взаимосвязанных в едином процессе управления материальными и сопутствующими им потоками элементов-звеньев, совокупность которых, границы и задачи функционирования объединены внутренними целями организации бизнеса и (или) внешними целями [18].
Из всего множества разнообразных систем логистические системы выделяются составом элементов, характером связей между ними, организацией и интегративными свойствами.
Отличительные признаки логистической системы [19, с. 88]:
- наличие потокового процесса;
- определенная системная целостность.
Логистическая система – это адаптивная система с обратной связью, выполняющая те или иные логистические функции. Она, как правило, состоит из нескольких подсистем и имеет развитые связи с внешней средой [19, с. 210].
В качестве логистической системы в рамках данной работы рассматривается торговое предприятие ЗАО «Рос&Нефть». Цель логистической системы – доставка нефтепродуктов и других товаров в заданное место, в нужном количестве и ассортименте в максимально возможной степени подготовленных к производственному или личному потреблению при заданном уровне издержек.
При выборе тактики и стратегии логистической системы необходимо четко определить границы логистической системы. Границы логистической системы исследуемой фирмы определяются циклом обращения средств производства (рис. 2.5). Они, в виде материального потока, поступают в логистическую систему, складируются, обрабатываются, вновь хранятся и затем уходят из логистической системы в потребление в обмен на поступающие в логистическую систему финансовые ресурсы
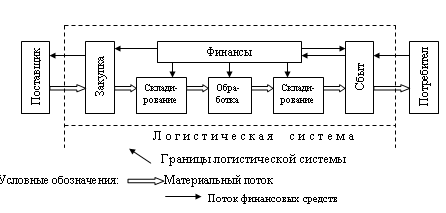
Рисунок 2.5