Разработка предложений по совершенствованию логистической системы в целях повышения финансовых результатов предприятия на примере ЗАО "Рос&Нефть"
Выделение границ логистической системы на базе цикла обращения средств производства получило название принципа «уплаты денег – получения денег». В этом случае логистическая система фирмы может быть представлена следующим образом (рис.2.6).
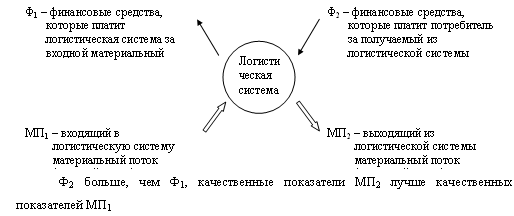
Рисунок 2.6 - Взаимосвязь логистической системы фирмы с окружающей средой. Принцип «уплата денег – получение денег»
В логистической системе фирмы важную роль играет управление запасами нефтепродуктов, поскольку от их оптимальности зависят финансовые результаты фирмы.
Управление запасами является ключевой активностью, составляющей наиболее важную сферу логистического менеджмента фирмы, как с точки зрения трудоемкости, так и связанных с нею затрат [25, с.223]. Запасы в том или ином виде присутствуют на всем протяжении логистических цепей и каналов, иммобилизуя значительную часть оборотного капитала фирмы.
Рациональное использование товарных ресурсов – главный фактор успешного развития товарооборота, снижения себестоимости.
Проводя анализ, прежде всего, необходимо проверить, как товарные ресурсы обеспечили успешное выполнение плана и динамику развития розничного товарооборота. Розничный товарооборот зависит от поступления товаров и состояния товарных запасов. На его выбытие оказывает влияние прочее выбытие товаров, включающее в себя товарные потери, уценку, бой, порчу, недостачу, а так же реализация излишествующих товаров. Эта зависимость может быть выражена формулой товарного баланса:
Зн + П = Р + В + Зк, (2.1)
где Зн- запасы товаров на начало отчетного периода;
П – поступление товаров;
Р – розничный товарооборот;
В – прочее выбытие товаров;
Зк – запасы товаров на конец отчетного периода.
Влияние показателей товарного баланса на развитие розничного товарооборота можно определить, применив следующую формулу:
Р = Зн + П – В – Зк. (2.2)
Следовательно, на выполнение плана и динамику розничного товарооборота положительное влияние оказывают завышенные товарные запасы на начало изучаемого периода и рост поступления товаров, отрицательное - увеличение прочего выбытия товаров и завышенные товарные запасы на конец анализируемого периода. Анализ товарных ресурсов начинают с составления и изучения товарного баланса (табл. 2.19). Все показатели отражаются по розничной стоимости. В товарный баланс должны включаться все запасы товаров.
Таблица 2.19 - Товарный баланс ЗАО «Рос&Нефть» в действующих ценах, (млн. руб.)
| Показатель | Фактически |
Отклонение 4 кв. от 1 кв. |
Повлияли на динамику т/о | |||
| 1 кв. | 2кв. | 3кв. | 4кв. | |||
| ТЗ на начало периода | 6,9 | 8,0 | 8,8 | 9,3 | +2,4 | +2,4 |
| Поступление товаров | 103,6 | 118,4 | 128,7 | 135,6 | +32,0 | +32,0 |
| Прочие выбытие | 0,1 | 0,2 | 0,39 | 0,42 | +0,32 | -0,32 |
| ТЗ на конец периода | 8,0 | 8,8 | 9,4 | 10,1 | +2,1 | -2,1 |
| Розничная реализация | 102,3 | 117,4 | 127,7 | 134,3 | +32,0 | +32,0 |
| Прочее выбытие товаров в % к объему их поступления. | 0,09 | 0,17 | 0,30 | 0,31 | +0,22 | - |
Розничный товарооборот за четыре квартала отчетного года возрос за счет товарных запасов на начало периода на 2,4 млн.р., за счет увеличения поступления нефтепродуктов на 32,0 млн.р. Возможности увеличения товарооборота уменьшились в связи с ростом товарных запасов на конец периода, прочего выбытия нефтепродуктов (-0,32 млн.р.). ЗАО «Рос&Нефть» в прочие товарные потери включает:
- расходы на содержание собственного автотранспорта;
- недостачи при инвентаризации;
- естественная убыль.
Важным вопросом анализа является изучение эффективности использования товарных ресурсов, правильности их распределения. Основным показателем оценки эффективности использования товарных ресурсов является объем товарооборота на один рубль товарных ресурсов (Этов), который определяют по формуле (2.3):
______Р______
Этов = Зн + П – Зк , (2.3)
где Этов – показывает сколько рублей товарооборота приходится на каждый рубль товарных ресурсов.
Анализ и оценка эффективности использования товарных ресурсов ЗАО «Рос&Нефть» приведен в табл. 2.11
Проанализировав показатели товарного баланса, необходимо сделать анализ поступления нефтепродуктов, организации снабжения ими торговой сети АЗС. Данные о динамике поступления нефтепродуктов ЗАО «Рос&Нефть» приведены в таблице 2.12.
Для обеспечения ритмичной работы, широкого выбора товаров и наиболее полного удовлетворения спроса покупателей в розничной торговой сети и на складах должны быть определенные товарные запасы. По назначению запасы товаров подразделяют на текущие, сезонные и целевые. Основными являются текущие товарные запасы, предназначенные для обеспечения повседневной бесперебойной торговли. Запасы товаров текущего хранения постоянно и равномерно пополняются.
Текущие товарные запасы должны быть средними, т.е. не завышенными и не заниженными. Завышенные запасы товаров ведут к замедлению товарооборачиваемости, росту товарных потерь и других издержек обращения, связанных с хранением и реализацией товаров, а главное к ухудшению качества и даже порче товаров. Заниженные товарные запасы, могут привести к перебоям в торговле, снижению розничного товарооборота.
Таблица 2.20 - Информация об эффективности использования товарных ресурсов по ЗАО «Рос&Нефть»
| Показатель | Факт |
Отклонение 4 кв. от 1 кв. |
В % к началу периода | |||
| 1 кв. | 2 кв. | 3 кв. | 4 кв. | |||
| 1.Розничный т/о, млн. руб. | 102,3 | 117,4 | 127,7 | 134,3 | +32,0 | 131,3 |
| 2. Объем товарных ресурсов, млн. руб. | 103,6 | 118,4 | 128,7 | 135,6 | +32,0 | 130,9 |
| 3. Прочее выбытие товаров, млн. руб. | 0,1 | 0,2 | 0,3 | 0,3 | +0,2 | в 3 р. |
| 4.Объем т/о на один рубль товарных ресурсов, руб. | 0,987 | 0,991 | 0,992 | 0,990 | 0,003 | 100,3 |
| 5. Объем товарных ресурсов на один рубль т/о, руб. | 1,013 | 1,008 | 1,007 | 1,010 | -0,003 | 99,7 |
| 6. Прочее выбытие товаров к объему т/о, % | 0,1 | 0,2 | 0,3 | 0,24 | +0,14 | 240,0 |
| 7.Прочее выбытие товаров к объему товарных ресурсов, %. | 0,1 | 0,2 | 0,3 | 0,23 | +0,13 | 230,0 |
Таблица 2.21 - Информация о динамике поступления нефтепродуктов по ЗАО «Рос&Нефть», млн.руб.
| 1 кв. | 2- кв. | 3- кв. | 4 кв. | Изменение 4 кв. к 1 кв. | ||
| Абсолютное отклонение, (+,-) | Темп роста, % | |||||
| Бензин А-80 | 0,4 | 0,4 | 0,4 | 0,5 | +0,1 | 125,0 |
| Бензин АИ-92 | 29,5 | 42,6 | 45,2 | 47,8 | +18,3 | 162,0 |
| Бензин АИ-95 | 32,9 | 36,8 | 40,9 | 42,3 | +9,4 | 128,6 |
| БензинАИ-98 | 2,9 | 3,3 | 3,1 | 3,5 | +0,6 | 120,7 |
| Диз. топливо | 37,9 | 35,3 | 39,1 | 41,5 | +3,6 | 109,5 |
| Итого | 103,6 | 118,4 | 128,7 | 135,6 | +32,0 | 130,9 |
Логистический подход к формированию товарных запасов в ЗАО «Рос&Нефть» играет важную роль, поскольку позволяет устранить излишнюю иммобилизацию оборотного капитала фирмы.
В деятельности торгового предприятия текущие товарные запасы рассматривают, с одной стороны, как источник товарного обеспечения выполнения плана и динамики развития розничного товарооборота, а с другой – как составную часть финансового плана и основу расчета потребности в источниках собственных и заемных средств.
В этой связи нормативы текущих товарных запасов, а равно и фактическое их наличие должны оцениваться при анализе товарного покрытия товарооборота по розничным ценам, а при планировании финансов и изучении финансовой устойчивости предприятия – по себестоимости. Нормативы товарных запасов в розничных ценах должны планироваться в разрезе товарных групп, товаров по предприятию в целом, а по себестоимости – только в целом по предприятию. В норматив текущих товарных запасов в розничной и оптовой торговле включают товары, находящиеся в розничной торговой сети, на складах, в пути, а так же товары отгруженные, расчетные документы на которые не сданы в банк. Анализ текущих товарных запасов начинают с сопоставления фактических их размеров с установленными нормативами. Изучение товарных запасов проводят не только в сумме, но и в днях оборота. На величину товарных запасов оказывают влияние структура товарооборота, а также товарооборачиваемость. Под товарооборачиваемостью понимается время обращения товаров со дня их поступления до дня реализации, а так же скорость оборота товаров. Время обращения характеризует среднюю продолжительность пребывания товаров в виде товарного запаса. Скорость оборота показывает, сколько раз в течение изучаемого периода произошло обновление товарных запасов. Следует заметить, что обновляются не сами товары, а вложенные в них средства. Ускорение товарооборачиваемости имеет большое значение: высвобождаются оборотные средства, вложенные в товарные запасы, снижаются потери товаров и др. Замедление времени обращения товаров требует дополнительного привлечения кредитов и займов, ведет к росту издержек обращения, уменьшению прибыли, ухудшению финансового положения предприятия. Товарооборачиваемость в днях (время обращения товаров) определятся на основе данных о средних товарных запасах и товарообороте по одной из следующих формул:
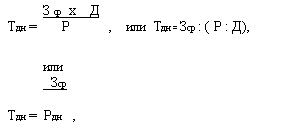
где Тдн - оборачиваемость в днях;
Зср – средний запас товаров;
Д – число дней в периоде;
Р – реализация товаров за отчетный период;
Рдн – среднедневной объем розничного товарооборота.
Определим фактические среднегодовые товарные запасы ЗАО «Рос&Нефть» используя среднеарифметический метод, по данным таблицы 2.19:
6,9 + 8,0 + 8,8 + 9,3
Зср = 4 = 8,3 (млн.р.)
Далее определим по формуле (2.4) фактическое время обращения в днях за отчетный период по ЗАО «Рос&Нефть»:
- 1-ый квартал: Тдн = 8,3 : (102,3 : 90) = 7,3;
- 2-ой квартал: Тдн = 8,3 : (117,4: 91) = 6,4;
- 3-ий квартал: Тдн = 8,3 : (127,7 : 92) = 5,9;
- 4-ый квартал: Тдн = 8,3 : (134,3 : 92) = 5,7.
Таким образом, товарооборачиваемость в четвертом квартале по сравнению с предыдущими отчетными периодами ускорилась соответственно на 1,6; и 0,7 и 0,2. Для определения суммы средств, высвобожденных или дополнительно вложенных за счет изменения товарооборачиваемости, необходимо ускорение времени в днях умножить на фактический среднедневной товарооборот отчетного периода. По ЗАО «Рос&Нефть» фактический среднедневной оборот во втором квартале составил – 1,29 млн.р., ускорение товарооборачиваемости на 0,9 дня высвободило оборотных средств 1,16 млн.р.
Товарооборачиваемость в количестве оборотов (скорость обращения) можно рассчитать по следующим формулам:
Р Д
Тоб = Зср (1.5) или Тоб = Тдн (2.5),
где Тоб – товарооборачиваемость в количестве оборотов (скорость обращения товаров).
По ЗАО «Рос&Нефть» скорость обращения нефтепродуктов составила (в количестве оборотов):
- за 1-ый квартал Тоб = 102,3 : 8,3 = 12,3;
- за 2-ой квартал Тоб = 117,4 : 8,3 = 14,1;
- за 3-ий квартал Тоб = 127,7 : 8,3 = 15,4;
- за 4-ый квартал Тоб = 134,3 : 8,3 = 16,2.
Результаты анализа товарооборачиваемости по ЗАО «Рос&Нефть» приведены в таблице 2.22.
Таблица 2.22 - Информация о средних товарных запасах и товарооборачиваемости по ЗАО «Рос&Нефть»
| Показатель | Фактические данные | Изменение 4 кв. к 1 кв. | ||||
| 1 кв. | 2 кв. | 3 кв. | 4 кв. | Абсолютное отклонение, (+,-) | Темп роста, % | |
| 1.Розничный т/о, млн. руб. | 102,3 | 117,4 | 127,7 | 134,3 | +32,0 | 131,3 |
| 2.Среднеий за период размер ТЗ, млн. руб. | 8,3 | 8,3 | 8,3 | 8,3 | - | 100,0 |
| 3. Время обращения товаров в днях | 7,3 | 6,4 | 5,9 | 5,7 | -1,6 | 78,1 |
| 4. Скорость обращения товаров, раз | 12,3 | 14,1 | 15,4 | 16,2 | +3,9 | 131,7 |
Изменение товарооборачиваемости в днях в целом по торговому предприятию складывается под воздействием двух факторов: 1) изменения структуры розничного товарооборота; 2) изменения времени обращения отдельных товарных групп и товаров. В связи с тем, что каждая товарная группа имеет разную товарооборачиваемость, изменение структуры товарооборота оказывает определенное влияние на время обращения товаров по торговому предприятию в целом. Если в товарообороте возрастает доля товаров с ускоренной товарооборачиваемостью, то за счет этого общая (средняя товарооборачиваемость ускорится и наоборот). К такому товару относятся бензины марок АИ-92 и АИ-95, удельный вес которых в товарообороте рос наиболее высокими темпами.
3. Разработка предложений по совершенствованию логистической системы в целях повышения финансовых результатов ЗАО «Рос&Нефть»
3.1 Основные пути улучшения финансовых результатов и финансового состояния фирмы
Имущественное положение организации в целом нормальное. Произошло увеличение суммы хозяйственных средств, находящихся в распоряжении предприятия.
Особую опасность для финансового положения ЗАО «Рос&Нефть» представляет значительный перекос в структуре активов и пассивов фирмы. Так в активах чрезмерно большой удельный вес занимают запасы, а в пассивах – кредиторская задолженность, что отрицательно сказывается на ликвидности и финансовой устойчивости организации.
Анализируя показатели деловой активности можно сделать вывод о нормальной деловой активности. Небольшим отрицательным моментом здесь является некоторое снижение показателей оборачиваемости запасов и увеличение операционного и финансового циклов, что впрочем носит временный и переходящий характер.
Показатели рентабельности ЗАО «Рос&Нефть» находятся на нормальном уровне – соответственно снизился период окупаемости собственного капитала, что однозначно является положительным моментом.
Таким образом, основной рекомендацией по улучшению финансового состояния предприятия является устранение дисбаланса в активах и пассивах фирмы, что несомненно повысит финансовую устойчивость ЗАО «Рос&Нефть». Так же необходимо в будущем сохранить положительную динамику показателей деловой активности и рентабельности.
Большое влияние на финансовые результаты оказывает оптимизация логистической системы фирмы, в частности управления запасами нефтепродуктов. Практическая реализация концепции логистики должна быть связана с оптимизацией совокупных запасов в компании. Критерием оптимизации запасов являются издержки: по закупкам, по содержанию запасов и т. д. Анализ издержек по содержанию запаса, определяемых затратами на складское хранение нефтепродуктов, позволил разработать мероприятия по их снижению. В следующем параграфе 3.2 в этом направлении будут даны соответствующие рекомендации с разработкой конкретных мероприятий.
3.2 Оптимизация управления топливными запасами фирмы
Управление запасами представляет собой проблему, общую для предприятий и фирм любого сектора системы хозяйствования. Основной причиной создания топливных запасов в ЗАО «Рос&Нефть» является необходимость иметь определенное количество материальных ресурсов для поддержания производственного процесса. При отсутствии необходимого запаса предприятие может понести большие убытки. Кроме того, имеется еще одна причина создания и регулирования запасов – это сезонность, в зависимости от которой варьируется как количество запасов, так и их видовой состав.
Так, в летний сезон в сети автозаправочных станций предприятия снижается потребление бензина, марок АИ-92, 95 и 98, и, наоборот, возрастает потребление дизельного топлива. В зимний период предъявляются особенные требования к дизельному топливу. В отличие от летнего в зимний период необходимо завозить дизельное топливо, содержащее специальные присадки в виде антигеля, что улучшает его физико-химические свойства, обеспечивая нормальную работу двигателей автомобилей при низких температурах.
Фактор сезонности влияет и на цены на топливо. В отдельные периоды года цена бывает ниже среднерыночной, поэтому предприятию выгодно создавать достаточные запасы топлива, которых бы хватило на весь сезон высоких цен и которое по мере надобности используется для обеспечения работы АЗС. Кроме того, излишки запасов топлива с низкими ценами всегда можно реализовать другим оптовым и розничным потребителям – другим АЗС, автотранспортным предприятиям.
С другой стороны надо помнить, что запасы – это оборотный капитал, чем их меньше, тем эффективнее производство.
Запасы в структуре имущества (активов) предприятия по состоянию на конец отчетного 3 квартала составляют 20,6%, что является высоким удельным весом.
Перечисленные тенденции и характерные для сети АЗС явления оказывают серьезное влияние на запасы, которые в свою очередь существенно влияют на эффективность производственно-хозяйственной деятельности ЗАО «Рос&Нефть».
При управлении запасами ЗАО «Рос&Нефть» следует ответить на два вопроса: когда пополнять запас и каков должен быть размер заказа на пополнение. Для решения этих вопросов существуют определенные системы управления запасами:
- с фиксированным размером заказа;
- с фиксированным интервалом между заказами (с постоянным уровнем запаса). Остальные системы представляют собой разновидности этих двух систем.
В табл. 3.1 содержаться данные о товарных запасах топлива за 9 месяцев отчетного года, необходимые для дальнейших расчетов.
Таблица 3.1 - Объем реализации и товарные запасы топлива за период январь – декабрь 2005 г.
| Показатели | Янв | Фев | Мар | Апр. | Май | Июнь | Июль | Авг | Сен | Окт | Нояб. | Дек | Итого |
| Объем продаж за месяц, тонн | 2600 | 2550 | 2816 | 2806 | 2840 | 2880 | 2790 | 2891 | 2973 | 2916 | 2945 | 2980 | 33987 |
| в т.ч.:АИ-80 | 8,5 | 8,3 | 9,2 | 10,5 | 10,7 | 10,8 | 9,0 | 9,4 | 9,6 | 10,4 | 11,7 | 11,9 | 120 |
| АИ-92 | 741,5 | 728,3 | 804,2 | 973,1 | 987,9 | 999,0 | 960,4 | 994,3 | 1021,3 | 1001 | 1014 | 1020 | 10250 |
| АИ-95 | 743,2 | 729,9 | 805,9 | 799,5 | 811,7 | 820,8 | 823,3 | 852,3 | 875,4 | 846 | 859 | 864 | 9831 |
| АИ-98 | 55,4 | 54,4 | 60,2 | 56,5 | 57,4 | 58,1 | 54,5 | 56,5 | 58,0 | 59,3 | 61,6 | 64,1 | 696 |
| ДТ | 1049,0 | 1030,4 | 1137,6 | 963,2 | 977,9 | 988,9 | 945,6 | 978,9 | 1005,5 | 988 | 1011 | 1019 | 12095 |
| Объем продаж за месяц, т.р. | 38804,3 | 38114,6 | 42081,3 | 45038,8 | 45717,0 | 46244,1 | 47763,6 | 49445,4 | 50791 | 52871,3 | 53814,9 | 54211,7 | 564898 |
| в т.ч.:АИ-80 | 130,4 | 128,1 | 141,5 | 164,4 | 160,1 | 175,5 | 161,4 | 167,0 | 171,6 | 181,2 | 203,8 | 207,3 | 1992,3 |
| АИ-92 | 11869,6 | 11658,6 | 12872,0 | 16207,4 | 16453,9 | 16638,7 | 17040 | 17640 | 18120 | 18919 | 19165 | 19278 | 195862 |
| АИ-95 | 12326,1 | 12107 | 13366,9 | 14169,1 | 14384,6 | 14546,1 | 15265 | 15802,5 | 16232,5 | 16530,8 | 16784,9 | 16882,6 | 178398 |
| АИ-98 | 1010,9 | 992,9 | 1096,2 | 1117,8 | 1134,8 | 1147,4 | 1129,5 | 1169,3 | 1201,2 | 1264,3 | 1313,3 | 1366,6 | 13944,2 |
| ДТ | 13467,3 | 13228 | 14604,7 | 13380,1 | 13583,6 | 13736,4 | 14167,7 | 14666,6 | 15065,7 | 15976,0 | 16347,9 | 16477,2 | 174701 |
| Товарные запасы на начало месяца - всего, тыс.руб. | 6600 | 6800 | 7300 | 7900 | 8000 | 8100 | 8500 | 8700 | 9200 | 9400 | 9600 | 9700 |
8316,7 средн. |
| в т.ч: АИ-80 | - | - | - | - | - | - | - | - | - | - | - | - | - |
| АИ-92 | 1900 | 2000 | 2100 | 2700 | 2800 | 2800 | 2900 | 3000 | 3200 | 3200 | 3250 | 3300 | 2762,5 |
| АИ-95 | 1900 | 1900 | 2100 | 2400 | 2400 | 2500 | 2500 | 2600 | 2700 | 2800 | 2850 | 2880 | 2460,8 |
| АИ-98 | 100 | 100 | 200 | 200 | 200 | 200 | 200 | 200 | 200 | 200 | 220 | 230 | 184,5 |
| ДТ | 2700 | 2800 | 2900 | 2600 | 2600 | 2600 | 2900 | 2900 | 3100 | 3200 | 3280 | 3290 | 2905,8 |
| Товарные запасы на начало месяца -всего, тонн | 475,6 | 482,8 | 524,1 | 521,5 | 532,0 | 536,5 | 537,1 | 550,5 | 581,2 | 585,8 | 531,0 | 536,3 |
532,9 средн. |
| в т.ч.:АИ-80 | - | - | - | - | - | - | - | - | - | - | - | - | - |
| АИ-92 | 125 | 123,5 | 138,2 | 166,7 | 172,0 | 174,0 | 172,6 | 178,6 | 190,5 | 186,0 | 172,0 | 174,6 | 164,5 |
| АИ-95 | 120,0 | 120,0 | 132,9 | 141,2 | 144,0 | 147,0 | 148,8 | 154,8 | 160,7 | 161,5 | 145,9 | 147,4 | 125,4 |
| АИ-98 | 5,6 | 6,0 | 11,3 | 10,5 | 11,0 | 11,0 | 10,0 | 10,0 | 10,0 | 9,8 | 10,3 | 10,8 | 9,7 |
| ДТ | 225 | 233,3 | 241,7 | 203,1 | 205,0 | 204,5 | 205,7 | 207,1 | 220,0 | 228,5 | 202,8 | 203,5 | 215,0 |
В рамках данного мероприятия повышения эффективности производственно-хозяйственной деятельности стоит следующая задача: определить значение размера партии топлива, минимизирующее квартальные издержки управления запасами, то есть определить наиболее экономичный размер заказа.
Оптимальный размер заказа топлива можно определить, исходя из общих годовых издержек по формуле Уилсона (Gопт) [18, с. 293]:
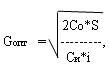
где Со – издержки выполнения заказа;
S – спрос или потребление (годовое, квартальное);
Cи – закупочная цена единицы товара;
i – издержки хранения, выраженные как доля этой цены;
Cи*I – издержки хранения товара (годовое, квартальное).
Хранение различных видов топлива производится на нефтебазе в арендуемых емкостях.
Одна тонна хранения составляет 0,85 руб. за тонну в сутки без налога на добавленную стоимость (НДС=18%), а с учетом НДС – 1,003 руб..
Стоимость операции по «сливу-наливу» топлива – 180 руб. за тонну.
Топливо с нефтебазы на АЗС доставляется арендуемым транспортом по следующим расценкам за транспортировку одной тонны не зависимо от расстояния:
- по г. Калининграду – 0,12 руб.;
- гг. Мамоново, Багратионовск и др. города этого направления – 0,22 руб.;
- гг. Советск, Гусев и др. города этого направления – 0,25 руб.
Поставки автомобильного топлива в Калининградскую область в адрес ЗАО «Рос&Нефть» осуществляются преимущественно из г. Самара. Объем разового заказа составляет:
- бензин АИ-92 – 2500 тонн;
- АИ-95 – 2500 тонн;
- АИ-80 – 1500 тонн;
- ДТ – 6000 тонн.
Среднее время в пути – 8 суток.
Издержки по закупкам топлива включают: издержки по оформлению заказа; издержки по оформлению договора о поставках и коммуникации с поставщиками; транспортные издержки, в том случае, если стоимость транспортирования не входит в стоимость получаемого топлива; издержки по складированию и получению заказа.
При транспортировке топлива от г. Самара до границы Республики Литва указанные издержки по закупкам составляют:
- железнодорожный тариф – 935 руб. за тонну;
- агентское вознаграждение – 24.8 руб. за тонну.
За транспортировку груза по территории Литвы оплачивается экспедирование груза из расчета 14 Евро за тонну.
В табл. 3.2 расчетные данные для определения оптимальных уровней показателей, характеризующих систему управления запасами.
Таблица 3.2 - Расчет показателей для процесса в системе с фиксированным размером заказа
| Показатели | 1 квартал | 2 квартал | 3 квартал | 4 квартал |
| 1.Квартальный спрос (потребление), тонн (S) | 7966 | 8526 | 8654 | 8841 |
| 2.Среднесуточный сбыт (Sd), тонн | 88,51 (7966 т: 90 дн) | 93,69 (8526:91) | 94,07 (8654:92) | 96,10 |
| 3.Средняя цена сбыта за тонну, тыс. руб. | 14,94 (119000 т.р.:7966 т) | 16,07 (137000:8526) | 17,10 (148000:8654) |
18,20 (160900:88410) |
| 4.Издержки выполнения заказа, т.р.(Со)-всего | 14366,6 | 16162,2 | 16162,2 | 16970,3 |
| в том числе: | ||||
| 4.1.транспортрировка по России |
(935+24,8)руб.*8000 т = =7678,4 |
(935+24,8)*000=8638,2 |
(935+24,8)*9000= 8638,2 |
8638,2 |
| 4.2.трасп-ка по Литве |
14?*34руб.*8000т=3 808 |
14?*34руб.*9000т=4284 | 14?*34руб.*9000т=4284 | 4284 |
| 4.3.затраты на операцию «налив-слив» за тонну, т.руб. | 0,18т.р.*2раза*8000т=2880 | 0,18т.р*2раза*9000т=3240 | 0,18т.р.*2раза*8000т=2880 | 3246 |
| 5.Среднесуточный товарный запас, тонн (Zсут) | 88,9 (8000т:90дн.) | 98,9 (9000т:91дн.) | 97,8 (9000т:92дн.) | 96,1 |
| 5.Издержки хранения топлива, т.р. (Си i) | 8,0 (88,9т*90дн*1,003руб.) | 9,0 (98,9т*91дн*1,003руб.) |
9,0 (97,8т*92дн*1,003руб.) |
9,4 |
На основании расчетных данных табл. 3.2 и с использованием формулы (3.1) определены оптимальный размер заказа (размер партии) топлива для каждого из кварталов:
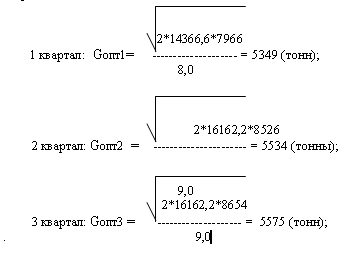
Точка заказа (Р) в этом случае определяется по формуле [18, с. 294]:
P = B +SdL, (3.2)
где В – резервный запас;
Sd – средний ожидаемый сбыт;
L – время доставки топлива, сутки.
Резервный запас в фирме определяется в размере 100 тонн, что чуть больше суточного потребления топлива. Учитывая географическое положение Калининградской области, такой размер резервного запаса крайне мал и в случае сбоев в поставках может вывести из режима функционирования все систему АЗС предприятий. В практике работы компании такие случаи имели место. Поэтому рекомендуется установить трехдневный запас топлива в размере 300 тонн.
Резервный запас – это страховой запас топлива в компании, предназначенный для снабжения сети АЗС в случае отклонения в периодичности и величине партий поставок от запланированных, изменения интенсивности потребления в зависимости от фактора сезонности, задержки в пути. Резервный запас можно рассчитать различными способами. Резервный или гарантийный запас рассчитывается дифференцированно для каждого квартала, исходя из среднесуточного потребления топлива за квартал и количества дней, в течение которых необходимо обеспечить потребление топлива за счет запаса (Зг):
Зг=Псут*tг, (3.3)
где Псут - ожидаемое суточное потребление топлива,
tг - время, в течение которого обеспечивается потребление топлива за счет гарантийного запаса, сут.
Размер гарантийного запаса по кварталам:
Зг1 =88,51*3=265 (тонн); Зг2=93,69*3=281 (тонна); Зг3=94,07*3=282 (тонны); Зг4=.96,10*3=288,3 (тонны).
Для такой системы максимальный ожидаемый запас (М) рассчитывается как сумма оптимального заказа (Gопт) и гарантийного (или по другим источникам – гарантированного) запаса (Зг):
М= Gопт + Зг (3.4)
Тогда максимально-ожидаемый запас для каждого квартала составит:
М1= 5349+265=5614 (тонн); М2 =5534+281=5815 (тонн); М3 =5575+282=5857 (тонн); М4=5650+288,3=5938,3 (тонны).
Средний запас (Zср) для данной модели определяется по формуле:
Zср = Зг+Q/2, (3.5)
где Q – размер заказа.
Средний уровень запасов для проектируемой модели составит:
1 квартал: Zср1=265+5349:2=2939,5 (тонны);
2 квартал: Zср2 =281+5534:2=3048 (тонн);
3 квартал: Zср3=282+5575:2=3069,5 (тонны);
4 квартал: Zср4=288,3+5650:2=3113,3 (тонны).
Поскольку данное мероприятие носит оптимизационный характер и расчеты ведутся на основе эмпирических данных, то за показатель Sd принимается суточное потребление топлива за каждый из кварталов.
Время доставки топлива колеблется от 7 до 9 суток. Для повышения надежности расчетов L принимается, равным 9 суткам. Точка заказа составит:
Р=300+88,9*9=1100 (тонну).
Проектируемая логистическая система управления запасами топлива с фиксированным размером запаса представлена в расчетной таблице 3.3.
Для составления таблицы использованы также формулы, характеризующие уровни запасов:
Уровень запаса после его пополнения (Упо):
Упо = Gопт + Зг (3.6а)
Уровень заказа через его пополнение (Упз):
Упз=Упо-Сп, (3.6б)
где Сп – спрос на планируемый период между двумя поставками;
Уровень запаса в точке его пополнения (Тпз):
Тпз = Упз +Ссут*Дп , (3.7)
где Ссут – суточный спрос (потребление), тонн,
Дп – время исполнения заказа (9 дней).
Первую точку заказа следует принять 1 января, так как на начало года компания имела необходимый запас топлива, чтобы обеспечить работу АЗС в течение 10-ти дней. Последующие точки идут с таким интервалом, чтобы обеспечить прибытие топлива к моменту, когда размер запаса приближается к гарантийному. Точки пополнения заказа учитывают время на товародвижение, то есть время, затрачиваемое на слив топлива из цистерн на нефтебазу и его доставку автоцистернами на АЗС. Обычно это занимает один день.
Таблица 3.3 - Уровни запасов топлива при фиксированном размере заказа
| Точка заказа, Дз, дни | Точки попол-нения запасов, Дпз, дни | Объем заказа, Опз, тонн | Уровни запасов, тонн | ||
| Точка заказа, Тпз |
Перед пополне нием запаса,Упз |
После пополне ния запаса,Упо |
|||
| 1-й | 5349 | 1150остаток | 265 | 5614 | |
| 61-й | 11 | 5349 | 1277 | 392 | 5741 |
| 120-й | 71 | 5534 | 1218 | 284 | 5818 |
| 169-й | 130 | 5575 | 1241 | 307 | 5882 |
| 215-й | 179 | 5575 | 1282 | 342 | 5917 |
| 265-й | 225 | 5575 | 1331 | 371 | 5946 |
| 315-й | 275 | 5575 | 1336 | 354 | 5924 |
| 365-й | 325 | 5575 | 1278 | 296 | 5929 |
| 375 | 5575 | 961 | 294 | 5871 | |
| - | - | - | |||
Как видно из приведенных расчетов, вместо трех практикуемых поставок в течение трех кварталов, рекомендуется производить пять поставок. Такой вариант поставок обеспечит, во-первых, бесперебойную работу сети АЗС ЗАО «Рос&Нефть» в период между поставками топлива; во-вторых, сохранение заданного размера гарантийного запаса; в-третьих, за счет снижения товарного запаса даст экономический эффект от экономии на издержках хранения и платы за кредитные деньги.
Проект схемы с фиксированным размером заказа представлен на рис. 3.1.

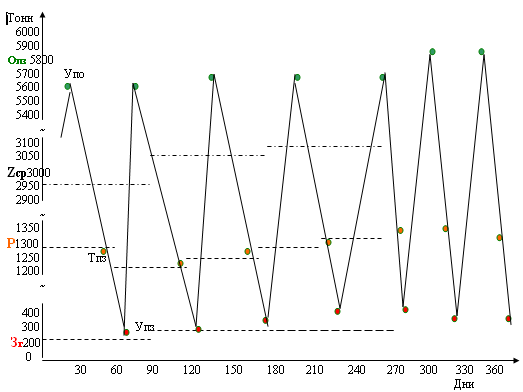
Рисунок 3.1. Точка заказа, уровень заказа, средний уровень запаса в проектной модели с фиксированным размером заказа топлива
Система оптимального уровня запасов предусматривает выбор рациональной тактики заказов с тем, чтобы избежать излишней концентрации топлива в арендуемых на нефтебазе емкостях и, соответственно, необоснованных издержек у компании, но и не возникали необоснованные задержки у компании из-за отсутствия топлива.
Чтобы определить экономическую эффективность разработанной системы заказов по сравнению с действующей в компании «Рос&Нефть» системой, необходимо произвести сравнение затрат на товародвижение для обоих вариантом. Расчет экономического эффекта от предлагаемого варианта произведен в параграфе 3.4 данного раздела.
3.3 Расчет экономического эффекта мероприятий по совершенствованию логистической системы в целях повышения финансовых результатов фирмы
Система управления запасами с фиксированным размером заказа используется при значительных издержках управления запасами и их можно вычислить. Кроме того, поставка топлива в регион происходит в установленные сроки. Такая ситуация имеет место в ЗАО «Рос&Нефть»,
В табл. 3.4 дана сравнительная характеристика действующей системы заказов и проектируемой модели с последующим расчетом экономического эффекта.
Таблица 3.4 - Расчет экономического эффекта от внедрения оптимальной системы заказов топлива в ЗАО «РосНефть»
| Показатели | Действующая система | Оптимизационная модель | Абсолютное отклонение,(+,-) | ||||||||
| 1 кв. | 2 кв. | 3 кв. | 4 кв. | итого | 1 кв. | 2 кв. | 3 кв. | 4 кв. | итого | ||
| 1.Объем заказа, тонн | 8000 | 9000 | 9000 | 9000 | 35000 | 10698 | 11109 | 11150 | 5575 | 38532 | 3532 |
| 2.Объем заказа,тыс.руб | 112937 | 136548 | 142840 | 149982 | 542307 | 150949 | 168524 | 176950 | 92014 | 588437 | 46130 |
| 3. Средняя за-купочная цена, тонны, т.р. | 14,11 | 15,17 | 15,87 | 16,34 | 15,49 | 14,11 | 15,17 | 15,87 | 16,34 | 14,49 | -1,00 |
| 4.Средний то-варный запас, тонн | 4100 | 4600 | 4600 | 4600 | 4475 | 2975 | 3067 | 3088 | 3058 | 3047 | -1428 |
| 5.Средний то-варный запас, тыс. руб. | 57851 | 69782 | 73002 | 75164 | 68950 | 41977 | 46526 | 48999 | 49968 | 46868 | -22082,5 |
| 6.Издержки хранения запаса, т.р. | 4112 | 4614 | 4614 | 4751 | 18091 | 2984 | 3076 | 3097 | 3158 | 9546 | -8515 |
| 7.Проценты по кредиту за товарные запасы,т.р. | 6074 | 7327 | 7665 | 8048 | 29114 | 4408 | 4885 | 5145 | 5350 | 19788 | -9326 |
Результаты расчетов показали, что рациональная система заказов, оптимизирующая товарные запасы топлива, позволит съэкономить на издержках хранения топлива в сумме 8515 тыс. руб.
Меньший объем товарных запасов потребует меньшего наличия оборотных средств для ведения производственно-хозяйственной деятельности. Закупка топлива осуществляется за счет заемных средств, получаемых в коммерческом банке под 14% годовых. Предприятия содержит излишние запасы топлива, тем самым, связывая свои финансовые ресурсы, не пуская их в оборот. Это ухудшает деловую активность предприятия, его финансовые результаты. Рационализация товарных запасов позволит изъять из оборота значительную сумму денежных средств – 22082,5 тыс. руб. При этом уменьшится плата за кредит. Экономия от этого составит сумму в 9326 тыс. туб.
Таким образом, решая проблему, связанную с управлением запасами в ЗАО «Рос&Нефть», можно получить экономический эффект в сумме 17841 тыс. руб.
Такая сумма составляет примерно 70% стоимости автозаправочной станции, которую фирма может ввести в строй, расширяя объемы сбыта нефтепродуктов в Калининградском регионе.
3.4 Расчет точки безубыточности для предприятия логистической системы
В результате внедрения предлагаемых мероприятий по совершенствованию управления заказами и закупками нефтепродуктов, управления запасами нефтепродуктов менеджеры фирмы могут определить доходы и затраты в рамках предлагаемого оптимального материалопотока, при котором повышаются финансовые результаты предприятия в рассматриваемых условиях.
На основании данных табл. 3.5 определена точка безубыточности для двух вариантов: в первом случае точка безубыточности рассчитана для существующих условий, второй вариант учитывает оптимизацию материалопотока.
Таблица 3.5 – Данные для расчета точки безубыточности в условиях оптимизационной логистической модели
| Показатели | В существующих условиях | В проектируемых условиях | Отклонение, +,- |
| 1 | 2 | 3 | 4 |
| 1.Поток нефтепродуктов, тыс. руб. | 1350257 | 1350257 | 0 |
| 2.Переменные издержки, тыс. руб. | 1143944 | 1134618 | -9326 |
| 1 | 2 | 3 | 4 |
| 3.Постоянные издержки, тыс. руб. | 98294 | 89779 | -8515 |
| 4.Поток нефтепродуктов, тыс. тонн | 87170 | 93185 | +6015 |
| 5.Средняя цена 1 т, тыс. руб. | 15,49 | 14,49 | -1,0 |
| 6.Переменные издержки единицы продукции, тыс. руб. | 13,12 | 12,18 | -0,94 |
Точка безубыточности рассчитывается следующим образом [19, с.348]:
а)