Разработка мероприятий повышения конкурентоспособности регионального филиала банка
- несохраняемость услуг.
Важное значение имеет внешняя обстановка. Интерьер банка, освещение, офисная мебель и стиль, корпоративные стандарты цвета и стиля, форма служащих банка и прочие внешние элементы создают дополнительное качество оказываемых банком услуг.
Особенности банковского продукта:
1) оказание банковских услуг связано с использованием денег в различных формах (наличные, безналичные деньги и расчёты);
2) нематериальные банковские услуги приобретают зримые черты посредством имущественных договорных отношений;
3) большинство банковских услуг имеет протяжённость во времени: сделка, как правило, не ограничивается однократным актом, устанавливаются более или менее продолжительные связи клиента с банком.
Основные виды банковских продуктов и услуг:
Валютные операции. Валютный обмен — это продажа банком одной валюты, например долларов, за другую, например рубли, с взиманием определённой платы за услуги. В настоящее время торговлей иностранной валютой обычно занимаются только крупные банки, поскольку эти операции сопряжены с валютным риском и для их проведения необходим значительный опыт.
Учёт коммерческих векселей и предоставление кредитов предприятиям. Учитывая коммерческие векселя, банки тем самым по существу предоставляют займы товаропроизводителям, которые продают банку долговые обязательства своих покупателей с целью быстрой мобилизации денежных средств. В настоящее время в западных странах такая практика продолжается, хотя оборот коммерческих векселей составляет всего 10–20% всех операций коммерческих банков.
Сберегательные депозиты. В целях поиска дополнительных средств банки создают сберегательные депозиты. Сам депозит представляет собой банковский продукт, а его обслуживание — банковская услуга.
Хранение ценностей. Хранение в банке ценностей своих клиентов (золото, ценные бумаги и др.) представляет собой услугу. При этом расписки или другие документы, удостоверяющие это хранение, представляют собой банковский продукт. Сегодня безопасным хранением ценностей клиента занимается в банке отдел аренды сейфов, который держит ценности клиентов под замком, пока клиенту не понадобится доступ к своей собственности.
Кредиты правительства. Это приобретение банками краткосрочных, среднесрочных и долгосрочных государственных облигаций на сумму, составляющую определённую долю всех имеющихся в банке депозитов.
Депозиты до востребования (чековые счета). Наиболее важным банковским продуктом является открытие депозита до востребования — чекового счёта, который позволяет вкладчику подписывать переводные векселя в уплату за товары и услуги. Эти векселя банк обязан оплачивать немедленно.
Потребительский и ипотечный кредит. Этот вид банковских услуг получил широкое развитие в США, а затем в других западноевропейских странах после Второй мировой войны. Этими услугами пользуются в основном физические лица. Ипотечный кредит предоставляется клиентам для приобретения жилья. Последнее время очень сильно завоевывает популярность у российских потребителей в связи с понижением процентной ставки за пользование кредитом.
Консалтинговые услуги. Банки традиционно консультируют своих клиентов по вопросам инвестиций, подготовки налоговых деклараций, ведения бухгалтерского учёта. Юридическим лицам оказываются услуги по проверке кредитоспособности их возможных контрагентов и помощь в оценке маркетинговых возможностей на рынке внутри страны и за рубежом.
Услуги по управлению потоками наличных денежных средств. Они заключаются в том, что банк принимает на себя инкассацию платежей и осуществляет выплаты по операциям фирмы, а также инвестирует избытки наличных денежных средств в краткосрочные ценные бумаги и кредиты, пока эти денежные средства не понадобятся клиенту.
Брокерские услуги по операциям с ценными бумагами. Банки осуществляют посреднические услуги по операциям с ценными бумагами, предоставляя своим клиентам возможность покупать акции, облигации и др. ценные бумаги без обращения к брокеру или дилеру, занимающемуся торговлей ценными бумагами.
Инвестиционные банковские услуги. К ним относится андеррайтинг — гарантированное размещение или покупка новых ценных бумаг у их эмитентов и последующая их перепродажа другим покупателям с целью получения прибыли от такого акта купли–продажи.
К инвестиционным услугам банков относятся также поиск наиболее привлекательных объектов для слияния, финансирование приобретений других компаний.
Страховые услуги. Долгое время банки занимались кредитным страхованием жизни клиентов, обеспечивая таким путём гарантированное погашение выданных ссуд в случае смерти или заболевания клиента. Банки, которые уже сегодня предлагают своим клиентам страховые полисы, действуют обычно через совместные предприятия или соглашения о франчайзинге, согласно которым страховая компания открывает в банке киоск по продаже страховых полисов. При этом банк получает определённую долю доходов от таких операций.
Финансовые услуги банка. Это новый вид банковских услуг, получивших наибольшее распространение в послевоенный период. Финансовые услуги включают трастовые, лизинговые и факторинговые, которые предоставляются различным клиентам, а также продажу пенсионных планов.
Пластиковый карты и эквайринг. Молодое направление на рынке банковских услуг, которое последнее время наращивает тенденции. Осуществление оплаты безналичными по карте при приобретении каких-либо народного потребления товаров или услуг, возможность хранить и получать зарплату на банковский счет, снимать деньги или оплачивать телефонные и коммунальные услуги с помощью банкомата – этот вид банковских услуг давно используются на зарубежном рынке.
Основой создания и выпуска банковского продукта является удовлетворение каких–либо потребностей клиентов, т.е. потребитель приобретает не продукт как таковой, имеющий определенный набор свойств, а его способность удовлетворять конкретную свою потребность. Таким образом, для банка большое значение имеет предоставление реальной выгоды клиенту, приобретающему данный банковский продукт. Разрабатывая какую–либо услугу, банк определяет набор её свойств, позволяющих удовлетворить определённую потребность клиента.
При планировании комплекса услуг банк учитывает не только потребности клиента, но и жизненный цикл банковского продукта, который проходит 5 этапов:
Рис.3 Жизненный цикл банковского продукта.
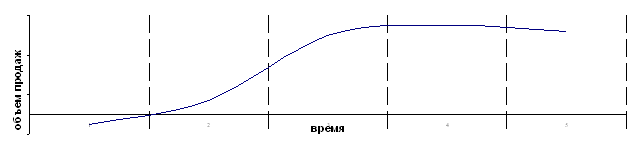
|
1 Этап исследования и разработки |
2 Этап выведения на рынок |
3 Этап роста |
4 Этап зрелости |
5 Этап спада |
||||||||||||||
| Разработка нового банковского продукта | Расчет эк-кой эффективности внедрения | Оценка конкурентоспособности нового продукта | Принятие решение о разработке нового продукта | Разработка пробного продукта и пробная продажа | Внедрение – выход нового продукта на рынок | Компании по стимулированию сбыта | Оценка и сопровождение | Оценка жизненного цикла | Поиск способов модификации продукта | Поиск новых потр-лей прод-та, новых сфер исп-я | Организация эффективных рекламных компаний | Оценка и сопровождение | Оценка жизненного цикла | Стимулирование сбыта | Внесение изменений в маркетинговую политику | Оценка жизненного цикла | Оценка жизненного цикла | Принятие решения: |
| Выявление идей о новых продуктах. Ранжирование и отбор идей. Разработка замысла новых пр-тов. | Анализ возм-тей банка. Разр-ка страт-ии маркетинга.Расчет экономической эффективности. |
Анализ соотв-я пр-та опред. нормативам и аналогам конк-тов Расчет показателей конкурентоспособности. |
Принятие решения о разработке банковского продукта. | Разработка продукта. Пробный маркетинг. Пробная продажа лояльным клиентам. | Методич. постановка орг-ции работ. Обуч-е персонала. Обесп-ние технич. готовности. Запуск пр-та. Форм-е спроса. | Рекламные мероприятия, стимулирование сбыта. | Мониторинг рез-тов внедрения. Расчет приб-ти после внедр-я. Внесение изменений в процесс реализации. | Анализ продаж, прибыли. Изуч-е мнения клиентов о кач-ве | Маркетинговые исследования. Совершенствование пр-та с целью обеспечения конкурентоспос-ти. | Сегментация клиентов. Реком-ции по формированию спроса. | Рекламные шаги, показывающие преимущество услуги | Мониторинг продаж и прибыли. Оценка конкурентосп-ти | Мониторинг объемов продаж и прибыли. Организация маркет. исслед-ний с целью определения удовлетворенности. | Акции по стимулированию сбыта. | Изучение пр-тов-аналогов конкурентов. Уточнение ценовой политики. Внесение изменений в рекламную кампанию. | Мониторинг эффективности мероприятий. Анализ объемов продаж и прибыли. Оценка конкурентоспособности услуги. | Мониторинг объемов продажи. Исследование причин снижения объемов. Оценка конкурентоспособности. Разработка предложений. | Подготовка заключения о замене продукта на новый, или о доработке с учетом новых требований и технологий. Принятие решения. |
Одной из задач банка является оптимизация структуры существующих банковских продуктов, которая должна быть сбалансирована в отношении, как их рентабельности, так и их разнообразия, что позволит быстро реагировать на изменение конъюнктуры рынка. Другая задача состоит в определении оптимального сочетания «старых» и «новых» банковских услуг, т.е. баланса между уже существующими и только что разработанными банковскими продуктами.
Разработка и внедрение новых банковских продуктов — одно из направлений планирования комплекса услуг банка в результате поиска идей новых продуктов банк определяет для себя подходящие, затем разрабатывает замысел выбранной идеи, т.е. конкретные мероприятия по предоставлению данной услуги потребителю.
Следующим этапом деятельности по разработке нового банковского продукта является анализ возможности банка по внедрению данной услуги с целью определения объёмов сбыта, затрат и соответственно предполагаемой прибыли.
Определив свои возможности, банк начинает разработку нового продукта, а именно, конкретных действий по предоставлению данной услуги клиентам (подготовка нормативных документов, обучение сотрудников, оформление банковских операций, способы предложения данной услуги и коммуникационная стратегия, при необходимости — разработка компьютерных программ и т.д.). Испытание качеств новой услуги предполагает предложение её ограниченному кругу клиентов банка с целью проверки их реакции на данный банковский продукт. Если новая услуга действительно отвечает всем требованиям клиента, а также возможностям банка, последний предлагает её широкому кругу потенциальных и реальных клиентов.
Однако все названные потребности не могут быть удовлетворены непосредственно банковскими услугами. Банковские услуги удовлетворяют не первичные производственные и личные потребности, а производные от них финансовые потребности. В результате банковские услуги проигрывают в привлекательности материальным благам и услугам, непосредственно удовлетворяющим нужды потребителей. Это осложняет задачу финансово-банковских институтов по продвижению своих продуктов на рынке в борьбе за деньги потребителей и требует дополнительных маркетинговых усилий.
Таким образом, специфика предлагаемых банком продуктов требует от потребителей довольно высокой экономической культуры, вызывает необходимость разъяснения содержания услуги клиенту, усиливает значение такого фактора, как доверие клиентов. Ведь клиент, как было сказано выше, доверяя банку свои деньги, вступает в сделку, течение которой он не может контролировать. Следовательно, неосязаемый характер банковской услуги как бы удваивается: это неосязаемые действия с неосязаемыми активами.
Исходя из этих особенностей, банковский продукт можно разделить на три уровня: основной продукт (услуга); реальный продукт; расширенный продукт.
Рис.4. Банковский продукт.
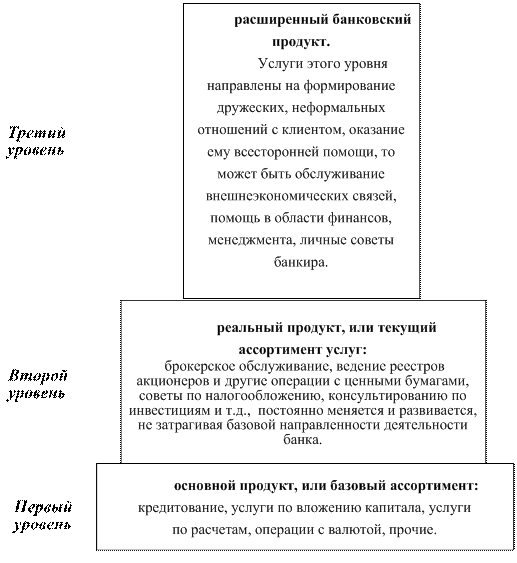
Деление услуг второго и третьего уровня относительно условно, поэтому чаще говорят о двух уровнях банковского продукта или о ядре и периферии услуг.
Решение о структуре базового ассортимента услуг принимается на этапе создания банка, когда определяется, будет ли банк универсальным или специализированным. Перечень базовых услуг банков примерно одинаков, поэтому важное значение для привлечения клиентов имеют дополнительные услуги - текущий ассортимент.
Текущий ассортимент услуг формируется по мере развития банка за счет введения новых услуг, модификации или замены существующих услуг.
Причем, именно здесь велика роль службы маркетинга, которая на основе анализа ситуации на рынке, исследований, пожеланий и предпочтений клиентов должна давать рекомендации о развитии новых услуг, а также оценивать их целесообразность с точки зрения клиентов.
Важную роль в маркетинговых программах играют отделения банков. Ранее управляющие отделениями не считали себя продавцами банковских услуг. Но времена изменились. Сегодня многие банки намеренно назначают на пост управляющего отделением специалиста по маркетингу, чтобы организовать продвижение банковских продуктов и расширить экспансию банка в определённом районе.
Новые системы распространения услуг банка имеют более целенаправленный характер на определённые группы потребителей, но некоторые банковские продукты могут быть реализованы исключительно при условии личного присутствия клиента и служащего банка, что предполагает традиционную систему распространения посредством отделения. Как для универсальных, так и для специализированных отделений немаловажным является вопрос размещения. При определении предполагаемого местонахождения банк учитывает уровень конкуренции и характер услуг конкурентов, анализирует численность и возможности потенциальных клиентов, удобство расположения и т.д.
Исходя из анализа своих возможностей и потребностей потенциальных клиентов банк устанавливает график работы своих отделений. Например, многие российские банки в последнее время применяют практику дежурных отделений банка, которые работают по субботам, особенно отделения, которые работают с клиентами розничного рынка.
Основной метод распространения банковских продуктов — персональная продажа, в процессе которой менеджеры банка должны убедить потенциального покупателя отдать предпочтение именно их продукту или услуге. Таким образом, персональную продажу банковских услуг можно считать также одним из методов стимулирования сбыта, который в последнее время приобретает всё большее значение - именно на этом и базируется инновационная концепция ведения бизнеса - CRM (Customer Relationship Management – управление лояльностью клиентов). При реализации этой стратегии клиент выполняет контролирующую, а менеджмент – интегрирующую (координирующую) функцию, оптимизирующую бизнес-процессы основных подразделений компании на основе горизонтальных технологических цепочек.
CRM - концепция активного управления взаимоотношениями с клиентами. Используя автоматизированные информационные системы, call-центры и статистические базы данных, стало возможным и рентабельным работать с каждым клиентом так, словно он единственный. CRM-система банка обеспечивает индивидуальный подход к каждому клиенту, предоставляя возможность сформировать для клиента индивидуальный набор банковских продуктов, который максимально охватывает его потребностям. Специалисты банка в считанные минуты могут получить любую информацию, необходимую для обслуживания клиента, в частности, при предоставлении кредитов по кредитным линиям иностранных финансовых учреждений, организации выпуска корпоративных