Разработка мероприятий повышения конкурентоспособности регионального филиала банка
Одной из наиболее важных обязанностей каждого работника Банка является компетентность в области своей деятельности, поэтому Банк выделяет средства на развитие персонала для повышения конкурентоспособности Банка.
Развитие персонала является совместной обязанностью, как работника, так и Банка и это является стимулом для достижения профессионализма, активности и лояльности к клиентам Банка. Поэтому регулярно, в целях улучшения качества обслуживания клиентов, осуществляется аттестация работников.
Банк руководствуется в своей деятельности принципом прозрачности. Под прозрачностью Банк понимает:
открытость информации о собственниках бизнеса, прозрачность перед акционерами, основных клиентах (партнеров) банка, дочерних компаниях, о структуре (направлениях) бизнеса банка.
доступность отчетности банка (по примеру информации, изложенной на сайте ЦБ РФ), полная открытость банка в предоставлении своих финансовых результатов, как по российским, так и по западным стандартам. Выручка, капитал, активы - все основные показатели должны быть доступны широкой аудитории.
переход на международные стандарты банковской деятельности. Одним их таких стандартов является информационная прозрачность банка для контрагентов и инвесторов, а одним из критериев информационной прозрачности – подготовка промежуточной аудированной отчетности по МСФО, что дает возможность банку рассчитывать на иностранное финансирование.
постоянное регламентирование рабочих процессов, осуществляемых в Банке, различными нормативными документами.
Вся деятельность Банка должна быть нацелена на оказание полного спектра высококачественных банковских услуг своим клиентам. Банк должен постоянно усовершенствовать набор продуктов и услуг, предлагаемых клиентам, а также повышать качество обслуживания клиентов.
Высокое качество обслуживания клиентов рассматривается как краеугольный камень успешного ведения любого бизнеса.
Создание, постоянное обновление и постоянное улучшение продуктового ряда банка — не только отвечает потребностям коммерческого банка по управлению его коммерческой и функциональной устойчивостью, но обеспечивает надежность объекта управления, удовлетворяя потребности клиентов. Отсюда реализуется основная концепция любого коммерческого банка: надежный клиент — устойчивый банк.
Вся деятельность Банка должна быть ориентирована на клиента.
2.5. Исследование текущего состояния частных клиентов банка
РОСБАНК сегодня один из крупных банков с долей совокупного объёма вкладов физических лиц до 80%.
Для физических лиц АКБ «» предоставляются следующие услуги:
приём и выдача вкладов в рублях и валюте, другие виды сбережений; лизинговые операции
депозиты до востребования, срочные депозиты, сберегательные вклады.
предлагается множество кредитных продуктов с учетом потребностей различных возрастных и социальных групп населения: на неотложные нужды, приобретение дорогостоящих товаров, включая автомобили, на приобретение объектов недвижимости; кредитные эксперты так же внедряются в частный бизнес (непосредственно продавцы частных магазинов)
операции с ценными бумагами;
обслуживание депозитарных ячеек;
купля – продажа валюты;
операции с пластиковыми карточками.
возможность получения денег через банкомат в любой точке города,
покупка и продажа акций, облигаций и других ценных бумаг.
Население, обслуживаемое в Брянском филиале АКБ РОСБАНК разделяется на группы:
По социальному статусу:
студенты;
пенсионеры;
служащие;
рабочие.
По уровню доходности:
лица с высоким доходом;
лица со средним доходом;
лица с низким доходом.
По уровню образования:
Высшее образование
неоконченное высшее
среднетехническое
среднее.
По психокультурным и поведенческим признакам: особенности характера и темперамента, реакция на рекламу, социальное положение и т.д.
Рассмотрим динамику физических лиц, обслуживаемых в Брянском филиале АКБ РОСБАНК. Динамика изменений за последние годы свидетельствует об общем увеличении численности физических лиц, обслуживаемых Банком. Так, в начале 2006 года их количество составило 694779 человек. За квартал количество физических лиц увеличилось на 12116 и достигло 706895 человек.
Таблица 2.8
Анализ динамики физических лиц, обслуживаемых в ОАО «» за 1 января -1 апреля 2006г гг.
| Показатель |
1 января 2006г. |
1 апреля 2006г. |
Абсолютный прирост, чел. | Темп роста, % |
| Количество обслуживаемых банком физических лиц | 394779 | 406895 | +12116 | 107,7 |
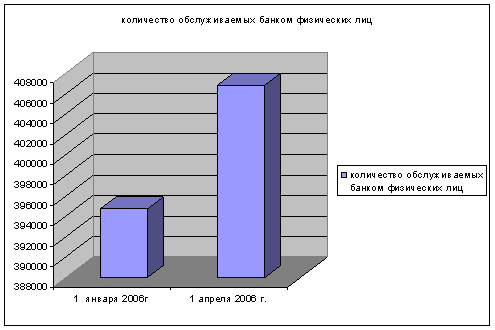
Рис 2.5. Динамика частных клиентов Брянского филиала РОСБАНКа за 1 января-1 апреля 2006г.
Физическим лицам предоставляются следующие банковские услуги:
Кредитование
Банковские карты
РОСБАНК является полноправным членом международных платежных систем VISA International и MasterCard International и эмитирует следующие виды карт:
VISA Electron, Cirrus/Maestro - самые распространенные в мире электронные дебетовые карты, доступные для студентов, пенсионеров и всех людей, имеющих небольшие доходы.
VISA UCS Loyalty - имеют ряд отличий от стандартных карт.
VISA Classic, MasterCard Mass - карты, наиболее удобные для людей среднего достатка и являющиеся отличной заменой громоздкому кошельку.
VISA Gold, MasterCard Gold - "золотые" карты.
VISA Platinum - это карта, которая помимо эксклюзивного статуса предлагает целый ряд преимуществ и дополнительных услуг для держателя карты.VISA Platinum РОСБАНК-Владение - совместный продукт РОСБАНКа и компании "Де Люкс Альянс", являющейся не только удобным платежным инструментом, но и удостоверением, по которому ведущие операторы рынка товаров и услуг класса "Де Люкс" предоставляют значительные скидки.
MasterCard World Signia - это карта является самой престижной и элитной программой. Услуги клиентам оказываются с учетом их индивидуальных потребностей и включают круглосуточную службу консьержей.
Держатели карт VISA и MasterCard, эмитированных РОСБАНКом имеют возможность:
оплачивать товары и услуги и получать наличные денежные средства в любой стране мира и в любой валюте;
получать наличные денежные средства в рублях РФ и долларах США в сети банкоматов РОСБАНКа и спонсируемых им банков по тарифам РОСБАНКа;
получать круглосуточную клиентскую поддержку;
в случае кражи/утери карты — заблокировать ее в любое время суток;
оформить дополнительные банковские карты на другое лицо для распоряжения средствами по счету;
держателям банковских карт VISA Classic, VISA Gold, MasterCard Gold, VISA Platinum дополнительно предоставляется полис медицинского страхования для выезжающих за рубеж страховой компании "Согласие" (СК "Согласие") и скидка до 20% при заключении других видов страхования в СК "Согласие".
Вклады
Денежные переводы
Аренда сейфовых ячеек
Кассовое обслуживание
Личные банковские счета
Операции с драгоценными металлами
Услуги на фондовом рынке
Интернет-банк
SMS-банк
2.4. Анализ финансового состояния банка.
Проведем анализ финансового состояния ОАО АКБ РОСБАНК по данным финансовой отчетности с целью выявления его инвестиционной привлекательности и состоятельности.
Анализ финансового состояния банка характеризуют нормативы ликвидности и различные коэффициенты. Проанализировав финансовое состояние Банка получили следующие значения показателей:
В анализируемых периодах Н2 (норматив мгновенной ликвидности) составил 25.9%; 22.4%. это больше 20%, что является положительным результатом. Иначе говоря, на каждые 10 рублей средств до востребования банк имеет, например, в первом квартале 2,6 рублей высоколиквидных активов. Следовательно банк сможет рассчитаться по своим обязательствам за 4 дня в первом квартале. Это говорит о высоком уровне ликвидности банка.
Н3 (норматив текущей ликвидности) также выше минимально допустимого значения (70%). Он составил 96.6%, 104.18%. Это говорит об оптимальности соотношения между активами и пассивами, что укрепляет ликвидность банка.
Н4 (норматив долгосрочной ликвидности) характеризует общую сбалансированность активных и пассивных операций. В анализируемых периодах значение Н4 меньше максимально допустимого (120%). Он составил 28%, 41.22%. Сумма долгосрочных кредитов (с оставшимся сроком погашения свыше года) не превышает сумму собственных средств-брутто и долгосрочных кредитов, что является положительным результатом.
Н5 (норматив общей ликвидности) показывает какую долю занимают ликвидные активы в общем объеме активов. А это означает, что высоколиквидные активы в общем объеме активов составили 46.84%, 43.23%. Полученные результаты превышают минимально допустимое значение норматива (20%), оптимальное значение – 40%. К концу второго периода банк практически достиг оптимизации по данному нормативу, что также является положительным результатом.
В общем по всем нормативам ликвидности прослеживается положительная оценка.
Темпы роста К1 (коэффициента достаточности собственного капитала ) К1= капитал/всего пассивов
за анализируемые периоды возросли. Они составили 107% и 118%, т.е. степень покрытия собственного капитала во первом периоде увеличилась на 7%, в третьем на 18%. Наблюдается тенденция к росту, это увеличивает потенциальные возможности банка, снижает банковские риски.
Темпы роста К2 (доля уставного фонда в капитале банка)
К2 =уставной фонд/капитал
составили 188% и 87% соответственно. Наблюдается скачкообразное изменение показателя в сторону уменьшения во втором квартале, это свидетельствует об уменьшении удельного реального обеспечения активов в составе собственных средств, что неблагоприятно сказывается на работе банка, возникает процентный риск и риск ликвидности. Для нормализации возникшего положения необходимо наращивать капитал чтобы обеспечить покрытие наиболее рискованных видов активов. Сумма средств, инвестируемых в развитие банка, по крайней мере должна равняться взносам учредителей
К3 (уровень доходных активов)
К3= доходные активы / всего активов
показывает какую долю в активах занимают доходные активы коммерческого банка. В анализируемых периодах он составил 1.374; 0.249. Это больше чем ноль, поэтому можно сказать, что банк финансово устойчив. Во втором периоде наблюдается тенденция к снижению. Это говорит о том, что понижается уровень достаточности собственных средств для поддержки сбалансированности баланса за счет свободного остатка собственных средств-нетто, что отрицательно для банка, потому что при снижении обеспеченности собственными средствами увеличивается иммобилизация, при этом возрастает риск ликвидности, неплатежеспособности. Банку необходимо выявить и устранить причину недостатка в собственных средствах.
Однако коэффициент размещения платных средств К4
К4= платные привлеченные средства/ доходные активы
выше нуля. Он составил 0.312; 0.066. Это говорит о мобильности собственных оборотных средств. Но все таки к второму периоду также наблюдается тенденция к снижению, что является отрицательным в работе банка. Если и далее показатель будет понижаться, то в случае возникновения кредитного и процентного рисков банк может оказаться немобильным.
Значение К5 -коэффициент мгновенной ликвидности
К5=денежные средства, счета в ЦБ/ платные привлеченные средства
отражает уровень покрытия заемных средств собственными. Он составил 0.052; 0.008. Во втором периоде показатель понижается. Это отрицательно для банка, может возникнуть риск невозврата средств вкладчикам, снижается устойчивость, это обусловлено увеличением иммобилизационных активов.
Показатель К6 (коэффициент общей ликвидности)
К6= ликвидные активы/платные привлеченные средства
отражает привлечение средств, имеющих срочный характер. Он составляет 0.004; 0.004 соответственно двум периодам. Наблюдаемое снижение ведет к понижению финансовой устойчивости из-за уменьшения доли привлеченных срочных депозитов и остатков на счетах “Лоро”.
К7 –коэффициент рентабельности активов, позволяет определить уровень рентабельности всех активов.
К7= прибыль/всего активов
.В анализируемых периодах он составил 0.167; 0.130. Темпы роста – 477% в первом периоде и 78% во втором, они снизились.
К8, коэффициент рентабельности доходных активов, предназначен для оценки нормы прибыли на уставной фонд, .е для определения эффективности использования средств собственников.
К8 = прибыль/уставной фонд.
К8 составил; 1.922; 1.753. Это больше единицы, также наблюдается рост во всех периодах, что положительно для банка. Можно сказать, что на 1 рубль платных пассивов приходится 1; 2 и 2 рубля соответственно по периодам.
Оценивая результаты по показателям финансовой устойчивости коммерческого банка можно сказать, что наблюдается практически по всем показателям рост в первом периоде, но они снижаются во втором. Для эффективной работы банка и его финансовой устойчивости необходимо принять меры, нормализующие ситуацию.
К9 –коффициент рентабельности доходных активов, характеризует удельный вес активов приносящих доход в валюте баланса.
К9= доходы банка/ доходные активы.
В анализируемых периодах этот показатель составил 0.833; 0.891 соответственно на 1 января, 1апреля. Удельный вес активов повышается и составляет больше, чем 0.7, что является положительным результатом. Увеличивается емкость рынка услуг, предоставляемых коммерческим банком.
К10 (финансовый коэффициент дееспособности ) позволяет оценить стабильность работы банка.
К10 = расходы банка/ доходы банка .
К10 составил 1.169; 1.343. наблюдается тенденция к росту, что также является положительным изменением. Т.е. на одну денежную единицу активов приходится 1.169; 1.343 единиц дохода соответственно анализируемым периодам.
К11 –коэффициент дееспособности по кредитным операциям
К11= процентные расходы/процентные доходы.
Он составил 0.235; 0.292. Т.е. непосредственно на кредитование направляется 23.5% в первом, 29.2% во втором периоде привлеченных средств. Полученные результаты не превышают 0.75 (критическое значение), это говорит о консервативной кредитной политике. Также наблюдается тенденция к росту.
К12 – коэффициент дееспособности по фондовым операциям.
К12 = расходы по операциям с ценными бумагами/ доходы по операциям с ценными бумагами.
Он характеризует стабильность работы банка на фондовом рынке - в первом периоде 0.010, во втором 0.012 денежных единиц дохода. Происходит плавное возрастание показателя, т.е. предполагается эффективная деловая активность по управлению сбалансированным кредитно-депозитным портфелем коммерческого банка.
Деятельность банка по развитию депозитной клиентской базы оценивается активностью привлечения средств К13. Темпы роста этого показателя равны 0.89 и 1.03 соответственно. Они повышаются, т.е. банк активно работает в сторону привлечения денежных средств на финансовом рынке без межбанковского кредитования.
Рентабельность дохода К14 показывает, что на 1 января на одну денежную единицу дохода приходится 0.005 денежных единиц прибыли, на 1 апреля 0.007 денежных единиц. Наблюдается тенденция к повышению рентабельности дохода, это свидетельствует об оптимизации структуры ресурсной базы.
Рентабельность общего капитала К15 характеризует деятельность банка с точки зрения эффективности управления по размещению активов, т.е. их возможность приносить доход. К15 составил 0.004; 0.005. показатель увеличивается, что является положительным результатом.
Эффективность использования собственных средств характеризует коэффициент К16. В анализируемых периодах он составил 0.030; 0.046. Во втором третьем квартале показатель снизился по сравнению с первым кварталом. Это говорит о неоперативности принятия решений в случае возникновения рисков.
К17 характеризует эффективность оборота текущих активов. Темпы роста составили 133% и 150% соответственно, т.е. повышается эффективность оборота текущих активов, увеличивается число оборотов за единицу времени.
В общем по коэффициентам, характеризующим и оценивающим деловую активность коммерческого банка можно сделать вывод, что все коэффициенты имеют положительные значения и тенденцию к росту.
Рейтинг банка определяется исходя из финансовых показателей банка, которые были рассчитаны ранее по следующей формуле:
W = К1+К2+К3+К4+К5+К6+К7+К8+К9+К10+К11+К12+К13+К14+ К15,
К1 = 1,032; К2 = 0,144; К3 = 0,249; К4 = 0,066; К5 = 0,088;
К6 = 0,004; К7 = 0,130; К8 = 1,753; К9 = 0,821; К10 = 1,343;
К11 = 0,292; К12 = 0,012; К13 = 0,885; К14 = 0,007; К15 = 0,046.
W = 6.872
Тенденция развития банка- стабильность.
Ресурсная база банка достаточно диверсифицирована по направлениям привлечения средств и по валютам, стоимость ресурсов на рыночном уровне, риск внезапного оттока средств, могущего негативно повлиять на деятельность банка, минимален, просроченная задолженность по привлеченным средствам отсутствует. Ресурсную базу следует признать соответствующей основным направлениям активных операций банка.
Ликвидность банка в целом и его операций высокая. Способность банка своевременно и полностью выполнять свои обязательства умеренно высокая. Риск ликвидности фондирования низкий. Риск ликвидности активов низкий.
Информация о собственниках доступна и подтверждена из открытых источников, уровень поддержки банка и заинтересованность в его дальнейшем развитии достаточно высокие, качество управления банком высокое. Банк в достаточной степени прозрачен и информационно открыт. Акционерные и управленческие риски низкие.
Банк является универсальным кредитным учреждением с акцентом на отдельные виды банковских операций. Конкурентоспособность банка достаточно высокая.
Система аналитических коэффициентов банка, свидетельствует о его высокой финансовой устойчивости и платежеспособности, а также о возможном наличии в его деятельности отдельных незначительных негативных моментов и/или тенденций, которые в обозримой перспективе не должны существенно повлиять на его финансовую устойчивость и платежеспособность.
Активы хорошего качества, диверсификация по видам, срокам и валютам на достаточном уровне, доходность на рыночном уровне, уровень просроченной задолженности низкий, крупные кредитные риски незначительны. Активы в целом соответствуют ресурсной базе