Разработка мероприятий повышения конкурентоспособности регионального филиала банка
Основными задачами клиентоориентированного бизнеса являются:
Обслуживание каждого клиента на VIP-уровне
Ведение полной истории работы с клиентами
Сбор информации о клиентах и их потребностях
Быстрый и качественный охват большого числа клиентов
Защита клиентской базы
Контроль качества работы с клиентом.
Повышение производительности сотрудников, работающих с клиентами
Организация и управление процессом продаж
Организация работы с сегментами рынка
Организация постоянной маркетинговой работы с клиентами
Ведение информации о послепродажном обслуживании клиента
Согласованная работа сотрудников разных отделов с одним клиентом
Фиксирование детальной и обширной информации о каждом контактном лице
Совершенствование персонального обслуживания клиентов корпоративного рынка включает в себя также увеличение числа специально подготовленных консультантов для малых фирм, работающих в местных отделениях банка.
Оценка надежности банков - проблема актуальная как для клиентов, активно работающих с банковскими структурами, так и для самих банков, которым необходимо оценивать своих партнеров.
Общепринятым во всем мире инструментом для комплексной оценки (довольно часто для оценки надежности или платежеспособности) банковских структур являются рейтинги, которые систематически рассчитываются и публикуются как фирмами, профессионально работающими в этой области, так и самими банками.
Банковские рейтинги позволяют в определенной степени сопоставлять надежность действующих банков, а при использовании дополнительной информации об их финансовом состоянии делать это в достаточной степени адекватно.
Процесс ранжирования экономических субъектов необходимо начинать с определения и разработки оценочной системы, которая формирует выбор предпочтений при проведении комплексных сравнительных оценок объектов экспертизы. Оценочная система должна включать в себя следующие составляющие:
критерии, характеризующие объект оценивания;
шкалы, на основе которых оценивается объект по каждому из критериев;
принципы выбора, по которым на основании оценок значений критериев определяется итоговая рейтинговая оценка или формируется совокупность однородных кластеров (классов сходства).
Рейтинг кредитоспособности банка – текущее мнение рейтингового агентства о способности банка выполнять свои обязательства перед кредиторами и инвесторами. Рейтинг определяется в результате глубокого исследования банка по оригинальной методики рейтингового агентства, учитывающей количественные и качественные показатели. Исходная информация – финансовая и статистическая отчетность, анкетирование, иные информационные материалы, углубленное интервью с топ-менеджментом
Результат рейтинговой оценки – отнесение банка к одному из рейтинговых классов кредитоспособности и рейтинговый отчет, в котором подробно описаны и обоснованы все риски, влияющие на кредитоспособность.
Методика определения кредитоспособности банка основана на том принципе, что при определенных значениях некоторых базовых финансово-экономических показателей деятельности банка, банк относится в рейтинговую группу A, B, C или D.
Конкретный рейтинг банка внутри группы определяется на основании анализа дополнительных финансово-экономических и качественных показателей деятельности банка (рис. 1.1).
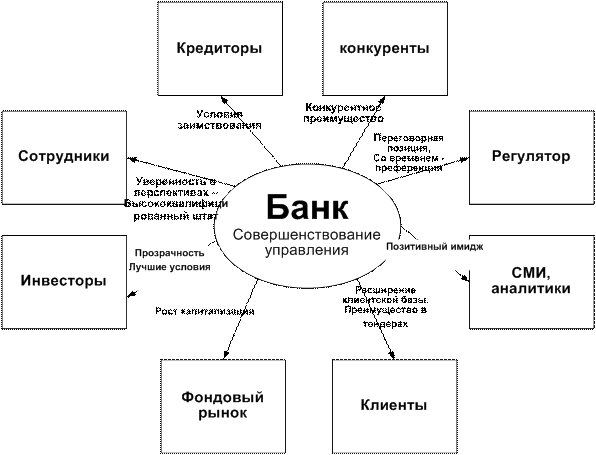
Рис. 1.1. Определение кредитоспособности банка.
В качестве факторов рассматриваются финансово-экономические показатели деятельности банка, определяющие текущую платежеспособность (финансовый анализ), и трудноформализуемые характеристики риска банка, определяющие его финансовую устойчивость (качественный анализ).
Анализ финансового состояния коммерческого банка можно представить как внешний: со стороны ЦБ РФ, независимых рейтинговых агентств, потенциальных клиентов (вкладчиков, акционеров), и внутренний - внутренними аналитическими службами банка.
Провести более менее четкую границу между этими двумя подходами не всегда возможно, так как используются одни источники информации (с различной степенью детализации), преследуются общие цели.
Основными источниками информации для финансового анализа являются оборотно-сальдовые балансы банка по счетам второго порядка, внебалансовые данные, срочные операции, справка о выполнении нормативов ЦБ РФ, отчет о прибылях и убытках, аудиторское заключение, годовой отчет и другие материалы, содержащие информацию финансового характера о банке.
Размер бизнеса банка оценивается по нескольким параметрам :
В первую очередь это размер чистых активов. При определении размера банка оценивается: принадлежность к финансово-промышленной группе или холдингу; наличие крупных реализованных проектов как инвестиционных, так и по организации заимствования для своих клиентов; диверсификация бизнеса банка или холдинга, в который банк входит.
Достаточность капитала. Основной показатель - размер капитала. При этом учитывается наличие схем по искусственному увеличению капитала и неоплаченной суммы уставного капитала. Учитывается также структура капитала: наличие инвестированной прибыли в форме резервных фондов под основную деятельность, наличие дохода от эмиссии и его доля в капитале, форма собственности банка, история формирования капитала и его роста за длительный период, достаточность капитала по нормативам ЦБ РФ и рассчитанного показателя.
Структура активов - оценка долей разных типов активов в общей структуре, оценка показателей диверсификация активов, оценка динамики изменения структурных диспропорций в активах и причины их возникновения.
Качество активов оценивается по значениям таких показателей, как доля просроченной задолженности в клиентских сделках, в межбанковских кредитах, в активах-нетто, отношение обеспечения, принятого в залог, к сумме клиентских кредитов, отношение резервов под просроченную задолженность к объему просроченной задолженности и т.д. Наряду с этим оценивается состав крупнейших заемщиков и уровень концентрации активов, качество фондового портфеля и других групп, а также другие кредитные риски.
Структура и диверсификация обязательств источники формирования кредитных ресурсов динамика изменения источников фондирования. Делается вывод о срочности и устойчивости клиентской базы экспертное заключение о факторах повлиявших на изменение структуры обязательств
Ликвидности коммерческого банка означает возможность банка своевременно и полно обеспечивать выполнение своих долговых и финансовых обязательств перед всеми контрагентами, что определяется наличием достаточного собственного капитала банка, оптимальным размещением и величиной средств по статьям актива и пассива баланса с учетом соответствующих сроков.
Таким образом, ликвидность КБ базируется на постоянном поддержании объективно необходимого соотношения между тремя ее составляющими – собственным капиталом, активами и пассивами путем оперативного управления их структурными элементами.
Каждый коммерческий банк должен самостоятельно обеспечивать поддержание своей ликвидности на заданном уровне на основе как анализа ее состояния за конкретные периоды времени, так и прогнозирования результатов деятельности и реализации обоснованной стратегии управления уставным капиталом, фондами, активами и пассивами.
Расчетные коэффициенты и нормативы ЦБ РФ. Этот блок характеризует изменения, затрагивающие финансовые показатели и коэффициенты на протяжении исследуемого периода. Динамика показателей оценивается на основании сравнения его динамических показателей за период 1-3 года, а также со средними показателями по банковской системе, группе банков-аналогов и т.д. Наряду с этим оценивается выполнение нормативов ЦБ РФ.
Доходность и рентабельность банка. Оценка строится на основании анализа уровня прибыльности банка, соответствия структуры доходов и расходов направлениям бизнеса банка. Наряду с этим оценивается динамика изменения структуры доходов и расходов за исследуемый период, и делаются выводы о причинах.
Качественный анализ. Основными источниками информации для качественного анализа деятельности банка являются юридическая информация, включая уставные документы банка, лицензии, соглашения, договора, анализ структуры банка.
Репутация, история банка - оценка этой информации дает представление о влиятельности топ-менеджеров, о кредитной истории банка, об известности бренда банка, степени влияния в регионах, характер клиентской базы и т.п. При этом оценивается информация, полученная из разных источников, что позволяет снизить субъективность экспертной оценки.
Оценка оргструктуры и кадров выявляет уровень квалификации персонала и топ-менеджмента, наличие в банке собственных значимых методических разработок, программных продуктов, численность и эффективность сотрудников, система повышения квалификации и обучения кадров, поддержание делового стиля и корпоративной этики.
Стратегия развития банка. Главное - это наличие стратегии, глубина ее проработки и аргументация основных направлений развития, сведения о реализации программы. В процессе анализа оцениваются, в частности, такие показатели, как планируемая клиентская переориентация, изменение специализации, развитие филиальной сети, создание ФПГ, развитие продуктового ряда и другие возможные направления развития банка.
Кредитная политика включает в себя оценку таких факторов, как система управления кредитными рисками в банке, уровень принятия кредитного решения, мониторинг кредитных рисков, качество кредитного портфеля.
Управление финансовыми ресурсами и потоками включает в себя оценку планирования и управления активами и пассивами, уровень принятия решения о распределении ресурсов, систему оценки рыночного риска инструментов, внутренний аудит. Оценивается также работа банка на межбанковском рынке (нетто-кредитор или нетто-заемщик), цена привлекаемых с межбанковского рынка краткосрочных ресурсов.
Управление рисками.. Иными словами речь идет о системе риск-менеджмента в банке. Оцениваются: методология, техническая оснащенность, система контроля за лимитами, уровень заключений, взаимодействие с бизнес-подразделениями, наличие и периодичность работы Комитетов, профессионализм риск-менеджеров и аналитиков.
Банки работают в области управляемого риска. Поэтому очень важно уметь прогнозировать и управлять банковскими рисками, вовремя оценивать риски на финансовом рынке. Надо разрабатывать методику анализа и прогноза банковских рисков с тем, чтобы "фактор неопределённости будущего, как источника повышенного риска на финансовом рынке, был источником получения высоких доходов". Особое внимание необходимо уделять рассмотрению элементов портфельного подхода в управлении кредитом и управлении инвестициями, проблеме формирования структуры активов и пассивов банка с точки зрения оптимального сочетания двух взаимоисключающих задач - максимизации доходов и минимизации риска.
Региональная политика. Оценивается количество филиалов, цели создания филиальной сети, статус филиалов, качество и характер контроля за деятельностью филиалов.
Техническая оснащенность наличие и эффективность информационных каналов банка,техническая и информационная оснащенность казначейства, а также front/middle/back office, качество программного/сетевого обеспечения, уровень развития контрольных функций с точке зрения контроля врежиме on-line, наличие современного оборудования и программных комплексов, защита данных и информации. Уровень автоматизации управления.
Операционная среда деятельности банка включает в себя оценку внешних факторов, влияющих на деятельность банка - макроэкономические тенденции, структура банковской системы и уровень конкуренции, государственное регулирование, правовая среда деятельности банка. Эти факторы рассматриваются применительно к сферам деятельности рейтингуемого банка (по направлениям его специализации, региональному, отраслевому присутствию и т.п.)
Структура собственников и качество корпоративного управления. Анализируется структура собственности и состав акционеров, мотивация акционеров в развитии банковской структуры, корпоративное управление и прозрачность структуры капитала.
В России и сложилась инсайдерская модель корпоративного управления, в основе которой лежат высокая концентрация капитала, закрытость и непрозрачность бизнес-структур. Прибыль при этом является формальным показателем, а к миноритарным акционерам владельцы контрольного пакета акций относятся не как к собственникам компании, а как к помехе. Наконец, судебная система не способна защитить права акционеров, несмотря на наличие вполне приличного закона об акционерных обществах
Только последнее время Российские банки начинают придавать все большее значение вопросам корпоративного управления. В первую очередь это касается региональных банков, для которых внедрение принципов наилучшей практики корпоративного управления служит одним из способов повышения конкурентоспособности. Российские банки выделяют в качестве наиболее актуальных аспекты корпоративного управления, касающиеся построения эффективной системы планирования, контроля и управления рисками. Вопросы взаимодействия между менеджментом и собственниками банка пока не могут быть названы приоритетными.
Система автоматизированного управления. Одним из важнейших показателей надежности банка является автоматизация управления - тип внедренной автоматизированной системы управления, её функциональное покрытие, отношение с партнерами по внедрению (поставщик, консультант).
Система стратегического управления позволяет решать широкий комплекс задач, связанных со стратегическим планированием развития банка и стратегическим управлением. Система стратегического управления позволяет проводить сценарное моделирование стратегического развития банка с учетом изменения макроэкономики страны и регионов присутствия банка, конкурентной среды, а также с учетом мнений владельцев банка, опыта и экспертных знаний менеджмента.
Обычно автоматизированные системы ERP/MRP содержат несколько функциональных модулей, таких как блок управления персоналом, блок макроэкономического анализа и прогноза, блок анализа конкурентной среды, блок стратегического бюджетирования, блок ключевых показателей, блок управления операционными рисками.
Подводя итоги, можно выявить целый ряд специфических черт, принадлежащих банковской конкуренции, отличающих её от конкуренции в промышленности или в других отраслях национальной экономики и заслуживающих отдельного обобщения.
К выявленным особенностям банковской конкуренции относятся:
|
конкуренция в банковском секторе экономики возникла позже, чем конкуренция в промышленности, однако отличается разновидностью форм и высокой интенсивностью; в качестве конкурентов коммерческих банков выступают не только другие банки, но и небанковские кредитно-финансовые институты, а также некоторые нефинансовые организации; конкурентное пространство представлено многочисленными банковским рынками, на одних из которых банки выступают как продавцы, а на других - как покупатели; внутриотраслевая конкуренция носит преимущественно видовой характер, что связано с дифференциацией банковского продукта; банковские услуги могут взаимозаменять друг друга, но не имеют конкурентоспособных внешних (небанковских) заменителей, в связи с чем межотраслевая конкуренция осуществляется только посредством перелива капитала; в банковском деле отсутствует ряд входных барьеров, характерных для многих других отраслей (в частности, патентная защита), что ведёт к относительно большей интенсивности конкуренции в этой сфере экономики; ограничения ценовой конкуренции выдвигают на первый план проблемы управления качеством банковского продукта и услуг , а так же рекламы; банковские рынки являются рынками дифференцированной олигополии, предоставляющими широкие возможности для кооперации и согласования рыночной политики кредитных институтов, таким образом наряду с индивидуальной существует групповая банковская конкуренция. |
В качестве основных закономерностей банковской конкуренции на современном этапе можно назвать следующие:
|
универсализация банковской деятельности; либерализация государственного регулирования банковской деятельности; расширение региональной и национальной сферы деятельности кредитных институтов; проникновение на банковский рынок не банков; возрастание значения неценовой конкуренции и персонализация клиента; глобализация банковской конкуренции; усиление интенсивности банковской конкуренции – как результирующая всех названных закономерностей. активное проникновение ИТ на рынок банковских услуг |
2. Комплексный анализ деятельности БРЯНСКОГО ФИЛИАЛА ОАО АКБ «РОСБАНК» .
2.1. Общая характеристика ОАО АКБ «РОСБАНК»
Согласно статье 1 ФЗ “ О банках и банковской деятельности” банк представляет собой “кредитную организацию, которая имеет исключительное право осуществлять следующие банковские операции: привлечение во вклады денежных средств физических и юридических лиц, размещение указанных средств от своего имени и за свой счет на условиях возвратности, платности, срочности, открытие и ведение банковских счетов физических и юридических лиц.”
Акционерный коммерческий банк «РОСБАНК» - многопрофильный частный финансовый институт, один из лидеров российской банковской системы.
По состоянию на 1 марта 2007 г. собственный капитал банка составил 24 784,86 млн. рублей, а суммарные активы – 383 022,61 млн. рублей. Основные акционеры банка: холдинговая компания “Интеррос” (77%) и французская банковская группа «Сосьете Женераль» (20 % минус одна акция).
РОСБАНК последовательно реализует стратегию создания универсального финансового института национального масштаба и обслуживает все категории клиентов.
Ключевыми направлениями деятельности РОСБАНКа являются розничное, корпоративное, инвестиционно-банковские услуги и работа с состоятельными частными клиентами (private banking). Важным этапом его развития стала консолидация бизнеса с банковской группой ОВК, которая успешно завершилась в июле 2005 г.
По данным сайта www.banki на март 2007 года РОСБАНК в рейтинге банков занимает 9 место.
Табл.1
Рейтинг банков по данным сайта www.banki
|