Організація діяльностї зовнішньоторговельної фірми ЗАТ Шпалерна фабрика "Едем", м. Дніпропетровск
Міністерство освіти та науки України
Дніпропетровський національний університет
Факультет міжнародної економіки
Кафедра менеджменту
ДИПЛОМНА РОБОТА
на тему: „Організація діяльностї зовнішньоторговельної фірми (на прикладі ЗАТ Шпалерна фабрика „Едем”, м.Дніпропетровск)
за напрямом „Менеджмент”
ЗМІСТ
ВСТУП
РОЗДІЛ 1 ТЕОРЕТИЧНІ ЗАСАДИ ЗОВНІШНЬОЕКОНОМІЧНОЇ ДІЯЛЬНОСТІ (ЗЕД) ПІДПРИЄМСТВ В УКРАЇНІ
1.1 Сутність та законодавче поле основних видів ЗЕД підприємств в Україні. Тарифне та нетарифне регулювання зовнішньої торгівлі в Україні
1.2 Основні форми розрахунків у зовнішньоекономічній торгівлі
1.3 Новітні напрямки в організації ЗЕД підприємств після вступу України у Світову Організацію Торгівлі (СОТ)
РОЗДІЛ 2 АНАЛІЗ СТАНУ ЗОВНІШНЬОТОРГОВЕЛЬНОЇ ДІЯЛЬНОСТІ ЗАТ ШПАЛЕРНА ФАБРИКА „ЕДЕМ” (М.ДНІПРОПЕТРОВСЬК)
2.1 Сфера бізнесу та загальна характеристика діяльності підприємства
2.2 Структура та географія експортних операцій підприємства
2.3 Структура та географія імпортних операцій підприємства
2.4 Оцінка ефективності та основні проблеми в зовнішньоторгівельній діяльності підприємства
РОЗДІЛ 3 ШЛЯХИ ПІДВИЩЕННЯ ЕФЕКТИВНОСТІ ЕКСПОРТНО-ІМПОРТНОЇ ЗОВНІШНЬОТОРГОВЕЛЬНОЇ ДІЯЛЬНОСТІ ЗАТ ШПАЛЕРНА ФАБРИКА „ЕДЕМ” (М.ДНІПРОПЕТРОВСЬК)
3.1 Оптимізація зовнішньоекономічних розрахунків при експортно-імпортних операціях за рахунок застосування вексельної форми розрахунків
3.2 Мінімізація податкового навантаження на підприємство за рахунок використання конвейеру взаємозаліку ПДВ - податкових векселів при імпорті сировини та бюджетного ПДВ – відшкодування при експорті шпалерної продукції
ВИСНОВКИ
СПИСОК ПОСИЛАНЬ
ДОДАТКИ
ВСТУП
Актуальність теми дипломного дослідження полягає в необхідності оцін-ки поточного стану та розробки перспективної стратегії діяльності експортно-орієнтованих підприємств України в умовах вступу України в Світову організацію торгівлі та зняття чи мінімізації протекціоністських експортно-імпортних митних бар’єрів як з боку України, так і з боку членів СОТ.
Об’єктом дипломного дослідження було підприємство – шпалерна фабрика ЗАТ «Едем» (м.Дніпропетровськ).
Предметом дипломного дослідження була зовнішньоекономічна діяль-ність шпалерної фабрики ЗАТ «Едем» (м.Дніпропетровськ).
Метою дипломного дослідження була розробка пропозицій по покращан-ню ефективності зовнішньоекономічної діяльності шпалерної фабрики ЗАТ «Едем» (м.Дніпропетровськ).
Основними завданнями дипломного дослідження були:
проведення теоретичного аналіза сутності та законодавчого поля регу-лювання зовнішньоекономічної діяльності підприємств в Україні;
- виконання аналізу зовнішньоекономічної діяльності шпалерної фабрики ЗАТ «Едем» (м.Дніпропетровськ) у 2007 -2009 роках та економічної діагностики впливу ЗЕД на показники діяльності та фінансовий стан підприємства;
- ідентифікація основних проблем в ЗЕД шпалерної фабрики ЗАТ «Едем» (м.Дніпропетровськ) та розробка пропозицій по покращанню ефективності його ЗЕД.
Інформаційними джерелами дипломного дослідження були матеріали щорічних фінансово-економічних звітів шпалерної фабрики ЗАТ «Едем» (м.Дніпропетровськ) за 2007 - 2009 роки та інформація офіційного Інтернет-сайтів Державної комісії з цінних паперів та фондового ринку України та Державного комітету статистики України.
Практична цінність отриманих результатів роботи полягає в проведенні послідовного аналізу діяльності і змін в фінансовому стані шпалерна фабрика ЗАТ «Едем» (м.Дніпропетровськ) та наданні пропозицій по покращанню зовнішньоекономічної діяльності за рахунок відновлення обігу податкових векселів для імпортерів сировини, які здійснюють ввезення сировини, устаткування та товарів для підтверджених власних виробничих потреб, що дозволить суттєво підняти ефективність роботи експортно-орієнтованих підприємств України, які використовують новітнє іноземне обладнання та технології, а також іноземну сировину для виготовлення експортної продукції.
РОЗДІЛ 1 ТЕОРЕТИЧНІ ЗАСАДИ ЗОВНІШНЬОЕКОНОМІЧНОЇ ДІЯЛЬНОСТІ (ЗЕД) ПІДПРИЄМСТВ В УКРАЇНІ
1.1 Сутність та законодавче поле основних видів ЗЕД підприємств в Україні. Тарифне та нетарифне регулювання зовнішньої торгівлі в Україні
Для сучасного періоду міжнародного економічного розвитку характерне широке залучення країн у міжнародні взаємозв'язки. Це пов'язане з тим, що масштаби сучасного виробництва переросли національні рамки. У міжнародних масштабах переміщуються не лише товари, а й фактори виробництва, насамперед капітал та робоча сила. Охопленою сферою стала не лише сфера обігу, а й сфера виробництва. Для нормального підтримання і розвитку національного виробництва стає необхідним взаємодія з іншими країнами, участь у міжнародному поділі праці та обміні. Посилюється інтернаціоналізація виробництва й усього господарського життя, що стало основою формування світового господарства [44].
Сьогодні в Україні суб'єкти господарювання мають можливість активно брати участь в міжнародному економічному співробітництві.
Нормами Закону Україні від 16.04.91 № 959-ХІІ “Про зовнішньоекономічну діяльність” [5] (далі – Закон №959) визначено, що зовнішньоекономічна діяльність - це діяльність суб'єктів господарської діяльності України та іноземних суб'єктів господарської діяльності, побудована на взаємовідносинах між ними, що має місце як на території України, так і за її межами.
До головних видів зовнішньоекономічної діяльності належать 16 основних видів, наведених на рис.1.1.
Майже усі види ЗЕД відображені в експорті та імпорті товарів і послуг.
Міжнародне економічне співробітництво є одним із головних факторів розвитку економіки кожної країни .
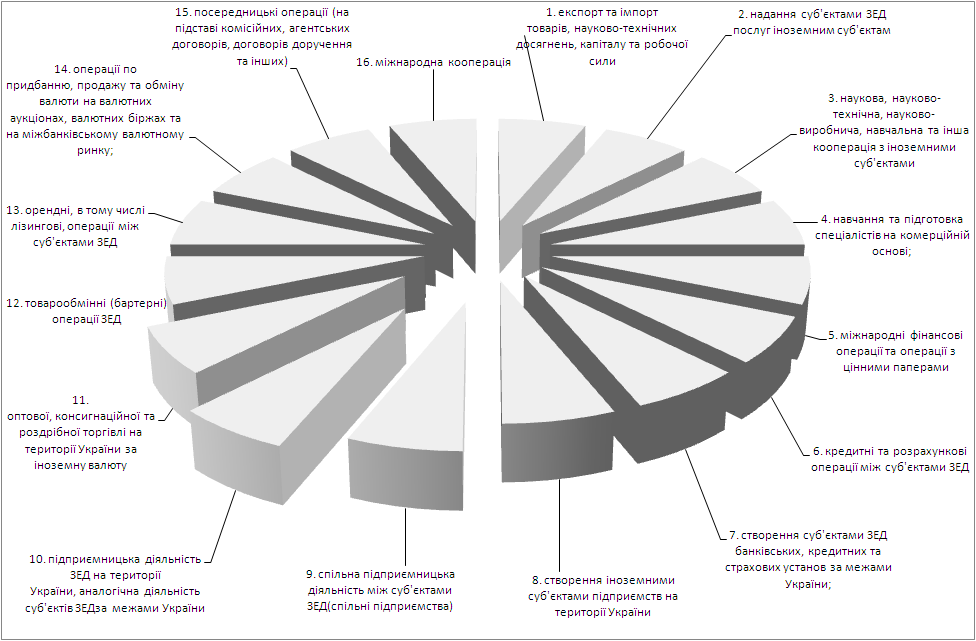
Рис. 1.1. Головні види зовнішньоекономічної діяльності [5]
Незважаючи на на всю переконливість аргументів на користь вільної торгівлі, у дійсності на цьому шляху існує велика кількість державних регу-люючих бар'єрів [1] , [4]:
- Мито. Мито є акцизним податком на імпортні товари; воно може вво-дитися з метою одержання доходів чи для захисту внутрішнього ринку. Фіс-кальні мита, як правило, застосовуються у відношенні виробів, що не вироб-ляються усередині країни. Ставки фіскального мита в основному невеликі, їх-ньою метою є забезпечення бюджету податковими надходженнями. Протек-ціоністські мита призначені для захисту місцевих виробників від іноземної конкуренції. Хоча протекціоністські мита, як правило, недостатньо високі для припинення імпорту іноземних товарів, вони все-таки ставлять іноземного виробника в невигідне конкурентне положення при торгівлі на внутрішньому ринку.
- Імпортні квоти. За допомогою імпортних квот встановлюються макси-мальні обсяги товарів, що можуть бути імпортовані за якийсь період часу. Час-то імпортні квоти виступають більш ефективним засобом стримування міжна-родної торгівлі, ніж мита. Незважаючи на високі мита, визначений товар може імпортуватися у відносно великих кількостях. Низькі ж імпортні квоти цілком забороняють імпорт товару понад визначену кількість.
- Нетарифні бар'єри. Під нетарифними бар'єрами розуміється система лі-цензування, створення невиправданих стандартів якості продукції і його безпе-ки чи просто бюрократичні заборони в митних процедурах. Так, Японія і євро-пейські країни жадають від імпортерів одержання ліцензій. Обмежуючи випуск ліцензій, можна ефективно обмежувати імпорт. Саме так зробила Великобрита-нія, заборонивши імпорт вугілля.
- Добровільні експортні обмеження. Вони є дещо новою формою торго-вих бар'єрів. Так, японські автомобілебудівники під погрозою введення Сполу-ченими Штатами більш високих тарифів чи низьких імпортних квот погодили-ся на введення добровільних експортних обмежень на свій експорт у США.
Обкладення митом товарів та інших предметів, що переміщуються через митний кордон України, здійснюється відповідно до Закону України "Про Мит-ний тариф України" [3], який встановлює систематизований звід ставок мита, яким обкладаються товари та інші предмети, що ввозяться на митну територію України або вивозяться за межі цієї території.
Митний тариф України базується на міжнародно визнаних нормах і роз-вивається у напрямі максимальної відповідності до загальноприйнятих у міжна-родній практиці принципів і правил митної справи.
Ставки Митного тарифу України є єдиними для всіх суб'єктів зовнішньо-економічної діяльності незалежно від форм власності, організації господарської діяльності та територіального розташування, за винятком випадків, передбаче-них законами України та її міжнародними договорами.
Мито, що стягується митницею, являє собою податок на товари та інші предмети, які переміщуються через митний кордон України.
В Україні застосовуються такі види мита:
- адвалерне, що нараховується у відсотках до митної вартості товарів та інших предметів, які обкладаються митом;
- специфічне, що нараховується у встановленому грошовому розмірі на одиницю товарів та інших предметів, які обкладаються митом;
- комбіноване, що поєднує обидва ці види митного обкладення.
Встановлення пільг та зміна ставок мита, в тому числі на предмети осо-бистого користування, здійснюються Верховною Радою України за поданням Кабінету Міністрів України.
Ввізне (імпортне) мито - нараховується на товари та інші предмети при їх ввезенні на митну територію України.
Вивізне (експортне) мито - нараховується на товари та інші предмети при їх вивезенні за межі митної території України.
Сезонне мито - на окремі товари та інші предмети може встановлюватися сезонне ввізне і вивізне мито на строк не більше чотирьох місяців з моменту їх встановлення.
Особливі види мита - з метою захисту економічних інтересів України, українських виробників та у випадках, передбачених законами України, у разі ввезення на митну територію України і вивезення за межі цієї території товарів незалежно від інших видів мита можуть застосовуватися особливі види мита:
- спеціальне мито; - антидемпінгове мито; - компенсаційне мито.
Нарахування мита на товари та інші предмети, що підлягають митному обкладенню, провадиться на базі їх митної вартості, тобто ціни, яка фактично сплачена або підлягає сплаті за них на момент перетину митного кордону Укра-їни. При визначенні митної вартості до неї включаються ціна товару, зазначена в рахунку-фактурі, а також такі фактичні витрати, якщо їх не включено до ра-хунку-фактури:
- на транспортування, навантаження, розвантаження, перевантаження та страхування до пункту перетину митного кордону України;
- комісійні та брокерські;
- плата за використання об'єктів інтелектуальної власності, що належить до даних товарів та інших предметів і яка повинна бути оплачена імпортером (експортером) прямо чи побічно як умова їх ввезення (вивезення).
Основні методи митного нетарифного регулювання зовнішньоекономічної діяльності :
1) Ліцензування і квотування експорту та імпорту запроваджуються в Україні самостійно в особі її державних органів у таких випадках [1]:
- в разі різкого погіршення розрахункового балансу України, якщо нега-тивне сальдо його перевищує на відповідну дату 25 процентів від загальної су-ми валютних вимог України;
- в разі досягнення встановленого Верховною Радою України рівня зов-нішньої заборгованості;
- в разі значного порушення рівноваги по певних товарах на внутріш-ньому ринку України, особливо по сільськогосподарській продукції, продуктах рибальства, продукції харчової промисловості та промислових товарах народ-ного споживання першої потреби;
- при необхідності забезпечити певні пропорції між імпортною та вітчиз-няною сировиною у виробництві;
- при необхідності здійснення заходів у відповідь на дискримінаційні дії інших держав;
- в разі порушення суб'єктом зовнішньоекономічної діяльності правових норм цієї діяльності, встановлених цим Законом (запроваджується як санкція режим ліцензування);
- відповідно до міжнародних товарних угод, які укладає або до яких при-єднується Україна (запроваджується режим квотування).
2) Квотування здійснюється шляхом встановлення режиму видачі індиві-дуальних ліцензій , причому загальний обсяг експорту (імпорту) за цими ліцен-зіями не повинен перевищувати обсягу встановленої квоти. В Україні запровад-жуються такі види експортних (імпортних) квот (контингентів):
- глобальні; - групові; - індивідуальні; - антидемпінгові;
- компенсаційні; - спеціальні.
По кожному виду товару може встановлюватись лише один вид квоти.
3) Ліцензії. В Україні запроваджуються такі види експортних (імпортних) ліцензій:
- генеральна; - разова (індивідуальна); - відкрита (індивідуальна);
- антидемпінгова (індивідуальна); - компенсаційна (індивідуальна);
- спеціальна (індивідуальна).
По кожному виду товару встановлюється лише один вид ліцензії.
4) Митні пільги.
7) Заборона окремих видів експорту та імпорту
8) Встановлення державної монополії на деякі види експорту-імпорту
товарів.
9) Заходи у відповідь на дискримінаційні та/або недружні дії інших держав, митних союзів або економічних угруповань.
10) Обмеження реекспорту.
11) Спеціальні економічні зони.
Основні види зовнішньоекономічної діяльності виробничих підприємств зосереджені на [38]:
експортних операціях;
імпортних операціях;
- операціях з давальницькою сировиною;
- бартерних контрактах;
- контрактах комісії (консигнація);
- міжнародних лізингових операціях.
1. Експортні операції
Експорт товарів - це продаж товарів іноземним суб'єктам господарської діяльності (в тому числі з оплатою не в грошовій формі) з вивозом або без вивозу цих товарів через митний кордон України, включаючи реекспорт.
Реекспорт товарів означає продаж нерезидентам і вивіз за межі України товарів, які були раніше імпортовані експортером на її територію.
Експорт капіталу - це вивіз капіталу в якій-небудь формі: у вигляді валютних коштів, продукції, послуг, прав інтелектуальної власності і інших немайнових прав.
Метою експортних операцій є отримання прибутку від виробничої та інших форм господарської діяльності.
Розділення поняття “експорт” в залежності від об'єкта експортної операції покладено в основу обліку таких операцій.
Експорт товарів (робіт, послуг) - це елемент зовнішньоекономічної діяльності, яка повинна супроводитися оформленням контракту. І в залежності від предмета контракту, його мети, умов постачання, платежу і інших істотних умов бухгалтер визначає, в якій сумі і в який момент потрібно відображати прибуток від експортної операції в бухгалтерському і податковому обліку.
Особливості бухгалтерського обліку експортних операцій по критеріям визнання прибутку встановлені Стандартами бухгалтерського обліку П(С)БУ- 15. При цьому для товарів і продукції вони одні, а для послуг, робіт - інші. Але згідно із загальним правилом прибуток признається при збільшенні активу або зменшення зобов'язання, яке приводить до збільшення власного капіталу, при умові, що оцінка прибутку може бути достовірно визначена.
Збільшення активу при експортній операції передбачає виникнення дебіторської заборгованості іноземного партнера і одночасне суми прибутку повинно узгоджуватися з умовами постачання, відображеними в контракті: чи те в момент відвантаження товару зі складу, чи то в момент його передачі транспортній організації або передачі товару (робіт, послуг) за межами митного кордону України і т.п. Відповідно до норм П(С)БУ 15 в наказі про облікову політику підприємства необхідно заздалегідь передбачити, коли результат експортної операції відповідає критеріям визнання прибутку.
Тобто продавець самостійно визначає, на якому етапі операція експорту буде надійно відповідати критеріям визнання прибутку: в момент переходу прав власності на товар або на результати виконаних робіт, послуг або ж в момент оформлення митного (транспортного) документа.
При розв'язанні цього питання потрібно пам'ятати, що в бухгалтерському обліку не признаються прибутком:
- суми попередньої оплати (авансів) вартості продукції, товарів, робіт і послуг;
- суми надходжень за договорами комісії і іншими аналогічним договорами на користь комітента.
Вплив норм Закону про ПДВ [8]:
а) Операції по продажу товарів, які були вивезені (експортовані) платником податку за межі митної території України, обкладаються ПДВ по нульовій ставці (пп.6.2.1 Закону про ПДВ [8]).
Згідно з нормами цього Закону товари вважаються вивезеними (експортованими) за межі митної території України у випадку, якщо їх вивіз (експортування) засвідчений належним чином оформленою митною вантажною декларацією.
Факт експорту повинен бути підтверджений правильно оформленої ВМД - тільки в цьому випадку можна скористатися нульовою ставкою, і тільки тоді це буде називатися експортом в розумінні Закону про ПДВ, згідно з яким у разі виконання норм статті 8 Закону про ПДВ можна спробувати отримати експортне відшкодування податкового кредиту. Закон про ПДВ не ставить в залежність наявність нульової ставки і право на експортне відшкодування від дати надходження оплати або від вигляду валюти, що поступила.
У Законі про ПДВ відсутнє поняття “експорт без вивозу”. Отже, якщо продукція, товари відвантажені іноземному суб'єкту господарської діяльності на території України і фактичний вивіз (ВМД) буде оформлятися ним самим як експортером, то продавець - платник ПДВ не буде мати права на нульову ставку і експортне відшкодування.
Експортною в тлумаченні Закону про ПДВ не можна назвати і таку операцію, яка згідно з контрактом з нерезидентом почнеться з попередньої оплати. Адже податкові зобов'язання (навіть по ставці 0 %) в цьому випадку не виникають (пп.7.3.8 Закону про прибуток [7]). Суми отриманих авансів в рахунок подальшого відвантаження не відбиваються в декларації по ПДВ. Цей нюанс торкається тільки експорту товарів.
б) Операції по експорту робіт, послуг також обкладаються по ставці 0 %. Але умова застосування такої ставки декілька інше (хоч суть та ж): не належне оформлення ВМД (вона в таких випадках не оформляється), а використання і споживання результатів таких робіт (послуг) за межами митної території України (пп.6.2.2 Закону про ПДВ). Податкові зобов'язання виникають на дату події, яка відбувається першим: або на дату зарахування коштів від покупця, або на дату оформлення документа, що засвідчує факт виконання робіт (послуг).
в) Експортне відшкодування ПДВ [8].
Порядок експортного відшкодування податку на додану вартість визначений в статті 8 Закону про ПДВ.
Платник податків, який здійснює експортні операції в розумінні Закону про ПДВ і представляє розрахунок експортного відшкодування за результатами податкового місяця, має право на отримання суми відшкодування протягом 30 календарних днів від дня надання такого розрахунку (п.8.1 Закону про ПДВ).
Для отримання експортного відшкодування у встановлені терміни платник податків повинен представити в ДПІ:
податкову декларацію разом з розрахунком експортного відшкодування, а також
митну декларацію, підтверджуючу факт вивозу (експорту), мула акт (документ, підтверджуючий передачу права власності на результати робіт, послуг, призначеного для використання за межами України;
копії платіжних доручень, завірених банком, про перерахування грошових коштів на користь постачальника за придбані товари, роботи, послуги,
- при реекспорті - вантажну митну декларацію, підтверджуючу факт ім-порту експортером товарів для їх вільного використання на території України.
2. Імпортні операції.
Імпорт товарів - це покупка (в тому числі з оплатою не в грошовій формі) у іноземних суб'єктів господарської діяльності товарів з ввезенням або без ввезення цих товарів на територію України, включаючи покупку товарів для особистого споживання установами і організаціями України, розташованими за її межами.
Імпорт капіталу - це ввезення із-за меж України капіталу в будь-якій формі, в тому числі у вигляді валютних коштів, продукції, послуг, робіт, прав інтелектуальної власності і інших немайнових прав.
Мета імпортних операцій - отримання прибутку від виробничої і інших форм господарської діяльності.
Імпорт як елемент зовнішньоекономічної діяльності повинен супроводитися висновком контракту. При відображенні імпортних операцій в обліку бухгалтеру необхідно вивчити істотні умови договору; визначити момент переходу прав власності на товари, що імпортуються, результати робіт, послуг; при формуванні ціни врахувати вимоги стандартів бухгалтерського обліку П(С)БУ. Крім того, потрібно ознайомитися з нормами податкового законодавства, що стосуються операцій імпорту, і правильно їх застосувати.
Особливості бухгалтерського обліку при імпорті товарів, основних коштів, послуг, робіт - імпортеру доводиться не тільки сплатити їх вартість постачальнику (підрядчику), але і здійснити інші платежі: митні збори, мито, послуги декларантів, транспортні витрати, послуги зберігання, експертизу якості і пр.
Для того щоб зрозуміти, куди відносити вказані витрати в бухгалтерському обліку, потрібно звернутися до норм П(С)БУ 7, 8 , 9.
У первинну вартість імпортованих запасів включаються:
- суми, сплачені постачальникам;
- суми ввізного мита;
- суми посередніх податків, які не відшкодовуються підприємству;
- транспортно-заготовчі витрати;
- інші витрати, безпосередньо пов'язані з придбанням запасів і доведенням їх до стану, в якому вони придатні для використання в запланованих цілях (п.9 П(З)БУ 9).
У первинну вартість імпортованих основних коштів включаються:
- суми, сплачені постачальникам (підрядчикам);
- реєстраційні збори і аналогічні платежі, здійснювані в зв'язку з придбанням прав на отриманий об'єкт;
- суми ввізного мита;
- витрати на установку, монтаж, наладку;
- інші витрати, безпосередньо пов'язані доведенням основних коштів до стану, в якому вони придатні для використання в запланованих цілях (п.8 П(З)БУ 7).
До вартості товару, розрахованої таким чином, потрібно додати витрати (якщо вони були понесені) відповідно до норм вищезгаданих стандартів і, крім того, врахувати умови постачання, вказані в контракті відповідно до правил ИНКОТЕРМС [19].
У випадку коли першим елементом імпортної операції є перерахування авансу постачальнику, первинна вартість імпортованих пізніше товарів буде визначатися по курсу НБУ не на дату їх митного декларування, а на дату сплати авансу (п.6 П(З)БУ 21). Тобто незважаючи на те, що в ВМД вказаний валютний курс, відмінний від курсу, який діяв на момент сплати авансу, вартість товару, робіт, послуг у іноземній валюті необхідно перераховувати в гривні по валютному курсу на момент сплати авансу плюс понесені витрати і в бухгалтерському обліку відображати отриману таким шляхом первинну вартість.
Митні платежі і сума “імпортного” ПДВ будуть сплачуватися виходячи з митної вартості товарів, розрахованої по валютному курсу на день декларування.
Офшорні особливості. Податковий облік імпорту товарів, робіт, послуг має свій нюанс якщо оплата призначається користю нерезидентів, розташованих в офшорних зонах, або здійснюється через них або поступає на їх банківські рахунки. Особливість в тому, що в таких випадках на валові витрати можна відносити тільки 85% оплаченої грошовими коштами або в іншій формі вартості цих товарів, робіт, послуг (п.18.3 Закону [7]). Тобто, якщо товар (роботи, послуги) отриманий, але не оплачений, у імпортера немає права включати його вартість у валові витрати. І тільки в момент оплати 85% сплаченої суми можна віднести на валові витрати.
Податок на додану вартість - товари, що імпортуються, роботи і послуги є об'єктом обкладення ПДВ (пп.3.1.2 Закону про ПДВ [8]).
При імпорті товарів податкові зобов'язання виникають на дату оформлення митної декларації, а право на податковий кредит - на дату сплати податку згідно з податковими зобов'язаннями (пп7.3.6 і 7.5.2 Закону про ПДВ [8]).
При імпорті робіт, послуг податкові зобов'язання виникають або на дату перерахування грошових коштів постачальнику (підрядчику), або на дату оформлення документа, що засвідчує факт виконання нерезидентом робіт, послуг. Право ж на податковий кредит виникає, як і у разі імпортування товарів, на дату погашення податкових зобов'язань.
Особливість укладається і в тому, що виникнення податкових зобов'язань при імпорті товарів, обумовлене Законом про ПДВ, не означає відображення їх в формі податкової декларації по ПДВ. Суми податку можуть бути нараховані в бухгалтерському обліку, а можуть існувати віртуально, ніде не відображені. Але при імпорті робіт, послуг податкові зобов'язання повинні бути відображені в рядку 7 декларації по ПДВ. Суми податкового кредиту відбиваються і в тому і в іншому випадку в податковій декларації в розділі “Податковий кредит”.
Законом №959 [5] передбачено здійснення імпорту без ввезення. Закон про ПДВ [8] не акцентує увагу на таких операціях, не оговорює порядок їх оподаткування. Отже, якщо українським підприємством придбаний товар за межами України і без ввезення на її митну територію проданий в країні придбання або в іншій країні, то відповідно до норм Закону про ПДВ об'єкт оподаткування відсутній. Немає ввезення, немає і об'єкта. Хоч це і називається імпортом.
При ввезенні товарів на митну територію України платники ПДВ можуть з власного бажання видавати митним органам податковий вексель на суму податкового зобов'язання - замість сплати суми податку грошовими коштами в момент декларування вантажу (це правило не розповсюджується на ввезення підакцизних товарів (за винятком тютюнової сировини) і товарів позицій 1-24 Гармонізованої системи опису і кодування товарів, а також на товари, що увозяться підприємствами з іноземними інвестиціями). Таким чином, термін сплати “імпортного” ПДВ відсувається на 30 календарних днів, включаючи дату видачі векселя. По деяких товарах для окремих видів діяльності, що мають сезонний характер або здійснюваних з використанням довгострокових договорів, вексель може видаватися і на більш тривалий термін. Перелік таких товарів у казан в Постанові №1730.
Видача податкового векселя здійснюється під час проведення митного оформлення увезених товарів. Податковий вексель не підлягає індосаменту. Він є податковим звітним документом і повинен зберігатися, як і первинні бухгалтерські документи. Механізм його видачі і погашення визначений Постановою №1104. Порядок оподаткування імпортованих товарів при видачі податкового векселя встановлений пунктом 11.5 Закону про ПДВ [8].
Вексель може гаситися як в термін, проставлений на його бланку, так і достроково. Сума ПДВ, вказана в податковому векселі, перераховується не на рахунок митниці, а до бюджету на рахунки Держказначейства. Після сплати суми векселя він вважається погашеним, про що працівники податкової інспекції роблять відмітку на його зворотній стороні.
Дострокове погашення суми векселя може здійснюватися шляхом перерахування грошових коштів до бюджету або шляхом заліку вексельної суми в рахунок експортного відшкодування, яке належить платнику податків з бюджету на момент отримання податковою інспекцією векселя по імпортованих товарах.
Податкові векселі без забезпечення їх авалем банку приймаються митницею тільки від підприємств, які отримали статус імпортера (підтверджений довідкою ДПІ). Всі інші підприємства, бажаючі видати податковий вексель, повинні надавати векселі, авальовані банком.
1.2 Основні форми розрахунків у зовнішньоекономічній торгівлі
Міжнародна торгівля породжує більш високі ризики для торгових партнерів у порівнянні з торгівлею усередині країни. Питання зниження ризиків при зовнішньоекономічній діяльності прямо залежить від того, які умови торгівлі передбачає зовнішньоекономічний контракт і того, наскільки ефективно сторони уміють використовувати існуючі фінансові інструменти міжнародних розрахунків [44,c.23]. Ця обставина визначає необхідність більш ретельного аналізу контракту, як базису зовнішньоторговельних відносин.
Для того, щоб визначити на якій основі будуються відносини між зовнішньоторговельними партнерами, необхідно хоча б коротко проаналізувати документ, що визначає права та обов'язки сторін, тобто контракт (договір, угода). Зовнішньоторговельний контракт [31,c.3] - це домовленість про взаємні обов'язки закордонних партнерів, де кожен берет на себе визначені зобов'язання. Метою однієї сторони при цьому є одержання товару, іншої сторони - виторгу за товар.
Форма зовнішньоторговельного контракту може носити довільний характер, однак, практика привела до необхідності дотримання деяких загальноприйнятих норм щодо змісту і форми контракту. Загальна структура зовнішньоторговельного контракту виглядає так [31,c.5]:
а) Предметом контракту може бути продаж і постачання того, чи іншого товару, передача технології і т.д. Предмет контракту варто вказати детально: вид, марка, модель. Якщо ж товар поставляється в асортименті, то усі види товару повинні бути перераховані в специфікації, прикладеної до контракту і складової його невід'ємну частину.
в) При визначенні кількості товару, у контракті встановлюються одиниці виміру. Кількість товару може бути визначене як твердо фіксованою цифрою, так і встановленням меж по кількості. Основним документом, що підтверджує якість товару, є сертифікат якості, видаваний або фірмою - виготовлювачем, або спеціальною організацією, що здійснює перевірку якості товару.
с) Термін постачання - це час, протягом якого продавець повинний передати товар покупцю. Термін постачання в контракті купівлі-продажу може бути наступним: визначений календарний день постачання; період, протягом якого повинна бути зроблена постачання; кількість днів, тижнів, місяців з моменту здійснення якої-небудь події (наприклад, з моменту підписання чи контракту через стільки-то днів після постачання попередньої партії).
д) Базисні умови контракту визначають, хто несе витрати, зв'язані з транспортуванням товару від експортера до імпортера. Ці умови називаються базисними, оскільки встановлюють базис ціни в залежності від того, включаються витрати по доставці в чи ціну ні. Базисні умови визначають основні обов'язки продавця і покупця.
Основні обов'язки продавця включають:
- поставити товар в обговорений пункт;
- повідомити покупця про відвантаження товару;
- забезпечити упакування товару;
- оплатити мита і податки по експорті;
- забезпечити на свій страх і ризик одержання експортної чи ліцензії
дозволу на вивіз товару, якщо такі вимагаються;
нести ризик і витрати до моменту надання товару в розпорядження
покупця в місці, установленому базисними умовами й у термін, обумовлений у контракті.
Основні обов'язки продавця:
- прийняти товар, наданий у його розпорядження в місці й у термін, позначені в договорі, чи документи на товар і сплатити ціну товару відповідно до контракту;
нести усі витрати і ризики, якою може піддаватися товар з дати
настання терміну постачання;
- оплатити мита і податки по імпорті;
- забезпечити на свій страх і ризик одержання імпортної чи ліцензії
дозвіл на ввіз товару, якщо це необхідно;
Загальний підхід до базисних умов був визначений Міжнародною Торговельною Палатою (ICC - International Chamber of Commerce) у довіднику тлумачення термінів - Інкотермс (Incoterms).
Розглянемо деякі основні варіанти базисних умов [11, c.21]:
а) EXW - "EX WORKS" (ex factory, ex plantation, ect.) "с заводу" (з підприємства, із плантації і т.д.)
Умови "із заводу" означає, що єдиним обов'язком продавця є надання товару на його підприємстві, тому що покупець несе усі витрати і відповідальність по навантаженню і доставці товару до пункту призначення.
б)FOB - "FREE ON BOARD ..." (name port of shipment)
"франко-борт ..." (найменування порту призначення), де "франко" - пункт призначення, ризик по доставці до якого покупець не несе.
Товар вантажиться продавцем. Ризик втрати чи ушкодження товару переходить від продавця на покупця в момент перетинання товаром поручнів судна.
в) СІF - "COST, INSUARANCE AND FREIGHT ..." (named port of destination)
"вартість страхування і фрахт ..." (найменування місця призначення)
Ці умови використовуються для морського і наземного транспорту.
У даному випадку продавець зобов'язаний оплатити фрахт і витрати, необхідні для доставки товару в пойменований порт призначення, плюс