Організація діяльностї зовнішньоторговельної фірми ЗАТ Шпалерна фабрика "Едем", м. Дніпропетровск
г)DAF - "DELIVERED AT FRONTIER ..." (named place of delivery at frontier)
"постачання до границі ..." (назва місця постачання на границі)
Ці умови означають, що зобов'язання продавця вважаються виконаними, коли товар прибув на прикордонну станцію, але до перетинання їм митного кордону країни, зазначеної в договорі. Даній умові віддається перевага при постачаннях вантажу автотранспортом чи по залізниці.
д) DDP - "DELIVERED ... DUTY PAID"
(named place of destination in the counrty of importation)
"постачання ... з оплатою мита" (назва місця призначення в країні ввозу"
Означає максимальні зобов'язання продавця, тому що усі витрати і ризики по доставці товару до місця призначення в країні покупця несе продавець.
Такі умови, як EXW і DDP передбачають максимальну відповідальність по постачанню товару з боку покупця в одному випадку, і продавця в іншому. Це дві як би протилежні умови, що не завжди зручні однієї зі сторін, тому в міжнародній практиці переважно використовуються умови, що розділяють ризик постачання, тобто проміжні між EXW і DDP.
е) Упакування і маркірування. Визначення виду упакування залежить від особливостей товару. Якість упакування визначається відповідними стандартами, технічними умовами і перерахуванням вимог. Вартість упакування частіше включається в ціну товару. Маркірування вантажу - це супровідна інформація, що містить реквізити імпортера, номер контракту, номер місця, число місць у партії та інше.
ж) В умовах транспортування звичайно обмовляються: місце навантажен-ня (вивантаження) товару; пункт перевалки, передачі вантажу; порядок переда-чі інформації про навантаження і визначення готовності транспорту до відправ-лення. Обмовляється також перелік необхідних при транспортуванні документ-тів, таких як: чи коносамент накладна, рахунок-фактура, страхові документи.
з) Прийом-здача товару дає покупцю можливість розпоряджатися товаром, а продавець вважається виконавшим свої зобов'язання.
По якості прийом-здача товару виконується або на підставі документа, що підтверджує відповідність якості умовам контракту, або перевіркою якості фактично поставленого товару в місці приймання. Місце приймання може знаходитися як у країні покупця, так і в країні продавця.
В умовах прийому-здачі встановлюються також права та обов'язки сторін у випадку невідповідності якості поставленого товару умовам договору (знижки, заміна, усунення дефекту і т.д.).
і) Ціна товару - безсумнівно один з найважливіших пунктів зовнішньо торговельного контракту. У контракті вказуються: одиниця виміру, за якого встановлюється ціна, базис ціни, валюта ціни. Вибір одиниці виміру залежить від виду товару, наприклад, ціна за штуку, за вагову одиницю й ін. Сторони обмовляють, як розуміється встановлена ціна, тобто чи входять у неї витрати, зв'язані з відправленням вантажу, за тару, упакування, маркірування.
Ціна може бути виражена у валюті країни експортера, чи імпортера у валюті третьої країни. Вибір валюти ціни дуже важливий. Ціна на товар може бути установлена твердо, не передбачаючи яких-небудь змін, але можна обмовити і можливість зміни ціни на випадок зміни ринкових цін на цей товар. Ціни в контракті можуть узагалі не вказуватися, а фіксуватися лише перед постачанням конкретної партії товару.
к) При визначенні умов платежу в контракті встановлюються: валюта платежу, термін платежу, спосіб платежу і форма розрахунків.
Оплата товару також може визначатися у валюті країни експортера, чи імпортера у валюті третьої країни. Валюта платежу може не збігатися з валютою ціни товару. У цьому випадку, у контракті потрібно вказати курс, по якому валюта ціни буде переведена у валюту платежу.
Від вибору валюти платежу, як і валюти ціни, багато в чому залежить ефективність угоди. Платіжні умови контрактів із закордонними партнерами містять, як правило, різні валютні застереження, спрямовані на мінімізацію ризиків валютних утрат. Спосіб платежу визначає коли виробляється оплата товару стосовно постачання.
Форма розрахунків установлює схему і механізм здійснення самого пла-тежу. У контракті встановлюються конкретні терміни платежу. Указівка цієї умови відповідно до законодавства є обов'язковим.
Крім того, платіжні умови контракту містять положення про порядку від-несення комісій і витрат, що виникають на етапі проведення розрахунків через банки.
л) Страхування - добровільний договір, по якому страховик на умові одержання страхової премії, якщо відбудеться страховий випадок, передбачений у цьому договорі, зобов'язується виплачувати іноземному чи місцевому страхувальнику визначену суму за товар, що поставляється.
У залежності від умов зовнішньоекономічного контракту, обов'язок стра-хування лежить на продавці, або на покупці. Якщо ж у договорі цей обов'язок на обговорена, то сторона, на якій лежить ризик випадкової загибелі товару в період транспортування, сама зацікавлена в його страхуванні.
У тому випадку, коли страхувати зобов'язаний продавець, він повинний надати покупцю страховий чи поліс сертифікат, як один з документів до оплати.
м) Гарантії і рекламації. Сторони погоджують гарантійний термін товару, обов'язку продавця протягом гарантійного періоду, порядок пред'явлення претензій і задоволення рекламацій (письмових претензій у відношенні якості товарів).
Гарантійний період може обчислюватися з різних дат: з дати постачання товару, з дати передачі товарів першому споживачу, з дати пуску устаткування в експлуатацію. У контракті вказується: чиїми силами буде вироблятися усунення дефекту, але в будь-якому випадку воно повинно вироблятися за рахунок продавця.
н) За допомогою штрафних санкцій покупець чи продавець прагнуть підвищити відповідальність іншої сторони за виконання своїх зобов'язань і компенсувати свої можливі втрати. Звичайно сторони заздалегідь погоджують у застереженні про штрафи і неустойки конкретну чи суму відсоток від суми контракту за кожний день прострочення чи платежу постачання.
о) Під форсом-мажором розуміються обставини нездоланної сили, тобто ті, котрі не залежать від бажання сторін, але які унеможливлюють виконання ними чи однієї з них узятих на себе зобов'язань. До обставин нездоланної сили відносяться: пожежа, стихійні лиха, воєнні дії, заборона чи експорту імпорту. Якщо форс-мажорні обставини продовжуються довше погодженого терміну, то контракт може бути розірвуть.
п) Арбітраж - це порядок розгляду споровши. Цей порядок повинний вказуватися в тексті договору разом з найменуванням арбітражної організації, у якій підлягають до розгляду усі суперечки, що виникають із приводу виконання договору.
р) Крім зазначених вище основних пунктів, зовнішньоторговельні контракти часто містять пункт "Інші умови", що містить, наприклад, домовленності сторін про заборону переуступки чи прав перепродажу товарів.
У результаті, умови контракту визначають конкретну схему взаємодії торгових партнерів, тобто, з одного боку - руху товару, з іншого боку - руху грошей. Основою цієї схеми є механізм міжнародних розрахунків, що регулює сам процес торгівлі. У зв'язку з цим, розгляд різних умов і форм міжнародних розрахунків піднімає питання визначення найбільш вигідних умов з погляду фірми.
До форм розрахунків, які використовуються у міжнародній торгівлі, нале-жать такі :
100%-ний авансовий платіж;
оплата після відвантаження;
оплата після отримання товару(торгівля по відкритому рахунку)
документарний акредитив;
документарне інкасо;
міжнародний факторинг;
міжнародний форфейтинг;
Одержання повної (100%) оплати авансом перед відвантаженням є найбільш безпечним варіантом для експортера. У цьому випадку експортер не підданий ризику відмови іноземного покупця від платежу за товар. Авансовий платіж означає також, що експортер, не надаючи покупцю товарного кредиту, не повинен сам фінансувати цей продаж, тобто вкладати грошові кошти в оборотний капітал для експортної торгівлі.
Очевидним же недоліком авансового платежу для покупця є небезпека того, що експортер не виконає доставку товарів чи вони надійдуть не в належ-ному стані і не відповідно до вимог специфікацій. Роблячи авансовий платіж, покупець фінансує продаж за якийсь час до надходження товару в його розпо-рядження. У тому випадку, якщо експортер не виконає своєї частини зобов'я-зань за контрактом, імпортер зможе застосувати лише юридичний вплив через суд, якщо це виправдає його витрати часу, зусиль і грошей, адже судовий орган може, у тому числі, знаходитися в країні експортера чи в третій країні.
У міжнародній торгівлі широко використовується часткова передплата, при якій друга частина ціни товару оплачується за допомогою іншого методу. Цей варіант одержав поширення незважаючи на те, що стосовно залишку платежу експортер повинний погодитися на один з менш безпечних з його погляду способів платежу.
У випадку оплати після відвантаження відповідно до контракту продавець сплачує вартість товару тільки після того, як буде зроблене відвантаження. За цією схемою експортер повинний послати телеграму чи телекс покупцю, сповіщаючи його про відвантаження, і указати всі подробиці відвантаження. Після цього продавець очікує негайного виконання платежу покупцем. Якщо імпортер не виконає платіж після відвантаження, то експортер усе ще має право власності на товар, оскільки тримає в себе документи на право власності.
Для імпортера даний спосіб трохи безпечніший авансового платежу. Для експортера ж виникає питання про те, що робити на місці призначення з товаром у випадку відмовир від оплати, адже товар вже на шляху доставки.
Оплата після одержання товару (торгівля по відкритому рахунку) являє собою продаж у кредит, при якій в експортера немає ніякої гарантії, що покупець розрахується зі своїм боргом у передбачений термін.
Експортер відправляє товар покупцю разом з відвантажувальними документами, отже, він втрачає контроль над товаром, а також своє юридичне право власності на нього. При цьому імпортер, даючи згоду сплатити товари в обговорений термін у майбутньому, може розпоряджатися товарами за своїм розсудом.
На відміну від авансового платежу, оплата після одержання товарів забезпечує експортеру найменший ступінь безпеки, імпортеру ж навпаки - найбільшу ступінь волі.
Даний спосіб розрахунків припускає велику довіру до імпортера, що виникає, як правило, у процесі регулярних ділових відносин між торговими партнерами.
Частка акредитивної форми (документарний акредитив) в міжнародних розрахунках значно скромніше в порівнянні з іншими формами, одначе, саме акредитив найбільш повно забезпечує своєчасність одержання експортного виторгу, тобто максимально відповідає інтересам експортера.
Використання акредитивів у міжнародних розрахунках регулюється спеціальним документом - "Уніфіковані правила і звичаї для документарних акредитивів", що розроблений Міжнародної Торгової Палатою (ICC) [20,c.5] . Ці правила періодично доповнюються і змінюються виходячи з тенденцій розвитку міжнародної торгівлі і розрахунків. У сьогоденній час діє редакція Правил від 1993 р.
Документальний акредитив являє собою грошове зобов'язання банку, що виставляється на підставі доручення його клієнта - імпортера, на користь експортера. Банк, що видає зобов'язання, повинний здійснити платіж експортеру чи забезпечити здійснення платежу іншим банком (тратта - документ, що містить наказ продавця (експортера) покупцю (імпортеру) здійснити платіж визначеної суми в зазначений термін).
Зобов'язання банку є умовним, тому що його реалізація зв'язана з виконанням експортером визначеної вимоги - пред'явлення в банк передбачених акредитивом документів, що підтверджують виконання всіх умов акредитива .
Відповідно до Уніфікованих правил, у кожнім акредитиві повинний бути чітко обговорений спосіб його виконання шляхом:
платежу по пред'явленні документів;
шляхом платежу з розстрочкою по пред'явленні документів;
негоціації (покупки) тратт (переказних векселів) бенефіціара (одержувача платежу).
У всіх інструкціях у контракті по відкриттю акредитива чи зміні його умов повинний бути зазначений чіткий перелік документів, проти яких виконується платіж з акредитива.
Від бенефіціара (експортера) за умовами акредитива може вимагатися надання таких документів:
1) Комерційний рахунок. Обов'язковий до складання документ, що містить інформацію про умови акредитива, про порядок відвантаження і про самий товар.
2) Транспортні документи. Вони виписуються вантажоперевізником у посвідчення того, що товар прийнятий їм до перевезення. Як транспортні документи виступають: при залізничних перевезеннях - залізнична накладна; при авіаперевезеннях - авіа накладна; при автодорожніх - автодорожня накладна; при морських - коносамент.
3) Комерційні документи. До їхнього числа відносяться документи, що дають якісну і кількісну характеристику товару. Комерційними документами є: специфікація, пакувальний аркуш, сертифікат якості, свідчення походження, страховий поліс і деякі інші документи.
Акредитивна форма розрахунків найбільш вигідна експортеру, тому що являє собою тверде і надійне забезпечення платежу. Здійснення платежу по акредитиві не зв'язано зі згодою покупця на оплату товару. Крім того, експортер має можливість одержати платіж по акредитиву максимально швидко, часто до прибуття товару в пункт призначення.
З погляду імпортера акредитив зручний тим, що можна бути впевненим, що оплатити товар необхідно буде лише в тому випадку, якщо надані експортером документи збігаються у всіх відносинах з умовами акредитива.
При укладанні імпортних контрактів, що передбачають проведення розрахунків по акредитивах, для імпортера безпечніше обмовляти в контракті відкриття акредитива тільки на суму конкретного постачання, і домагатися проведення остаточних розрахунків банківським переказом з оплатою після постачання та після кількісного і якісного приймання товару.
У той же час акредитив вважається найбільш складною формою розрахунків особливо для експортера, оскільки одержання платежу зв'язане з правильним оформленням документів і своєчасним наданням їх у банк. Пред'являючи тверді вимоги до оформлення документів з погляду відповідності їх умовам акредитива, банки захищають інтереси імпортерів, тому що діють на підставі їхніх інструкцій.
Основними недоліками акредитивної форми розрахунків для контрагентів є :
по-перше, визначена затримка пробігу документів через банки і,
по-друге, висока вартість акредитива.
За проведення операцій (відкриття, авізування, підтвердження, прийом і перевірку документів по акредитиву) банки стягують комісію в залежності від суми акредитива . Тому при відкритті акредитива його наказодатель повинний чітко вказати, за чий рахунок відповідно до контракту повинні бути оплачені ті чи інші витрати по акредитиві - за рахунок наказодателя чи за рахунок бенефіціара. Звичайно в міжнародної торгівлі використовується практика поділу банківських витрат між партнерами, кожний з який оплачує банківські комісії на території своєї країни.
Документарне інкасо можна спрощено визначити як доручення експортера своєму банку одержати від імпортера через інший банк визначену суму чи підтвердження (у формі акцепту імпортером тратти (векселя), виписаної експортером на нього) того, що ця сума буде виплачена у встановлений термін.
Застосування інкасової форми розрахунків регулюється спеціальним документом - "Уніфіковані правила по інкасо", що розроблений Міжнародною Торговельною Палатою (ICC) [21,c.5] . В теперішній час діє редакція Правил 1978 р.
Згідно Уніфікованим правилам, інкасо означає операцію з документами, здійснювану банком на підставі отриманих інструкцій, з метою:
- одержання акцепту чи платежу;
- видачі документів проти акцепту чи платежу.
Документи, з якими виконуються операції по інкасо розділяються на дві групи: фінансові документи (переказні і прості векселі, чеки й інші документи, використовувані для одержання платежу грошима) і комерційні документи.
Розрахунки за товари у формі інкасо, відповідно до контракту можуть вимагати оформлення наступних комерційних документів:
- рахунок-фактура, що виписується експортером і містить информацию про товар;
- відвантажувальні документи;
- страхові поліси;
- сертифікати, специфікації, свідчення, що визначають кількість і якість товару.
Таким чином, інкасо комерційних документів, іноді супроводжуваних фінансовими документами, чи інкасо тільки комерційних документів і являє собою документарне інкасо.
Інкасова форма розрахунків деякою мірою вигідна експортеру тим, що банки захищають його право на товар до моменту оплати документів чи акцепту тратт (письмової згоди на оплату тратти). Право на товар імпортеру дають товаророзпорядчі документи, у володіння якими він вступає після їхньої оплати (акцепту тратт), якщо експортер не дав банкам розпорядження про видачу документів без оплати.
У міжнародній практиці можливі два варіанти оплати інкасових документів:
- інкасо з негайним платежем (документи проти платежу);
- інкасо на умовах відстрочки платежу (документи проти акцепту).
У випадку використання інкасо в розрахунках, експортеру необхідно домагатися, де це можливо, застосування інкасо з платежем проти телекса уповноваженого банку, що підтверджує виставляння документів на інкасо.
Імпортеру ж при інкасовій формі розрахунків необхідно настоювати на варіанті оплати документів проти акцепту з максимально можливою відстрочкою платежу. До настання терміну платежу по інкасо імпортер має право ознайомитися в банку з інкасовими документами. Однак, ці документи залишаються в розпорядженні банку до моменту їхньої оплати (акцепту тратт) і у випадку несплати повертаються банку експортера з вказівкою причин несплати (неакцепту). Проте, ця перевага не завжди реалізується на практиці. Так, імпортер може одержати товар (наприклад, по одному з оригіналів коносамента, висланому експортером разом з товаром) до моменту представлення йому документів. Тоді підвищується ризик необґрунтованої затримки платежу покупцем.
Інкасова форма розрахунків особливо вигідна імпортеру, оскільки вона має на увазі оплату дійсно поставленого товару, а витрати по проведенню інкасової операції відносно невеликі.
Основним недоліком інкасової форми розрахунків є тривалість пробігу документів через банки і, відповідно, періоду їхніх оплат, що може займати від декількох тижнів до місяця і більше. Крім того, імпортер вправі відмовитися від оплати представлених документів.
У цьому випадку експортер понесе витрати, пов'язані зі збереженням вантажу, продажем його третій особі чи транспортуванням назад у свою країну.
У цьому зв'язку, у розрахунках по інкасо можуть використовуватися різні способи прискорення і забезпечення платежів. У розрахунках, що передба-чають відстрочку платежу, інкасо документів часто супроводжується виставлянням на прохання імпортера банківської гарантії платежу на користь експортера, що забезпечує платіж у випадку несплати імпортером документів в обумовлений термін. Експортеру варто прагнути до одержання банківської гарантії платежу від імпортера, у той час як для імпортера звертання в банк за гарантією пов'язано з додатковими витратами.
Факторинг – це придбання права на стягнення боргів, на перепродаж то-варів і послуг з наступним одержанням платежів по них. При цьому мова йде, як правило, про короткострокові вимоги. Іншими словами, факторинг є різнови-дом посередницької діяльності, при якій фірма-посередник (факторингова ком-панія) за визначену плату одержує від підприємства право стягувати і зарахову-вати на його рахунок належні йому від покупців суми грошей (право інкасувати дебіторську заборгованість). Одночасно з цим посередник кредитує оборотний капітал клієнта і приймає на себе його кредитний і валютний ризики.
Предметом поступки, під яку надається фінансування, може бути як гро-шова вимога, термін платежу по який уже наступив (існуюча вимогу), так і пра-во на одержання коштів, що виникне в майбутньому (майбутня вимога). Грошо-ва вимога, що є предметом поступки, повинна бути визначена в договорі клієн-та з фінансовим агентом таким чином, який дозволяє ідентифікувати існуючу вимогу в момент висновку договору, а майбутню вимогу - не пізніше ніж у мо-мент її виникнення. Цей тип договору широко застосовується в міжнародній практиці під назвою "факторинг".
Особливістю використання в схемі розрахунків зовнішньоторговельного факторингу в цілому є його завжди відкритий характер, а також відсутність права регресу до постачальника на експорт. Останнє обумовлено тим, що ос-новною причиною факторингового обслуговування експортера виступає зви-чайно захист експортера від кредитного ризику. Обслуговування всього товаро-обігу, що передбачається при операціях усередині країни, зустрічається при факторинговому обслуговуванні зовнішньоторговельних операцій набагато рід-ше, факторингові компанії в більшості випадків спеціалізуються на обслугову-ванні ринку однієї країни чи ринку визначеної продукції.
Міжнародний факторинг дозволяє імпортеру на постійній основі одержу-вати товар з відстрочкою платежу (звичайно до трьох місяців). Зобов'язання оп-лати покладається на імпортера після приймання товарного постачання по якос-ті і кількості. Факторинг відкриває унікальні можливості для підприємств, що імпортують товари , будучи не чим іншим, як товарним кредитом.
Відповідно до Конвенції про міжнародний факторинг, прийнятої в 1988 Міжнародним інститутом уніфікації приватного права, операція вважається факторингом у тому випадку, якщо вона задовольняє як мінімум двом з чотирьох ознак [39,c.122]:
1) наявність кредитування у формі попередньої оплати боргових вимог;
2) ведення бухгалтерського обліку постачальника, насамперед обліку реалізації;
3) инкасування його заборгованості;
4) страхування постачальника від кредитного ризику.
Можна виділити головні економічні достоїнства факторингу:
- збільшення ліквідності, рентабельності і прибутку;
- перетворення дебіторської заборгованості в готівку;
- можливість одержувати знижку при негайній оплаті всіх рахунків постачальників;
- незалежність і воля від дотримання термінів платежів з боку дебіторів;
- можливість розширення обсягів обороту;
- підвищення прибутковості;
економія власного капіталу;
- поліпшення фінансового планування.
Форфейтингові операції [39,c.162] - це покупка боргу, вираженого в оборотному документі, у кредитора на безобіговій основі. Це означає, що покупець боргу (форфейтер) приймає на себе зобов'язання про відмовлення – форфейтінгу - від звертання регресивної вимоги до кредитора при неможливості одержання задоволення в боржника. Купівля оборотного зобов'язання відбувається, природно, зі знижкою.
Механізм форфейтінга використовується в двох видах угод:
- у фінансових угодах - з метою швидкої реалізації довгострокових фінан-сових зобов'язань;
- в експортних угодах - для сприяння надходженню готівки експортеру, що надав кредит іноземному покупцю.
Основними оборотними документами, використовуваними в якості фор-фейтингових інструментів, є векселі [39,c.146].
Переваги для експортера :
Надання форфейтінгових послуг на основі фіксованої ставки.
Фінансування за рахунок форфейтера без права регресу на експортера.
Можливість одержання готівки відразу після постачання продукції чи надання послуг, що благотворно відбивається на загальній ліквідності, знижує обсяг банківських позик, дає можливість реінвестування коштів.
Відсутність витрат часу і грошей на керування боргом чи на організа-цію його погашення.
Відсутність ризиків (усі валютні ризики, ризики зміни процентних ставок, а також ризик банкрутства гаранта несе форфейтер).
Простота документації і можливість швидкого оформлення вексельних боргових інструментів.
Конфіденційний характер даних операцій.
Можливість швидко упевнитися в тім, що форфейтер готовий фінансу-вати угоду, оперативно погодити умови угоди.
Можливість заздалегідь одержати від форфейтера опціон на фінансу-вання угоди по фіксованій ставці, що дозволяє експортеру заздалегідь підрахувати свої витрати і включити їх у контрактну ціну, розрахувати інші підсумкові цифри.
Недоліки для експортера :
Необхідність підготувати документи таким чином, щоб на самого експортера не було регресу у випадку банкрутства гаранта, а також необхідність знати законодавство країни імпортера, що визначає форму векселів, гарантій і авалю.
Можливість виникнення затруднень у випадку, якщо імпортер пропо-нує гаранта, що не влаштовує форфейтера.
Більш висока, чим при звичайному комерційному кредитуванні, маржа форфейтера.
Переваги для імпортера:
Простота і швидкість оформлення документації.
Можливість одержання подовженого кредиту по фіксованій процент-ній ставці.
Можливість скористатися кредитною лінією в банку.
Недоліки для імпортера:
Зменшення можливості одержати банківський кредит при користуванні банківською гарантією.
Необхідність платити комісію за гарантію.
Більш висока маржа форфейтера.
Можливість виникнення труднощів з оплатою векселя як абстрактного зобов'язання у випадку постачання некондиційних товарів чи невиконання експортером яких-небудь інших умов контракту.
Переваги для форфейтера :
Простота і швидкість оформлення документації.
Можливість легко реалізувати куплені активи на вторинному ринку.
3) Більш висока маржа, ніж при операціях кредитування.
1.3 Новітні напрямки в організації ЗЕД підприємств після вступу України у Світову Організацію Торгівлі (СОТ)
«Концепція трансформації митного тарифу України на 1996-2005 роки відповідно до системи ГАТТ/СОТ» (Указ Президента України № 255/96 від 6 квітня 1996 року) визначала основні засади та загальні напрямки трансформа-ції ставок ввізного мита митного тарифу України для їх реалізації Українсь-кою Стороною у переговорному процесі щодо забезпечення гарантованого взаємного доступу до товарних ринків у рамках приєднання України до «Ге-неральної угоди з тарифів і торгівлі (ГАТТ)» та вступу до Світової орга-нізації торгівлі (СОТ).
Згідно “Концепції” трансформація митного тарифу України мала на меті реалізацію таких завдань:
- інтеграція економіки України у світову ринкову систему;
- забезпечення доступу товарів, що експортуються з України, до зовнішніх ринків;
- забезпечення стабільного та передбачуваного розвитку економіки України, залучення іноземних інвестицій;
- приведення товарної номенклатури, а також рівня ставок ввізного мита митного тарифу України у відповідність з вимогами Гармонізованої системи опису та кодування товарів 1996 року Світової Ради митного співробітництва (далі - ГС 1996 СРМС) та рішень Уругвайського раунду переговорів у рамках ГАТТ;
- запровадження режиму найбільшого сприяння у сфері зовнішньої торгівлі з країнами-членами СОТ.
Кінцевою метою трансформації митного тарифу України є досягнення після закінчення перехідного періоду рівня середньозваженої ставки ввіз-ного мита* не більш як 14 відсотків (* Середньозважена ставка ввізного мита - це відношення ставки на певний вид товару, помноженої на обсяг його імпорту, до загального обсягу імпорту всіх товарів).
Трансформація митного тарифу України включає заходи щодо пос-тупового запровадження в установленому порядку ставок ввізного мита, які відповідають вимогам ГС 1996 РМС та рішень Уругвайського раунду перего-ворів у рамках ГАТТ, захисту інтересів вітчизняних товаровиробників та забезпечення необхідних надходжень до державного бюджету і здійсню-ватиметься за Схемою трансформації митного тарифу України на 1996-2005 роки.
При цьому мають встановлюватися:
- ставки ввізного мита на промислові товари, граничний рівень яких не перевищує 30 відсотків, а на сільськогосподарську продукцію - 70 відсотків від їхньої митної вартості;
- низькі ставки ввізного мита на сировину, середні - на напівфаб-рикати та високі - на готову продукцію;
- високі ставки ввізного мита на хімічні товари, які включено до гар-монізованого тарифу ГАТТ/СОТ, якщо аналогічні товари виробляються або можуть вироблятися в Україні, з поступовим зниженням таких ставок протягом перехідного періоду до рівня, визначеного гармонізова-ним тарифом ГАТТ/СОТ на відповідні товари.
- високі ставки не повинні встановлюватися на напівфабрикати, що використовуються для виробництва в Україні хімічних товарів;
- високі ставки ввізного мита на товари, виготовлені з чорних металів, якщо аналогічні товари виробляються або можуть вироблятися в Україні;
- високі ставки ввізного мита на літаки цивільної авіації та запчасти-ни до них з дальшим зменшенням протягом перехідного періоду до рівня, передбаченого рішенням Уругвайського раунду переговорів у рамках ГАТТ;
- високі ставки ввізного мита на сільськогосподарські машини та об-ладнання, якщо аналогічні машини та обладнання виробляються в Україні, з одночасним встановленням низьких ставок мита на ті види машин, облад-нання, що не виробляються в Україні й потрібні для розвитку агропро-мислового комплексу;
- високі ставки ввізного мита на предмети розкоші й автомобілі.
При цьому передбачається, що ставки ввізного мита на підакцизні то-вари не можуть перевищувати 70 відсотків від їхньої митної вартості;
- середні ставки ввізного мита на текстиль, одяг та іншу продукцію легкої промисловості з поступовим переходом протягом перехідного періоду до низьких ставок мита.
На переговорах Робочої групи з питань вступу до СОТ у 2006 -2007 роках Україна прийняла на себе наступні «Зобов'язання щодо зниження та зв'язування тарифних ставок» ( Зв’язування тарифних ставок (ставок ввізно-го/ або імпортного мита) означає, що чинні ставки не повинні перевищувати рівень, на якому їх було «зв’язано»):
Примітка. Ключові документи щодо вступу України до СОТ знаходяться на веб-сайті СОТ за адресою:
wto/english/news_e/pres08_e/pr511_e.htm
Звіт Робочої групи зі вступу України до СОТ (документ WT/ACC/UKR/152)
Графік поступок і зобов’язань України по товарам (документ Графік специфічних зобов’язань України у сфері торгівлі послугами (документ WT/ACC/UKR/152/Add.2).
В табл.1.1 наведена динаміка зниження ставок ввізного мита на шпалери в Україні, здійснена на виконання угод по вступу в СОТ. В табл.1.1 наведена динаміка „нульової ставки” ввізного мита на сировину для виготовлення шпа-лер в Україні згідно угоди СОТ.
Таблиця 1.1
Динаміка
зниження ставок
ввізного мита
на шпалери
та
на сировину
для виготовлення
шпалер
в Україні згідно
угоди
СОТ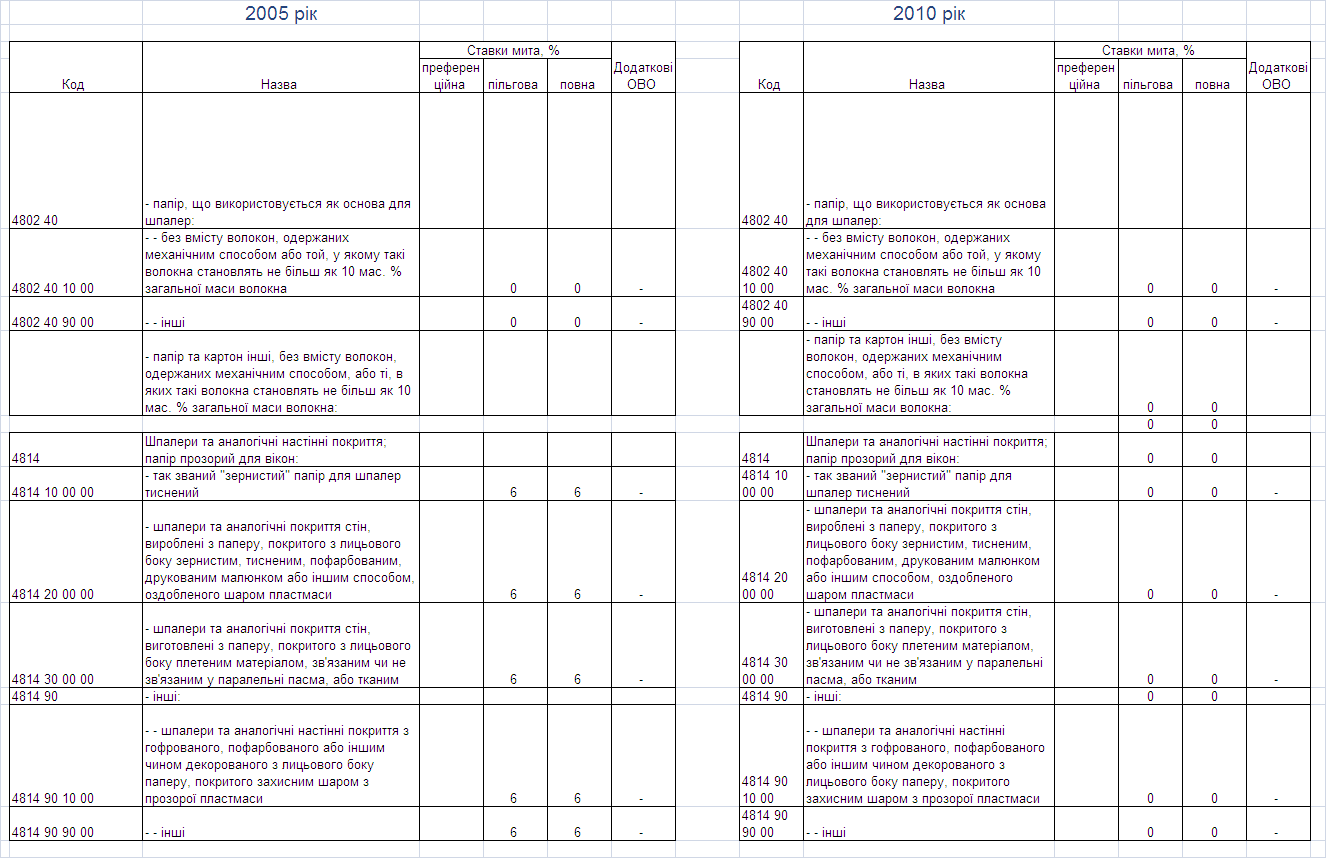
РОЗДІЛ 2 АНАЛІЗ СТАНУ ЗОВНІШНЬОТОРГОВЕЛЬНОЇ ДІЯЛЬНОСТІ ЗАТ ШПАЛЕРНА ФАБРИКА „ЕДЕМ” (М.ДНІПРОПЕТРОВСЬК)
2.1 Сфера бізнесу та загальна характеристика діяльності підприємства
Компанія «Едем» (Закрите Акціонерне Товариство "Едем ", вул. Янтарна, 51, м. Дніпропетровськ, 49087, Виробництво шпалер) - сучасне підприємство, що випускає шпалери з 1998 року (виробництво високоякісних вінілових шпа-лер під торгівельною маркою «Версаль» та “Status» , 62 артикули з колірною гамою 656 видів в кожному артикулі) [51].
Продукція шпалерної фабрики «Едем» завоювала широку популярність не тільки в Україні, але й за її межами. Фахівці підприємства пильно стежать за новими тенденціями в дизайні інтер'єра, розробляють зразки нових композицій-них і колірних рішень. Завдяки їхній роботі, продукція шпалерної фабрики «Едем» легко конкурує з аналогічною продукцією західних виробників, не ус-тупаючи їм по актуальності дизайну й стилю. Різноманіття колірної гами, варі-ації текстури, можливість комбінування декількох видів шпалер в одному інтер'єрі зможуть приємно здивувати самого вимогливого споживача.
Серед декоративних оздоблювальних матеріалів для стін шпалерам немає конкурентів. Вони універсальні й дають практично безмежні можливості створення неповторних інтер'єрів.
Висока світлостійкість і механічна міцність шпалер ТМ «Версаль» та “Status” - це привабливий вид стін на тривалий час.
В асортименті є шпалери підвищеної вологостійкості, які можна не тільки протирати, але й чистити з використанням мийних засобів. Ці шпалери добре використовувати в кухні, ванній кімнаті, прихожій.
Сьогодні шпалерна фабрика «Едем» є виробництвом європейського зразка й займає лідируючі позиції на вітчизняному ринку шпалер зі спіненим вініловим покриттям. Розмаїтість розцвічень, текстури й малюнків шпалер дозволяє втілити будь-які дизайнерські ідеї й оформити інтер'єр, що відповідає вимогам самого вимогливого споживача.
По водостійкості шпалери діляться на звичайні, водостійкі й ті, що миються. По виду поверхні — на гладкі, з рельєфним малюнком, з видавленим дрібним малюнком, із глибоким малюнком. По щільності — на легкі