Організація діяльностї зовнішньоторговельної фірми ЗАТ Шпалерна фабрика "Едем", м. Дніпропетровск
Акрилові шпалери — це шпалери, на паперову основу яких нанесена верства акрилової піни.
Вінілові шпалери — це шпалери, на паперову основу яких нанесена верс-тва вінілової піни. У вінілових верства піни над папером піднімається на 3-4 мм., в акрилових — на 1, 5-2 мм. “Шовкографія” — різновид вінілових шпалер. По виду вони імітують шовкову тканину.
За методами виготовлення визерунків шпалери розподіляються на виготовлені з застосуванням технологічних процесів:
- трафаретного друку — способу друку, при якому в порожній циліндр (вал) з отворами подається фарба;
- глибокого друку — нанесення малюнка валами із гравіруванням. Вигра-вірувані на поверхні валу поглиблення заповнюються фарбою;
- каширування й каландрирування — різні методи одержання тисненого малюнка.
ЗАТ „Едем” є правонаступником ТОВ „Едем”, перереєстроване виконав-чим комітетом Дніпропетровської міської ради від 11.10.2001р. згідно з уста-новчим договором від 02.10.2001р. ТОВ „ЕДЕМ” перетворено у ЗАТ „ЕДЕМ” на підставі рішення про реорганізацію від 02.10.2001р., код форми власності – 10. Місцезнаходження суб’єкта господарювання відповідно до свідоцтва про державну реєстрацію: 52001, Дніпропетровська область, Дніпропетровський р-н, м.Підгороднє, вул. Дачна, 24, котедж № 1А.
Фактично суб’єкт господарювання знаходиться за адресою: м. Дніпро-петровськ, вул. Янтарна, буд. 51 (Згідно угоди оренди нежилого приміщення № 1/061 від 26.06.2001р. з ПП „Самойленко Г.Г.”, загальною площею 12 775,0 кв. м.) та м. Дніпропетровськ, вул. Журналістів, буд. 9-ж (площею – 3,4398 га, і за-реєстрована в Державному земельному кадастрі за кадастровим номером 1210100000:04:018:0023 згідно з планом земельної ділянки, згідно договору оренди земельної ділянки від 22.01.2002р.. Підставою для передачі земельної ділянки в оренду є рішення міської ради від 20.12.2001р. № 3290).
Засновниками товариства ЗАТ «Едем» є чотири фiзичнi особи (див. табл.2.1), основні реєстраційні характеристики наведені в додатку А..
Акцiї простi iменнi. Форма випуску - документарна. Свiдоцтво про реєст-рацiю випуску № 43/04/1/03 вiд 21 липня 2003 року, видане Днiпропетровським терiторiальним управлiнням Державної комiсiї з цiнних паперiв та фондового ринку. Кiлькiсть акцiй - 5000 штук, номiнальною вартiстю 1000 гривень кожна, на загальну суму 5 млн. гривень.
Таблиця 2.1
Основні дані по засновникам ЗАТ «Едем» [53]
| Засновник | Код засновника-фізичної особи | Сума внеску в статутний фонд, грн. | Адреса засновника |
| СОЛОДОВНИК ЛЮДМИЛА ЮРІЇВНА | 2462817923 | 125 000,00 | 49000 ДНІПРОПЕТРОВСЬК вулиця БЕХТЕРЄВА,3кв. 78 |
| СОЛОДОВНИК ВАДИМ ОЛЕКСАНДРОВИЧ | 2411400491 | 125 000,00 | 49000 ДНІПРОПЕТРОВСЬК вулиця БЕХТЕРЄВА,3кв. 78 |
| ГУЗЕНКО ОЛЕКСАНДР АНАТОЛІЙОВИЧ | 2563600795 | 3 250 000,00 | 49000 ДНІПРОПЕТРОВСЬК вулиця ЯНТАРНА,73кв. 32 |
| АНТОНОВ ОЛЕКСАНДР ГРИГОРОВИЧ | 2173724572 | 1 500 000,00 | 49000 МАСАНДРА вулиця КВІТНЕВА,19кв. 12 |
ЗАТ «Едем» використовує у своїй діяльності офісні, виробничі, складсь-кі приміщення на підставі наступних договорів:
- м. Дніпропетровськ, вул.Журналістів, буд. 9-ж Будівля власного виробничого комплексу (Згідно права власності №119509САА від16.03.05р площею – 3,4398га, і зареєстрована в Державному земельному кадастрі за кадастровим номером 1210100000:04:018:0023 згідно з планом земельної ділянки, згідно договору оренди земельної ділянки від 22.01.02р.. Підставою для передачі земельної ділянки в оренду є рішення міської ради від 20.12.01р. № 3290). Власні: цех 7351,1мкв з прибудовами, склад 579,2мкв
- Згідно угоди оренди нежилого приміщення № 1/061 від 26.06.2001р. з ПП Самійленко Г.Г., загальною площею 12775,0 кв. м. в т.ч. цех-1178,7мкв, цех-396,9м.кв, цех-3358,0м.кв, цех-381,2м.кв) - розташований за адресою: м. Дніпропетровськ, вул.Янтарна, буд. 51
Відомості про земельні ділянки:
- 3,4398га та 0,1214га землі вул.Журналістів, буд. 9-ж (договор оренди земельної ділянки від 22.01.2002р.), розташовано власний цех по виробництву та склад легкозаймистих рідин;
- 0,2506га землі вул.Набережна Перемоги буд.26-А (договор оренди земельної ділянки від 21.05.2008р.), розташовано власний торговельний комплекс, який не введено в експлуатацію (Дт.рах.151 на суму 15 955 028,24 грн);
- 1,1788га землі вул.Вінокурова буд.11 (договор оренди земельної ділянки від 15.12.2005р.) під проектування та будівництво автосалону.
ЗАТ “Едем” спеціалізується на виробництві шпалер ТМ “Versailles” та ТМ “Status”, які виготовляються із привізної сировини та сировини власного виробництва (пластизолів).
ЗАТ “Едем” має два виробництва по виготовленню вінілових шпалер. Перше виробництво створене у 1998 році. На початку 2002 року було здійснено запуск другого технологічного комплексу. У І кварталі 2006 року була введена в експлуатацію нова технологічна лінія для друку шпалер методом гарячого тиснення (табл.2.2).
Таблиця 2.2
Склад основних фондів ЗАТ «Едем» [51]
| № зп | Найменування ОЗ 1 групи | Бух.рах | Метод нарахування амортизації | Группа ПО | Вартість ОЗ на 01.04.09р, грн, |
| 1. ШПАЛЕРНА ФАБРИКА № 1 Вул. ЯНТАРНА, 51 | |||||
| АДМІНІСТРАТИВНА БУДІВЛЯ | |||||
| 1 | Комп'ютерна мережа в АБК Янтарна, 51 | 103 | Податковий | Перша | 23 064,35 |
| 2 | Сходові обгороджування АБК Янтарна, 51 | 103 | Податковий | Перша | 35 833,33 |
| 3 | Охоронна система АБК Янтарна, 51 | 103 | Податковий | Перша | 28 923,22 |
| 4 | Система центральн кондіцион Янтарна, 51 | 103 | Податковий | Перша | 134 313,87 |
| 5 | Установка тіл номер "Оптіма" АБК Янтарна, 51 | 103 | Податковий | Перша | 2 200,00 |
| 6 | Установка тіл номер Укртелеком АБК Янтарна, 51 | 103 | Податковий | Перша | 1 466,67 |
| 7 | КПП № 1 (Янтарна) | 103 | Податковий | Перша | 15 070,07 |
| 8 | Оптоволоконна лінія зв'язку | 103 | Податковий | Перша | 41 424,22 |
| ЦЕХ № 1 ЯНТАРНА, 51 СПОРУДИ | |||||
| 9 | МІНІ-АТС | 103 | Податковий | Перша | 7 910,83 |
| 10 | Пріточно-витяжная установка вспомог помещ | 103 | Податковий | Перша | 53 897,25 |
| 11 | Система охорони цеху №1 | 103 | Податковий | Перша | 7 390,84 |
| 12 | Цех №1 Янтарна, 51 | 103 | Податковий | Перша | 127 814,76 |
| 2. ШПАЛЕРНА ФАБРИКА № 2 УЛ ЖУРНАЛІСТОВ 9 | |||||
| 13 | Комп'ютерна мережа в АБК на Журналістів | 103 | Податковий | Перша | 10 546,70 |
| 14 | КПП № 2 (Журналістів) | 103 | Податковий | Перша | 196 231,91 |
| 15 | Лінії електропередачі | 103 | Податковий | Перша | 27 008,96 |
| 16 | Под'ездн железнод гілка 1 | 103 | Податковий | Перша | 7 637,15 |
| 17 | Под'ездн железнод гілка 2 | 103 | Податковий | Перша | 25 000,00 |
| 18 | Пріточно-витяжная установка ( КПП 2 і вистав зал) | 103 | Податковий | Перша | 35 633,88 |
| 19 | Склад готової продукції і АБК | 103 | Податковий | Перша | 1 448 432,92 |
| 20 | Склад ЛВЖ і ГЖ | 103 | Податковий | Перша | 349 277,08 |
| 21 | Трансформаторна підстанція | 103 | Податковий | Перша | 13 629,87 |
| 22 | Установка телефонних номерів | 103 | Податковий | Перша | 1 466,67 |
| 23 | Цех № 2 (Журналістів) | 103 | Податковий | Перша | 2 138 297,43 |
| ВСЬОГО вартість ОЗ групи 1 | 4 732 471,98 | ||||
Унікальною торговою пропозицією ТМ «Версаль» на ринку стало впровадження технології виробництва шпалер зі спіненим вініловим покриттям. Вони виготовляються шляхом нанесення декоративного покриття на паперову або флізелінову основу способом трафаретно-пінного або глибокого друку. Під час термообробки шар нанесеного вінілу структурно видозмінюється та набуває додаткового об'єму з яскраво вираженим рельєфним ефектом. Саме полівініл надає шпалерам додаткової надійності, забезпечує вологозахист та довговічність.
На сьогодні вже розроблено та поставлено у виробництво 1348 артикулів шпалер. Асортимент фабрики різноманітний — це рельєфні вінілові шпалери з розмаїттям колористичного малюнку; пофарбовані однотонні та білі вінілові шпалери, призначенні для обробки приміщень як у готовому вигляді, так і під фарбу.
Шпалери ТМ “Versailles” та ТМ “Status” випускаються у відповідності з вимогами ТУ У 21.2-25517922-004-2003 “Шпалери виробництва ЗАТ “Едем”, яке зареєстровано у Дніпропетровському регіональному державному науково-технічному центрі стандартизації, метрології та сертифікації.
На теперішній час на підприємстві функціонують дві шпалеродруку-вальні машини на першому виробництві та три на другому.
Характеристика продукції:
1. ЗАТ «Едем» здійснює виробництво 4 типів шпалер, а саме:
- гладкі
- рельєфні
- структурні
- текстурні
В залежності від стійкості поверхні шпалер до обробки при наклеюванні та експлуатації (вологостійкість, стійкість до миття, стійкість до чистки) шпалери можуть бути наступних марок
С-О – стійкі до сухого стирання
В-О, А – вологостійкі при наклеюванні
В – стійкі до миття
С – високостійкі до миття
Д – стійкі до чистки
Е – високостійкі до чистки
2. Лінійні розміри шпалер
Шпалери на паперовій основі виготовляються рулонами довжиною 10,05, 15,00 м. та шириною 530 мм.
Шпалери на основі нетканого матеріалу (флізелін) – виготовляються рулонами довжиною 10,05,25,00,27,5 м. та шириною 530 та 1060 м.
При проведенні економічної діагностики діяльності ЗАТ «Едем» за період 2007 -2009 рр. в дипломному дослідженні використані:
- баланси ЗАТ «Едем» за 2007 – 2009 (Додаток а);
- звіти про фінансові результати діяльності ЗАТ «Едем» за 2007 – 2009 (Додаток Б);
- декларації по податку на прибуток ЗАТ «Едем» за 2007 -2009 ;
- декларації по податку ПДВ ЗАТ «Едем» за 2009 -2010 .
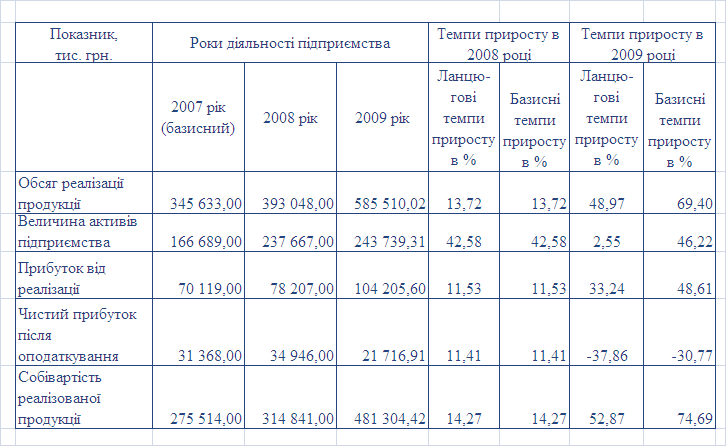
Результати економічної діагностики, проведеної з використанням «гори-зонтально- вертикальних» розрізів динаміки та структури фінансових звітів наведені в таблицях додатку Е, табл.2.5 -2.6 та на рис.2.1 – 2.4.
Таблиця 2.5
Порівняльний аналіз дінамики активів і фінансових результатів ЗАТ «Едем» за 2007 -2009 роки
Таблиця 2.6
Порівняльний аналіз дінамики показників схильності до банкрутства ЗАТ «Едем» за 2007 -2009 роки
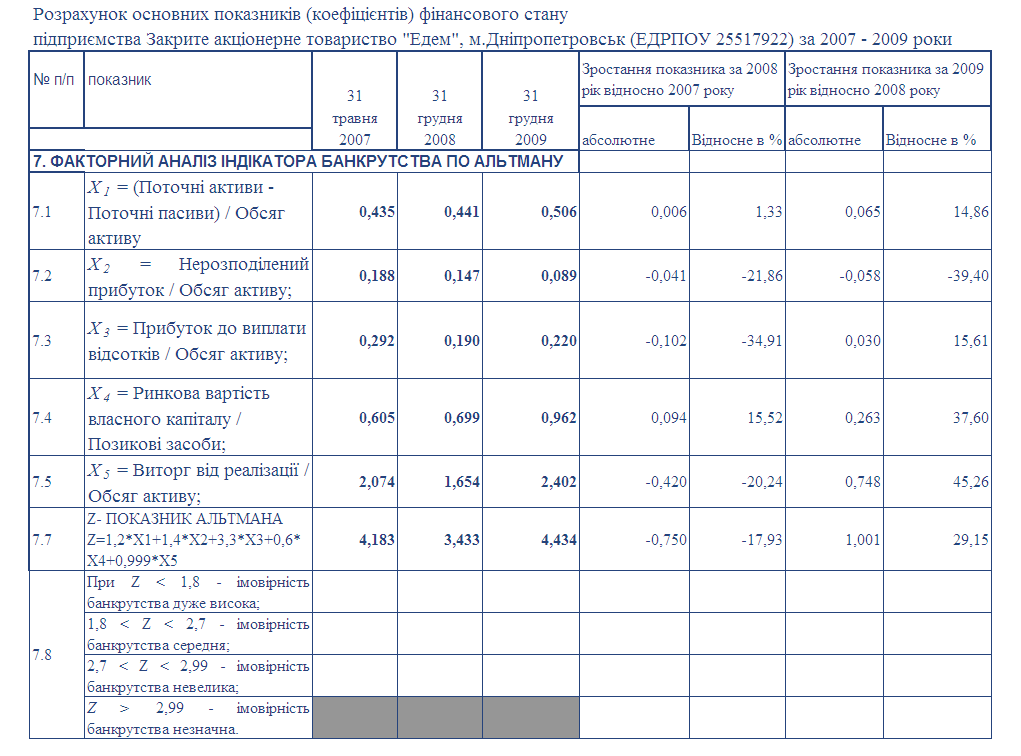
Як показує аналіз результатів розрахунків динаміки росту активів підпри-ємства та фінансових результатів діяльності в ЗАТ «Едем»(табл.2.5 -2.6):
при зростанні обсягів активів балансу у 2009 році відносно 2007 року на +46,2%, обсяг чистих валових доходів від реалізації продукції зріс у 2009 році відносно 2007 року на + 69,4%, що відповідає «золотому правилу» інтенсивного росту економіки підприємства;
при зростанні обсягів чистих валових доходів від реалізації продукції у 2009 році відносно 2007 року на + 69,4%, обсяг собівартості продукції у 2009 році відносно 2007 року зріс на +74,7%, а, відповідно, обсяг валового прибутку від реалізації 2009/2007 зріс тільки на +48,6% та обсяг чистого прибутку після оподаткування 2009/2007 зменшився на -30,8%, що не відповідає «золотому правилу» інтенсивного росту економіки підприємства, хоча ймовірність банкрутства підприємства – мінімальна.
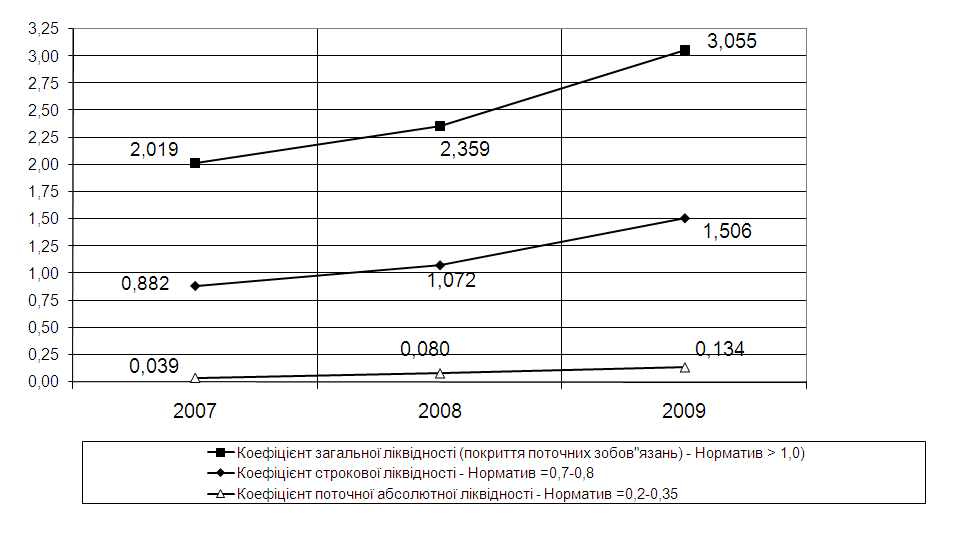
Рис.2.1. Динаміка показників ліквідності ЗАТ «Едем» у 2007 -2009 рр.
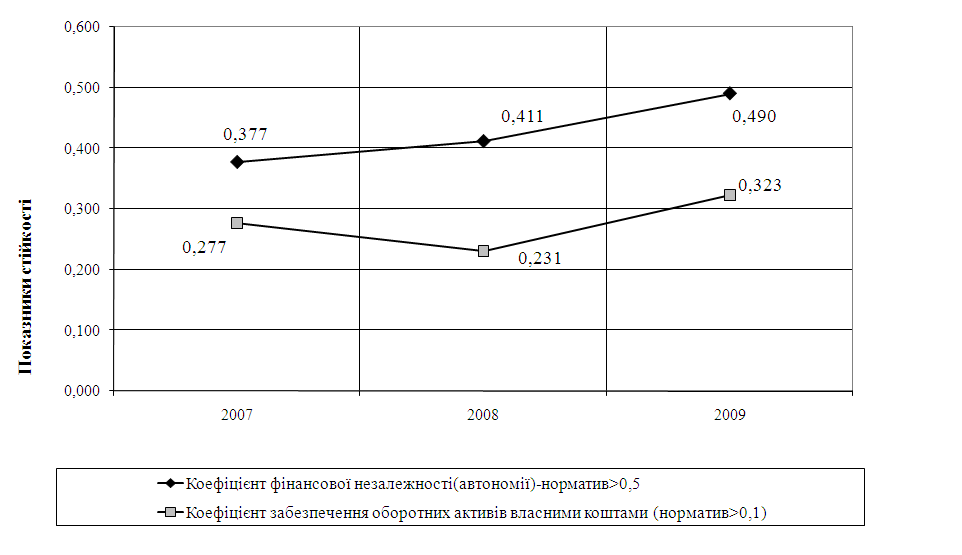
Рис.2.2. Динаміка показників фінансової стійкості ЗАТ «Едем» у 2007 -2009 рр.
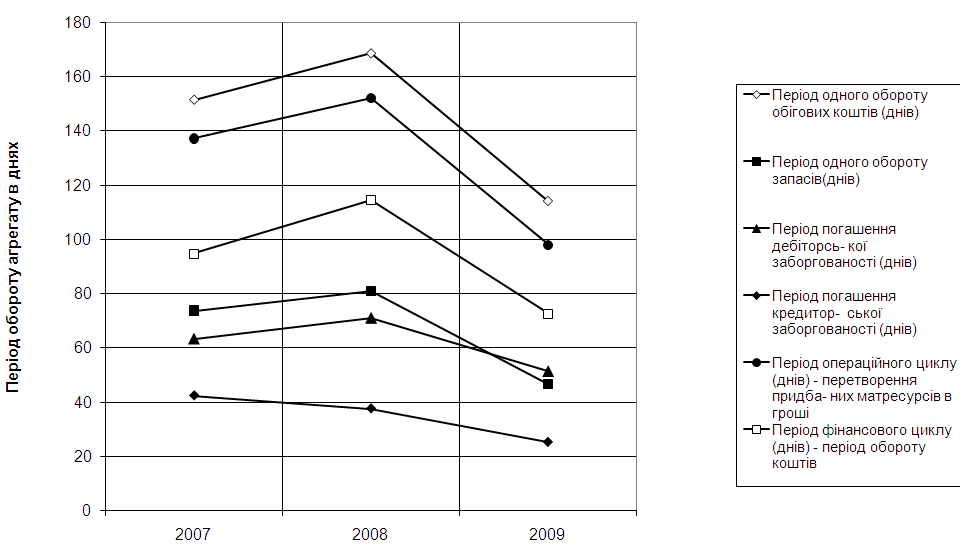
Рис.2.3. Динаміка показників ділової активності ЗАТ «Едем» у 2007 -2009 рр.
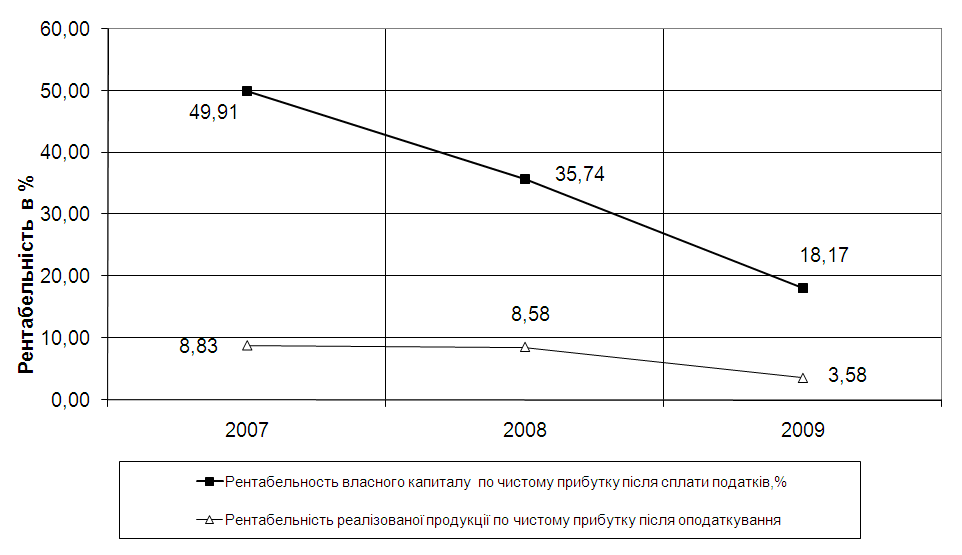
Рис.2.4. Динаміка показників рентабельності діяльності ЗАТ «Едем» у 2007 -2009 рр.
Аналіз графіків показників ліквідності, фінансової стійкості, ділової активності та рентабельності діяльності ЗАТ «Едем», наведених на рис.2.1 – 2.4 показує, що у ЗАТ «Едем» є наступні проблеми діяльності:
- показник абсолютної (негайної) ліквідності, який забезпечується обся-гом готівкових грошей в касі та на розрахунковому рахунку, в 2,0 рази нижчий рівня стійкої ліквідності підприємства, тобто підприємство має проблеми з по-точною платоспроможністю;
- рентабельність власного акціонерного капіталу підприємства по чисто-му прибутку після оподаткування з рівня 49,9% у 2007 році поступово знизи-лась до рівня 18,2% при ринковій доходності капіталу у 2009 році 22,0 -24,0% річних (по ринковій доходності безризикових державних облігацій ОВДП), що робить підприємство інвестиційно непривабливим для залучення додаткового капіталу в статутний фонд підприємства.
2.2 Структура і географія експортних операцій підприємства
Основними покупцями експортної готової продукції – шпалер в ЗАТ «Едем» у 2007 -2009 роках були [51]:
- ПП Гузенко О.А. (Дніпропетровськ)
- “Краски” (Молдова, м.Тирасполь);
- ТОВ “НОВиК” (м.Мінськ, Білорусь);
- Рагімов Різван Ніязи (м.Гянджа, Азербайджан);
- ТОВ “VERSAL МКО” (Республіка Узбекистан, м.Ташкент);
- ТОВ “Євростром”, (Росія, м.Белгород);
ТОВ “РОССВЕР”, (Россія
ТОО “GAMMA-HOLDING”, (Казахстан);
ТОВ “Интерстройсервіс і К”, (Казахстан);
ООО “ПТК”, (Білорусь);
Султановим Камил Саттар Огли»-Азербайджан;
ПП «AIK TALISMAN» - Узбекистан;
Компанія «OTaiba Center for Smport & Export»-Єгипет;
ТОО «SINN» - Казахстан;
ОО «Десятка – строй» - Білорусія;
Фірма ТЧУП «Буд рино» - Білорусія;
ООО «Ега – 2007» - Грузія.
Доставка товарів до покупців дійснюється як за рахунок покупців (по території України) так і з залученням сторонніх перевізників – доставка на експорт (вартість транспортування включено до складу вартості товарів),
В табл.2.7 – 2.9 наведена інформація про фінансові обсяги та валюту експортних операцій ЗАТ «Едем» у 2007 – 2009 роках.
В табл.2.10 наведені приклади експортних операцій з основними видами сировини та устаткування, проведені ЗАТ «Едем» в 2009 році.
Таблиця 2.7
Обсяги та валюта експортних операцій ЗАТ «Едем» у 2007 році
| ІНФОРМАЦІЙНІ ВІДОМОСТІ -2007 | ||
| 1.1. Вартість експортованих товарів, робіт, послуг | ||
| 840 | 13 240 080,12 | ДОЛАР США |
| 978 | 693 303,54 | ЄВРО |
| 643 | 1 135 149 799,99 | РОСІЙСЬКИЙ РУБЛЬ |
| 1.2. Виручка в іноземній валюті, отримана від експорту товарів, робіт, послуг | ||
| 840 | 13 425 342,25 | ДОЛАР США |
| 978 | 764 031,34 | ЄВРО |
| 643 | 1 037 500 265,0 | РОСІЙСЬКИЙ РУБЛЬ |
| 1.3. В т. ч. з порушенням встановлених законодавством термінів | ||
| 978 | 74 190,78 | ЄВРО |
Таблиця 2.8
Обсяги та валюта експортних операцій ЗАТ «Едем» у 2008 році
| ІНФОРМАЦІЙНІ ВІДОМОСТІ -2008 | ||
| 1.1. Вартість експортованих товарів, робіт, послуг | ||
| 840 | 57 506,9 | ДОЛАР США |
| 978 | 11 199 111,59 | ЄВРО |
| 643 | 1 116 543 325,0 | РОСІЙСЬКИЙ РУБЛЬ |
| 1.2. Виручка в іноземній валюті, отримана від експорту товарів, робіт, послуг | ||
| 840 | 424 567,45 | ДОЛАР США |
| 978 | 10 755 920,74 | ЄВРО |
| 643 | 1 147 395 299,0 | РОСІЙСЬКИЙ РУБЛЬ |
| 1.3. В т. ч. з порушенням встановлених законодавством термінів | ||
| 840 | 160,9 | |
Таблиця 2.9
Обсяги та валюта експортних операцій ЗАТ «Едем» у 2009 році
| ІНФОРМАЦІЙНІ ВІДОМОСТІ – 2009 | ||
| 1.1. Вартість експортованих товарів, робіт, послуг | ||
| 978 | 10 499 349,81 | ЄВРО |
| 643 | 1 239 503 215,68 | РОСІЙСЬКИЙ РУБЛЬ |
| 1.2. Виручка в іноземній валюті, отримана від експорту товарів, робіт, послуг | ||
| 978 | 10 307 887,24 | ЄВРО |
| 643 | 1 164 193 727,1 | РОСІЙСЬКИЙ РУБЛЬ |
Таблиця 2.10
Приклади експортних операцій проведені ЗАТ «Едем» в 2009 році
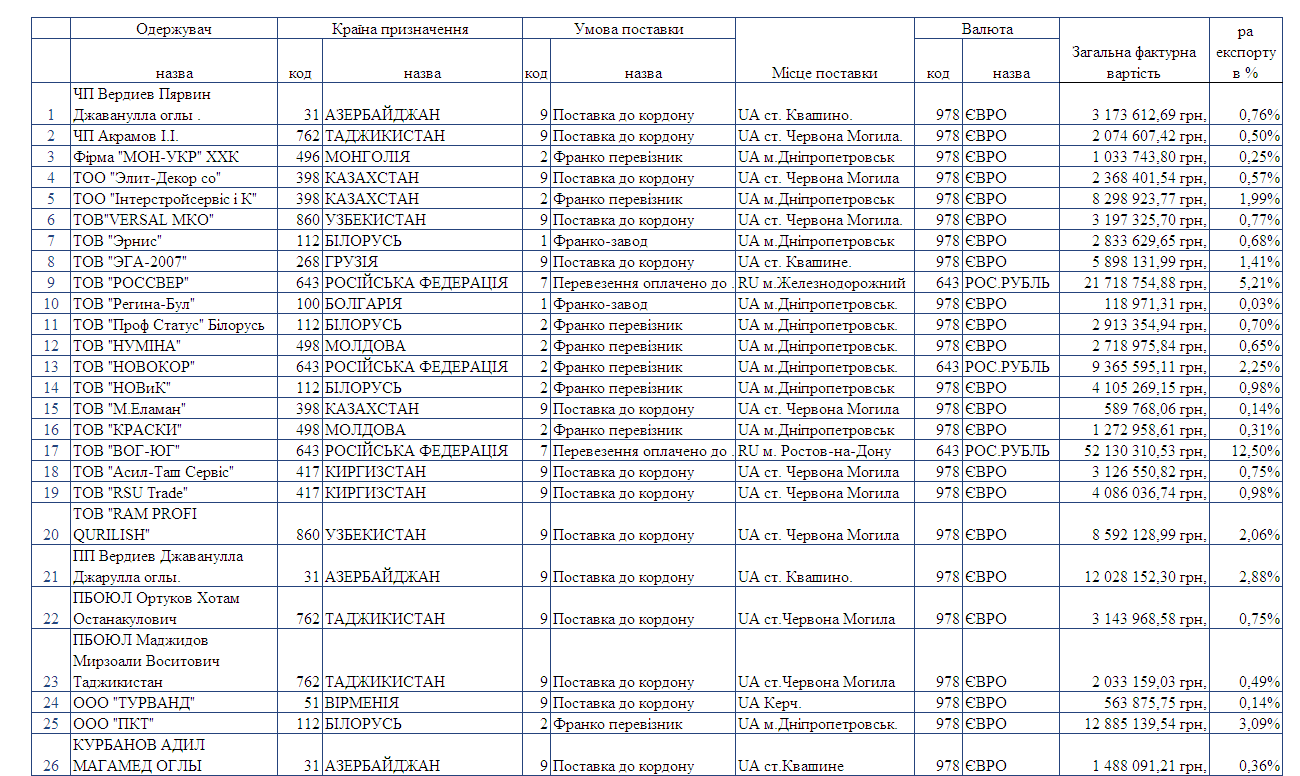
Продовження табл.2.10
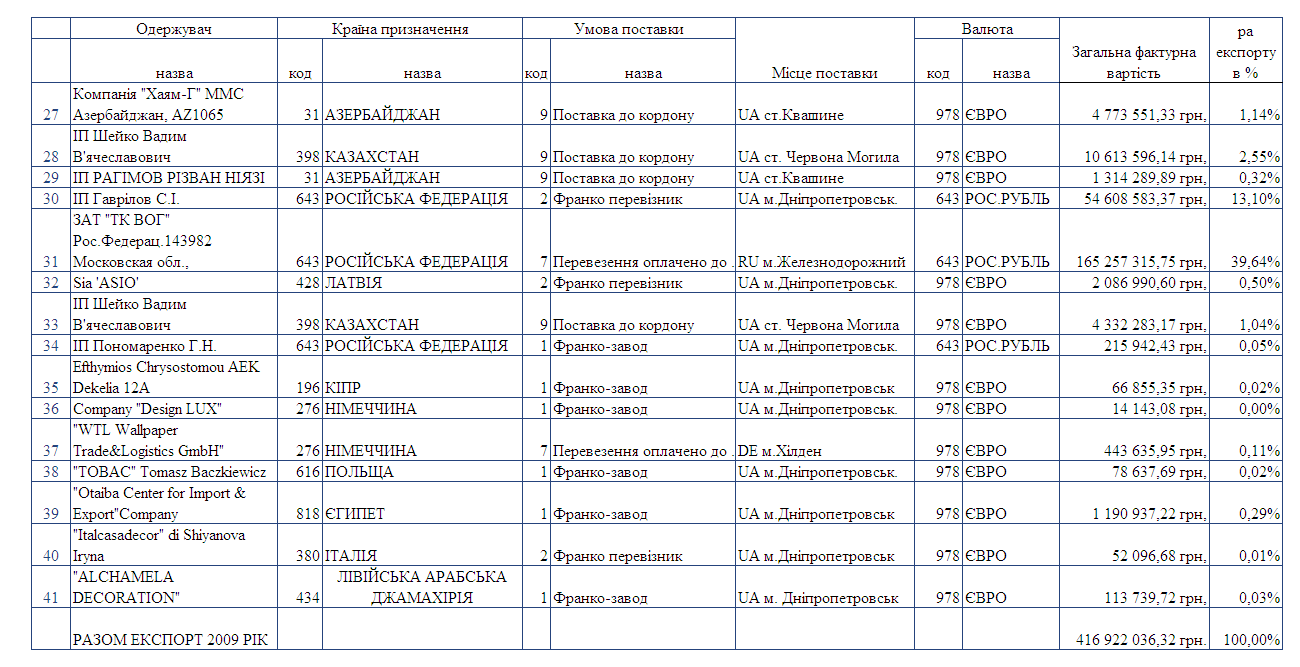
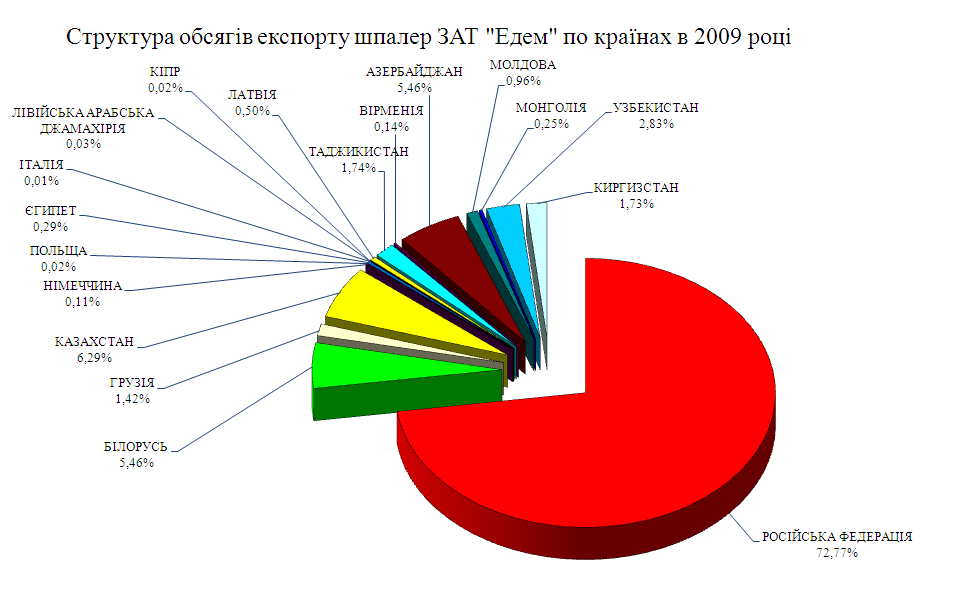
Рис.2.5. Структура обсягів експортних операцій в розрізі країн в ЗАТ «Едем» у 2009 році
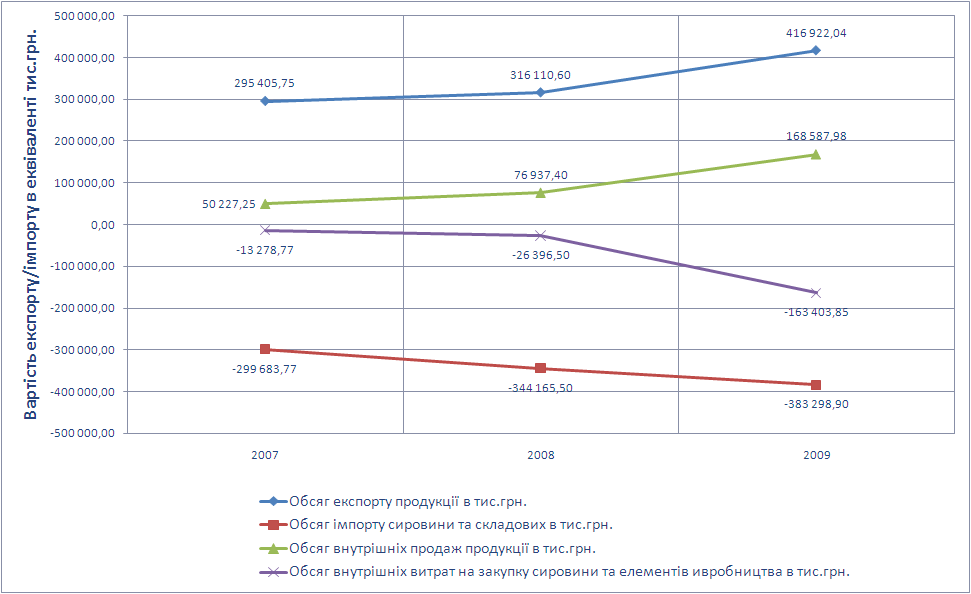
Рис.2.6. Питома вага обсягів експорту, імпорту та внутрішніх операцій ЗАТ «Едем» у 2007 – 2009 роках
Як показує аналіз графіків, наведених на рис.2.5 – 2.6:
Питома вага експорту шпалер по країнах розподілена у 2009 році як:
- Російська Федерація – 72,8%;
- Казахстан – 6,29%;
- Білорусь – 5,46%;
- Азербайджан – 5,46%.
Сумарна частка експорту шпалер ЗАТ «Едем» в країни СНД у 2009 році становить 98,77%.
2. Питома вага пробного експорту шпалер в країни Азії та Африки у 2009 році становить мінімальні частки:
- Єгипет – 0,29%;
- Кіпр – 0,02%;
- Лівія – 0,03%.
3. Питома вага пробного експорту шпалер в країни Європи у 2009 році становить мінімальну частку:
- Італія – 0,01%;
- Німеччина – 0,11%.
4. В 2007 – 2008 рр. обсяги вартості імпорту перевищували обсяги вартості експорту ЗАТ «Едем», у 2009 році обсяг вартості експорту значно перевищує обсяги імпорту сировини.
2.3 Структура та географія імпортних операцій підприємства
ЗАТ «Едем» здійснює імпорт сировини для виробництва шпалер, основних засобів та матеріалів для власного виробництва, товари споживчого призначення для оптової торгівлі на території України.
Здійснення операцій з імпорту виконувалось у наступних контрагентів (табл.2.14) [51]:
фірма “M-real Internationale Ltd”, Фінляндія ;
фірма „БАСФ Акциенгезельшафт”, Німеччина ;
фірма „Vestolit GmbH & Co. KG Марль”, Німеччина;
фірма “WTL Wallpaper Trade & Logistics GmbH”, Німеччина ;
фірма “АМІК”, Італія;
фірма „Vinnolit CmbH & Co. KG”, Німеччина;
фірма “Альстром Малмеді SA”, Бельгія;
фірма „Гідро Полімер АS”, Норвегія;
фірма „Альстром Оснабрюк”, Німеччина;
фірма „Хальтерман Продукт”, Німеччина;
фірма “Фоллманн і КО ГМБХ ”, Німеччина;
фірма „Тіоксід Europe Limited”, Великобританія;
фірма “ExxonMobil Chemical Central Europe GmbH”, Німеччина;
фірма „Сігманд Лінднер”, Німеччина.
фірма „LANXESS DUTSCHELAND GmbH”, Німеччина.
фірма „Petroguimica Espanova S.A.”, Іспанія.
фірма „Exxon Mobil Chemical ”, Бельгія.
Перевезення вантажів здійснювалось на підставі укладеного договору доручення №29-01/076 від 25.07.06р. про надання транспортно-експедиторських послуг при перевезенні вантажів автомобільним транспортом згідно умов якого АО «Версаль»-«Повірений» (м. Дніпропетровськ, пр. Газети Правди,3, ОКПО 25408699, р/р. 26005050600469 в КБ «Приватбанк» МФО 305299), а ЗАТ «Едем» - «Довіритель».
Митне оформлення вантажу та інших предметів, які перетинають державний кордон України для ЗАТ «ЕДЕМ» підприємство здійснює самостійно, так як акредитоване на митниці.
Ввезення товарів на митну територію України є об'єктом оподаткування на додану вартість. Згідно Закону України від 03.04.1997 р. №168/97-ВР “Про податок на додану вартість” (з наступними змінами та доповненнями) ЗАТ «ЕДЕМ» у 2007 році мало право на свій розсуд або здійснити сплату «імпортного» ПДВ грошовими коштами, безпосередньо при митному оформленні товару, або, згідно п.11.5 ст.11, видати на митниці простий вексель на суму податкового зобов'язання по ПДВ (далі — податковий вексель). Видаючи податковий вексель, підприємство не відволікає оборотні кошти для сплати ПДВ безпосередньо у момент здійснення імпортної операції.
Для погашення податкового векселя ЗАТ «ЕДЕМ» включило вказані у векселі суми в податкові зобов'язання в періоді, на який доводиться тридцятий календарний день з дня представлення такого векселя органу митного контролю. При цьому податковий вексель вважається погашеним. Сума податку, вказана у векселі, окремо до бюджету не сплачується, а враховується в розрахунках податкових зобов'язань за результатами податкового періоду, в якому вексель погашений.
У 2008 – 2009 роках використання імпортних податкових векселів було зупинено вимогами законів України «Про державний бюджет», тому сплата імпортного ПДВ виконувалась при митному оформленні.
В табл.2.11 – 2.13 наведена інформація про фінансові обсяги та валюту імпортних операцій ЗАТ «Едем» у 2007 – 2009 роках.
В табл.2.14 наведені приклади імпортних операцій з основними видами сировини та устаткування, проведені ЗАТ «Едем» в 2009 році.
Як показує аналіз графікі, наведених на рис.2.7 – найбільші імпортери для ЗАТ «Едем» - фірми Німеччини(54,4%), Фінляндія (23,2%), Бельгія(11,5%).
Таблиця 2.11
Обсяги та валюта імпортних операцій ЗАТ «Едем» у 2007 році
| ІНФОРМАЦІЙНІ ВІДОМОСТІ -2007 | ||
| 2.1. Сума коштів, перерахованих за кордон та виставлених і не погашених векселів по імпортних контрактах | ||
| 978 | 36 869 374,05 | ЄВРО |
| 840 | 61 372,0 | ДОЛАР США |
| 2.2. Вартість імпортованих товарів, робіт, послуг | ||
| 978 | 37 519 642,37 | ЄВРО |
| 840 | 61 375,0 | ДОЛАР США |
| 2.3. В т. ч. з порушенням встановлених законодавством термінів | ||
| 978 | 5 251,2 | ЄВРО |
Таблиця 2.12
Обсяги та валюта імпортних операцій ЗАТ «Едем» у 2008 році
| ІНФОРМАЦІЙНІ ВІДОМОСТІ -2008 | ||
| 2.1. Сума коштів, перерахованих за кордон та виставлених і не погашених векселів по імпортних контрактах | ||
| 978 | 39 574 190,1 | ЄВРО |
| 840 | 150 077,5 | ДОЛАР США |
| 2.2. Вартість імпортованих товарів, робіт, послуг | ||
| 978 | 38 407 128,09 | ЄВРО |
| 840 | 211 117,5 | ДОЛАР США |
Таблиця 2.13
Обсяги та валюта імпортних операцій ЗАТ «Едем» у 2009 році
| ІНФОРМАЦІЙНІ ВІДОМОСТІ – 2009 | ||
| 2.1. Сума коштів, перерахованих за кордон та виставлених і не погашених векселів по імпортних контрактах | ||
| 978 | 30 961 323,71 | ЄВРО |
| 840 | 145 000,0 | ДОЛАР США |
| 643 | 371 495,0 | РОСІЙСЬКИЙ РУБЛЬ |
| 2.2. Вартість імпортованих товарів, робіт, послуг | ||
| 978 | 32 239 625,21 | ЄВРО |
| 840 | 122 000,0 | ДОЛАР США |
| 643 | 371 495,0 | РОСІЙСЬКИЙ РУБЛЬ |
Таблиця 2.14
Приклади імпортних операцій з основними видами сировини та устаткування, проведені ЗАТ «Едем» в 2009 році
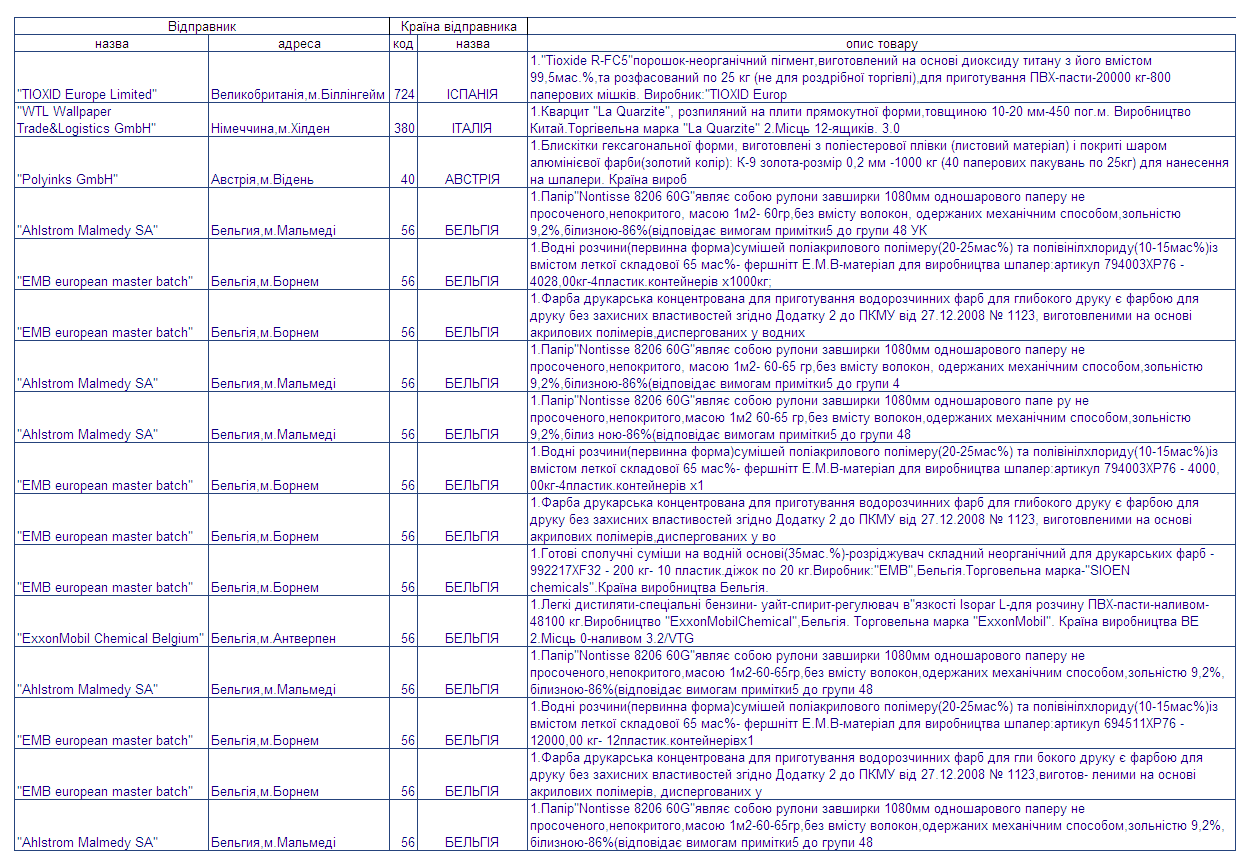
Продовження табл.2.14
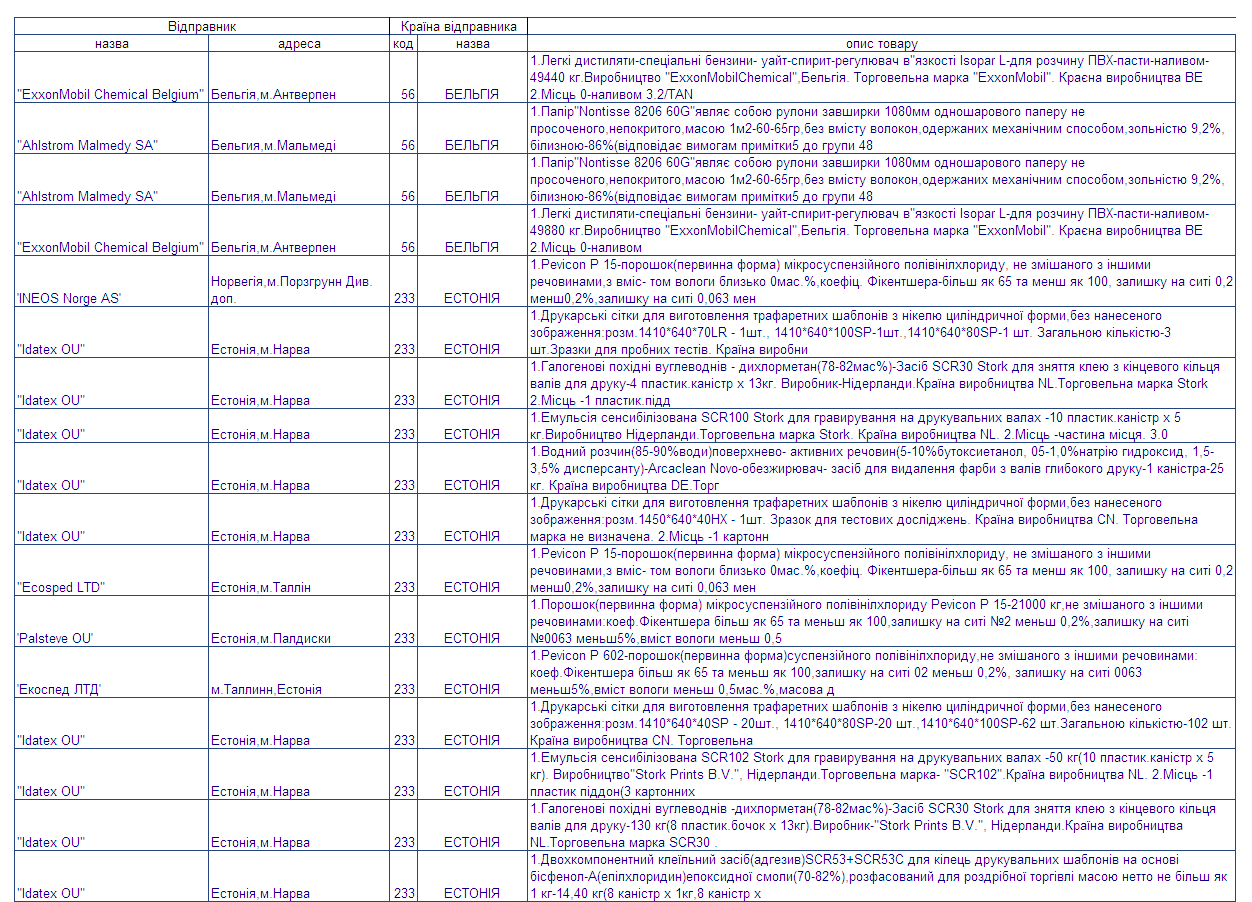
Продовження табл.2.14
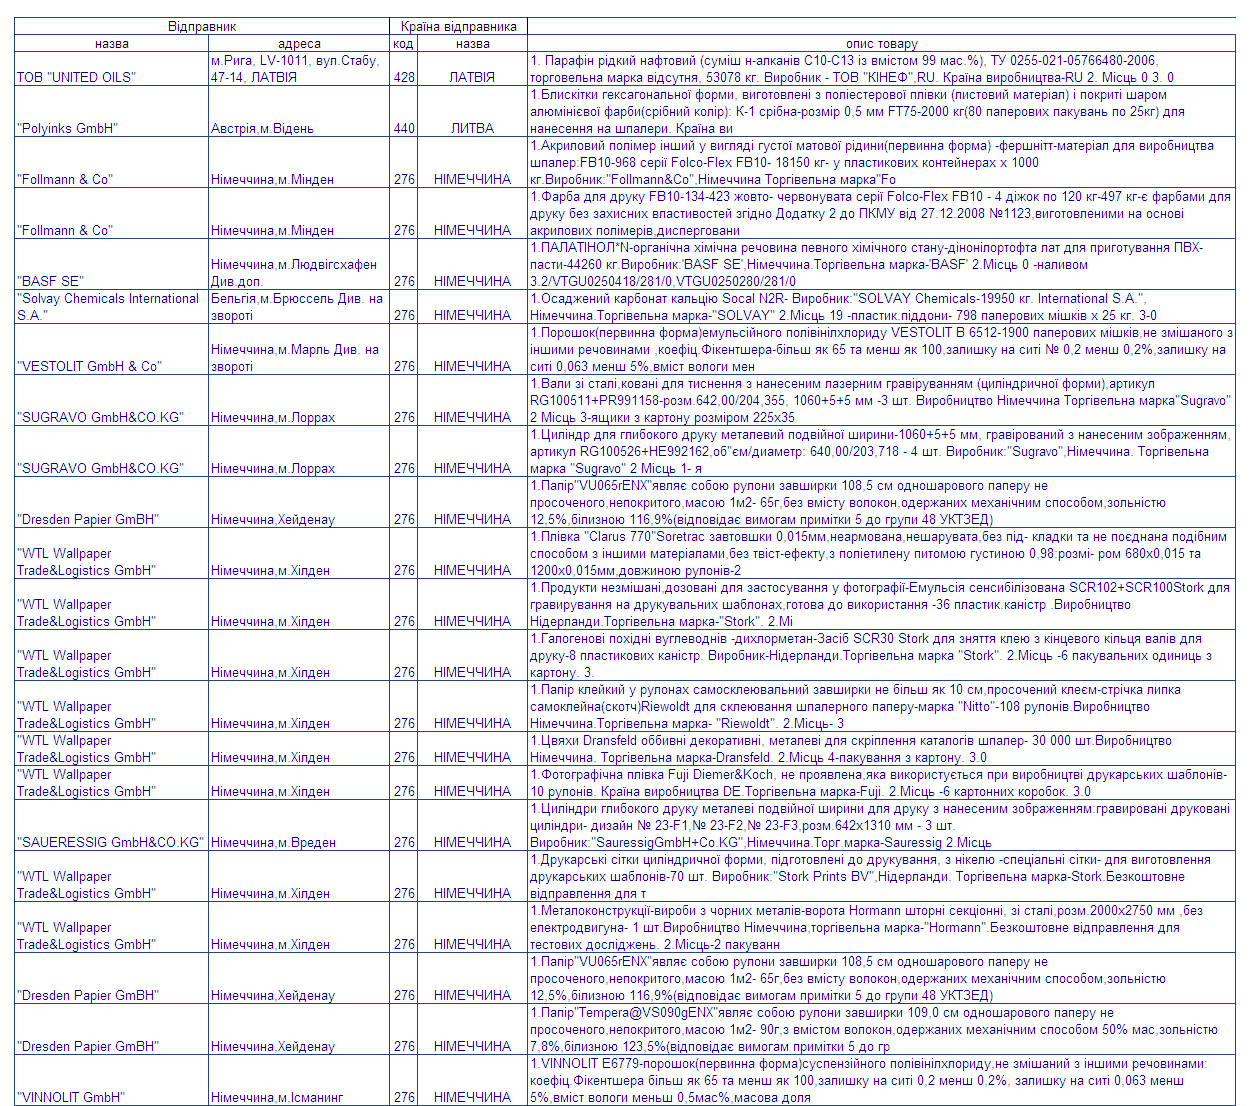
Продовження табл.2.14
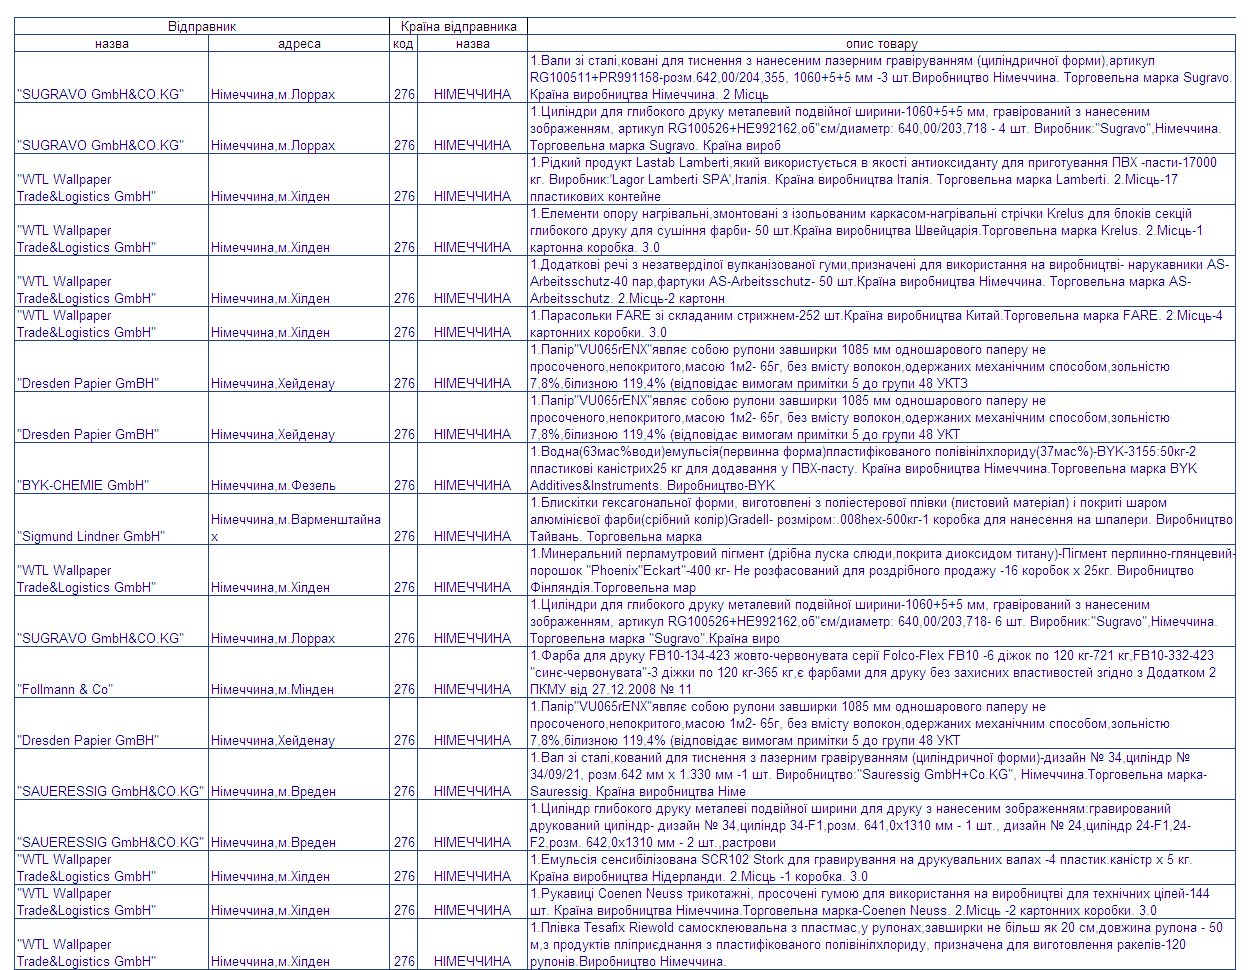
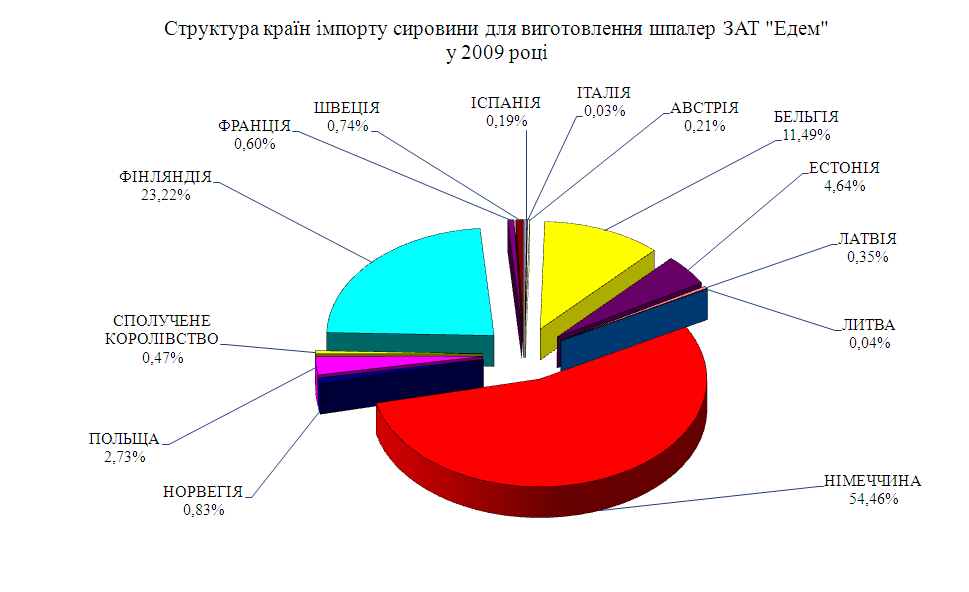
Рис.2.7. Структура обсягів імпортних операцій в розрізі країн в ЗАТ «Едем» у 2009 році
2.4 Оцінка ефективності та проблеми в зовнішньоторгівельній діяльності підприємства
Як показує аналіз графіку, наведеного на рис.2.8, питома вага обсягів вартості експорту з рівня 85, 5% у 2007 році поступово знижувався до рівня 71,21% у 2009 році, тобто все більша частка обсягу реалізації шпалер ЗАТ «Едем» іде на внутрішній ринок України.
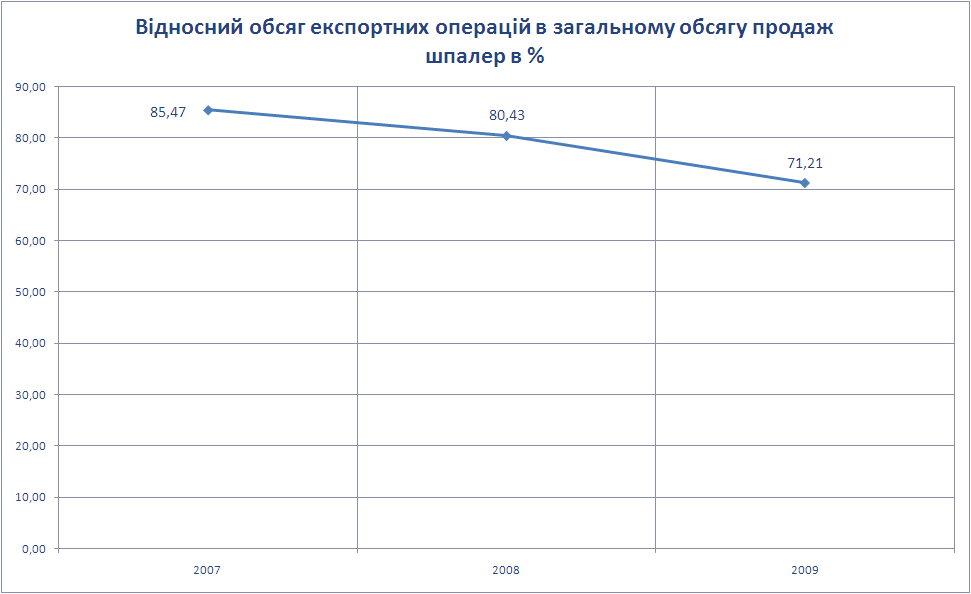
Рис.2.8. Динаміка питомої ваги експорту в загальному обсязі реалізації продукції ЗАТ «Едем» у 2007 – 2009 роках
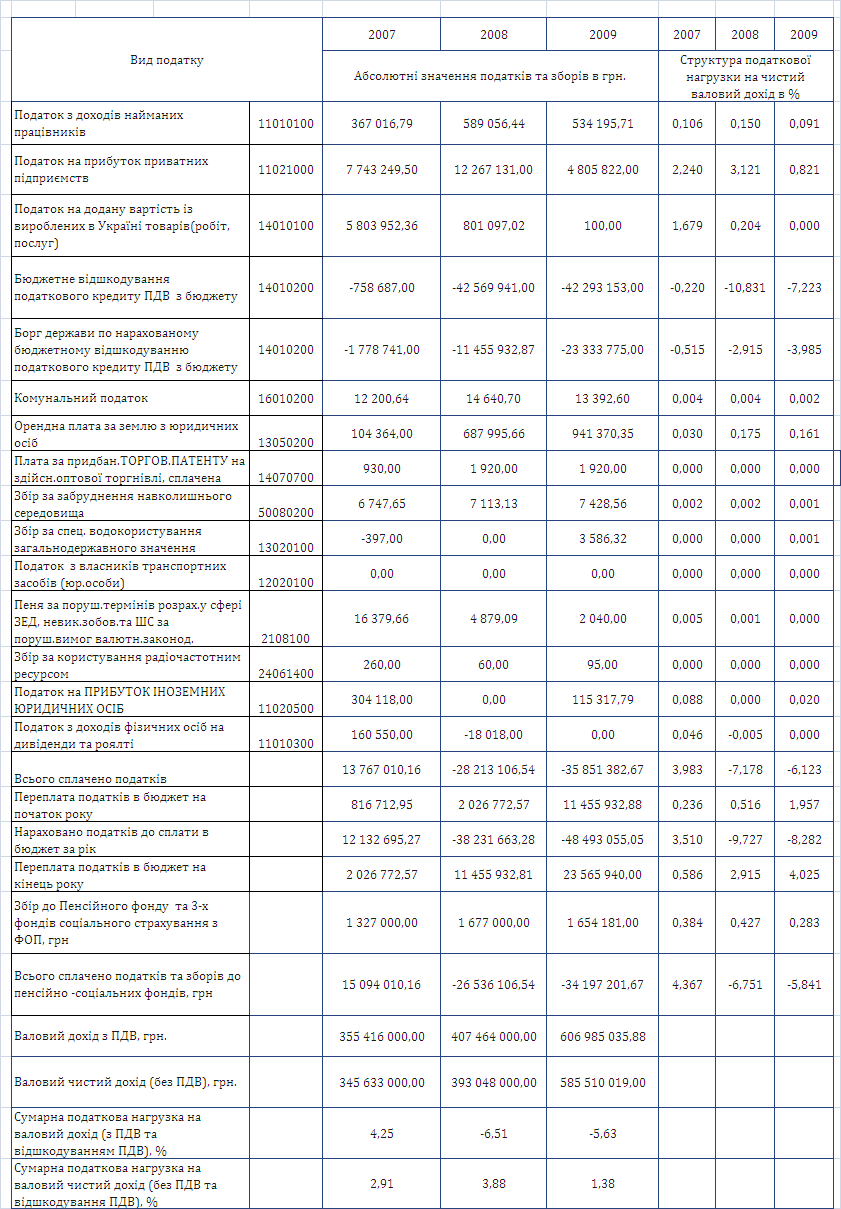
В табл. 2.15 наведені результати розрахунків податковогое навантаження на діяльність ЗАТ «Едем» у 2007 -2009 рр.. Як показує аналіз даних, наведених в табл.2.15:
- за рахунок високої питомої ваги експорту та бюджетного відшкодуван-ня експортного ПДВ сумарна сплата податків в бюджет з рівня+15,1 млн.грн. у 2007 році змінилася на доходи від бюджета (-26,5 млн.грн.) у 2008 році та додатково зросла доходами від бюджету (-34,2 млн.грн.) у 2009 році;
Таблиця 2.15
Податкове навантаження на діяльність ЗАТ «Едем» у 2007 -2009 рр.
Продовження табл.2.15
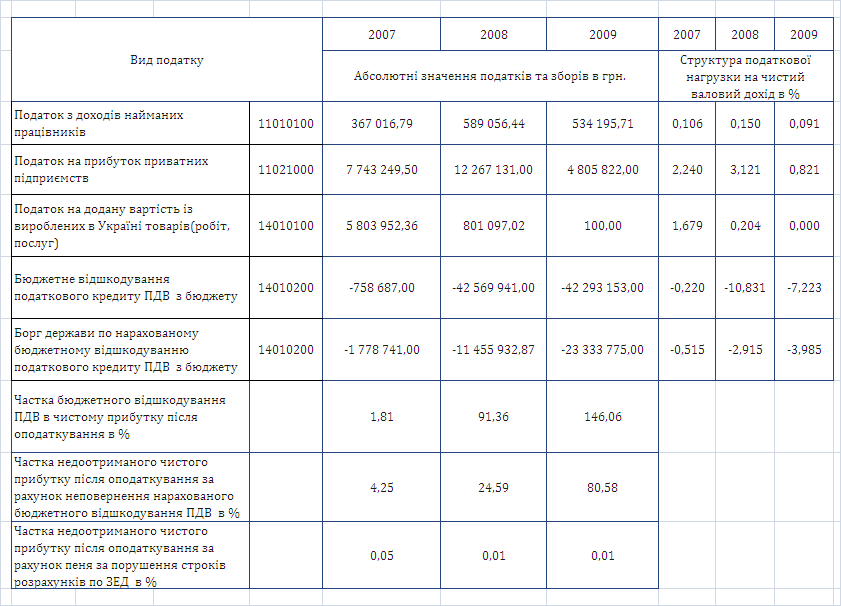
- при цьому бюджет постійно невідшкодовує ЗАТ «Едем» все більшу су-му експортного ПДВ з рівня -1,77 млн.грн. у 2007 році до рівня -11,45 млн.грн. у 2008 році та до рівня -23,3 млн.грн. у 2009 році, яка продовжує рахуватися як борг за державою;
- частка бюджетного відшкодування в чистому прибутку після оподатку-вання з рівня 1,81% у 2007 році зросла до рівня 91,4% у 2008 році та зросла до рівня 146,1% у 2009 році, тобто у 2008 – 2009 роках весь чистий прибуток діяльності підприємства створений за рахунок бюджетного відшкодування експортного ПДВ;
частка недоотриманого прибутку за рахунок боргу відшкодування ПДВ державою становить від 4,25% чистого прибутку до рівня 80,58% у 2009 році, що відповідно знижує дохідність акціонерів ЗАТ «Едем».
РОЗДІЛ 3 ШЛЯХИ ПІДВИЩЕННЯ ЕФЕКТИВНОСТІ ЕКСПОРТНО- ІМПОРТНОЇ ЗОВНІШНЬОТОРГОВЕЛЬНОЇ ДІЯЛЬНОСТІ ЗАТ ШПАЛЕРНА ФАБРИКА „ЕДЕМ” (М.ДНІПРОПЕТРОВСЬК)
3.1 Оптимізація зовнішньоекономічних розрахунків при експортно-імпортних операціях за рахунок застосування вексельної форми розрахунків
Як показують дані аналізу прострочення ЗАТ „Едем” нормативних стро-ків отримання експортної виручки після відгрузки шпалер на експорт, втрати ці знаходяться на рівн 0,02 – 0,05% чистого прибутку, тобто від 2,1 тис.грн. до 16,5 тис.грн. Одночасно економічна діагностика фінансового стану підприєм-ства показує, що за рахунок часового розриву між відгрузкою продукції та от-риманням коштів виникає ефект низького рівня абсолютної (негайної) плато-спроможності готівковими коштами. Це приводить до ефекту наявності вели-кого перевищення дебіторською заборгованістю за відпущені товари рівня кре-диторської заборгованості, тобто рівень строкової ліквідності у підприємства в 1,5 раза первищує норматив, але рівень можливості оплати кредиторської заборгованості з негайним строком – проблемний до виконання.
Як показано в розділі 2 в зовнішньоекономічних операціях ЗАТ “Едем” використовувало наступні форми розрахунків:
- при імпорті сировини - форму оплату у вигляді банківського переказу через 60-80 днів після надходження імпортованої сировини на митний кордон України, тобто комерційний кредит з боку експортерів-нерезидентів;
- при експорті власної продукції - форму оплату у вигляді банківського переказу через 60-80 днів після відгрузки експортної продукції під митним контролем на адресу покупця - нерезидента, тобто комерційний кредит з власного боку для імпортерів-нерезидентів.
Для оптимізації показників схем розрахунків по зовнішньоекономічним операціям в ЗАТ „Едем” в дипломній роботі запропонований алгоритм управлінського рішення по впровадженню векселів на обох етапах експортно- імпортних операцій(рис.3.1):
- оплата імпортного контракту продавцю нерезиденту авальованим векселем (погашення через 70 днів) негайно по факту відгрузки імпортної сировини із відповідним зниженням ціни на імпорт;
- отримання від покупців – дебіторів на іноземному ринку авальованих векселів за відпущену продукцію (шпалери) зі строком погашення 30 – 60 днів після відвантаження товару;
врахування отриманих експортних векселів покупців-нерезидентів в комерційному банку (вексельний кредит) до строку погашення векселів та отримання оборотних коштів для продовження оборотних циклів підприємства (нові імпортні поставки).
Схема операцій та грошових потоків при розрахунках в зовнішньоекономічних операціях експорту за механізмом вексельної відстрочки оплати банківським переказом (максимальний ризик експортера) наведений схемами на рис.2.1 при наступних умовах контракту :
надання імпортером-нерезидентом авальованого банком імпортера простого векселя зі строком пред”явлення до погашення до 80 днів (не більше контрольного строку в 90 днів);
поставка продукції на умовах EWX – франко-склад експортера на заводі (складі) в Україні;
1) Етап