Оценка эффективности системы управления на предприятии
План по численности работников должен был увязан с планом по сбыту продукции, финансовым и инвестиционным планом и др. Поскольку исходной точкой в планировании различных показателей является не план производства, а прогноз сбыта продукции, то и само планирование приобретает вероятностный характер и его результатом является прогноз тех или иных показателей.
Наряду с тем, что кадровое планирование носит перспективный характер, оно должно быть тесно увязано и с оперативной кадровой работой, благодаря которой обеспечивается реализация прогнозных наметок. Оперативная работа проявляется как комплекс взаимосвязанных мероприятий, осуществляемых последовательно и направленных на изменение кадровой ситуации в нужную сторону. Следует отметить, что сущность и цели кадрового планирования трактуются неоднозначно. Так, есть точка зрения, что «кадровое планирование имеет целью предоставление работающим рабочих мест в нужное время и в необходимом количестве в соответствии с их способностями и склонностями и требованиями производства» [8].
Как видим, здесь в качестве объекта планирования выступает персонал предприятия, т.е. уже нанятые работники.
Действительно, большая часть плановых разработок касается непосредственно персонала предприятия. Вместе с тем кадровое планирование, решая задачу обеспечения предприятия рабочей силой, опирается в значительной мере на различные внешние источники комплектования кадров и прежде всего учебные заведения.
Содержание кадрового планирования достаточно разнообразно. Как показывает опыт, на плановой основе должны решаться такие проблемы формирования трудового потенциала, как:
– удовлетворение потребности в персонале (кадрах), включая его пополнение из различных источников;
– высвобождение излишних кадров;
– использование кадров;
– расходование средств на персонал и др.
Глубина плановых проработок по отдельным вопросам, как и весь их набор, определяется самим предприятием (фирмой). Для функционирующего предприятия характерна определенная фактическая численность на ту или иную дату. При сопоставлении фактической и требуемой численности может оказаться, что:
потребная численность выше фактической, и, следовательно, предприятие стоит перед необходимостью дополнительного набора рабочей силы со стороны;
потребная численность меньше фактической, что предполагает высвобождение излишних работников;
фактическая и потребная численности совпадают. Однако это отнюдь не означает, что в трудообеспечении производства нет проблем, поскольку может не соответствовать потребностям производства сложившаяся численность рабочей силы по элементам ее структуры (по категориям, подразделениям, функциональным и профессиональным группам работающих).
Поэтому анализ ситуации и выбор стратегии трудообеспеченности необходимо проводить применительно к каждой из структурных составляющих общей численности персонала. Тем более что пути Удовлетворения потребности в рабочей силе применительно к одной группе рабочих (например, профессиональной или занятой в том или ином структурном подразделении) могут не подходить к другой.
Выбор пути, как отмечалось выше, зависит от ситуации, складывающейся как на рынке труда, так и на самом предприятии.
Все действия предприятия по приведению фактической численности в соответствие с требуемой можно свести в две группы:
численная адаптация – высвобождение излишней численности, набор со стороны при вновь возникшей потребности в рабочей силе;
функциональная адаптация собственной рабочей силы к меняющимся потребностям производства путем:
- использования нестандартных режимов рабочего времени и найма работников;
- организации внутризаводского движения рабочей силы, в том числе профессиональной мобильности.
Следует отметить, что в настоящее время за рубежом используется и такая разновидность численной адаптации, как лизинг персонала.
Суть его заключается в том, что самостоятельная фирма (кредитор) передает на определенный срок своих сотрудников, с которыми она имеет трудовой договор, в распоряжение другой фирмы (заемщика), обязуя этих сотрудников в течение срока «аренды» работать на фирме-заемщике. При этом трудовой договор с фирмой-кредитором сохраняет силу. Передача собственных работников в распоряжение других фирм получила распространение даже в Японии, где, как известно, большую роль играет система «пожизненного» найма. В этих условиях лизинг персонала часто выступает как форма избавления от нерадивых или недостаточно перспективных работников [11].
Такая форма найма рабочей силы дает определенные преимущества и фирме-заемщику, поскольку облегчает процесс освобождения от рабочей силы при сокращении потребности в ней: работника возвращают на свою фирму. Практика передачи в «аренду» временно излишних работников требует решения ряда юридических проблем, связанных с социальной защитой работников. Именно из-за неразработанности нормативных актов сдерживается использование подобной практики трудовых отношений на отечественных предприятиях.
Цель стратегического управления персоналом предприятия – обеспечить скоординированное и адекватное состоянию внешней и внутренней среды формирование трудового потенциала в расчете на предстоящий длительный период. Объектом стратегического управления персоналом является совокупный трудовой потенциал организации, динамика его развития, структуры и целевые взаимосвязи, политика в отношении, персонала, а также технологии и методы управления, основанные на принципах стратегического управления, управления персоналом и стратегического управления персоналом [29].
Анализ ряда крупных отечественных организаций позволил сформулировать их проблемы в области управления персоналом на этапе рыночных реформ и возможности их разрешения при формировании систем стратегического управления персоналом [32]. Методы управления персоналом – способы воздействия на коллективы и отдельных работников с целью осуществления координации их деятельности в процессе функционирования организации.
Методы управления – это способы осуществления управленческих воздействий на персонал для достижения целей управления организацией. Различают: экономические, административно-правовые и социально-психологические методы управления, которые отличаются способами и результативностью воздействия на персонал. Существуют различные методы административные, экономические и социально-психологические [33].
Экономические методы управления являются способами воздействия на персонал на основе использования экономических законов и обеспечивают возможность в зависимости от ситуации как «одарять», так и «карать». Эффективность экономических методов управления определяется: формой собственности и ведения хозяйственной деятельности, принципами хозяйственного расчета, системой материального вознаграждения, рынком рабочей силы, рыночным ценообразованием, налоговой системой, структурой кредитования и т.п. Наиболее распространенными формами прямого экономического воздействия на персонал являются: хозяйственный расчет, материальное стимулирование и участие в прибылях через приобретение ценных бумаг (акций, облигаций) организации.
Хозяйственный расчет является методом, стимулирующим персонал в целом на: соизмерение затрат на производство продукции с результатами хозяйственной деятельности (объем продаж, выручка), полное возмещение расходов на производство за счет полученных доходов, экономное расходование ресурсов и материальную заинтересованность сотрудников в результатах труда. Основными инструментами хозяйственного расчета являются: самостоятельность подразделения, самоокупаемость, самофинансирование, экономические нормативы, фонды экономического стимулирования (оплаты труда).
Материальное стимулирование осуществляется путем установления уровня материального вознаграждения (заработная плата, премии), компенсаций и льгот. Заработная плата является частью валового внутреннего продукта, которая отражается в себестоимости продукции и распределяется в рыночной экономике между отдельными работниками исходя из количества и качества затраченного труда, а также спроса и предложений на товарную продукцию [19]. В рыночных отношениях заработная плата выражает главный и непосредственный интерес наемных работников, работодателей и государства в целом. Нахождение взаимовыгодного механизма реализации и соблюдения интересов этого трехстороннего партнерства является одним из главных условий развития производства и составляет функцию управления трудом и заработной платой. Заработная плата представляет собой цену рабочей силы, соответствующую стоимости предметов потребления и услуг, которые обеспечивают воспроизводство рабочей силы, удовлетворяя материальные и духовные потребности работника и членов его семьи. Заработная плата является важнейшей составляющей стоимости продукции:
С = М + А + З + О + Н + П, (1.1)
где С – стоимость продукции;
М – стоимость материалов и сырья;
А – амортизационные отчисления;
3 – основная и дополнительная заработная плата;
О – обязательные отчисления от заработной платы;
Н – накладные расходы;
П – прибыль.
Структура оплаты труда позволяет определить, какие составляющие входят в оплату труда работника, в каких статьях себестоимости и прибыли они отражаются, каков удельный вес конкретного элемента в общей величине, заработной платы. Трудовой кодекс Российской Федерации определяет заработную плату как вознаграждение за труд в зависимости от квалификации работника, сложности, количества, качества и условий выполненной работы, а также выплаты компенсационного и стимулирующего характера [32]. Кодекс устанавливает перечень основных государственных гарантий по оплате труда.
2. Анализ и оценка трудового потенциала организации ООО «МБ»
2.1 Анализ обеспеченности предприятия трудовыми ресурсами
Исследования показывают, что вознаграждения влияют на решения людей о поступлении на работу, на прогулы, на решения о том, с какой интенсивностью они должны работать. Количество прогулов и текучесть кадров прямым образом связаны, с удовлетворительностью получаемым вознаграждением. При хорошей работе, которая дает чувство удовлетворения, количество прогулов имеет тенденцию к снижению. Когда же работа неприятна, число прогулов значительно возрастает. Термин «заработная плата» относится к денежному вознаграждению. Ожидаемая заработная плата один из главных основных мотивационных запросов соискателя. Она направлена на вознаграждение служащих за выполненную работу (реализованные услуги) и на мотивацию достижения желаемого уровня производительности.
Организация не может набрать и удержать работников, если она не выплачивает вознаграждение по конкурентоспособным ставкам и не имеет шкалы оплаты, стимулирующей людей к работе в данном месте. Помимо заработной платы организация предоставляет своим работникам различные дополнительные льготы, которые раньше называли «мелкими привилегиями». Традиционный подход к предоставлению дополнительных льгот заключается в том, что одинаковые льготы имеют все работники одного уровня. Однако при этом не учитываются различия между людьми. Исследования показывают, что не все служащие ценят такие льготы. Воспринимаемая ценность дополнительных льгот зависит от таких факторов, как возраст, семейное положение, размер семьи и т.д. Так, например, люди с большими семьями обычно весьма сильно озабочены размером льготного медицинского обслуживания и страхованием жизни, пожилые люди льготами, предоставляемыми при выходе на пенсию, молодые работники немедленным получением наличных денег. Большинство работников приветствуют гибкие программы предоставления льгот. В основном такие методы оплаты труда практикуются в Западных или у нас в «прозападных» компаниях. Системы оплаты труда, можно разделить на две группы. К первой относятся традиционные системы: сдельная, повременная и подрядная (аккордная) системы оплаты труда. Они базируются на количественных показателях затраченное время, количество произведенной (проданной) продукции и т.п. В основе систем оплаты труда, составляющих вторую группу, лежат комплексные показатели, которые учитывают такие критерии, как способ достижения результата, сложность труда, ответственность, влияние на конечный результат, требуемая квалификация и др. Прежде всего, отметим, что в торговле преобладают интенсивные системы оплаты труда.
Переменная часть заработной платы (премия) почти повсеместно применяется в качестве эффективной стимулирующей составляющей заработной платы сотрудников. На сегодняшнем этапе компании находят самым целесообразным (по критерию «эффективно – дешево») выплачивать премии по итогам работы в отчетном периоде. С этим сложно не согласиться, особенно в случаях, когда реальный управленческий учет в компаниях отсутствует, а решения о премировании принимаются на основании данных бухгалтерского учета. Практика показывает, что экстенсивные системы оплаты труда проще в применении, но имеют недостатки. Они не стимулируют интенсивность труда и не ориентированы на конечный результат. Применение же интенсивных систем в торговом бизнесе затруднены тем, что, к примеру, для продавцов трудно найти объективную систему оценки эффективности их труда. Количество продаж может увеличиваться или снижаться в зависимости от массы причин, не зависящих от квалификации продавца. Например: дни заработной платы, религиозные и др. праздники погодные условия, сезон отпусков и т.д. – все это будет корректировать, искажать оценку подготовленности продавца.
Исходные данные взяты на ООО «МБ». Анализ системы управления персоналом целесообразно начать с оценки обеспеченности ООО «МБ» трудовыми ресурсами. Все нижеприведенные данные положены в основу анализа использования трудовых ресурсов в 2005–2006 годов и приведены в таблице 2.1.
Таблица 2.1. Обеспеченность ООО «МБ» трудовыми ресурсами
| Категория работников | План | Факт | Процент обеспеченности |
| Среднесписочная численность производственного персонала | 200 | 200 | 100 |
| В том числе рабочие | 160 | 164 | 102,5 |
| Инженерно-технические работники | 40 | 36 | 90 |
Таблица 2.2. Распределение рабочих по возрасту ООО «МБ»
| Группы рабочих по возрасту, лет | Численность рабочих на конец года чел./факт | Удельный вес, % | ||
| 2005 | 2006 | 2005 | 2006 | |
| до 20 | 15 | 9 | 10 | 5 |
| 20–30 | 15 | 25 | 10 | 15 |
| 30–40 | 30 | 34 | 20 | 20 |
| 40–50 | 30 | 51 | 20 | 30 |
| 50–60 | 39 | 34 | 26 | 20 |
| свыше 60 | 21 | 17 | 14 | 10 |
| ИТОГО: | 150 | 170 | 100 | 100 |
Таблица 2.3. Распределение рабочих по образованию
| Образование | Численность рабочих на конец года | Удельный вес, % | ||
| 2005 | 2006 | 2005 | 2006 | |
| начальное | 5 | - | 3,3 | |
| незаконченное среднее | 30 | 34 | 20 | 20 |
| среднее, среднее специальное | 105 | 119 | 70 | 70 |
| высшее | 10 | 17 | 6,7 | 10 |
| ИТОГО: | 150 | 170 | 100 | 100 |
Для характеристики движения рабочей силы ООО «МБ» рассчитаем и проанализируем динамику следующих показателей:
Коэффициент оборота по приему рабочих (Кпр) рассчитывается как отношение количества принятого персонала на работу к списочной численности персонала:
Кпр = 80/200=0,4 (1)
Коэффициент оборота по выбытию (Кв) рассчитывается как отношение количества уволившихся работников к среднесписочной численности персонала:
Кв = 40/200=0,2 (2)
Коэффициент текучести кадров (Ктк) рассчитывается как отношение количества уволившихся работников по собственному желанию за нарушение трудовой дисциплины к среднесписочной численности персонала
Ктк =28/200=0,14 (3)
Коэффициент постоянства состава персонала предприятия (Кп) рассчитывается как отношение числа работников, проработавших весь год, к среднесписочной численности персонала предприятия
Кп=14/200=0,07 (4)
Проанализируем степень использования трудовых ресурсов ООО «МБ». Рассмотрим баланс времени работы одного рабочего, приведенный в таблице 2.4.
Таблица 2.4. Баланс времени работы одного рабочего, дней
| Показатели | План 2006 г. | Факт 2006 г. |
| 1. Календарное время | 365 | 365 |
| 2. Выходные и праздничные дни | 92 | 92 |
| 3. Невыходы: | ||
| основные и дополнительные отпуска | 32 | 38 |
| Болезни | 14 | 16 |
| Прогулы | - | 2 |
| Прочие | 2 | 2 |
| 4. Эффективный фонд рабочего времени | 225 | 215 |
| 5. Средняя продолжительность рабочего дня, час. | 7,5 | 7,8 |
Эффективный фонд рабочего времени (табл.) определяется путем вычитания из календарного времени выходных и праздничных дней и невыходов по причинам:
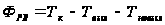 , (5)
где
 – календарное
время;
 – выходные
и праздничные
дни;
 – невыходы
по причинам.
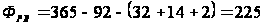 дней (6)
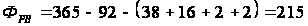 дней (7)
Таблица 2.5. Использование трудовых ресурсов ООО «МБ»
| Показатель | 2006 | Отклонение от плана (+,–) | |
| план | факт | ||
| Среднегодовая численность рабочих (ЧР) | 160 | 164 | 4 |
| Отработанно дней одним рабочим за год(Д) | 225 | 215 | -10 |
| Отработанно часов одним рабочим за год(Д) | 1755 | 1612,5 | -142,5 |
| Средняя продолжительность рабочего дня (П) часов | 7,8 | 7,5 | -0,3 |
| Общий фонд рабочего времени(ФРВ), чел. | 280800 | 264450 | -163,5 |
Напряженность в обеспечении ООО «МБ» трудовыми ресурсами может быть несколько снята за счет более полного использования имеющийся рабочей силы, роста производительности труда работников, интенсификации производства, комплексной автоматизации и механизации производственных процессов, внедрение новой более производительной техники, усовершенствования технологии и организации производства.
2.2 Анализ производительности труда и эффективности использования трудовых ресурсов
Полноту использования трудовых ресурсов оценим по количеству отработанных дней и часов одним работником за анализируемый период, а так же по степени использования фонда рабочего времени. Такой анализ проводится по каждой категории работников, по каждому производственному подразделению и в целом по предприятию.
Процесс управления производством воздействует на всю многостороннюю деятельность предприятия, что позволяет определить влияние управленческого труда на множество показателей производственной деятельности. При этом его эффективность сводится к экономии, получаемой в результате воздействия управленческого персонала на производственную деятельность предприятия, соизмеримой с затратами на управление.
Экономическая эффективность управленческого труда (в расчете за год) определяется по формуле:
 ,
где Эу – экономический эффект;
Зу – суммарные годовые затраты на управление.
Экономический эффект представляет собой приведенную за год сумму экономии на управленческую деятельность:
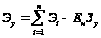
где Эi – экономия i-го вида работ;
Ен. – нормативный коэффициент эффективности (0,15);
n – число выполняемых работ, в результате которых получена экономия.
Эффективность управленческого труда выражается показателями производственной деятельности предприятия. Общий вид формулы будет такой:

где Еу1 – экономическая эффективность управления по i-му
показателю предприятия;
Пi – результат работы предприятия по i-му показателю.
Управленческий персонал оказывает влияние на сокращение трудоемкости выпускаемой продукции, повышение ритмичности работы, улучшение материально-технического снабжения и обслуживания основного производства, оптимизацию технико-экономического и оперативного планирования, поэтому его экономическую эффективность можно определить по формуле:

где Епр – экономическая эффективность управленческого персонала за счет роста производительности труда; Пт – производительность труда предприятия.
Экономическую эффективность управленческого персонала следует оценивать и по приросту прибыли:

где Еп – экономическая эффективность управленческого персонала;
Эт – годовая экономия за счет прироста прибыли; Зу – суммарные годовые затраты на управление.
Экономию можно определить и в самой сфере управления. Здесь на нее оказывают влияние такие факторы, как снижение трудозатрат управленческого персонала, условное высвобождение работников, сокращение потерь рабочего времени. Экономический эффект от снижения трудоемкости обработки информации исчисляется по формуле:
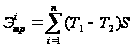
где Т1, Т2 – трудоемкость i-й управленческой процедуры (операции) до и после рационализации работ, человеко-дни; S – средняя годовая стоимость одного человеко-дня управленческого персонала; п – число процедур (операций).
Как известно, большой ущерб производству наносит текучесть кадров. Деятельность управленческого персонала должна быть направлена на создание оптимальных условий работы и нормального социально-психологического климата в коллективе, организацию труда, удовлетворение личных потребностей работников.
Эффективность управленческого труда можно определить и по таким показателям, как размер выработки на одного работника и величина соотношения затрат на производство и на управление. Годовая выработка управленческого персонала определяется по формуле:
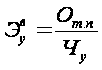
где Отп – годовой объем товарной (валовой) продукции;
Чу – среднесписочная численность управленческого персонала, человек.
Годовые затраты на управление состоят из заработной платы ИТР и служащих, затрат на материалы, расходов на эксплуатацию средств оргтехники и ЭВМ, накладных и единовременных расходов (приобретение управленческой техники и оборудования, финансирование оргпроектов и т.д.).
Из изложенного видно, что экономическую эффективность управленческого труда можно определить по отношению к любому из множества показателей производственной деятельности, но ни один из них не позволяет оценивать эффективность управления в целом. В качестве обобщающего критерия экономической эффективности предприятия может выступать функция ограниченного числа важнейших показателей. Наиболее приемлемым из всех методов определения эффективности системы управления производством является метод, разработанный Государственной академией управления им. С. Орджоникидзе (Москва). За основу рекомендуется брать удельные затраты на управление, рассчитанные по отношению к основным фондам и к уровню кооперированных поставок и концентрации производства, сопряженных с производительностью труда по условно-чистой продукции (сейчас можно говорить уже о нормативно-чистой продукции). Общий порядок расчета
1. Экономичность системы посредством отнесения затрат на управление (Зу) к основным (Фос) и оборотным (Ф0Б) фондам объекта управления определяется по формуле:
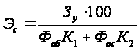
где К1 и К2 – коэффициенты, характеризующие уровни кооперирования поставок и концентрации производства; 100 – вводится для увеличения абсолютной величины показателя экономичности системы управления.
2. За показатель эффективности производства в методике принята производительность труда, исчисленная по нормативно-чистой продукции:


где Пч – объем нормативно-чистой продукции предприятия; Р – общая численность работающих.
Показатель эффективности системы управления находится следующей зависимости:

Таким образом, чем меньше показатель эффективности системы управления, тем выше эффективность системы управления, так как чем ниже уровень затрат на управление и выше производительность труда, тем рациональнее и экономичнее производство.
В ряде методик и монографических работ эффективность системы управления определяется на основе расчета ряда частных и общих коэффициентов. К основным относятся: коэффициент соответствия структуры и численности аппарата управления нормативным требованиям; коэффициент оперативности работы аппарата управления; коэффициент технической вооруженности инженерно-управленческого труда; коэффициент использования средств механизации и оргтехники в управлении производством во времени; коэффициент управляемости; коэффициент качества выполнения управленческих функций, коэффициент рациональности управленческой документации; коэффициент ритмичности выпуска продукции.
Мероприятия по совершенствованию управления производством позволяют сократить аппарат управления путем улучшения его организационной структуры, увеличить объем производства. По этим направлениям следует определять основные показатели экономической эффективности систем управления производством: годовой экономический эффект; рост производительности труда; срок окупаемости дополнительных затрат капитальных вложений.
При сокращении аппарата управления экономится фонд зарплаты с учетом отчислений на социальное страхование, что в свою очередь приводит к снижению себестоимости продукции. Если в результате внедрения мероприятия по совершенствованию управления одновременно сокращается численность и увеличивается объем производства, то сумма эффекта по обоим направлениям суммируется. Показатели роста производительности труда и срока окупаемости определяются по приведенным выше формулам. Если для внедрения мероприятий по рационализации управления производством разрабатывается несколько вариантов, то наиболее рациональный выбирается по минимуму приведенных затрат:
Совершенствование управления производством позволяет также поднять качественный уровень принятия управленческих решений, повысить оперативность в решении производственно-хозяйственных вопросов, которые трудно оценить количественно, поэтому иногда в этих случаях используются экспертные оценки.
Расчет влияния данных факторов производится одним из способов детерминированного факторного анализа. На основании данных таблицы 2.6 произведем этот расчет способом абсолютных разниц.
Таблица 2.7. Исходные данные для факторного анализа производительности труда ООО «МБ»
| Показатель | план | факт |
| Среднегодовая численность производственного персонала (чел.) | 200 | 200 |
| в том числе: | ||
| рабочих | 164 | 164 |
| работников | 0,8 | 0,82 |
| Отработанно дней одним рабочим за год (дн.) | 225 | 215 |
| Отработанно часов всеми рабочими (часов) | 280800 | 264450 |
| Производство продукции в плановых ценах (тыс. руб.) | 7,8 – 800000 | 7,5 – 83600 |
| Среднегодовая выработка одного работника тыс. руб. | 400 | 418 |
| Выработка рабочего: | ||
| Среднегодовая тыс. руб. | 500 | 509,8 |
| Среднедневная, руб. | 2222,2 | 2371 |
| Среднечасовая, руб. | 284,9 | 316,13 |
Из данных табл. 2.7 видно, что среднегодовая выработка одного работника ООО «МБ» занятого в основном производстве увеличилась на 18 000 руб. или на 4,5%, в том числе за счет изменения:
а) удельного веса рабочих в общей численности персонала предприятия
ΔГВуд = Δуд * Дпл *П пл * ЧВ пл = (0,02)*225*7,8*284,9 = 10000 руб. (13)
б) количество отработанных дней одним рабочим
ΔГВд=УдфхΔД=ПплхЧВпл=0,82*(-10)*7,8*284,9=-18,2 тыс.руб. (14)
в) продолжительность рабочего дня
ΔГВп = Удф х Дф х АП х ЧВ пл = 0,82 х 215 х (0,3) * 284,9 = -15,1 тыс. руб. (15)
г) среднечасовой выработкой рабочих
ΔГВп=УдфхДфхПфхΔЧВ=0,82х215х7,5х31,23 41,3 тыс. руб. = -15,1 тыс.руб.
Аналогичным способом проанализируем изменение среднегодовой выработки рабочего, которая зависит от количества отработанных дней одним рабочим за год, средней продолжительности рабочего дня и среднечасовой выработки:
ГВ' = Д х П х ЧВ (17)
ΔГВ' = ΔД х Ппл ЧВ пл = -10*7,8*284,9 = -22,2 тыс. руб. (18)
ΔГВ'п= Дф х ΔП х ЧВ пл = 215 х (–0,3) х 284,9 = -18,4 тыс. руб. (19)
ΔГВ' чв= Дф х Пф х ΔЧВ = 2158 * 7,8 * 31,23 = 50,4 тыс. руб. (20)
ИТОГО: 9,8 тыс. руб.
Изменение уровня среднечасовой выработки ООО «МБ» за счет определенного фактора (ЧВ) можно рассчитать по следующей формуле
ΔЧВ xi = Δ ФРВ xi / (100- Δ ФРВ xi) *100 (21)
где Δ ФРВ xi – процент относительного сокращения фонда рабочего времени за счет проведения определенного мероприятия. Например за счет применения новых технологий производства затраты труда на производство продукции сократились на 15 000 часов или 5,34%. В связи с этим уровень среднечасовой выработки ООО «МБ» повысился на 5,64% или на 16,07 рублей (284,9 – 0,0564)
ΔЧВ xi = 5,34 / (100–5,34) * 100 = 5,64% (22)
Непроизводственные затраты труда из-за брака в работе ООО «МБ» составил 1640 часов. За счет этого уровень среднечасовой выработки снизился на 0,6% или на 1,71 руб. Модернизация действующего оборудования позволила сократить затраты труда на 5670 чел./часов или на 2,02%, из-за чего уровень среднечасовой выработки повысился на 2,06% или на 5,87 рублей.
Существенное влияние на изменение средней выработки оказывает изменение структуры продукции. При увеличении доли более трудовой продукции увеличиваются затраты труда на ее производство. Расчет производится следующим образом:
Δ ФРВ стр. =Σ (ΔУ дi * ТЕ iпл) * VВП общ. эф. =
= 0,2*16 + (-0,2) * 19000 = 15200 чел./час (23)
В связи с увеличением удельного веса более трудоемких изделий ООО «МБ» общая сумма трудовых затрат возросла на 15200 человека / часов, за счет изменения структуры производства увеличился и выпуск продукции. Результаты факторного анализа приведены в таблице 2.8.
| Фактор | ΔЧВ xi | ΔГВ'xi | ΔГВппп | ΔВП xi |
| 1 | 2 | 3 | 4 | 5 |
| Численность персонала | - | - | - | - |
| Среднегодовая выработка одного работника тыс. руб. | - | - | - | 3600 |
| ИТОГО | - | - | - | 3600 |
| Удельный вес рабочих | - | - | 10 | 2000 |
| Количество отработанных дней одним рабочим за год | - | -22,2 | -18,2 | 3640 |
| Продолжительность рабочего дня | - | -18,4 | -15,1 | 3020 |
| Изменение среднечасовой выработки рабочих | - | 50,4 | 41,3 | 8260 |
| ИТОГО | - | 9,8 | 18 | 3600 |
| Изменение технологии | 16,07 | 25,9 | 21,2 | 4240 |
| Изменение структуры продукции | 11 | 17,7 | 14,5 | 2900 |
| Непроизводственные затраты труда | -1,71 | -2,7 | -2,2 | -440 |
| Модернизация оборудования | 5,87 | 9,5 | 7,8 | 1560 |
| ИТОГО | 31,23 | 50,4 | 41,3 | 8260 |
Из таблицы видно, какие факторы оказали положительное влияние, а какие отрицательное влияние на изменение показателей производительности труда и выпуск продукции в ООО «МБ» На анализируемом предприятии большие неиспользованные возможности роста уровня данных показателей связаны с целодневным, внутрисменными и непроизводительными потерями рабочего времени, что нужно учитывать при планировании и организации производства в будущем.
2.3 Основные направления эффективного использования трудового потенциала предприятия
Критерии эффективности управления фирмой находятся в тесной связи с целями фирмы, подобно тому, как эффективность производства связана с достижением цели производства.
В зависимости от степени достижения цели речь может идти о полной или частичной эффективности. Оценка дается на основе сопоставления предполагаемой (потенциальной) и фактической эффективностей. Обоснование предполагаемой оценки должно включать как основные, так и побочные результаты (предусмотренные и непредусмотренные).
Так как в подразделениях осуществляется коллективная деятельность работающих, каждая поставленная цель является групповой. В связи с этим важно, чтобы цель была известна каждому работающему в форме, которая позволяет проверить ее достижение и тем самым измерять результативность и эффективность работы коллектива.
Естественно, оценке подлежат и сами цели фирмы. Поэтому внимание каждого руководителя по направлениям управленческой деятельности при формулировании целей должно быть сконцентрировано на достижении самых значимых, существенных результатов их реализации. В связи с этим цели должны удовлетворять следующим требованиям:
вызывать у исполнителей решимость и настойчивость в их достижении;
быть твердыми, но изменяемыми при необходимости;
быть реальными, справедливыми и достижимыми;
соответствовать фактической интенсивности труда работающих;
предусматривать вознаграждение или наказание по результатам их выполнения.
Задачи каждого подразделения могут быть различными, но основная управленческая цель остается одной и той же для каждого из них: безусловное выполнение заданной производственной программы выпуска продукции и достижение при этом минимальных затрат материалов, труда, времени и денежных средств. Основным фактором, влияющим на эффективность системы управления персоналом, являются экономические методы мотивации работников.
С целью повышения мотивации к труду, обеспечения материальной заинтересованности работников в улучшении качественных и количественных результатов труда, на предприятии применяется премиальная система труда, предполагающая начисление премии к установленным в трудовых договорах месячным (должностным) окладам при выполнении соответствующих производственных показателей. Специфика премирования различных категорий персонала предусматривается Положениями об оплате труда конкретных структурных подразделений.
Источником материального стимулирования персонала является фонд заработной платы предприятия – в части выплаты месячного (должностного) оклада, премий за достижение производственных показателей, надбавок и доплат, вознаграждения по итогам работы за год и прибыль предприятия – в части других стимулирующих выплат несистемного характера.
При анализе системы управления выявилось, что недостатки системы стимулирования персонала предприятий наиболее явно проявляются в периоды максимального спроса (т.е. сезонности продаваемого товара) на продукцию предприятий. В данные периоды коллектив предприятия ООО «МБ» не справляются с требующимися объемами реализации, так как руководству привлечь сотрудников к сверхурочной работе на добровольных началах не удается, а поиск новых сотрудников для работы на непостоянной основе не представляется рациональным.
В процессе изучения ООО «МБ» был проведен опрос общественного мнения сотрудников с помощью которых были выявлены существующие показатели.
Таблица 2.9. Мотиваторы и гигиенические факторы
| Мотиваторы | Гигиенические факторы | |
| Факторы повышающие производительность | Заставляют работать меня лучше, % | Делают работу более приятной |
| Возможность продвижения | 48 | 22 |
| Хорошая з/плата | 45 | 27 |
| З/плата зависящая от качества работы | 43 | 31 |
| Признание | 41 | 34 |
| Работа, дающая возможность развивать способности | 40 | 27 |
| Работа, позволяющая мне заниматься своими делами | 37 | 33 |
| Высокая доля ответственности | 36 | 28 |
| Интересная работа | 36 | 35 |
| Работа, требующая творческого подхода | 35 | 31 |
| Факторы делающие работу более приятной | ||
| Дополнительные льготы | 27 | 45 |
| Справедливое отношение | 24 | 45 |
| Информированность | 21 | 49 |
| Гибкий график работы | 20 | 48 |
| Хорошие отношения с начальством | 19 | 52 |
| Работа с людьми, которые нравятся | 17 | 54 |
| Работа без напряжения и спешки | 15 | 61 |
| Чистое, тихое рабочее место | 12 | 56 |
| Удобное расположение работы | 12 | 56 |
Такая ситуация возникает потому, что никаких дополнительных благ, кроме обычной оплаты они за сверхурочные работы иметь не будут. А в период повышенного спроса заработная плата сотрудников и так достаточно высока, и существующие на предприятии экономические методы уже не действуют. Они не заинтересованы в помощи предприятию. Эффективное стимулирование заинтересованности персонала в повышении результативности функционирования предприятия возможно лишь при эффективной корректировке системы управления персонала.
Целью управления сложившейся экономической ситуацией должно стать, прежде всего, увеличение заинтересованности персонала в повышении результативности функционирования предприятия для извлечения максимальной прибыли в периоды значительного увеличения емкости рынка. Для достижения нужного эффекта необходимо изменить сложившуюся систему управления путем