Оценка эффективности системы управления на предприятии
Рассмотрим еще одну проблему, существующую в настоящий момент в ООО «МБ». Традиционное формирование заработной платы по принципу «базовая ставка плюс процент от определенного показателя» не подтверждает своей эффективности и нуждается в серьезном пересмотре. Возможности карьерного роста менеджеров и сотрудников занятых на линии розлива продукции весьма ограничены, поэтому к сотрудникам, проработавшим на этих должностях в течение нескольких лет следует применять другие более новые методы стимулирования.
Анализ системы управления в фирме показал, что для того, чтобы предприятие могло успешно функционировать в условиях конкурентной борьбы необходима эффективная отдача от каждого сотрудника. Рассмотрим прогнозируемые показатели работы ООО «МБ», которые ожидаются на конец 2007 г. в результате проведенного комплекса мероприятий.
Рассмотрим движение рабочей силы на предприятии, приведенное в таблице 2.9.
Таблица 2.9. Прогнозируемые данные о движении рабочей силы ООО «МБ»
| Показатели движения | 2005 | 2006 | 2007 |
| Численность на начало года, человек | 150 | 180 | 220 |
| принято на работу, чел. | 50 | 80 | 8 |
| Выбыло человек | 20 | 40 | 8 |
| в том числе | |||
| по собственному желанию | 10 | 20 | 5 |
| за нарушение трудовой дисциплины | 2 | 8 | 3 |
| Численность на конец года, человек | 180 | 220 | 220 |
| Среднесписочная численность персонала, чел. | 168 | 200 | 220 |
| Коэффициент оборота по приему работников – Кпр | 0,3 | 0,4 | 0,04 |
| Коэффициент оборота по выбытию работников | 0,12 | 0,2 | 0,04 |
| Коэффициент текучести кадров | 0,07 | 0,14 | 0,04 |
| Коэффициент постоянства кадров | 0,77 | 0,7 | 1 |
В результате принятых мер по управлению персоналом на предприятии улучшились показатели движения: уменьшилась текучесть кадров, были приняты новые сотрудники, из них 4 человека – инженерно-технические работники, что обеспечило ООО «МБ» инженерно-техническими работниками на 100%. По семейным обстоятельствам уволились 5 человек, 3 человека было уволено за систематические опоздания. Данную динамику можно будет считать положительной оценкой эффективности управления персоналом предприятия, т. к. в результате принятых мер прогнозируемые показатели текучести кадров не будут ухудшатся.
Прогнозируемый коэффициент оборота по приему рабочих (Кпр)
Кпр = 8/220=0,04 (28)
Коэффициент оборота по выбытию (Кв)
Кв = 8/220=0,04 (29)
Коэффициент текучести кадров (Ктк)
Ктк =8/220=0,04 (30)
Коэффициент постоянства состава персонала предприятия (Кп)
Кп=220/220=1 (31)
Таблица 2.10. Баланс времени работы одного рабочего, дней
| Показатели | План 2006 г. | Факт 2006 г. | Прогноз 2007 г. |
| 1. Календарное время | 365 | 365 | 365 |
| 2. Выходные и праздничные дни | 92 | 92 | 92 |
| 3. Невыходы: | |||
| основные и дополнительные отпуска | 32 | 38 | 38 |
| Болезни | 14 | 15 | 15 |
| Прогулы | - | 2 | - |
| Прочие | 2 | 2 | 2 |
| 4. Эффективный фонд рабочего времени | 225 | 215 | 217 |
| 5. Средняя продолжительность рабочего дня, час. | 7,5 | 7,8 | 7,8 |
При расчете эффективного фонда рабочего времени количество прогулов принимаем равным нулю, так как считаем, что благодаря правильной политике руководства ООО «МБ» прогулов на предприятии не будет.
Эффективный фонд рабочего времени будет равен:
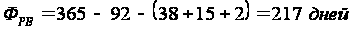
Прогнозируемый фонд рабочего времени увеличится.
Таблица 2.11. Использование трудовых ресурсов ООО «МБ»
| Показатель | 2006 г. | |
| факт | план | |
| Среднегодовая численность рабочих (ЧР) | 164 | 164 |
| Отработано дней одним рабочим за год (Д) | 217 | 217 |
| Отработано часов одним рабочим за год (Д) | 1692,6 | 1692,6 |
| Средняя продолжительность рабочего дня (П) часов | 7,8 | 7,8 |
| Общий фонд рабочего времени (ФРВ), чел. | 277586,4 | 277586,4 |
Прогнозируемые трудовые ресурсы на предприятия будут использованы в полной мере, за счет более полного использования имеющийся рабочей силы, роста производительности труда работников, интенсификации производства, комплексной автоматизации и механизации производственных процессов, внедрение новой более производительной техники, усовершенствования технологии и организации производства.
Фонд рабочего времени (ФРВ) зависит от численности рабочих, количества отработанных одним рабочим, в среднем за год и средней продолжительностью рабочего дня:
ФРВ = ЧР х Д х П (33)
Прогнозный фонд рабочего времени равен плановому. В ООО «МБ» по прогнозам будет снижена часть потерь вызванных субъективными факторами: дополнительные отпуска с разрешения администрации, прогулы, простои, но не до нуля. Недопущения их по прогнозам будет равно высвобождению 1 работника (2033/1755). Непроизводительные затраты труда по прогнозам составят 164 часа.
Сокращение потерь рабочего времени – один из резервов увеличения выпуска продукции.
ΔВП = ПРВ х ЧВплан = (2033 + 164) * 284,9 = 626 тыс. руб. (34)
Исходные данные для прогнозного факторного анализа производительности труда ООО «МБ» за 2006 г.
| Показатель | план | факт | прогноз |
| Среднегодовая численность производственного персонала (чел.) | 200 | 200 | 220 |
| в том числе: | |||
| рабочих | 164 | 164 | 164 |
| работников | 0,8 | 0,82 | 0,82 |
| Отработано дней одним рабочим за год (дн.) | 225 | 215 | 217 |
| Отработано часов всеми рабочими (часов) | 280800 | 264450 | 277586,4 |
| Производство продукции в плановых ценах (тыс. руб.) |
7,8 – 800000 |
7,5 – 83600 |
7,8 – 900000 |
| Выработка рабочего: | |||
| Среднегодовая тыс. руб. | 500 | 509,8 | 548,8 |
| Среднедневная, руб. | 2222,2 | 2371 | 2529 |
| Среднечасовая, руб. | 284,9 | 316,13 | 324,2 |
Из прогнозных данных таблицы видно, что среднегодовая выработка одного работника ООО «МБ» занятого в основном производстве увеличится на 48 800 руб.
Факторную модель рентабельности персонала ООО «МБ» отношение прибыли к среднегодовой численности производственного персонала можно представить следующим образом:
П/ПП = П/В * В/ВП * ВП / ППП = Rпр * Дрп * ГВ (35)
где П – прибыль от реализации продукции; ППП – среднесписочная численность производственного персонала; В-выручка от реализации продукции; ВП – стоимость выпуска продукции в действующих ценах; Rпп – рентабельность персонала; Rпр – рентабельность продаж; Дрп – доля выручки в стоимости выпущенной продукции; ГВ – среднегодовая выработка продукции одним работником в действующих ценах.
Таблица 2.12. Прогнозные данные для факторного анализа рентабельности персонала ООО «МБ»
| Показатель | Факт | План | Отклонение |
| Прибыль от реализации продукции, тыс. руб. | 17417 | 20000 | 2583 |
| Валовый объем производства продукции в текущих ценах отчетного года, тыс. руб. | 100320 | 120500 | 20320 |
| Среднесписочная численность работников, чел. | 220 | 220 | 0 |
| Рентабельность продаж, % | 18,04 | 20 | 1,6 |
| Среднегодовая выработка продукции одним работником (в текущих ценах, тыс. руб.) | 509,8 | 548,8 | 101,6 |
| Прибыль на одного работника, тыс. руб. | 87,085 | 99,58 | 12,5 |
Прогнозируемая прибыль на одного работника ООО «МБ» выше плановой на 12,5 тыс. руб. Из проведенных расчетов можно сделать следующие выводы: При ведении политики стимулирования и мотивации на предприятии, с учетом вышеуказанных мероприятий, прогнозируемый коэффициент оборота по приему рабочих (Кпр) уменьшится в 10 раз, что является положительным фактором эффективного управления персоналом предприятия, коэффициент оборота по выбытию (Кв) уменьшится в 5 раз, прогнозируемый эффективный фонд рабочего времени и прогнозируемая прибыль на одного работника увеличится. Эти изменения свидетельствуют об эффективности выбранных мер по усовершенствованию системы управления ООО «МБ»
3. Перспективы улучшения производительности труда на предприятии
3.1 Анализ фонда оплаты труда и эффективности использования фонда заработной платы
В состав полного фонда заработной платы (месячного, квартального, годового) включается фонд дневной заработной платы: оплата отпусков; вознаграждения за выслугу лет; выходные пособия; оплата человеко-дней, затраченных на выполнение государственных и общественных обязанностей; оплата целодневных простоев; заработная плата работникам, командированным на другие предприятия или проходящим обучение без исключения из списков предприятия, и другие элементы, не входящие в фонды часовой и дневной заработной платы.
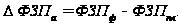
Анализ использования фонда заработной платы начинают с расчета абсолютного и относительного отклонения фактической его величины от плановой. Абсолютное отклонение фонда заработной платы (Ф3Па) определяется сравнением фактически использованных средств на оплату труда (ФЗПф) с плановым фондом заработной платы (ФЗПнл) в целом по предприятию, производственным подразделением и категориям работников:
Фонд рабочего времени (ФРВ) зависит от численности рабочих, количества отработанных одним рабочим, в среднем за год и средней продолжительностью рабочего дня:
ФРВ = ЧР х Д х П
На анализируемом предприятии фактический фонд рабочего времени меньше планового на 16350 часов, в том числе за счет изменения численности рабочих:
ΔФРВЧР=(ЧРфакт-ЧРплан) х Дплан х Пплан =
= (164–160) х 225 х 7,8 = +7020 часов
В ООО «МБ» большая часть потерь (492 + 197 +656) х 7,8 + 9840 = 20330 часов, вызвано субъективными факторами: дополнительные отпуска с разрешения администрации, прогулы, простои, что можно считать неиспользованными резервами увеличения фонда рабочего времени. Недопущения их равнозначно высвобождению 11 работников (20330/1755). Существенны в ООО «МБ» и непроизводительные затраты труда, которые складываются из затрат рабочего времени в результате изготовления забракованной продукции и исправления брака, а так же в связи с отклонениями от технологического процесса, он составляют 1640 часов.
Сокращение потерь рабочего времени – один из резервов увеличения выпуска продукции. Чтобы подсчитать его необходимо потери рабочего времени (ПРВ) по вине предприятия ООО «МБ» умножить на плановую среднечасовую выработку продукции:
ΔВП = ПРВ х ЧВплан = (20330 + 1640) * 284,9 = 6259,2 тыс. руб.
Среднегодовую выработку продукции одним работником ООО «МБ» можно представить в виде произведения следующих факторов:
ГВппп = Уд х Д х П х ЧВ
Таблица 3.1. Анализ использования фонда рабочего времени ООО «МБ» (дни)
| Показатель | На одного рабочего | Отклонение от плана (+,–) | ||
| план | факт | на одного рабочего | на всех рабочих | |
| Календарное кол-во дней | 365 | 365 | ||
| в том числе праздничные и выходные дни | 101 | 101 | ||
| Номинальный фонд рабочего времени | 264 | 264 | ||
| Неявки на работу | 39 | 49 | 10 | 1640 |
| в том числе ежегодные отпуска | 21 | 24 | 3 | 164 |
| Отпуска по учебе | 1 | 2 | 1 | -164 |
| Отпуска по беременности и родам | 3 | 2 | -1 | 492 |
| Дополнительные отпуска с разрешения администрации | 5 | 8 | 3 | 459 |
| Болезни | 9 | 11,8 | 2,8 | 197 |
| Прогулы | 1,2 | 1,2 | 656 | |
| Простои | 4 | 4 | -1640 | |
| Явочный фонд рабочего времени | 225 | 215 | -10 | |
| Продолжительность рабочей смены, часов | 8 | 7,8 | -0,2 | -13120 |
| Бюджет рабочего времени, часов, | 1800 | 1720 | -80 | |
| Предпраздничные сокращенные дни, часов | 20 | 20 | 82 | |
| Льготное время подросткам | 2 | 2,5 | 0,5 | 328 |
| Перерывы в работе кормящих матерей | 3 | 5 | 2 | 9840 |
| Внутрисменные простои | 20 | 80 | 60 | -23370 |
| Полезный фонд рабочего времени | 1755 | 1612,5 | -142,5 | 1312 |
| Сверхурочное отработанное время, часов | 8 | 8 | 1640 | |
| Непроизводственные затраты рабочего времени, часов | 10 | 10 | ||
Однако абсолютное отклонение рассчитывается без учета степени выполнения плана по производству продукции. Учесть этот фактор поможет расчет относительного отклонения фонда заработной платы (ФЗПот). Для этого переменная часть фонда заработной платы (Ф3Ппер) умножается на коэффициент выполнения плана по производству продукции (Кпп). К переменной части фонда заработной платы относят заработную плату рабочих по сдельным расценкам, премии рабочим и управленческому персоналу за производственные результаты, сумму отпускных, соответствующую доле переменной заработной платы, другие выплаты, относящиеся к фонду заработной платы, которые изменяются пропорционально объему производства продукции.
Постоянная часть оплаты труда (ФЗПпост) не изменяется при увеличении или спаде объема производства – это заработная плата рабочих по тарифным ставкам, заработная плата служащих по окладам, все виды доплат, оплата труда работников непромышленных производств и соответствующая им сумма отпускных. В процессе последующего анализа определяют факторы, вызвавшие абсолютное и относительное отклонения по фонду заработной платы.
Факторная модель переменной части фонда заработной платы представлена на рис. 3.1.
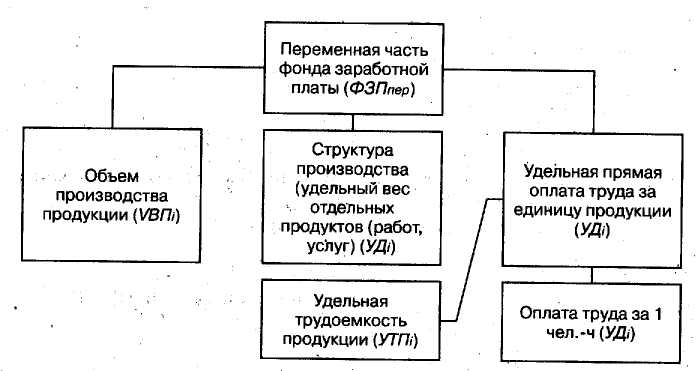
Рис. 3.1. Факторы, влияющие на переменную часть фонда заработной платы
В процессе анализа необходимо также установить эффективность использования фонда заработной платы.
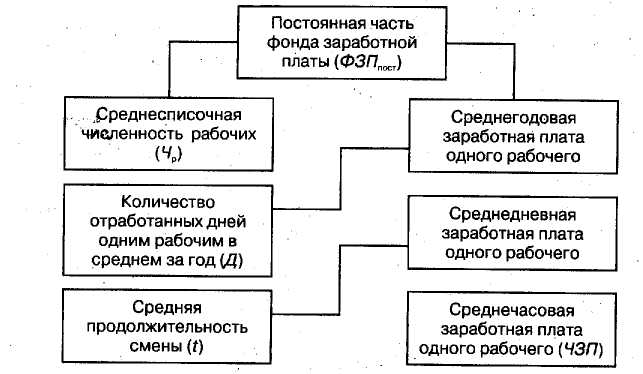
Рис. 3.2. Факторы, влияющие на постоянную часть фонда заработной платы
Для получения необходимой прибыли и рентабельности необходимо, чтобы темп роста производительности труда опережал темп роста его оплаты. Если этот принцип не соблюдается, то происходит перерасход фонда заработной платы, повышение себестоимости продукции и, соответственно, уменьшение суммы прибыли.
В процессе анализа целесообразно рассчитать и сравнить в динамике или с межзаводскими данными такие показатели, как производство товарной продукции, сумма валовой прибыли, сумма отчислений в фонд накопления на рубль заработной платы.
Для разработки в результате анализа использования рабочего времени предложений по улучшению использования рабочего времени необходимо дополнительно выявить причины потерь рабочего времени, которые могут происходить из-за увеличения текучести кадров, прогулов, целодневных и внутрисменных простоев и неявок с разрешения администрации, и определить, каковы в результате этого потери по выпуску продукции. Для оценки уровня производительности труда применяется система обобщающих, частных и вспомогательных показателей. К обобщающим показателям относятся: среднегодовая, среднедневная и среднечасовая выработка продукции одним рабочим и среднегодовая выработка на одного работающего в стоимостном выражении. К частным показателям относят: трудоемкость продукции определенного вида в натуральном выражении за 1 человеко-день или человеко-час. К вспомогательным показателям: затраты времени на выполнение единицы определенного вида работ или объем выполненных работ за единицу времени.
Наиболее обобщающим показателем производительно труда является среднегодовая выработка продукции одним работающим (ГВ) (3.1):
 (3.1)
где ТП – объем товарной продукции в стоимостном выражении; Ч – численность работающих.
Таблица 3.2. Показатели производительности труда
| Показатели | Плановые показатели | Фактически | Отклонения | фактических | |||
| данных | |||||||
| 2006 | 2005 | в абсолютной | |||||
| сумме | в процентах | ||||||
| от | от | от | от | ||||
| плана | 2005 г. | плана | 2005 г. | ||||
| Среднесписочная численность работников ППП | |||||||
| чел. | 985 | 984 | 985 | -1 | -1 | -0,1 | -0.1 |
| в том числе | |||||||
| рабочих | 775 | 782 | 786 | +7 | -4 | +0,9 | -0,5 |
| Среднегодовая выработка: | |||||||
| на одного работника, руб. | 13 945 | 14 623 | 12 532 | +678 | +2091 | +4,9 | + 16.7 |
| работника ГТГТП, | |||||||
| на одного рабочего | |||||||
| руб. | 17 724 | 18 400 | 15 705 | +676 | +2695 | +3,8 | + 17,2 |
При анализе производительности труда сначала просчитываются ее изменения по сравнению с планом и прошлым периодом в абсолютном и относительном измерениях. Приведенные выше расчеты показывают, что весь прирост продукции обеспечен производительностью труда, так как фактическая среднесписочная численность работников уменьшилась по сравнению с прошлым годом. Данные табл. 3.2 позволяют сделать вывод о том, что план по объему производства выполнен на 104,7%, а его рост по сравнению с прошлым годом составил 116,6%, что обеспечило прирост выпуска продукции на 2045 тыс. руб. В ходе анализа важно просчитать влияние изменения производительности труда различных категорий работников на прирост или снижение объемов производства. Эти расчеты проводятся по единой методике. Более объективные данные, на наш взгляд, дают расчеты по производительности труда рабочих.
Аналогично проводится расчет влияния численности работников на отклонение выпуска продукции по сравнению с планом, т.е. планируемая выработка на одного рабочего умножается на абсолютное отклонение их фактической численности от плановой. В примере рост количества работников на 7 человек увеличил выпуск продукции на 124 тыс. руб. (17724 руб. *7).
Степень влияния производительности труда на объем выпуска продукции просчитывается путем умножения отклонения фактической выработки на одного человека от плановой на их фактическую численность. По данным, приведенным в табл. 2.5, в результате роста производительности труда рабочих дополнительно выпущено продукции на 529 тыс. руб.
676 руб. · 782 чел. = 529 тыс. руб.
Исходя из данных рисунка, может быть построена факторная модель для показателя среднегодовой выработки, которая будет иметь следующий вид (3.2):
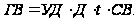 (3.2)
Трудоемкость – затраты рабочего времени на единицу или весь объем изготовленной продукции (TEi) (3.3):
 (3.3)
где
 – фонд рабочего
времени на
изготовление
i-го вида
изделий;
 – количество
изделий одного
наименования
в натуральном
выражении.
Данный показатель является обратным среднечасовой выработке продукции. Снижение трудоемкости продукции – важнейший фактор повышения производительности труда. Рост производительности труда происходит в первую очередь за счет снижения трудоемкости продукции. В процессе анализа изучают динамику трудоемкости, выполнение заданий по ее уровню, причины ее изменения и влияния на уровень производительности труда. Если возможно, следует сравнить сложившуюся трудоемкость с удельной трудоемкостью аналогичной продукции по другим предприятиям отрасли, что позволит выявить передовой опыт и разработать мероприятия по его внедрению на анализируемом предприятии.
В процессе
последующего
анализа изучают
показатели
удельной трудоемкости
по видам продукции.
Изменение
среднего уровня
удельной трудоемкости
 может произойти
за счет изменения
ее уровня по
отдельным видам
продукции (ТЕi)
и структуры
производства
(УДi).
При увеличении
удельного веса
более трудоемких
изделий ее
средний уровень
возрастает
и наоборот
(3.4):
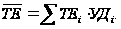 (2.4)
Влияние этих факторов на средний уровень удельной трудоемкости можно определить методом цепной подстановки через средневзвешенные величины (3.5 – 3.7):
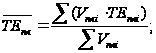 (3.5)
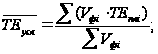 (3.6)
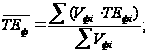 (3.7)
где Vnni, Vфi – плановый и фактический объем производства i-го изделия; ТEплi, ТЕфi – трудоемкость плановая и фактическая i-го изделия.
Изменение в уровне трудоемкости не всегда оценивается однозначно. Трудоемкость может возрастать при значительном удельном весе вновь осваиваемой продукции или при улучшении ее качества. Чтобы добиться повышения качества, надежности и конкурентоспособности продукции, требуются дополнительные затраты труда. Однако выигрыш от увеличения объема продаж, более высоких цен, как правило, перекрывает проигрыш от повышения трудоемкости изделий. Поэтому взаимосвязь трудоемкости продукции и ее качества, себестоимости, объема продаж и прибыли должна находиться в центре внимания аналитиков.
В заключение анализа определяют резервы снижения удельной трудоемкости продукции (Эте) по отдельным изделиям и в целом по предприятию (3.8):
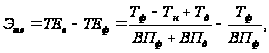 (3.8)
где ТЕВ – трудоемкость до проведения мероприятий; ТЕф – фактическая трудоемкость; Тф – фактические затраты рабочего времени на выпуск продукции; Тн – затраты рабочего времени, связанные со снижением трудоемкости; Тд – дополнительные затраты рабочего времени, связанные с внедрением мероприятия по снижению трудоемкости; ВПф – фактический объем валовой продукции; ВПд – объем валовой продукции, полученный в связи со снижением трудоемкости.
После таких расчетов можно рассчитать уровень производительности труда. Производительность труда – это плодотворность трудовой деятельности работников в сфере материального производства. Уровень производительности труда выражается количеством продукции, произведенной в единицу времени: отношением количества произведенной продукции к затратам живого труда, непосредственно затраченного на ее производство, или же ко всему воплощенному в ней труду – живому и овеществленному. Последний показатель более полный, так как он характеризует эффективность всех факторов производства, т.е. всего вложенного в производство капитала.
Уровень производительности труда характеризуется прямыми и обратными показателями. Прямым показателем служит количество продукции, выработанной в единицу времени. Если количество продукции обозначить Q, затраты рабочего времени на весь объем продукции – Т, а уровень производительности труда – w, то (3.9):
 (3.9)
Показателем, обратным уровню производительности труда, является трудоемкость (t), т.е. время, затраченное на производство единицы продукции (3.10):
 (3.10)
Очевидно, что трудоемкость и производительность труда связаны соотношениями (3.11):
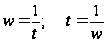 .
(3.11)
При выпуске однородной продукции уровень производительности труда исчисляется в натуральных показателях (например, количество произведенной электроэнергии в единицу времени). Если продукция одноименная, но разнокачественная, то уровень производительности труда может быть измерен в условно натуральных показателях.
Обобщающим показателем уровня производительности труда является количество продукции (в денежном выражении), выработанной в единицу времени (3.12):
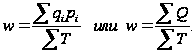 (3.12)
где qi – продукция в натуральных измерителях; pi – цена единицы продукции, в которой учтено различие в качестве продукции (при правильном ценообразовании). Денежное выражение дает возможность обобщить разнородную продукцию (различные потребительные стоимости) и рассчитать уровень производительности труда по различным участкам работы (бригаде, цеху, предприятию, отрасли, отдельным регионам и в целом по стране).
Методику изучения трудоемкости продукции рассмотрим в табл. 3.3.
Таблица 3.3. Методика трудоемкости ООО «МБ»
| Показатели | 2006 | 2005 | Темп роста, в % | ||
| план | факт. | факт, к 2005 г. | факт. 2006 | ||
| к плану | |||||
| 1. Выпуск продукции, | |||||
| тыс. руб. | 12 344 | 13 736 | 14 389 | 116,6 | 104.7 |
| 2. Отработано всеми рабочими человеко-часов, тыс. | |||||
| 1416,6 | 1418.9 | 1417,1 | 100,04 | 99,9 | |
| 3. Удельная трудоем- | |||||
| кость на 1 руб., ч. | |||||
| (п. 2: п. 1) | 0,1148 | 0.1033 | 0,0985 | 85,8 | 95.3 |
| 4. Среднечасовая выработка, руб. | 8–71 | 9–68 | 10–15 | 116,5 | 104,8 |
Данные табл. 3.3 позволяют сделать вывод о том, что трудоемкость продукции снизилась по сравнению с планом па 4,7% и по сравнению с прошлым годом на 14,2%. Это положительная тенденция, подтверждающая повышение эффективности использования трудовых ресурсов. Так, на выпуск единицы продукции в 2005 г. тратилось 0,1148 чел.-ч, а в 2006 г. – 0,0985, или на 0,0163 чел.-ч меньше. Следовательно, возросла среднечасовая выработка – показатель, обратный трудоемкости.
Уровень производительности труда при выпуске разнородных видов продукции может быть также представлен в трудовом измерении, т.е. как количество продукции в человеко-часах (чаще всего в нормативных), выработанной в единицу времени (3.13):
 .
(3.13)
Знаменатель дроби может быть выражен в человеко-часах, человеко-днях или же среднесписочным числом работающих. Соответственно получаем выработку продукции за человеко-час, человеко-день или же на одного рабочего или работающего за месяц, квартал, год (за человеко-месяц, человеко-квартал, человеко-год).
Средняя выработка продукции за один человеко-час показывает уровень производительности труда за время чистой работы (без учета потерь времени в минутах и секундах), выработка за один человеко-день зависит от часовой выработки и степени использования рабочего дня, а выработка на одного работающего – от дневной выработки и от степени использования рабочего времени в месяц, квартал, год (количество отработанных дней за данный период).
Если выработку за один человеко-час умножить на среднюю фактическую продолжительность рабочего дня, то получим выработку за один человеко-день; если выработку за один человеко-день умножить на среднюю фактическую продолжительность рабочего месяца (квартала, года), получим выработку на одного рабочего за месяц и т.д.
Повышение производительности труда и эффективность использования трудовых ресурсов оказывают непосредственное влияние па рост объема промышленного производства и реализации производимой продукции. Общепринятым показателем производительности труда в денежном выражении является объем выпущенной продукции на одного работника ППП. При анализе причин, которые повлияли на объем выпущенной продукции, может быть использован показатель производительности груда в расчете на одного рабочего.
В ходе анализа производительности труда по этому показателю целесообразно:
дать оценку изменению производительности труда;
выявить факторы и определить размер влияния их па производительность труда;
определить резервы роста производительности труда.
Фактический
выпуск продукции
больше планового
на 653 тыс. руб., в
том числе за
счет увеличения
численности
работников
обеспечен рост
выпуска на 124
тыс. руб. и в
результате
повышения
производительности
труда – на 529 тыс.
руб. Таким образом,
за счет более
эффективного
использования
трудовых ресурсов
получено
сверхплановой
продукции 81%
(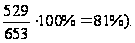 ).
В аналогичном
порядке производится
расчет влияния
изменения
численности
и выработки
на одного работника
ППП на выполнение
плана по объему
выпуска продукции.
При анализе выполнения заданий по росту производительности труда необходимо рассмотреть нормирование труда и выполнение рабочими (бригадами) норм выработки, выявить устаревшие и заниженные нормы выработки, установить удельный вес рабочих, которые работают по технически обоснованным нормам выработки. Состояние нормирования труда рабочих характеризуется также отношением времени работы по технически обоснованным нормам к общему количеству времени, отработанному всеми рабочими-сдельщиками.
Анализ выполнения норм выработки должен способствовать определению их влияния на выполнение плана по росту производительности труда, особенно рабочих-сдельщиков основного производства.
Так, например, если в плане по росту производительности труда (или в сравнении с прошлым годом) предусмотрено выполнение норм выработки в среднем на 120%, а фактически рост составил 124,2%, то можно сделать вывод, что план по производительности труда рабочих-сдельщиков перевыполнен на 3,5% [(124,2% – 120%): 120% • 100]. Учитывая, что удельный вес сдельщиков в общей численности рабочих составляет 68%, перевыполнение плана часовой выработки в расчете на каждого рабочего будет равно 2,4% (3,5% · 68%: 100).
Эффективность или интенсивность использования трудовых ресурсов может характеризоваться:
размером выпуска продукции па одного среднесписочного работника, т.е. производительностью труда или выработкой;
размером затрат рабочего времени на единицу произведенной продукции, т.е. трудоемкостью.
Использование показателя трудоемкости в анализе более предпочтительно, так как он имеет ряд преимуществ по сравнению с показателем выработки и устанавливает прямую зависимость объема производства от трудовых затрат. Кроме того, показатель трудоемкости продукции не зависит от изменений в ассортименте произведенной продукции и обеспечивает сопоставимость результатов. Так как показатель трудоемкости продукции требует объективного нормирования труда и затрат на единицу производимой продукции всеми категориями работающих, то на практике этот показатель не имеет широкого применения, а нормативная база трудоемкости создается в организации только в некоторых случаях по основным рабочим.
Целью анализа трудоемкости продукции является изучение динамики трудоемкости продукции с выявлением причин, оказавших влияние на уровень производительности труда. К сожалению, в условиях рыночной экономики, из-за необходимости соблюдения коммерческой тайны, показатели трудоемкости конкретного предприятия не могут сравниваться с аналогичными показателями других организаций, что снижает эффективность анализа.
Снижение трудоемкости и повышение выработки (или производительности труда) ведут к увеличению выпуска продукции без дополнительных вложений в трудовые ресурсы и, следовательно, к росту эффективности бизнеса организации в целом. При анализе фонда оплаты труда просчитывается его изменение по сравнению с прошлым годом и с планом. Затем просчитывается средняя заработная плата по категориям работников и ее изменение. Методику анализа фонда оплаты труда рассмотрим на примере данных табл. 3.4. Относительная экономия (перерасход) фонда оплаты труда может быть определена соответствующими приемами (методами).
Таблица 3.4. Методика анализа фонда оплаты труда
| Показатели | 2005 | Фактически | Отклонения | фактических | |||
| данных | |||||||
| 2006. | план на 2006 г. | от плана | от 2005 | ||||
| сумма | % | сумма | % | ||||
| 1. Фонд заработ- | |||||||
| ной платы. | |||||||
| тыс. руб. | 1804 | 1838 | 1717 | +34 | + 1,9 | + 121 | |
| в том числе: | |||||||
| ППП | 1750 | 1786 | 1662 | +36 | +2,1 | + 124 | +7,5 |
| из ППП рабочих | 1458 | 1529 | 1406 | +71 | +4.9 | + 123 | +8,7 |
| ИТР | 236 | 203 | 201 | -33 | -14,0 | +2 | + 1,0 |
| служащих | 55 | 52 | 53 | -3 | -5,5 | -1 | 1,9 |
| 2. Фонд зара- | |||||||
| ботной платы | |||||||
| непромышлен- | |||||||
| ного персонала | 54 | 52 | 55 | 2 | -3,7 | -3,0 | -5,5 |
| 3. Средняя зара- | |||||||
| ботная плата, руб.: | |||||||
| одного работни- | |||||||
| ка ППП | 1777 | 1815 | 1687 | +38 | +2,1 | + 128 | +7,6 |
| одного рабочего | 1881 | 1955 | 1789 | +74 | +3,9 | + 166 | +9,3 |
| одного ИТР | 1503 | 1362 | 1386 | 141 | 9,4 | -24 | -1,7 |
| одного | |||||||
| служащего | 1078 | 1020 | 1000 | 58 | -5.4 | +20 | +2,0 |
| одного работ- | |||||||
| ника непромыш- | |||||||
| ленного | |||||||
| персонала | 1200 | 1209 | 1341 | +9 | +0,8 | -132 | 9,8 |
| 4. Выпуск про- | |||||||
| дукции, тыс. руб. | 13736 | 14389 | 12344 | +653 | +4,7 | +2045 | + 16.6 |
| 5. Расход зара- | |||||||
| ботной платы на | |||||||
| 1 руб. продукции. | |||||||
| руб., коп. | 12 74 | 12 41 | 13 46 | 0 33 | -2,6 | -1 -05 | 7.8 |
В целом по организации фонд оплаты труда в отчетном году возрос по сравнению с прошлым годом на 7% (что составило 121 тыс. руб.) и был выше плана на 34 тыс. руб., или на 1,9%. При изучении фонда оплаты труда по сравнению с прошлым годом следует обратить внимание па численность работников и среднюю заработную плату. В примере общая численность работников увеличилась только на 1 человека, следовательно, рост фонда на оплаты труда был вызван повышением средней заработной платы.
При сравнении фактической величины фонда оплаты труда с плановой его величиной обращается внимание на его отклонение и устанавливаются причины этого отклонения. В примере фактический фонд больше планового на 34 тыс. руб. Поэтому важно оценить обоснованность такого перерасхода; причиной может быть перевыполнение плана выпуска продукции. Обоснованность перерасхода фонда оплаты труда просчитывается по относительной экономии (перерасходу) фонда оплаты труда промышленно-производственного персонала или рабочих
1-й метод
Просчитывается разница между фактическим фондом оплаты труда и фондом оплаты труда по плану, скорректированным на процент выполнения плана (3.14):
 (3.14)
где 3ф, Зп – фонд оплаты труда,