Реинжиниринговый подход к управлению бизнес-процессами в организации
Модели могут быть разработаны как «вширь» (в которой каждая диаграмма детализирована наиболее подробно перед началом ее декомпозиции), так и «вглубь» (в которой иерархия действий сначала определена, а уже затем изображаются интерфейсной интерфейсные стрелки, соединяющие все воедино). Конечно, обе технологии могут быть задействованы на протяжении создания одной модели. Иерархия действий иногда будет незаметно изменяться при изображении стрелок, потому что изображение стрелок идентифицирует некие новые взгляды на структуру модели.
2.6. Пример: моделирование бизнес-процесса на основе стандарта IDEF0.
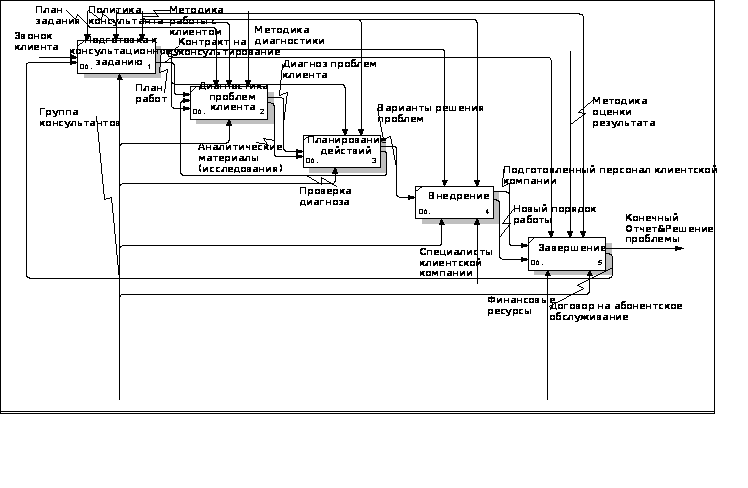
Для перехода к непосредственному практикуму по стандарту IDEF0 нами была предложена модель процесса консалтингового проекта. Для более простого анализа предложенной модели нами были выделены и сформулированы основные функции консалтингового проекта. Предлагаемые ниже функции взяты из книги «Управленческое консультирование» под редакцией Милана Кубра.
Итак, перечень функций консалтингового проекта состоит из пяти компонентов:
Подготовка к консультационному заданию.
Диагностика.
Планирование действий.
Внедрение.
Завершение.
Прежде, чем перейти к изучению модели бизнес-процесса следует проанализировать перечисленные выше функции.
Подготовка к консультационному заданию.
Любая работа состоит из начала и окончания. В консалтинговом проекте немаловажное место занимает подготовка к вступлению консультанта к проектному заданию. В частности к этой функции относятся следующие подфункции:
контакты с клиентом;
предварительная диагностика проблемы;
формирование технического задания;
формулирование предложений клиенту;
заключение контракта на проведение консалтинговых работ.
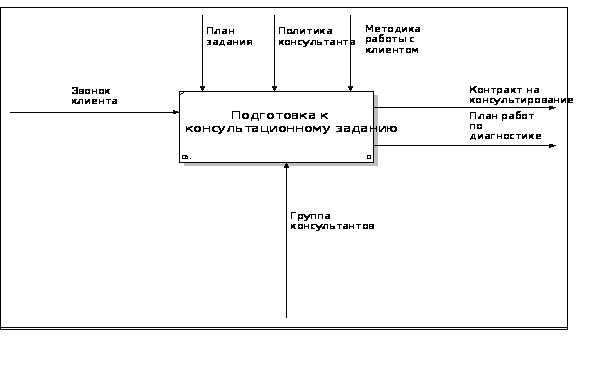
Рис.2 Действие отображаемое в стандарте IDEF0
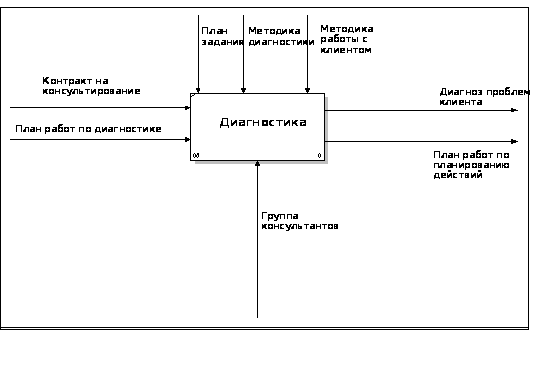
Диагностика.
Основная задача диагностики выявить силы и факторы, которые вызывают проблему.
В нашей модели основными компонентами функции «Диагностика» являются:
выявление необходимых факторов;
анализ и синтез материала;
детальное изучение проблемы.
Диагностика схематически представлена ниже.
Планирование действий.
Цель данной функции – определить верное решение проблемы клиента. Данная функция осложнена тем, что в случае ошибки на стадии диагностики необходимым станет возврат к предыдущему этапу и повторное проведение диагностики проблемы.
В данной функции модели выделены следующие компоненты:
выработка решений;
оценка альтернативных вариантов;
Рис.4 Планирование действий
предложения клиенту;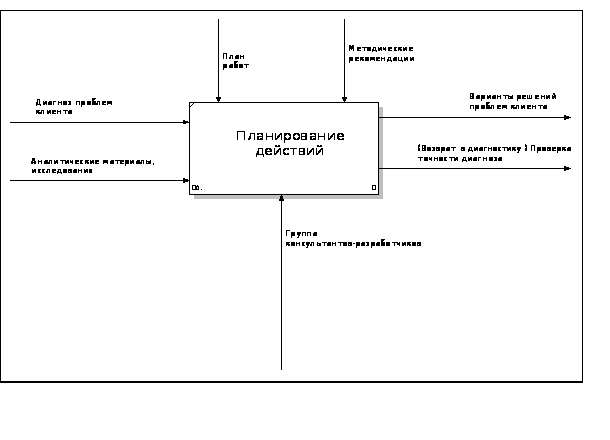
планирование практической реализации решения.
Как и в предыдущих двух функциях ниже представлен блок «Планирование действий».
Внедрение.
Эта функция осуществляет реализацию разработанных ранее консультантами решений проблем клиента. Компонентами описываемой функции принято считать:
помощь в осуществлении предложенного;
корректировка предложений;
обучение персонала клиентской компании;
планирование и контроль за внедрением.
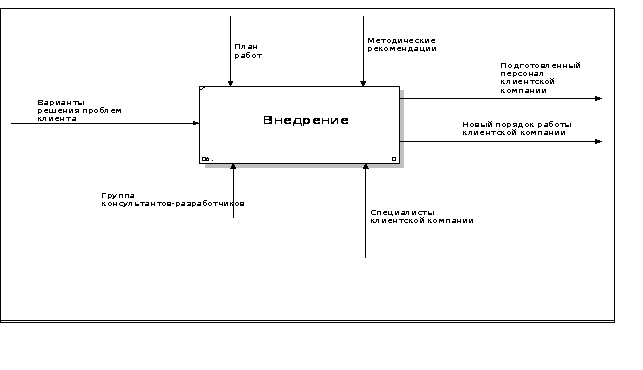
Рис.5 Внедрение
Завершение.
Итак, завершающая функция в нашей модели – «Завершение». На этой стадии консалтинговых работ сдается последний отчет, производятся взаимные расчеты между сторонами и в случае успешного сотрудничества происходят переговоры о дальнейшем сотрудничестве. Ниже мы представили перечень выделенных компонент функции «Завершение»:
оценка сделанного;
конечный отчет;
расчет по обязательствам;
оценка планов на будущее;
уход консультанта.
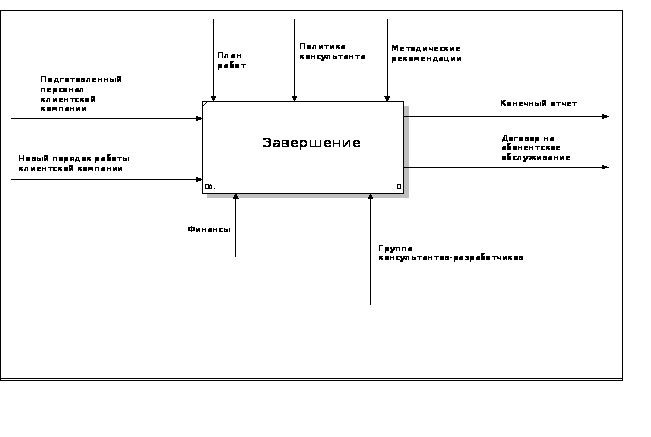
Рис.7 Контекстная диаграмма бизнес-процесса
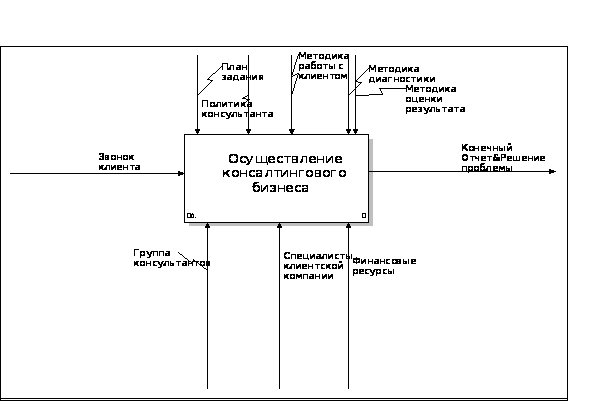
Теперь для полноты картины о вышеописанных функциях консалтингового бизнеса ниже будет представлен полностью описанный бизнес-процесс на основе стандарта IDEF0.
2.7. Описание метода DFD (DataFlaw Diagramming) (Метод Гэйна – Сарсона)
Также как и стандарт IDEF0 диаграммы потоков данных (DFD) моделируют систему, как сеть действий, связанных друг с другом. Диаграммы потоков данных также моделируют «холдинг-резервуар» (holding tank) сохранения данных, а также внешние элементы, которые указывают на связи с объектами за пределами созданной системы.
В отличие от стрелок в стандарте IDEF0, которые характеризуют вынужденные взаимоотношения, интерфейсные стрелки в DFD показывают как объекты (включая данные) в действительности протекают или движутся от одного действия к другому. Данное представление потока вместе с хранением данных и внешними элементами, дает DFD моделям больше сходства с физическими характеристиками системы, которыми являются движение объектов (поток данных), хранение объектов (хранение данных), обеспечение и объекто-распространение (внешние элементы).
Диаграммы потоков данных часто ассоциируются с разработкой программных продуктов, т.к. они разрабатывались изначально для этих целей. Данное изображение объекта в диаграмме было разработано Крисом Гэйном и Тришем Сарсоном – авторами метода разработки диаграмм потоков данных (метод Гэйна – Сарсона). Действия представлены в форме прямоугольника с закругленными углами. Подобно этому можно рассматривать метод DFD Юрдона – Де Марко, в которых кружками (шариками) изображаются действия.
Синтаксис и семантика модели DFD.
В отличие от стандарта IDEF0, который представляет систему, как набор взаимосвязанных действий, DFD представляет систему как «форму существительного». Контекстная диаграмма DFD часто состоит из прямоугольника действия и внешнего элемента. Прямоугольник действия обычно именуют именем системы.
Добавление внешних элементов не перечит фундаментальному требованию гласящему: «Модель нужно построить исходя из одной точки зрения. Она должна иметь четко определенную цель и границы.»
Действие.
Действие в диаграммах DFD представляет функцию, которая обрабатывает или трансформирует входы в выходы. Хотя обычно они изображаются в виде прямоугольника с закругленными углами, однако, действия в диаграммах DFD – те же действия, что и в стандартах IDEF0 и IDEF3. Как и в IDEF3 действиях, действия в DFD имеют вход и выход, но не обладают интерфейсными стрелками «управление» и «ресурс», как в стандарте IDEF0. В некоторых моделях Гэйна – Сарсона «ресурс» стандарта IDEF0 изображается как ресурсы и добавляется вниз прямоугольника.
Внешние элементы (External Entities).
Внешние элементы предоставляют вход для системы и/или получают из нее выход. Внешний элемент может сразу предоставить вход (действовать, как поставщик) и получать выход (как потребитель). Внешние элементы изображаются затененными прямоугольниками и обычно находятся по сторонам диаграммы. Единственный внешний элемент может появляться множество раз на одной диаграмме. Такое расположение обычно используют, чтобы избежать длинных соединяющих линий через всю диаграмму.
Интерфейсные стрелки (поток данных) (Arrows).
Интерфейсные стрелки описывают движение (поток) объектов из одной части системы в другую. По причине того, что стороны прямоугольника действия в диаграммах DFD не наделены определенными функциями, то интерфейсные стрелки могут исходить из любой стороны действия. В методе DFD также используют двунаправленную интерфейсную стрелку, чтобы указать координацию связи «команда – исполнение» между двумя действиями, между действием и внешним элементом и между внешними элементами.
Хранение данных (Data Storage).
Тогда как поток указывает на объекты в движении, хранение данных указывает на объекты, находящиеся в покое. В системе обработки данных, хранилища данных представляют механизмы, способом которых данные задерживаются для последующей обработки.
Разветвление и соединение.
В методе DFD интерфейсные стрелки могут разветвляться и их сегмент может быть переименован, чтобы показать декомпозицию данных, переходивших по процессу.
Интерфейсные стрелки могут также сходиться (соединяться) для формирования агрегированных объектов.
Построение модели DFD
DFD модель может быть построена, используя традиционный структурный анализ и подход к моделированию, схожий с описанным в стандарте IDEF0. Текущая физическая модель создается первой для описания существующей системы, которая в настоящее время используется. Затем текущая логическая модель создана для моделирования необходимых требований текущей системы. После этого, новая модель создана для моделирования необходимых требований предлагаемой системы. В конце концов, новая физическая модель создана для моделирования исполнения.
Альтернативный подход, который получил наибольшую популярность в разработке программного обеспечения и называется «расчленение события», в котором несколько моделей DFD построены для моделирования системы. Логическая модель построена для моделирования системы в виде набора действий и документирования того, что система должна делать.
Затем, модель окружения описывает систему, как объект, который отвечает за события, исходящие от внешних элементов. Данная модель окружения обычно состоит из формулировки цели системы, одной контекстной диаграммы и списка событий. Контекстная диаграмма состоит из одного прямоугольника, который представляет целую систему и внешних элементов, с которыми данная система будет взаимодействовать, т.е. с ее окружением.
В итоге поведенческая модель создана для моделирования того, как система будет поддерживать все события. Данная модель начинается в виде одной диаграммы с одним прямоугольником. Хранилище данных добавлено для моделирования данных, которые должны быть сохранены между событиями. Потоки добавлены для связи с другими элементами и диаграмма проверена на наличие стыковок с моделью окружения.
Процесс подчистки обычно требуется для переформатирования модели с целью дальнейшего ее использования на презентациях. Агрегация действия использована для создания упрощенной родительской диаграммы. Декомпозиция применяется для улучшения понимания.
Нумерация объекта.
В методе DFD каждое число действия может включать префикс, значение родительской диаграммы и номер объекта. Номер объекта идентифицирует уникальность действия в диаграмме. Номер родительской диаграммы и номер объекта вместе идентифицируют каждое действие в модели.
Уникальные числа относятся к каждому хранилищу данных либо внешним ссылочным именам вне зависимости от нахождения объекта на диаграмме.
Каждый номер хранилища данных содержит префикс «D» и уникальный номер хранилища.
Каждая внешняя ссылка включает в себя префикс «E» и уникальный номер внешнего элемента.
2.8. Пример: моделирование процесса обмена данными на основе метода DFD.
В случае с методом DFD рассмотрим построение модели на примере документооборота, существующего внутри консалтингового проекта на стадии анализа и сбора данных для оптимизации организационной структуры управления (ОСУ).
На стадии диагностики ОСУ выделяют следующие основные области для анализа:
– принятие управленческих решений;
- скалярная цепь;
– функций управления;
– «зоны прав и ответственности» в организации.
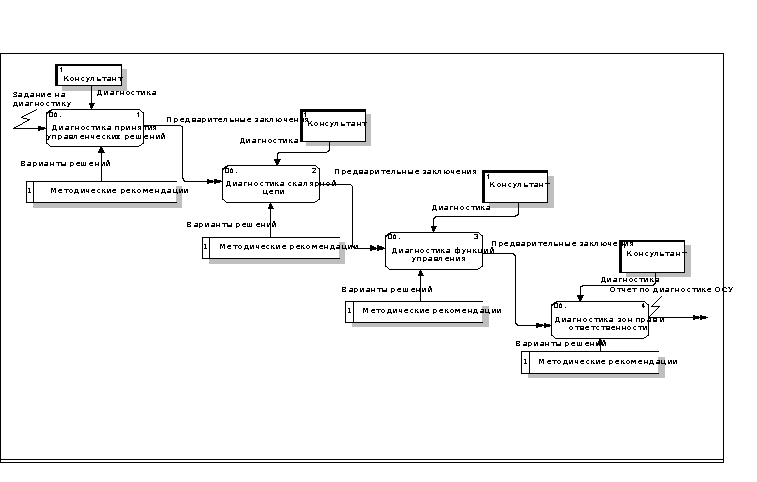
Рис.9 Модель описания процесса обмена данными при диагностике ОСУ
2.9. Выводы по второй части
Представленный выше стандарт уже достаточно давно используется во всем мире практиками – консультантами в своих проектах по реинжинирингу бизнес-процессов. Стандарт IDEF уже давно прошел проверку временем на профессиональную пригодность.
Завершая вторую часть статьи о стандарте IDEF, хотелось бы еще раз отметить его основные свойства.
Широкий спектр применения. Стандарт IDEF можно использовать как при описании процессов в малых, так и в крупных (холдинговых, сетевых) организациях. Стандарт IDEF может быть использован как инструмент реинжиниринга не только для описания процессов, протекающих в коммерческих организациях, но и в некоммерческом секторе, а также специфических процессов, существующих в управлении государственными учреждениями и организациями.
Простота синтаксиса и семантики. Стандарт IDEF достаточно прост с точки зрения его освоения. Как уже было показано выше в настоящей статье синтаксис и семантика стандартов IDEF 0 и IDEF 3 содержит набор символьных элементов, каждый из которых носит свое информационное содержание. Нет в стандарте IDEF одинаковых символов с разными свойствами, как и наоборот – нет разных символов с одинаковой трактовкой. Стандарт IDEF обладает строгим понятийным аппаратом, без которого невозможно существование на практике кодированной информации.
Информационная полнота. Стандарт IDEF способен описывать большие массивы информации о процессе. Это отражается не только в части графического представления информации о бизнес-процессе. Стандарту IDEF присущи и аналитические способности, без которых графическое представление информации было бы неполноценным. В частности к таким дополнительным инструментам к стандарту IDEF можно отнести функционально – стоимостной анализ, строение границ диаграммы стандарта и т.д.
Возможность использования в электронном виде. Стандарт IDEF также используется и в электронной форме. В частности, он использован в качестве «платформы» для программного продукта BPwin корпорации Logic Works Inc.
В третьей части статьи «Стандарт IDEF – инструмент реинжениринга бизнес-процессов» будет рассмотрен метод функционально-стоимостного анализа, как дополнительного инструмента для моделирования бизнес-процессов с использованием стандарта IDEF.
Часть 3.
Функционально-стоимостной анализ модели бизнес-процесса.
Настоящей статьей мы завершаем серию публикаций по стандартам семейства IDEF (Integrated computer aided manufacturing DEFinition). Несомненно семейство стандартов IDEF более разностороннее и многограннее, чем мы представили во второй части статьи «Стандарт IDEF – инструмент реинжениринга бизнес-процессов». Однако перед нами не стояла цель раскрыть весь спектр методик на основе стандарта IDEF, который бы не уместился в рамках настоящей статьи. Выбранные нами три метода описания бизнес-процессов (IDEF0, IDEF3, DFD) позволяют увидеть полную картину существующего процесса.
Постоянно консультанты задаются вопросом, как верифицировать данные, полученные в результате своей работы над бизнес-процессом (и не только).
В качестве базисного метода верификации результатов работы мы будем использовать метод функционально-стоимостного анализа (activity based costing – ABC).
Функционально стоимостной анализ (ФСА) – метод сбора и анализа стоимости функций (activity). С помощью ФСА определяется стоимость ресурсов (сырья, материалов и т.д.), совмещается с функциями процесса, а затем сопоставляет функции с выходами в системе (так называемыми – «Объектами затрат»).
В работе над проектом анализ занимает около 80% всего времени, которое затрачивает консультант. При завершении вспомогательной работы по сбору информации, которая в действительности занимает не более 20% от общего времени, уходящего на решение целей консалтингового проекта, консультант приступает к своей основной работе, заключающейся в предложениях клиенту по решению его проблем. Таким образом, прежде чем приступать к описанию метода ФСА требуется понять, что такое анализ вообще и какие разновидности анализа известны.
Анализ по своей природе является «методом научного исследования (познания) явлений и процессов, в основе которых лежит изучение составных частей, элементов изучаемой системы…Анализ служит исходной отправной точкой прогнозирования, планирования, управления экономическими объектами и протекающими в них процессами» (Сов.эконом.словарь).
Конечная цель консалтингового проекта – осуществление изменений и анализ фактов должен приблизить нас к ее достижению.
Прежде, чем углубиться в анализ собранных консультантом данных, необходимо осуществить два последовательных действий: отредактировать собранную информацию и систематизировать ее.
При редактировании информации необходимо производить следующие действия:
проверить полноту данных, полученных на этапе сбора информации;
проверить ясность записей и их представления;
исключить и (или) исправить найденные ошибки.
Редактирование – это под-этап, который подразумевает собой очистку информации перед тем, как можно будет далее ее использовать для аналитических операций.
В управленческом консультировании особенное место занимают следующие разновидности анализа информации:
анализ систематизированных данных;
причинно-следственный анализ;
сравнительный анализ;
анализ будущего;
синтез.
Анализ, полученной в ходе исследования модели бизнес-процесса, является обязательной составляющей реинжиниринга бизнес-процесса. На этом этапе консультант выясняет основные характеристики:
каким образом происходит работа того или иного работника, структурного подразделения;
какая информация (данные) циркулирует между единицами структурных подразделений. Каким образом эта информация используются компанией;
каковы затраты на осуществление той или иной операции или всего процесса в целом;
адекватен ли существующий процесс происходящим изменениям в среде, окружающей компанию;
И должен получить ответ на главный вопрос, который он ставил перед собой в самом начале своей работы: «Какие изменения должны произойти в организации, чтобы она смогла осуществлять свою деятельность с меньшими материальными затратами, меньшей потерей времени и с поступательным увеличением качества производимой продукции и услуг.
В этой стоатье мы не делаем открытий, мы просто исследуем возможности. Так же как и работа над консалтинговыми проектами не ставит целью делание открытий. Изменения – вот цель любого проекта. Одним из таких инструментов. Который позволяет представить картину того,что необходимо менять в организации, является функциональностоимостной анализ.
Функционально-стоимостной анализ (ФСА) имеет несколько значений. В первую очередь ФСА – метод определения стоимости и других стоимостных характеристик изделий, услуг и потребителей, использующих в качестве основы функции и ресурсы, задействованные в производстве, маркетинге, продаже, логистике и т.д.
ФСА позволяет выполнить следующие виды работ:
определить и провести общий анализ себестоимости бизнес-процессов в организации;
осуществить функциональный анализ, связанный с установлением и обоснованием выполняемых структурными подразделениями функций с целью обеспечения выпуска продукции высокого качества и оказания услуг;
изучить и определить основные, дополнительные и излишние функциональные затраты;
провести сравнительный анализ альтернативных вариантов снижения затрат в различных функциональных блоках за счет упорядочения функций подразделений организаций;
провести анализ полученных результатов, улучшающих в будущем деятельность организаций.
ФСА – один из методов, позволяющий указать на возможные пути улучшения. Стоимостных показателей. Цель ФСА – достичь позитивных изменений в деятельности организаций по показателям стоимости, трудоемкости и производительности.
В отличие от традиционных методов ФСА позволяет:
Предоставлять информацию в форме, понятной для персонала организации, участвующего внутри бизнес-процесса.
Распределять накладные расходы в соответствии с детальным расчетом использования ресурсов, подробным представлением о процессах и их влиянии на себестоимость, а не на основании прямых затрат или учета полного объема выпускаемой продукции. При традиционном методе распределения все затраты первоначально собираются на центрах ответственности, а затем распределяются в соответствии с укрупненными базами распределения между продуктами, обычно пропорционально показателям, связанным с объемом производства продукции. Метод ФСА позволяет выявить процессы, которые вызывают возникновение косвенных затрат, связать их с тем или иным продуктом на основе выявления наиболее точной взаимосвязи между продуктами и процессами и наиболее точно перераспределить а продукты соответствующие косвенным затратам. При использовании ФСА также возможно первоначальные отнесения затрат на подразделения, а уже с подразделений на процессы.
ФСА – это техника количественного изменения стоимости и реализации процедур, ресурсов и объектов затрат. ФСА определяет организационные издержки как факторы производства и административные издержки, и проецирует их на существующую структуру процесса.
ФСА – метод учета затрат, основанный на представлении организации как о совокупности процессов, позволяющих производить продукцию и использующих для этого определенные ресурсы. При этом метод ФСА выделяет те процессы, которые не напрямую направлены на производство продукта, а призваны создать некую производственную мощность, позволяющую производить определенный уровень объемом и ассортимента продукции.
В основе метода ФСА не продукты деятельности являются потребителями ресурсов, как это вытекает из традиционных подходов к калькулированию себестоимости, а процессы, которые направлены на производство данных продуктов.
Именно процессы используют ресурсы и получают на выходе определенный продукт.
Именно процессы используют ресурсы и получают на выходе определенный продукт.
В результате использования метода ФСА определяется стоимость каждого процесса, степень его участия в производстве продукта и на основе этих данных – стоимость самого продукта.
К примеру давайте рассмотрим схему формирования себестоимости при методе ФСА:
1 этап. Отнесение стоимости ресурсов на испаользующие их процессы;
2 этап. Определение степени участия процесса в производстве того или иного продукта (услуги);
3 этап. Отнесение стоимости процессов на продукты, в производстве которых они участвуют.
В своей работе «Advanced management accounting» Роберт Каплан и Энтони Аткинсон определяют ФСА как метод, созданный для обеспечения точного метода распределения стоимости косвенных и вспомогательных ресурсов на операции, бизнес-процессы, продукты, услуги и на потребителей. Цель ФСА не в том, чтобы распределить все общие издержки на производимую продукцию, а в том, чтобы измерить и оценить все ресурсы, используемые для операций по поддержке производства и доставке продукции и услуг потребителям.
Использование метода ФСА предоставляет руководителю компании более точную информацию для последующего ее использования в принятии решений. Метод ФСА идентифицирует и определяет количественно издержки процесса в формате, который наслаивает варианты возможных решений проблем в состояние, которое позволяет упростить принятие четких и правильных решений.
И все же, что метод ФСА предоставляет исследователю в качестве аналитического инструмента?
Ответить на вопрос можно следующим образом. Метод ФСА предоставляет анализ информации для рассмотрения и оценки бизнес-процессов, описанных в процессной модели организации.
Это в частности позволяет разложить на три части процесс усовершенствования бизнес-процессов организации:
конфигурация традиционной модели организации в процессную модель;
создание модели «как есть» для ее последующего изучения и усовершенствования;
разработка предложений по радикальному перепроектированию бизнес-процессов (создание модели «как должно быть»).
В процессе построения функционально – стоимостных моделей удалось установить методологическую и технологическую взаимосвязь между IDEF0 и ФСА – моделями.
Связанность методов на основе стандартов IDEF и ФСА заключается в том, что оба метода рассматривают предприятие, как множество последовательно выполняемых функций, а стрелки входов, выходов, управления и ресурсов стандарта IDEF0 соответствуют стоимостным объектам и ресурсам ФСА - модели.
В результате IDEF0 моделирования система ФСА получает описание всех основных процессов, протекающих в организации, ресурсов ими используемых и результатов каждого из процессов, которые часто можно измерить и на их основании установить взаимосвязь с конечным продуктом, разработав адекватные драйверы издержек. Наличие подобных данных играет большое значение в построении системы ФСА и позволяет существенно облегчить ее внедрение и функционирование.
На более низком уровне, а именно уровне функционального блока связь IDEF0 и ФСА моделей базируется на трех принципах:
Функция характеризуется числом, которое представляет собой стоимость или время выполнения этой функции.
Стоимость или время функции, которая не имеет декомпозиции, определяется разработчиком системы.
Стоимость или время функции, которая имеет декомпозицию, определяется как сумма стоимостей (времен) всех подфункций на данном уровне декомпозиции.
Модель ФСА системы будет отражать производственный процесс компании. Сам по себе метод ФСА дорогостоящ, поэтому для начала его использования необходимо сконцентрироваться на особенно важных процессах, но не использовать на всю организацию глобально.
Метод ФСА определяет стоимость ресурсов для производства продукта по следующей формуле:
|
Стоимость ресурса Х |
Количество = |
Стоимость ресурса, затраченного на производство конкретного продукта |
Эта формула известна как драйвер затрат1.
Наиболее существенным в процессе калькулирования себестоимости данным методом является правильное определение тех баз распределения, в соответствии с которыми стоимость процессов будет переноситься на продукты. Для наиболее точного распределения косвенных затрат необходимо четко выявить тот признак каждого конкретного процесса, на основании которого можно распределить затраты между продуктами, в производстве которых участвует данный процесс. Драйвер издержек можно определить, как измеряемый фактор, который представляет собой некоторый показатель, с помощью которого можно измерить результат данного процесса и оценить потребление этого результата различными продуктами.
Драйвер издержек представляет собой некоторую условную единицу выхода процесса, на который приходится часть стоимости процесса.
Выбор наиболее объективного и в то же время достаточно легко измеримого драйвера является одним из важнейших моментов в концепции ФСА. Для каждого процесса используются свои драйверы, такие как количество обработанных документов, количество обслуженных клиентов, время затраченное на ремонт, встречаются даже такие, как количество условных единиц управления.
Итак, каким образом определяется драйвер издержек для каждого конкретного бизнес-процесса.
В соответствии с классификацией Каплана-Аткинсона-Иннса-Митчела все драйверы можно разделить на группы:
Транзакционные драйверы;
Временные драйверы;
Драйверы, отражающие интенсивность процесса;
Ситуационные драйверы;
Мотивационные драйверы.
Коснемся каждого из них в отдельности.
Транзакционные драйверы.
Подобные драйверы могут использоваться, когда все результаты процесса требуют одинакового использования процесса, т.е. процесс протекает одинаково, требует одинаковых ресурсов каждый раз, когда он осуществляется. Данный тип драйвера не зависит от продукта, который производится конкретным процессом. Для многих процессов разница в их использовании тем или иным продуктом незначительна и транзакционный драйвер может достаточно точно связывать затраты процессов с конечными продуктами.
Временной драйвер.
Временной драйвер издержек отражает количество времени, необходимое для осуществления процесса. Такой драйвер должен использоваться если есть существенные различия в функционировании процесса в зависимости от разных требуемых результатов.
Примерами таких драйверов может служить время, затраченное на аналитическую работу консультанта, время на обслуживание посетителя и т.д.
Использование временного драйвера несколько затруднительно в отличие от транзакционного драйвера. Данное затруднение существует постольку, поскольку не всегда разработчик системы ФСА обладает информацией о времени, затрачиваемое на ту или иную операцию (процедуру). Для получения информации о времени, затрачиваемое на действие, необходимо произвести дополнительную диагностику.
Выбор между временными и транзакционными драйверами должны производиться на основе сбалансированной оценке преимуществ увеличения точности при одновременном увеличении стоимости измерений.
Драйверы, отражающие интенсивность процесса.
Драйверы, отражающие интенсивность процесса являются наиболее точными драйверами затрат, но в то же время наиболее дорогостоящими для применения. Они требуют позаказной системы калькуляции, чтобы хранить данные обо всех ресурсах, используемых при выполнении процесса. Подобные драйверы должны использоваться только в тех случаях, когда ресурсы, связанные с процессом являются дорогостоящими и изменяются при каждом новом повторении процесса. В некоторых случаях для оценки драйверов, отражающих интенсивность процесса используют не реально затрачиваемые ресурсы на конкретный продукт, а относительную трудоемкость осуществления данного процесса для того или иного продукта.
Прямой драйвер, отражающий интенсивность процесса заменяется драйвером, полученным на основе взвешивания трудоемкости отдельных трудовых заданий.
Ситуационный драйвер.
Этот тип драйверов издержек не связан непосредственно с процессом и не отражает его результат, однако может быть использован в качестве драйверов, так как хорошо отражает распределение объема работы процесса. К примеру, количество поставщиков не является результатом процесса заключения договоров поставки, но может быть использовано как драйвер издержек для этого процесса.
Мотивационный драйвер.
Мотивационный драйвер используется в большей степени для мотивации к снижению затрат и повышению эффективности процесса, чем для точного определения себестоимости конечного продукта. Подобны драйверы могут не иметь отдельных преимуществ, свойственных перечисленным выше типам драйверов, но их выбор связан прежде всего с потребностью повлиять на поведение и качество работы менеджеров через систему мотивации.
Итак, ознакомившись с вышеупомянутыми драйверами издержек, можно заключить, какими свойствами должен обладать оптимальный драйвер (т.е. тот драйвер издержек, который сможет наиболее точно и достоверно определять стоимость процедур процесса):
отражать результат процесса;
максимально точно отражать поведение затрат (зависимость результата процесса от стоимости используемых ресурсов);
быть легко измеримыми в отношении его использования тем или иным продуктом;
давать возможность оценить эффективность и производительность процесса.
Различия между традиционным учетом затрат и методом ФСА.
Данные типичные различия между двумя методиками учета затрат можно проиллюстрировать на кратком примере в форме сравнительной таблицы.
|
Традиционный учет затрат |
Учет затрат по методу ФСА |
|
1. Косвенные затраты распределяются по структурным подразделениям. |
1. Косвенные затраты распределяются по центрам затрат процессов. |
|
2. Косвенные затраты распределяются на продукты, используя коэффициент распределения накладных расходов. |
2. Косвенные затраты распределяются на продукты с помощью драйверов издержек. |
По мнению К. Петрова «при традиционном методе распределения все затраты первоначально собираются на центрах ответственности, а затем распределяются в соответствии с укрупненными базами распределения между продуктами, обычно пропорционально показателям, связанным с объемом производства продукции».
Метод ФСА выявляет процессы, которые «вызывают возникновение косвенных затрат, связывает их с тем или иным продуктом на основе выявления наиболее точной взаимосвязи между продуктами и процессами и наиболее точно перераспределяет на продукты соответствующие косвенные затраты» (К. Петров). Однако при использовании метода ФСА сначала также возможно отнесение косвенных затрат на структурные подразделения, а уже с подразделений на конкретные бизнес-процессы.
Результатом определения драйвера затрат будет являться формула расчета стоимости продукта.
Рп = D x Q, где
Рп – стоимость продукта,
D – драйвер затрат,
Q – количество потребленного процессом драйвера.
Однако после выявления группы драйверов издержек следующим этапом станет отнесение стоимости процессов на продукты. На этом этапе необходимо определить потребление каждого драйвера тем или иным продуктом, что позволит определить ту часть стоимости процесса, которая будет включаться в себестоимость каждого конкретного продукта. Если в качестве драйвера издержек используются часы на наладку оборудования, должен быть механизм, позволяющий измерить количество часов на наладку оборудования, используемого для производства того или иного продукта.
Для определения части стоимости процесса, распределяемой через драйвер издержек необходимо разделить стоимость процесса на общее количество повторений процесса. Данные о стоимости процесса могут быть основаны как на фактических данных, так и на оценочных, прогнозных или исторических данных.
После получения данных стоимость процессов, задействованных в производстве продуктов, переносится через драйверы издержек в соответствии с их потреблением на конкретные продукты. (См. вышеприведенную формулу расчета стоимости продукта).
В заключении настоящей статьи для более комплексного изучения метода ФСА ниже приводится пример расчета стоимости продукта.
На первом этапе иллюстрации распределения затрат по методике ФСА нужно произвести группировку драйверов издержек по процессам. Для этого необходимо сначала определить параметры рассматриваемого процесса.
3.1. Пример.
Фирма N осуществляет производство двух изделий – изделие А и изделие Б. Будем считать, что два изделия (А и Б) производятся фирмой N на производственном оборудовании с незначительными техническими отличиями и на разных производственных помещениях. Помимо приведенных различий изготовление двух изделий осуществляется одинаковыми производственными процессами. Основным отличием в данном примере являются объемы выпускаемой продукции. В нашем случае изделие Б производится в большем объеме.
Ниже представлена таблица показателей производства изделий А и Б.
|
Название изделий |
Машиночасы на ед. продукции |
Время прямого труда на ед. продукции |
Объем выпуска в год (шт.) |
Фонд машинного времени, час. |
Фонд прямого труда, час. |
Объем заказов на покупку сырья и материалов |
Количество переналадок оборудования |
|
Изделие А |
6 |
10 |
3000 |
18000 |
30000 |
500 |
20 |
|
Изделие Б |
6 |
10 |
15000 |
90000 |
150000 |
1000 |
40 |
|
Итого |
18000 |
108000 |
180000 |
1500 |
60 |
Общая сумма косвенных затрат по данным изделиям составила 71500 у.е.
Итак, теперь обратимся к системе калькулирования себестоимости по методике ФСА.
Разложим косвенные затраты на три части:
Косвенные затраты, связанные с объемом производства.
Косвенные затраты, связанные с закупкой сырья и материалов (комплектующих).
Косвенные затраты, связанные с обслуживанием оборудования.
Ниже представлена таблица калькуляции косвенных затрат (в условных единицах).
|
Название процесса |
Ресурс |
Изделие А |
Изделие Б |
|||
|
Наименование |
Цена |
Количество |
Итого |
Количество |
Итого |
|
|
1. Процесс, связанный с объемом производства |
Оборудование |
10000 |
2 |
20000 |
3 |
30000 |
|
Помещение |
5000 |
1 |
5000 |
1 |
5000 |
|
|
Рабочие |
300 |
2 |
600 |
3 |
900 |
|
|
2. Процесс, связанный с закупкой сырья и материалов |
Менеджеры |
500 |
2 |
1000 |
5 |
2500 |
|
Помещение |
1500 |
1 |
1500 |
2 |
3000 |
|
|
3. Процесс, связанный с обслуживанием оборудования |
Техники |
400 |
2 |
800 |
3 |
1200 |
|
4. Общая стоимость по изделию |
28900 |
42600 |
||||
И наконец остается провести расчет себестоимости единицы изделия, основываясь на методе ФСА. Ниже приводится примерная таблица подобного расчета (в условных единицах).
|
Название процесса |
Затраты, относимые на операции |
База распределения |
Затраты на единицу потребления |
|
1. Процесс, связанный с объемом производства |
61500 |
108000 маш/час |
0,56 на маш/час |
|
2. Процесс, связанный с закупкой сырья и материалов |
8000 |
1500 заявок |
5,3 на заявку |
|
3. Процесс, связанный с обслуживанием оборудования |
2000 |
60 наладок |
33,3 на одну наладку производственного оборудования |
|
Итого затраты по изделиям: Изделие А Изделие Б |
10080 50400 |
2650 5300 |
666 1332 |
Затраты на единицу изделия составляют:
по изделию А – (10080+2650+666)/3000 ед. = 4,46 у.е.
по изделию Б – (50400+5300+1332)/15000 ед. = 3,8 у.е.
Часть 4.
Практикум по созданию модели бизнес-процесса, ее анализу и реинжинирингу. (На примере торговой компании).
1. Введение.
Для работы над консалтинговым проектом по реинжинирингу бизнес-процессов необходимо сформировать проектную группу, состоящую из консультантов, занимающихся вопросами бизнес моделирования и финансовых консультантов (в проектной группе перед ними надо поставить задачу проведения функционально-стоимостного анализа). При осуществлении проекта помимо внешних консультантов нужно привлекать к работе внутренних специалистов компании-заказчика, которые непосредственно изо дня в день исполняют моделируемый процесс работы. Эта мера приблизит консультантов к более точному знанию бизнес-процесса и ошибок в выводах может быть намного меньше, в отличие от случаев отстраненности внешних консультантов от участников процесса.
Работа проектной группы должна быть разделена на десять этапов, которые можно представить в примерном укрупненном порядке:
Подготовка к консультационному заданию.
Диагностика бизнес-процесса.
Построение модели бизнес-процесса «как есть» и его анализ.
Подготовка предложений по изменению бизнес-процесса.
Разработка моделей бизнес-процесса «как должно быть» и их анализ.
Обсуждение и принятие решения по выбору наиболее подходящей модели бизнес-процесса «как должно быть»
Реинжиниринг бизнес-процессов.
Анализ изменений в работе компании.
Корректировка изменений.
Завершение.
В результате работы проектной группы должны появиться на свет следующие рабочие материалы:
деловая стратегия компании;
регламенты всех
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.