Реинжиниринговый подход к управлению бизнес-процессами в организации
документальное оформление новой организационной структуры управления (положение об организационной структуре, положения о структурных подразделениях, должностные инструкции).
Результатом реинжиниринга является возможность построения следующих систем:
бюджетирования;
управленческого учета;
мотивации персонала;
комплексной интегрированной АСУ.
Описание организации как объекта управления.
Любая организация как объект управления, вне зависимости от ее конкретного назначения, может быть описана с помощью ряда параметров, число и состав которых зависит от целей этого описания. Самое общее представление об организации как объекте управления можно получить, имея информацию о ее назначении, правовой основе, месте нахождения, ресурсах, истории создания и развития, имидже в деловых кругах и у потребителей. Эти параметры прямо или косвенно отражают черты и организацию управления компанией, используемые ею методы управления и систему взаимоотношений как внутри системы организации, так и с другими организациями деловой среды.
Параметры, используемые при характеристике организации, могут быть следующими (в нашем случае именно они будут использованы для описания торговой компании):
|
1. Полное и сокращенное наименование организации |
|
2. Юридический и почтовый адрес организации |
|
3. Телефон, факс |
|
4. Основной вид деятельности |
|
5. Размер уставного капитала |
|
6. Распределение уставного капитала между акционерами |
|
7. Доля государства в уставном капитале организации |
|
8. Общая численность работников организации |
|
9. Фонд оплаты труда, средняя заработная плата |
|
10. Состав основного и вспомогательного производства |
|
11. Основные виды выпускаемой продукции |
|
12. Потребители выпускаемой продукции |
|
13. Объем годового производства |
|
14. Плановая мощность по основным видам выпускаемой продукции |
|
15. Загрузка производственных мощностей (% от плановой мощности) |
|
16. Особенности технологии производства (ГОСТ, ОСТ) |
|
17. Изобретения, патенты, авторские права |
|
18. Научно-исследовательские и опытно конструкторские разработки |
|
19. Общая площадь, занимаемая организацией |
|
20. Площадь, занимаемая основными подразделениями |
|
21. Площадь, занимаемая вспомогательными подразделениями |
|
22. Годовая выручка от реализации продукции |
|
23. Годовой объем экспорта выпускаемой продукции (абсолютное выражение, % от годового объема производства) |
|
24. Внутренние транспортные линии (ж/д, и т.д.) |
|
25. Объекты социальной сферы, находящиеся на балансе организации |
|
26. Объем затрат на содержание мобилизационных мощностей и государственных резервов |
|
27. Объем незавершенного строительства |
|
28. Список дочерних и зависимых компаний, филиалов, представительств организации |
|
29. Наличие и объем собственного капитала организации |
|
30. Объем собственных средств и заемных (краткосрочные, долгосрочные кредиты и т.д.) |
|
31. Структура себестоимости по видам выпускаемой продукции |
|
32. Характеристика рынков, на которые ориентирована продукция |
Далее приводится анкета описываемой организации с примерными характеристиками:
Таблица Анкета организации, демонстрирующая правовые и финансово-экономические характеристики
|
1. Полное и сокращенное наименование организации |
Закрытое акционерное общество «Торговая компания»; ЗАО «Торговая компания» |
|
2. Юридический и почтовый адрес организации |
|
|
3. Телефон, факс |
|
|
4. Основной вид деятельности |
|
|
5. Размер уставного капитала |
|
|
6. Распределение уставного капитала между акционерами |
|
|
7. Доля государства в уставном капитале организации |
|
|
8. Общая численность работников организации |
|
|
9. Фонд оплаты труда, средняя заработная плата |
|
|
10. Состав основного и вспомогательного производства |
|
|
11. Основные виды выпускаемой продукции |
|
|
12. Потребители выпускаемой продукции |
|
|
13. Объем годового производства |
|
|
14. Плановая мощность по основным видам выпускаемой продукции |
|
|
15. Загрузка производственных мощностей (% от плановой мощности) |
|
|
16. Особенности технологии производства (ГОСТ, ОСТ) |
|
|
17. Изобретения, патенты, авторские права |
|
|
18. Научно-исследовательские и опытно конструкторские разработки |
|
|
19. Общая площадь, занимаемая организацией |
|
|
20. Площадь, занимаемая основными подразделениями |
|
|
21. Площадь, занимаемая вспомогательными подразделениями |
|
|
22. Годовая выручка от реализации продукции |
|
|
23. Годовой объем экспорта выпускаемой продукции (абсолютное выражение, % от годового объема производства) |
|
|
24. Внутренние транспортные линии (ж/д, и т.д.) |
|
|
25. Объекты социальной сферы, находящиеся на балансе организации |
|
|
26. Объем затрат на содержание мобилизационных мощностей и государственных резервов |
|
|
27. Объем незавершенного строительства |
|
|
28. Список дочерних и зависимых компаний, филиалов, представительств организации |
|
|
29. Наличие и объем собственного капитала организации |
|
|
30. Объем собственных средств и заемных (краткосрочные, долгосрочные кредиты и т.д.) |
|
|
31. Структура себестоимости по видам выпускаемой продукции |
|
|
32. Характеристика рынков, на которые ориентирована продукция |
3. Условия практикума.
Для полного рассмотрения практического применения метода инжиниринга бизнес-процессов, основанного на стандарте IDEF, мы предпримем попытку изучения процесса на примере созданной специально для этого торговой компании.
Итак, что в деталях представляет собой взятая для примера торговая компания.
Первое условие.
Торговая компания учреждена физическими лицами и обладает минимальным уставным капиталом. Сфера деятельности – торговля продуктами питания. Область деятельности (регион) – Москва и Московская область. Продажа и доставка продуктов питания по магазинам, названного выше региона.
Второе условие.
Организационная структура торговой компании выглядит в нашем случае следующим образом.
Департамент закупок.
Включает в себя: 1. Отдел маркетинга; 2. Отдел закупок.
Функции, осуществляемые департаментом:
анализ конъюнктуры рынка продуктов питания и сопутствующих товаров;
исследование существующих цен на рынке;
определение ассортиментной матрицы розничной сети;
заключение договоров на поставки продукции;
осуществление закупки товаров и продуктов питания;
анализ конкурентов;
формирование ценовой политики;
формирование общего плана закупки на следующий период;
разработка бюджета продаж и закупок;
разработка инструкций и других внутренних нормативных документов.
Количество работников – 5 человек.
Департамент логистики.
Включает в себя: 1. Транспортный отдел; 2. Таможенный отдел.
Функции, осуществляемые департаментом:
осуществление контроля за товарными запасами: текущий товарный запас; товар, находящийся в пути; сформированные заказы поставщику; план закупок;
осуществление контроля за избыточным товарным запасом;
обеспечение оптимальных размеров поставки на РЦ;
анализ поставщиков определенной товарной группы;
анализ текущего сбыта: динамика сбыта, статистическая информация;
формирование заказов поставщикам;
составление спецификаций на товары;
контроль за поставками товаров;
ведение общего графика поставок;
Количество работников – 8 человек.
Правовой департамент.
Включает в себя: 1. Договорной отдел; 2. Претензионный отдел.
Функции, осуществляемые департаментом:
составление и визирование договоров;
анализ представляемых договоров на предмет соответствия их действующему законодательству;
корректировка договоров;
составление официальных писем и их визирование;
осуществление работы с учредительными документами компании;
анализ действующего законодательства, касающегося основной деятельности компании.
Количество работников – 2 человека.
Департамент продаж.
Включает в себя: 1. Отдел по работе с магазинами.
Функции, осуществляемые департаментом:
|
Количество работников – 6 человек.
Департамент по работе с персоналом.
Функции, осуществляемые департаментом:
подбор и расстановка персонала в ХОЛДИНГЕ;
составление и визирование штатного расписания;
ведение кадрового учета ХОЛДИНГА;
разработка планов и организация мероприятий по профессиональному обучению работников ХОЛДИНГА;
составление инструкций по технике безопасности;
Количество работников – 3 человека.
Административно-хозяйственная служба.
Функции, осуществляемые департаментом:
- организация и обеспечение рабочих мест сотрудников компании.
техническое сопровождение взаимодействия с клиентами и партнерами.
Количество работников – 3 человека.
Финансовый департамент.
Включает в себя: 1. Бухгалтерия; 2. Финансово-аналитический отдел.
Функции, осуществляемые департаментом:
проведение инвентаризации и ревизии всех компаний ХОЛДИНГА;
планирование доходной и расходной частей ХОЛДИНГА;
анализ потоков денежных средств;
отслеживание всех платежей;
расчет заработной платы персонала ХОЛДИНГА;
организация и проведение налогового планирования.
Количество работников – 6 человек.
Складское хозяйство.
Функции, осуществляемые департаментом:
организация и ведение складского учета.
Количество работников – 15 человек.
Третье условие.
Торговая компания обеспечена собственными финансовыми ресурсами на 50%, а также заемными финансовыми ресурсами на 50%.
Для осуществления ежедневного процесса доставки грузов у компании имеется в наличии три грузовых автомобиля, а также два электрокара на складской территории.
В компании поставлен только бухгалтерский учет.
Описание бизнес-процесса торговой компании «как есть» (“as is”).
На данном этапе осуществляется систематизация процессов организации. Ключевые вопросы, на которые необходимо получить ответы на этом этапе:
Каковы главные процессы в деятельности организации?
Как эти процессы соотносятся с процессами потребителей и поставщиков?
Каковы перспективные бизнес-процессы организации?
Какие бизнес-процессы должны быть изменены и в какой срок?
Принципиально важно выявить запросы потребителей, запланировать мероприятия, необходимые для их учета. И главное – обосновать целесообразность конкретных организационных изменений, непосредственно ориентированных на удовлетворение потребительского спроса. На этом этапе решается также задача моделирования организационных процессов и выявления последствий изменений, определения факторов, способных помешать успешной работе, а также затрат и ожидаемых результатов.
Должны определяться издержки по каждому виду деятельности, объем и периодичность выполнения функций процесса. Полученная информация используется для ориентировочных расчетов годовых затрат по отдельным функциям процесса, а также их удельный вес в общих издержках бизнес-процесса организации.
Необходимо взвесить реинжениринг с позиции его воздействия на поставленную цель. Выявляются приоритеты и рассчитывается необходимость в потребляемых ресурсах. Для установления приоритетов используется многосторонний подход, учитывающий время, затраты, трудности и риски в ходе реорганизационных процессов. Когда приоритеты установлены, планируются этапы реализации каждого организационного решения.
Для определения методов, используемых при сборе данных для анализа модели бизнес-процесса ниже нами приводится сводная таблица.
|
Задачи |
Используемые методы |
|
Выявление текущих и перспективных интересов потребителей |
Моделирование поведения потребителей |
|
Планирование и измерение необходимых мероприятий |
Метод измерений и оценок Анализ временных циклов |
|
Выбор субъектов и объектов |
Моделирование процессов |
|
Разработка модели текущего состояния организации |
Моделирование процессов |
|
Выявление видов деятельности организации |
Моделирование процессов Функционально-стоимостной анализ |
|
Модель расширения границ развития с ориентацией на процессы фирм-потребителей |
Моделирование процессов Интеграция с поставщиками и программирование партнерства |
|
Составление структурной схемы организации |
Моделирование процессов Анализ производственного процесса Составление организационной схемы |
|
Карта ресурсов |
Учет затрат по видам деятельности |
|
Выявление приоритетных процессов |
Анализ эффективности процессов |
Описание бизнес-процесса мы разделим на два этапа: текстовое описание и схематическое представление текстового описания.
Текстовое описание.
Текстовое описание бизнес-процесса не фиксируется в финальном консалтинговом отчете. Однако оно имеет особое значение для исследователя процессов. В текстовом описании проявляются первые штрихи существующего бизнес-процесса. Текстовое описание составляется консультантом исходя из интервью с руководством компании, а также отдельными работниками организации, которые непосредственно принимают участие в процессе. Конечно, не только интервью должно являться основой для составления первого впечатления о бизнес-процессе той или иной организации. Одним из инструментов, помогающих исследователю изучить процесс, может являться технологическая карта (это в большей степени относится к производственным предприятиям со сложными технологическими процессами). На коммерческих предприятиях (в частности, рассматриваемая в данном практикуме торговая компания) этим инструментом может являться карта рабочего дня. Карта рабочего дня подробно описана в работах Мильнера, Евенко и Раппопорта* и имеет опыт широкого практического использования. В ней исследователь с достаточной точностью сможет увидеть не только те операции, которые осуществляют работники, но и время на них затрачиваемое (последнему также помогает хронометрирование операций).
Именно из текстового описания рождается схематическое представление процесса (модель процесса).
Итак, в нашем примере необходимо будет описать бизнес-процесс торговой компании.
Схематическое представление текстового описания бизнес-процесса.
В рассматриваемом случае мы будем исследовать подпроцесс бизнес-процесса компании, осуществляющей торгово-закупочную деятельность. Данный подпроцесс описывает экземпляры, исполняющие действия, связанные с осуществлением учетных складских операций.
Н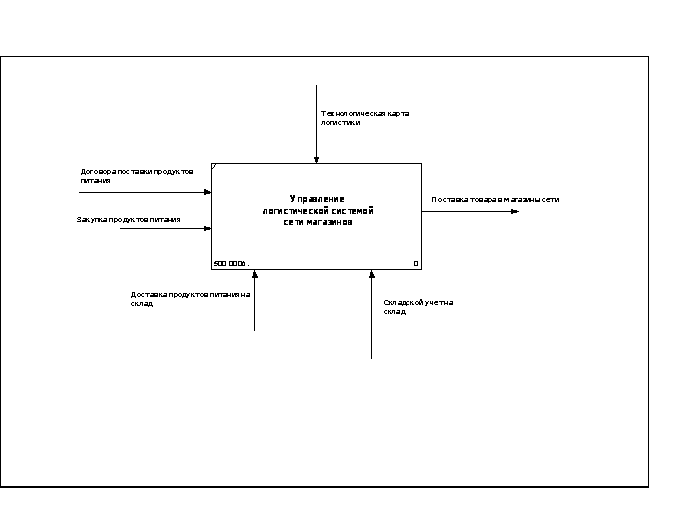 иже
представлен
изучаемый нами
процесс.
Схема 1. Контекстная диаграмма процесса складирования и отгрузки товаров
С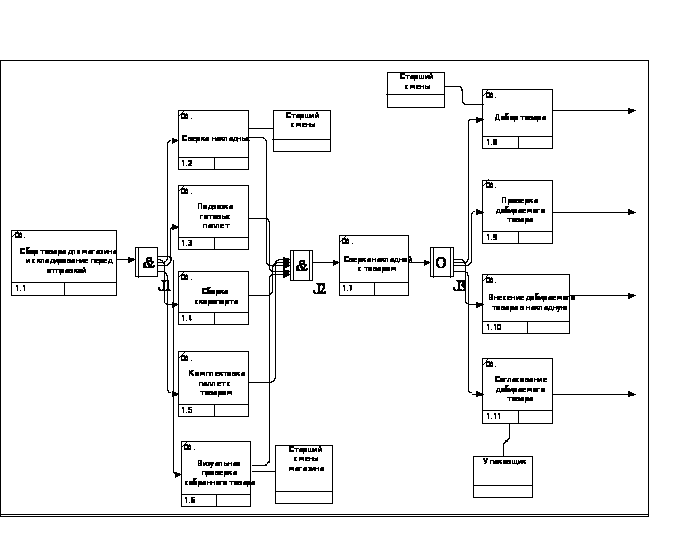 хема
2.1. Начало процесса
(Собирание
товаров)
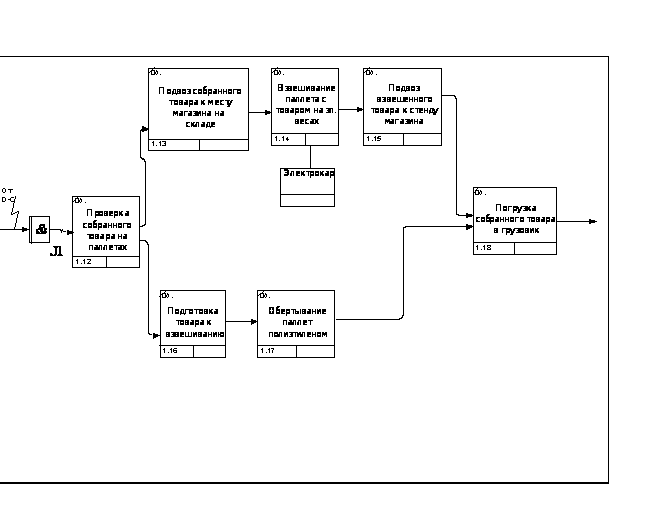
Схема 2.2. Продолжение процесса (Проверка товара)
С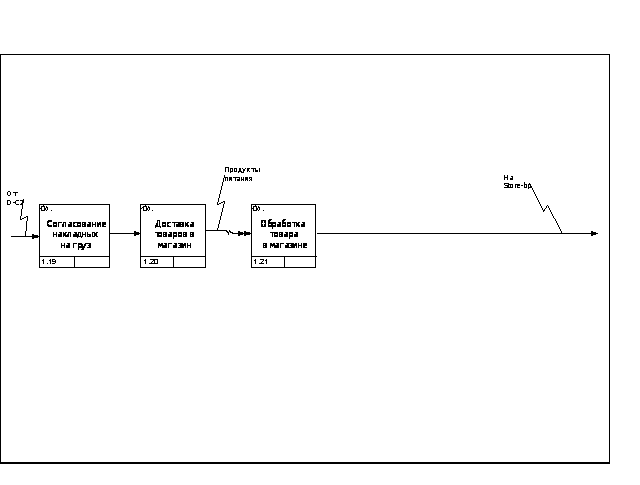 хема
2.3. Продолжение
процесса (Доставка
товаров в магазин)
С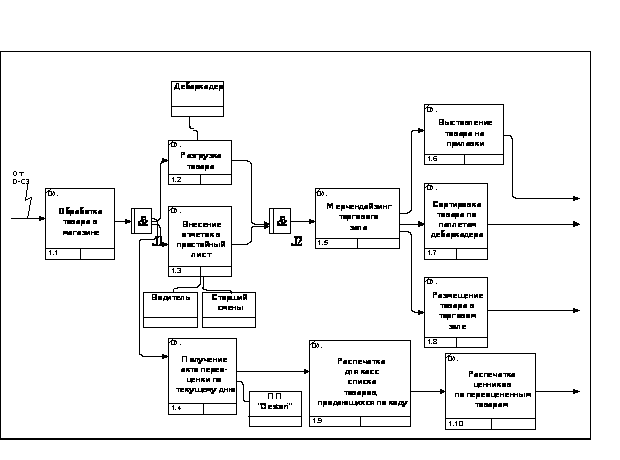 хема
2.4. Продолжение
процесса (Обработка
товара в магазине)
С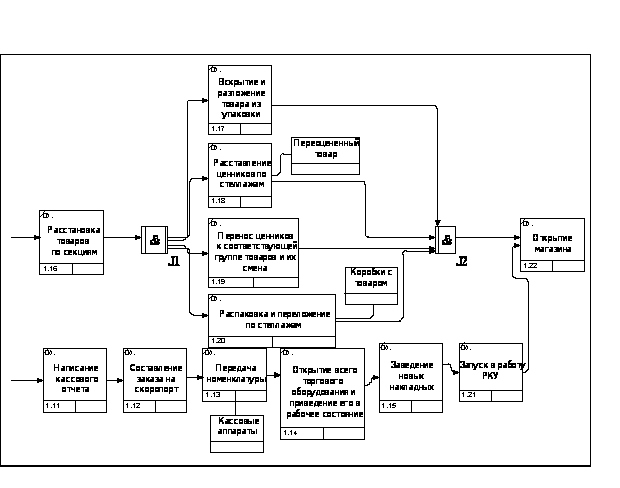 хема
2.5. Продолжение
процесса (Открытие
магазина)
4. Функционально-стоимостной анализ модели бизнес-процесса «как есть».
В настоящем разделе практикума будет представлена методика попроцессного стоимостного анализа, который является основополагающим при выделении подпроцессов с превышением нормативных показателей издержек. В продолжении практикума, результаты попроцессного стоимостного анализа лягут в основу реинжениринга бизнес-процессов рассматриваемой организации. Рассматриваемый бизнес-процесс будет группирован на две группы: а. основные для организации подпроцессы (подпроцессы, без которых невозможно достижение целей организации), б. второстепенные подпроцессы (подпроцессы, которые возникают в любой организации в силу ее роста (бюрократизации).
Попроцессный стоимостной анализ строится исходя из пяти этапов, описываемых ниже:
Анализ бизнес-процесса.
Анализ и группировка издержек:
затраты на оплату труда:
зарплата и ее разновидности;
изменения размеров оплаты;
премиальные выплаты;
выплаты за сверхурочные работы;
временные затраты на заполнение вакансий.
Затраты на поставщиков;
Затраты на оборудование (производственное и непроизводственное);
Затраты на материалы, используемые непосредственно для производства продукции;
Затраты на расходные материалы;
Дополнительные (переменные) издержки.
Перераспределение издержек по соответствующим элементам бизнес-процесса:
идентификация организационных издержек;
распределение организационных издержек по организационным элементам;
определение категорий организационных элементов;
распределение затрат по видам издержек (прямые, косвенные, переменные, постоянные издержки);
перераспределение организационных издержек на элементы бизнес-процесса;
окончательная модель бизнес-процессов с перераспределенными внутри нее организационными издержками.
Определение типов и параметров измерений выходов процесса:
анализ выходов;
выбор типа измерений для выходов процесса;
детерминация затрат на выходы бизнес-процесса к единице выхода элемента процесса.
Анализ полученных издержек:
метод Парето;
бенчмаркинг;
метод аналогий;
метод добавленной потребительной стоимости;
сравнительный анализ;
метод позитивного результата (сокращения издержек);
экономический анализ;
функциональный экономический анализ.
Ниже будут даны описания каждого из вышеназванных этапов, а также представлены в табличной форме количественные характеристики.
Анализ бизнес-процесса.
В данном случае рассматривается модель процесса «как есть», описанная методом стандарта IDEF 0, который был описан во второй части статьи. В связи с этим, для анализа бизнес-процессов используется метод структурированного анализа и технология дизайна организационных процессов.
Анализ и группировка издержек.
Целью данного раздела является сбор всех групп издержек, которые присутствуют в изучаемой экономической модели организации и модели бизнес-процессов. Издержки должны быть собраны и распределены внутри организации на максимально низком структурном уровне. Данные по существующим издержкам можно идентифицировать с помощью интервьюирования представителей менеджмента среднего уровня.
Изучение издержек организации можно производить в нескольких направлениях. В частности в двух параллельных направлениях: изучение источников учета финансовых показателей организации, изучение категорий издержек.
К источникам учета финансовых показателей принято относить следующие виды финансовой документации: бухгалтерская документация, документация по управленческому учету, бюджетирование и т.д.
Существует несколько категорий издержек, которые могут быть определены для модели бизнес-процесса. Каждая из этих категорий представляет разнообразные характеристики отличающие их друг от друга в своем воздействии на финансовые показатели организации. Целью данной процедуры является выявление наиболее показательных групп издержек из существующей информации о финансовой деятельности.
В качестве примера можно привести несколько основных и характерных для любой коммерческой организации групп издержек.
Издержки по оплате труда. (Почасовая оплата труда, увеличения оплаты труда, премии и бонусы, плата сверхурочных, затраты на привлечение рабочей силы).
Издержки на организацию поставок как сырья и материалов, так и готовой продукции и услуг.
Аренда технологического (либо иного типа) оборудования.
Издержки на сырье и ресурсы, непосредственно используемые в производстве продукции (услуг).
Издержки на расходные материалы.
Дополнительные издержки (услуги по утилизации отходов, услуги по ремонту оборудования, охранные услуги и т.д.).
Ниже будет представлена таблица, демонстрирующая примерный план прибылей и убытков торговой организации.
Таблица Итоговая годовая аналитическая таблица издержек компании
|
ПериодСтатьи затрат |
01.2002 |
02.2002 |
03.2002 |
04.2002 |
05.2002 |
06.2002 |
07.2002 |
08.2002 |
09.2002 |
10.2002 |
11.2002 |
12.2002 |
|
Материалы и комплектующие |
15000 |
11000 |
11700 |
13000 |
12500 |
7000 |
7500 |
9660 |
12000 |
7000 |
6500 |
8000 |
|
Сдельная заработная плата |
2000 |
2000 |
2000 |
2000 |
3500 |
4800 |
5000 |
6500 |
7000 |
2500 |
2000 |
2500 |
|
Суммарные прямые издержки |
17000 |
13000 |
13700 |
15000 |
16000 |
11800 |
12500 |
16160 |
19000 |
9500 |
8500 |
10500 |
|
Административные издержки |
5000 |
5000 |
5000 |
6000 |
6000 |
6000 |
7000 |
7000 |
7000 |
8000 |
8000 |
8000 |
|
Производственные издержки |
3500 |
3500 |
3500 |
3500 |
5000 |
5000 |
5500 |
6500 |
7000 |
7000 |
7000 |
7000 |
|
Маркетинговые издержки |
3700 |
4000 |
4000 |
4000 |
4000 |
4000 |
4000 |
4000 |
4000 |
4000 |
4500 |
4500 |
|
Заработная плата управленческого персонала |
6000 |
6000 |
6000 |
6000 |
6000 |
6000 |
6000 |
6000 |
7000 |
7000 |
7000 |
7000 |
|
Заработная плата производственного персонала |
10000 |
10000 |
10000 |
10000 |
10000 |
10000 |
10000 |
10000 |
10000 |
10000 |
10000 |
10000 |
|
Заработная плата маркетингового персонала |
1000 |
1000 |
1000 |
1000 |
1000 |
1000 |
1000 |
1000 |
1000 |
1000 |
1000 |
1000 |
|
Суммарные постоянные издержки |
29200 |
29500 |
29500 |
30500 |
32000 |
32000 |
33500 |
34500 |
36000 |
37000 |
37500 |
37500 |
|
Итого |
46200 |
42500 |
43200 |
45500 |
48000 |
43800 |
46000 |
50660 |
55000 |
46500 |
46000 |
48000 |
Из представленной таблицы можно сделать вывод о стабильных финансовых результатах анализируемой торговой компании.
Перераспределение издержек по организационным элементам.
Каждый организационный элемент осуществляет одну из трех функций: управленческая, вспомогательная, производственная. Определение места возникновения издержек зависит от той или иной категории из трех функций. Группирование организационных элементов позволит точнее применять правила распределения издержек, а также предоставит возможность перераспределить издержки по группам, которые можно будет легче трансформировать в модель бизнес-процессов организации.
В нашем случае основные функции, упомянутые выше, естественным путем отражены в каждом из анализируемых организационных элементах.
Выявленные издержки группируются по следующим группам: прямые издержки, постоянные издержки, переменные издержки, косвенные издержки, полные издержки, издержки распределения.
Ниже в таблицах демонстрируется распределение издержек по структурным подразделениям организации и по группам издержек.
Таблица Распределение издержек по организационным элементам
|
Организационные элементы Виды издержек |
Департамент закупок |
Департамент логистики |
Правовой департамент |
Департамент продаж |
Департамент по работе с персоналом |
Административно-хозяйственная служба |
Финансовый департамент |
Складское хозяйство |
|
Материалы и комплектующие |
80000 |
10000 |
30860 |
|||||
|
Сдельная заработная плата |
5000 |
5000 |
31800 |
|||||
|
Суммарные прямые издержки |
0 |
85000 |
0 |
5000 |
0 |
10000 |
0 |
62660 |
|
Административные издержки |
8000 |
8000 |
5000 |
15000 |
7000 |
8000 |
10000 |
17000 |
|
Производственные издержки |
15000 |
10000 |
7000 |
32000 |
||||
|
Маркетинговые издержки |
48700 |
|||||||
|
Заработная плата управленческого персонала |
12000 |
12000 |
6000 |
12000 |
8000 |
7000 |
12000 |
7000 |
|
Заработная плата производственного персонала |
30000 |
20000 |
70000 |
|||||
|
Заработная плата маркетингового персонала |
12000 |
6000 |
||||||
|
Суммарные постоянные издержки |
95700 |
60000 |
11000 |
34000 |
15000 |
35000 |
22000 |
132000 |
Суммарный годовой показатель издержек структурного подразделения «Складское хозяйство» составил – 194 660 условных единиц. Данное структурное подразделение является наиболее затратным, хотя не относится к функции «производство», т.е. напрямую не производит конечного результата (готовой продукции, прибыли). Говоря другими словами, структурное подразделение «Складское хозяйство» является центром затрат. Таким образом, для нашего анализа появился дополнительный аргумент в пользу детального изучения бизнес-процесса «Обработка заказов и отгрузка товаров со склада в магазины сети».
4. Перераспределение организационных издержек по элементам бизнес-процесса.
Процедура перераспределения организационных издержек по элементам бизнес-процесса носит больше субъективный нежели объективный характер. Субъективность заключена в том, что не существует прямых объективных взаимоотношений между моделью бизнес-процесса и организационной структурой, которые могут подвергнуться расчетам и измерениям. Команда по реинжинирингу чаще всего не обладает данными о том, какая функция процесса относится к тому или иному организационному элементу. Для получения данных, использованных для последующего перераспределения организационных издержек по элементам бизнес-процесса, были использованы методики опроса и интервьюирования менеджмента структурных подразделений и в частности «Складского хозяйства».
Ниже представлена таблица с уже сгруппированными издержками, распределенными по соответствующим классам бизнес-процесса «Обработка заказов и отгрузка товаров со склада в магазины сети».
Таблица Распределение издержек по классам бизнес-процесса «Обработка заказов и отгрузка товаров со склада в магазины сети»
|
Классы бизнес-процессов Виды издержек |
Процесс, связанный с обслуживанием магазинов |
Процесс, связанный с закупкой сырья и расходных материалов |
Процесс, связанный с обслуживанием технологического складского оборудования |
|
Материалы и комплектующие |
5860 |
20000 |
5000 |
|
Сдельная заработная плата |
10000 |
10000 |
11800 |
|
Административные издержки |
17000 |
||
|
Производственные издержки |
15000 |
5000 |
12000 |
|
Маркетинговые издержки |
|||
|
Заработная плата управленческого персонала |
2333 |
2333 |
2334 |
|
Заработная плата производственного персонала |
40000 |
17000 |
13000 |
|
Заработная плата маркетингового персонала |
3000 |
3000 |
|
|
Непроизводственные издержки |
0 |
0 |
0 |
|
Итого |
93193 |
57333 |
44134 |
Распределив издержки по классам бизнес-процесса «Обработка заказов и отгрузка товаров со склада в магазины сети» далее необходимо перераспределить эти же издержки, но уже по экземплярам бизнес-процесса «Обработка заказов и отгрузка товаров со склада в магазины сети».
В рассматриваемой модели бизнес-процесса выделены следующие экземпляры:
сборка товара;
проверка товара;
доставка товара в магазин;
обработка товара в магазине;
открытие магазина.
Таблица Распределение издержек по экземплярам бизнес-процесса «Обработка заказов и отгрузка товаров со склада в магазины сети»
|
Экземпляры бизнес-процессов Виды издержек |
Всего |
Сборка товара |
Проверка товара |
Доставка товара в магазин |
Обработка товара в магазине |
Открытие магазина |
|
Материалы, техника, комплектующие и расходные материалы, в том числе: |
30 860 |
|||||
|
Электрокар |
5 000 |
|||||
|
Оргтехника |
700 |
700 |
||||
|
Грузовой автомобиль |
18 000 |
|||||
|
Расходные материаы |
2 000 |
1 500 |
2 960 |
|||
|
Сдельная заработная плата, в том числе: |
31 800 |
|||||
|
Руководство |
2 360 |
2 360 |
2 360 |
2 360 |
2 360 |
|
|
Кладовщики |
3 000 |
|||||
|
Рабочие |
7 000 |
3 000 |
2 000 |
|||
|
Водители |
5 000 |
|||||
|
Административные издержки, в том числе: |
17 000 |
3 400 |
3 400 |
3 400 |
3 400 |
3 400 |
|
Производственные издержки, в том числе: |
32 000 |
10 000 |
5 000 |
10 000 |
5 000 |
2 000 |
|
Маркетинговые издержки, в том числе: |
||||||
|
Заработная плата управленческого персонала, в том числе: |
7 000 |
|||||
|
Руководство склада |
700 |
700 |
700 |
700 |
700 |
|
|
Руководство магазина |
700 |
700 |
700 |
700 |
700 |
|
|
Заработная плата производственного персонала, в том числе: |
70 000 |
|||||
|
Рабочие склада |
25 000 |
4 000 |
||||
|
Рабочие магазина |
20 000 |
9 000 |
||||
|
Водители |
6 000 |
|||||
|
Заработная плата маркетингового персонала, в том числе: |
6 000 |
|||||
|
Экспедиторы |
3 000 |
|||||
|
Учетчики склада |
3 000 |
|||||
|
Итого |
194 660 |
56 160 |
24 360 |
49 160 |
38 820 |
20 160 |
Из таблицы видно, что наибольший объем издержек находится в экземплярах бизнес-процесса «Обработка заказов и отгрузка товаров со склада в магазины сети» - «Сборка товара» (56 160 у.е.) и «Доставка товара в магазин» (49 160 у.е.).
5. Детерминация затрат по выходам бизнес-процесса, рассчитанная на единицу выхода экземпляра бизнес-процесса
В настоящем разделе осуществляется калькуляция затрат на единицу выпуска бизнес-процесса «Обработка заказов и отгрузка товаров со склада в магазины сети». В данном случае единицей выпуска будет принято считать стоимость обслуживания одного магазина. После получения результата калькуляции по методике ФСА производится сравнение месячных показателей с данными традиционного учета.
В начале калькуляции затрат на единицу обслуживания магазина необходимо подготовить данные о нормативах изучаемого процесса.
Таблица. Нормативы бизнес-процесса «Обработка заказов и отгрузка товаров со склада в магазины сети»
|
Название процесса |
Машиночасы на ед. процесса (час.) |
Время физ. труда на ед. процесса (час) |
Количество отгрузок товара в магазины сети (10 магазинов) |
Фонд машинного времени, час./мес. |
Фонд физ. труда, час./мес. |
Количество заявок на закупку товаров (мес.) |
Количество ремонтных работ оборудования (мес.) |
|
Процесс обработки заказов и отгрузки товаров со склада |
2 |
3 |
250 |
500 |
750 |
250 |
20 |
|
Итого |
2 |
3 |
250 |
500 |
750 |
250 |
20 |
Разложим все затраты на три части:
Прямые затраты, связанные с объемом отгрузок товара со склада.
Косвенные затраты, связанные с закупкой материалов и комплектующих.
Косвенные затраты, связанные с обслуживанием оборудования.
Ниже представлены таблицы калькуляции ежемесячных затрат на осуществление единицы процесса (т.е., обслуживания одного магазина) (в условных единицах).
Первой таблицей производится разнесение экземпляров бизнес-процесса относительно класса бизнес-процесса первого уровня «Обработка заказов и отгрузка товаров со склада в магазины сети». Такое разнесение позволит определить объем участия конкретного экземпляра бизнес-процесса и рассчитать индивидуальные затраты на единицу процесса.
Таблица Объем участия экземпляров бизнес-процесса, порождающих накладные расходы
|
Класс бизнес-процесса первого уровня Экземпляры бизнес-процесса |
«Обработка заказов и отгрузка товаров со склада в магазины сети» |
Результат расчета затрат экземпляров бизнес-процесса (в условных ед.) |
|
«Собрать товар» (100%) |
40% |
89,85 |
|
«Проверить товар» (100%) |
20% |
19,48 |
|
«Доставить товар в магазин сети» (100%) |
20% |
39,32 |
|
«Обработать товар в магазине» (100%) |
15% |
23,29 |
|
«Открыть магазин в начале операционного дня» (100%) |
5% |
4,03 |
Расчет затрат каждого экземпляра бизнес-процесса производится следующим образом:
Из таблицы «Распределение издержек по экземплярам бизнес-процесса «Обработка заказов и отгрузка товаров со склада в магазины сети» в итоговой строке берется показатель, соответствующая названию экземпляра (например, затраты экземпляра бизнес-процесса «Собрать товар» равны 56160 условных единиц (у.е.)). Далее этот показатель умножается на коэффициент участия данного экземпляра в классе бизнес-процесса первого уровня (в нашем случае коэффициент равен 0,4 (40%). Расчет представляется следующим образом: 56160*0,4=22464. Полученный результат показывает затраты по сборке товара внутри класса первого уровня. Теперь для определения показателя затрат на единицу процесса необходимо затраты по сборке товара, полученные в предыдущем примере, разделить на количество отгрузок товара в магазин сети (см. таблицу «Нормативы бизнес-процесса «Обработка заказов и отгрузка товаров со склада в магазины сети»). Расчет показателя будет представлен следующим образом: 22464/250=89,85 у.е. на единицу процесса.
Таким же образом производятся расчеты по остальным экземплярам бизнес-процесса (все результаты представлены выше в таблице «Объем участия экземпляров бизнес-процесса, порождающих накладные расходы»).
Получив данные по затратам экземпляров бизнес-процесса, представляется возможность осуществить итоговый расчет стоимости единицы процесса. Стоимость единицы процесса рассчитывается суммированием показателей экземпляров бизнес-процесса, материалов и комплектующих, прямых затрат труда и накладных расходов по эксплуатации оборудования. Ниже представлена таблица, объединяющая вышесказанное.
|
Класс бизнес-процесса первого уровня Статьи затрат |
«Обработка заказов и отгрузка товаров со склада в магазины сети» |
|
Материалы, техника, комплектующие и расходные материалы |
10,28 /ед. обслуживания |
|
Прямые затраты труда |
38,26 //ед. обслуж. |
|
Накладные расходы по эксплуатации оборудования |
0,73 /ед. обслуж. |
|
«Собрать товар» (100%) |
89,85 //ед. обслуж. |
|
«Проверить товар» (100%) |
19,48 //ед. обслуж. |
|
«Доставить товар в магазин сети» (100%) |
39,32 //ед. обслуж. |
|
«Обработать товар в магазине» (100%) |
23,29 //ед. обслуж. |
|
«Открыть магазин в начале операционного дня» (100%) |
4,03 //ед. обслуж. |
|
Итого: стоимость ед. бизнес-процесса (т.е. обслуживания одного магазина) |
225,24 //ед. обслуж. |
Таким образом, в стоимость процесса «Обработка заказов и отгрузка товаров со склада в магазины сети» в месяц составит 56310 у.е. (стоимость единицы процесса (225,24) умноженная на коэффициент использования (250). Средние организационно-производственные затраты компании в месяц составляют 47280 у.е. Учитывая, что данные по издержкам (прямым, косвенным, постоянным и т.д.) компании были получены путем изучения отчетности компании, которая ведется традиционным способом, можно с уверенностью сделать вывод о неточностях традиционного представления данных об издержках. Среднегодовые затраты на складское хозяйство составляют 194660 у.е. (см. Таблицу «Распределение издержек по организационным элементам»). Таким образом согласно традиционному учету затрат, средние издержки на складское хозяйство в месяц составляют 16222 у.е. Разница наглядно представлена ниже в таблице.
Таблица Разница между видами учета
|
Тип расчета Статья затрат |
Традиционный учет |
Функционально-стоимостной анализ |
|
«Обработка заказов и отгрузка товаров со склада в магазины сети» |
16222 у.е. |
56310 у.е. |
5. Анализ временных затрат.
Без анализа временных затрат полноценных выводов и предложений по совершенствованию модели бизнес-процесса «как есть» сделать будет невозможно.
В процессе сбора данных по издержкам компании для осуществления ФСА, в складском хозяйстве было проведено хронометрирование основных экземпляров бизнес-процесса «Обработка заказов и отгрузка товаров со склада в магазины сети». Форма хронометража представлена ниже.
Таблица Форма самофотографии рабочего дня
|
№ п/п |
Выполняемое действие |
Время начала |
Продолжительность выполнения действия |
Цикличность выполнения действия (кол-во раз в 1 час) |
Хронология |
Важность выполняемого действия (от 1 до 10) |
|||
|
Привязка ко времени |
Привязка к событию |
||||||||
|
Строго (V) |
Паузы |
Строго (название) |
Паузы |
||||||
|
1 |
|||||||||
|
2 |
|||||||||
|
3 |
|||||||||
В результате были собраны заполненные самофотографии рабочего дня и после анализа, данные были сгруппированы и представлены в следующей таблице:
Таблица Анализ временных затрат (или анализ скалярной цепи)
|
Экземпляры бизнес-процесса/ Элементы бизнес-процесса |
1. Сборка товара (час.) |
Экземпляры бизнес-процесса/ Элементы бизнес-процесса |
2. Проверка товара (час.) |
Экземпляры бизнес-процесса/ Элементы бизнес-процесса |
3. Доставка товара в магазин (час.) |
Экземпляры бизнес-процесса/ Элементы бизнес-процесса |
4. Обработка товара в магазине (час.) |
Экземпляры бизнес-процесса/ Элементы бизнес-процесса |
5. Открытие магазина (час.) |
|
Сверка накладных |
0,2 |
Подвоз собранного товара к месту магазина на складе |
0,05 |
Согласование накладных на груз |
0,2 |
Внесение отметок в простойный лист |
0,1 |
Написание кассового отчета |
0,15 |
|
Подвозка готовых паллет |
0,1 |
Подготовка товара к взвешиванию |
0,05 |
Доставка товаров в магазины |
0,35 |
Получение акта переоценки по текущему дню |
0,05 |
Составление заказа на скоропорт |
0,1 |
|
Сборка скоропорта |
0,2 |
Взвешивание паллета с товаром на электронных весах |
0,05 |
Разгрузка товара в магазине |
0,3 |
Мерчендайзинг торгового зала |
0,2 |
Передача номенклатуры |
0,1 |
|
Комплектовка паллет с товаром |
0,3 |
Обертывание паллета полиэтиленом |
0,05 |
Распечатка для касс списка товаров, продающихся по коду |
0,1 |
Вскрытие и разложение товара из упаковки |
0,2 |
||
|
Визуальная проверка собранного товара |
0,05 |
Подвоз взвешенного товара к стенду магазина |
0,05 |
Выставление товара на прилавки |
0,5 |
Расставление ценников по стеллажам |
0,25 |
||
|
Сверка накладной с собранным товаром |
0,2 |
Погрузка собранного товара в грузовик |
0,25 |
Сортировка товара по паллетам в дебаркадере |
0,3 |
Перенос ценников к соответствующей группе товаров и их смена |
0,2 |
||
|
Добор товара |
0,15 |
Размещение товара в торговом зале |
0,3 |
Распаковка и переложение по стеллажам |
0,2 |
||||
|
Проверка добираемого товара |
0,2 |
Распечатка ценников по переоцененным товарам |
0,2 |
Открытие всего торгового оборудования и приведение его в рабочее состояние |
0,15 |
||||
|
Внесение добираемого товара в накладную |
0,15 |
Заведение новых накладных |
0,1 |
||||||
|
Согласование добираемого товара |
0,1 |
Запуск в работу РКУ |
0,15 |
||||||
|
Всего времени |
1,65 |
0,5 |
0,85 |
1,75 |
1,6 |
Общее количество времени, затрачиваемое на бизнес-процесс «Обработка заказов и отгрузка товаров со склада в магазины сети», составляет: 10 час. 58 мин.
6. Рекомендации по реинжинирингу бизнес-процесса.
Рекомендации мы построим следующим образом: во-первых, приоритетность – т.е. основополагающие изменения, которые на взгляд команды по реинжинирингу необходимо предложить для радикального улучшения работы складского хозяйства компании; во-вторых, функциональность – т.е. рекомендации, которые будут иметь под собой реальное практическое воплощение в жизнь.
Основываясь на проведенном анализе бизнес-процесса «как есть», проведенном с помощью построения модели процесса на основе стандарта IDEF и функционально-стоимостного анализа, команда по реинжинирингу выявила недостатки в существующей работе складского хозяйства компании (в силу ориентирования настоящей части на процесс реинжениринга, мы опустим описание недостатков процесса и перейдем сразу к рекомендациям по реинжинирингу).
Основываясь на определении реинжениринга как «фундаментальное переосмысление и радикальное перепроектирование бизнес-процессов для достижения существенных улучшений в основных актуальных показателях, таких как: затраты, качество, уровень обслуживания и оперативность» (М. Хаммер, Дж. Чампи) мы должны произвести именно «радикальное» изменение, которое явным образом будет говорить о новом бизнес подходе.
В нашем случае действием, носящим радикальный характер, будет являться отказ от складского хозяйства, как организационной единицы. Данное решение явилось плодом исследовательской работы, касающейся отечественного и иностранного опыта работы крупных производственно-торговых организаций (в частности, был принят опыт компании «Форд моторс», которая также упразднила свой