Реинжиниринговый подход к управлению бизнес-процессами в организации
Упразднение складского хозяйства позволит компании достичь следующих результатов:
Уменьшение издержек.
Оперативность в доставке товара в магазины сети (по принципу «just in time»).
Сокращение персонала компании.
Повышение уровня автоматизации производственно-хозяйственной деятельности.
Сокращение количества поставщиков компании. Выбор наиболее подходящих для новой компании условий поставки и соответственно новых поставщиков.
Новые возможности экспансии торговой сети компании в регионе.
Н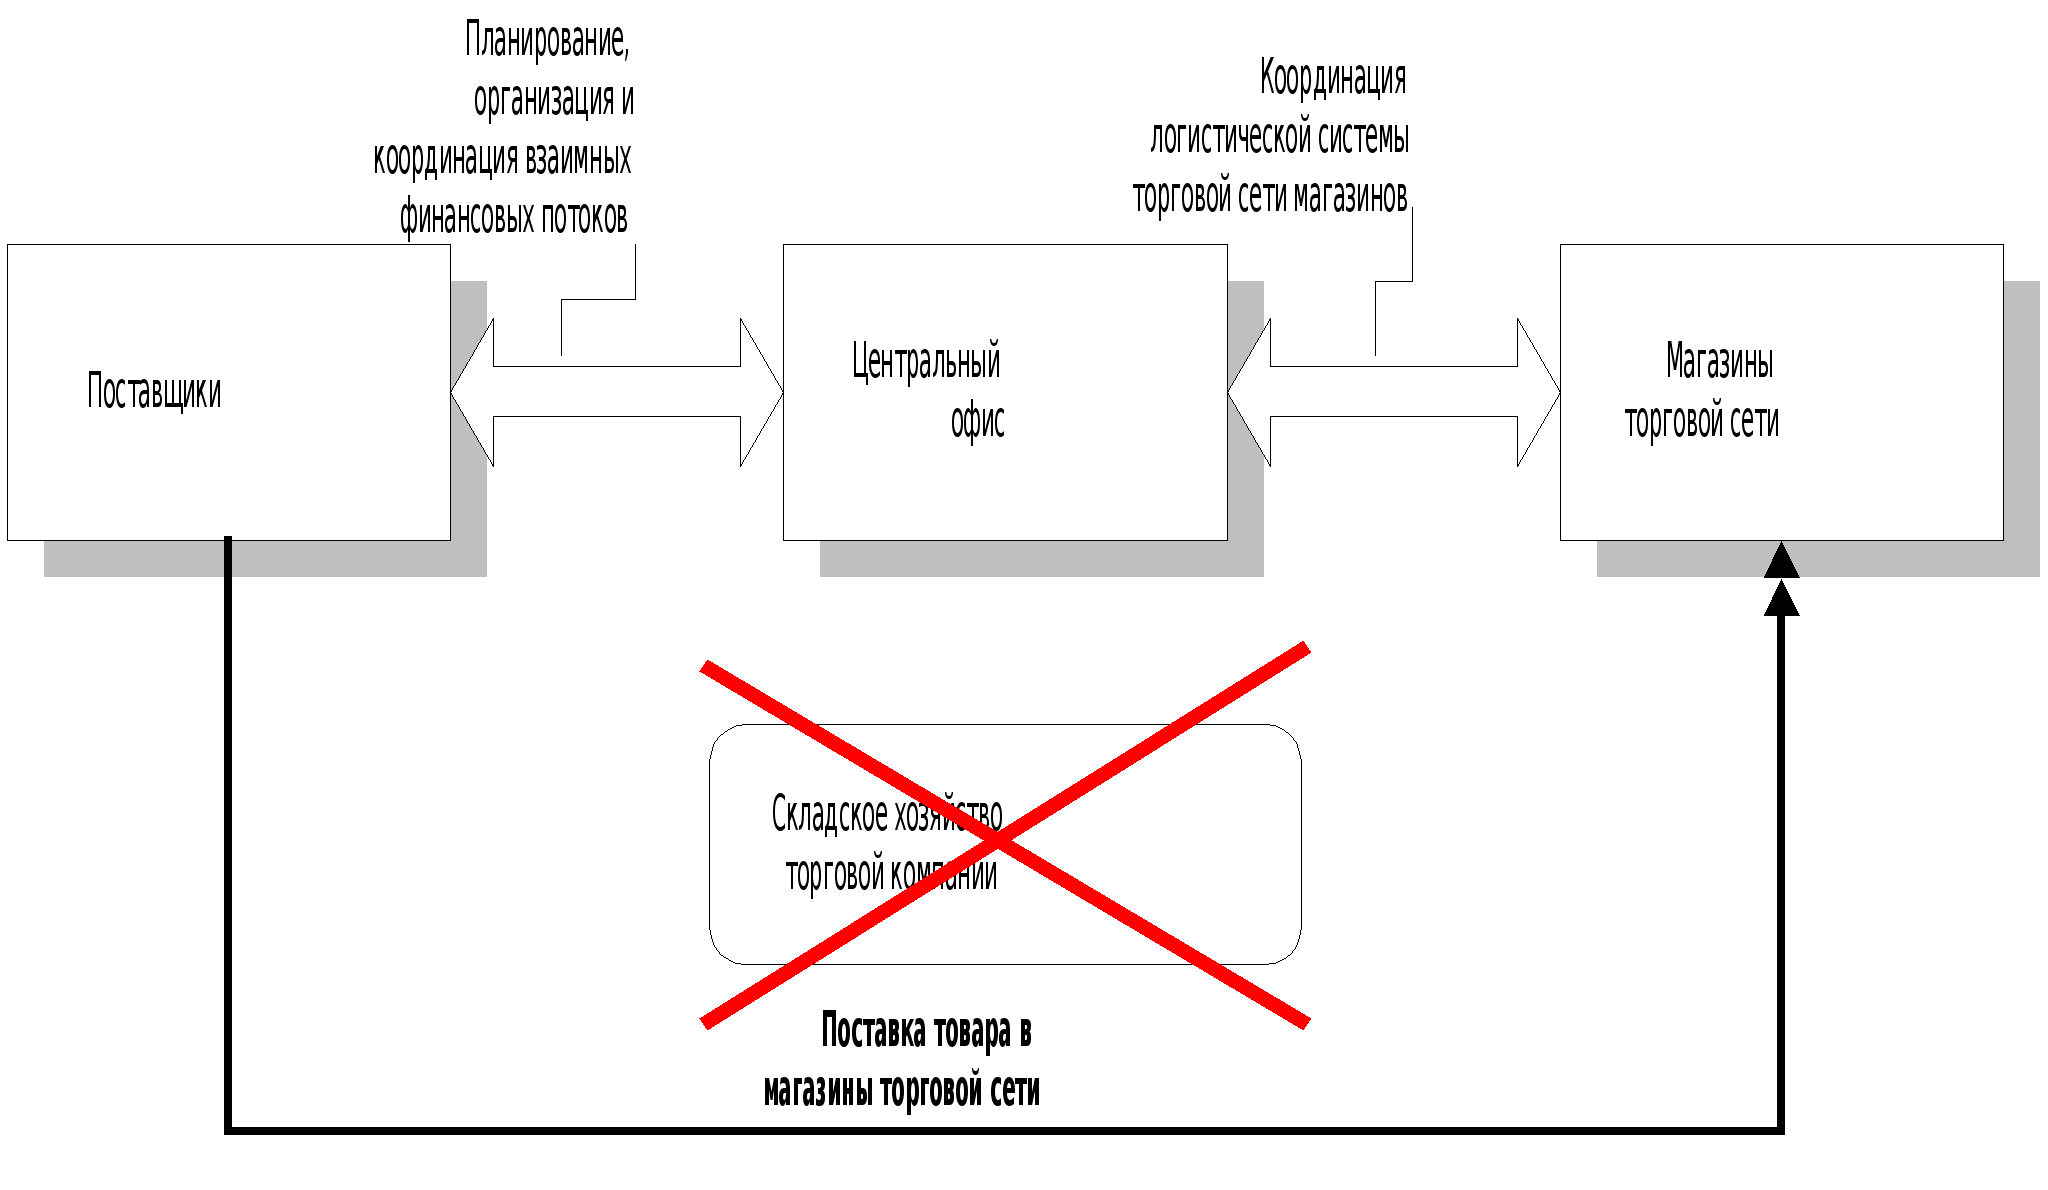
овую
модель бизнес-процесса
можно построить
на основе диаграммы
действий и
потоков событий,
т.е. используя
перераспределение
функций складского
хозяйства на
центральный
офис торговой
компании и
компании поставщиков.
Подобное
распределение
функций можно
видеть на приведенной
ниже схеме.
Схема 6.1. Функциональная модель бизнес-процесса «как должно быть»
Таблица Перераспределение функций между участниками бизнес-процесса (первичная модель реинжениринга)
|
Поставщик |
Центральный офис |
Магазин торговой сети |
|
1. ОБРАБОТКА ЗАКАЗА, ПОСТУПАЮЩЕГО ИЗ СЕТИ МАГАЗИНОВ |
1. ОФОРМЛЕНИЕ ЗАЯВОК НА ЗАКУПКУ ТОВАРА |
1. ОБРАБОТКА ТОВАРА НА ТОРГОВЫХ ПЛОЩАДКАХ |
2. СБОРКА ТОВАРОВ НА СКЛАДСКИХ ТЕРРИТОРИЯХ |
2. КОНТРОЛЬ ЗА ОСТАТКАМИ ТОВАРА В МАГАЗИНАХ СЕТИ |
2. КООРДИНАЦИЯ ОСТАТКОВ ТОВАРА |
3. ПРОВЕРКА ТОВАРА |
3. ОРГАНИЗАЦИЯ И КООРДИНАЦИЯ ФИНАНСОВЫХ ПОТОКОВ |
3. ОСУЩЕСТВЛЕНИЕ ПЕРЕДАЧИ ИНФОРМАЦИИ ПО ПРОДАЖАМ КОНКРЕТНЫХ ГРУПП ТОВАРОВ |
4. ДОСТАВКА ТОВАРОВ В МАГАЗИНЫ СЕТИ |
4. КОНТРОЛИРОВАНИЕ ВСЕЙ ЛОГИСТИЧЕСКОЙ СИСТЕМЫ ТОРГОВОЙ СЕТИ |
4. ОРГАНИЗАЦИЯ ПРАВИЛЬНОГО РАЗМЕЩЕНИЯ ТОВАРОВ НА ТОРГОВЫХ ПЛОЩАДЯХ |
5. СВЕРКА ГРУЗОВЫХ ДОКУМЕНТОВ С ЗАЯВКАМИ СЕТИ МАГАЗИНОВ |
5. МЕРЧЕНДАЙЗИНГ ТОВАРНОГО АССОРТИМЕНТА |
5. КОНТРОЛИРОВАНИЕ СКОРОПОРТЯЩЕГОСЯ ТОВАРА |
6. ОРГАНИЗАЦИЯ И КООРДИНАЦИЯ ПОТОКОВ ДАННЫХ ПО СИСТЕМЕ ЛОГИСТИКИ |
6. ПОИСК И ЗАКЛЮЧЕНИЕ КОНТРАКТОВ НА ПОСТАВКУ НОВЫХ ТОВАРОВ |
6.1. Модель бизнес-процесса «как должно быть» на основе стандарта IDEF0.
Первым шагом к построению функциональной модели бизнес-процесса должно являться распределение функций «нового» бизнес-процесса в соответствии с основными функциями управления: планирование, организация, мотивация, контроль и координация.
Таблица Функциональная модель бизнес-процесса «как должно быть»
|
ПЛАНИРОВАНИЕ |
||||
|
- составление планов закупки товара |
ОРГАНИЗАЦИЯ |
|||
|
- подготовка тех. документации к проектам открытия новых торговых площадей |
- создание работоспособной структуры управления магазинами торговой сети |
МОТИВАЦИЯ |
||
|
- разработка программ «запуска» в торговую систему новых торговых марок и товаров |
- заключение контрактов с поставщиками |
- стимулирование персонала (материальное, нематериальное и т.д.) |
КОНТРОЛЬ |
|
|
- планирование рекламных кампаний |
- поиск новых поставщиков и новых товаров |
- повышение квалификации персонала |
- анализ текущей хозяйственной деятельности магазинов торговой сети |
КООРДИНАЦИЯ |
|
- создание новой финансовой структуры |
- создание действенной системы премий и бонусов |
- финансовый, функционально-стоимостной анализ |
- разработка и внедрение ОРД и нормативных показателей управления торговой сетью |
|
|
- создание новой логистической системы |
- разработка и внедрение положения о корпоративной культуре |
- аудит бизнес-процессов компании |
- координация системы потоков команд в структуре управления магазинами торговой сети |
|
|
- анализ системы управления |
- сопоставление полученных результатов с планируемыми показателями (контроллинг, экономический анализ и т.д.) |
|||
|
- оценка и аттестация персонала |
6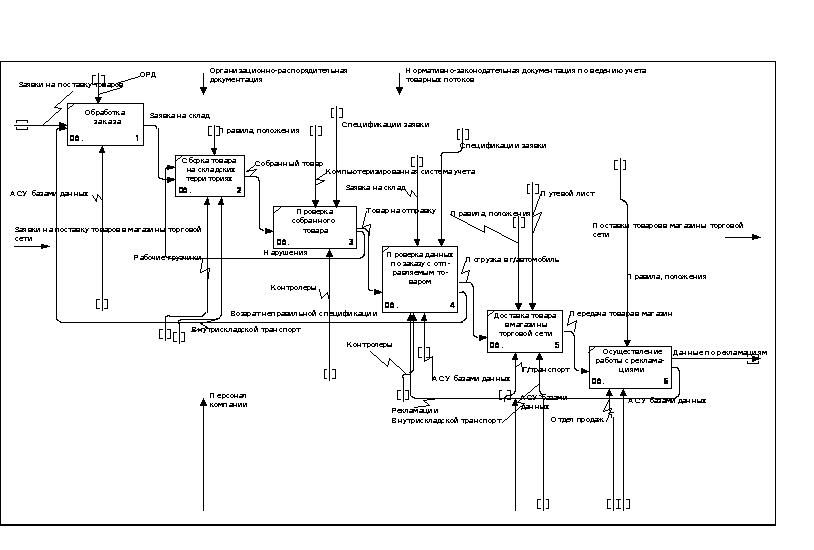 .1.1.
Функциональная
модель бизнес-процесса
«как должно
быть» Поставщика.
6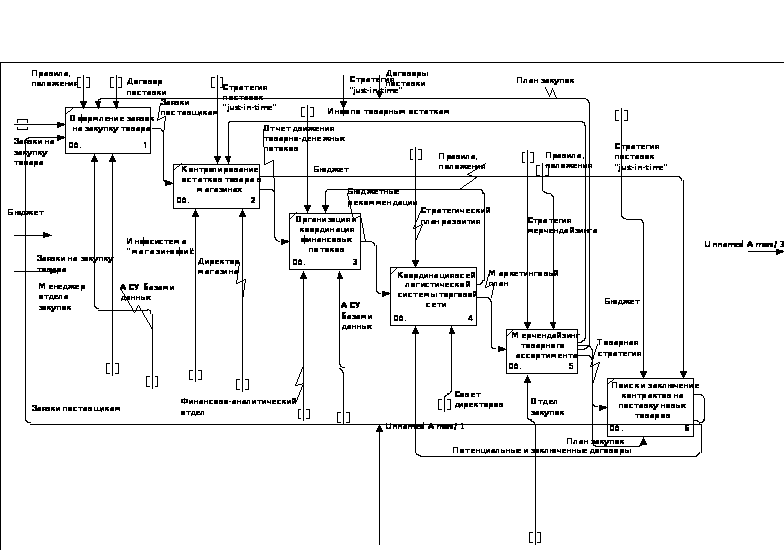 .1.2.
Функциональная
модель бизнес-процесса
«как должно
быть» «Центральный
офис» (Торговый
оператор)
6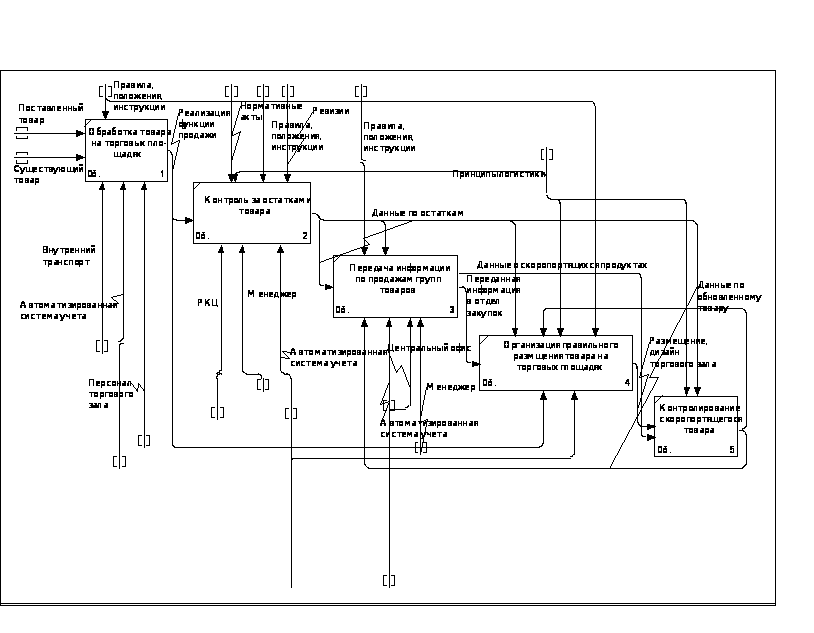 .1.3.
Функциональная
модель бизнес-процесса
«как должно
быть» «Магазин».
7. Функционально-стоимостной анализ модели бизнес-процесса «как должно быть».
При проведении функционально-стоимостного анализа второго уровня (на этапе моделирования процесса «как должно быть») выполняются расчеты по шагам №№ 4 и 5 (выше кратко дана характеристика используемых в настоящем разделе шагов).
Шаг № 4. Перераспределение организационных издержек по элементам бизнес-процесса.
Таблица Распределение издержек субъектов «Центральный офис» и «Магазин» по классам бизнес-процесса «Обработка заказов и отгрузка товаров со склада в магазины сети» (в год, в тыс. у.е.)
|
Классы бизнес-процессов Виды издержек |
Процесс, связанный с обслуживанием магазинов |
Процесс, связанный с закупкой сырья и расходных материалов |
Процесс, связанный с обслуживанием технологического складского оборудования |
|||
|
Центр. офис |
Магазин |
Центр. офис |
Магазин |
Центр. офис |
Магазин |
|
|
Материалы и комплектующие |
8,1 |
2,2 |
9,1 |
0 |
0 |
0 |
|
Сдельная заработная плата |
0 |
0 |
0 |
0 |
0 |
0 |
|
Административные издержки |
2,1 |
1,2 |
0 |
0 |
0 |
0 |
|
Производственные издержки |
0 |
0 |
0 |
0 |
0 |
0 |
|
Маркетинговые издержки |
7,3 |
0 |
1,5 |
0 |
0 |
0 |
|
Заработная плата управленческого персонала |
7,7 |
5,5 |
2,2 |
0 |
0 |
0 |
|
Заработная плата производственного персонала |
0 |
4,38 |
0 |
0 |
0 |
0 |
|
Заработная плата маркетингового персонала |
5,4 |
0 |
1,1 |
0 |
0 |
0 |
|
Непроизводственные издержки |
0 |
0 |
1,2 |
0 |
0 |
0 |
|
Итого |
30,6 |
13,28 |
15,1 |
0 |
0 |
0 |
Распределив издержки по классам модели бизнес-процесса «Обработка заказов и отгрузка товаров со склада в магазины сети» далее необходимо перераспределить эти же издержки, но уже по экземплярам бизнес-процесса «Обработка заказов и отгрузка товаров со склада в магазины сети».
В рассматриваемой модели бизнес-процесса «как должно быть» выделены следующие экземпляры:
сборка товара;
проверка товара;
доставка товара в магазин;
обработка товара в магазине;
открытие магазина.
Таблица Распределение издержек по экземплярам бизнес-процесса «Обработка заказов и отгрузка товаров со склада в магазины сети»
|
Экземпляры бизнес-процессов Виды издержек |
Всего |
Сборка товара |
Проверка товара |
Доставка товара в магазин |
Обработка товара в магазине |
Открытие магазина |
|
Материалы, техника, комплектующие и расходные материалы, в том числе: |
19 400 |
|||||
|
Электрокар |
0 |
0 |
0 |
0 |
||
|
Оргтехника |
0 |
0 |
0 |
0 |
8 100 |
|
|
Грузовой автомобиль |
0 |
0 |
0 |
0 |
||
|
Расходные материаы |
0 |
0 |
0 |
0 |
11 300 |
|
|
Сдельная заработная плата, в том числе: |
0 |
|||||
|
Руководство |
0 |
0 |
0 |
0 |
0 |
0 |
|
Кладовщики |
0 |
0 |
0 |
0 |
0 |
0 |
|
Рабочие |
0 |
0 |
0 |
0 |
0 |
0 |
|
Водители |
0 |
0 |
0 |
0 |
0 |
0 |
|
Административные издержки, в том числе: |
3 300 |
0 |
0 |
0 |
2 100 |
1 200 |
|
Производственные издержки, в том числе: |
0 |
0 |
0 |
0 |
0 |
0 |
|
Маркетинговые издержки, в том числе: |
8 800 |
0 |
0 |
0 |
7 300 |
1 500 |
|
Заработная плата управленческого персонала, в том числе: |
15 400 |
|||||
|
Руководство склада |
0 |
0 |
0 |
0 |
0 |
0 |
|
Руководство магазина |
0 |
0 |
0 |
0 |
2 500 |
3 000 |
Руководство ЦО |
6 000 |
3 900 |
||||
|
Заработная плата производственного персонала, в том числе: |
4 380 |
|||||
|
Рабочие склада |
0 |
0 |
0 |
0 |
0 |
0 |
|
Рабочие магазина |
0 |
0 |
0 |
0 |
2 000 |
2 380 |
|
Водители |
0 |
0 |
0 |
0 |
0 |
0 |
|
Заработная плата маркетингового персонала, в том числе: |
6 500 |
|||||
|
Менеджеры отдела закупок |
0 |
0 |
0 |
0 |
5 400 |
1 100 |
|
Экспедиторы |
0 |
0 |
0 |
0 |
0 |
0 |
|
Учетчики склада |
0 |
0 |
0 |
0 |
0 |
0 |
|
Непроизводственные издержки |
1 200 |
0 |
0 |
0 |
500 |
700 |
|
Итого |
58 980 |
0 |
0 |
0 |
45 200 |
13 780 |
Шаг № 5. Детерминация затрат по выходам бизнес-процесса, рассчитанная на единицу выхода экземпляра бизнес-процесса
Таблица Объем участия экземпляров бизнес-процесса, порождающих накладные расходы
|
Класс бизнес-процесса первого уровня Экземпляры бизнес-процесса |
«Обработка заказов и отгрузка товаров со склада в магазины сети» |
Результат расчета затрат экземпляров бизнес-процесса (в условных ед.) |
|
«Собрать товар» (100%) |
0% |
0 |
|
«Проверить товар» (100%) |
0% |
0 |
|
«Доставить товар в магазин сети» (100%) |
0% |
0 |
|
«Обработать товар в магазине» (100%) |
15% |
27,12 |
|
«Открыть магазин в начале операционного дня» (100%) |
5% |
2,75 |
Таблица Расчет затрат на единицу выхода бизнес-процесса по модели «как должно быть»
|
Класс бизнес-процесса первого уровня Статьи затрат |
«Обработка заказов и отгрузка товаров со склада в магазины сети» |
|
Материалы, техника, комплектующие и расходные материалы |
6,46 /ед. обслуживания |
|
Прямые затраты труда |
8,76 /ед. обслуж. |
|
Накладные расходы по эксплуатации оборудования |
0,0 /ед. обслуж. |
|
«Собрать товар» (100%) |
0,0 /ед. обслуж. |
|
«Проверить товар» (100%) |
0,0 /ед. обслуж. |
|
«Доставить товар в магазин сети» (100%) |
0,0 /ед. обслуж. |
|
«Обработать товар в магазине» (100%) |
27,12 /ед. обслуж. |
|
«Открыть магазин в начале операционного дня» (100%) |
2,75 /ед. обслуж. |
|
Итого: стоимость ед. бизнес-процесса (т.е. обслуживания одного магазина) |
45,09 /ед. обслуж. |
Таким образом, в стоимость процесса «Обработка заказов и отгрузка товаров со склада в магазины сети» в месяц составит 11272,5 у.е. (стоимость единицы процесса (45,09) умноженная на коэффициент использования (250). Средние организационно-производственные затраты компании в месяц составляли 47280 у.е. Данные по издержкам (прямым, косвенным, постоянным и т.д.) компании были получены на первом уровне расчетов путем изучения отчетности компании, которая ведется традиционным способом. Среднегодовые затраты на складское хозяйство составляли до реинжиниринга бизнес-процесса «Обработка заказов и отгрузка товаров со склада в магазины сети» 194660 у.е. (см. Таблицу «Распределение издержек по организационным элементам» первого уровня расчетов по методике ФСА). Таким образом ежемесячные издержки на осуществление бизнес-процесса «Обработка заказов и отгрузка товаров со склада в магазины сети» после проведения реинжиниринга составляют 11272,5 у.е. Разница между расчетами первого и второго уровней представлена ниже в таблице.
Таблица Разница результатов стоимости бизнес-процесса после его реинжиниринга
|
Уровень расчета Статья затрат |
До реинжиниринга |
После реинжиниринга |
|
«Обработка заказов и отгрузка товаров со склада в магазины сети» |
56310 у.е. |
11272,5 у.е. |
Уменьшение в 5 раз месячной стоимости бизнес-процесса «Обработка заказов и отгрузка товаров со склада в магазины сети» после реинжиниринга дало реальный экономический эффект выраженный в сокращении ежегодных расходов организации на 540 450 условных единиц.
7. Заключительные выводы
8. Глоссарий
В Глоссарии мы попытаемся раскрыть основные термины и понятия, встречающиеся в ходе изучения предмета БПР. Однако не будут представлены в глоссарии синтаксические и семантические особенности отдельных стандартов
IDEF, по причине того, что более удобно для освоения изучаемой области исследования будет представить их описание непосредственно в соответствующих разделах публикации.
Далее по тексту будет понятно, насколько определяющими являются термины, которые будут представлены нами ниже в глоссарии. Поэтому читателю необходимо уделить особое внимание на изучение приводимого нами ниже глоссария.
Реинжениринг – метод, при использовании которого происходит фундаментальная модернизация ранее существующих технологических, технических, организационных решений в организации.
Бизнес-процесс – термин, используемый для описания того, как действия функционируют в бизнесе.
Функция – составная часть любого процесса управления. В БПР под функцией имеется в виду не традиционная область ответственности, такая, как сбыт и НИОКР, а область компетенции, такая, как знание конкретного типа продукции, производимой компанией.
Действие – это сознательно направленное усилие элемента бизнес-системы, осуществляемое для получения позитивного, оцениваемого результата.
Система. Имеет следующие свойства: взаимодействие со средой, целостность, информационность, сложность, иерархичность.
Бизнес-система - такая организация среды, которая имеет внутренние и внешние границы, взаимодействующую как с внутренними элементами, так и с внешними агентами путем обмена деловой информацией через имеющиеся каналы связи, используя принятые для данной деловой среды семантические и семиотические правила, а также обладая сложной организационной иерархической структурой, осуществляющей экономическую деятельность с главной целью получения прибыли и саморазвития.
Процесс – набор операций, которые, взятые вместе, создают результат, имеющий ценность для потребителя.
Модель типа «как есть» – модель, которая демонстрирует как бизнес или организация работает в настоящее время.
Модель типа «как должно быть» – модель, которая демонстрирует как процессы будут работать в будущем.
Декомпозиция модели – анализ функции модели путем расчленения на составляющие ее подфункции (компоненты).
Система – объективное единство закономерно связанных друг с другом предметов или целое, состоящее из частей, упорядоченных по определенному закону или принципу.
Деловая процедура – это функция, задача, цель событий, происходящих в течение определенного промежутка времени и обладающих познаваемым результатом;
Категории бизнес-процессов – существуют следующие категории бизнес-процессов:
процессы, непосредственно обеспечивающие выпуск продукции;
процессы планирования и управления;
ресурсные процессы;
процессы преобразования.
Критерии оценки эффективности бизнес-процессов:
количество производимой продукции заданного качества, оплаченное за определенный интервал времени;
количество потребителей продукции;
количество типовых операций, которые необходимо выполнить при производстве продукции за определенный интервал времени;
стоимость издержек производства продукции;
длительность выполнения типовых операций;
капиталовложения в производство продукции.
Принципы БПР:
горизонтальное объединение нескольких процессов;
делегирование права принятия решений непосредственным исполнителям процесса;
последовательность выполнения шагов процесса;
сценарное развитие процессов;
существование плоской иерархической организационной структуры;
минимизация контрольных воздействий и согласований;
централизация управления процессом.
Реинжиниринг бизнес-процессов – есть «фундаментальное переосмысление и радикальное перепроектирование бизнес-процессов для достижения существенных улучшений в основных актуальных показателях, таких как: затраты, качество, уровень обслуживания и оперативность» (М.Хаммер, Дж.Чампи).
Автоматизация бизнес-процессов – осуществляется автоматизация существующего процесса со всеми его недостатками и не ставит перед собой задачу проектирования нового процесса для кардинального повышения эффективности.
Реинжиниринг программного обеспечения («мягкий реинжениринг» (англ. Software reengineering) – на основе современных технологий производит переписывание устаревших информационных систем без изменения самих автоматизируемых процессов.
Уменьшение размерности организации (downsizing) – уменьшение возможностей компании, вызванные снижением требований рынка.
Реорганизация предприятия – данный метод имеет дело только с организационными структурами, а не с процессами.
Глобальное управление качеством (Total Quality Management - TQM) – данный метод принимает имеющиеся процессы и старается их улучшить, а не меняет их на новые.
Экспертный вид консультирования – консультант проводит диагностику, разработку решений и рекомендаций по их внедрению.
Эксперт – это специалист высокой квалификации, обладающий знаниями, навыками и опытом работы в какой-либо определенной узкой сфере деятельности.
Управление – сознательное целенаправленное воздействие со стороны субъектов, органов на людей и экономические объекты, осуществляемое с целью направить их действия и получить желаемый результат.
Элемент – это объект, не поддающийся дальнейшему делению на части.
Технология – способ преобразования вещества, энергии, информации в процессе изготовления продукции, обработки и переработки материалов, сборки готовых изделий, контроля качества, управления. Технология воплощает в себе методы, приемы, режим работы, последовательность операций и процедур, она тесно связана с применяемыми средствами, оборудованием, инструментами, используемыми материалами.
Технологический процесс – совокупность технологических операций.
Проект – сфера деятельности, направленная на изменение какой-либо системы в соответствии с постоянными целями.
Информационная система – система хранения, обработки, преобразования, передачи, обновления информации с использованием компьютерной и другой организационной техники.
Стандарт IDEF (Integrated computer aided manufacturing DEFinition) – стандарт моделирования, поддерживающий графическое изображение сформированных данных, включая объекты, атрибуты и отношения между объектами.
Подпроцесс – это процесс, который осуществляется в контексте большего процесса.
Метод DFD (Data Flaw Diagramming – русс. «Диаграмма Потока Данных) – метод, используемый для описания движения и обработки информации внутри бизнеса или организации.
Декомпозиция – является способом разделения действия на составные шаги или подпроцессы.
Диаграмма – особенное графическое представление данных в моделях IDEF и DFD.
9. Список использованной литературы
Kaplan, Robert S. Advanced management accounting/Robert S. Kaplan, Anthony A. Atkinson – 3-ed edition. Prentice Hall, Upper Saddle River, New Jersey, 1998
Innes J., Mitchell F. A review of activity based costing practice. Management accounting handbook.// edited by C. Drury
ABC Guidebook for Department of Defense, USA, The Electronic College of Process Innovation, 1995
Верников Г. Что такое реинжиниринг? // Еженедельный ж-л Консалтинг.ру
Зиндер Е. Реинжиниринг бизнес-процессов и автоматизация офиса // Тезисы к конференции
Могилевский В.Д. Методология систем: вербальный подход. – М.: ОАО «Издательство «Экономика», 1999
Ойхман Е.Г., Попов Э.В. Реинжиниринг бизнеса: Реинжиниринг организаций и информационные технологии. – М.: Финансы и статистика, 1997
Райзберг Б.А., Лозовский Л.Ш., Стародубцева Е.Б. Современный экономический словарь. – М.: Инфра-М, 1998
Философия. – под. ред. Лавриненко В.Н. – М.: Юристъ, 1996
Хаммер М., Чампи Дж. Реинжиниринг корпорации: манифест революции в бизнесе. – СПб.: Издательство С.-Петербургского университета, 1997
11. Шумахер В. Устранение препятствий для успеха реинжиниринга // Еженедельный ж-л Консалтинг.ру
Петров К. Система калькулирования себестоимости по процессам (Activity-based Costing), С.-Петербург: Лабриум консалтинг, 1999
В. Ивлев, Т. Попова Методология функционально-стоимостного анализа АВС (ФСА), М.: Корпоративный менеджмент /www.cfin/
14. С.В. Черемных, И.О. Семенов, В.С. Ручкин Структурный анализ систем: IDEF-технологии, М.: «Финансы и статистика», 2001
* Шумахер В. Устранение препятствий для успеха реинжениринга
* Здесь используется как значение полезности вещи как предмета потребления, наличие у нее свойств и качеств, позволяющих удовлетворять человеческие потребности.
1 Драйвер затрат – это количественное выражение объема работы внутри процесса. Драйвер отражает результат процесса. Драйвер должен давать представление о поведении затрат, связанных с процессом и быть идентифицируемым с каждой линией продуктов для осуществления последней стадии калькулирования себестоимости продукта.
* Имеется ввиду книга указанных авторов «Системный подход к организации управления» – М.: Экономика, 1983.