Управление основными средствами предприятия (на примере ОАО "Биробиджанская мебельная фабрика")
равен 0,049. Это говорит о том, что доля введенных за отчетный период основных фондов составляет 4,9%. Коэффициент выбытия, найденный как отношение стоимости выбывших основных средств к стоимости основных средств на начало отчетного периода, составляет 0,078, то есть общая сумма выбывших за отчетный период основных фондов равна 7,8% от общей суммы основных фондов на начало года. Данные коэффициенты говорят нам о том, что основные фонды не «застаиваются», а постоянно меняются. Устаревшие фонды выбывают, их сменяют новые.
Если фонды постоянно устаревают и заменяются, то целесообразно будет проанализировать износ основных фондов и их амортизацию.
Таблица 2.3 – Износ и амортизация основных фондов
| Виды основных фондов | ОФ на нач года | ОФ на кон года | ОФсргод | Износ | Амортизация | |
| Нач года | Кон года | |||||
| Здания | 8049 | 6885 | 7467 | 7871,16 | 6732,88 | 639,44 |
| Сооружения | 1238 | 1025 | 1131,5 | 1210,65 | 1002,35 | 97,66 |
| Машины и оборудование | 5574 | 6006 | 5790 | 5450,85 | 5873,3 | 441,2 |
| Транспортные средства | 464 | 440 | 452 | 453,75 | 430,28 | 36,98 |
| Прочие виды основных фондов | 154 | 292 | 223 | 150,6 | 285,55 | 12,27 |
| Итого | 15479 | 14648 | 15063,5 | 15137,01 | 14324,36 | 1227,55 |
Для расчета износа ОФ воспользуемся формулой 1.12, обозначенной в главе I.
Для нашего случая износ будет равен 15137,01 тысячи рублей на начало года и 14324,36 тысячи рублей на конец года, что на 812,65 тыс. рублей или 5,37% меньше. Зная уровень износа мы можем рассчитать коэффициент износа по формуле 1.13. На начало и на конец 2008 года он равен 0,978, это говорит о том, что основные фонды почти износились следует задуматься об их обновлении или замене. Если годовое изменение износа составило 8%, то можно сказать, что основные средства полностью износятся через 2,25 года, что говорит о необходимости их восстановления и обновления. Остаточная стоимость основных средств на конец года составляет 1993,705 тысяч рублей.
Среднегодовые отчисления амортизации составили 1227,55 тыс.рублей. Амортизационные отчисления среднемесячные можем найти по формуле:
 (2.1)
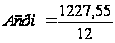 =102,3
(тыс. руб.)
2.3 Анализ показателей эффективности использования основных средств
Рассмотрев показатели движения основных средств перейдем к анализу показателей эффективности использования основных средств. К концу года число станков в эксплуатации увеличилось на 2, а стоимость оборудования возросла на 432 тысячи рублей, значит предприятие следит за производственным оборудованием и приобретает новое, а также восстанавливает и ремонтирует его в необходимых случаях. Для начала нам необходимо определить коэффициент экстенсивного использования оборудования, то есть временной показатель использования. Часы работы оборудования по нормативу 101376 часов за год. Фактический фонд рабочего времени оборудования составил 96768 часов, то есть меньше запланированного норматива на 4608 часов. Коэффициент экстенсивного использования оборудования составил 0,95, что говорит о его неполном использовании и отклонении от плана на 5%. Это объясняется внеплановыми простоями, поломками, перебоями в поставке материалов, потерями рабочего времени персонала и другими фактами.
Чтобы рассчитать коэффициент сменности, нам необходимо общее количество отработанных станкосмен поделить на количество станков. Коэффициент сменности оборудования равен
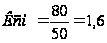 - на начало
отчетного 2008
года и
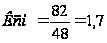 - на конец
2008 года,
что говорит о следующем: коэффициент сменности увеличился, но у предприятия имеются резервы по использованию оборудования, так как фактический показатель меньше нормативного – (1,6<2) в начале года и (1,7<2) в конце года.
Зная коэффициент сменности мы можем рассчитать коэффициент загрузки оборудования:
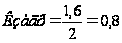 на начало
года и
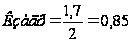 на конец года
Такие значения коэффициентов загрузки говорят нам о неполном использовании мощности оборудования, но наблюдается рост коэффициента загрузки на 0,05.
Следующим шагом анализа эффективности использования оборудования будет расчет коэффициента интенсивности использования оборудования, который показывает отношение фактической производительности к нормативной.
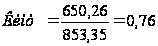 на начало
года и
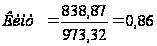 на конец года
Фактическая производительность ниже нормативной на 24% в начале года т на 14% в конце года, что говорит об увеличении производительности на 10%.
Более общим показателем, учитывающим использование оборудования по времени и по производительности, является коэффициент интегрального использования. Чтобы его рассчитать, необходимо умножить коэффициент интенсивного использования на коэффициент экстенсивного использования оборудования. Подставив в формулу получаем:
Кинтегр=0,95*0,76=0,72 на начало года и
Кинтегр=0,95*0,86=0,82 на конец года.
Отсюда можем сделать вывод об увеличении использования оборудования на 0,1 или 10% (0,82-0,72).
Соответственно оборудование ОАО «БМФ» использовалось в начале 2008 года с учетом отклонений от фонда рабочего времени и нормативной производительности всего на 72%, а в конце года на 82%.
Просчитав эффективность использования оборудования целесообразно будет выяснить как же используются основные фонды, с экономией или нет. Сначала нам нужно рассчитать индекс выручки от продаж (IВП), который равен отношению выручки от реализации на начало года к выручке от реализации на конец года. Соотнеся эти два показателя мы получили IВП=1,238. Теперь рассчитаем относительную экономию основных фондов согласно формуле:
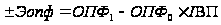
Экономия основных фондов за 2008 год составила 4522,1 тысячу рублей. Можно сделать вывод, что несмотря на неполное использование производственной мощности предприятие более на конец года стало более эффективно использовать основные средства. Причиной этого являются такие факторы как использование новых станков (обновление производственных фондов), следственно вторым фактором выступит снижение себестоимости, а соответственно и увеличение выручки от продаж и прибыли.
Еще одним показателей, характеризующим использование основных фондов, является фондорентабельность. Ее можно также рассчитать за два (или более) периода. Мы возьмем для анализа начало и конец года. Нам необходимо соотнести прибыль со стоимостью фондов. Чтобы рассчитать чистую экономическую выгоду от деятельности предприятия, мы решили взять для анализа чистую прибыль, тем самым показав реальную доходность.
Для анализа эффективности использования основных фондов нам потребуется рассчитать показатели фондоотдачи, фондоемкости и фондовооруженности. Фондоотдача ОАО «БМФ», рассчитанная по исходным данным, равна 2,6 на начало года и 2,2 на конец года. Мы наблюдаем снижение фондоотдачи, что показывает уменьшение объема выпущенной продукции с каждого затраченного рубля на 40 копеек. Значение фондоемкости (обратного показателя) соответственно увеличилось с 0,38 рублей основных фондов, затраченных на рубль выпущенной продукции до 0,45 руб. Такое изменение этих двух показателей говорит о снижении эффективности использования основных фондов, потому что на сопоставимую сумму основных фондов наблюдается снижение выпускаемой продукции. Коэффициент фондовооруженности на начало 2008 года равен 212,04 тыс. руб., то есть на одного работника приходится 212,04 тыс. рублей основных фондов. В свою очередь на конец года коэффициент фондовооруженности составил 218,63 тыс. руб., то есть на одного работника приходится 218,63 тыс. рублей основных фондов. Произошло изменение фондовооруженности в положительную сторону на 6,59 тыс. рублей (или 0,01%) засчет долевого изменения соотношения численности работников и стоимости основных средств.
Подводя итоги, хотелось бы отметить, что несмотря на потери времени и неполного использования производственной мощности, снижения общей стоимости основных средств, увеличивающегося износа оборудования предприятие улучшает свои показатели, то есть наращивает сумму прибыли, приобретает новые станки и оборудование, увеличивает производительность по сравнению с прошлым анализируемым периодом. Тем самым эффективность использования основных фондов возрастает, что подтверждается проведенным нами анализом.
3 Резервы увеличения эффективности использования основных фондов
3.1 Выявление резервов
Под хозяйственными резервами понимают возможности повышения эффективности деятельности организации на основе использования достижений научно-технического прогресса и передового опыта.
Для лучшего понимания, более полного выявления и использования хозяйственные резервы классифицируются по разным признакам.
По пространственному признаку выделяют внутрихозяйственные, отраслевые, региональные и общегосударственные резервы.
Ко внутрихозяйственным относятся резервы, которые выявляются и могут быть использованы только на анализируемом предприятии. Они связаны в первую очередь с недопущением потерь и непроизводительных затрат ресурсов.
Отраслевые резервы - это те резервы, которые могут быть выявлены только на уровне отрасли, например, разработка новых систем машин, новых технологий, улучшенных конструкций изделий, выведение новых сортов культур, пород животных и т.д.
Региональные резервы могут быть выявлены и использованы в пределах географического района (использование местного сырья и топлива, энергетических ресурсов, централизация вспомогательных производств независимо от их ведомственного подчинения и т.д.).
К общегосударственным резервам можно отнести ликвидацию диспропорций в развитии разных отраслей производства, изменение форм собственности, системы управления национальной экономикой и т.д.
По признаку времени резервы делятся на неиспользованные, текущие и перспективные.
Неиспользованные резервы - это упущенные возможности повышения эффективности производства относительно плана или достижений науки и передового опыта за прошедшие промежутки времени.
Под текущими резервами понимают возможности улучшения результатов хозяйственной деятельности, которые могут быть реализованы на протяжении ближайшего времени (месяца, квартала, года).
Перспективные резервы рассчитаны обычно на длительное время. Их использование связано со значительными инвестициями, внедрением новейших достижений научно-технического прогресса, перестройкой производства, сменой технологии производства, специализации и т.д.
Проведенный нами анализ показал, что предприятие стало использовать основные фонды эффективней, чем в аналогичном сравниваемом периоде. Но у него все же есть резервы по повышению эффективности использования основных фондов. По результатам анализа можно выявить направления, на которые следует акцентировать внимание.
Для реализации резервов повышения эффективности деятельности предприятия хотелось бы предложить следующее:
- Для увеличения объема производства и повышения качества продукции заменить морально и физически устаревшее оборудование на новое. Резервы роста фондоотдачи и рентабельности активов - это увеличение объема производства продукции и (или) прибыли, и сокращение среднегодовых остатков основных производственных фондов. В свою очередь, резерв сокращения средних остатков производственных фондов образуется за счет реализации и сдачи в аренду ненадобных и списания непригодных фондов. На сегодняшний день устаревшая база технологического оборудования, оснащенность рабочих мест инструментом и вспомогательным материалом не соответствует требованиям технологии и качества. Следовательно, правильно подобранное оборудование позволит решить проблему повышения эффективности деятельности предприятия.
- Более полно использовать оборудование с целью уменьшения простоев. Большие альтернативные издержки составляют простои оборудования, которых можно избежать.
- Произвести ремонт основных зданий и сооружений. Немаловажно держать производственные цеха в надлежащем состоянии.
3.2 Экономическая оценка предложенных мероприятий
Зная фондорентабельность мы можем рассчитать выгоду, которую получит предприятие при вводе новых производственных станков. На конец 2008 года фондорентабельность предприятия была равна 1,06. то есть с одного вложенного в основные фонды рубля предприятие получает 1,06 рублей прибыли. При перераспределении чистой прибыли в большем объеме на приобретение и восстановление основных фондов предприятие получит соразмерно больше прибыли. Рассчитаем эффект от дополнительных 10 % чистой прибыли:
15594*10%*1,06=1652,96
То есть при вложениях в размере 1559,4 тыс. рублей предприятие получит чистой прибыли от использования этих средств в объеме 1652,96 тыс. рублей (при условии, что фондорентабельность останется на данном уровне).
Также предприятию необходимо стремиться к полному задействованию основных производственных фондов. Предприятие из-за простоев, перебоев в работе в год упускает большие суммы прибыли. Давайте рассчитаем дополнительную сумму выручки, которую предприятие могло бы получить за год:
 42385,26
тыс. руб. – столько
бы получило
ОАО «БМФ» при
100%-м использовании
оборудования.
Из этой суммы
отнимем фактически
полученную
выручку:
42385-40266=2119,26 тыс. руб.
Если учесть еще и потери в производительности, то получим следующее:
 -40266=14892,9
тыс. рублей
Соответственно, можно сказать, что у предприятия ОАО «БМФ» имеются резервы по увеличению прибыли засчет повышения эффективности использования основных фондов в размере
1652,96+14892,9=16545,86 тыс.руб.
Для увеличения выручки и повышения прибыльности предприятию необходимо учесть данные резервы и использовать их.
Заключение
В данной курсовой работе было показано, что анализ основных фондов на предприятии необходим для того, чтобы выявить факторы, влияющие на неэффективное использование основных средств, и найти пути для преодоления или смягчения этих отрицательных факторов.
Повышение эффективности использования основных фондов имеет большое значение и во всём народном хозяйстве. Решение этой задачи означает увеличение производства необходимой обществу продукции, повышение отдачи созданного производственного потенциала и более полное удовлетворение потребностей населения, улучшение баланса оборудования в стране, снижение себестоимости продукции, рост рентабельности производства, накоплений предприятия.
Более полное использование основных фондов приводит также к уменьшению потребностей во вводе новых производственных мощностей при изменении объёма производства, а следовательно, к лучшему использованию прибыли предприятия (увеличению доли отчислений от прибыли в фонд потребления, направлению большей части фонда накопления на механизацию и автоматизацию технологических процессов и так далее).
Меры, предложенные для повышения эффективности использования основных средств могут быть использованы на ОАО «Биробиджанская мебельная фабрика» с целью повышения прибыли и усиления финансовой устойчивости.
В работе был проведен анализ динамики и структуры основных средств, а также анализ эффективности их использования, выявлены направления поиска резервов, предложены меры по увеличению эффективности использования основных средств. Задачи, поставленные перед нами в начале работы были решены, цель достигнута.
Список использованных источников
Абрютина, М.С. Анализ финансово – хозяйственной деятельности предприятия / Абрютина, М.С., Грачев, А.В.: учебно – практическое пособие – М.: Дело и сервис, 2000.
Анализ хозяйственной деятельности бюджетных организаций: Учебное пособие/Д.А.Панков, Е.А.Головкова, Л.В. Пашковская и др. – М.: Новое знание, 2002. –409 с.
Артеменко, В.Г. Финансовый анализ / Артеменко, В.Г., Белляндир, М.В.. – М.: ДИС, 2000.
Балабанов, А.И. Финансы / Балабанов, А.И., Балабанов И.Т. – СПб.:Питер, 2002.–192с.
Белолипецкий, В.Г. Финансы фирмы: Курс лекций / Под ред. И.П. Мерзлякова. – М.: ИНФРА – М, 1999.
Бланк, И.А. Финансовый менеджмент: Учебный курс. – К.: «Ника – Центр», 1999.
Бляхман, Л.С. Экономика фирмы: Учебное пособие. – СПб.: Издательство михайлова В.А., 1999.
Богатко, А.Н. Основы экономического анализа хозяйствующего субъекта. - М.: Финансы и статистика, 2001.
Бригхем, Ю. Финансовый менеджмент / Бригхем, Ю., Гапенски, Л: Полный курс./Пер. с англ. Под ред. В. В. Ковалева. – СПб., 2000. – т.2 – с. 256 – 402.
Вакуленко, Т.Г. Анализ бухгалтерской (финансовой) отчетности для принятия управленческих решений / Вакуленко, Т.Г., Фомина, Л.Ф. - М. СПб.: Издательский дом «Герда», 2001.
Владимирова, Л.П. Прогнозирование и планирование в условиях рынка: Учебное пособие. – 4-е изд., перераб. и доп. – М.: 2004г. – 400 с.
Волков, О.И. Экономика предприятия. - М.: ИНФРА-М, 2001.
Волков, О.И. Экономика предприятия / Под редакцией Волкова О.И. – М.: Инфра – М, 1999.
Грачев, А.В. Анализ и управление финансовой устойчивостью предприятия: От бухгалт. учета к экон.: Учеб.-практ. пособие. - М.: Финпресс, 2002.- 208 с.
Грузинов, В.П. и другие. Экономика предприятия: Учебник для вузов / Под редакцией Грузинова В.П. – М.: Банки и Биржи, ЮНИТИ, 2001.
Денисов, А.Ю. Экономика управления предприятием и корпорацией / Денисов, А.Ю., Жданов, С.А. – М.: издательство «Дело и Сервис», 2002.
Ефимова, О.В. Финансовый анализ. - М.: Бухучет, 2002.
Жилкина, А.Н. Финансовое планирование на предприятии – М.: ООО Фирма «Благовест-В», 2004г. -248 с.
Зимин, Н.Е. Анализ и диагностика финансового состояния предприятий: Учеб. пос./ Н. Е. Зимин.- М.: НКФ «ЭКМОС», 2002.
Ковалев, А.И. Анализ финансового состояния предприятия / Ковалев, А.И., Привалов, В.П. - М.: Центр экономики и маркетинга, 2000.
Ковалев, А.И. Анализ финансового состояния предприятия / Ковалев, А.И., Привалов, В.П. – М.: Центр экономики и маркетинга, 2001.
Ковалёва, А.М. Финансы предприятий. – М.: Финансы и статистика, 2002.
23. Ковалёва, А. М. Финансы фирмы / Ковалёва, А. М., Лапуста, М. Г.: Учебник. 2-е
24. aup/books/m67/3.htm
Приложение А
ОТЧЕТ О ПРИБЫЛЯХ И УБЫТКАХ
За 2008 г.
| КОДЫ | |
| 0710001 | |
| 2005/12/31 | |
| 53627348 | |
| 7901020125/790101001 | |
| 67 | 16 |
| 384 | |
Дата (год, месяц, число)
Организация ОАО «Биробиджанская мебельная фабрика»__По ОКПО
Идентификационный номер налогоплательщика ИНН
Вид деятельности изготовление мебели_____________________По ОКВЭД
Организационно – правовая форма форма собственности
По ОКОПФ / ОКФС
Общество с ограничеснной ответственностью
Единица измерения ________тыс. руб.______
По ОКЕИ Местонахождение (адрес)
679016 г. Биробиджан, ул. Шолом –Алейхема 40
| Показатель | Код | За отчетный период | За аналогичный период предудущего года |
| 1 | 2 | 3 | 4 |
|
Доходы и расходы по обычным видам деятельности Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом налога на добавленную стоимость, акцизов и аналогичных обязательных платежей) |
10 | 32513 | 40266 |
| Себестоимость проданных товаров, продукции, работ и услуг | 20 | 18170 | 23587 |
| Валовая прибыль | 29 | 14343 | 16679 |
| Коммерческие расходы | 30 | ||
| Управленческие расходы | 40 | ||
| Прибыль (убыток) от продаж | 50 | 34973 | 48716 |
|
Прочие доходы и расходы Проценты к получению |
60 | ||
| Проценты к уплате | 70 | ||
| Доходы от участия в других организациях | 80 | ||
| Внереализационные доходы | 90 | ||
| Внереализационные расходы | 100 | ||
|
Прибыль (убыток) до налогообложения |
140 | 14020 | 16680 |
| Отложенные налоговые активы | |||
| Отложенные налоговые обязательства |
| 1 | 2 | 3 | 4 |
| Текущий налог на прибыль | 150 | 871 | 1086 |
|
Чистая прибыль (убыток) отчетного года |
190 | 13149 | 15594 |
| СПРАВОЧНО Постоянные налоговые обязательства (активы) | |||
| Базовая прибыль (Убыток) на акцию | |||
| Разводненная прибыль (убыток) на акцию |
Приложение Б
| КОДЫ | |
| 0710001 | |
| 2005/12/31 | |
| 53627348 | |
| 7901020125/790101001 | |
| 67 | 16 |
| 384 | |
БУХГАЛТЕРСКИЙ БАЛАНС
на 31 декабря 2008 г.
Форма №1 по ОКУД
Дата (год, месяц, число)
Организация ОАО «Биробиджанская мебельная фабрика»__По ОКПО
Идентификационный номер налогоплательщика ИНН
Вид деятельности изготовление мебели_ По ОКВЭД
Организационно – правовая форма форма собственности
Общество с ограниченной ответственностью По ОКОПФ / ОКФС
Единица измерения ________тыс. руб.______
По ОКЕИ
Местонахождение (адрес)
679016 г. Биробиджан, ул. Шолом –Алейхема 40
|
АКТИВ |
Код показателя | На начало отчетного года | На конец отчетного года |
| 1 | 2 | 3 | 4 |
| ВНЕОБОРОТНЫЕ АКТИВЫ | |||
| Нематериальные активы | 110 | 9 | 6 |
| Основные средства | 120 | 15479 | 14648 |
| Незавершенное строительство | 130 | ||
| Доходные вложения в материальные ценности | 135 | 8 | 8 |
| Долгосрочные финансовые вложения | 140 | ||
| Отложенные налоговые активы | 145 | ||
| Прочие внеоборотные активы | 150 | ||
| ИТОГО по разделу 1 |
190 |
15496 |
14662 |
| ОБОРОТНЫЕ АКТИВЫ | |||
| Запасы | 210 | 13454 | 14867 |
| в том числе: | |||
| сырье, материалы и другие аналогичные ценности | 211 | 11402 | 13256 |
| животные на выращивании и откорме | 212 | ||
| затраты в незавершенном производстве | 213 | 594 | 605 |
| готовая продукция и товары для перепродажи | 214 | 1458 | 1006 |
| товары отгруженные | |||
| расходы будущих периодов | |||
| прочие запасы и затраты |
| 1 | 2 | 3 | 4 | |
| Налог на добавленную стоимость по приобретенным ценностям | 220 | 964 | 521 | |
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 230 | |||
| в том числе покупатели и заказчики | ||||
| Дебиторская задолженность (платежи по которой ожидаются в течении 12 месяцев после отчетной даты) | 240 | |||
| в том числе покупатели и заказчики | 6927 | 7506 | ||
| Краткосрочные финансовые вложения | 250 | |||
| Денежные средства | 260 | 418 | 631 | |
| Прочие оборотные активы | 270 | |||
| ИТОГО по разделу 2 |
290 |
21763 |
23525 |
|
|
БАЛАНС |
300 |
37259 |
38187 |
|
| ПАССИВ | Код показателя | На начало отчетного периода | На конец отчетного периода | |
| 1 | 2 | 3 | 4 | |
| КАПИТАЛ И РЕЗЕРВЫ | ||||
| Уставный капитал | 410 | 12689 | 12689 | |
| Добавочный капитал | 420 | 117 | 117 | |
| Резервный капитал | 430 | |||
| Нераспределенная прибыль (непокрытый убыток) | 470 | 988 | 2127 | |
| ИТОГО по разделу 3 |
490 |
13794 |
14933 |
|
| ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||||
| Займы и кредиты | 510 | 2348 | 2605 | |
| Отложенные налоговые обязательства | 515 | |||
| Прочие долгосрочные обязательства | 520 | |||
| ИТОГО по разделу 4 |
590 |
2348 |
2605 |
|
| КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||||
| Займы и кредиты | 610 | |||
| Кредиторская задолженность | 620 | 21117 | 20649 | |
| в том числе: поставщики и подрядчики | 621 | 19672 | 17619 | |
| задолженность перед персоналом организации | 622 | 638 | 1666 | |
| задолженность перед государственными внебюджетными фондами | 623 | 21 | 39 | |
| задолженность по налогам и сборам | 624 | 26 | 82 |
| прочие кредиторы | 625 | 760 | 1243 |
| Задолженность перед участниками (учредителями) по выплате доходов | |||
| Доходы будущих периодов | |||
| Резервы предстоящих расходов | |||
| Прочие краткосрочные обязательства | |||
| ИТОГО по разделу 5 |
690 |
21117 |
20649 |
|
БАЛАНС |
700 |
37259 |
38187 |
Приложение В
Распределение основных фондов по видам
| Вид ОС | нач года | кон года |
| Здания | 8049 | 6885 |
| Сооружения | 1238 | 1025 |
| Машины и оборудование | 5574 | 6006 |
| Транспортные средства | 464 | 440 |
| Прочие виды основных фондов | 154 | 292 |
| Итого | 15479 | 14648 |
Приложение Г
Динамика основных средств
| Виды основных фондов | Измен за год | Выбыло | Введено |
| Здания | -1164 | 825 | 326 |
| Сооружения | -213 | 153 | 70 |
| Машины и оборудование | 432 | 110 | 232 |
| Транспортные средства | -24 | 10 | 6 |
| Прочие виды основных фондов | 138 | 110 | 85 |
| Итого | -831 | 1208 | 719 |
| Вид ОС | нач года | стр-ра, % | кон года | стр-ра, % | изменение | |
| тыс.руб | % | |||||
| Здания | 8049 | 51,99948 | 6885 | 47,003 | -1164 | -14,4614 |
| Сооружения | 1238 | 7,997933 | 1025 | 6,997542 | -213 | -17,2052 |
| Машины и оборудование | 5574 | 36,01008 | 6006 | 41,00218 | 432 | 7,750269 |
| Транспортные средства | 464 | 2,99761 | 440 | 3,003823 | -24 | -5,17241 |
| Прочие виды основных фондов | 154 | 0,994896 | 292 | 1,993446 | 138 | 89,61039 |
| Итого | 15479 | 100 | 14648 | 100 | -831 | -5,36856 |