Совершенствование системы управления качеством
Отношениям между заказчиком и поставщиком должно быть уделено величайшее внимание. Относительно вопроса качества оба находятся, так сказать, “в одной лодке”. Чем больше их взаимная зависимость, тем большее значение имеет доверие к надежности и квалификации поставщика, а также возможна и полнота реализации требований, включенных в технические условия на продукцию. Все это играет существенную роль в снижении затрат на обеспечение качества продукции у предприятия – потребителя.
В рекомендациях по применению стандартов ИСО 9000, при рассмотрении влияния качества продукции на прибыль за счет расширения (сужения) рынка сбыта и объема реализации при улучшении (ухудшении) качества продукции, предлагается рассматривать затраты на качество в широком смысле, как включающих все дополнительные расходы, связанные с повышением технического уровня продукции, снижением уровня дефектности продукции в производстве и при ее реализации, улучшением и расширением условий, связанных с созданием более удобных условий эксплуатации продукции. Сюда же относят затраты, связанные с рекламой продукции, ее сертификацией, предоставлением потребителям доказательств эффективности системы качества, демонстрацией испытаний продукции с целью подтверждения ее качества. Если данные затраты относят к затратам на повышение качества продукции, то влияние изменения затрат на обеспечение и повышение качества на прибыль предприятия в зависимости от рыночного спроса можно схематично изобразить следующим образом . Таким образом, при оценке влияния качества на прибыль предприятия во всех случаях необходимо предварительное исследование рынка. Усиление и расширение мер по обеспечению качества позволяет уменьшить брак и увеличить реализацию. Однако при этом падает цена (эффективность спроса), т.е. если О2>Q1, то Р1<Р2. Как известно, снижение цены при росте предложения (функция спроса) наблюдается при прочих равных факторах, среди которых и уровень качества продукции (как уровень ее свойств). При повышении качества продукции данный фактор меняется, и функция спроса сдвигается параллельно себе вверх с Д1 до Д2, отражая спрос на продукцию при новом качестве. В этом случае даже при увеличении объема продаж улучшенного качества (О1-О2) мы не будем наталкиваться на эффективность спроса, т.е. цена продукции улучшенного качества на отрезке а1-а2 все равно будет выше цены прежней продукции в прежних объемах (точка в). Соответственно этому повышается верхняя граница нормы и массы прибыли. Если учесть, что при этом за счет соответствующих методов (перераспределения постоянных затрат и др.) может быть снижена себестоимость продукции, то становится ясно, что экономический потенциал повышения качества с точки зрения прибыли и влияния на экономику предприятия значительно выше, чем обеспечение качества как такового. Тем не менее, в обоих направлениях – и в направлении снижения себестоимости продукции, в первую очередь, за счет оптимизации затрат на обеспечение качества, и в направлении улучшения ее качества, необходимо действовать параллельно, поскольку, например, сохранить неименную себестоимость и цену изделия при улучшении его качества (и тем более снизить их) будет сложнее без достижения одновременной экономии за счет снижения затрат на обеспечение качества, хотя в принципе сам по себе рост качества должен приводить к сокращению этих затрат. Как уже было сказано, повышение качества продукции на первом этапе, как правило, связано с дополнительными расходами. В конкурентной борьбе побеждает тот, кто в состоянии удовлетворить конкретных потребителей с наименьшими относительными затратами. Поэтому перед производителем встает задача минимизации производственных затрат на достижение приемлемого для потребителя уровня качества изделия и увеличение затрат на профилактические работы, что делает возможным соответствующее или даже превосходящее эту сумму сокращение расходов на проведение испытаний и устранение дефектов продукции.
Значение обобщающего показателя качества рассчитывается в соответствии с системой показателей качества, характеризующих технический и экономический уровень конкретной продукции.







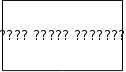
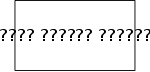
Рис.2.3 Влияние изменения затрат на обеспечение и повышение качества продукции на прибыль предприятия в зависимости от рыночного спроса при главной цели предприятия – максимизации массы прибыли.
Обоснованная минимизация затрат на качество как важный фактор снижения себестоимости изделия должна являться одной из главных целей системы качества на предприятии. От стоимости повышения уровня качества продукции зависят общие расходы предприятия на ее создание и гарантийное обслуживание. Поэтому с развитием конкуренции производителей появляется насущная необходимость тесной увязки затрат на качество с конечными результатами производственной деятельности, уровнем качества изделий, объемом продаж, прибылью, что позволит эффективнее управлять инвестициями и добиваться более высокой прибыли. Следовательно, необходим учет и оценка экономической эффективности затрат на обеспечение и улучшение качества продукции.
При оценке влияния изменения затрат на обеспечение и повышение качества на прибыль предприятия во всех случаях необходимо исследование рыночного спроса.
Экономический потенциал повышения качества (с точки зрения прибыли и влияния на экономику предприятия) значительно выше, чем обеспечение качества как такового. Тем не менее, в обоих этих направлениях необходимо действовать параллельно, поскольку, например, сохранить неизменными себестоимость и цены изделия при улучшении его качества будет сложнее без достижения одновременной экономии за счет снижения затрат на обеспечение качества, хотя в принципе сам по себе рост качества должен приводить к сокращению этих затрат.
2.2 Влияние государственного регулирования на качество продукции
С точки зрения обеспечения требуемого уровня качества определяющей является одна из начальных, предпроизводственных стадий жизненного цикла будущего продукта – стадия НИОКР, на которой закладываются основные параметры его качества в соответствии с требованиями потребителей. Именно в сфере НИОКР заключено начало всех отставаний в области качества. Не случайно уровень научно-технического развития зарубежных фирм, являясь основой потребительских свойств выпускаемой ими продукции, стал сегодня одним из главных факторов их конкурентоспособности. Это стимулирует рост расходов на НИОКР, обуславливает необходимость повышения результативности исследований и разработок.
По мере перехода к рынку наше продолжающее увеличиваться отставание от мирового научно-технического уровня, резкое замедление обновляемости, снижение эффективности НИОКР во все большей степени обуславливается состоянием элементов научно-технической деятельности, стратегией развития и использования потенциала науки. Постановка задачи достижения мирового уровня качества отечественной продукции имеет смысл лишь в том случае, если та же задача в начале будет решена для научно-технической деятельности. В частности, необходимо приведение к этому уровню всех ее составляющих – кадровой, материально-технической, информационной и т.д. В настоящее время существенное недоиспользование наиболее ценного в условиях НТР ресурса, нарастающие во всех элементах научно-технической деятельности деформации, падение интереса к научной работе и ее престижа, отток наиболее талантливых и квалифицированных исследователей из сферы НИОКР неминуемо отражаются на качестве исследований и разработок.
В условиях неизбежного сохранения в ближайшие годы тенденций сокращения объема финансирования (как бюджетного, так и со стороны предприятий) российской науки особую актуальность приобретает задача интенсификации научно-технической деятельности, повышение эффективности использования ограниченных ресурсов, отпускаемых на исследовательские цели.
Успешное решение проблемы качества продукции требует воздействия на качество не только на различных этапах жизненного цикла изделия, но и на разных уровнях управления. Главная цель управления качеством продукции в условиях конкурентной экономики – достижение требуемого потребителем уровня качества с минимальными затратами – не может быть достигнута лишь на основе реализации мер экономического характера, без учета организационного фактора – наличие на предприятии современной, высокоэффективной системы качества, центральное место в которой отводится проведению предупредительных мероприятий по всему инновационному циклу.
Заинтересованность субъектов хозяйствования в успешном решении проблемы качества обусловлена, в первую очередь, развитостью рыночных отношений, действенностью функционирования рынка. В переходной экономике задачей государства является поддержка формирующихся рыночных механизмов и их целенаправленное использование. В развитых странах государственное регулирование рынка осуществляется главным образом косвенными, экономическими методами. Однако неразвитость в российской экономике рыночных отношений, инфраструктуры рынка, сохраняющийся монополизм производителей, относительно высокая доля предприятий государственного сектора в нашем народном хозяйстве на фоне глубокого социально-экономического кризиса предопределяет необходимость широкого использования в настоящий момент различных видов государственного управления экономикой, включая административные меры воздействия.
Остающийся крайне низким организационно-технический уровень производства современных российских предприятий в условиях социально-экономического кризиса, падения объемов прибыли в промышленности, ограничения возможностей получения долгосрочных кредитов, многократного снижения бюджетных ассигнований на НИОКР делает затруднительным решение проблемы качества без активного участия государства, без государственной политики, направленной на ускорение инноваций, инвестиций, на формирование благоприятных экономических условий для денежных накоплений предприятий, повышения качества и конкурентоспособности их продукции. Представляется, что направленность государственного регулирования на стимулирование накоплений и долгосрочных инвестиций, развития НИОКР должна быть существенно усилена. Наибольшие резервы здесь имеются в области бюджетно-финансовых методов и, прежде всего, гибкой амортизационной и налоговой политики.
Проведение эффективной политики ускоренной амортизации основных фондов требует пересмотра не отражающих реальные темпы научно-технического прогресса уровней действующих норм амортизации, жестко фиксированного характера последних, не позволяющего дифференцировать их по годам и снижающего производственные и инвестиционные возможности предприятий. Кроме того необходимо отказаться и от использования в основном пропорциональных методов начисления амортизации, не оказывающих активного влияния на процесс обновления основных фондов и совершенствование их структуры. В качестве дополнительного инструмента амортизационной политики, направленного на стимулирование научно-технического прогресса, выпуск особо важных для народного хозяйства и конкурентоспособных изделий, поощрение развития отраслей и регионов, привлечение иностранных инвестиций и т.п., должна быть использована система амортизационных льгот.
В целях усиления стимулирующей направленности налоговой политики прежде всего должна быть изменена сугубо фискальная сущность действующей налоговой системы, подавляющей предпринимательство. По моему мнению, необходимо общее снижение уровня ставок многих видов налогов – в первую очередь, налогов на прибыль и на добавленную стоимость. Необходимо также усиление регулирующей функции налогов – через введение серьезных налоговых льгот, с помощью которых налоговая политика будет более ориентирована на общую активацию инвестиций в производство, повышение их эффективности, стимулирование развития в первую очередь тех отраслей и предприятий, которые активно ведут НИОКР, обновляют производство, занимаются разработкой новых видов изделий, выпускают продукцию стабильно высокого качества, конкурентоспособную на мировом рынке. Одновременно следует ввести прогрессивное налогообложение прибыли от выпуска устаревшей и несовершенной продукции.
В развитых странах роль государства в решении вопросов качества на современном этапе возрастает. Хотя при этом государство старается сократить свое вмешательство в данную область деятельности предприятий до минимума.
В условиях рынка государственное воздействие на качество продукции осуществляется главным образом на основе рекомендательных актов, а отдельных случаях – путем установления требований к качеству различных видов и групп продукции. Особенно в части безопасности и охраны окружающей среды. Исходя из потребностей населения и народного хозяйства. Стимулируя инвестиции в передовую технологию и производство нового оборудования, государство создает предпосылки для обновления и улучшения качества продукции на предприятиях; формируя национальные системы стандартизации и сертификации, обеспечивает осуществление государственного контроля за качеством товаров и услуг и способствует их международному признанию.
Организационно-технический уровень производства современных российских предприятий, являющийся одним из основополагающих факторов стабильно высокого качества продукции, остается крайне низким. В тоже время продолжающаяся инфляция, рост оптовых цен, усиление на этом фоне кризиса неплатежей, резкое падение объемов прибыли в промышленности, с одной стороны, и все большее ограничение возможностей получения централизованных кредитов, а также долгосрочных кредитов коммерческих банков, многократное снижение бюджетных ассигнований на НИОКР – с другой, - все это обусловливает дальнейшее сокращение инвестиций, замедление темпов развития отраслевой науки, а значит, и отсутствие позитивных изменений в структуре основных фондов предприятий, обновление их технологий, оборудования, номенклатуры выпускаемых изделий, делает затруднительным решение проблемы качества без участия государства, без политики, направленной на ускорение инноваций, инвестиций, на формирование благоприятных экономических условий, для роста качества и конкурентоспособности их продукции.
Система государственного регулирования российской экономики в переходный период окончательного пока не сформирована, действенность ее на указанных направлениях явно недостаточна. Представляется, что направленность государственного регулирования на стимулирование накоплений и долгосрочных инвестиций, развития НИОКР может быть существенно усилена. Наибольшие резервы здесь, на мой взгляд, имеются в области бюджетно-финансовых методов, и, прежде всего, гибкой амортизационной политики, которая во многом определяет возможности воспроизводства основного капитала в рыночной экономике.
Существующая в нашей стране амортизационная система введенная в практику с 1 января 1991 года, не отвечает требованиям настоящей экономики; она не создает условия для ускорения темпов научно-технического прогресса, не стимулирует капитальные вложения в обновление основных фондов промышленных предприятий. Основной причиной низкой эффективности отечественной амортизационной системы является невозможность полного учета в нормах амортизации быстрого морального износа средств труда, в условиях рынка непосредственно влияющего на конкурентоспособность предприятий. Это связано в первую очередь с тем, что, во-первых, действующие нормы амортизационных отчислений на полное восстановление основных фондов имеют жестко фиксированный характер, что на позволяет дифференцировать их по годам, снижает потенциально производственные и инвестиционные возможности предприятий.
Что касается методов начисления амортизации, непосредственно влияющих на объем амортизационного фонда и интенсивность концентрации финансовых ресурсов в различные периоды функционирования основных фондов, то в практике отечественной промышленности используются в основном пропорциональные (или прямолинейные) методы, предполагающие равномерное возмещение стоимости основных фондов за каждый год эксплуатации. Их применение не всегда обеспечивает полный перенос стоимости к моменту замены средств труда, подвергшихся моральному износу, и потому зачастую приводит к прямым убыткам. Данные методы не позволяют кроме того, обеспечить эффективную концентрацию финансовых ресурсов для быстрой замены на предприятии морально изношенных машин и оборудования. Поэтому в целом применение прямолинейных методов начисления амортизации не оказывают активного влияния на процесс влияния на процесс обновления основных фондов, на совершенствование их структуры. Между тем в переходной экономике амортизационная система могла бы активно поощрять накопление капитала, создание и использование новых продуктивных технологий, ускорение обновления машин и оборудования с целью обеспечения устойчивого экономического роста, снижения себестоимости выпускаемой продукции, повышение уровня ее качества и конкурентоспособности на мировых рынках.
Как показывает зарубежный опыт. Стимулирующая роль амортизации существенно возрастает с применением политики ускоренной амортизации, дающей законное право предприятиям списывать стоимость основного капитала в более короткие сроки, в масштабах, существенно превышающих его реальный износ. Так, в период экономического кризиса в США в 1970 г., сопровождающегося падением промышленного производства и инвестиций, именно использование поощряющей капитальные вложения амортизационной политики государства привело к быстрому инвестиционному подъему и росту ВНП, помогло корпорациям существенно увеличить внутренние источники финансирования технического перевооружения. Данная политика реализовывалась через введение интервальных норм амортизации с 20-процентными отклонениями в верхнем и нижнем пределе от нормативного срока службы основного капитала. При этом на предприятии могли выбрать любой срок службы в пределах диапазона, заданного для данной классификационной группы основного капитала, а затем использовать любой из основных методов списания его стоимости. Успеху поощрительной амортизационной политики способствовало и частичное финансирование частных корпораций в форме налоговых скидок при установлении нового оборудования, а также налоговых льгот при ускоренной амортизации.
В дальнейшем интервальная система норм амортизации была кардинально реформирована в направлении ускорения амортизации. В соответствии с амортизационной системой, сложившейся в США во второй половине 80-х годов, любая материальная собственность (кроме земли), используемая в торговле или бизнесе и введенная в эксплуатацию в 1981-1986 г.г., подлежит ускоренному исчислению износа, обеспечивающему списание большей доли стоимости средств труда в первые годы их службы. Стоимость объекта основного капитала, введенного с 1987 г., может быть успешно списана по усовершенствованным принципам. Весь основной капитал подразделяется на 6 классов индивидуальной собственности и 2 класса недвижимости, для каждого из которых указан период возмещения стоимости и методика списания.
Постоянно совершенствуемая, гибкая амортизационная система в США показала свою высокую эффективность, неизменно приводя к повышению инвестиционной активности. Реализуемые на ее основе принципы политики ускоренной амортизации находят широкое применение в мировой практике. Хотя в настоящее время в России и разрешена ускоренная амортизация по активной части основных фондов, введенных в эксплуатацию после 1 января 1991 года, тем не менее в практике отечественной промышленности до последнего времени она фактически не применялась. Проведение эффективность политики ускоренной амортизации требует реформирования методических основ существующей системы амортизационных отчислений в направлении формирования модели гибкой амортизационной системы. В условиях непрекращающейся высокой инфляции ускоренная амортизация должна дополняться периодической индексацией стоимости основных фондов с целью поддержания инвестиционного потенциала амортизационных отчислений.
Проведение эффективной политики ускоренной амортизации основных фондов – в первую очередь, в отраслях, находящихся на острие научно-технического процесса и потенциально конкурентоспособных на мировом рынке – требует реформирования методических основ существующей системы амортизационных отчислений в направлении формирования принятой в развитых странах модели гибкой амортизационной системы. Активно поощряющей инвестиционную активность в целях создания предпосылок обновления выпускаемой продукции, повышения ее качества и конкурентоспособности. Необходимо, в частности, пересмотреть не отражающие реальные темпы научно-технического прогресса уровни действующих норм амортизации, жестоко фиксированный характер последних. Не позволяющий дифференцировать их по годам и снижающий производственные и инвестиционные возможности предприятий. Кроме того, необходимо отказаться и от использования в основном пропорциональных методов начисления амортизации, не оказывающих активного влияния на процесс обновления основных фондов, на совершенствование их структуры. В качестве дополнительного инструмента амортизационной политики, направленного на стимулирование научно-технического прогресса, выпуск особо важных изделий для народного хозяйства, поощрение развития отраслей и регионов, привлечение иностранных инвестиций и т.п., должна быть использована система амортизационных льгот.
Амортизационная политика должна быть поддержана и другими экономическими мерами государственного воздействия на экономику. Ускоренная амортизация, снижая долю налогооблагаемой прибыли, по сути является разновидностью налоговой политики. О чрезмерной жестокости последней в России повсеместно заявляют предприниматели и ученые. По некоторым оценкам, реально у российских предпринимателей, независимо от формы собственности и видов деятельности изымается в виде налогов в прямой и скрытой форме от 75 до 90% прибыли, а по многим видам деятельности – все сто процентов. Угнетающая налоговая политика не дает возможности предприятиям преумножить и даже просо сохранить их оборотный капитал, не позволяет модернизировать неэффективное, нетехнологичное производство с тем, чтобы производить современные изделия высокого качества.
Однако налоги наряду с фискальной должны выполнять и стимулирующую функцию, поощрять инвестиционную активность. В большинстве высокоразвитых стран в 80-е годы производилась политика налоговых сокращений, имевшая целью воздействие на обновление основного капитала. Наиболее характерный в этом отношении опыт США показывает, что в период с 1963 по 1987 г.г. ставка налога на прибыль в основном неуклонно снижалась, что при одновременном повышении нормы амортизации благоприятно сказывалось на накоплениях частного сектора. Однако, при этом ликвидировались различные налоговые льготы и скидки, снижая вероятность того, что получаемая корпорациями налоговая экономия будет использована на капиталовложения.
Таким образом, одним из основных стимулов привлечения в экономику инвестиций как решающего фактора модернизации производства, его автоматизации, обновления выпускаемой продукции, улучшения ее качества и конкурентоспособности является стимулирующая инвестиционная активность налоговая политика. Действующая сегодня в России налоговая система не удовлетворяет этому требованию. Прежде всего, должна быть изменена сугубо фискальная сущность этой системы, подавляющей предпринимательство. Необходимо общее снижение уровня ставок многих видов налогов – в первую очередь, налогов на прибыль и на добавленную стоимость. Необходимо также усиление регулирующей функции налогов – через введение серьезных налоговых льгот, с помощью которых налоговая политика будет более ориентирована на общую амортизацию инвестиций в производство, повышение его эффективности, стимулирование развития в первую очередь тех отраслей и предприятий, которые активно ведут исследования и разработки, расширяют и обновляют производство, занимаются разработкой новых видов изделий, выпускают продукцию стабильно высокого качества, конкурентоспособную на мировом рынке. Одновременно следует вести прогрессивное налогообложение прибыли от выпуска устаревшей и несовершенной продукции. Необходимо введение реально действующих стабильных льгот не только для отечественных, но и для иностранных инвесторов, поощряющих приток зарубежного капитала в российскую экономику.
Расширение налоговых льгот для развития средних и крупных предприятий способствовало бы дальнейшей демонополизации экономики, формированию конкурентной среды.
Все налоговые льготы, не оправдавшие себя, должны быть ликвидированы.
Дотирование неразвитых пока направлений и областей исследований – важный начальный элемент их подъема.
Действенным орудием демонополизации экономики является поощрение экспорта. Ориентируя наши предприятия на насыщенные разнообразными высококачественными товарами внешние рынки, государство ставит их в положение, когда завоевание устойчивых конкурентных позиций требует постоянной заботы о качестве и конкурентоспособности производимой продукции, побуждает к внедрению систем качества на базе ИСО.
В мировой практике используются самые разнообразные средства стимулирования экспорта: прямое его субсидирование, налоговые льготы экспортерам, их кредитование и т.п. в ходе реформ особую и очень важную роль могут играть субвенции на развитие экспортных производств наукоемкой продукции. Выдача этих субвенций должна носить строго нормативный характер и осуществляться под рост объемов производства (против нормативного), а сам размер субвенции должен меняться в соответствии с планируемым уровнем и темпами этого роста. При этом субвенция должна носить отраслевой характер и гарантом ее эффективного использования выступает государственный орган, отвечающий за реализацию отраслевой политики. Целесообразность такого подхода очевидна. Дело в том, что безвозвратный характер субвенции особенно остро ставит вопрос о моральной и административной ответственности пользователя. А эти факторы гораздо сильнее действуют на уровне руководства указанного государственного органа, которое назначается и смещается экономическим центром. Но есть и другая, чисто экономическая сторона: эффекты концентрации и возможности для хозяйственного маневра. Они, конечно, выше на уровне отрасли.
2.3 Характеристика МС ИСО серии 9000
В административно-командной экономике под управлением качеством продукции понималась деятельность, осуществляемая при создании и эксплуатации или потреблении продукции, в целях установления, обеспечения и поддержания необходимого уровня ее качества (ГОСТ 15467-79). Для международного термина (МС ИСО 8402) характерна принципиально иная, более узкая трактовка данного понятия, в соответствии с которой управление качеством – это лишь методы и деятельность оперативного характера, используемые для удовлетворения требований, предъявляемых к качеству. При этом предполагается, что в процессе управления качеством выявляются и устраняются несоответствие в продукции, производстве, системе управления качеством, то есть управление качеством связывается с предупредительной, надзорной и корректирующей функцией. Тем самым управление качеством отнесено к сфере деятельности не высшего руководства предприятия, а руководителей среднего звена специалистов. Определение ИСО, в отличие от отечественного, нацелено на удовлетворение требований потребителей к качеству.
В данной работе (как и в ее названии) понятие управления качеством по традиции используется более широко – как аспект общей функции управления, определяющей и осуществляющей политику в области качества (что в международной терминологии соответствует термину “общее руководство качеством”).
С 50-х годов управление качеством продукции на уровне фирмы в развитых странах основывается на развитии и широком применении системно-комплексного подхода, сущность которого заключается в последовательном и взаимосвязанном осуществлении комплекса технических, организационных, экономических, идеологических мероприятий, воздействующих на все стадии жизненного цикла изделий.
Опыт крупнейших фирм многих развитых стран по управлению качеством, характеризующийся большим разнообразием концепций и методов формирования систем качества, был согласован и обобщен в комплексе международных стандартов ИСО серии 9000. На сегодняшний день стандарты ИСО серии 9000 приняты в качестве национальных практически во всех развитых странах мира.
Учитывая прогрессивный характер МС ИСО серии 9000 и их регулирующую роль при выходе на международный рынок и образовании прямых хозяйственных связей. Госстандартом было принято решение ввести с 1 января 1989 г. в СССР стандарты ИСО 9001-9003 в виде ГОСТ для прямого использования. На основе МС ИСО 9000 и ИСО 9004, а также опыта отечественных предприятий по управлению качеством продукции были разработаны рекомендации по применению государственных стандартов серии 40.900. В приложениях к данным рекомендациям приведен МС ИСО 8402, включающий терминологию в области качества. Состав комплекса международных стандартов ИСО серии 9000 представлен ниже:
ИСО 9000 Общее руководство качеством и стандарты по обеспечению качества. Руководящие указания по выбору и применению.
ИСО 9004 Общее руководство качеством и элементы системы качества. Руководящие указания.
ИСО 9001 Системы качества. Модель для обеспечения качеством при проектировании и/или разработке, производстве, монтаже и обслуживании.
ИСО 9002 Системы качества. Модель для обеспечения качества при производстве и монтаже.
ИСО 9003 Системы качества. Модель для обеспечения качества при окончательном контроле и испытаниях.
МС ИСО 9000, являясь вводным стандартом, устанавливает основные задачи предприятия-изготовителя продукции в области качества и содержит руководящие положения по выбору и применению стандартов ИСО серии 9000. МС ИСО 9004 предлагает руководство для построения системы качества. МС ИСО 9001-9003 дают описание моделей обеспечения качества (на соответствие которым проверяется система у поставщика) для трех различных этапов деятельности процесса производства продукции показана на рис. 2.4
Системные методы управления качеством развивались и проходили практическую проверку на предприятиях Горького, Ярославля, Москвы, Санкт-Петербурге, Свердловска, Кременчуга и других городов страны. На этой основе в начале 1970-х годов передовые предприятия г. Львова совместно с научными учреждениями выбрали наиболее действенные и эффективные методы управления качеством продукции и выделили важнейшие принципы нового в тот период подхода к управлению качеством.
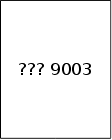
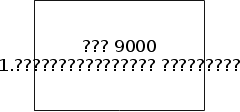


Рис. 2.4 Общая взаимосвязь между стандартами ИСО серии 9000
Анализ практического опыта по