Оценка рыночной стоимости для целей реструктуризации
На основе данной таблицы определяем сумму накопленного износа по видам оборудования, его остаточную стоимость (таблица 2.8).
Таблица 2.8 – Оценка стоимости оборудования АЗС №443
| Наименование оборудования | Состояние | Процент износа | Восстано-вительная стоимость | Сумма износа | Остаточная стоимость |
| POS-терминал MagiC 6000 | УТС | 35 | 36 984 | 12 944 | 24 040 |
| Блок бесперебойного питания для ПК и сервера | ОТС | 12 | 31 185 | 3 742 | 27 443 |
| ККМ Samsung – 4615 RF | ХТС | 18 | 30 105 | 5 419 | 24 686 |
| Компьютер Evo | ХТС | 15 | 30 146 | 4 522 | 25 624 |
| Контролер ТРК КУБ-4 | ОТС | 8 | 11 466 | 917 | 10 549 |
| Принтер НР Laser Jet 1200 Printer | ХТС | 30 | 14 200 | 4 260 | 9 940 |
| ТРК Нара-27 | УПС | 65 | 14 040 | 9 126 | 4 914 |
| ТРК Нара-27 | УПС | 65 | 14 040 | 9 126 | 4 914 |
| ТРК Нара-27 | УПС | 65 | 14 040 | 9 126 | 4 914 |
| Фискальный регистратор Штрих RF-F | ХТС | 25 | 25 650 | 6 413 | 19 238 |
| Итого | - | 221 856 | 65 595 | 156 261 |
Таким образом, стоимость оборудования АЗС №443 на дату оценки составляет 156 261 рублей.
Таблица 2.9 – Результаты оценки имущества АЗС №443 на основе затратного подхода
| Наименование имущества | Оценочная стоимость на 01.01.04, руб. |
| Административное здание | 555 513 |
| Площадка с асфальтобетонным покрытием | 33 492 |
| Сооружения резервуаров | 215 463 |
| Оборудование | 156 261 |
| Итого | 960 729 |
Стоимость основных средств предприятия на 01.01.2004г., рассчитанная на основе затратного подхода, составляет 960 729 рублей. Стоимость нематериальных активов предприятия на дату оценки составляет 107 400 рублей. Финансовые вложения отсутствуют. Текущая стоимость запасов нефтепродуктов – 2 166 240 рублей. Дебиторская задолженность на 01.01.2004г. составляет 195 470 рублей. Текущая стоимость обязательств предприятия, в которые входят займы и кредиты, кредиторская задолженность, - 951 383 руб.
Определяем оценочную стоимость собственного капитала предприятия:
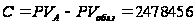 руб.
Таким образом, стоимость предприятия на дату оценки, рассчитанная на основе затратного подхода, составляет 2 478 456 рублей.
2.2 Оценка сравнительным подходом
Подход определяет рыночную стоимость на основе анализа недавних продаж объектов недвижимости, которые схожи с оцениваемым объектом по физическим характеристикам, использованию, доходу, который они производят. Данный подход к оценке предполагает, что рынок для оцениваемого объекта установлен тем же образом, что и для сопоставимых, конкурентных объектов.
Проведем оценку административного здания АЗС №443 сравнительным подходом. Анализ источников информации дал информацию о недавних продажах аналогов данному административному зданию, которая приведена в таблице 2.10.
Таблица 2.10 – Характеристика объектов-аналогов административного здания АЗС №443
| Наименование | Местоположение | Дата продажи | Цена за 1 м2, руб. | S, м2 | Примечание |
| 1. Административное здание АЗС №201 | 2-ой км автотрассы Благовещенск - Свободный | Март 2003 г. | 82700 | 26 | Шлакоблочное панельное здание, износ – 40% |
| 2. Административное здание АЗС №431 | с. Романовка, 50-й км фед. трассы Владивосток - Находка | Август 2003 г. | 88450 | 34 | Шлакоблочное панельное здание, износ – 35% |
| 3. Административное здание АЗС №17 | Хабаровск, пересечение трассы Гаровка - Ракитное | Январь 2003 г. | 80400 | 32 | Шлакоблочное панельное здание, износ – 45% |
| 4. Административное здание АЗС №442 | г. Лесозаводск, Автозаправочная, 2 | Июль 2003 г. | 75180 | 29 | Кирпичное здание, износ – 55% |
| 5. Административное здание АЗС НК Альянс | г. Хабаровск, ул. Морозова | Август 2003 г. | 85600 | 30 | Панельное здание, износ – 35% |
Примечания: 1. Право собственности на объекты – полное для всех аналогов. 2. Условия продажи – рыночные для аналогов 1, 2, 3, 5, для 4-го аналога – родственные отношения между покупателем и продавцом.
Объект-аналог 4 исключаем из ряда сравниваемых объектов-аналогов, т.к. условия продажи по ним отклоняются от рыночных условий, а корректировку на нетипичную мотивацию приобретения недвижимости учесть очень сложно.
Корректировку по соответствующему параметру производим по отношению к оцениваемому объекту – АЗС №443, т.е. если, например, группа капитальности здания у объекта-аналога №2 выше, чем у оцениваемого объекта, то цену продажи 1 м2 объекта-аналога №2 корректируем на коэффициент 0,95, т.к. группа капитальности здания АЗС №443 ниже, следовательно, и цена 1 м2 административного здания АЗС №443 должна быть ниже. В качестве параметров корректировки выберем следующие: группа капитальности здания, наличие тепло- и энергоснабжения, наличие охранной и противопожарной сигнализации, качество внутренней отделки, дата продажи, техническое состояние (степень износа).
Таблица 2.11 – Оценка стоимости 1 м2 площади административного здания путем введения корректировок
| Параметры корректировки | АЗС №443 | Аналог 1 | Аналог 2 | Аналог 3 | Аналог 5 |
| Цена продажи за 1 м2, руб. | - | 82700 | 88450 | 80400 | 85600 |
| 1. Группа капитальности | II | II | I | II | II |
| Корректировка | 1,0 | 1,0 | 0,95 | 1,0 | 1,0 |
| Скорректированная цена, руб. | - | 82700 | 84028 | 80400 | 85600 |
| 2. Наличие тепло- и энергоснабжения | Общие сети | Общие сети | Общие сети | Городские сети | Общее энерго-снабжение, автономн. тепло-снабжение |
| Корректировка | 1,0 | 1,0 | 1,0 | 1,0 | 0,95 |
| Скорректированная цена, руб. | - | 82700 | 84028 | 80400 | 81320 |
| 3. Наличие охранной и противопожарной сигнализации | Есть | Есть | Есть | Есть | Только противо-пожарная |
| Корректировка | 1,0 | 1,0 | 1,0 | 1,0 | 1,03 |
| Скорректированная цена, руб. | - | 82700 | 84028 | 80400 | 83760 |
| 4. Качество внутренней отделки | Простая | Простая | Улучшен-ная | Простая | Улучшен-ная |
| Корректировка | 1,0 | 1,0 | 0,98 | 1,0 | 0,98 |
| Скорректированная цена, руб. | - | 82700 | 82347 | 80400 | 82085 |
| 5. Дата продажи | Дата оценки |
Март 2003 г. |
Август 2003 г. | Январь 2003 г. | Август 2003 г. |
| Корректировка | 1,0 | 1,04 | 1,007 | 1,06 | 1,007 |
| Скорректированная цена, руб. | - | 86008 | 82923 | 85224 | 82660 |
| 6. Степень износа, % | 43,5 | 40 | 35 | 45 | 35 |
| Корректировка | 1,0 | 0,98 | 0,95 | 1,03 | 0,95 |
| Скорректированная цена, руб. | - | 84288 | 78777 | 87781 | 78527 |
| Средняя стоимость 1 м2 площади объекта, руб. | 82343 | - | - | - | - |
Получили стоимость одного квадратного метра площади административного здания АЗС №443, рассчитанного сравнительным подходом. Умножая данную величину на площадь здания (29 м2), получаем стоимость здания: 29*82 343 = 2 387 947 рублей.
Для оценки асфальтобетонного покрытия используем данные тех же аналогов.
Таблица 2.12 – Оценка стоимости 1 м2 площади асфальтобетонного покрытия путем введения корректировок
| Параметры корректировки | АЗС №443 | Аналог 1 | Аналог 2 | Аналог 3 | Аналог 5 |
| Цена продажи за 1 м2, руб. | - | 164 | 178 | 163 | 175 |
| 1. Качество материала покрытия | хорошее | хорошее | отличное | удовлетво-рительное | отличное |
| Корректировка | 1,0 | 1,0 | 0,98 | 1,03 | 0,98 |
| Скорректированная цена, руб. | - | 164 | 174,4 | 167,9 | 171,5 |
| 2. Качество укладки (поверхности) покрытия | хорошее | хорошее | хорошее | хорошее | отличное |
| Корректировка | 1,0 | 1,0 | 1,0 | 1,0 | 0,98 |
| Скорректированная цена, руб. | - | 164 | 174,4 | 167,9 | 168,1 |
| 3. Степень износа, % | 30 | 35 | 35 | 45 | 40 |
| Корректировка | 1,0 | 1,03 | 1,03 | 1,07 | 1,05 |
| Скорректированная цена, руб. | - | 169 | 180 | 180 | 176,5 |
| Средняя стоимость 1 м2 площади объекта, руб. | 176,4 | - | - | - | - |
Получили стоимость одного квадратного метра асфальтобетонного покрытия АЗС №443, рассчитанного сравнительным подходом. Умножая данную величину на площадь покрытия (318 м2), получаем стоимость покрытия: 318*176,4 = 56 095 рублей.
Для оценки сооружений резервуаров и ТРК используем данные прейскурантов предприятий-изготовителей и торговых предприятий, предлагающих оборудование для автозаправочных станций (таблица 2.13, 2.14).
Сооружения резервуаров, предлагаемые ОАО «Восток-оборудование», ЗАО «АЗС-оборудование», ООО «Восток Снаб», по технологическим признакам и параметрам являются полностью идентичными сооружениям резервуаров, находящимся на АЗС №443. Они являются двустенными, как и резервуары оцениваемой АЗС, объемом 50 м3, укомплектованы теми же технологическими элементами. Поэтому для получения оценочной стоимости сооружения резервуара АЗС №443 необходимо внести только поправки на износ оборудования.
Таблица 2.13 – Оценка стоимости сооружения резервуара
| Параметры корректировки | АЗС №443 | ОАО «Восток-оборудование» | ЗАО «АЗС-оборудование» | ООО «Восток Снаб» |
| Цена продажи, руб. | - | 92300 | 91850 | 93420 |
| Степень износа, % | 23 | - | - | - |
| Корректировка | - | 0,77 | 0,77 | 0,77 |
| Скорректированная цена, руб. | - | 71071 | 70725 | 71933 |
| Средняя стоимость, руб. | 71243 | - | - | - |
Таким образом, стоимость одного сооружения резервуара 71 243 рублей. Стоимость работ по установке одного резервуара в Хабаровске составляет 5 000 рублей. С учетом установки сооружений резервуаров и их количества, стоимость сооружений резервуаров на АЗС №442 составляет 228 729 рублей.
Таблица 2.14 – Оценка стоимости топливораздаточных колонок
| Параметры корректировки | АЗС №443 | НАРА-25Э | НАРА 27М1Э | НАРА 27М1ЭН |
| Цена продажи, руб. | - | 14320 | 15450 | 15150 |
| 1. Количество раздаточных пистолетов | 1 | 1 | 1 | 1 |
| Корректировка | 1,0 | 1,0 | 1,0 | 1,0 |
| Скорректированная цена, руб. | - | 14320 | 15450 | 15150 |
| 2. Счетное устройство | Двухсто-роннее роликовое и электронное | Двухстороннее роликовое и электронное | Двухсторон-нее роликовое и электронное | Двухсторон-нее электронное |
| Корректировка | 1,0 | 1,0 | 1,0 | 1,03 |
| Скорректированная цена, руб. | - | 14320 | 15450 | 15605 |
| 3. Мощность двигателя, кВт | 0,55 | 0,55 | 0,55 | 0,55 |
| Корректировка | 1,0 | 1,0 | 1,0 | 1,0 |
| Скорректированная цена, руб. | - | 14320 | 15450 | 15605 |
| Параметры корректировки | АЗС №443 | НАРА-25Э | НАРА 27М1Э | НАРА 27М1ЭН |
| 4. Масса, кг | 145 | 145 | 145 | 135 |
| Корректировка | 1,0 | 1,0 | 1,0 | 0,95 |
| Скорректированная цена, руб. | - | 14320 | 15450 | 14825 |
| 5. Степень износа, % | 65 | 0 | 0 | 0 |
| Корректировка | 1,0 | 0,35 | 0,35 | 0,35 |
| Скорректированная цена, руб. | - | 5012 | 5408 | 5189 |
| Средняя стоимость, руб. | 5203 | - | - | - |
Стоимость топливораздаточной колонки АЗС №443 с учетом износа составляет 5 203 рублей. На АЗС три колонки, следовательно, общая сумма их стоимости на 01.01.2004г. составляет 15 609 рублей. Стоимость остального оборудования АЗС №443 оценим путем сравнивания с объектом-аналогом, подобранным для каждого вида оборудования, имеющего идентичные технические параметры и конструктивные элементы и корректировки по производительности оборудования (таблица 2.15).
Таблица 2.15 – Оценка стоимости оборудования здания
| Наименование оборудования | Стоимость объекта-аналога, руб. | Коэффициент производительности (соотношение мощности объекта оценки и аналога) | Стоимость оцениваемого объекта, руб. |
| POS-терминал MagiC 6000 | 38 360 | 0,96 | 36 826 |
| Блок бесперебойного питания для ПК и сервера | 27 500 | 1,00 | 27 500 |
| ККМ Samsung – 4615 RF | 30 540 | 0,98 | 29 929 |
| Компьютер Evo | 28 900 | 1,10 | 31 790 |
| Контролер ТРК КУБ-4 | 11 650 | 1,00 | 11 650 |
| Принтер НР Laser Jet 1200 Printer | 14 370 | 1,00 | 14 370 |
| Фискальный регистратор Штрих RF-F | 25 680 | 1,05 | 26 964 |
| Итого | - | - | 179 029 |
Стоимость остального оборудования АЗС, рассчитанного на основе сравнительного подхода, составляет 179 029 рублей. С учетом процента износа данного оборудования, определенного в таблице 2.8, стоимость оборудования составляет 140 700 рублей.
Таблица 2.16 – Результаты оценки основных средств АЗС №443 на основе сравнительного подхода
| Наименование имущества | Оценочная стоимость на 01.01.04, руб. |
| Административное здание | 2 387 947 |
| Площадка с асфальтобетонным покрытием | 56 095 |
| Сооружения резервуаров | 228 729 |
| Оборудование (в т.ч.: ТРК – 15609 руб.; оборудование здания – 140700 руб.) | 156 309 |
| Итого | 2 829 080 |
Стоимость основных средств предприятия на 01.01.2004г., рассчитанная на основе сравнительного подхода, составляет 2 829 080 рублей.
Текущая стоимость запасов нефтепродуктов, дебиторская задолженность, текущая стоимость обязательств предприятия те же, что и при использовании затратного подхода. Определяем оценочную стоимость собственного капитала предприятия:
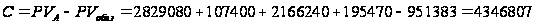 руб.
Таким образом, стоимость предприятия, рассчитанная на основе сравнительного подхода, составляет 4 346 807 рублей.
Сравнительный (рыночный) метод – наиболее точный метод определения стоимости предприятия на дату оценки, так как он исходит из существующей ситуации, сложившейся на рынке.
В связи с этим, для согласования результатов оценки, присваиваем каждому методу удельный вес: затратный подход – 0,35; сравнительный подход – 0,65. Определяем средневзвешенную стоимость предприятия с учетом удельных весов подходов:
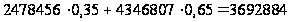 .
Таким образом, стоимость предприятия АЗС №443 составляет 3 692 884 рублей.
3 Мероприятия по реструктуризации предприятия
Необходимость обеспечения и сохранения конкурентоспособности в условиях непрерывной изменчивости внешней среды определяет цели, средства и направления организационного совершенствования.
Организационное совершенствование предприятия неразрывно связано с его реформированием. Поэтому наряду с реструктуризацией предприятия совершенствование его деятельности должно идти и по таким направлениям, как:
создание эффективного, комплексного механизма управления, который в первую очередь должен включать механизм мотивации и стимулирования труда, технологию управления по конечным результатам, технологии принятия рациональных решений, повышение профессионального уровня руководителей в области управления и т.п.;
поиск адекватной имеющимся ресурсам рыночной ниши и разработка стратегии функционирования в ней, что может дать быстрый прирост эффективности с выходом на предел, определяемый исчерпанием существующих производственно-технологических возможностей предприятия;
структурные изменения за счет снижения доли неэффективных технологий и низкорентабельных видов продукции. Это направление может дать основной прирост эффективности с выходом за предел, определяемый исчерпанием возможностей существующих технологий и экспертно оцениваемый в 40-60%;
устранение нерентабельных производственных структур, повышающих нагрузку на основное производство через передачу прав собственности на неиспользуемые основные фонды;
создание новых видов продукции, услуг и технологий, что требует особого внимания к инновационному потенциалу организации;
внедрение управленческого учета и создание системы всеобъемлющего контроля за рациональным приобретением, размещением и использованием ресурсов, что предполагает эффективное управление производственными издержками.
Руководством предприятия планируется развитие деятельности АЗС №443. Автозаправочная станция №443 находится на 435-ом километре государственной трассы Хабаровск-Владивосток, имеющей высокую пропускную способность автотранспорта. В 2005-2009 годах прогнозируется возрастание грузооборота на данном направлении за счет увеличения автопарка, увеличения производства и грузоперевозок в крае, в связи с этим прогнозируется рост спроса на продукцию и услуги АЗС №443. Увеличение объема продаж нефтепродуктов планируется в размере 20% в год.
Также планируется открытие кафе с ежегодным оборотом 350 тыс. рублей и рентабельностью продаж услуг не менее 10%, мастерской по замене масла и шиномонтажу с ежегодным оборотом 900 тыс. рублей и рентабельностью продаж услуг не менее 10%.
Кроме этого, в 2006 году руководство предприятия планирует реализацию мероприятий по снижению уровня издержек обращения до 16%, так как в 2003-2005 годах значительно увеличился уровень издержек обращения, за счет которого снизилась прибыль предприятия.
Таким образом, основными мероприятиями по реструктуризации предприятия АЗС №443, способствующими увеличению его стоимости, являются:
строительство на территории автозаправочной станции кафе и мастерской по замене масла и шиномонтажу;
создание системы всеобъемлющего контроля за рациональным приобретением, размещением и использованием ресурсов.
4. Оценка рыночной стоимости реструктурированного предприятия на основе доходного подхода
При оценке стоимости доходной недвижимости используем метод дисконтированных денежных потоков. Метод дисконтирования применяется для приведения потока денежных доходов и затрат, распределенных во времени, к одному моменту для получения текущей стоимости денежного потока как стоимости доходоприносящего объекта.
Этап 1. Выбор модели денежного потока
Денежный поток будем рассчитывать, добавляя к полученной чистой прибыли (после уплаты налогов) сумму амортизационных отчислений и корректируя затем на изменение собственного оборотного капитала, инвестиций в основные средства и долгосрочной задолженности.
Этап 2. Определение длительности прогнозируемого периода
Начальной границей прогноза принимаем 01.01.2006г., конечной – 01.01.2009г. Длительность прогнозируемого периода составит 3 года.
Этап 3. Прогноз изменения денежного потока на будущее
В прогноз изменения денежного потока закладывается темп роста цен на нефтепродукты в размере 125%.
На основе указанных данных по планируемым мероприятиям по развитию деятельности АЗС №443 составляем прогноз изменения денежного потока (таблица 4.1).
Для повышения точности прогноза выполним три вида прогноза: оптимистичного, наиболее вероятного и пессимистичного.
В первом случае будем считать, что все три вида бизнеса на АЗС №443 будут развиваться согласно прогнозу руководства.
Таблица 4.1 – Оптимистичный прогноз изменения денежного потока
| Наименование показателя | 2006 г. | 2007г. | 2008г. |
| 1. Реализация нефтепродуктов | |||
| 1.1. Объем продаж нефтепродуктов, тн | 1 540 | 1 848 | 2 218 |
| 1.2. Средняя цена реализации нефтепродуктов без налогов, руб./тн | 16 395 | 20 494 | 25 617 |
| 1.3. Выручка от реализации нефтепродуктов без налогов, руб. | 25 248 300 | 37 872 450 | 56 808 675 |
| 1.4. Средняя цена закупки нефтепродуктов без налогов, руб. | 12 460 | 15 575 | 19 469 |
| 1.5. Затраты на покупку продукции без налогов, всего | 19 188 400 | 28 782 600 | 43 173 900 |
| 1.6. Валовый доход от реализации нефтепродуктов, руб. | 6 059 900 | 9 089 850 | 13 634 775 |
| 1.7. Уровень издержек обращения, % | 16,0 | 16,0 | 16,0 |
| 1.8. Издержки обращения, руб. | 4 039 728 | 6 059 592 | 9 089 388 |
| 1.9. Прибыль от реализации нефтепродуктов | 2 020 172 | 3 030 258 | 4 545 387 |
| 1.10. Налог на прибыль | 484 841 | 727 262 | 1 090 893 |
| 1.11. Чистая прибыль | 1 535 331 | 2 302 996 | 3 454 494 |
| 1.12. Амортизация | 0 | 0 | 0 |
| 2. Услуги шиномонтажа | |||
| 2.1. Выручка от реализации услуг без налогов, руб. | |||
| 2.2. Рентабельность продаж, % | 900 000 | 900 000 | 900 000 |
| 2.3. Прибыль от реализации, руб. | 10 | 10 | 10 |
| 2.4. Налог на прибыль | 90 000 | 90 000 | 90 000 |
| 2.5. Чистая прибыль | 21 600 | 21 600 | 21 600 |
| 3. Услуги кафе | 68 400 | 68 400 | 68 400 |
| 3.1. Выручка от реализации услуг без налогов, руб. | |||
| 3.2. Рентабельность продаж, % | 350 000 | 350 000 | 350 000 |
| 3.3. Прибыль от реализации, руб. | 10 | 10 | 10 |
| 3.4. Налог на прибыль | 35 000 | 35 000 | 35 000 |
| 3.5. Чистая прибыль | 8 400 | 8 400 | 8 400 |
| Общая чистая прибыль предприятия | 26 600 | 26 600 | 26 600 |
| Чистый доход предприятия (с учетом амортизации) | 1 630 331 | 2 397 996 | 3 549 494 |
Во втором случае будем считать, что реализация мероприятий по снижению себестоимости не привела к существенному снижению издержек обращения. Их уровень составил 20%.
Открытие шиномонтажной мастерской и кафе принесло ожидаемые доходы. Тогда прогноз будет следующим (таблица 4.2).
Таблица 4.2 – Наиболее вероятный прогноз изменения денежного потока
| Наименование показателя | 2006 г. | 2007г. | 2008г. |
| 1. Реализация нефтепродуктов | |||
| 1.1. Объем продаж нефтепродуктов, тн | 1 540 | 1 848 | 2 218 |
| 1.2. Средняя цена реализации нефтепродуктов без налогов, руб./тн | 16 395 | 20 494 | 25 617 |
| 1.3. Выручка от реализации нефтепродуктов без налогов, руб. | 25 248 300 | 37 872 450 | 56 808 675 |
| 1.4. Средняя цена закупки нефтепродуктов без налогов, руб. | 12 460 | 15 575 | 19 469 |
| 1.5. Затраты на покупку продукции без налогов, всего | 19 188 400 | 28 782 600 | 43 173 900 |
| 1.6. Валовый доход от реализации нефтепродуктов, руб. | 6 059 900 | 9 089 850 | 13 634 775 |
| 1.7. Уровень издержек обращения, % | 20,0 | 20,0 | 20,0 |
| 1.8. Издержки обращения, руб. | 5 049 660 | 7 574 490 | 11 361 735 |
| 1.9. Прибыль от реализации нефтепродуктов | 1 010 240 | 1 515 360 | 2 273 040 |
| 1.10. Налог на прибыль | 242 458 | 363 686 | 545 530 |
| 1.11. Чистая прибыль | 767 782 | 1 151 674 | 1 727 510 |
| 1.12. Амортизация | 0 | 0 | 0 |
| 2. Услуги шиномонтажа | |||
| 2.1. Выручка от реализации услуг без налогов, руб. | 900 000 | 900 000 | 900 000 |
| 2.2. Рентабельность продаж, % | 10 | 10 | 10 |
| 2.3. Прибыль от реализации, руб. | 90 000 | 90 000 | 90 000 |
| 2.4. Налог на прибыль | 21 600 | 21 600 | 21 600 |
| 2.5. Чистая прибыль | 68 400 | 68 400 | 68 400 |
| 3. Услуги кафе | |||
| 3.1. Выручка от реализации услуг без налогов, руб. | 350 000 | 350 000 | 350 000 |
| 3.2. Рентабельность продаж, % | 10 | 10 | 10 |
| 3.3. Прибыль от реализации, руб. | 35 000 | 35 000 | 35 000 |
| 3.4. Налог на прибыль | 8 400 | 8 400 | 8 400 |
| 3.5. Чистая прибыль | 26 600 | 26 600 | 26 600 |
| Общая чистая прибыль предприятия | 862 782 | 1 246 674 | 1 822 510 |
| Чистый доход предприятия (с учетом амортизации) | 862 782 | 1 246 674 | 1 822 510 |
В третьем случае будем считать, что реализация мероприятий по снижению себестоимости не привела к существенному снижению издержек обращения, а также открытие шиномонтажной мастерской и кафе не принесло ожидаемые доходы, только затраты на их открытие (убытки). Тогда прогноз будет следующим (таблица 4.3).
Таблица 4.3 – Пессимистичный прогноз изменения денежного потока
| Наименование показателя | 2006 г. | 2007г. | 2008г. |
| 1. Реализация нефтепродуктов | |||
| 1.1. Объем продаж нефтепродуктов, тн | 1 540 | 1 848 | 2 218 |
| 1.2. Средняя цена реализации нефтепродуктов без налогов, руб./тн | 16 395 | 20 494 | 25 617 |
| 1.3. Выручка от реализации нефтепродуктов без налогов, руб. | 25 248 300 | 37 872 450 | 56 808 675 |
| 1.4. Средняя цена закупки нефтепродуктов без налогов, руб. | 12 460 | 15 575 | 19 469 |
| 1.5. Затраты на покупку продукции без налогов, всего | 19 188 400 | 28 782 600 | 43 173 900 |
| 1.6. Валовый доход от реализации нефтепродуктов, руб. | 6 059 900 | 9 089 850 | 13 634 775 |
| 1.7. Уровень издержек обращения, % | 20,0 | 20,0 | 20,0 |
| 1.8. Издержки обращения, руб. | 5 049 660 | 7 574 490 | 11 361 735 |
| 1.9. Прибыль от реализации нефтепродуктов | 1 010 240 | 1 515 360 | 2 273 040 |
| 1.10. Налог на прибыль | 242 458 | 363 686 | 545 530 |
| 1.11. Чистая прибыль | 767 782 | 1 151 674 | 1 727 510 |
| 1.12. Амортизация | 0 | 0 | 0 |
| 2. Услуги шиномонтажа | |||
| 2.1. Выручка от реализации услуг без налогов, руб. | 0 | 0 | 900 000 |
| 2.2. Рентабельность продаж, % | 0 | 0 | 10 |
| 2.3. Прибыль от реализации, руб. | 0 | 0 | 90 000 |
| 2.4. Налог на прибыль | 0 | 0 | 21 600 |
| 2.5. Чистая прибыль | -50 000 | 0 | 0 |
| 3. Услуги кафе | |||
| 3.1. Выручка от реализации услуг без налогов, руб. | 0 | 0 | 0 |
| 3.2. Рентабельность продаж, % | 0 | 0 | 0 |
| 3.3. Прибыль от реализации, руб. | 0 | 0 | 0 |
| 3.4. Налог на прибыль | 0 | 0 | 0 |
| 3.5. Чистая прибыль | -30 000 | 0 | 0 |
| Общая чистая прибыль предприятия | 687 782 | 1 151 674 | 1 727 510 |
| Чистый доход предприятия (с учетом амортизации) | 687 782 | 1 151 674 | 1 727 510 |
Определяем средневзвешенную доходность для каждого периода (таблица 4.4) по формуле:
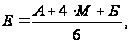 (4.1)
где А – оптимистичная прогнозная оценка;
М – наиболее вероятная оценка;
Б – пессимистичная оценка.
Таблица 4.4 – Средневзвешенная доходность бизнеса АЗС №443
| Наименование показателя | 2006 г. | 2007г. | 2008г. |
| Чистый доход предприятия, согласно оптимистичной оценке | 1 630 331 | 2 397 996 | 3 549 494 |
| Чистый доход предприятия, согласно наиболее вероятной оценке | 862 782 | 1 246 674 | 1 822 510 |
| Чистый доход предприятия, согласно пессимистичной оценке | 687 782 | 1 151 674 | 1 727 510 |
| Средневзвешенная доходность предприятия | 961 540 | 1 422 728 | 2 094 507 |
Полученную средневзвешенную доходность предприятия будем использовать при определении окончательной рыночной стоимости объекта.
Этап 4. Расчет ставки дисконта
Ставка дохода (дисконта) на собственный капитал определяется по формуле:
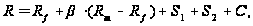 (4.2)
где
 безрисковая
ставка дохода;
 коэффициент
бета – мера
систематического
риска, вызываемого
макроэкономическими
и политическими
факторами в
стране, формула
(1.1);
 среднерыночная
ставка дохода;
 рыночная
премия соответственно
для малых предприятий
и за риск, характерный
для отдельного
предприятия;
С – страновой риск.
Для расчета ставки дисконта примем:
безрисковую ставку дохода (Rf) в размере 10%;
меру систематического
риска, вызываемого
макроэкономическими
и политическими
факторами в
стране – коэффициент
бетта ( )
в размере 0,625;
среднерыночную ставку дохода в размере 18%;
рыночную премию для малых предприятий – 5,3%;
страновой риск – 3%.
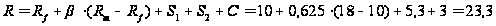
Таким образом, ставка дисконта равна 23,3%.
Этап 5. Расчет текущий стоимостей денежных потоков в прогнозный и постпрогнозный периоды способом дисконтирования
Таблица 4.5 – Определение чистого денежного потока предприятия
| Наименование показателя | 2006 г. | 2007г. | 2008г. |
| Денежный поток CFt (средневзвешенная доходность предприятия), руб. | 961 540 | 1 422 728 | 2 094 507 |
| Период (t) | 1 | 2 | 3 |
|
Коэффициент
дисконтирования
|
0,81 | 0,66 | 0,53 |
| Чистая текущая стоимость | 779 838 | 935 827 | 1 117 359 |
| Чистая текущая стоимость нарастающим итогом | 779 838 | 1 715 665 | 2 833 024 |

Прибыль в постпрогнозный период не ожидается, следовательно, чистая текущая стоимость денежных потоков за период с 01.01.2006г. по 01.01.2009г. составляет 2 833 024 рублей.
Этап 6. Определение окончательной рыночной стоимости объекта
Для получения окончательной рыночной стоимости АЗС №443 необходимо к сумме чистой текущей стоимости денежных потоков с 01.01.2006г. по 01.01.2009г. прибавить величину собственного капитала предприятия. Сумма средств предприятия по разделу «Капитал и резервы» на 01.01.2006г. составила 2 821 300 рублей. Следовательно, рыночная стоимость объекта составляет:
2 821 300 + 2 833 024 = 5 654 324 рублей.
Таким образом, рыночная стоимость АЗС №443 на 01.01.2004г., рассчитанная на основе доходного подхода, с учетом мероприятий по реструктуризации предприятия, равна 5 654 324 рублей. Рыночная стоимость АЗС №443 на 01.01.2004г. до реализации мероприятий по реструктуризации составила 3 692 884 рублей, после реструктуризации – 5 654 324 рублей. Таким образом, увеличение рыночной стоимости предприятия после проведенных мероприятий составило 1 961 440 рублей или 53%.
Заключение
Для принятия эффективных управленческих решений собственникам и руководству предприятия часто требуется информация о стоимости бизнеса. Повышение стоимости предприятия в рамках процесса его реструктуризации – один из показателей роста доходов его собственников.
В настоящем курсовом проекте проведена оценка стоимости предприятия АЗС №443, на правах собственности принадлежащей ООО «РН-Востокнефтепродукт». Необходимость оценки АЗС №443 возникла в связи с процессом подготовки управленческого решения в ООО «РН-Востокнефтепродукт» о развитии бизнеса компании, в частности, покупки или строительстве новых АЗС, реконструкции действующих.
Анализируя данные, полученные в результате оценки АЗС, можно сделать вывод, что реконструкция автозаправочной станции, развитие бизнеса, разработка новых видов услуг является наиболее перспективным управленческим решением для данной АЗС. Этот