Управление материальными ресурсами предприятия
 Политика
управления
запасами представляет
собой часть
общей политики
управления
оборотными
активами предприятия,
заключающейся
в оптимизации
общего размера
и структуры
запасов
товарно-материальных
ценностей,
минимизации
затрат по их
обслуживанию
и обеспечении
эффективного
контроля за
их движением
[10, с.131].
Разработка политики управления запасами охватывает ряд последовательно выполняемых этапов работ, основными из которых являются (рисунок 2):
1. Анализ запасов товарно-материальных ценностей в предшествующем периоде. Основной задачей этого анализа является выявление уровня обеспеченности производства и реализации продукции соответствующими запасами товарно-материальных ценностей в предшествующем периоде.
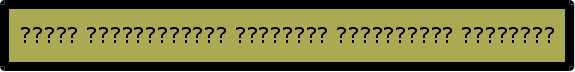

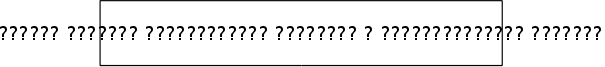

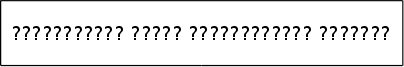

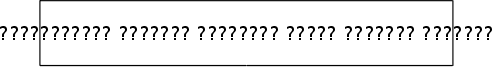




Рисунок 2. Основные этапы формирования политики управления запасами на предприятии.
На первом этапе анализа рассматриваются показатели общей суммы запасов товарно-материальных ценностей - темпы ее динамики, удельный вес в объеме оборотных активов и тому подобное.
На втором этапе анализа изучается структура запасов в разрезе их видов и основных групп, выявляются сезонные колебания их размеров.
На третьем этапе анализа изучается эффективность использования различных видов и групп запасов и их объема в целом, которая характеризуется показателями их оборачиваемости.
На четвертом этапе анализа изучаются объем и структура текущих затрат по обслуживанию запасов в разрезе отдельных видов этих затрат.
2. Определение целей формирования запасов. Запасы материальных ресурсов, включаемых в состав оборотных активов, могут создаваться на предприятии с разными целями:
а) обеспечение текущей производственной деятельности (текущие запасы сырья и материалов);
б) обеспечение текущей сбытовой деятельности (текущие запасы готовой продукции);
в) накопление сезонных запасов, обеспечивающих хозяйственный процесс в предстоящем периоде (сезонные запасы сырья, материалов и готовой продукции) и тому подобное.
В процессе формирования политики управления запасами они соответствующим образом классифицируются для обеспечения последующей дифференциации методов управления ими.
3. Оптимизация размера основных групп текущих запасов. Такая оптимизация связана с предварительным разделением всей совокупности запасов товарно-материальных ценностей на два основных вида - производственные запасы (запасы сырья, материалов и полуфабрикатов) и запасы готовой продукции. В разрезе каждого из этих видов выделяются запасы текущего хранения - постоянно обновляемая часть запасов, формируемых на регулярной основе и равномерно потребляемых в процессе производства продукции или ее реализации покупателям.
Для оптимизации размера текущих, запасов товарно-материальных ценностей используется ряд моделей, среди которых наибольшее распространение получила „Модель экономически обоснованного размера заказа" (Economic ordering quantity - EOQ model). Она может быть использована для оптимизации размера как производственных запасов, так и запасов готовой продукции.
Расчетный механизм модели EОQ основан на минимизации совокупных операционных затрат по закупке и хранению запасов на предприятии. Эти операционные затраты предварительно разделяются на две группы:
а) сумма затрат по размещению заказов (включающих расходы по транспортированию и приемке товаров);
б) сумма затрат по хранению товаров на складе.
4. Оптимизация общей суммы запасов материальных ресурсов, включаемых в состав оборотных активов. Расчет оптимальной суммы запасов каждого вида (в целом и по основным группам учитываемой их номенклатуры) осуществляется по формуле:
Зп = (Нтх * Оо) + Зсх + Зцн, (1)
где Зп - оптимальная сумма запасов на конец рассматриваемого периода;
Нтх - норматив запасов текущего хранения в днях оборота;
Оо - однодневный объем производства (для запасов сырья и материалов) или реализации (для запасов готовой продукции) в предстоящем периоде;
Зсх - планируемая сумма запасов сезонного хранения;
Зцн - планируемая сумма запасов целевого назначения других видов.
5. Построение эффективных систем контроля за движением запасов на предприятии. Основной задачей таких контролирующих систем, которые являются составной частью финансового контроллинга предприятия, является своевременное размещение заказов на пополнение запасов и вовлечение в хозяйственный оборот излишне сформированных их видов.
В процессе разработки политики управления запасами должны быть заранее предусмотрены меры по ускорению вовлечения в оборот сверхнормативных запасов. Это обеспечивает высвобождение части финансовых ресурсов, а также снижение размера потерь товарно-материальных ценностей в процессе их хранения.
6. Реальное отражение в финансовом учете стоимости запасов товарно-материальных ценностей в условиях инфляции. В связи с. изменением номинального уровня цен на товарно-материальные ценности в условиях инфляционной экономики, цены, по которым сформированы их запасы, требуют соответствующей корректировки к моменту производственного потребления или реализации этих активов. Если такая корректировка цен не будет произведена, реальная стоимость запасов этих активов будет занижаться, а соответственно будет занижаться и реальный размер инвестированного в них капитала. Это нарушит объективность оценки состояния и движения этого вида активов в процессе финансового менеджмента.
1.4 Зарубежный опыт управления элементами материальных ресурсов
Управление элементами товарно-материальных запасов входящих в состав текущих активов на отечественных предприятиях не является новшеством. Всегда, оборот средств обеспечивал финансово-хозяйственную деятельность предприятия и этому аспекту уделялось должное внимание. Оборот запасов имеет определенную историю в экономике.
Оборот - это термин, который возник много лет назад, когда старые американские разносчики, загружая свои фургоны товарами, распродавали их, чтобы снова загрузить и так далее. Товары назывались «оборотным» капиталом, поскольку это было именно то, что они продавали, или «оборачивали», чтобы получить прибыль, в то время как их «оборотом» было количество поездок, которые они совершали за год [11, с. 123].
Методы, приемы и способы управления материальными ресурсами постоянно совершенствуются и находят практическое применение на отечественных предприятиях.
Заслуживает внимания зарубежный опыт управления запасами на предприятиях. В частности, применение схем сводного бюджета, параметрами и составными фрагментами которого является бюджет закупок, баланс движения товарно-материальных запасов, баланс движения товарных остатков. Остаток запасов на начало бюджетного периода есть величина определенная. Из трех других составляющих балансового равенства по правилам простейшей арифметики две величины являются «заданными», а четвертая, соответственно, получается расчетным путем. Здесь необходимо особо подчеркнуть тот момент, который часто игнорируется российскими предприятиями: конечный остаток запасов никогда не бывает расчетным; иначе говоря, величина конечного остатка запасов планируется на основе определенной методики оптимизации уровня запасов, и в балансовом равенстве величина конечного остатка запасов является независимым параметром.
В балансовом равенстве движение товарных остатков бюджет продаж, определяемый на основе так называемого CVP-анализа (анализ «издержки – объем - прибыль» с целью установления физического и стоимостного объема продаж, при котором маржинальный доход от реализации является максимальным) – «заданный» параметр. Расчетной же величиной является плановый объем и структура закупа:
Бюджет закупа (расчетный параметр) = целевой остаток товарных запасов на конец периода (на основе решения управленческой задачи по оптимизации величины товарного остатка) + бюджет продаж (на основе CVP-анализа) – остаток на начало периода (определенная величина).
Таким образом, собственно управление запасами как часть общей планово-экономической работы по составлению сводного бюджета – это определение оптимальной величины конечного остатка запасов с целью расчета планового баланса движения запасов на планируемый период [22, с.6].
Двумя крайними подходами в определении «вектора» причинно-следственной зависимости стадий финансового цикла предприятия являются системы: «Пулл» и «Пуш». Первая система является классической для рыночного предприятия и означает с английского «тянуть». Данную систему затронул в своих трудах еще А. Смит. Безусловный приоритет при этом отдается стадии сбыта, ориентирующийся на рыночный спрос. На практике система «Пулл» применяется большинством небольших предприятий на западе, работающих «на заказ», где и производственный процесс, и закупки материальных ресурсов начинают осуществляться после получения заказа от покупателя. Применение системы «Пулл» на крупных предприятиях требует исключительно четкой координации работы сотрудников аппарата управления снабжением и сбытом, плюс к этому необходим соответствующий уровень внешней экономической и политической конъюнктуры. Прецедентом применения системы «Пулл» на крупных предприятиях была Япония 70-х годов - там система получила название «JIT» («точно в срок»).
При системе «Пуш» (англ. push - «толкать») определяющим фактором динамики запасов является статья «Приход». Иными словами, снабженцы работают вне зависимости от потребностей производства и в автономном режиме, в соответствии с собственным графиком закупок, поставляют новые партии запасов на склад, откуда производственники забирают их по мере необходимости. Точно так же производственный график в оперативном плане «оторван» от графика отгрузки и реализации. Данная система в большинстве случаев является объективно вынужденной. Понятны недостатки этой системы: при ограниченных мощностях по складированию товаров службы сбыта часто должны по демпинговым ценам распродавать излишние запасы при затоваривании. Такое часто встречается на предприятиях массового и серийного производства, например, в автомобильной промышленности. Так, с конвейера Автоваза ежедневно сходит несколько сот автомобилей, при том что складских мощностей у предприятия практически нет. В этих условиях задачей служб сбыта «перевернуть с ног на голову» создавшиеся запасы – не варьирование физическим объемом сбыта с целью влияния на цену продаж и получения максимального дохода от реализации, а оперативная «распродажа» по более или менее приемлемым ценам с тем, чтобы избежать затоваривания.
Прикладные модели управления запасами построены на тех же методологических принципах сопоставления «выгод – издержек», но являются более развернутыми с точки зрения планирования статей «Приход» и «Расход» запасов во времени. Наиболее известными прикладными моделями управления запасами использующимися на западе, являются:
- модель EOQ («расчет оптимальной величины одной закупки возобновления запасов») – для запасов материальных ресурсов;
- модель EPR («расчет оптимальной величины одной партии выпуска (закупа)») - для запасов готовой продукции и товаров.
Применение модели EOQ основывается на формуле:
EOQ = √2QO / С, (2)
где: EOQ – оптимальный размер закупки запаса физических единиц;
Q - оценка потребления запасов за бюджетный период (квартал) физических единиц;
О - оперативные издержки по заказу (отчетность, ведение переговоров, осуществление расчетов);
С - складские издержки по запасу в течение бюджетного периода.
В классическом виде модель EOQ редко применяется на практике потому что в ней присутствуют достаточно «смелые» упрощения. Так, во-первых, предполагается, что производственное потребление ТМЗ задано заранее и абсолютно равномерно в течение всего бюджетного периода и, во-вторых, не учитывается такой важный логистический фактор, как время от момента заказа до поступления запасов на склад предприятия. В практической деятельности предприятия, как правило, применяется усложненная модель EOQ с учетом необходимости постоянно иметь на складе минимальный размер запасов на случай непредвиденных обстоятельств («всплеска» рыночной конъюнктуры и так далее). Этот минимальный запас обеспечивает предприятию определенную «маржу безопасности» от форс-мажорных обстоятельств. Модель EOQ с введением фактора маржи безопасности присутствуют четыре дополнительных параметра:
а) время от момента заказа до поступления запасов на склад;
б) ежедневное потребление;
в) величина минимального (неприкосновенного) запаса, постоянно имеющегося на складе предприятия;
г) уровень запасов, сигнализирующий о необходимости поставки нового заказа.
Такой подход минимизирует средства предприятия, вкладываемые в запасы.
Применение методов математического моделирования достаточно накладно и не всегда оправдывает себя с точки зрения сбалансированности управленческих издержек и эффекта повышения качества принятия управленческих решений при небольшой доле отдельного вида ТМЗ в структуре производственной себестоимости предприятия. Поэтому, как правило, для целей выбора методов управленческого планирования все виды закупаемых ТМЗ в соответствии с их «весом» в текущих материальных затратах разбиваются на три группы:
а) А (существенный вес) - применяется концепция «точно в срок» и соответствующие ей модели (EOQ);
б) В (промежуточная категория) - применяется концепции «красного света» (установление показателя уровня возобновления без расчета оптимальной вели чины заказа, исходя из критерия логистики - времени поставки);
в) С (незначительный вес) - применяется концепция «двух ящиков» (заказ производится, когда заканчивается «первый ящик». Предполагается, что текущая величина запаса столь незначительна, что весь он умещается в двух ящиках/контейнерах).
Такой метод классификации получил название «метод АВС».
Модификация модели EOQ (так называемая модель ЕРR) используется для синхронизации производства и сбыта. При этом целевым показателем является размер партии заказа готовой продукции при фиксированной скорости производственного цикла - ЕРR. Модель ЕРR рассчитывает оптимальный размер одной партии выпуска, минимизирующий совокупные издержки по переработке и хранению единицы запасов готовой продукции:

 ЕРR = √2QS / С, (3)
где: ЕРR - количество единиц выпуска в одной производственной партии заказа, партии выпуска);
Q - оценка годового выпуска;
S - издержки по переработке;
С - стоимость хранения единицы запасов готовой продукции в течение 1 года.
Заметим, что по сравнению с моделью EOQ модель ЕРR менее распространена, так как она может применяться только на тех предприятиях, где в силу специфики производственного процесса можно варьировать размер одной партии пуска. Применение моделей EOQ и ЕРR позволяет синхронизовать в управлении на предприятии три последовательных стадии финансового цикла - снабжение, производство, сбыт, что дает возможность предприятию приблизиться к «идеальному» варианту координации стадий производственно-финансового цикла (снабжение – производство - сбыт) по системе «Пулл». На базе использования моделей EOQ на Западе разработана информационная технология создания локального программного пакета по синхронизации процессов производства и снабжения. Эта информационная технология получила название MRP (планирование потребностей в материалах), а ее полностью интегрированная в бюджетный процесс версия, включающая возможности как стратегического планирования, так и оперативного управления, - MRP II (планирование производственных ресурсов). Модель MRP использует в качестве «вводных» прогнозные объемы продаж, счета-фактуры на поставку материалов и документы по хозяйственным операциям в разрезе отдельных продуктов, а также данные по балансовым остаткам по каждому виду сырья, материалов и комплектующих для моделирования взаимозависимости периодичности заказов на поставку ТМЦ и производственного графика. Модель MRP несколько расширяет концепцию EOQ, большей частью отвечает на вопрос об объеме оптимальной закупки за один раз. MRP моделирует какие виды сырья, материалов и комплектующих необходимо закупать и с какой периодичностью. Программное обеспечение модели MRP известно как продукты PERT (программная оценка и анализ) и СРМ (метод наибольшего благоприятствования), используемые в практике западных корпораций для планирования и контроля запасов. PERT и СРМ как системные аналитические инструменты позволяют менеджерам анализировать последовательность и время необходимых управленческих мер для выполнения поставленной планово-аналитической оптимизационной задачи.
2. Анализ использования материальных ресурсов на предприятии
2.1 Характеристика предприятия и роль экономического анализа в процессе управления им
Предприятие ТОО «OASIS-П» образовалось в результате укрупнения двух ранее действовавших хозяйствующих субъектов – ТОО «Экстра плюс -ПВ» и малого предприятия «OASIS-П» в декабре 2003 года (Государственный регистрационный номер органов Юстиции Павлодарской области № 121550-1945-ТОО от 8 декабря 2003 года).
Такое решение было принято большим количеством голосов совместного общего собрания учредителей двух реорганизованных предприятий. С этого момента вновь созданная организация является юридическим лицом и отвечает по своим обязательствам совместно созданным имуществом, принадлежащим ему на правах собственности. На этом же собрании были рассмотрены вопросы формирования уставного (стартового) капитала, утверждения Устава новой организации, выборных и исполнительных органов, финансовые вопросы принятия долгов и обязательств ранее существующих предприятий.
При объединении двух предприятий учредителями преследовались многоцелевые установки: объединение капиталов для создания собственной финансовой базы; обеспечение полного цикла оказания услуг и реализации продукции; восстановление и расширение коммерческих возможностей в Павлодарской области; покрытие убытков ТОО «Экстра плюс -ПВ». Последнее, по существу, и явилось преимущественными возможностями малого предприятия «OASIS-П» для сохранения своего фирменного названия.
ТОО «OASIS-П» состоит на самостоятельном бухгалтерском балансе, имеет круглую печать, угловые штампы, фирменные бланки и прочую атрибутику содержащую наименование юридического лица.
В Павлодарском филиале Казкоммерцбанка открыт расчетный счет для осуществления хозяйственных операций по перечислению и хранению денежных средств.
Правовые аспекты создания и дальнейшей деятельности ТОО «OASIS-П» регулируются законодательными актами РК, в частности: Гражданским кодексом, законом «О товариществах с ограниченной и дополнительной ответственностью», Уставом предприятия и другими документами имеющими юридическую силу. Уставом ТОО «OASIS-П» определены сфера, цели и задачи деятельности, права и обязанности учредителей и участников товарищества, компетенция исполнительных органов и другие важные моменты.
Стратегической целью ТОО «OASIS-П» является расширение сферы деятельности, улучшение качества оказываемых услуг, выполняемых работ и реализуемых товаров.
Текущими задачами являются увеличение дохода при наименьших
затратах и улучшение других показателей характеризующих финансово-хозяйственную деятельность субъекта.
Предприятие осуществляет следующие виды деятельности:
-ремонт и монтаж холодильного оборудования и установок;
-коммерческо-посредническая и торгово-закупочная деятельность;
-оптовая и розничная торговля товарами технического назначения и товарами народного потребления;
-транспортные услуги и ремонт автомобилей;
-внешнеэкономическая деятельность в коммерческих целях;
-оказание сервисного и других разнообразных услуг населению и юридическим лицам.
Уставный капитал ТОО «OASIS-П» сформирован в виде объединения имущества и имущественных прав ранее действовавших предприятий, а также вкладов в денежной форме учредителей и участников. На отчетную дату его размер составляет 1800 тыс.тенге или 0,7% к валюте баланса. Структура вложений в уставной капитал изображена наглядно на рисунке 3.
Кроме уставного капитала финансовой базой деятельности ТОО являются элементы собственного капитала (созданные резервы и нераспределенный доход) и долгосрочные займы Казкоммерцбанка в размере 5400 тыс.тенге со сроком погашения 5 лет.
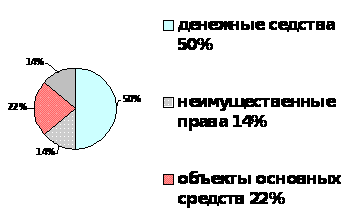
Рисунок 3. Структура вложений в уставной капитал ТОО «OASIS-П» на момент создания, %
Высшим органом управления ТОО «OASIS-П» является общее собрание учредителей, которая утверждает исполнительного директора и главного бухгалтера. Организационная структура управления построена по простой линейной форме, схема которой представлена на рисунке 4. Функции управления разделены на 3 блока (звена) с 2 уровнями: финансово-учетный блок; блок снабжения ТМЗ и сбыта товаров; блок производства и оказания услуг.
В соответствии с чем функциональными задачами исполнительных руководителей и специалистов являются: главный бухгалтер- организация и ведение бухгалтерского, статистического, налогового учета и отчетности, организация и проведение экономического анализа, контроль сохранности имущества хозяйствующего субъекта, финансовое планирование и прочая учетно-экономическая работа; менеджер по сбыту – организация поставок ТМЗ и контроль выполнения договорных обязательств, формирование заявок и заказов, организация сбыта и курирование розничных торговых точек, изучение спроса на товары и прочая маркетинговая работа; производственный блок представленный в виде отдельных специалистов и служащих обеспечивает бесперебойность работы оборудования и снабжения материальными ресурсами, организует реализацию услуг и выполнение ремонтных работ потребителям, оформляет техническую документацию и так далее.




Рисунок 4. Организационная линейная структура управления
Все остальные функции управления предприятием возложены на первого руководителя. Кроме руководства предприятием директор формирует кадровый потенциал, налаживает связи с внешней средой, является распорядителем финансовых ресурсов.
Производственная структура разрознена и построена по типам формирования заказов. Более доступно её можно понять из наглядной схемы (рисунок 5).




Рисунок 5. Производственная структура управления предприятием на ТОО «OASIS-П»
Для достижения поставленных целей и решения текущих задач ТОО «OASIS-П» наделено основными и оборотными фондами балансовой стоимостью 95858 тыс. тенге (5134+91178) источниками финансирования которых служат как собственные (6415 тыс.тенге), так и заемные средства (долгосрочные и краткосрочные кредиты банка; кредиторская задолженность). Большая часть эксплуатируемых объектов основных средств используется на условиях долгосрочной и текущей аренды. Доля активной части составляет 64% из которых около 38% изношено.
Основными потребителями ТОО «OASIS-П» являются потенциальные покупатели товаров технического назначения (торгового и холодильного оборудования, запасных к ним) и широкого потребления (средств гигиены и санитарии и тому подобных товаров), а также испытывающие необходимость в услугах по доставке грузов, ремонте автотранспортных средств и оборудования.
Среди юридических лиц наиболее крупными потенциальными потребителями являются ТОО «Вигос-ПВ», ТОО «Жасмин», ТОО «Аманат», ТД «Артур» и другие. Ассортимент товаров, реализуемый в розничной торговой сети, насчитывает более 100 наименований подгрупп.
За два последних года деятельности ТОО «OASIS-П» добилось существенных результатов подтверждающих эффективность принятого решения по объединению двух субъектов (Приложение А).
Доходы от реализации продукции (товаров, работ и услуг) в 2008 году увеличились на 143073 тыс.тенге (247517-104444) или почти в 2,4 раза по сравнению с предшествующим годом и составили 247517 тыс.тенге. Резкое увеличение доходов предприятия достигнуто благодаря коммерческой деятельности доля которой в формировании общего объема поступлений средств (без НДС) составляет около 75%.
Производственный фактор на предприятии более слаб, хотя имеет преимущественную тенденцию прироста. В этом направлении руководством предпринимаются все усилия по наращиванию объемов ремонтных и монтажных работ, и увеличению спектра услуг населению. Это является одной из стратегий компании. В частности на перспективу разработаны меры по маркетинговому исследованию других регионов Казахстана, открытию филиальной сети в городах Аксу и Экибастузе, внедрению современных технологий сервиса и так далее. Все накопления средств – нераспределенный доход и дальнейшее пополнение уставного капитала – будут направлены на финансирование именно этой сферы.
С ростом доходов от реализации увеличились и издержки предприятия, причем темпы относительного прироста общей суммы издержек опережают темпы прироста дохода от реализации на 4,1 процентных пункта ((141127+2044): (97358+4078)х100-(237-100)).
Большое влияние на такое опережение оказало себестоимость реализованной продукции (товаров, работ и услуг) доля которой в общих затратах увеличилась с 96% (97358: (97358+4078)х100) до 97,5% (238485: (238485 + 6122) х 100) или на 1,5 процентных пункта (97,5 - 96),а её реальный объем возрос на 141127 тыс.тенге и достиг уровня 238485 тыс.тенге. В составе себестоимости главенствующее положение занимают материальные затраты, что свидетельствует о существовании проблемы использования материальных ресурсов на предприятии.
Постоянные расходы, в виде расходов периода, сохраняют своё основное свойство постоянства. Однако, рост этих расходов на 150,1% вполне является несущественным при изменении показателя объемов продукции в 2,4 раза. Вдобавок ко всему эти расходы будут сохранять свой позитивный рост учитывая стратегические цели предприятия. В составе расходов периода по данным отчета о доходах и расходах (приложение В) преимущественную долю занимают административные и общие расходы – 98,2% (6038:6122х100).
Из вышеизложенного следует, что затратный механизм ТОО «OASIS-П» ещё не отложен и требует тщательной корректировки переменных затрат.
Результатом основной деятельности 2008 года стало достижение доходов от основной деятельности в размере 2910 тыс.тенге, что на 98 тыс.тенге (2910-3008) или 3,3% (96,7-100) ниже 2007 года.
Неосновная деятельность не отражена какими-либо хозяйственными операциями за годы существования ТОО. В принципе это вполне оправдано: руководство сосредотачивает свои управленческие усилия пока на основной деятельности.
Государственный бюджет в отчетном году пополнился за счет перечисления хозяйствующим субъектам в бюджет корпоративного налога на сумму 873 тыс.тенге. В целом за 2008 год предприятие перечислило в госбюджет различных видов налогов (НДС, подоходные налоги и другие) на сумму более 6,6 млн.тенге.
Отчетный год для предприятия с позиции финансово-хозяйственной деятельности был результативным. Достигнут результат в абсолютном размере чистого дохода – 2037 тыс.тенге, хотя наблюдается спад этого показателя по сравнению с предыдущим годом на 3,3% (96,7-100).
Более объективно это характеризует качественный показатель рентабельности. Её уровень снизился с 2,1 % в 2007 году до 0,8% в 2008 году.
Производственно-технический уровень ТОО в отчетном году, судя по среднегодовой стоимости основных средств, улучшился. Стоимость основных фондов возросла, темп роста составил 106,7%, как за счет их