Управление материальными ресурсами предприятия
Прочий
Крепежный материал, кг
В таблице расход ТМЗ определен исходя из среднесуточного их потребления (использования) в производственном процессе при оказании услуг по обслуживанию, выполнению работ по ремонту и наладке холодильного и торгового оборудования. Норма запаса, указанная в графе 6 таблицы 3 взята из планового расчета потребности в материальных ресурсах. В текстовом сопровождении к таблице 3 можно констатировать следующее:
абсолютное отклонение графа 7 от нормы запаса в днях наблюдает по всем видам и группам ТМЗ, причем дни отклонений варьируют от недостатка минус 60 дней (двигатели) до плюс 102,3 дня (болты);
наиболее минимальное абсолютное отклонение имеет позиция «полка» в размере + 1,5 дня, максимальное по позиции «болты» в размере +102,3 дня.
Абсолютные отклонения являются бесспорно важными для принятия мер по пополнению или избавлению от излишних запасов. В сравнительном отношении о явном превышении или недостатке ТМЗ легко судить по качественному показателю размера отклонения в процентах к норме запаса (графа 8). По ней видно, что явный излишек запаса, превышающий в 2 раза норму на отчетную дату, наблюдается по фреону (46,9 дня или 104,2% к норме) и по болтам (102,3 дня или 102,3% превышения).
Большой отрицательный размер разрыва от нормы имеется по прочим крепежным материалам (-39 дня или 43,3% к норме запаса) и по крышке щита (-67,8 дня или 37,7%)
Помимо того, предприятию следует обратить внимание на размерность таких запасов, как корзинка (+62,4 дня), ножка (46,8 дня), цоколь (+102 дня), двигатели (-60 дней), трубки (+40 дней).
Отрицательные и положительные значения отклонений имеются по всем видам ТМЗ независимо от того к какой группе они относятся: комплектующие, материалы, запасные части или прочие.
Пристального внимания при выполнении анализа заслуживает фреон который является наиболее общим видом материальных ресурсов используемым практически во всех видах работ по наладке и ремонту холодильного оборудования.
В процессе анализа необходимо установить влияние использования фреона на объем работ по количеству заказов и заявок по ремонту, наладке и монтажу холодильного оборудования за счет факторов. Факторная модель анализа может быть составлена в виде формулы:
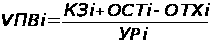 , (2)
где VВПi – количество заявок на выполнение работ, шт.;
КЗi - количество закупленного сырья;
ΔOСТi – переходящие остатки ТМЗ;
ОТХi – образовавшиеся отходы;
УPi – удельный расход материала на единицу заказа.
Анализ использования фреона в отчетном и предыдущем году представлен в таблице 4. Исходная информация взята из отчетности материально ответственных лиц, в частности для этих целей использованы товарные отчеты продавцов магазинов, материальные отчеты кладовщика, данные первичной документации, карточки учета ТМЗ (форма ТМЗ-5), приходный ордер (форма ТМЗ-3), журналов регистрации, ведомости.
Влияние факторов на изменение объема заказов на выполнение работ определим по формуле и представим в виде таблицы 5.
Таблица 5
Расчет влияния факторов на объем удовлетворенных заявок на ТОО «OASIS-П» способом абсолютных разниц
| Фактор | Алгоритм расчета | Расчет влияния | ΔVВП, шт. |
| 1 | 2 | 3 | 4 |
| Количество закупленного фреона | (КЗ1-КЗ0) /УР0 | (3101–1904) /2,89 | +414 |
| Изменение переходящих остатков | - (ОСТ1-ОСТ0)/ УР0 | -(444-(-214))/2,89 | -227 |
| Сверхплановые отходы материала | -(ОТХ1–ОТХ0)/УР0 | -(85-88)/2,89 | +1,0 |
| Изменение расхода материала на единицу продукции |
-(УР1–УР0)х VВП1 УР0 |
-(3,07х2,89)х838/2,89 | -52,0 |
|
В том числе за счет: Технологии работ |
-ΔУРтехн х VВП УР0 |
-(0,28х838)/2,89 | -81,0 |
| Качества фреона |
-УРкач х VВП1 УР0 |
-(-0,1х838)/2,89 | +29 |
| ИТОГО | +136 |
Из таблицы 5 видно, что объем удовлетворенных заявок клиентов возрос преимущественно благодаря количеству закупленного фреона -размер влияния 414 единиц заявок. Увеличение нормы расхода фреона на одну условную заявку с 2,89 кг до 3,07 кг. Снизило объемы на 52 единицы. Увеличение удельного расхода фреона связано прежде всего с изменением технологии работ, внедрение нового компрессора потребляющего меньше количество энергии, хотя на объем выполненных работ оно оказало отрицательное влияние (снижение на 81 единицу).
Уменьшить расход фреона на единицу работы можно путем выбора более совершенной техники и технологии, заготовки более качественного фреона (поставки из России), сокращения непроизводственных отходов, подбора более квалифицированных кадров.
Важным условием бесперебойной работы предприятия является обеспеченность потребности в материальных ресурсах источниками покрытия на ТОО «OASIS-П» в 2008 году (в отличие от 2007 года) для этих целей вовлечены собственные средства в размере 1168 тыс.тенге (6415-5247) или 1,1 % стоимости текущих активов (1168:107643х100).
Вовлечение
в оборотный
капитал свободных
остатков
нераспределенного
дохода, прирост
которого в
отчетном году
составил 2036
тыс.тенге
(4142-2106), снижает
кредиторскую
зависимость
от внешних
источников
финансирования.
Остальная часть
ТМЗ в размере
90010 тыс.тенге
(91178-1168) содержится
за счет внешних
источников
финансирования
долгосрочных
(5400 тыс.тенге) и
краткосрочных
(21320 тыс.тенге)
кредитов банка
и других привлеченных
средств.
2.3 Факторный анализ материалоемкости продукции
Для выявления факторов влияния на материалоемкость продукции и влияния показателя материалоемкости на обобщающие показатели финансово-хозяйственной деятельности, в начале рассмотрим систему показателей характеризующих эффективность использования материальных ресурсов в динамике (Таблица 6). Для определения этих показателей применим подходы к методике расчета изложенную в параграфе 2.1.
Таблица 6
Анализ показателей эффективности использования материальных ресурсов на ТОО «OASIS-П» за 2008 год
|
№ п/п |
Наименование показателей |
2007 год |
2008 год |
Абсо лют. откло нение, (+;-) |
Темп роста, % |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Объемные показатели | |||||
| 1 | Доходы от реализации услуг и выполненных ремонтных работ (счет «Доходы от выполненных работ по ремонту, наладке и монтажу оборудования», субсчет «Доходы от реализации услуг по обслуживанию и ремонту холодильного оборудования»,тыс.тенге | 43866 | 62374 | +18508 | 142,2 |
| 1.2 | Материальные затраты счет 901 «Материалы», тыс.тенге | 26322 | 37693 | +11371 | 143,2 |
| 1.3 | Доходы от основной деятельности (строка 050 «Отчета о доходах и расходах»), тыс. тенге | ||||
| 2. Расчетные показатели | |||||
| 2.1 | Материалоемкость, тиын (стр 1.2/1.1) | 60,01 | 60,43 | +0,42 | 100,7 |
| 2.2 | Материалоотдача, тенге (стр 1.1/1.2) | 1,67 | 1,65 | -0,02 | 98,8 |
| 2.3 |
Доходы от основной деятельности на 1 тенге материальных затрат, тиын (стр 1.3/стр 1.2) |
11,42 | 7,72 | -3,7 | 67,7 |
| 2.4 |
Коэффициент материальных затрат (37693:62374х0,6001) |
1,0 | 1,007 | +0,007 | 100,7 |
Таблица 6 явно демонстрирует рост объемных показателей формирования доходов от реализации на 18508 тыс.тенге или на 42,2 % (142,2-100) и материальных затрат связанных с достигнутыми доходами -на 11371 тыс.тенге или на 43,2- 100). Ясно видно, что темпы прироста расходов превышают темпы прироста доходов от реализации на 1,0 процентный пункт (43,2- 42,2), что является негативным для предприятия. Отражение темпов прироста материальных затрат подтверждается коэффициентом материальных затрат равный 1,007. Значение коэффициента больше 1 и это уже свидетельствует о перерасходе материальных ресурсов в отчетном году по сравнению с предшествующим годом. Такое превышение неизбежно привело к снижению уровня доходности от основной деятельности на 98 тыс. тенге или на 3,3% (96,7-100).
Качественные показатели эффективности использования материальных ресурсов имеют отрицательный рост, нежелательный на анализируемого субъекта: Материалоемкость продукции возросла на 0,42 тиына или на 0,7% (100,7-100), а материалоотдача снизилась на 0,02 тенге, доходы от основной деятельности на 1 тенге материальных затрат также уменьшились на 3,7 тиына или на 32,3% (67,7-100).
Факторная модель материалоемкости можно представить следующим образом:
ME =
 =
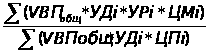 , (3)
Влияние данных факторов на материалоемкость можно определить способом цепной подстановки, используя данные таблицы 7.
Таблица 7.
| Показатель | Алгоритм расчета | Сумма тыс.тенге |
| 1 | 2 | 3 |
|
Затраты материалов на обслуживание, ремонт и оказание услуг а) базового периода |
|
26322 |
| б) базового периода, пересчитанного на фактический объем работ при сохранении базовой структуры | МЗ |
37428 |
| в) по базовым нормам и ценам на фактический объем работ |
|
31429 |
| г) фактически по базовым ценам |
|
33386 |
| д) фактические отчетного периода |
|
37693 |
|
II. Стоимость выполненных работ а) базового периода |
|
43866 |
| б) фактически при базовой структуре и базовых ценах |
|
48404 |
| в) фактически при фактической структуре по базовым тарифам и расценкам |
|
52375 |
| г) фактически в отчетном периоде |
|
62374 |
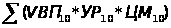
 * ВП
 /ВП
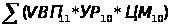
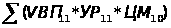
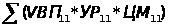
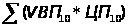
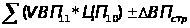
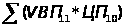
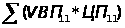
На основании приведенных данных о материальных затратах и стоимости выполненных работы рассчитаем показатели материалоемкости работ, которые необходимы для определения влияния факторов на изменение ее уровня (Таблица 8)
Таблица 8.
Факторный анализ материалоемкости продукции
| Показатель | Условия расчета |
Расчет материало емкости |
Уровень материало емкости, тиын |
||||
|
Объем выпол ненных работ |
Струк тура объема работ |
Расход матери альных ресурсов |
Цены на матери алы |
Тарифы на выпол ненные работы |
|||
| МЕ | t0 | T0 | t0 | t0 | t0 | 26322:43866 | 60,01 |
|
МЕусл.1 |
t1 | T0 | t0 | t0 | t0 | 37428:48404 | 77,32 |
| МЕусл.2 | t1 | T1 | t0 | t0 | t0 | 31429:52375 | 60,01 |
| МЕусл.3 | t1 | T1 | t1 | t0 | t0 | 33386:52375 | 63,74 |
| МЕусл.4 | t1 | T1 | t1 | t1 | t0 | 37693:52375 | 71,97 |
| МЕ1 | t1 | T1 | t1 | t1 | t1 | 37693:62374 | 60,43 |
Из таблицы 8 видно, что материалоемкость в целом возросла на 0.42 тиына (60043-60,01), в том числе за счет изменения:
Объем выполненных работ 77,32 - 60,01 = +17,31 тиын
Структуры производства 60,01 – 77,32 = - 17,31 тиын
Удельного расхода сырья 63,74 – 60,01 = +3,73 тиын
Цен на сырье и материалы 71,97 - 63,74 = +8,23 тиын
Отпускных цен на продукцию 60,43 - 71,97 = -11,54 тиын
ИТОГО: +0,42 тиын
Таким образом, можно сделать вывод о том, что на предприятии в отчетном году уменьшился удельный вес работ с более высоким уровнем материалоемкости. Достигнут некоторый перерасход материалов по сравнению с утвержденными нормами, в результат чего материалоемкость увеличилась на 3,73 тиына, или на 6,2% (3,73:60,01х100). Более существенное влияние на повышение материалоемкости работ оказал рост цен на сырье и материалы в связи с инфляцией. За счет этого фактора уровень материалоемкости повысился на 8,23 тиына или на 13,7 %(8,23660,01х100). Причем темпы роста цен на материальные ресурсы превосходили темпы роста цен на продукцию предприятия, в связи с чем материалоемкость снизилась на 11,54 тиына, но не в такой степени, в какой она возросла за счет объема выполненных работ по ремонту. Проанализируем показатели частной материалоемкости (сырьеемкость, комплектоемкость, запчастеемкость, энергоемкость) как составные части общей материалоемкости (Таблица 9)
Таблица 9.
Анализ частных показателе1 материалоемкости работ на ТОО «OASIS-П»
| Показатель | Значение показателя | Изменение | |
| 2007 год | 2008 год | ||
| 1 | 2 | 3 | 4 |
| Доходы от реализации работ, тыс.тенге | 43866 | 62374 | +18508 |
| Материальные затраты, тыс.тенге | 26322 | 37693 | +11371 |
|
В том числе: -сырье и материалы |
3758 |
6533 |
+2775 |
| -комплектующие изделия | 17098 | 21565 | +4467 |
| -запасные части | 3395 | 6607 | +3212 |
| -энергия и топливо | 2071 | 2988 | +917 |
| Общая материлоемкость, тиын | 60,01 | 60,43 | +0,42 |
|
В том числе: -сырьемкость |
8,57 |
10,48 |
+1,91 |
| -комплектоваемкость | 38,98 | 34,57 | -4,41 |
| -запчастеемкость | 7,74 | 10,59 | +2,85 |
| -энергоемкость | 4,72 | 4,79 | +0,07 |
Частные показатели материалоемкости изменились в 2008 году по сравнению с 2007 годом не одинаково: сырьеемкость возросла на 1,91 тиын и достигла уровня 10,48 тиын, запчастеемкость увеличилась на 2,85 тиына,а энергоемкость на 0,07 тиына. Среди них существенное влияние на рост общей материалоемкости оказало запчастеемкость, которая с уровня 7,74 тиына увеличилась до 10,59 тиына, то есть почти 1,4 раза (10,59/7,74), На снижение общей материалоемкости оказал влияние частный показатель комплектоемкости, которые уменьшился на 4,41 тиына, то есть с 38,98 тиына до 34,57 тиына. Следует учесть что это наиболее существенная составляющая материальных затрат предприятия. Снижение этого показателя достигнуто различными способами. В частности причина снижения комплектоемкости (КЕ) можно установить методом цепных подстановок с использованием средних значений цен, тарифов и удельного расхода комплектов на одну работу по ремонту, наладке и монтаже оборудования.
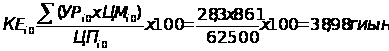
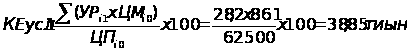
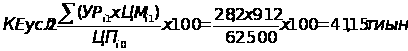
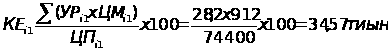
Комплектоемкость работ по ремонту снизилась в целом на 4,41 тиына в том числе за счет изменения:
- расхода комплектующих на единицу работ по ремонту
∆КЕур =КЕусл1-КЕ0 = 38,85 – 38,98 = -0,13 тиына
- цен на единицу комплекта
∆КЕцм =КЕусл2-КЕусл1 = 41,15 – 38,85 = 2,3 тиына
- расчетных цен и тарифов за выполненные работы
∆КЕцп =КЕ1-КЕусл2 = 57,0 – 41,15 = -6,58 тиына
- общее отклонение
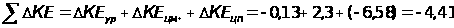
Зная факторы изменения суммы материальных затрат, влияние их на уровень материалоемкости можно определить по формуле:
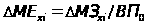 , (4)
где
 - абсолютный
прирост соответственно
материалоемкости
и материальных
затрат за счет
i-го фактора.
Если какой-либо фактор воздействует одновременно на сумму материальных затрат и объем производства продукции, то расчет его влияния на изменение уровня материалоемкости производится по формуле:
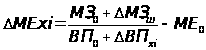 , (5)
Например, использование фреона по новой технологии ремонта более лучшего качества привело к снижению материалоемкости на:
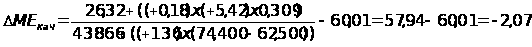
Таким образом, факторный анализ показал, что на увеличение уровня материалоемкости в целом по предприятию за 2008 год оказали факторы роста объемов производства работ и оказание услуг (+17,31 тиын); удельный расход материальных ресурсов (+3,73 тиын), закупочные цены на материалы (+8.23 тиын; снижение материалоемкости достигнуто за счет изменения структуры производства (-17,31 тиын) и снижения отпускных цен и тарифов на оказываемые услуги и работы (-11,54). В результате элементов материальных затрат снижение достигнуто за счет комплектоемкости.
3. Экономические механизмы обеспечивающие эффективное управление и рациональное использование материальных ресурсов
Управление запасами представляет сложный комплекс мероприятий, в котором задачи финансового менеджмента тесным образом переплетаются с задачами производственного менеджмента и маркетинга. Все эти задачи подчинены единой цели - обеспечению бесперебойного процесса производства и реализации продукции при минимизации текущих затрат по обслуживанию запасов. В данном разделе рассмотрим экономические механизмы обеспечивающие эффективное управление материальными ресурсами и их рациональное использование, преимущественно носящие рекомендательный характер
Прежде чем говорить о необходимости эффективного управления материальными ресурсами, следует отметить, на предприятии многие не правильно осознают сущность и значение данной проблемы. Изначально решение существующей проблемы вытекают из правильной постановки цели Типичные ответы определения цели эффективного управления запасами в хозяйствующем субъекте примерно следующие:
- это позволяет хорошо обслуживать заказчика или покупателя;
- это обеспечивает рентабельность вложений;
- это устраняет мертвые запасы и излишки.
Данные ответы описывают, какие результаты хотят получить от введения системы эффективного управления запасами, но не дают представления о характеристиках такой системы. Фактически эти пожелания даже противоречат друг другу. Ведь обслуживание покупателя на максимально высоком уровне требует постоянного наличия значительных запасов любого товара. Но создание излишков часто приводит к появлению мертвых запасов. А большой объем последних снижает рентабельность вложений (и даже приводит к убыткам). С другой стороны, создание запасов только тех товаров, которые пользуются спросом и быстро расходятся, может повредить качеству обслуживания покупателя. Вследствие очевидной противоречивости желаемых результатов многие организации испытывают трудности при разработке всеобъемлющей, скоординированной, эффективной программы управления запасами.
Хотелось бы начать это руководство по управлению запасами с четкого определения цели: «Эффективное управление запасами позволяет организации удовлетворять или превышать ожидания потребителей, создавая такие запасы каждого товара, которые максимизируют чистую прибыль». В первой части этого утверждения заявлено стремление к удовлетворению ожиданий потребителей. Речь идет как о внешних потребителях, которые пользуются услугами и покупают товары ТОО «Полимер», так и о внутренних, использующих складированные товары внутри организации. Во второй части говорится об определении объема запасов, необходимых для удовлетворения ожиданий заказчиков и потребителей, который обеспечит максимальную отдачу вложенных средств. Эти две составляющие эффективного управления запасами не противоречат, а фактически дополняют друг друга. Они также ставят ряд вопросов, на которые необходимо найти ответы, то есть: Кто наши покупатели? Какие материальные ресурсы (в каких количествах) можно найти на складе? Нужно ли поддерживать материальные ресурсы всех видов и сортов и на всех складах? Какие виды ресурсов в случае необходимости следует заказать у поставщика, не создавая при этом проблем для покупателя? Что выгоднее в отношении каждого материального ресурса - хранить или заказывать у поставщика? При каком объеме запаса каждого вида ресурса минимизируются издержки (и, соответственно, максимизируется прибыль)? Как минимизировать затраты на доставку, хранение и прочие эксплуатационные расходы?
Для успешного управления запасами нужно следующее:
- корпоративная политика, способствующая эффективному управлению запасами;
- хорошее аппаратное и программное обеспечение;
- необходимые для использования программного обеспечения знания.
Эффективное управление запасами позволяет снизить продолжительность производственного и всего операционного цикла, уменьшить текущие затраты на их хранение, высвободить из текущего хозяйственного оборота часть финансовых средств, реинвестируя их в другие активы. Обеспечение этой эффективности достигается за счет разработки и реализации специальной финансовой политики управления запасами, предусматривающей экономические механизмы рационального использования материальных ресурсов предприятия. К ним, в частности, относятся как финансовые, так и технологические меры: 1) организация нормирования материалов на складах и в производстве; 2) ускорение оборачиваемости оборотных средств вложенных в запасы; 3) оперативный контроль состояния запасов.
Необходимо отмстить, что на предприятии нельзя вообще отрывать вопросы управления оборотными средствами от управления производственными запасами и рациональным их использованием. Эти вопросы необходимо решать только совместно, так как они тесно увязаны между собой.
Нормирование материальных ресурсов на предприятии является необходимым и обязательным инструментом для совершенствования организации процессов снабжения, производства и сбыта. В связи с этим актуальным становится вопрос о совершенствовании организации управления производственными и сбытовыми запасами готовой продукцией, выпускаемой предприятием, и оборотными средствами, вложенными в эти запасы, в целях снижения их уровня. Определение экономически необходимых размеров оборотных средств для формирования на предприятии запасов материальных ресурсов имеет на сегодня для ТОО «Полимер» весьма важное значение. Это обусловлено тем, что наличие излишних материальных ресурсов увеличивает размер части нерационально используемых предприятием финансовых ресурсов, которые затрачиваются на их создание, и не используются непосредственно для формирования необходимых уровней запасов по другим видам материальных ресурсов, и в связи с этим не создает новой стоимости. Вложенные предприятием оборотные средства в «пролеживающие» запасы, снижают эффективность использования у него трудовых, материальных и финансовых ресурсов. Оптимальная величина оборотных средств является необходимым и обязательным условием повышения эффективности их использования в условиях рыночной экономии. Основная цель нормирования:
- расчет экономически обоснованных норм производственных запасов и оборотных средств;
- постоянное поддержание производственных запасов предприятия на оптимально необходимом уровне (на уровне нормы);
- выявление резервов по возможному снижению уровня производственных запасов;
- ускорение оборачиваемости денежных средств, вложенных в производственные запасы.
Особенности экономического механизма заключаются в том, что предприятие я само разрабатывает и утверждает всю необходимую нормативную базу, и изыскивают резервы по их снижению, а также подбирают необходимое методическое обеспечение и подходящую информационную систему для обеспечения выполнения этих работ.
Важнейшим условием разработки экономического механизма эффективного управления материальными ресурсами является углубление процесса нормирования, то есть доведение норм запасов, норм и нормативов оборотных средств до каждого отдельного производственного и функционального подразделений, деятельность которых хотя бы в какой-то степени влияет на уровень запасов и рациональное их использование. Совокупный норматив оборотных средств, установленный по предприятию, следует дифференцировать по отдельным нормативам и утвердить их для каждого подразделения ТОО «Полимер» в соответствии с реальными технико-экономическими показателями. И этими нормативами руководители или специалисты соответствующих подразделений обязаны руководствоваться при выполнении поставленных задач.
Рассмотрим методологические и организационные подходы к нормированию ПЗ и ОбС|1-6|5. При нормировании на предприятии нужноопреде-лять следующую номенклатуру норм ПЗ и ОбС:
по каждой марке MP (например, швеллер № 16 и т.п.)двазиаченияСНПЗ:(одно -внатуральном выражении: тонны, метры, кв. метры, куб. метры, штуки и т.п.; другое - в относительных величинах4 — в днях среднесуточного годового расхода в натуральном выражении — (далее — а нат. выр.);
по каждому виду MP (металлопрокату, цементу и т.д.) два значения видовой нормы ПЗ (ВНПЗ): одно -в нат. выр., другое-в относительных величинах -в днях среднесуточного годового расхода (в нат. выр.);
специфицированный норматив ОбС (в стоимостном выражении — в тыс. руб.), вложенных в ПЗ каждой нормируемой марке MP, расходуемой на предприятии;
специфицированную норму ОбС (СНОбС): в относительных величинах - в днях среднесуточного годового расхода в стоимостном выражении — (далее — в ст. выр.), вложенных в ПЗ каждой нормируемой марки MP, расходуемой на предприятии;
видовую норму ОбС в относительных величинах — в «днях» среднесуточного годового расхода (в ст. выр.) и видовой норматив ОбС (в ст. выр,), пложенные в ПЗ каждого нормируемого вила MP, применяемого на предприятии;
элементную норму ОбС в относительных величинах - в «днях» среднесуточного годового расхода (вст. выр.) и элементный норматив ОбС (ист. выр.), вложенные в ПЗ каждого элемента ОбС (в сырье, материалах, запчастях и т.п.), применяемого па предприятии;
по каждой балансовой статье |ПЗ, ГП, заделы незавершенного производства (ЗНЗП).ДС па расчетных счетах, ДС в кассе, дебиторской за-
 Формирование
нормативной
базы предприятие
должно начинать
с определения
и уточнения
рассчитанных
СНПЗ и ВНПЗ,
норм и нормативов
ОбС (т.е. это первая
итерация). Последние
лимитируют
предельные
значения
устанавливаемых
значений норм
запасов (ПЗ,
СбЗ и т.д.), если
предприятие
при этом не
хочет прибегать
к заимствованию,
например к
краткосрочным
кредитам банка
для формирования
дополнительных
запасов. Как
отмечалось
ранее, это
обусловлено
тем, что между
устанавливаемыми
СНПЗ и СНОбС
имеется прямая
связь. И нормы
запасов могут
быть установлены
только на том
уровне надежности
обеспечения
ими, который
соответствует
фактическому
наличию собственных
ОбС, которыми
располагает
предприятие.
При организации процесса нормирования могут встретиться различные ситуации, например:
в плановом году расход каких-то определенных марок MP будет так им же, как и в отчетном периоде, или очень мало измениться — не больше чем на 1 -5 %. В связи с чем по этим специфицированным позициям нормы (в «днях») нет необходимости пересчитывать, а можно воспользоваться утвержденными ранее на предыдущий отчетный период и т.д;
были допущены ошибки при вводе исходной информации, необходимой для расчета СНПЗ (например, ошибочно приписали несколько лишних нулей в объеме поставки, не заменили старую на новую договорную цену по марке М Р);
пропустили расчеты СНПЗ и т.п. по каким-то маркам MP и т.д.
В «итогах» формы (ОбС-всего) приведены для предприятия сводные нормы и нормативы ОбС-всего для предприятия как бы рассчитанные по всем элементам и балансовым статьям авансированных ОбС (цифры условные). В «Итогах>яприведены изменения значений норм и нормативов ОбС в зависимости от уровня надежности обеспечения ими предприятия в плановом году (в диапазоне изменений надежностей обеспечения ОбС с 99,7 до 60 %). Эти записи, конечно, носят условный характер, но они приведены для того, чтобы показать, как они будут выглядеть на самом деле и как они могут быть использованы при управлении запасами и ОбС.
Выполненные предварительные расчеты норм (те. первая итерация) должны быть подвергнуты тщательному анализу менеджерами среднего звена управления ОМТС, ОСб, ФО, планового и т.д. В случае обнаружения ошибок в исходную информацию следует внести нужные уточнения, необходимые корректировки и т.д. Например, пропустили какие-то марки MP, сотрудники ОМТС убедили поставщика увеличить частоту поставок марки MP или уменьшить их неравномерность по интервалам и т.д., и это нашло свое отражение в заключенном договоре. После всего этого выполняют новый расчет сводных норм и нормативов ОбС с учетом всех внесенных уточнений, изменений (пересчетом охватывают те позиции, где обнаружены ошибки и т.п.).
В процессе формирования нормативной базы по запасам и ОбС, вероятно, можно выделить следующие организационные этапы:
подготовка исходной информации, необходимой для расчетов норм;
выполнение предварительного расчета норм запасов и норм ОбС;
анализ выполненных расчетов, выбор марок MP, в исходную информацию которых вкрались ошибки при ее вводе;
внесение исправлений, учитывающих изменение условий снабжения в плановом году (новые договорные цены, уменьшение неравномерности поставок по объемам и интервалам и т.п.), которые не были учтены в первом расчете;
внесение соответствующих исправлений во входной информации, в которой обнаружены ошибки, и уточнение расчетов норм по исправленной информации (вторая итерация расчетов);
по результатам выполненных расчетов норм выбор источников формирования ОбС (только собственные или собственные и заемные) и устанавливаемых норм и уровней надежности обеспечения запасами и ОбС;
утверждение руководством предприятия норм запасов, норм и нормативов ОбС.
В результате получают выходную форму (ОбС-всего). Из нее видно (цифры условные), что